Ursprünglich veröffentlicht am 28.08.2026. Marktangaben und Zinsbeispiele beziehen sich auf den im Beitrag genannten Zeitraum.
Im aktuellen Update schauen wir bei albfinanz wieder auf die Top-Konditionen mit Zugriff auf über 400 Banken. Du bekommst einen schnellen Überblick, was aktuell bei sehr guten Voraussetzungen möglich ist, plus ein Rechenbeispiel inklusive Kaufnebenkosten.
Was tut sich am Zinsmarkt?
Die Bauzinsen sind im August wieder etwas nach oben gelaufen: Besonders die 15- und 20-jährige Zinsbindung liegen nun über der Marke von 4 %. Das zeigt, dass der Markt trotz einzelner Entspannungsphasen weiterhin sensibel auf Inflation, Energiepreise, Geopolitik und langfristige Kapitalmarktrenditen reagiert.
Die EZB hatte die Leitzinsen zuletzt angehoben und danach zunächst abgewartet. Für Baufinanzierungen ist aber wichtig: Der Effekt eines EZB-Schritts kommt nicht 1:1 im Bauzins an. Bauzinsen orientieren sich stärker an langfristigen Pfandbrief- und Anleiherenditen. Wenn der Markt eine Zinserhöhung bereits erwartet hat, ist ein großer Teil davon oft schon vorher in den Konditionen eingepreist.
Warum ein Blick in die USA jetzt wichtig ist
Ein zusätzlicher Blick geht aktuell in die USA. Dort steigen die Renditen von Staatsanleihen immer wieder, weil Anleger höhere Prämien für Inflation, Staatsverschuldung und Haushaltsrisiken verlangen. US-Treasuries gelten weltweit als Taktgeber für langfristige Zinsen. Wenn die Renditen dort steigen, geraten häufig auch europäische Anleihemärkte unter Druck. Für deutsche Baufinanzierungen kann das bedeuten: Banken refinanzieren sich teurer, Pfandbriefrenditen ziehen nach und besonders lange Zinsbindungen werden vorsichtiger kalkuliert.
Zinsstand im August
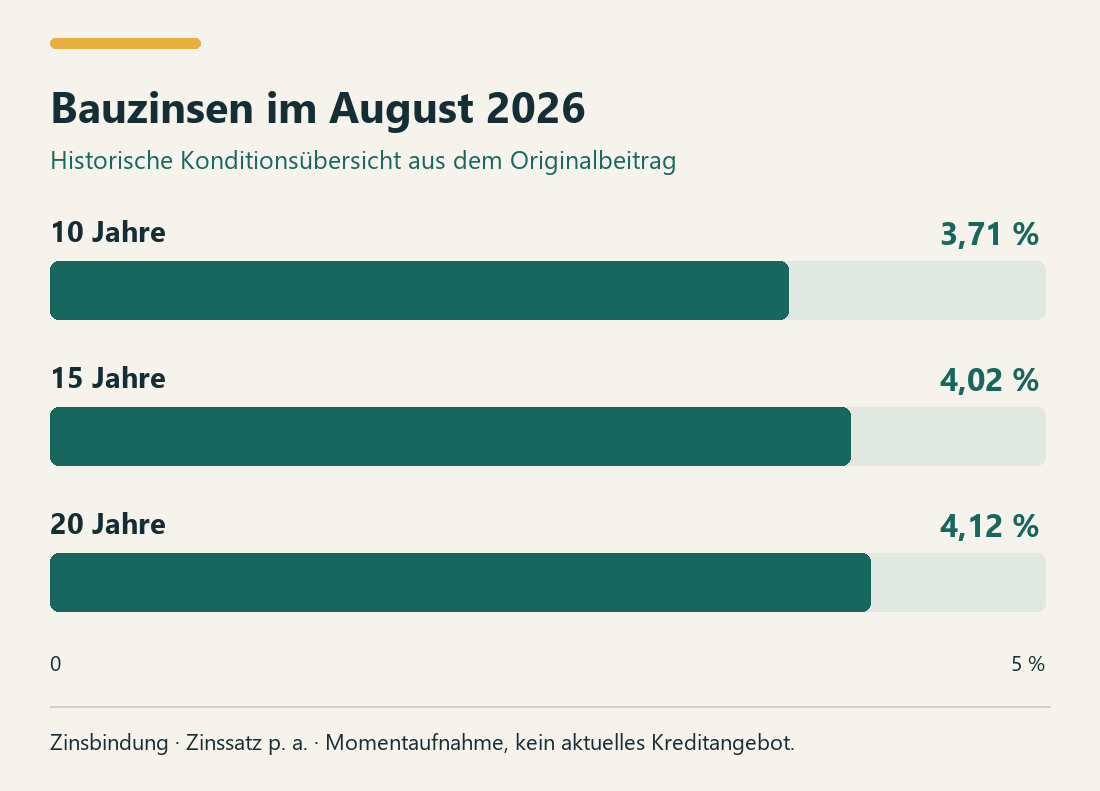
Die folgende Übersicht zeigt die im Originalbeitrag genannten Konditionen für 10, 15 und 20 Jahre Zinsbindung. Es handelt sich um eine historische Momentaufnahme aus August 2026, nicht um ein heutiges Kreditangebot.
Im August 2026 nennt der Beitrag 3,71 % für zehn Jahre, 4,02 % für 15 Jahre und 4,12 % für 20 Jahre Zinsbindung. Die Voraussetzungen für diese Top-Konditionen stehen am Ende des Beitrags.
Das Finanzierungsbeispiel im Überblick
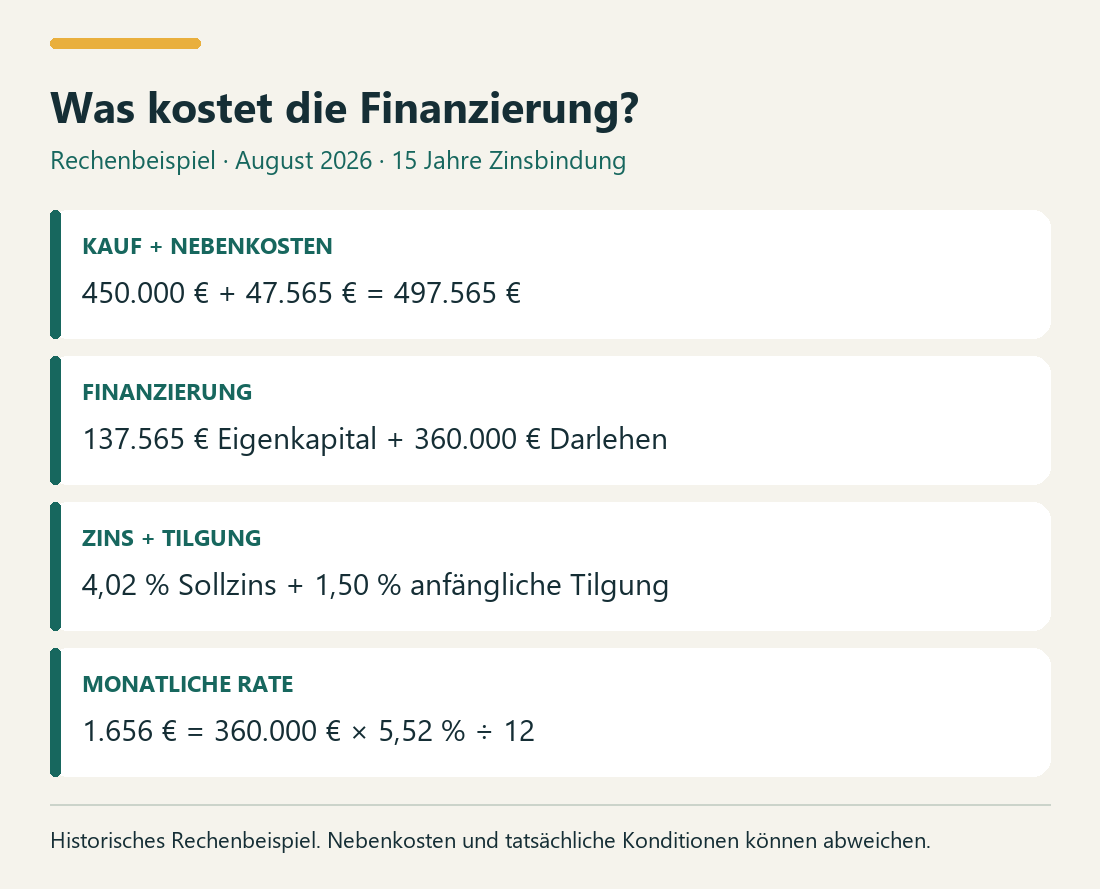
In unserem Beispiel kaufst Du für 450.000 €. Mit den typischen Kaufnebenkosten kommst Du auf Gesamtkosten von 497.565 €. Wenn Du 360.000 € finanzierst, brauchst Du dafür 137.565 € Eigenkapital (inkl. Nebenkosten). Bei 4,02 % Sollzins und 1,5 % Tilgung liegt die Rate bei rund 1.656 € pro Monat.
Natürlich hängt Deine tatsächliche Rate von mehreren Faktoren ab – z. B. Deiner Bonität, der Objektlage und Deiner Tilgungsstrategie. Wir helfen Dir gerne, Deine individuelle Finanzierung optimal aufzustellen.
#wircheckenschwäbisch
Wenn Du wissen willst, welche Bank für Dich aktuell wirklich die beste ist, vergleichen wir für Dich unabhängig die Angebote – und stimmen Laufzeit, Tilgung und mögliche Förderungen auf Deine Ziele ab.
Jetzt Zinscheck starten. Kontaktformular ausfüllen oder direkt anrufen – Dein albfinanz-Team ist für Dich da.
Wir ermöglichen Dir einen Bankenvergleich aus über 400 Kreditgebern, um so die besten Konditionen zu finden. Verpasse kein Zinsupdate auf unserem Blog, sowie weitere spannende Beiträge hier.
Melde dich gerne über unsere Terminseite oder direkt per Telefon unter 07121 381 1801.
Wenn dir dieses Zinsupdate gefällt, dann folge uns auf Instagram um kein Update zu verpassen.
Dein Team der albfinanz aus Reutlingen
*Disclaimer: Die genannten Zinssätze stellen Top-Konditionen dar und gelten nur bei sehr guter Bonität, einem Beleihungsauslauf bis maximal 80 %, sowie weiteren optimalen Voraussetzungen. Die tatsächlichen Konditionen können individuell abweichen. Alle Angaben sind unverbindlich und ohne Gewähr. Stand: August 2026.