

Für Unternehmen, Selbstständige und Freiberufler
Gewerbeversicherung
So schützen Sie Ihren Betrieb,
Ihre Werte und Ihre Verantwortung.
Ein Schaden beim Kunden, ein Brand im Lager oder ein Angriff auf Ihre IT: Unterschiedliche Risiken brauchen unterschiedliche Antworten.
Wir helfen Ihnen, die wichtigen Gewerbeversicherungen einzuordnen, bestehende Verträge zu prüfen und passende Angebote zu vergleichen. Als unabhängiger Versicherungsmakler beraten wir Ihren Betrieb – persönlich in Reutlingen und digital in ganz Deutschland.
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
01Gewerbeversicherung verstehen
Welche Versicherungen braucht ein Unternehmen?
Nicht jede Branche hat dieselben Risiken. Ein Handwerksbetrieb, eine Arztpraxis und ein Onlineshop benötigen unterschiedliche Schwerpunkte.
Ihr Betrieb ist mehr als die Summe seiner Verträge.
Gewerbeversicherung ist ein Oberbegriff für unterschiedliche Versicherungen rund um Ihr Unternehmen. Manche schützen vor Ansprüchen anderer, andere Ihre eigenen Sachwerte oder die finanziellen Folgen eines Stillstands.
Der erste Schritt ist deshalb einfach: Welche Schäden könnten Ihren Betrieb finanziell ernsthaft treffen – und welcher Schutz besteht bereits?
02Ihre Versicherungen im Überblick
Vom Risiko zur passenden Versicherung.
Wählen Sie das Thema, das Sie beschäftigt. Auf jeder Unterseite finden Sie Leistungen, Grenzen, Beispiele und die Details unserer Beratung.
Haftung und berufliche Verantwortung
Wenn andere Schadenersatz von Ihnen verlangen.
Betriebshaftpflicht
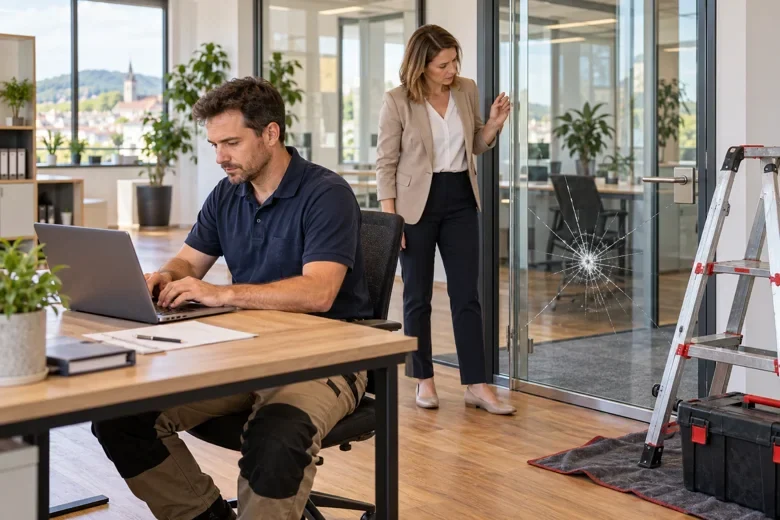
Ein Missgeschick schädigt einen Kunden.
Ansprüche wegen versicherter Personen- und Sachschäden sowie daraus folgender finanzieller Schäden prüfen, bezahlen oder abwehren.
Tätigkeiten, Bearbeitungsschäden und Versicherungssummen prüfen.
Betriebshaftpflicht ansehen ↗
Berufshaftpflicht
Ein beruflicher Fehler hat Folgen.
Schutz passend zu Ihrem Beruf – etwa bei einem Behandlungs- oder Planungsfehler. Welche Schadenarten versichert sind, hängt von Tätigkeit und Vertrag ab.
Berufliche Aufgaben, Schadenarten und gegebenenfalls Pflichtvorgaben klären.
Berufshaftpflicht ansehen ↗
Vermögensschadenhaftpflicht
Ein Fehler verursacht einen reinen Geldverlust.
Für versicherte finanzielle Schäden Dritter ohne vorausgehenden Personen- oder Sachschaden – etwa nach einem Fehler eines IT-Dienstleisters.
Kann Teil einer Berufshaftpflicht sein. Nicht automatisch zwei Verträge nötig.
Vermögensschadenhaftpflicht ansehen ↗Sachwerte und Betriebsablauf
Wenn Einrichtung, Technik oder Einnahmen betroffen sind.
Inhaltsversicherung
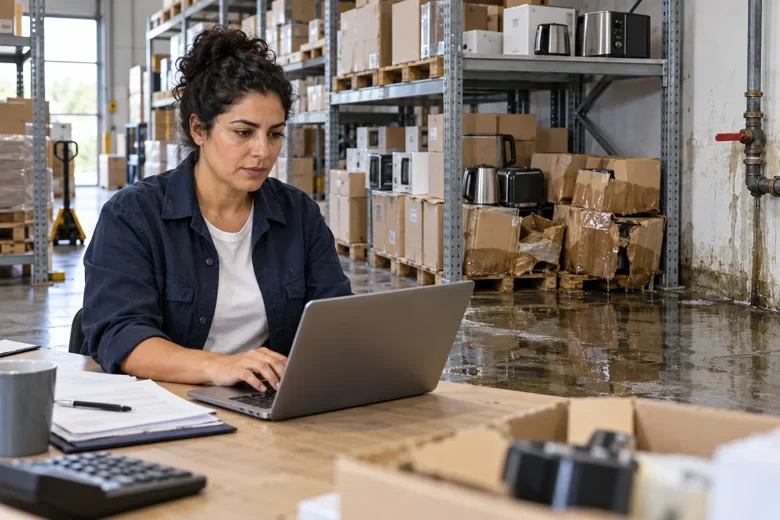
Ein Brand zerstört Einrichtung und Waren.
Betriebliche Einrichtung, Waren und Vorräte gegen die vereinbarten Gefahren absichern. Der passende Wert und Standort sind entscheidend.
Versicherungssumme, Naturgefahren und besondere Warenbestände prüfen.
Inhaltsversicherung ansehen ↗
Betriebsunterbrechungsversicherung
Der Betrieb steht still. Die Kosten laufen weiter.
Fortlaufende Kosten und entgangenen Betriebsgewinn nach einer versicherten Unterbrechung auffangen. Ursache, Summe und Haftzeit müssen passen.
Kleine, mittlere und große Betriebsunterbrechung verständlich vergleichen.
Betriebsunterbrechungsversicherung ansehen ↗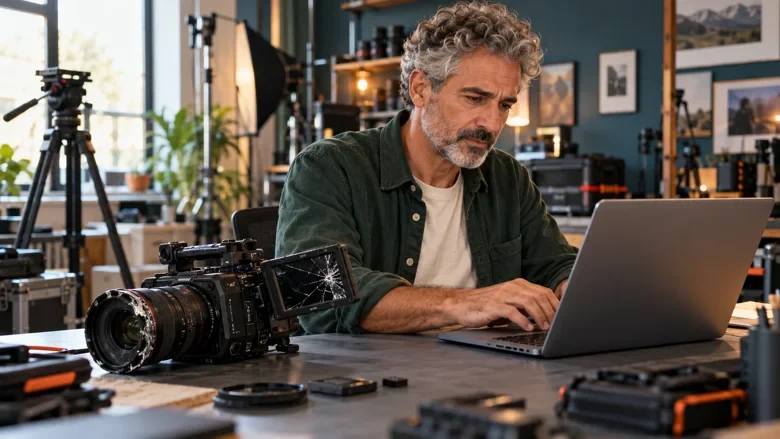
Elektronikversicherung
Ein Gerät fällt herunter – und die Arbeit aus.
Elektronische Geräte bei versicherten Schäden reparieren oder ersetzen. Mobile Nutzung, Daten und Ersatzgeräte gezielt berücksichtigen.
Einzel- oder Pauschaldeckung sowie Überschneidungen mit Inhaltsschutz prüfen.
Elektronikversicherung ansehen ↗Digitale Risiken und rechtliche Konflikte
Wenn Angriffe, Streit oder persönliche Haftung zum Thema werden.
Cyberversicherung
Ein Angriff legt Ihre Systeme lahm.
Bei versicherten Cybervorfällen können Krisenhilfe, Wiederherstellung, Ausfallfolgen und Haftungsansprüche abgesichert sein.
IT-Sicherheitsanforderungen und Notfallwege vor einem Vorfall klären.
Cyberversicherung ansehen ↗
Firmenrechtsschutzversicherung
Ein Streit braucht rechtliche Unterstützung.
Vereinbarte Kosten der Rechtsverfolgung oder Verteidigung absichern – zum Beispiel bei Streit mit Beschäftigten oder um Geschäftsräume.
Bausteine, Wartezeiten und ausgeschlossene Vertragsstreitigkeiten beachten.
Firmenrechtsschutzversicherung ansehen ↗
D&O-Versicherung
Eine Führungskraft wird persönlich in Anspruch genommen.
Versicherte Haftungsansprüche wegen Pflichtverletzungen von Geschäftsführern und anderen versicherten Organpersonen prüfen, regulieren oder abwehren.
Versicherte Personen, zeitliche Deckung und verfügbare Summe prüfen.
D&O-Versicherung ansehen ↗Weitere Risiken wie Gebäude, Fuhrpark, Maschinen oder die persönliche Absicherung der Inhaber und Mitarbeitenden gehören bei Bedarf ebenfalls in die Analyse. Diese Übersicht ist keine abschließende Liste.
03Viele Gesellschaften
Unabhängige Beratung zur Gewerbeversicherung.
Ihr Betrieb gibt die Richtung vor.
Als unabhängiger Versicherungsmakler sind wir nicht an das Angebot einer einzelnen Gesellschaft gebunden. Wir prüfen für Ihren Betrieb eine breite Auswahl an Versicherern und Verträgen – anhand Ihrer Anforderungen.
Unabhängig. Transparent. In Ihrem Interesse.


Anbieterbeispiele, keine Rangliste oder vollständige Marktabdeckung. Welche Gesellschaften und Tarife wir berücksichtigen, erläutern wir Ihnen. Eine eingeschränkte Auswahl legen wir offen.
Ihr Auftrag ist unser Ausgangspunkt
Wir klären Ihren Bedarf und vertreten Ihre Interessen im vereinbarten Beratungs- und Betreuungsauftrag. Eine Versicherungsagentur vermittelt dagegen im Auftrag eines oder mehrerer Versicherer.
Sie können unsere Empfehlung nachvollziehen
Wir erklären die Auswahl, wichtige Grenzen und die Vergütung. Unabhängig bedeutet nicht automatisch provisionsfrei – und nicht, dass jeder Tarif am Markt geprüft wurde.
04Vertragsqualität vergleichen
Was wir bei Gewerbeversicherungen vergleichen.
Ein günstiger Beitrag ist gut. Entscheidend ist, wie ein Vertrag auf die Risiken Ihres Betriebs antwortet.
Tätigkeiten und versicherte Risiken
Sind auch Nebenleistungen, neue Geschäftsfelder, Fremdgeräte und Auslandstätigkeiten richtig erfasst?
Bedingungen und Leistungsgrenzen
Welche Ursachen sind versichert? Wo gelten Ausschlüsse, Sublimits, Selbstbehalte, Wartezeiten oder Haftzeiten?
Beiträge und Gesamtkonzept
Wir vergleichen den Preis zusammen mit der Leistung. Bestehende Verträge beziehen wir ein, damit keine unnötigen Überschneidungen entstehen.
Veränderungen und Anschlussdeckung
Welche Anpassungen braucht Ihr Schutz bei Wachstum, neuen Werten oder einem Wechsel? Laufzeiten und zeitliche Deckung werden mitgeprüft.
Was kostet eine Gewerbeversicherung?
Es gibt keinen einheitlichen Paketpreis. Tätigkeit, Umsatz, Mitarbeitende, Sachwerte, gewünschte Deckung und Schadenverlauf beeinflussen die Beiträge. Wir stellen passende Angebote gegenüber, sobald wir Ihren Betrieb und Ihren Bedarf kennen.
Gewerbeversicherung prüfen lassen ↗05Gemeinsam mehr Möglichkeiten
Persönliche Beratung. Zusätzliche Möglichkeiten durch VEMA.
Als Teil der Maklergenossenschaft VEMA können wir für Ihren Betrieb besondere Deckungskonzepte, Klauseln und Konditionen prüfen. VEMA ergänzt unsere Möglichkeiten – die Empfehlung richten wir an Ihrem Bedarf aus.
Die Maklergenossenschaft an unserer Seite.
Besondere Deckungskonzepte
Je nach Sparte und Versicherer können zusätzliche Leistungen oder passendere Grenzen vereinbart werden – beispielsweise für mobile Technik oder besondere betriebliche Tätigkeiten.
Bestehenden Schutz weiterentwickeln
Wir prüfen Sonderkonditionen und mögliche Bestandsupdates. Mehr Leistung bei gleichem oder günstigerem Beitrag kann möglich sein; das ergibt erst der konkrete Vergleich.
Was bedeutet eine Besserstellungsklausel?
Eine solche Klausel kann nach ihren Bedingungen weitergehende Leistungen eines Vorvertrags berücksichtigen. Sie ist nicht automatisch in jedem Tarif enthalten. Geltungsbereich, Ausnahmen und erforderliche Nachweise müssen zum jeweiligen Konzept geprüft werden.
06Unser gemeinsamer Weg
So läuft Ihre Gewerbeversicherungsberatung ab.
Bringen Sie gern bestehende Policen, aktuelle Beiträge und eine kurze Beschreibung Ihrer Tätigkeit mit. Sie müssen die Fachbegriffe noch nicht kennen.
- 01
Ihren Betrieb kennenlernen
Tätigkeiten, Standorte, Umsätze, Mitarbeitende und Pläne gemeinsam erfassen.
- 02
Vorhandenen Schutz einordnen
Verträge, Werte und bisherige Schäden prüfen. Finanzielle Risiken priorisieren.
- 03
Möglichkeiten vergleichen
Anbieter, Leistungen, Grenzen und Beiträge zusammen betrachten.
- 04
Empfehlung erklären
Sie verstehen, warum eine Lösung zu Ihrem Betrieb passt, und entscheiden selbst.
- 05
Langfristig begleiten
Veränderungen aufgreifen, Unterlagen digital verfügbar machen und im Schadenfall unterstützen.
07Im Schadenfall begleitet
24/7 digital melden. Persönlich begleitet bleiben.
Ein Schaden stört Ihren Betrieb. Sie können ihn jederzeit digital einreichen; unsere persönliche Bearbeitung erfolgt zu unseren Servicezeiten.
Von der Meldung bis zur Entscheidung
Wir helfen beim Zusammenstellen der Unterlagen, begleiten Rückfragen und besprechen mit Ihnen die Entscheidung des Versicherers. Bei einer Ablehnung klären wir die Begründung und mögliche nächste Schritte.
Auf Wunsch kann eine spezialisierte Kanzlei rechtlich prüfen. Umfang und mögliche Kosten werden vor einer Beauftragung besprochen.
Unsere rechtliche Unterstützung kennenlernen ↗Bei akuten Cybervorfällen kann die Notfallhotline Ihres Versicherers entscheidend sein. Beachten Sie den vereinbarten Notfallweg; eine digitale Meldung bei uns ersetzt ihn nicht.
08Unser Beratungsziel
Mehr Freiheit
für das, was wirklich zählt.
Unser Ziel für Sie
Ihr Betrieb entwickelt sich. Ihr Schutz soll dazu passen.
Sie wissen, welche Risiken abgesichert sind, wo Grenzen bleiben und warum wir Ihre Lösung empfehlen. Verständlich erklärt und mit einem persönlichen Ansprechpartner.
09Ihre Fragen verständlich beantwortet
Häufige Fragen zur Gewerbeversicherung.
Für einen klaren Einstieg in die Beratung.
Welche Gewerbeversicherungen brauche ich wirklich?
Beginnen Sie mit Schäden, die Ihr Unternehmen finanziell nicht selbst tragen könnte. Haftungsrisiken, eigene Werte und mögliche Ausfallfolgen stehen häufig im Vordergrund. Tätigkeit, Branche und vorhandene Verträge entscheiden über die Auswahl.
Brauche ich alle neun Versicherungen aus der Übersicht?
Nein. Die Übersicht hilft bei der Orientierung. Manche Risiken sind für Ihren Betrieb weniger relevant, andere Bausteine bereits in bestehenden Verträgen enthalten. Wir stimmen die Deckungen aufeinander ab.
Was kostet eine Gewerbeversicherung?
Der Beitrag hängt von den gewählten Versicherungen und Ihrem Betriebsrisiko ab. Beispielsweise können Tätigkeit, Umsatz, Werte, Mitarbeitende, Selbstbehalte und Vorschäden eine Rolle spielen. Ein pauschaler Preis würde diese Unterschiede nicht abbilden.
Sind Berufshaftpflicht und Vermögensschadenhaftpflicht dasselbe?
Die Begriffe können sich überschneiden. Berufshaftpflicht beschreibt Schutz für berufliche Haftungsrisiken; eine Vermögensschadenhaftpflicht betrifft reine finanzielle Schäden ohne vorausgehenden Personen- oder Sachschaden. Je nach Beruf ist sie Teil der Berufshaftpflicht oder eine eigene Lösung.
Prüfen Sie auch unsere bestehenden Verträge?
Ja. Versicherungsscheine, Bedingungen, Nachträge und aktuelle Beiträge helfen dabei. Wir prüfen, ob Tätigkeiten, Werte und Grenzen noch passen und ob Lücken oder Überschneidungen bestehen.
Vergleichen Sie jeden Versicherer am Markt?
Unsere Beratung beruht auf einer breiten Auswahl. Das ist nicht automatisch ein lückenloser Vergleich aller Anbieter und Tarife. Wir erläutern die berücksichtigte Marktgrundlage und mögliche Einschränkungen.
Was bedeutet unabhängig – und wie werden Sie vergütet?
Wir vermitteln im Auftrag unserer Kunden und sind nicht an das Angebot einer einzelnen Gesellschaft gebunden. Versicherungsmakler werden häufig über eine im Beitrag enthaltene Courtage vergütet. Welche Vergütung und mögliche gesonderte Kosten konkret gelten, erläutern wir Ihnen vor einer Beauftragung.
Kann ich mich auch außerhalb von Reutlingen beraten lassen?
Ja. Wir beraten persönlich in Reutlingen und digital oder telefonisch in ganz Deutschland. Ihre Tätigkeit und die betrieblichen Risiken klären wir gemeinsam.
Was passiert, wenn der Versicherer nicht zahlt?
Wir besprechen die Begründung und unterstützen bei der weiteren Klärung. Eine rechtliche Prüfung kann auf Wunsch eine spezialisierte Kanzlei übernehmen. Eine Versicherungsleistung können wir nicht garantieren.
Was sollte ich bei Veränderungen im Betrieb melden?
Neue Tätigkeiten, Standorte, höhere Werte, neue Mitarbeitende oder veränderte IT können Auswirkungen auf Verträge haben. Sprechen Sie uns frühzeitig an und beachten Sie die jeweiligen vertraglichen Mitteilungspflichten.
10 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner
für Gewerbeversicherungen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen nicht schon alle Antworten kennen.
Beschreiben Sie uns Ihren Betrieb und Ihr Anliegen. Gemeinsam ordnen wir ein, was wichtig ist.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenOrientierung zu betrieblichen Versicherungsrisiken sowie gesetzliche Grundlagen unserer Maklerberatung.
Redaktioneller Stand: 4. Oktober 2026. Diese Übersicht ordnet Versicherungsbereiche ein. Maßgeblich sind die konkret vereinbarten Bedingungen; GDV-Muster sind unverbindlich.
- IHK Berlin: Versicherungen für Selbstständige und betriebliche Risiken ↗
- GDV: Musterbedingungen und Versicherungsbereiche ↗
- GDV: Private und gewerbliche Haftpflichtbedingungen ↗
- GDV: Sach- und Betriebsunterbrechungsbedingungen für Firmenkunden ↗
- GDV: Technische Versicherungen ↗
- GDV: Leistungen einer Cyberversicherung ↗
- VVG § 59: Versicherungsmakler und Versicherungsvertreter ↗
- VVG § 60: Beratungsgrundlage ↗
- VVG § 61: Beratungs- und Dokumentationspflichten ↗
Vertiefende fachliche Quellen und Vergleichsgrundlagen finden Sie auf den jeweiligen Themenseiten. Die gezeigten Schadenbeispiele und KI-Szenen sind illustrativ und keine dokumentierten Kundenfälle. Die Auswahl der neun Bereiche ist keine vollständige Bedarfsanalyse.