Kann ich meinen Dienst noch leisten?
Der Dienstherr entscheidet auf Grundlage einer medizinischen Begutachtung. Neben einer dauerhaften Dienstunfähigkeit werden auch andere Verwendungsmöglichkeiten oder eine begrenzte Dienstfähigkeit geprüft.

ARBEITSKRAFTABSICHERUNG FÜR BEAMTE
Ob auf Widerruf, auf Probe oder auf Lebenszeit: Wir prüfen, welche Absicherung zu Ihrem Status, Ihrer Versorgung und Ihrer Tätigkeit passt.
Verständliche DU-Klauseln, eine passende Rente und persönliche Unterstützung – vom ersten Vergleich bis zum Leistungsfall.
 Paul-Jakob Sendler & Versicherungsteam
01 DIENSTUNFÄHIGKEIT VERSTEHEN
Zwei Entscheidungen, die man kennen sollte: Ihr Dienstherr entscheidet über den Dienst. Ihr Versicherungsvertrag regelt die private Leistung.
Der Dienstherr entscheidet auf Grundlage einer medizinischen Begutachtung. Neben einer dauerhaften Dienstunfähigkeit werden auch andere Verwendungsmöglichkeiten oder eine begrenzte Dienstfähigkeit geprüft.
Eine BU prüft Berufsunfähigkeit nach ihren Bedingungen. Eine passende DU-Klausel kann die Entscheidung des Dienstherrn als Leistungsauslöser anerkennen. Wann genau sie greift, steht im Vertrag.
Hinter einer „Dienstunfähigkeitsversicherung“ steckt häufig eine Berufsunfähigkeitsversicherung mit ergänzender Dienstunfähigkeitsklausel. Sie benötigen deshalb nicht automatisch zwei getrennte Versicherungen.
Eine Lehrerin auf Probe kann ihren Dienst aus gesundheitlichen Gründen dauerhaft nicht mehr leisten. Kommt es zu einer Entlassung, hilft eine Klausel, die nur die Versetzung in den Ruhestand erfasst, möglicherweise nicht.
Deshalb prüfen wir vorher: Ist ihr Status eingeschlossen? Ist auch die Entlassung erfasst? Welche Nachweise verlangt der Versicherer?
Berufsunfähigkeit und die BU-Grundabsicherung verstehen ↗02 DIENSTUNFÄHIGKEIT VERSTEHEN
Wählen Sie Ihre Situation. Sie sehen direkt, welche drei Punkte wir besonders prüfen würden.
Angestellt im öffentlichen Dienst oder ehrenamtlich tätig? Allein die Tätigkeit macht Sie nicht zum Beamten. Prüfen Sie Ihre Berufsunfähigkeitsabsicherung passend zum tatsächlichen Beschäftigungsverhältnis.
Bringen Sie vorhandene Verträge und – soweit verfügbar – eine Versorgungsauskunft mit. Im ersten Gespräch klären wir Ihren Bedarf und die nächsten Schritte.
03 DIENSTUNFÄHIGKEIT VERSTEHEN
„Dienstunfähigkeit mitversichert“ allein reicht als Qualitätsmerkmal nicht. Diese Fragen gehören in jeden Vergleich.
Eine häufig als „echt“ bezeichnete DU-Klausel erkennt die bedingungsgemäße Entscheidung des Dienstherrn an, ohne zusätzlich einen eigenständigen BU-Nachweis zu verlangen. Welche Voraussetzungen bleiben, prüfen wir im Wortlaut.
Eine „vollständige“ Klausel soll nicht nur den Ruhestand, sondern auch die Entlassung wegen Dienstunfähigkeit erfassen. Für Beamte auf Widerruf und auf Probe ist das besonders wichtig.
Nicht mehr im Vollzugs- oder Einsatzdienst arbeiten zu können, ist nicht automatisch allgemeine Dienstunfähigkeit. Besondere Klauseln können helfen – mit eigenen Auslösern und Grenzen.
Eine reduzierte Dienstzeit kann auch das Einkommen verändern. Prüfen Sie, ob eine anteilige Rente vereinbart werden kann und ab welcher Einschränkung sie gezahlt wird.
Statuswechsel, Familie oder höhere Besoldung: Erhöhungsmöglichkeiten ohne erneute Gesundheitsprüfung können wichtig sein. Auslöser, Fristen und Höchstgrenzen unterscheiden sich.
Nicht nur der Beginn zählt. Nachprüfung, Rückkehr in den Dienst, spätere Berufstätigkeit, zeitliche Begrenzungen und das vereinbarte Endalter gehören ebenfalls auf die Prüfliste.
„Echt“ betrifft die Anerkennung der Dienstherrenentscheidung. „Vollständig“ betrifft insbesondere den erfassten Status und die Entlassung. Verlassen Sie sich deshalb auf die Bedingungen – nicht allein auf eine werbliche Bezeichnung.
04 DIENSTUNFÄHIGKEIT VERSTEHEN
Die passende Höhe ergibt sich aus Ihren Ausgaben und Ihrer tatsächlichen Versorgung. Wir ordnen beides mit Ihnen ein und machen die Lücke verständlich.
Wohnen, Familie, Kredite und Alltag. Denken Sie auch an Kranken- und Pflegeversicherung sowie den weiteren Aufbau Ihrer Altersvorsorge.
Auskunft des Dienstherrn für den konkreten DU-Fall, bestehende private Renten und andere belastbare Einnahmen. Ruhegehalt und Nettobetrag sind nicht dasselbe.
Wir stellen den Bedarf den zu erwartenden verfügbaren Einnahmen gegenüber. Daraus leiten wir eine passende private Rente und Laufzeit ab.
2.300 €monatlicher Bedarf
−1.500 €angenommene verfügbare Versorgung
=800 €monatliche Lücke
Frei gewählte Rechenwerte, keine durchschnittliche Beamtenversorgung und keine Leistungszusage. Ihre individuelle Versorgung wird im Gespräch geprüft.
Beitrag und Versicherbarkeit hängen unter anderem von Eintrittsalter, Gesundheitsangaben, Tätigkeit, Rentenhöhe, Laufzeit und Klauseln ab. Ein niedriger Preis hilft wenig, wenn die entscheidende Situation nicht versichert ist.
Wir prüfen Ihre Versorgungslücke und gleichen bestehende Verträge ab, bevor wir eine Rentenhöhe empfehlen.
05 DIENSTUNFÄHIGKEIT VERSTEHEN
Ein sinnvoller Vergleich zeigt nicht nur den Beitrag, sondern auch, wann und wie lange der Vertrag tatsächlich leistet.
Der Auszug zeigt Monatsbeiträge, den ausgewiesenen Maximalbeitrag und eine garantierte Rente von 1.500 € im Monat.
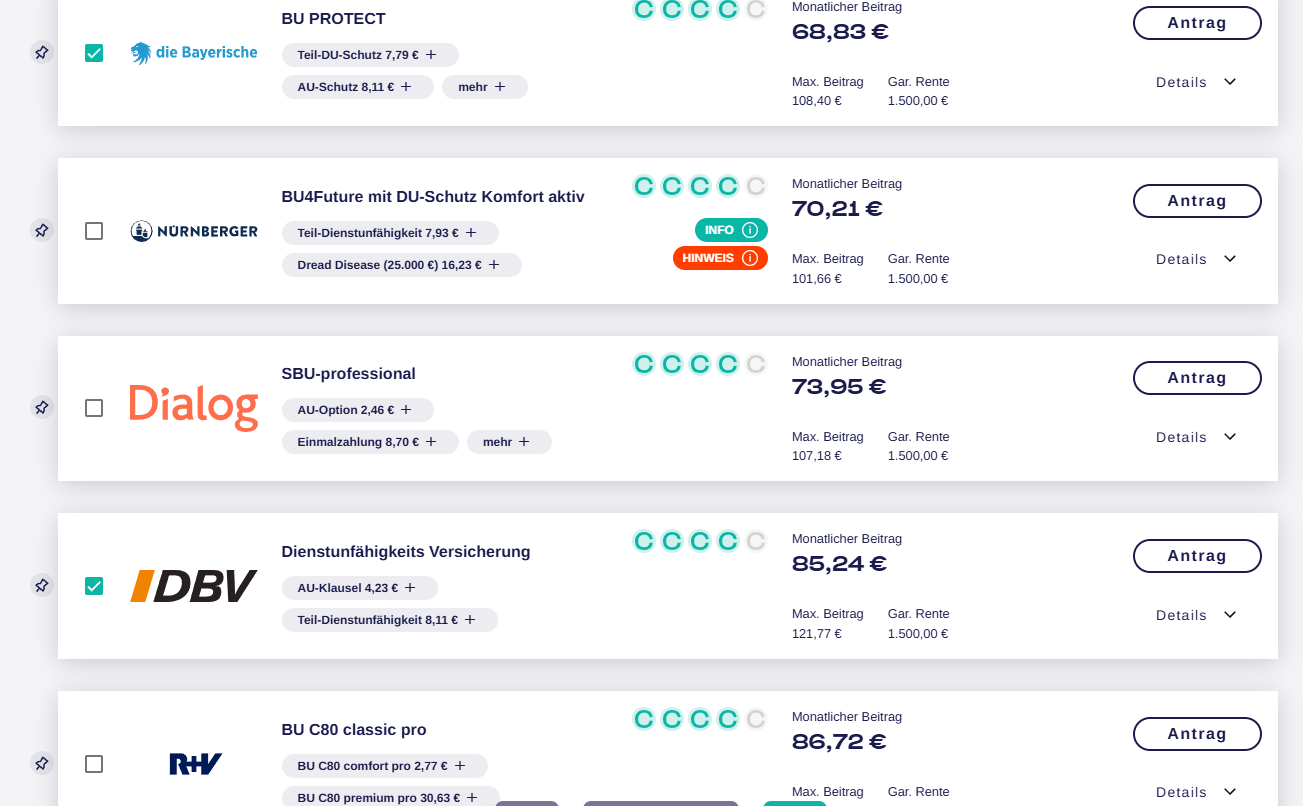
Mit „+“ gekennzeichnete Zusatzbausteine sind mögliche Ergänzungen. Sie sind nicht automatisch im angezeigten Grundbeitrag enthalten.
Der 15-seitige Vergleich stellt die Bayerische, DBV und Allianz gegenüber – von BU-Leistungen bis zu den DU-Klauseln.
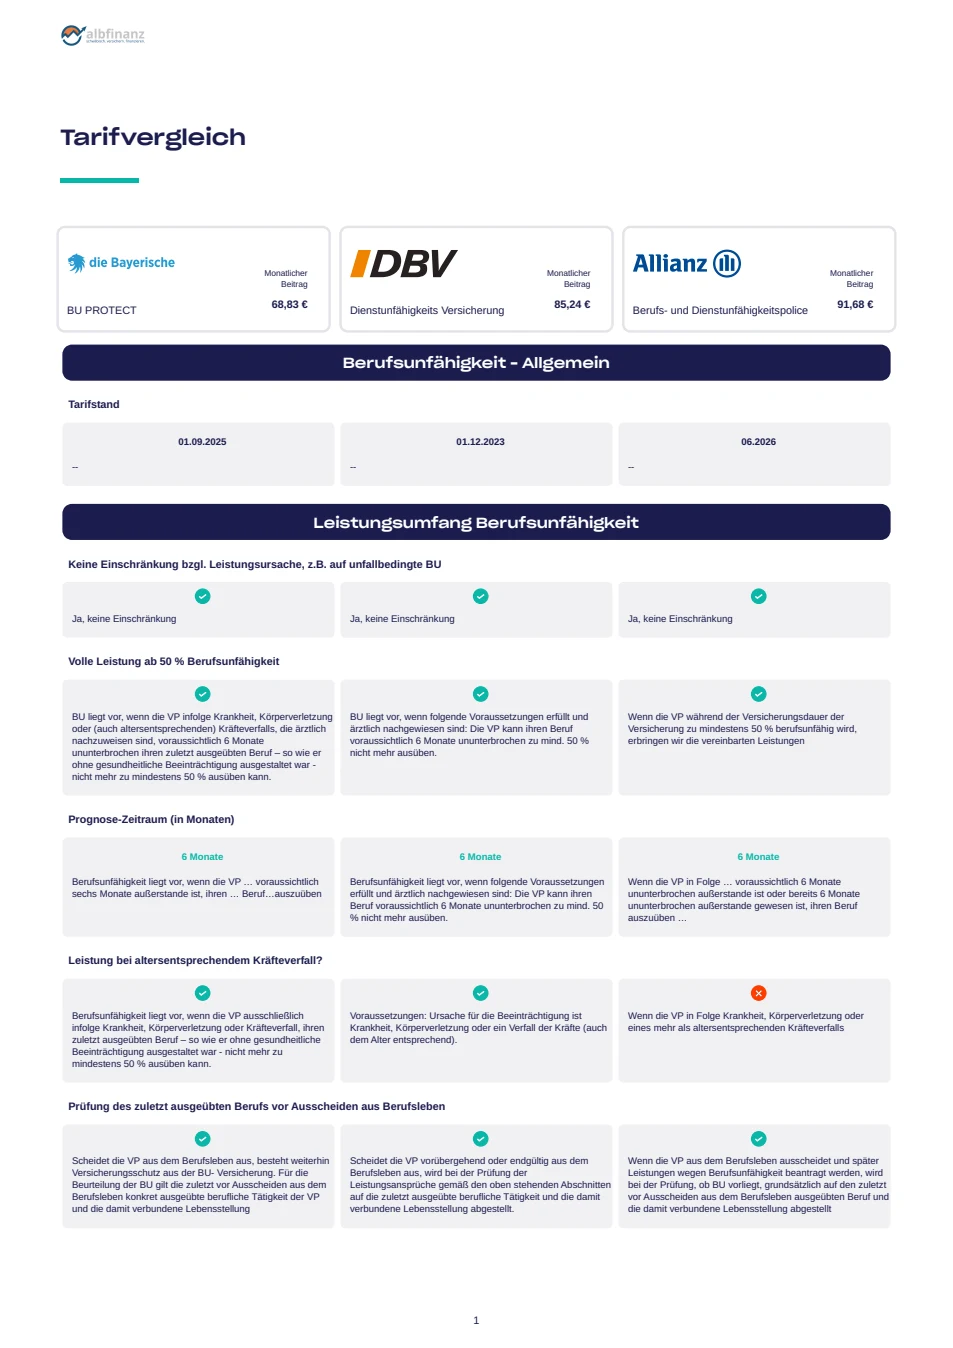
Beispielunterlagen vom 14. Oktober 2026. Berechnungsbild und PDF zeigen unterschiedliche Ausschnitte der Auswahl. Ihr persönlicher Beitrag hängt unter anderem von Alter, Tätigkeit, Beamtenstatus, Laufzeit, Gesundheit und gewählten Bausteinen ab. Diese Angaben sind im gezeigten Auszug nicht vollständig enthalten; wir berechnen Ihren Schutz passend zu Ihrer Situation.
Im vorliegenden PDF ist Teil-Dienstunfähigkeit bei allen drei verglichenen Varianten mit „Nein“ ausgewiesen. Im Berechnungsbild erscheinen teilweise zusätzliche Optionen. Deshalb prüfen wir immer die tatsächlich gewählte Variante und ihre Klauseln zusammen.
Status, Tätigkeit, Rentenhöhe und Laufzeit müssen zusammenpassen, damit Beiträge vergleichbar sind.
Anerkennung, Entlassung, besondere oder begrenzte DU, Nachprüfung und Leistungsdauer sichtbar vergleichen.
Ein Musterangebot ersetzt keine individuelle Risikoprüfung. Ausschlüsse oder Zuschläge können den Vergleich verändern.
Sie haben bereits eine BU oder eine DU-Absicherung? Wir schauen auf den heutigen Schutz und mögliche Lücken.
06 DIENSTUNFÄHIGKEIT VERSTEHEN
Gesundheitsangaben und Vertragsdetails verdienen Sorgfalt. Wir gehen den Weg mit Ihnen.
Status, Dienstherr, konkrete Tätigkeit und vorhandene Versorgung klären. Dazu bestehende Versicherungen und Ihren monatlichen Bedarf erfassen.
Die gestellten Fragen wahrheitsgemäß und vollständig für die jeweils abgefragten Zeiträume beantworten. Bei Bedarf Behandlungsunterlagen einsehen und eine anonyme Risikovoranfrage prüfen.
Klauseln, Rente, Endalter und mögliche Ausschlüsse vergleichen. Erst nach einer verbindlichen Annahme über Änderungen am bestehenden Schutz entscheiden.
Sie müssen weder Klauseln auswendig lernen noch Ihren Bedarf allein berechnen. Wir übersetzen die Bedingungen und zeigen, welche Unterschiede für Sie entscheidend sind.
Mehr zur Vorbereitung der Gesundheitsprüfung ↗07 DIENSTUNFÄHIGKEIT VERSTEHEN
Eine Dienstherrenentscheidung, medizinische Unterlagen und Versicherungsfragen können gleichzeitig auf Sie zukommen. Wir helfen, die Schritte zu ordnen.
Wir besprechen mit Ihnen, welche Angaben und Nachweise der Versicherer für den Antrag benötigt. Dazu können der Bescheid und weitere Unterlagen gehören.
Wir unterstützen bei der Kommunikation mit dem Versicherer und behalten Rückfragen und Fristen im Blick. Über den Leistungsanspruch entscheidet der Versicherer nach dem Vertrag.
Wird eine rechtliche oder medizinische Klärung nötig, sprechen wir mit Ihnen über passende nächste Anlaufstellen. Kosten und Umfang zusätzlicher Hilfe werden vorher geklärt.
Der Dienstherr entscheidet über Ihren dienstrechtlichen Status und die zuständige Stelle über Ihre Versorgung. Die private Rente richtet sich nach dem Versicherungsvertrag. Ein Bescheid ist deshalb ein wichtiger Nachweis – aber kein pauschales Zahlungsversprechen für jeden Vertrag.
Lassen Sie uns Ihren Vertrag und die nächsten Schritte gemeinsam anschauen.
08 DIENSTUNFÄHIGKEIT VERSTEHEN
Die wichtigsten Antworten zur Einordnung. Im persönlichen Gespräch prüfen wir Ihren konkreten Fall.
Meist nicht. Häufig ist die DU-Klausel Bestandteil einer Berufsunfähigkeitsversicherung. Wichtig ist, dass sowohl die Klausel für den Dienst als auch der BU-Schutz für eine mögliche spätere Tätigkeit zu Ihnen passen.
Das lässt sich nicht pauschal bejahen. Status, Ursache, Dienstherr und gesetzliche Regelungen sind entscheidend. Besonders bei Entlassung sollten Sie Ansprüche konkret klären; eine Nachversicherung führt nicht automatisch zu einer sofortigen Erwerbsminderungsrente.
Ein möglicher Anspruch auf Ruhegehalt bedeutet nicht, dass alle laufenden Ausgaben gedeckt sind. Dienstzeit, Wartezeit und mögliche Abschläge beeinflussen die Versorgung. Eine Auskunft für den konkreten DU-Fall ist die bessere Grundlage als eine pauschale Prozentzahl.
Nein. Eine Arbeitsunfähigkeit, die dienstrechtliche Feststellung von Dienstunfähigkeit und die Leistungsvoraussetzungen einer privaten Versicherung sind unterschiedliche Sachverhalte. Auch eine gegebenenfalls vereinbarte AU-Leistung hat eigene Bedingungen.
Vor einer Versetzung in den Ruhestand kann zu prüfen sein, ob ein anderer geeigneter Dienst möglich ist. Gerade bei Polizei und Feuerwehr kann die Einsatzfähigkeit eingeschränkt sein, obwohl andere Aufgaben noch möglich sind. Das Zusammenspiel mit einer besonderen DU-Klausel muss im Vertrag geprüft werden.
Dann kommt es besonders auf die BU-Grundabsicherung an. Prüfen Sie, wie der neue Beruf erfasst wird, welche Mitteilungen erforderlich sind und ob Rentenhöhe und Laufzeit noch passen. Kündigen Sie den bestehenden Schutz nicht vorschnell.
Das hängt vom Einzelfall und der Risikoprüfung ab. Möglich sind Annahme, Zuschlag, Ausschluss oder Ablehnung. Eine sorgfältig vorbereitete anonyme Risikovoranfrage kann vor einem Antrag helfen, die Möglichkeiten einzuordnen.
Soweit vorhanden: bestehende Police mit Bedingungen, Status und Tätigkeit, eine Versorgungsauskunft und einen groben Überblick über Ihre monatlichen Ausgaben. Sensible Gesundheitsunterlagen besprechen wir über einen geeigneten sicheren Weg – sie gehören nicht in eine gewöhnliche Terminanfrage.
09 DIENSTUNFÄHIGKEIT VERSTEHEN
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
Persönliche Erfahrungen mit der Beratung bei albfinanz.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWir klären Ihren Status, Ihre vorhandene Versorgung und den passenden nächsten Schritt. Sie brauchen dafür keinen fertigen Plan.
Dienstunfähigkeit, begrenzte Dienstfähigkeit und Beamte auf Probe; jeweils mit den einschlägigen Landesregelungen zu lesen.
Dienstunfähigkeit, begrenzte Dienstfähigkeit und Probe im Bundesdienst.
Entstehung des Ruhegehaltsanspruchs im Bundesrecht; keine pauschale individuelle Nettoversorgung.
Gesetzliche Einordnung der Berufsunfähigkeitsversicherung; konkrete DU-Leistung folgt der vereinbarten Klausel.
Dienstunfähigkeit bei Berufssoldaten; kein automatischer Gleichlauf mit Beamtenklauseln.
Entlassung von Soldaten auf Zeit bei Dienstunfähigkeit.
Besondere Polizeidienstfähigkeit im Bundesbereich; andere Dienstherren gesondert prüfen.
Entscheidung vom 10.04.2024 zur Abgrenzung allgemeiner und besonderer Dienstfähigkeit im konkreten Feuerwehrfall.
Öffentlich zugänglicher Einstieg zur Nachweiserleichterung einer echten DU-Klausel; Mitgliederteil nicht als Grundlage verwendet.
Bedarf, Vertragsprüfung und Gesundheitsfragen zur BU-Grundabsicherung.
Stand: 13. Oktober 2026. Allgemeine Orientierung; für Beamte ist der jeweilige Dienstherr mit dem anwendbaren Bundes- oder Landesrecht entscheidend. Soldaten haben eigene Rechtsgrundlagen. Unsere Statusauswahl ist eine Prüfhilfe, keine Anspruchsberechnung.
Das Zahlenbeispiel verwendet frei gewählte Monatsbeträge (2.300 € − 1.500 € = 800 €). Es enthält weder eine statistische Versorgungsquote noch ein konkretes Tarifangebot. Die Bildszenen sind KI-gestaltet. Die Vergleichsunterlagen und der Berechnungsauszug wurden am 14. Oktober 2026 ergänzt. Sie zeigen ausgewählte Beispielvarianten, keine vollständige Marktübersicht und kein persönliches Angebot. Die jeweilige Berechnungsgrundlage und die tatsächlich gewählten Zusatzbausteine sind individuell zu prüfen.
Bei der Auswahl eines Vertrags sind dessen aktuelle Versicherungsbedingungen, individuelle Annahme und vereinbarte Leistungen maßgeblich.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen