Was kommt regelmäßig rein?
Gesetzliche Rente, Betriebs- und Privatrenten, Versorgungswerk oder Mieteinnahmen: Ab wann, wie lange und was bleibt nach Abzügen?

Heute gut leben. Morgen gut vorbereitet sein.
Sie haben schon einiges aufgebaut. Jetzt bringen wir Rente, Depot, Immobilien und Absicherung zusammen – damit aus Ihrem Vermögen ein verständlicher Plan für die Jahre vor und nach dem Ruhestand wird.
Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Finanzen – und die Menschen, die Ihnen wichtig sind.
01Ihr nächster Lebensabschnitt
Wählen Sie, wo Sie gerade stehen. Sie sehen drei passende nächste Schritte – ohne vorher Zahlen zusammentragen zu müssen.
Ihre nächsten Schritte
Ihre Auswahl passt diese Orientierung an. Alle Themen bleiben darunter zugänglich.
02Erst das Ganze überblicken
Eine Rentenzahl allein beantwortet das noch nicht. Wir führen Ihre Einnahmen, Ihr Vermögen und Ihre Wünsche zusammen – für Sie allein oder gemeinsam als Paar.
Gesetzliche Rente, Betriebs- und Privatrenten, Versorgungswerk oder Mieteinnahmen: Ab wann, wie lange und was bleibt nach Abzügen?
Konten, ETFs und Fonds, Versicherungswerte, Immobilien und Darlehen. Verfügbares Geld und gebundenes Vermögen getrennt erfassen.
Wohnen, Alltag, Gesundheit, Reisen und Rücklagen. Bei Paaren auch prüfen, was bleibt, wenn eine Person früher aufhört oder allein zurückbleibt.
Ein einfaches Beispiel
Beispielbeträge in heutiger Kaufkraft, monatlich nach Steuern und Sozialabgaben.
Das sind keine Durchschnittswerte. Ihren persönlichen Bedarf, Inflation und die Entwicklung der Einnahmen planen wir gemeinsam.
Ihre Renteninformation beziehungsweise Rentenauskunft und die Standmitteilungen Ihrer Verträge sind ein guter Anfang. Ab 55 verschickt die Deutsche Rentenversicherung bei mindestens fünf Beitragsjahren alle drei Jahre eine ausführliche Rentenauskunft. Prüfen Sie auch den Versicherungsverlauf auf Lücken.
Die Digitale Rentenübersicht bündelt viele Vorsorgeansprüche. Sie zeigt aber keine persönliche Nettolücke und berücksichtigt in den angezeigten Werten keine Inflation. Konten, Immobilien und frei verfügbare Depots ergänzen Sie separat. Bereits laufende Rentenzahlungen werden dort nicht mehr angezeigt – dafür nehmen Sie Ihre Bescheide.
Zur Digitalen RentenübersichtArbeitsende und Rentenbeginn müssen nicht auf denselben Tag fallen. Für die Zwischenzeit brauchen Sie Geld für Ihren Alltag und die Krankenversicherung. Prüfen Sie mit der Deutschen Rentenversicherung, welche Rentenart und welcher Beginn für Sie möglich sind.
Bei einer vorzeitigen Altersrente mit Abschlägen beträgt die Kürzung grundsätzlich 0,3 Prozent je vorgezogenem Monat – dauerhaft. Unter Voraussetzungen sind ab 50 besondere Ausgleichszahlungen möglich. Erst die individuelle Auskunft und anschließend Liquidität, Steuern und Alternativen vergleichen.
Bringen Sie Ihre Fragen und vorhandenen Unterlagen mit. Wir zeigen Ihnen, was schon zusammenpasst und welche Angaben noch fehlen.
03Ihr Geld hat mehr als einen Zeithorizont
Ein Teil Ihres Geldes wird bald gebraucht. Ein anderer kann noch viele Jahre angelegt bleiben. Deshalb ordnen wir Ihr Vermögen nach seinem Zweck, nicht allein nach Ihrem Alter.
Für laufende Ergänzungen, Unvorhergesehenes und fest geplante Ausgaben. Tagesgeld oder passende Geldmarktanlagen können eine Rolle spielen.
Reserve sinnvoll anlegen ↓Reise, neues Auto oder Umbau: Termin und benötigter Betrag bestimmen die Anlage. Zins- oder Mischbausteine nur passend zu Risiko und Verfügbarkeit wählen.
Wohnen im Ruhestand mitdenken ↓Ein langfristig entbehrlicher Anteil kann in breit gestreuten Aktien-ETFs oder Fonds bleiben. Das eröffnet Chancen, verlangt aber Spielraum für längere Verluste.
ETF- & InvestmentberatungTagesgeld ist eine Bankeinlage. Aktionszinsen können auslaufen; den jeweiligen Einlagenschutz berücksichtigen. Geldmarktfonds und Geldmarkt-ETFs sind Wertpapieranlagen, die sich am kurzfristigen Zinsumfeld orientieren können. Kosten, Wertschwankungen und die Zeit zwischen Verkauf und Auszahlung gehören in den Vergleich.
Wir prüfen Verfügbarkeit, Anlageform und Kosten zusammen. Für unmittelbar anstehende Zahlungen halten Sie einen direkt verfügbaren Kontobetrag bereit.
Eine starre Altersformel hilft wenig. Entscheidend ist, wie viel Ihrer Ausgaben durch regelmäßige Einnahmen gedeckt ist, wann Sie Geld benötigen und welche Verluste Sie tragen können.
Für Aktien braucht es einen langen, flexiblen Zeitraum – häufig 10 bis 15 Jahre oder mehr. Auch dann sind Gewinne nicht garantiert. Ein fester Auszahlungsbedarf gehört deshalb nicht vollständig in Aktien.
04Vom Vermögen zum verfügbaren Geld
Wir legen fest, welchen Betrag Sie benötigen, wie lange Ihr Vermögen reichen soll und was für später oder Ihre Angehörigen erhalten bleiben soll.
So kann eine Entnahmeplanung funktionieren
Die vereinbarte Aufteilung regelmäßig prüfen. Den Puffer durch geplante Verkäufe oder verfügbare Erträge nachfüllen.
Geld für die nächsten Auszahlungen verfügbar halten. Wie viel, legen wir passend zu Ihrem Bedarf fest.
Die vereinbarte Auszahlung ergänzt Ihre Rente auf Ihrem Konto. Höhe und Tragfähigkeit regelmäßig prüfen.
Das ist ein Planungsprinzip: Verkäufe, Puffer und Auszahlung werden bewusst aufeinander abgestimmt.
Wenn Sie bei gefallenen Kursen Geld entnehmen, müssen Sie dafür mehr Anteile verkaufen. Diese Anteile fehlen bei einer späteren Erholung. Die Reihenfolge von Gewinnen und Verlusten macht deshalb einen Unterschied.
Reines Rechenbeispiel: 100.000 € zu Beginn, nach jedem der zwei Jahre 10.000 € Entnahme. Ohne Entnahmen wären beide Reihenfolgen bei 96.000 €. Keine historischen Kurse oder Prognose; Steuern, Kosten und Inflation sind hier nicht eingerechnet.
Ausgangspunkt ist die regelmäßige Entnahme aus Ihrem Vermögen – nicht automatisch Ihr gesamtes früheres Einkommen. Zusätzlich berücksichtigen wir Sonderausgaben, andere Rücklagen und Ihre Flexibilität.
Beispiel: 600 € monatliche Ergänzung ergeben für 24 Monate 14.400 €. Das illustriert nur den Rechenweg. Zwei Jahre Puffer sind keine allgemeine Empfehlung und überbrücken nicht jede Börsenkrise. Seine Größe und das Wiederauffüllen gehören in Ihren persönlichen Plan.
Ein Depot ermöglicht flexible Entnahmen und verbleibendes Vermögen kann weitergegeben werden. Dafür tragen Sie Anlage- und Laufzeitrisiken; das Kapital kann aufgebraucht werden.
Eine private Rentenversicherung kann einen vertraglich vereinbarten Teil lebenslang absichern. Dafür prüfen wir Kosten, Garantien, Verfügbarkeit, Hinterbliebenenschutz und die Kaufkraft der Rente. Beides kann sich ergänzen – die Entscheidung beginnt mit Ihrem Bedarf.
Altersvorsorge und ihre BausteineWir besprechen Auszahlung, Puffer und langfristige Anlage zusammen – einschließlich schwacher Marktphasen und der Frage, wie lange Ihr Geld reichen soll.
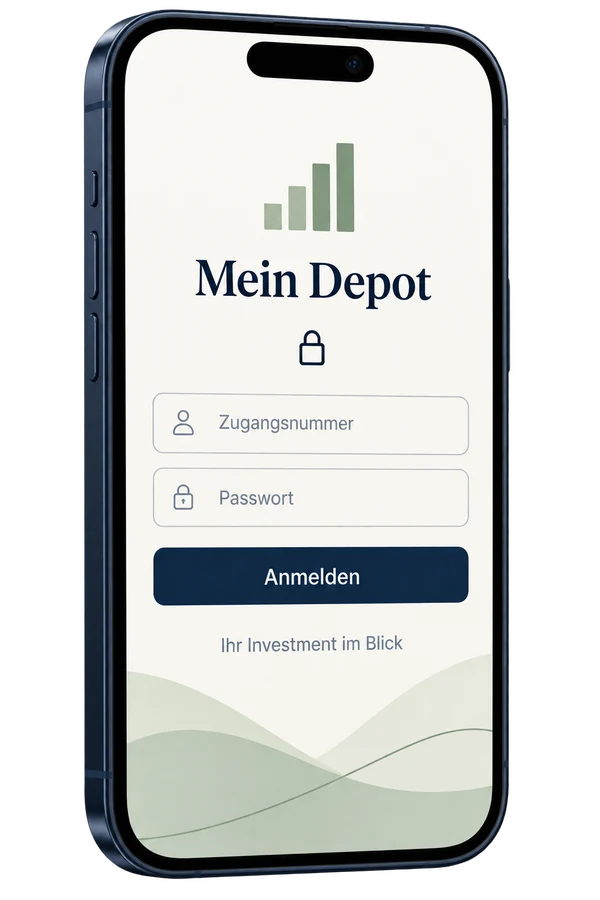
Ihr Online-Depot
Mit albfinanz behalten Sie Ihre Anlagen sowie Spar- und Entnahmepläne digital im Blick. Zu Hause und unterwegs – mit Ihrem persönlichen Ansprechpartner an Ihrer Seite.
Ihr Depot wird bei der FNZ Bank geführt. albfinanz begleitet Sie bei der Auswahl und Planung Ihrer Anlagen sowie der vereinbarten Betreuung. Auf unserer Service-Seite erklären wir Ihnen den Online-Zugang und die passende App.
05Bestehendes gezielt weiterdenken
Der Ruhestand verändert Ihren Bedarf. Wir prüfen, was weiter wichtig ist, was angepasst werden sollte und was möglicherweise nicht mehr gebraucht wird.
Gesundheit & Pflege
Was kostet Ihre Krankenversicherung später? Welche Pflegekosten könnten Sie selbst tragen? Diese Beträge beeinflussen Ihren finanziellen Spielraum.
Was genau sollte ich prüfen? ↓Alte Vorsorgeverträge
Garantien, Kosten, Rentenfaktoren, Auszahlungsrechte und steuerliche Folgen ansehen, bevor Sie kündigen oder zwischen Kapital und Rente wählen.
Worauf kommt es an? ↓Die Pflichtmitgliedschaft in der Krankenversicherung der Rentner (KVdR) setzt bestimmte Vorversicherungszeiten voraus. In der freiwilligen gesetzlichen Versicherung können zusätzlich etwa Miet- und Kapitaleinkünfte für Beiträge relevant sein. In der PKV hängt der Beitrag nicht vom späteren Einkommen ab.
Vor dem Ruhestand Versicherungsstatus, mögliche Zuschüsse sowie Kranken- und Pflegebeiträge klären. Bei der PKV bestehende Tarifmöglichkeiten prüfen, bevor ein Anbieterwechsel erwogen wird.
Krankenversicherung genauer ansehenFordern Sie aktuelle Werte zu Fortführung, Beitragsfreistellung, Rückkauf, Ablaufleistung und Rente an. Garantierte und unverbindliche Angaben auseinanderhalten. Auch Wahlfristen, Zusatzversicherungen, Begünstigte und steuerliche Besonderheiten gehören dazu.
Ein alter Vertrag ist nicht allein wegen seines Alters gut oder schlecht. Wir vergleichen, welchen Beitrag er zu Ihrem heutigen Plan leistet, bevor Sie sich festlegen.
Private Altersvorsorge vertiefenBis zum Arbeitsende: Eine BU nicht allein deshalb kündigen, weil die Rente näher rückt. Entscheidend ist, ob Sie den möglichen Einkommensausfall tragen könnten.
Für Angehörige: Todesfallschutz mit Darlehen, finanziellen Abhängigkeiten und vorhandenem Vermögen abgleichen. Auch die Situation des überlebenden Partners planen.
Im Alltag: Privathaftpflicht, Hausrat und gegebenenfalls Wohngebäudeversicherung bleiben bedarfsbezogene Themen. Nutzung, Werte und Tarifbedingungen regelmäßig ansehen.
Versicherungsthemen im ÜberblickDie gesetzliche Pflegeversicherung übernimmt nur einen Teil der Kosten. Besprechen Sie, welche Eigenanteile aus laufenden Einnahmen und Vermögen tragbar wären und ob eine zusätzliche Absicherung zu Ihnen passt. Ihre Beiträge müssen auch später bezahlbar bleiben.
Pflegeversicherung: Arten und Leistungen vergleichen ↗
Bank- und Depotvollmachten sowie die gewünschten Begünstigten ebenfalls rechtzeitig klären. Rechtliche Vorsorgedokumente und Nachlassgestaltung gehören zur dafür qualifizierten Beratung.
Restdarlehen, laufende Eigentümerkosten, Instandhaltung und einen möglichen altersgerechten Umbau einplanen. Mieteinnahmen nach Kosten und mit Spielraum für Leerstand betrachten.
Wenn sehr viel Vermögen im Haus steckt, vergleichen wir Ihre Möglichkeiten für mehr Liquidität. Vor einem Teilverkauf oder einer Verrentung sind insbesondere laufende Entgelte, Instandhaltungspflichten und langfristige Vertragsfolgen zu prüfen.
Immobilie und Rücklagen weiterplanenAuch bestehende Versicherungen anderer Anbieter können in die vereinbarte Betreuung einbezogen werden. Sie erhalten klare Prüfpunkte und persönliche Unterstützung bei den nächsten Schritten.
06Persönlich begleitet. Digital geordnet.
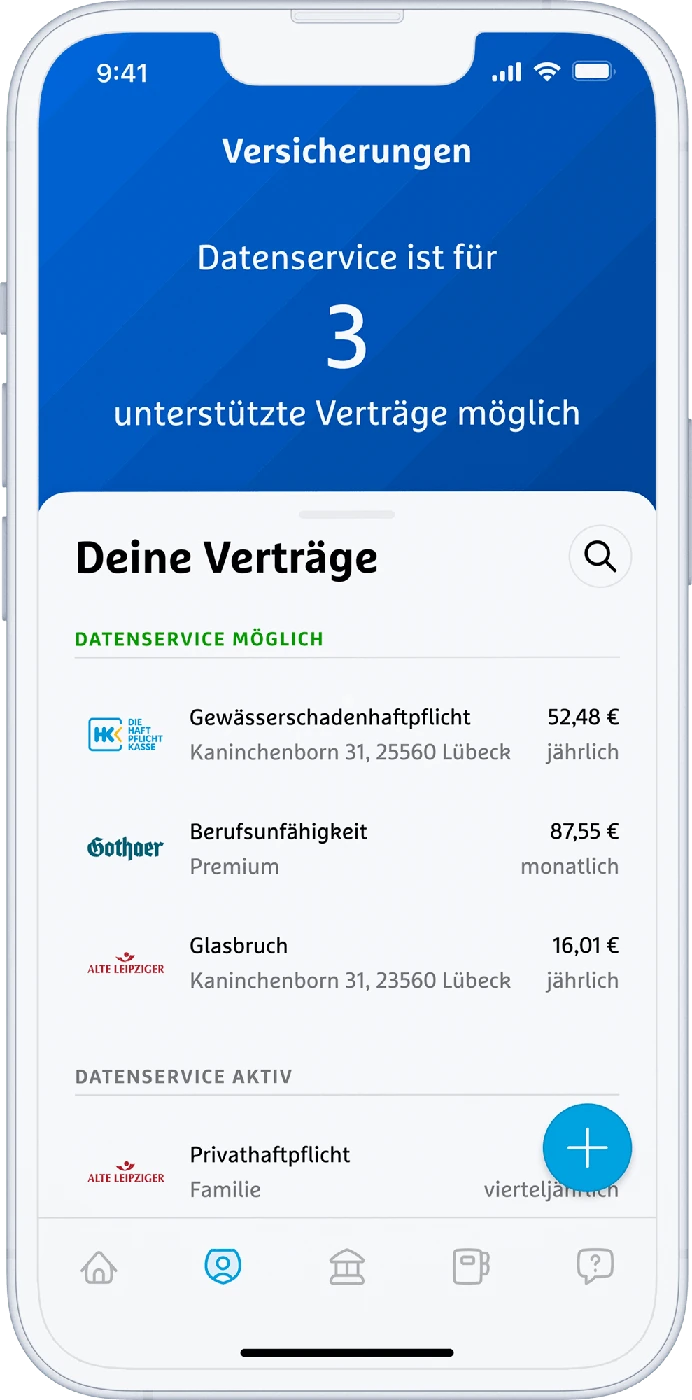
Neben Ihrem Depot behalten Sie mit simplr Ihre hinterlegten Versicherungen und Unterlagen im Blick. Unser Team unterstützt Sie bei Fragen und Änderungen.
Persönlich begleitet. Digital geordnet.
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.
07Persönlich weiterdenken
Sie müssen vor dem Gespräch nichts durchrechnen. Wir betrachten Ihre Ziele, Vermögen und Verträge gemeinsam – mit klaren nächsten Schritten.
Das möchten wir gemeinsam klären
Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.
Wann möchten Sie aufhören? Was soll Ihr Geld dann für Sie leisten?
Rentenansprüche, Anlagen, Immobilien und Verträge zusammen ansehen.
Sie kennen die Prioritäten, Möglichkeiten und Kosten.
Hilfreich sind Renteninformationen oder Rentenbescheide, Standmitteilungen Ihrer Altersvorsorge, Konto- und Depotauszüge, Restschulden sowie eine grobe Übersicht Ihrer Ausgaben. Notieren Sie Ihren Wunschtermin und größere Vorhaben. Für das erste Gespräch reicht auch Ihr Anliegen.
Persönliche Erfahrungen mit der Beratung bei albfinanz.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIhr nächster Schritt
Für Ihre Ziele. Für Ihre Familie. Für Sie.
08Kurz beantwortet
Die wichtigsten Antworten für Ihren nächsten Schritt. Persönliche Beträge und Entscheidungen klären wir gemeinsam.
Nein. Auch nach 50 können Sie noch sparen und investieren. Entscheidend ist, wann Sie welchen Teil benötigen. Bis zum Arbeitsende verbleibende Jahre und der spätere Anlagezeitraum gehören gemeinsam in die Planung.
Dafür gibt es keine allgemeine Summe. Ausgangspunkt sind Ihre gewünschten Ausgaben, regelmäßige Nettoeinnahmen, größere Vorhaben und die geplante Dauer. Zusätzlich betrachten wir Inflation, Kosten, Risiken und Wünsche für Angehörige.
Nein. Ein Teil kann weiter langfristig angelegt bleiben, sofern Sie ihn nicht bald benötigen und Verluste tragen können. Wir planen benötigte Auszahlungen separat und überprüfen die verbleibende Risikoaufteilung.
Eine feste Prozentregel ist keine verlässliche Zusage, dass Ihr Geld reicht. Laufzeit, Marktverlauf, Inflation, Kosten und Steuern beeinflussen das Ergebnis. Deshalb planen wir auch schwache Phasen und mögliche Anpassungen ein.
Ja. Es geht zunächst um Ihren Überblick und realistische nächste Schritte. Vorhandene Renten, Sparmöglichkeiten, laufende Verträge und Ihre Wünsche sind ein sinnvoller Ausgangspunkt.
Dann betrachten wir die Phasen getrennt: zunächst ein Einkommen und eine Rente, später beide Renten. Auch die Ausgaben und die finanzielle Situation einer allein verbleibenden Person gehören in den gemeinsamen Plan.
Ja. Zuerst sollte Ihr eigener Bedarf einschließlich Reserven tragfähig gedeckt sein. Danach prüfen wir, welcher Betrag weitergegeben werden kann. Rechtliche und steuerliche Gestaltung stimmen Sie mit Notariat und Steuerberatung ab.
Das hängt von der vereinbarten Leistung und den gewählten Produkten ab. Vor einer Umsetzung besprechen wir Vergütung sowie Produkt-, Depot- und Betreuungskosten. So können Sie Nutzen und Gesamtkosten nachvollziehen.
Investmentberatung und KostenFachlicher Stand: 13.10.2026. Die Auswahl nach Lebensphase ist eine Orientierung und berechnet keine persönlichen Ansprüche. Die Entnahmegrafik erklärt ein Planungsprinzip, keine Renditeprognose oder Auszahlungsgarantie.
Eigene Rechenbeispiele: 2.600 € monatlicher Bedarf minus 2.000 € regelmäßige Nettoeinnahmen ergeben 600 € Ergänzungsbedarf, jeweils in heutiger Kaufkraft. 600 € × 24 Monate = 14.400 €; dies legt keine passende Puffergröße fest. Das Zwei-Jahres-Beispiel zur Renditereihenfolge nutzt frei gewählte Werte, Entnahmen am Jahresende und keine Steuern, Kosten oder Inflation. Diese Faktoren berücksichtigen wir erst in der persönlichen Planung.
Das Headerbild ist ein eigens erstelltes KI-Symbolmotiv mit fiktiven Personen. Gesprächsnotizen werden lokal erzeugt und nicht versendet. Google-Kundenstimmen laden in dieser Vorschau erst nach Ihrem Klick.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen