

100 € für Ihren Vorsorgestart ↗Anmeldung bis 31.12.2026 · Ablauf & Bedingungen
Ihre Zukunft.
Ihr Altersvorsorge-Depot.
Wir an Ihrer Seite.
Die Chancen des Kapitalmarkts nutzen. Staatliche Förderung verstehen. Und jemanden haben, der mit Ihnen weiterdenkt.
Wir unterstützen Sie bei einer Anlagestrategie, die zu Ihrem Leben passt – mit persönlicher Beratung und laufender Begleitung, auch wenn sich Ihre Pläne ändern.
Was bedeutet die Altersvorsorgereform 2027 für Sie? Hier erfahren Sie, wie das Altersvorsorgedepot mit Fonds und ETFs funktioniert, welche staatliche Förderung infrage kommt und welche Möglichkeiten Sie mit einem bestehenden Riester-Vertrag haben.
Ob angestellt, selbstständig oder mit Familie: Wir helfen Ihnen, die neuen Chancen einzuordnen und Ihre Vorsorge individuell zu planen – persönlich im Schwabenländle und digital in ganz Deutschland.
Was für Ihre Vorsorge besser werden kann.
- Mehr Auswahl: Geeignete Fonds und ETFs eröffnen neue Anlagechancen – ohne die Kapitalgarantie der bisherigen Riester-Produkte.
- Einfachere Förderung: Die Zulage richtet sich künftig nach Ihrem Sparbeitrag. Auch kleinere Beiträge können sich dadurch lohnen.
- Neue Zugänge: Weitere Selbstständige und Mitglieder berufsständischer Versorgungswerke können unter den gesetzlichen Voraussetzungen Förderung erhalten.
Welche Vorteile bei Ihnen ankommen, prüfen wir gemeinsam. Bestehende Riester-Verträge bleiben dabei Teil des Vergleichs. [1]
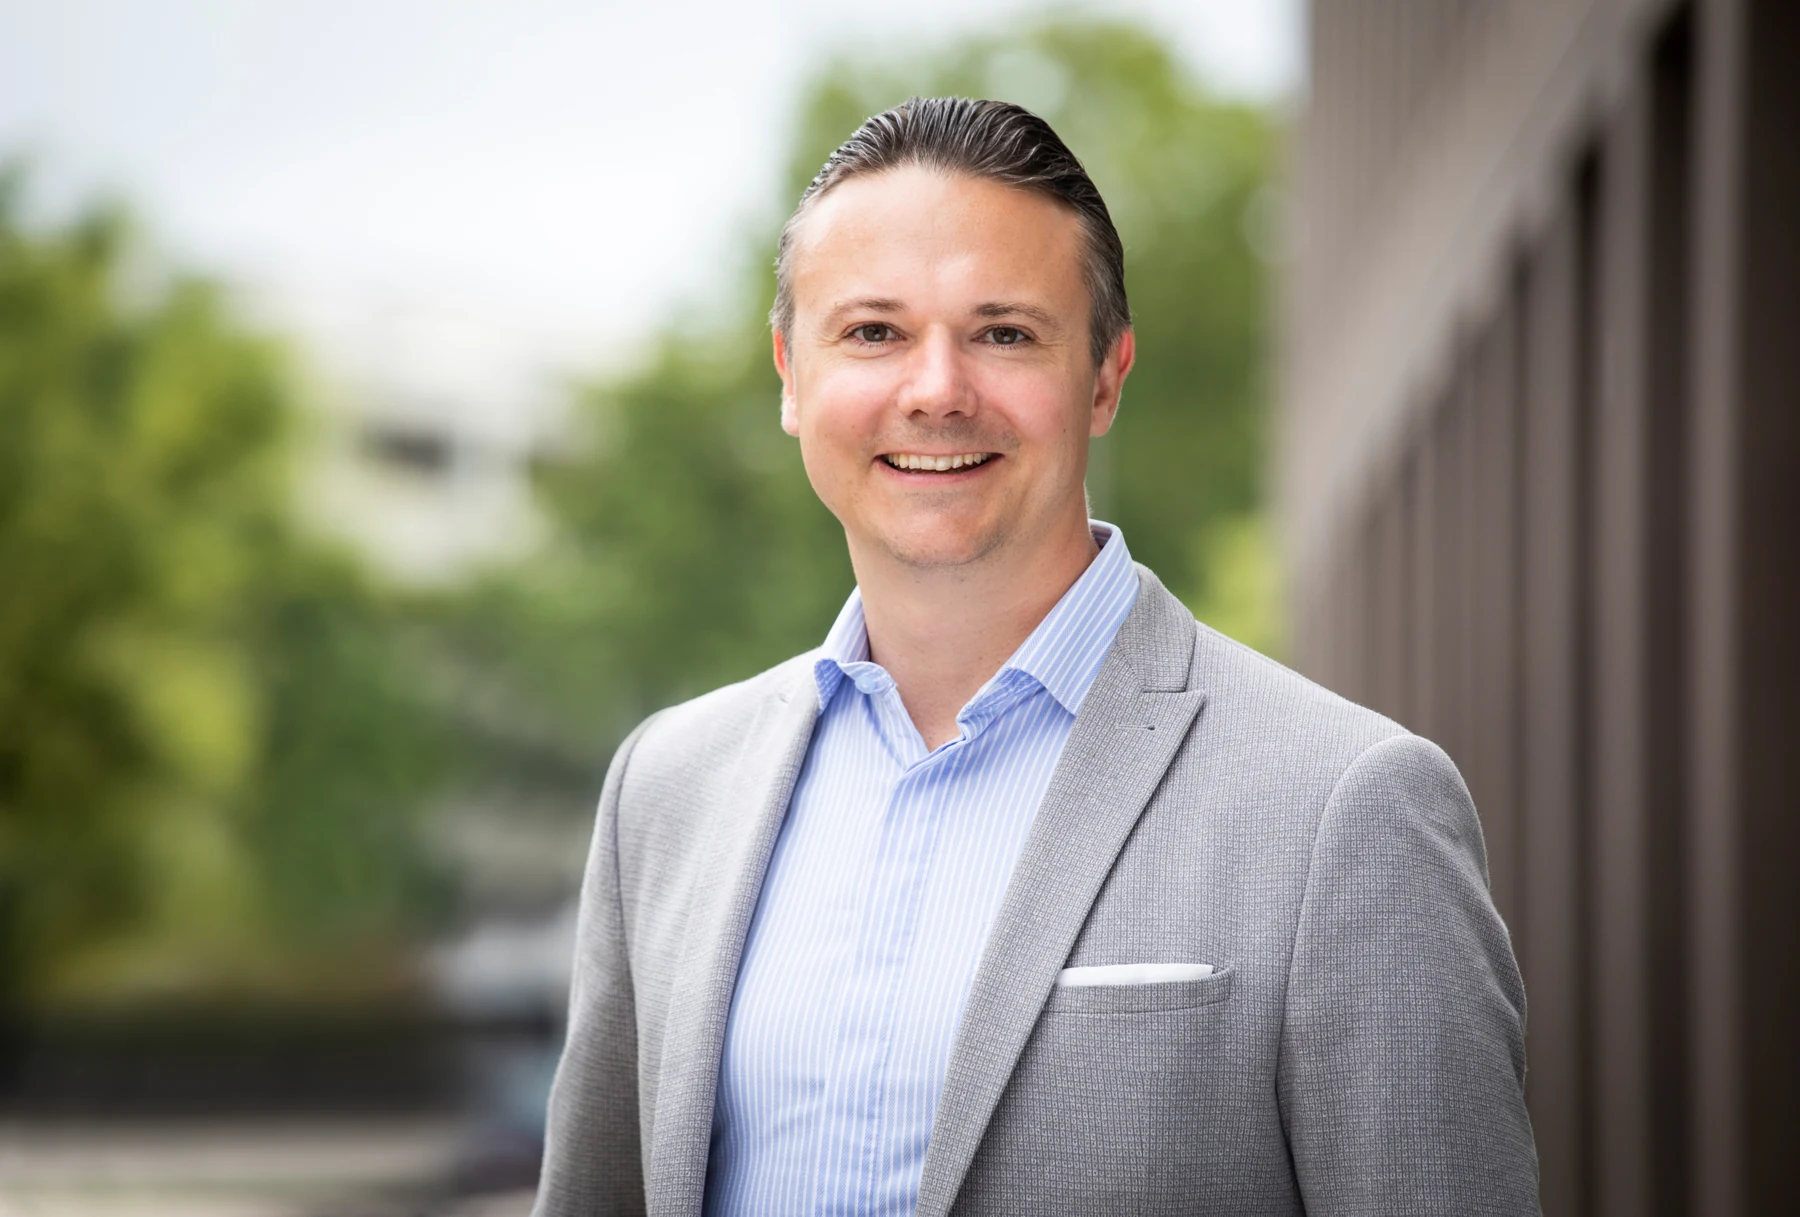
Paul Jakob Sendler & unser BeratungsteamPersönlich für Sie da. Im Schwabenländle und digital.
2027 bringt neue Möglichkeiten.
Das sollten Sie jetzt wissen.
Die private Altersvorsorge wird neu aufgestellt. Das Ziel: mehr Menschen erreichen, die Förderung verständlicher machen und langfristiges Investieren stärker für die eigene Zukunft nutzen. Das Altersvorsorgedepot ist ein neuer Baustein dieser Reform – neben Angeboten mit Garantien.
Mehr Möglichkeiten bei der Anlage
Mit einem geförderten Altersvorsorge-Depot können Sie in geeignete Fonds und ETFs investieren. So lässt sich der Aufbau Ihrer Altersvorsorge stärker an einer langfristigen Anlagestrategie ausrichten.
Förderung verständlicher machen
Der eigene Sparbeitrag wird zum Ausgangspunkt der neuen Zulagenberechnung. Das macht greifbarer, wie viel Unterstützung zu einem bestimmten Beitrag hinzukommen kann.
Mehr Menschen einbeziehen
Die Förderung öffnet sich unter Voraussetzungen auch für weitere Selbstständige und Mitglieder berufsständischer Versorgungswerke. Für viele entsteht damit eine zusätzliche Vorsorgeoption.
Neue Produkte können ab dem 1. Januar 2027 angeboten werden. Ein vorhandener Riester-Vertrag wird dadurch nicht automatisch beendet oder umgestellt. Informieren Sie sich jetzt und vergleichen Sie später das konkrete Angebot mit Ihrer persönlichen Ausgangslage. [1]
Warum wird die private
Altersvorsorge neu gedacht?
Private Vorsorge soll helfen, den eigenen Lebensstandard auch im Ruhestand zu gestalten. Dafür braucht es Angebote, die Menschen verstehen und dauerhaft nutzen können. Ein Vertrag allein schafft noch keinen Überblick: Entscheidend ist, wie Förderung, Anlage und spätere Auszahlung zusammenwirken.
Bei der bisherigen Riester-Welt waren genau diese Zusammenhänge oft schwer zu durchschauen. Die volle Zulage hing von einem einkommensabhängigen Mindesteigenbeitrag ab. Garantievorgaben beeinflussten die Geldanlage. Und nicht alle Berufsgruppen hatten einen eigenen Zugang zur Förderung.
Die Reform setzt an diesen Punkten an. Sie erweitert die Produktwahl und verändert die Förderlogik. Das soll den Einstieg erleichtern und mehr Raum für eine langfristige Anlage schaffen. Ob ein neues Angebot im Einzelfall besser ist, entscheidet sich aber am konkreten Vergleich.
Was verändert sich gegenüber bisher?
| Thema | Bisherige Riester-Welt | Neue Produktwelt ab 2027 |
|---|---|---|
| Förderlogik | Volle Zulagen setzen grundsätzlich einen einkommensabhängigen Mindesteigenbeitrag voraus. | Zulagen richten sich stärker nach dem tatsächlich gezahlten Eigenbeitrag. |
| Anlage | Unterschiedliche Vertragsformen, darunter auch fondsgebundene Angebote, mit gesetzlichen Garantievorgaben. | Zusätzlich ein Altersvorsorgedepot ohne Kapitalgarantie; Garantieprodukte bleiben möglich. |
| Zugang | Viele Selbstständige sind nicht unmittelbar förderberechtigt. | Der Kreis der Berechtigten wird unter Voraussetzungen erweitert. |
| Ruhestand | Lebenslange Absicherung prägt die bisherige Auszahlung. | Mehr Wahlmöglichkeiten zwischen lebenslanger Rente und langlaufendem Auszahlungsplan. |
Vereinfachte Gegenüberstellung. Bestehende Vertragsbedingungen und persönliche Voraussetzungen bleiben maßgeblich. [1]
Neue Chancen für viele Menschen.
Vielleicht auch für Sie.
Der erste Blick gilt Ihrer Lebenssituation. Einige Menschen kennen die Förderung bereits, andere können künftig erstmals unmittelbar dazugehören. Förderberechtigung und passende Geldanlage prüfen wir dabei getrennt.
Arbeitnehmer & Auszubildende
Wer in einem rentenversicherungspflichtigen Beschäftigungsverhältnis arbeitet, gehört grundsätzlich zum berechtigten Personenkreis. Interessant ist dann, wie neue Förderung, vorhandene Ansprüche und eigenes Budget zusammenpassen.
Selbstständige & Freiberufler
Die Erweiterung erfasst unter anderem bestimmte gewerbliche und freiberufliche Einkünfte. Voraussetzung ist auch eine abgegebene Steuererklärung. Ein prüfenswerter neuer Baustein, gerade wenn die bisherige Vorsorge aus mehreren Teilen besteht.
Berufsständisch Versicherte
Auch Pflichtmitglieder eines Versorgungswerks, etwa in bestimmten freien Berufen, werden einbezogen. Erforderliche Einwilligungen und Nachweise müssen berücksichtigt werden.
Familien
Kinderzulagen können den Aufbau der Vorsorge unterstützen. Wichtig ist, welchem berechtigten Elternteil sie zugeordnet werden und wie lange der Anspruch besteht. Die Förderung wird nicht beiden Eltern doppelt gewährt.
Junge Menschen
Ein früher Einstieg lässt mehr Zeit für regelmäßiges Sparen. Zusätzlich kommt unter den Voraussetzungen ein einmaliger Berufseinsteigerbonus infrage. Ein kleiner, dauerhaft tragbarer Anfang kann sinnvoller sein als ein zu hoher Beitrag.
Menschen mit Riester-Vertrag
Sie müssen nicht bei null anfangen. Es lohnt sich, den bestehenden Vertrag zu prüfen: Welche Zusagen gibt es bereits? Welche Förderung nutzen Sie? Und welche Änderungen würden tatsächlich helfen?
Was gilt bei Elternzeit, Pflege oder über den Ehepartner?
Auch Kindererziehungszeiten, bestimmte Pflegekonstellationen oder eine mittelbare Berechtigung über Ehe- beziehungsweise eingetragene Lebenspartner können eine Rolle spielen. Die Voraussetzungen unterscheiden sich. Beispielsweise setzt die mittelbare Förderung einen eigenen Vertrag und einen eigenen Mindestbeitrag voraus. Wir prüfen Ihren Fall, statt allein aus einer Berufsbezeichnung auf einen Anspruch zu schließen.
Nicht jede selbstständige Tätigkeit, jeder Minijob oder jede familiäre Situation begründet automatisch einen Förderanspruch. [1]
Ihr Beitrag ist der Anfang.
Die Förderung kommt dazu.
Die neue Zulage knüpft an Ihren Eigenbeitrag an. So lässt sich die Förderung Schritt für Schritt erklären. Voraussetzung sind Förderberechtigung und die jeweils erforderliche Sparleistung.
Bis zu 180 € Grundzulage auf diesen Beitragsanteil.
Bis zu weitere 360 € Grundzulage. Zusammen maximal 540 € jährlich.
1 € Kinderzulage je 1 € Eigenbeitrag, bis 300 € je Kind und Jahr.
Kleine Beiträge verständlich einordnen
Für die unmittelbare Grundzulage sind mindestens 120 Euro Eigenbeitrag im Jahr erforderlich. Die höchste Grundzulage wird mit 1.800 Euro Jahresbeitrag erreicht – das entspricht 150 Euro im Monat.
Ein Beitrag von 30 Euro monatlich ergibt beispielsweise 360 Euro im Jahr. Dazu kommen bei unmittelbarer Berechtigung 180 Euro Grundzulage. Welche Gesamtlösung passt, hängt zusätzlich von Budget, Laufzeit und Kosten ab.
Ein zusätzlicher Startimpuls
Wer zu Beginn des Beitragsjahres noch keine 25 Jahre alt ist, kann bei erfüllten Voraussetzungen einmalig 200 Euro Berufseinsteigerbonus erhalten. Diesen einmaligen Betrag rechnen wir nicht in jede Jahresförderung hinein.
Und die Steuererklärung?
Das Finanzamt prüft, ob über den Zulageanspruch hinaus ein zusätzlicher Steuervorteil entsteht. Zulagen und volle Steuerersparnis werden deshalb nicht einfach addiert. Die zusätzliche Erstattung landet auch nicht automatisch im Altersvorsorge-Depot.
Bis zu 6.840 Euro können jährlich eingezahlt werden. Die Förderung des Eigenbeitrags ist auf 1.800 Euro begrenzt. Eine höhere Einzahlung erhöht daher nicht automatisch die Zulage oder den entsprechenden Sonderausgabenabzug. [1]
Was ist das Altersvorsorgedepot?
Und wie funktioniert es?
Ein Altersvorsorgedepot ist eine für die geförderte private Vorsorge vorgesehene Anlageform. Ihr Geld wird in zugelassene Wertpapiere, zum Beispiel geeignete Investmentfonds oder ETFs, investiert. Die staatliche Förderung ergänzt die eigenen Beiträge.
Ein Fonds bündelt Anlagen. Ein ETF bildet häufig einen Index ab. Damit können Sie mit einem Sparbeitrag an vielen Unternehmen oder anderen Märkten beteiligt sein. Wie breit die Anlage tatsächlich gestreut ist, hängt vom Fonds ab – ein einzelnes Land oder eine einzelne Branche ist etwas anderes als eine weltweite Strategie.
Das Altersvorsorge-Depot verzichtet auf eine Kapitalgarantie. Dadurch muss die Anlage nicht auf den Erhalt eines garantierten Mindestbetrags ausgerichtet werden. Das eröffnet Gestaltungsmöglichkeiten, bedeutet aber auch: Wertentwicklung und späteres Vermögen sind nicht zugesagt.
Beitrag festlegen
Zwei Wege führen zum passenden Beitrag: Sie legen fest, wie viel Sie monatlich zurücklegen möchten. Oder wir ermitteln gemeinsam Ihre voraussichtliche Rentenlücke und rechnen zurück, welcher Sparbeitrag dafür nötig sein könnte. Bestehende Ansprüche, Laufzeit, Inflation, Kosten und angenommene Renditen fließen ein. Anschließend gleichen wir das Ergebnis mit Ihrem Budget ab – als Orientierung, nicht als Garantie.
Anlage aufbauen
Gemeinsam wählen wir eine nachvollziehbare Aufteilung aus den verfügbaren Fonds und ETFs. Dabei berücksichtigen wir Ihren Anlagehorizont, Ihre Risikobereitschaft und persönliche Wünsche, etwa zur Nachhaltigkeit oder zum Ausschluss bestimmter Branchen. Beiträge und gutgeschriebene Zulagen fließen nach den Produktbedingungen in diese Anlage. Wir erklären Ihnen, welche Aufgabe jeder Baustein übernimmt und wie die Streuung zu Ihren Zielen passt.
Entwicklung begleiten
Wir bleiben auch nach der Eröffnung an Ihrer Seite. Im Rahmen der vereinbarten Betreuung überprüfen wir regelmäßig, ob Beitrag und Anlageaufteilung noch zu Ihren Zielen passen. Ein beruflicher Wechsel, Familienzuwachs oder der näher rückende Ruhestand können Anlass für Anpassungen sein. Wir erläutern Ihnen mögliche Schritte und deren Auswirkungen auf Kosten und Förderung. So können Sie fundiert entscheiden – ohne jeder kurzfristigen Börsenbewegung folgen zu müssen.
Altersvorsorge-Depot, Standarddepot oder Garantieprodukt?
Die neue Produktwelt bietet unterschiedliche Wege. Diese drei Begriffe sollten Sie auseinanderhalten:
Individuelles Altersvorsorgedepot
Mehr eigene Auswahl innerhalb des zulässigen Anbieterangebots. Geeignet als Ausgangspunkt für eine persönliche Anlagestrategie, ohne Kapitalgarantie.
Standarddepot
Ein vereinfachter Weg mit zwei vorgegebenen Fonds und Standardeinstellungen. Vor der Auszahlung wird grundsätzlich schrittweise risikoärmer angelegt; Abweichungen von Voreinstellungen sind möglich.
Produkt mit Garantie
Wer besonderen Wert auf einen zugesagten Mindestbetrag legt, kann ein Garantieprodukt betrachten. Vorgesehen sind 80 oder 100 Prozent der eingezahlten Beträge zu Beginn der Auszahlungsphase.
Garantieprodukte sind keine Garantievarianten desselben Altersvorsorge-Depots. Eine nominale Garantie schützt außerdem nicht automatisch vor Kaufkraftverlust. Welche Lösung passt, klären wir anhand Ihrer Ziele. [1]
Mehr Möglichkeiten für Ihre Vorsorge.
Heute planen. Später passend nutzen.
Das Geld während der Ansparzeit arbeiten lassen
Wertsteigerungen und Erträge werden im geförderten Vertrag während der Ansparphase nicht laufend besteuert. Auch Umschichtungen innerhalb des Vertrags lösen dort keine laufende Besteuerung aus. Die steuerliche Betrachtung verlagert sich auf die spätere Auszahlung.
Das bedeutet nicht, dass die Vorsorge insgesamt steuerfrei wäre. Es bedeutet, dass Anlageentscheidungen innerhalb des Vertrags während des Sparens ohne laufenden Steuerabzug auf diese Erträge getroffen werden können.
Veränderungen im Leben berücksichtigen
Ein Vertrag kann ruhend gestellt werden. Welche Beitragshöhen, Anpassungen oder weiteren Gestaltungsmöglichkeiten praktisch angeboten werden, ergibt sich aus dem konkreten Produkt. Wir besprechen das möglichst vor dem Abschluss – besonders, wenn Ihr Einkommen schwankt.
Wohneigentum mitdenken
Eine förderunschädliche Verwendung für selbst genutztes Wohneigentum kann unter Voraussetzungen möglich sein. Diese Option muss künftig aber nicht jedes Produkt anbieten. Wenn das Eigenheim Teil Ihres Plans ist, gehört es deshalb bereits in die Produktauswahl.
Später eine lebenslange Rente wählen
Eine Leibrente bietet Zahlungen bis zum Lebensende. Hinterbliebenenschutz und Rentengarantiezeit müssen dazu passend vereinbart werden. Welche Zahlungen zugesagt sind, steht im jeweiligen Angebot.
Oder einen Auszahlungsplan nutzen
Ein befristeter Auszahlungsplan muss mindestens bis zum vollendeten 85. Lebensjahr reichen. Er kann Anlagechancen und Entnahmen verbinden. Dabei wird Vermögen verbraucht; nach dem Ende des Plans erfolgen keine weiteren Zahlungen.
Teilkapital und Hinterbliebene einordnen
Zu Beginn der Auszahlungsphase können bis zu 30 Prozent als einmalige Teilkapitalauszahlung genutzt werden. Verbleibendes Vermögen kann je nach Auszahlungsform vererbbar sein. Eine Erbschaft kann allerdings Rückzahlungen der Förderung auslösen; für die Übertragung auf einen Vertrag des überlebenden Ehepartners gelten besondere Regeln.
Geförderte Leistungen werden später mit dem persönlichen Steuersatz besteuert. Bei ungeförderten Anteilen und unterschiedlichen Auszahlungsformen gelten eigene Regeln. Wir betrachten deshalb nicht nur das mögliche Endkapital, sondern auch die Frage, wie daraus Ihr gewünschtes Einkommen wird. [1]
Ihre Möglichkeiten im Blick.
Eine Entscheidung, die zu Ihnen passt.
Bestehende Riester-Verträge genießen Bestandsschutz. Es gibt keine Pflicht, sie vorsorglich zu kündigen. Stattdessen betrachten wir Ihre Möglichkeiten anhand der aktuellen Vertragswerte, Ihrer Förderung und der verbleibenden Laufzeit.
Unverändert weiterführen
Gute bestehende Garantien oder passende Konditionen können für eine Fortführung sprechen. Wir schauen darauf, was Ihr Vertrag heute tatsächlich leistet.
Nur die Förderung wechseln
Der vorhandene Vertrag kann unter Beibehaltung seiner sonstigen Konditionen in die neue Fördersystematik wechseln. Das ist etwas anderes als ein neues Altersvorsorge-Depot.
Vermögen übertragen
Ein Wechsel in ein neues Produkt kann infrage kommen. Gegenüberzustellen sind künftige Leistungen, aufzugebende Zusagen sowie mögliche Wechsel- und Abschlusskosten.
Auszahlung neu prüfen
Auch zum Ruhestand lohnt ein Vergleich der Auszahlungswege. Änderungen eines bestehenden Vertrags können die Zustimmung des Anbieters erfordern.
Beitragspause besprechen
Ein ruhender Altvertrag und ein neuer Vertrag können eine Option sein. Die Auswirkungen auf die Fördersystematik müssen gemeinsam betrachtet werden.
Erst die Unterlagen ansehen
Bringen Sie Vertrag, Standmitteilung und die Übersicht Ihrer Beiträge mit. Es muss noch nicht alles perfekt sortiert sein – wir helfen beim Überblick.
Eine Kündigung mit Auszahlung kann zur Rückzahlung von Zulagen und Steuervorteilen führen. Außerdem ist ein Wechsel zurück zur alten Förderung nicht vorgesehen. Lassen Sie deshalb die konkreten Folgen prüfen, bevor Sie etwas unterschreiben. [1]
Was Sie jetzt mitnehmen können.
Und was als Nächstes hilft.
Die Reform schafft zusätzliche Wege.
Ein gefördertes Altersvorsorge-Depot ergänzt die Produktwahl. Welche Lösung sinnvoll ist, hängt von Ihrer Situation ab.
Die Förderung wird greifbarer.
Eigener Beitrag, Grundzulage und Kinderzulage lassen sich getrennt betrachten. Berechtigung zuerst prüfen.
Bestehendes verdient einen genauen Blick.
Ein neuer Vertrag ist nicht automatisch die bessere Lösung. Gute alte Konditionen gehören in den Vergleich.
Sie müssen das nicht allein sortieren.
Wir helfen Ihnen, aus vielen Informationen eine nachvollziehbare Entscheidung für Ihre Vorsorge zu machen.
Was könnte aus Ihrem Beitrag werden?
Spielen Sie Ihre Möglichkeiten durch.
Wie verändern Sparbeitrag, Laufzeit und Kosten Ihre Möglichkeiten? Unser albfinanz-Rechner macht die Zusammenhänge sichtbar: mit nachvollziehbaren historischen Indexdaten, einer Betrachtung in Euro und Ergebnissen, die sich sofort an Ihre Eingaben anpassen.
Vier Indizes. Echte historische Daten.
S&P 500, Nasdaq-100, MSCI World oder DAX: Entdecken Sie die Wertentwicklung einschließlich Dividenden und den durchschnittlichen jährlichen Zuwachs über Ihren gewählten Zeitraum. Die verfügbare Historie hängt vom Index ab.
Eine Währung. Mehr Orientierung.
Die historische Entwicklung wird in Euro dargestellt. Bei US-Dollar-Daten fließen historische Wechselkurse ein; für Zeiten vor dem Euro wird beim S&P 500 aus D-Mark zurückgerechnet. Datenquellen und Besonderheiten stehen direkt beim Ergebnis.
Ihre Eingaben. Sofort neu berechnet.
Verändern Sie Beitrag, Laufzeit und Beispielkosten. Vergleichen Sie Renditeszenarien oder nutzen Sie einen historischen Durchschnitt als Modellannahme. Auf Wunsch fließt die modellhafte Grundzulage ein; die Kaufkraftanzeige berücksichtigt 2 % Inflation.
Was hinter dem Rechner steckt
Die Berechnung läuft direkt in Ihrem Browser. Aus den historischen Anfangs- und Endwerten ermittelt der Rechner die geometrische Jahresrendite – also die gleichmäßige jährliche Wachstumsrate, die beide Werte verbindet. Die historische Grafik zeigt dagegen die tatsächlichen Jahresendwerte der verwendeten Datenreihe, ausgehend von einmalig 100 €.
Für Ihre Sparrechnung wird die gewählte Jahresrendite in einen monatlichen Rechenfaktor umgerechnet. Eigene Einzahlungen, Beispielkosten und gegebenenfalls Grundzulagen werden getrennt berücksichtigt. So können Sie nachvollziehen, welche Annahmen hinter dem Ergebnis stehen. Die Einzelheiten finden Sie unter „So rechnet dieses Beispiel“.
Sofortige Berechnung, historische Datengrundlage: Die Jahresdaten reichen bis Ende 2025 und sind keine Live-Börsenkurse. Eine Rechnung mit dem historischen Durchschnitt unterstellt eine konstante zukünftige Rendite; sie bildet keinen historischen Sparplan nach. Vergangene Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die Modellrechnung ist keine Prognose und kein verbindliches Angebot.
- Eigene Beiträge gesamt
- Grundzulagen gesamt
- Kaufkraft bei 2 % Inflation
So rechnet dieses Beispiel – Annahmen und Grenzen
Monatliche Zahlung zu Monatsbeginn; Kaufkosten nur auf Eigenbeiträge. Jährliche Grundzulage vereinfacht zum Jahresende, danach Depotpauschale. Förderung: 50 % der ersten 360 € Jahresbeitrag und 25 % der nächsten 1.440 €, maximal 540 €. Konstante Berechtigung wird unterstellt. [1]
Der Monatsfaktor wird aus der jährlichen Bruttorendite und dem separat modellierten jährlichen Abzug für ETF und Betreuung berechnet. Keine zusätzliche TER in der Bruttorendite versteckt. Negative Bestände werden auf null begrenzt. Keine Verkaufsgebühren, Spreads, weiteren Produktentgelte oder individuelle Steuern enthalten. Der tatsächliche Verlauf und die Kostenberechnung eines Anbieters können erheblich abweichen.
Die Kaufkraftanzeige rechnet mit konstant 2 % Inflation. Der dargestellte Betrag ist vor Steuern bei Auszahlung und keine Nettorente. Zulagen kommen in der Praxis gegebenenfalls später an. Der albfinanz-Aktionsbonus wird nicht eingerechnet. Alle Ergebnisse sind gerundet.
Die Möglichkeiten des Marktes nutzen.
Mit Menschen, die an Ihrer Seite bleiben.
Vermögensaufbau soll für viele Menschen zugänglich sein – auch mit regelmäßigen kleineren Beträgen. Deshalb bilden sorgfältig ausgewählte ETFs einen Schwerpunkt unserer Investmentberatung. Breit gestreute ETFs ermöglichen eine Beteiligung an vielen Unternehmen, ohne dass Sie jede einzelne Aktie selbst auswählen und verfolgen müssen.
Ein Grund für diesen Ansatz: Viele aktiv verwaltete Fonds bleiben hinter ihrem Vergleichsindex zurück. Laut SPIVA U.S. Year-End 2025 erzielten 79 % der aktiven US-Large-Cap-Aktienfonds im Jahr 2025 eine geringere Rendite als der S&P 500. Die Ergebnisse unterscheiden sich je nach Markt, Fondskategorie und Betrachtungszeitraum. Ein ETF hat zudem eigene Kosten und kann von seinem Index abweichen. Zur SPIVA-Auswertung ↗
Ein ETF muss zu Ihnen passen.
Wir betrachten Anlageziel, Laufzeit und Risikobereitschaft ebenso wie Streuung, Kosten und Ihre persönlichen Wünsche. Nicht der Index mit der höchsten vergangenen Rendite entscheidet, sondern eine nachvollziehbare Strategie für Ihr Leben.
Aktive Fonds gezielt prüfen.
Ein aktiv verwalteter Fonds kann eine Ergänzung sein, wenn sein Ansatz zum Altersvorsorge-Depot passt. Wir prüfen Strategie, Kosten und bisherige Ergebnisse kritisch. Wer künftig besser abschneidet, lässt sich nicht sicher vorhersagen. Bei Investmentfonds berechnen wir keine Ausgabeaufschläge; andere Fonds-, Depot- und Betreuungskosten bleiben bestehen.
Betreuung über den Abschluss hinaus.
Wir überprüfen die vereinbarte Aufteilung regelmäßig, besprechen Anpassungen und unterstützen Sie, wenn sich Ihre Lebenssituation verändert. Dazu gehört auch, Kosten und die praktische Umsetzung im Altersvorsorge-Depot im Blick zu behalten – persönlich im Schwabenländle und digital in ganz Deutschland.
Sie können Ihr Altersvorsorge-Depot selbst organisieren. Bei uns können Sie sich dabei begleiten lassen. Unser Serviceentgelt vergütet die vereinbarte Beratung und laufende Betreuung: einen festen Ansprechpartner, begründete Auswahlentscheidungen und regelmäßige Überprüfungen. Unser Ziel ist, die Möglichkeiten Ihres Vermögens passend zu Ihren Zielen und Ihrem Risiko auszuschöpfen. Eine höhere Rendite als bei einem selbst geführten Altersvorsorge-Depot ist damit nicht garantiert.
Für das geförderte Altersvorsorgedepot hängt die konkrete Auswahl von den gesetzlichen Vorgaben und dem verfügbaren Anbieterangebot ab.
Wie wir Anlagen auswählen und Sie langfristig begleiten, stellen wir Ihnen auf unserer Investment-Seite ausführlicher vor.
Welche Anlagestrategie zu Ihnen passt, besprechen wir gerne persönlich mit Ihnen.Ein Altersvorsorge-Depot eröffnen ist der Anfang.
Dranbleiben gehört für uns dazu.
Sie bringen Ihre Ziele mit. Wir helfen, daraus eine nachvollziehbare Planung zu machen. Als Makler begleiten wir die Auswahl – das Altersvorsorge-Depot führt der jeweilige Anbieter.
Gemeinsam sortieren
Wir besprechen Ihre vorhandene Vorsorge, Ihren finanziellen Spielraum und Ihre Ziele. Daraus entsteht eine Grundlage für die passende Aufteilung.
Individuell auswählen
Weltweit investieren oder bestimmte Branchen ausschließen? Wir prüfen Ihre Wünsche anhand der tatsächlich verfügbaren und zulässigen Fonds und ETFs.
Persönlich begleiten
Wir überprüfen die vereinbarte Strategie regelmäßig, erläutern Anpassungsempfehlungen und unterstützen bei Veränderungen. Entscheidungen bleiben nachvollziehbar.
Sie sollen wissen, warum eine Anlage gewählt wurde und wann ein erneuter Blick sinnvoll ist. Leistungsumfang, Vergütung und Zuständigkeiten vereinbaren wir transparent. Persönliche Begleitung ist kein Versprechen höherer Rendite.
Was kostet Ihre Vorsorge?
Wir schauen auf das Ganze.
Die Geldanlage
Fonds und ETFs haben laufende Kosten. Auch bei günstigen ETFs können weitere Kosten entstehen. Ein einzelner Kostensatz erklärt noch nicht das ganze Altersvorsorge-Depot.
Die persönliche Begleitung
Für die laufende persönliche Betreuung beträgt unser Serviceentgelt 0,8 % des Werts Ihres Altersvorsorge-Depots pro Jahr. Dafür begleiten wir Ihre Anlagestrategie, überprüfen sie regelmäßig und besprechen Anpassungen mit Ihnen.
Die Plattform
Die konkreten Kosten für Depotführung, Käufe und Verkäufe stehen noch nicht fest. Sobald das Angebot vorliegt, weisen wir Ihnen diese vor einem Abschluss transparent aus.
0,07 % ETF-Kosten plus 0,8 % Betreuung sind keine Gesamtkostenangabe. Ein einfacher Vergleich muss auch feste Eurobeträge, Transaktionen und den Leistungsumfang berücksichtigen. Für Standarddepots gilt ein Deckel von 1 % Effektivkosten; das ist nicht mit der Betreuungspauschale gleichzusetzen. [1]
Ihr Überblick zum Mitnehmen.
Ihr nächster Schritt mit uns.
Altersvorsorge
ab 2027.
Förderung verstehen.
Kosten einordnen.
Eigene Wege finden.
Wissen geschenkt.
100 € für Ihren Vorsorgestart.
Unser ausführlicher albfinanz-Ratgeber mit 17 Seiten erklärt die Reform Schritt für Schritt. Dazu erhalten Sie den Kurzüberblick „Altersvorsorgedepot kompakt – die wichtigsten Punkte“ als ergänzenden Überblick. Beide Dokumente kommen nach Ihrer E-Mail-Bestätigung mit der Willkommens-E-Mail zu Ihnen.
Mit unserer geplanten 100-€-Starteraktion möchten wir Ihr Sparen im Altersvorsorge-Depot fördern. Der Bonus wird Ihnen von albfinanz nach Ihrer eigenen Einzahlung und Prüfung des Belegs zurücküberwiesen.
Teilnahmebedingungen
Teilnahmebedingungen & Fristen: Anmeldung zur Starterliste bis 31.12.2026; Beratung und Eröffnung des Altersvorsorge-Depots über albfinanz bis 15.03.2027. Für die Erstattung müssen zusätzlich die erste Monatsrate und die weiteren 100 € eingezahlt sowie der Einzahlungsbeleg bei albfinanz eingereicht und geprüft sein. Die Registrierung allein löst keinen Bonus aus. Die 100 € werden nicht vorab ausgezahlt und ersetzen nicht die erste Monatsrate.
Steuerhinweis: Die 100-Euro-Prämie kann steuerpflichtig sein. Ob und wie sie in Ihrer Steuererklärung anzugeben ist, hängt von der steuerlichen Einordnung und Ihrer persönlichen Situation ab. Bitte berücksichtigen Sie eine mögliche Erklärungspflicht; bei Fragen hilft Ihre Steuerberatung.
Ein persönlicher Eindruck.
Auch aus anderer Perspektive.
Gute Beratung darf sich herumsprechen.
Was Kunden an einer Beratung schätzen, lässt sich am besten in ihren eigenen Worten nachlesen. Hier finden Sie die Bewertungsprofile – direkt bei den jeweiligen Plattformen.
Wie Kunden Beratung erleben.
Bewertungen und Erfahrungen auf dem Unternehmensprofil von albfinanz.
Kundenstimmen lesen ↗ProvenExpertErfahrungen mit albfinanz.
Kunden berichten über ihre Erfahrungen mit albfinanz – insbesondere mit unserer Baufinanzierungsberatung.
Bewertungsprofil ansehen ↗Wer kennt den BestenMehrere Blickwinkel.
Bewertungen zu albfinanz auf einem weiteren Bewertungsportal.
Erfahrungen entdecken ↗
Klare Antworten.
Für Ihren nächsten Schritt.
Kann ich schon ein Altersvorsorge-Depot eröffnen?
Derzeit noch nicht. Wir bereiten unser Angebot vor. Erst mit dem bestätigten Produkt, seinen Konditionen und einer passenden Lösung für Ihre Situation folgt die Entscheidung über einen Abschluss.
Muss ich mich selbst um die Fonds kümmern?
Wir helfen bei der Auswahl und begleiten die vereinbarte Strategie. Wie Empfehlungen umgesetzt werden und welche Mitwirkung erforderlich ist, wird vorab festgelegt. Eine automatische Vermögensverwaltung ist damit nicht zugesagt.
Kann ich jeden ETF auswählen?
Das hängt vom gesetzlichen Rahmen und dem konkreten Anbieterangebot ab. Wir prüfen Ihre Wünsche innerhalb dieses Angebots. Eine unbegrenzte Auswahl oder die Verfügbarkeit bestimmter ETFs können wir derzeit nicht versprechen.
Welche Indizes kann ich im Rechner vergleichen – und welche Kosten werden berücksichtigt?
Sie können historische Euro-Renditen des S&P 500, Nasdaq-100, MSCI World und DAX betrachten oder mit Renditeszenarien von 2, 4, 6 oder 8 Prozent rechnen. Die verfügbaren historischen Zeiträume unterscheiden sich je nach Index. Für einen Vergleich wählen Sie denselben Zeitraum. ETF-, Betreuungs-, Depotführungs- und Transaktionskosten können Sie unter „Beispielkosten verändern“ anpassen. Die vorausgefüllten 0,07 Prozent ETF-Kosten orientieren sich an einem S&P-500-ETF; sie ändern sich beim Indexwechsel nicht automatisch und sind kein Kostensatz für alle ETFs. Historische Ergebnisse und Modellwerte sind keine Prognose oder Anlageempfehlung.
Wie komme ich im Ruhestand an das Geld?
Neben einer lebenslangen Rente ist ein Auszahlungsplan mindestens bis 85 vorgesehen. Der Plan kann Vermögen aufbrauchen. Geförderte Leistungen werden nachgelagert besteuert. Die passende Auszahlung wird individuell geplant. [1]
Sind 100 Euro eine staatliche Zulage?
Nein. Die geplante 100-€-Starteraktion wird von albfinanz getragen. Sie ist weder eine staatliche Zulage noch eine zugesagte Anlagerendite. Nach Beratung, Eröffnung des Altersvorsorge-Depots über albfinanz und Eingang Ihrer ersten Monatsrate zahlen Sie zusätzlich 100 € ein und reichen uns den Beleg ein. Wenn die Voraussetzungen erfüllt sind und der Beleg geprüft wurde, erstatten wir Ihnen diese 100 € per Banküberweisung. Ablauf, Teilnahmebedingungen und Fristen ansehen ↗
Sind die dargestellten Kosten verbindlich?
Nein. Der Rechner zeigt offen ausgewiesene Annahmen. Vor einem Abschluss erhalten Sie die tatsächlich geltenden Kosten und den vereinbarten Leistungsumfang.
Was passiert bei fallenden Kursen?
Der Wert Ihres Altersvorsorge-Depots kann unter Ihren Einzahlungen liegen, auch langfristig. Wir besprechen Risikotragfähigkeit, Streuung und Zeithorizont. Beratung kann Verluste nicht ausschließen.
Ihre Vorsorge ist persönlich.
Wir nehmen uns Zeit dafür.
Wir sind im Schwabenländle zu Hause und für Ihre Fragen da. Ob Sie gerade anfangen oder Ihre bisherige Vorsorge neu sortieren möchten: Paul Jakob Sendler und unser Beratungsteam begleiten Sie vom ersten Überblick zu den nächsten Schritten.
Unser Team kennenlernen ↗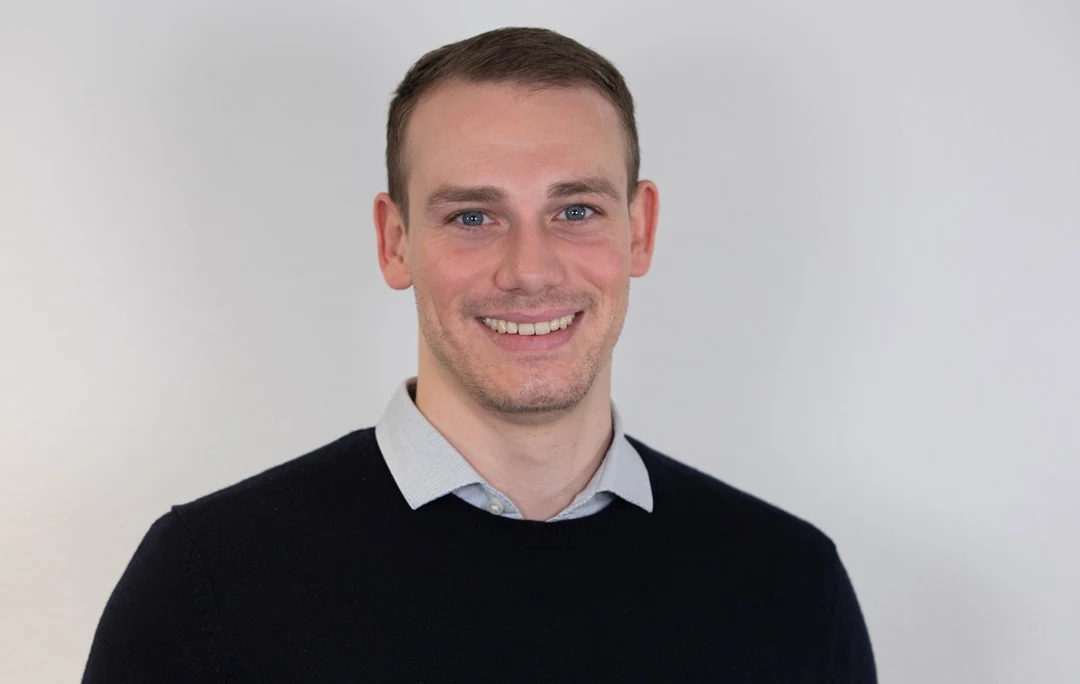

Was unsere Kunden über uns sagen.
Persönliche Erfahrungen mit albfinanz – direkt aus unseren Google-Bewertungen.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihre Pläne sprechen.
In Reutlingen, telefonisch oder per Videoberatung.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGrundlagen zu Reform, Förderung, historischen Marktdaten und den Kostenbeispielen dieser Seite.
Nachvollziehbar statt nur versprochen: Hier finden Sie die Grundlagen zu Reform, Förderung, historischen Marktdaten und Kostenbeispielen. Quellenprüfung: 26. September 2026. Die historischen Berechnungen verwenden abgeschlossene Kalenderjahre bis Ende 2025, keine Echtzeitkurse.
Reform & staatliche Förderung
- Bundesfinanzministerium: Fragen und Antworten zur Reform ↗
Grundlage für Förderung, neue Vorsorgeformen und den Umgang mit bestehenden Riester-Verträgen.
- Bundesregierung: Reform der privaten Altersvorsorge ↗
Einordnung des Gesetzgebungsstands und des Starts der neuen Produkte ab 2027.
Historische Entwicklung der vier Indizes
- NYU Stern / Aswath Damodaran: historische S&P-500-Renditen ↗
Zusammengestellte US-Dollar-Jahresdaten einschließlich Dividenden; Grundlage unserer anschließenden Euro-Umrechnung.
- Nasdaq über FRED: Nasdaq-100 Total Return ↗
Indexreihe einschließlich reinvestierter Dividenden in US-Dollar. Für den Rechner werden Jahresendwerte in Euro umgerechnet.
- MSCI World Index: Euro-Gross-Return-Factsheet (PDF) ↗
Veröffentlichte Euro-Jahresrenditen mit Bruttodividenden. Der Rechner nutzt die gerundeten Werte für 2016 bis 2025.
- Amundi: Factsheet mit DAX-Benchmarkwerten (PDF) ↗
Verwendet werden die Jahreswerte der DAX-Performance-Benchmark für 2016 bis 2025, nicht die Wertentwicklung des im Factsheet vorgestellten ETFs.
So wird daraus eine Euro-Historie
- EZB: US-Dollar je Euro, Jahresendkurse ↗
Wechselkursreihe EXR.A.USD.EUR.SP00.E. Verwendet werden Periodenendwerte, keine Jahresdurchschnittskurse.
- Deutsche Bundesbank: historische Devisenkurse ↗
Für die Zeit vor 1999 nutzt die S&P-500-Rückrechnung historische Dollar-/DM-Kurse. Der Euro existierte damals noch nicht.
- EZB: fester Umrechnungskurs der D-Mark ↗
1 Euro entspricht 1,95583 DM. Frühere DM-Werte werden damit rechnerisch in Euro ausgedrückt.
ETF-Kosten & Fondsvergleich
- iShares Core S&P 500 UCITS ETF: Kostenbeispiel (PDF) ↗
Beleg für die beispielhaften 0,07 % laufenden ETF-Kosten. Kein einheitlicher Kostensatz für Nasdaq-, MSCI-World- oder DAX-ETFs und keine Produktempfehlung.
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025 ↗
Die genannte Quote von 79 % betrifft aktive US-Aktienfonds mit Schwerpunkt auf großen Unternehmen, die 2025 hinter dem S&P 500 lagen. Sie gilt nicht pauschal für alle Fonds oder Zeiträume.
Was der Rechner daraus macht
Die durchschnittliche Jahresrendite wird geometrisch aus Anfangs- und Endwert berechnet. Die Euro-Umrechnung berücksichtigt Wechselkurse. Indexhistorien sind keine tatsächlich erzielten ETF- oder Kundenergebnisse; die Dividenden- und Datenmethoden der Reihen unterscheiden sich. Vergleichen Sie deshalb denselben Zeitraum.
Die Zukunftsrechnung überträgt eine gewählte Rendite auf ein vereinfachtes Sparmodell und berücksichtigt die eingestellten Beispielkosten. Sie bildet nicht den tatsächlichen historischen Verlauf eines monatlichen Sparplans ab. Die Berechnung berücksichtigt die im Rechner eingestellten Beispielkosten. Diese können Sie individuell anpassen. Sie stellen kein verbindliches Angebot dar. Vergangene Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Allgemeine Informationen, keine persönliche Anlage- oder Steuerempfehlung. Die Informationen ersetzen kein individuelles Produktangebot.