

Ihr Auto. Ihr Alltag. Ihr passender Schutz.
Kfz-Versicherung.
Damit ein Unfall
nicht alles ausbremst.
Ein Auffahrunfall, Hagel auf dem Autodach oder ein Schaden beim Einparken: Wir erklären, welcher Schutz wann hilft – und finden mit Ihnen ein passendes Verhältnis aus Leistung und Beitrag.
- Haftpflicht, Teilkasko und Vollkasko verständlich vergleichen
- Fahrer, Fahrzeugwert, Leasing und E-Antrieb berücksichtigen
- Persönlich in Reutlingen, digital in ganz Deutschland
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Andere schützen
Die Kfz-Haftpflicht prüft Forderungen anderer, bezahlt berechtigte Ansprüche und wehrt unberechtigte ab. Sie ist grundsätzlich Pflicht.
Das eigene Auto schützen
Teilkasko hilft bei vereinbarten Gefahren wie Hagel oder Diebstahl. Vollkasko ergänzt etwa selbst verursachte Unfallschäden und Vandalismus.
Passend statt nur günstig
Fahrzeugwert, Rücklagen, Fahrer und Finanzierung bestimmen den Bedarf. Nicht allein das Alter Ihres Autos entscheidet.
Im Schaden begleitet
Sie melden digital. Wir unterstützen bei Unterlagen und Rückfragen. Über die Leistung entscheidet der Versicherer nach dem Vertrag.
01 Ein Moment. Unterschiedliche Folgen.
Ihr Auto lässt sich reparieren.
Ihr Alltag soll weitergehen.
Auf dem Weg zur Arbeit, beim Einkauf oder im Familienurlaub: Ein Schaden wirft sofort Fragen auf. Wer bezahlt? Welche Werkstatt darf reparieren? Und wie bleiben Sie mobil?
Sie fahren auf ein anderes Auto auf.
Am anderen Wagen entsteht ein Schaden, möglicherweise wird jemand verletzt. Dafür ist Ihre Kfz-Haftpflicht da. Die Reparatur Ihres eigenen Autos ist eine andere Frage.
Ein Hagelschauer trifft Ihr geparktes Auto.
Das Dach hat Dellen, obwohl Sie nichts falsch gemacht haben. Ein typischer Teilkaskofall – mit der vereinbarten Selbstbeteiligung.
Beim Einparken streifen Sie einen Betonpfeiler.
Der Schaden bleibt an Ihrem eigenen Wagen. Dafür benötigen Sie grundsätzlich Vollkasko. Die Haftpflicht bezahlt diese Reparatur nicht.
Die wichtigste Frage: Könnten Sie ein Ersatzauto selbst bezahlen?
Ein älteres Auto kann für Ihren Alltag unverzichtbar sein. Wir betrachten deshalb seinen Wert, Ihre Rücklagen und die Kosten der Absicherung gemeinsam. Bei Leasing oder Finanzierung kommen die Vorgaben des Vertrags hinzu.
02 Drei Bausteine, klare Aufgaben
Was soll Ihre Autoversicherung
für Sie übernehmen?
Der Begriff „Kfz-Versicherung“ sagt noch nicht, welche Schäden an Ihrem eigenen Auto versichert sind.
Kfz-Haftpflicht
Schäden, die Sie anderen zufügen.
- Personen-, Sach- und Vermögensschäden im versicherten Rahmen
- Prüfung der Haftung und Abwehr unberechtigter Forderungen
- Schaden am eigenen Auto grundsätzlich nicht enthalten
Beispiel: Sie übersehen beim Ausparken einen anderen Wagen. Dessen berechtigten Schaden übernimmt Ihre Haftpflicht.
Teilkasko
Bestimmte Gefahren für Ihr Auto.
- Zum Beispiel Diebstahl, Brand, Hagel und Glasbruch
- Tierkollisionen und Tierbiss nach vereinbartem Umfang
- Keine Schadenfreiheitsklasse, deshalb keine SF-Rückstufung
Beispiel: Ein Steinschlag beschädigt die Windschutzscheibe. Reparatur oder Austausch werden nach den Bedingungen abgerechnet.
Vollkasko
Zusätzlich eigene Unfallschäden.
- Enthält die Leistungen der Teilkasko
- Zusätzlich etwa selbst verschuldete Unfälle und Vandalismus
- Selbstbeteiligung und mögliche SF-Rückstufung beachten
Beispiel: Sie beschädigen beim Rangieren Ihre Autotür. Vollkasko kann die Reparatur abzüglich Eigenanteil übernehmen.
Zwei Schäden können zwei Versicherungsbereiche betreffen.
Beim selbst verursachten Auffahrunfall zahlt Ihre Haftpflicht den berechtigten Schaden des Gegners. Für Ihr eigenes Fahrzeug kommt Vollkasko infrage. Werden beide Bereiche belastet, kann das auch beide Schadenfreiheitsklassen betreffen.
Nicht verwechseln
Die Kfz-Haftpflicht ist keine private Haftpflicht.
Schäden durch den Gebrauch eines versicherungspflichtigen Autos gehören in die Kfz-Versicherung. Ihre private Haftpflicht ersetzt diesen Schutz nicht. Und wer eigene Ansprüche nach einem Unfall rechtlich durchsetzen möchte, sollte Verkehrsrechtsschutz gesondert betrachten.
03 An Ihrer Seite im Schadenfall
Ein Unfall ist belastend genug.
Wir helfen beim nächsten Schritt.
Die digitale Meldung ist der Anfang. Auch danach bleiben wir Ihr Ansprechpartner für die Abstimmung mit dem Versicherer.
Digital melden. Persönlich begleitet.
24/7 Schaden melden
Fotos, Unfallhergang und Unterlagen übermitteln. Wir unterstützen bei Rückfragen und bei der Abstimmung mit dem Versicherer.
Kfz-Schaden digital melden ↗Digitale Meldung jederzeit. Bearbeitung zu unseren Servicezeiten – keine rund um die Uhr besetzte Telefonhotline.
Ihre Meldung. Unsere Begleitung. Die Schadenprüfung.
- 01
Zuerst Menschen und Unfallstelle sichern
Bei Verletzten oder akuter Gefahr geht Hilfe vor: Notruf 112. Am Unfallort bleiben, notwendige Feststellungen ermöglichen und bei Bedarf die Polizei hinzuziehen. Die Online-Meldung erledigen Sie erst, wenn die Situation sicher ist.
- 02
Hergang und Schäden festhalten
Fotos, Kennzeichen, Beteiligte, Zeugen und das Aktenzeichen der Polizei sammeln. Tatsachen möglichst genau beschreiben. Keine vorschnellen Zusagen zur Haftung oder Zahlung machen.
- 03
Melden und Reparatur abstimmen
Den Versicherer unverzüglich nach den Vertragsvorgaben informieren. Bei Kaskoschäden vor einer Reparatur Freigabe und mögliche Werkstattbindung klären. Notwendige Maßnahmen zur Schadenminderung nicht aufschieben.
- 04
Rückfragen und Ergebnis begleiten
Wir helfen, fehlende Belege zu ergänzen und die Abrechnung einzuordnen. Selbstbeteiligung, Ersatzleistung und mögliche Rückstufung gehören gemeinsam auf den Tisch.
Wenn die Versicherung nicht oder nur teilweise zahlt
Mit einer Ablehnung lassen wir Sie nicht allein.
Fehlt ein Beleg? Ist die Schadenursache unklar? Oder beruft sich der Versicherer auf eine Vertragsgrenze? Wir sehen uns die Begründung mit Ihnen an und unterstützen bei der weiteren Klärung.
Unterlagen zusammenführen
Police, Fotos, Rechnungen und Schriftwechsel nachvollziehbar ordnen. Eine offene Rückfrage ist noch keine endgültige Ablehnung.
Begründung prüfen lassen
Wir klären Versicherungsfragen und begleiten Rückfragen. Eine rechtliche Bewertung und Durchsetzung übernehmen bei Bedarf qualifizierte Rechtsanwälte.
Nächsten Schritt festlegen
Je nach Streit kommen ergänzende Nachweise, eine Beschwerde oder unabhängige Schlichtung infrage. Fristen und Kosten vorher gesondert klären.
Mehr über unsere rechtliche Unterstützung
Wie wir begleiten und wann zusätzliche Hilfe sinnvoll ist.
04 Das Preis-Leistungs-Verhältnis zählt
Günstig fahren.
Gut abgesichert bleiben.
Ein niedriger Beitrag ist willkommen. Entscheidend ist, welche Leistung dafür vereinbart ist – und welche Kosten Sie im Schaden selbst tragen.
Erst vergleichbare Leistungen festlegen. Dann Preise vergleichen.
Dieselbe Selbstbeteiligung, derselbe Fahrerkreis und derselbe Kaskoumfang machen Angebote erst aussagekräftig. Jährliche Zahlweise oder eine realistische Fahrleistung können den Beitrag verbessern. Angaben schönzurechnen schafft dagegen Probleme im Schadenfall.
Haftpflichtsumme
Eine schwere Verletzung kann weit mehr kosten als eine Autoreparatur.
Genauer verstehen: Haftpflichtsumme
Wir achten auf eine hohe pauschale Deckung, häufig 100 Millionen Euro, und insbesondere auf die Grenze je geschädigter Person. Eine große Gesamtsumme allein ersetzt diesen Blick ins Detail nicht.
Grobe Fahrlässigkeit
Auch ein schweres Versehen soll den Kaskoschutz nicht unnötig gefährden.
Genauer verstehen: Grobe Fahrlässigkeit
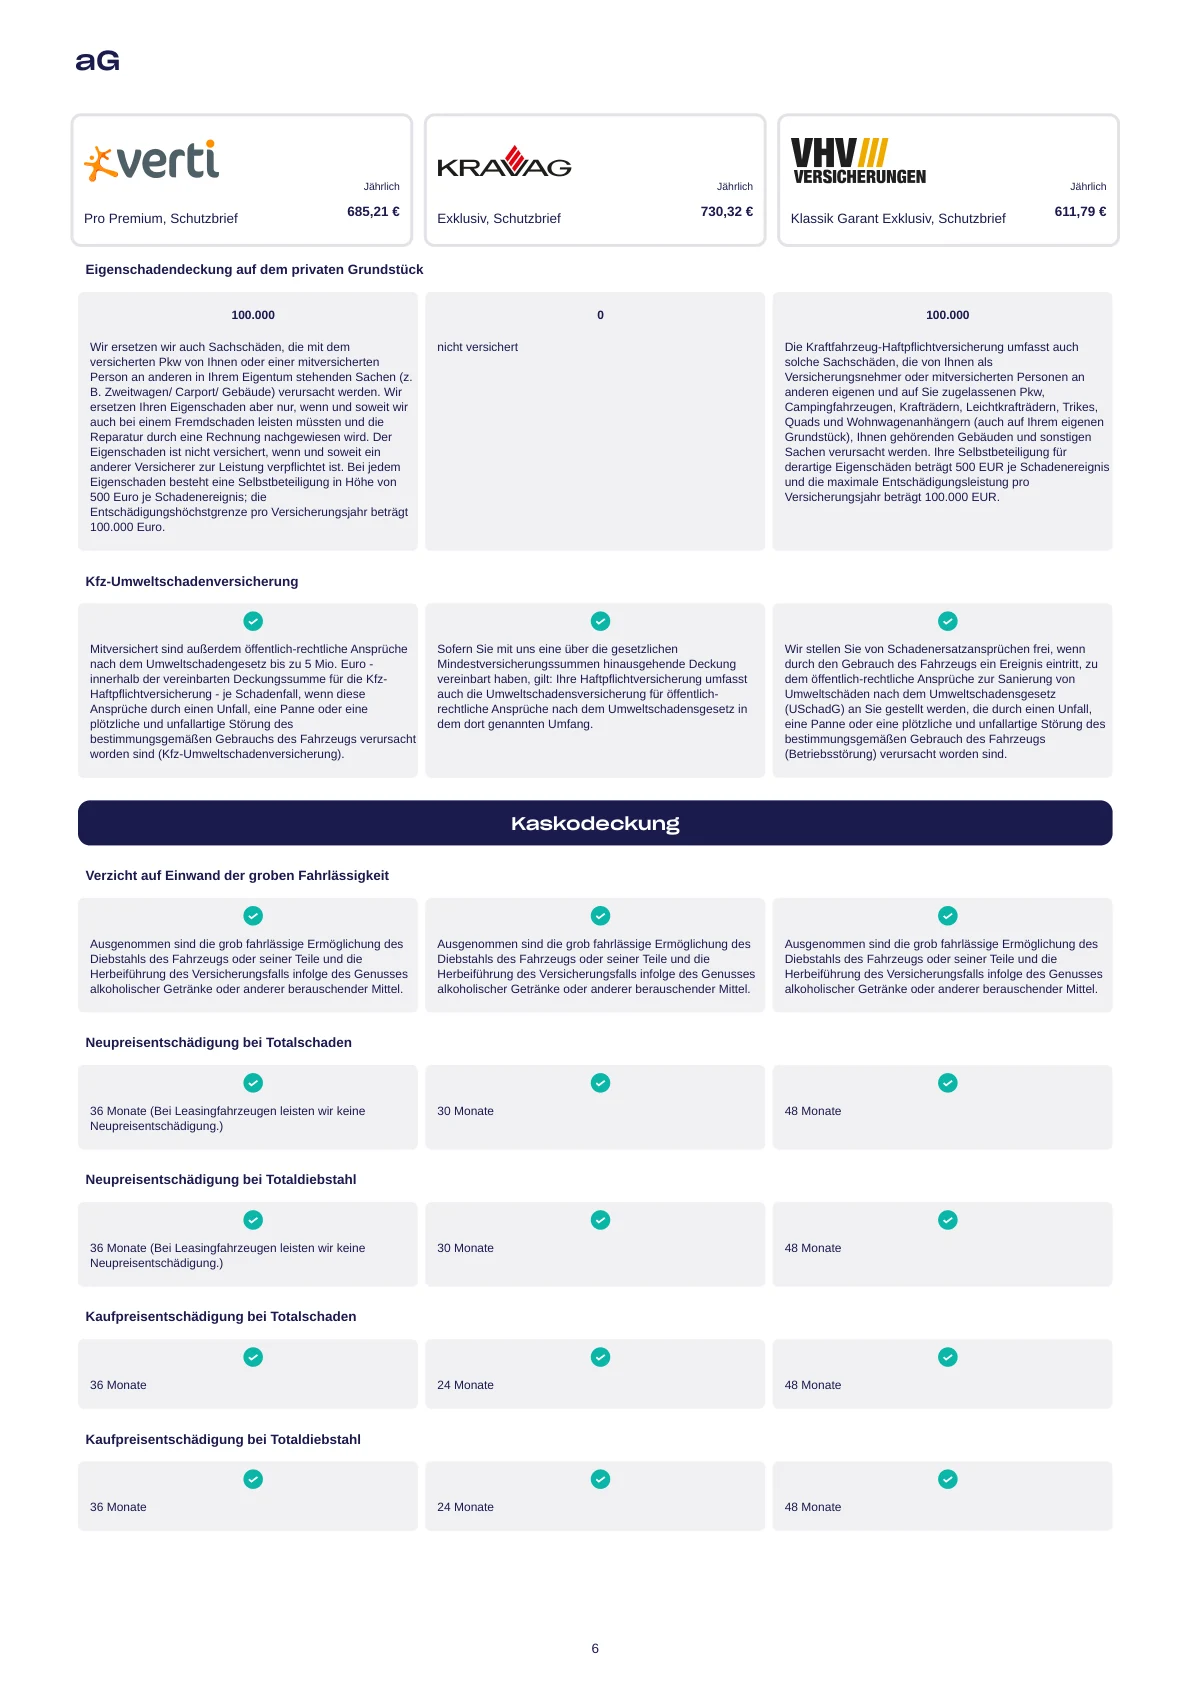
Ein Verzicht auf den Einwand grober Fahrlässigkeit ist ein wichtiger Prüfpunkt. Häufig gelten trotzdem Ausnahmen, etwa bei Alkohol, Drogen oder grob fahrlässig ermöglichtem Diebstahl. Haftpflicht-Regress und Kaskoleistung sind unterschiedliche Fragen.
Tiere & Folgeschäden
Ein angebissenes Kabel ist nicht dasselbe wie ein beschädigter Motor.
Genauer verstehen: Tiere & Folgeschäden
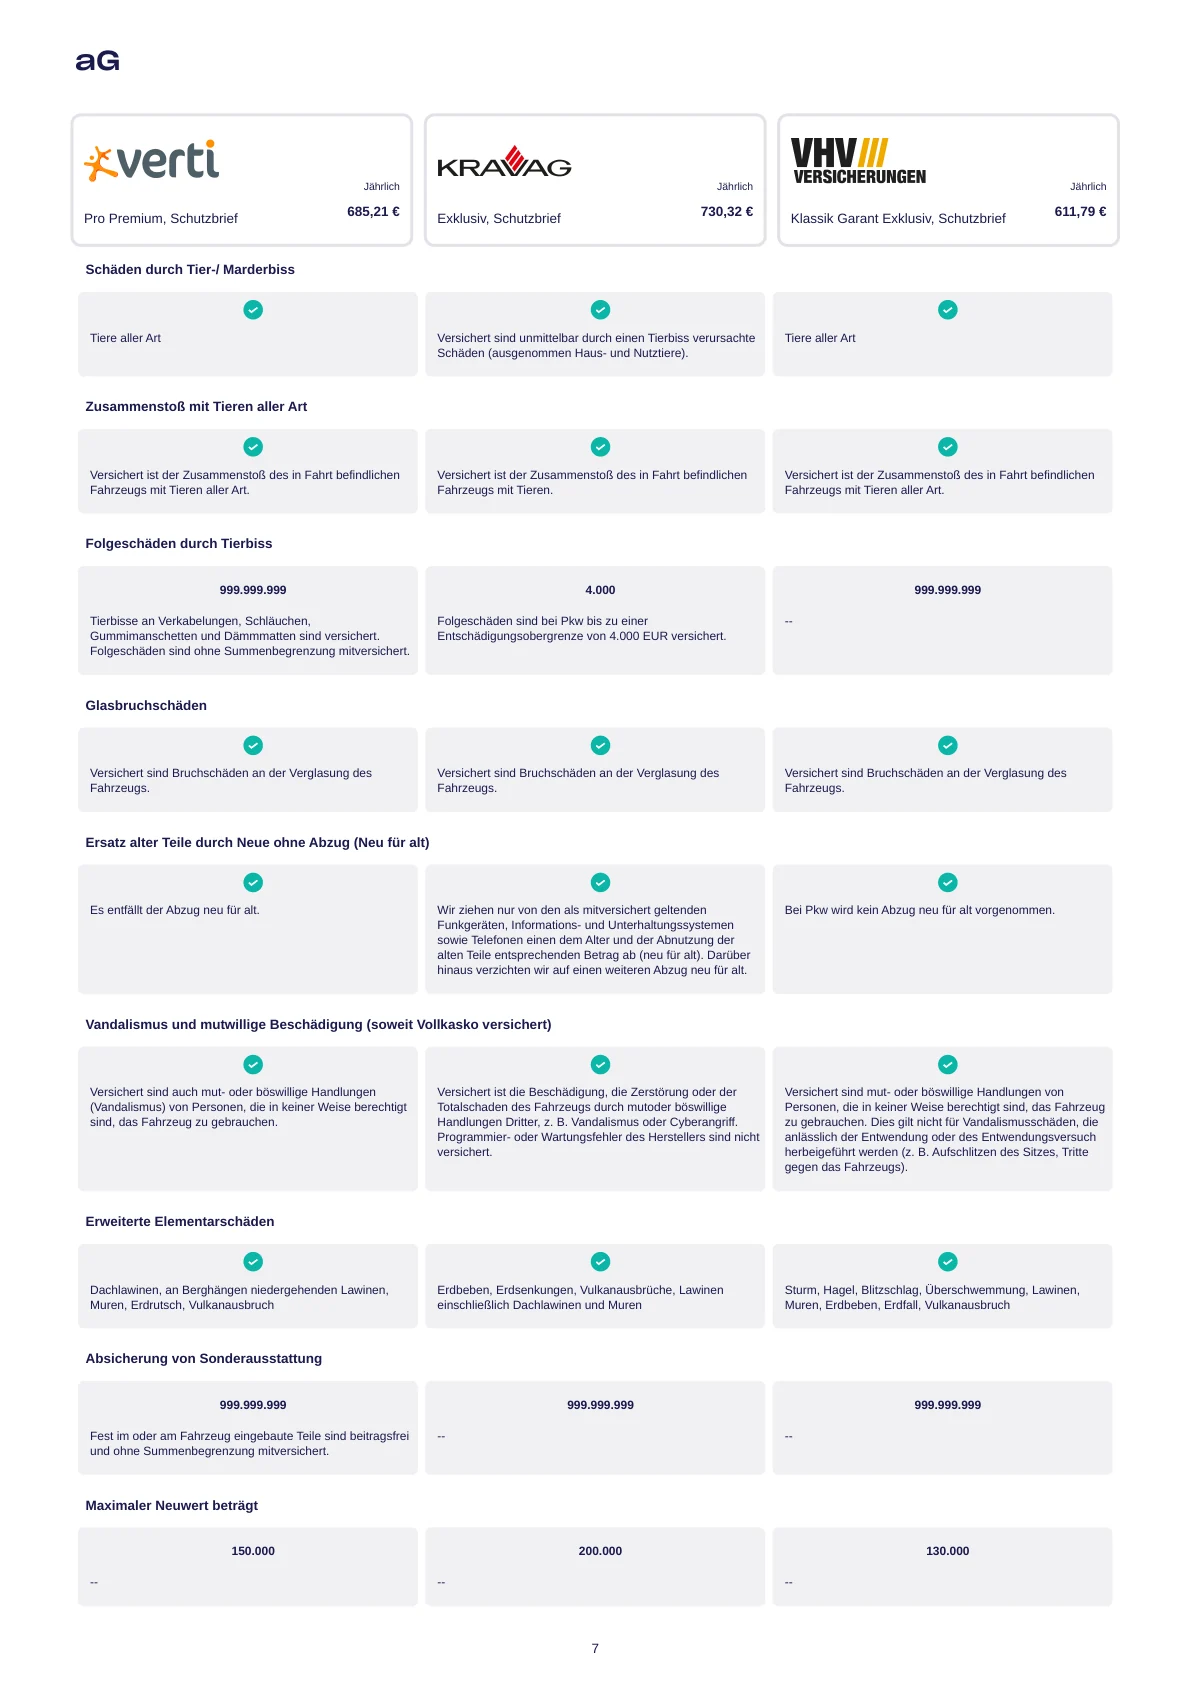
Bei Tierkollisionen prüfen wir „Tiere aller Art“ statt nur Haarwild. Bei Tierbiss kommt es zusätzlich auf mitversicherte Teile, Folgeschäden und deren Höchstbeträge an. Gerade bei teurer Elektronik und E-Autos kann das entscheidend sein.
Glas & Assistenzsysteme
Nach einem Scheibentausch muss oft auch die Kamera eingestellt werden.
Genauer verstehen: Glas & Assistenzsysteme
Glasbruch, Reparatur statt Austausch, Selbstbeteiligung und erforderliche Kalibrierung der Assistenzsysteme gehören zusammen. Prüfen Sie außerdem Vorgaben für Glaspartner und die Abwicklung vor dem Werkstattauftrag.
Neu- und Kaufpreis
Nach einem Totalschaden zählt, wie der Ersatzwert berechnet wird.
Genauer verstehen: Neu- und Kaufpreis
Neupreisentschädigung kann bei jungen Neuwagen wichtig sein; Kaufpreisentschädigung betrifft häufig Gebrauchtwagen. Zeitraum, Voraussetzungen und Definitionen unterscheiden sich. Nach Ablauf gilt nicht automatisch weiterhin Ihr ursprünglicher Kaufpreis.
Leasing & GAP
Zwischen Entschädigung und offenem Vertrag kann eine Lücke bleiben.
Genauer verstehen: Leasing & GAP
Nach versichertem Totalschaden oder Diebstahl kann eine vereinbarte GAP-Deckung die Differenz zur maßgeblichen Leasing- oder Finanzierungsrestforderung schließen. Nicht jede offene Rate und jede Nebenkostenposition sind erfasst. Vertragsvorgaben mitprüfen.
Werkstattbindung
Ein Beitragsvorteil bedeutet eine bewusste Entscheidung für Partnerwerkstätten.
Genauer verstehen: Werkstattbindung
Bei versicherten Kaskoreparaturen organisiert der Versicherer häufig die Werkstatt. Wer entgegen der Vereinbarung selbst beauftragt, riskiert Nachteile. Vor allem bei Leasing oder Finanzierung mit den dortigen Werkstattvorgaben abgleichen.
E-Auto & Akku
Das teuerste Bauteil braucht einen genauen Blick auf den Schutz.
Genauer verstehen: E-Auto & Akku
Wir prüfen Akku, Kurzschluss und Folgeschäden, Ladezubehör sowie Bergungs-, Transport- und gegebenenfalls Quarantänekosten. Normaler Verschleiß oder nachlassende Akkukapazität sind nicht automatisch versichert. Eine Wallbox gehört nicht selbstverständlich zum Kfz-Vertrag.
Schutzbrief & Mobilität
Wer hilft, wenn Sie mit Ihrem Auto nicht weiterkommen?
Genauer verstehen: Schutzbrief & Mobilität
Abschleppen, Ersatzmobilität, Entfernung zum Wohnort und Auslandsgeltung unterscheiden sich. Automobilclub und Herstellermobilitätsgarantie können bereits Leistungen bieten. Doppelte Beiträge vermeiden, aber Leistungsumfang und Auslöser vergleichen.
Fahrerschutz
Die Person am Steuer ist anders abgesichert als die Mitfahrer.
Genauer verstehen: Fahrerschutz
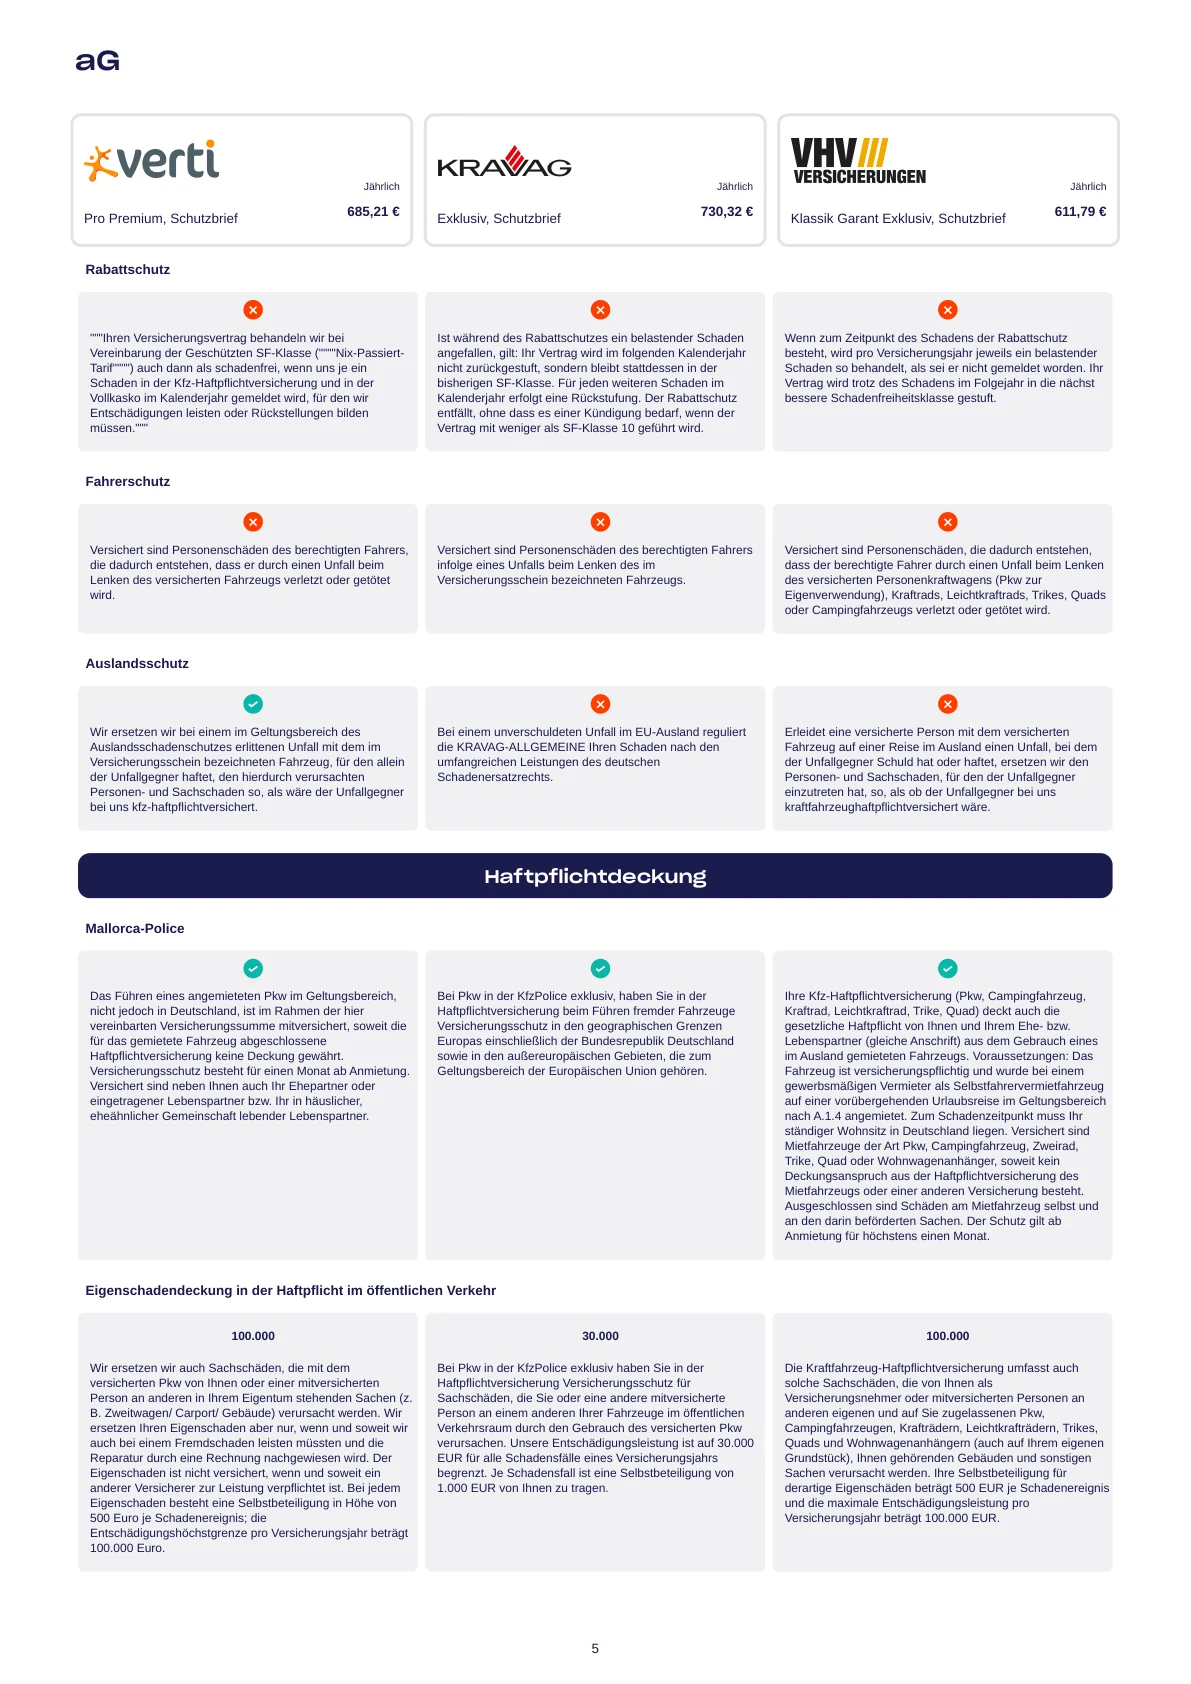
Ihre eigene Kfz-Haftpflicht entschädigt nicht Ihre eigene Verletzung als verursachender Fahrer. Ein Fahrerschutz kann vereinbarte verbleibende Personenschäden auffangen. Er ersetzt keine umfassende Absicherung Ihrer Arbeitskraft; bestehende Leistungen werden nach Tarif berücksichtigt.
Ausland & Mietwagen
Im Urlaub stellen sich zwei unterschiedliche Fragen.
Genauer verstehen: Ausland & Mietwagen
Die Mallorca-Deckung ergänzt die Haftpflichtsumme für einen Mietwagen im vereinbarten Ausland; sie ist keine Mietwagen-Vollkasko. Ein Auslandsschadenschutz betrifft dagegen bestimmte unverschuldete Unfälle mit dem eigenen Auto. Länder, Personen und Höchstbeträge getrennt prüfen.
Rabattschutz & Rückstufung
Eine geschützte SF-Klasse ist nicht überall dieselbe.
Genauer verstehen: Rabattschutz & Rückstufung
Rabattschutz kann beim bisherigen Versicherer eine Rückstufung nach einem Schaden verhindern. Beim Wechsel zählt häufig der tatsächliche Schadenverlauf ohne diesen Vorteil. Auch günstige Zweitwagen-Sondereinstufungen sind nicht automatisch vollständig übertragbar.
Privathaftpflicht und Kfz gemeinsam prüfen
Einkaufswagen gegen Nachbarauto: Wer zahlt?
Beim Einladen kann ein wegrollender Einkaufswagen einen Schaden aus dem Kfz-Gebrauch verursachen. Manche Privathaftpflicht-Tarife schließen Be- und Entladeschäden ausdrücklich ein. Eine Regulierung darüber kann die Kfz-SF-Klasse schonen – wenn Ihr Kfz-Vertrag tatsächlich unbelastet bleibt.
Wir prüfen den Hergang und beide Verträge. Ein Schutz für Be- und Entladen erfasst nicht automatisch Fahr- oder Rangierunfälle. Die Erstattung eines Rückstufungs-Mehrbeitrags bei geliehenen Autos ist wiederum eine andere Leistung.
Beispiel und Tarifunterschiede bei der Privathaftpflicht ↗05 Persönlich vergleichen
Ihr Auto ist individuell.
Ihr Schutz sollte dazu passen.
Vor Ort in Reutlingen oder digital gemeinsam am Bildschirm: Wir machen die Entscheidung verständlich.
Auswahl mit Begründung
Was brauchen Sie,
wenn Ihr Auto ausfällt?
Wir sprechen über Ihren Alltag: Arbeitsweg, Familie, Fahrer und die Frage, ob Sie ein Ersatzfahrzeug aus eigenen Mitteln finanzieren könnten.
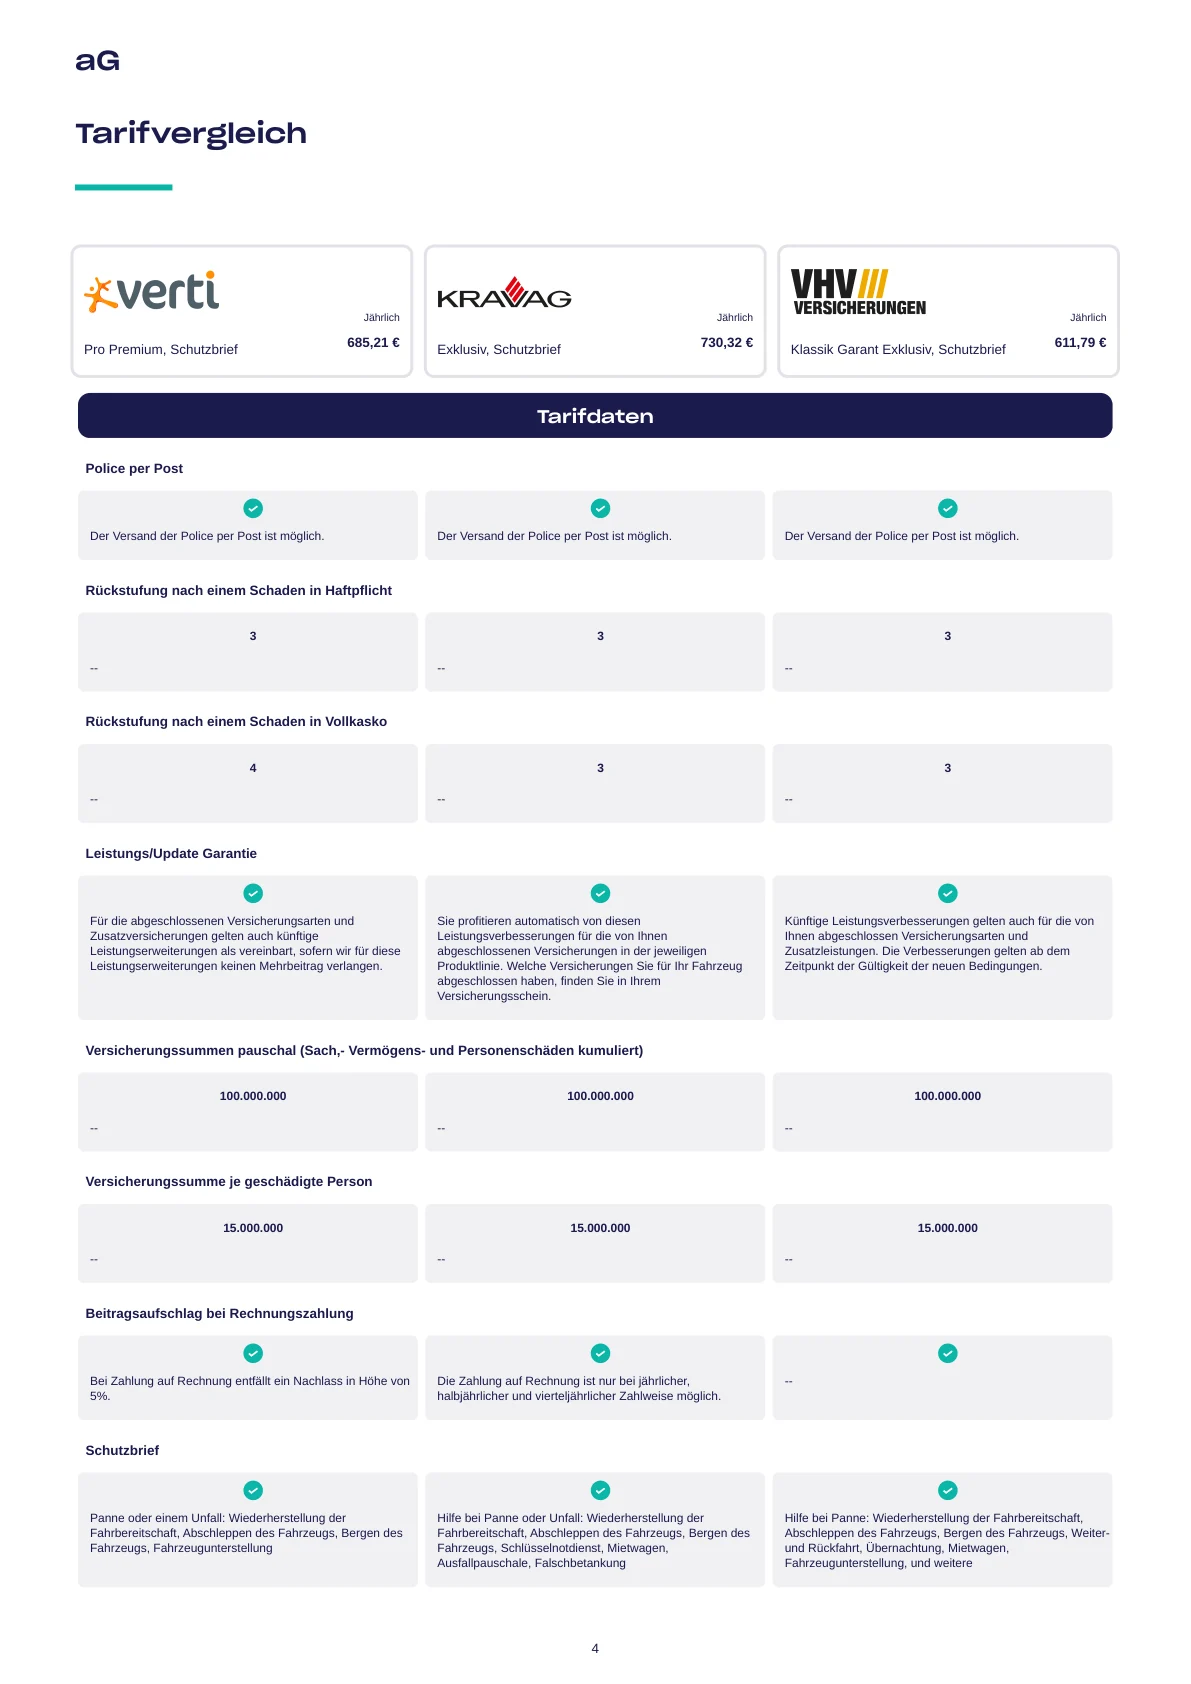
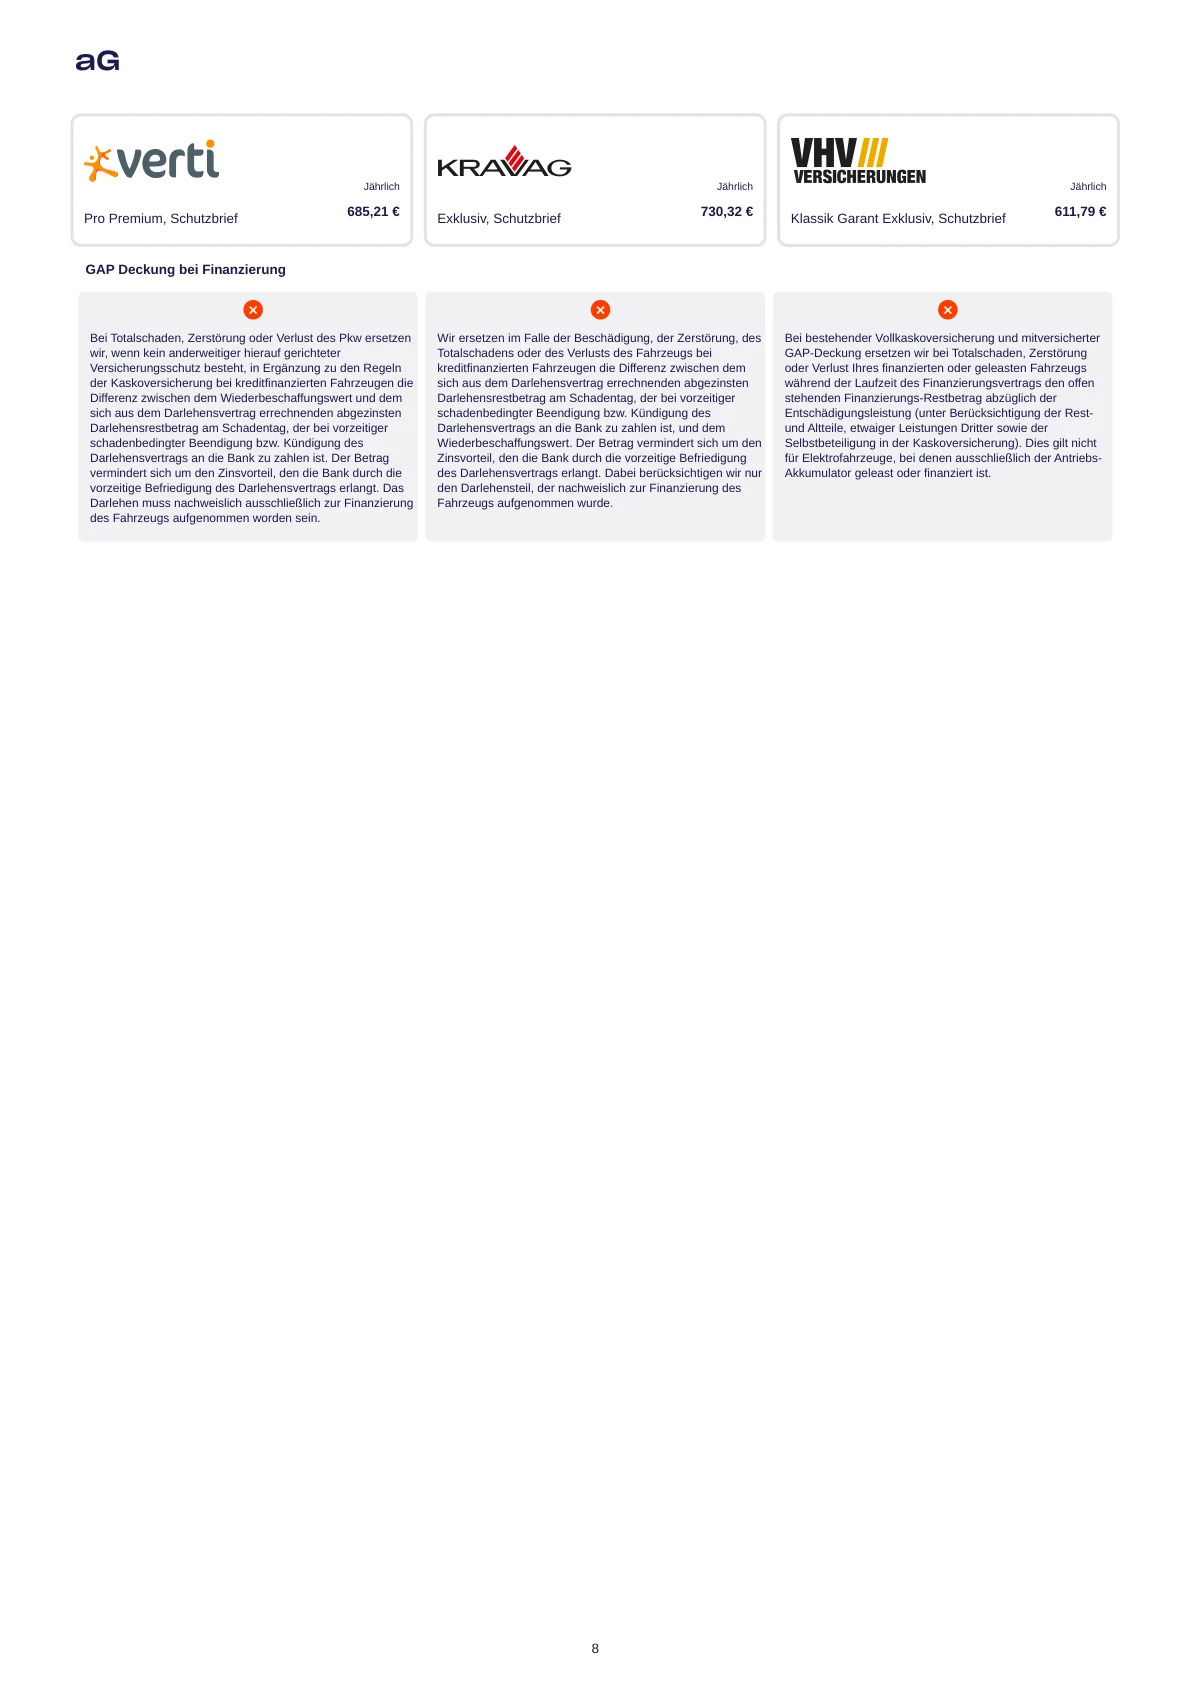
Unser Versicherungsteam stellt die passenden Tarife gegenüber. Wir erklären, was der Beitragsunterschied bedeutet – etwa bei Glas, Akku, Werkstattbindung oder der Entschädigung nach einem Totalschaden.
So entscheiden Sie mit einem klaren Bild von Leistung und Eigenanteil.
Tarifvergleich & Vergleichsunterlagen
Beiträge sehen. Bedingungen nachvollziehen.
Seite {seite} von {gesamt}
06 Vom Bedarf zum Beitrag
Kfz-Tarife vergleichen.
Mit den richtigen Angaben.
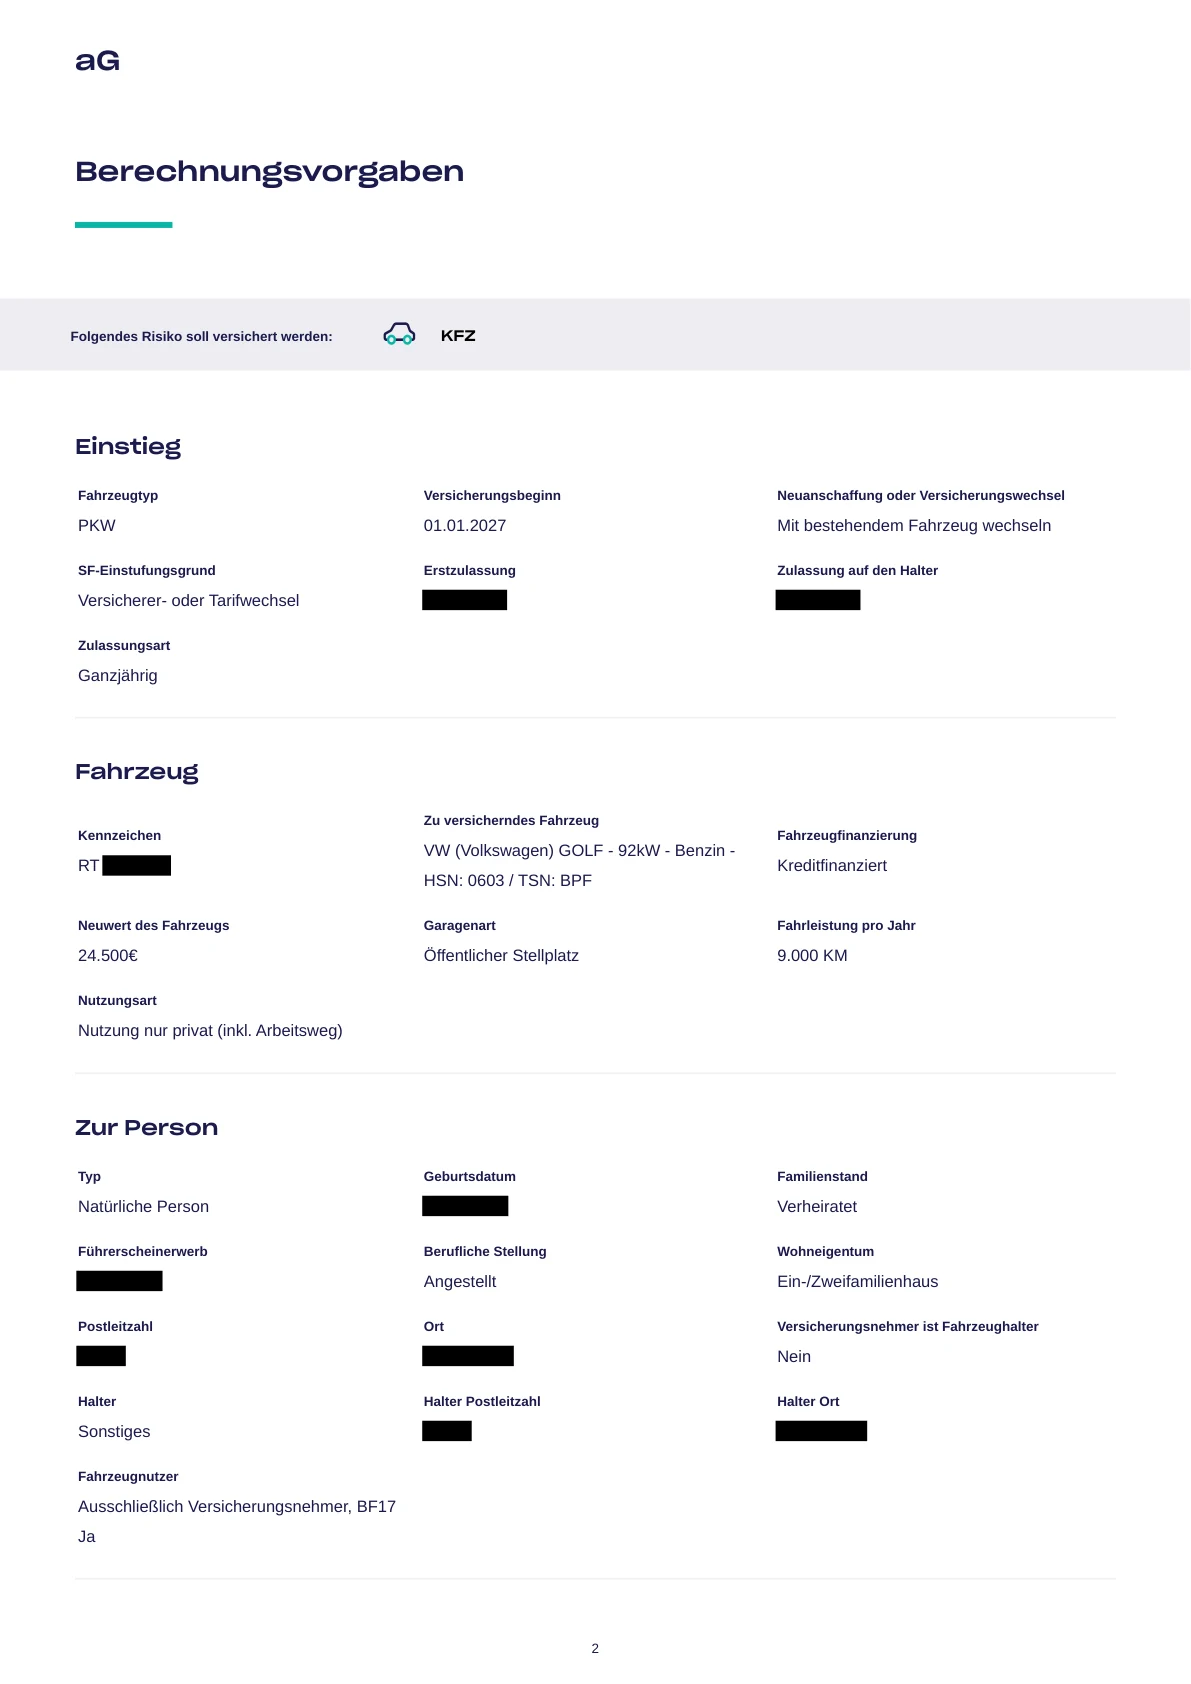
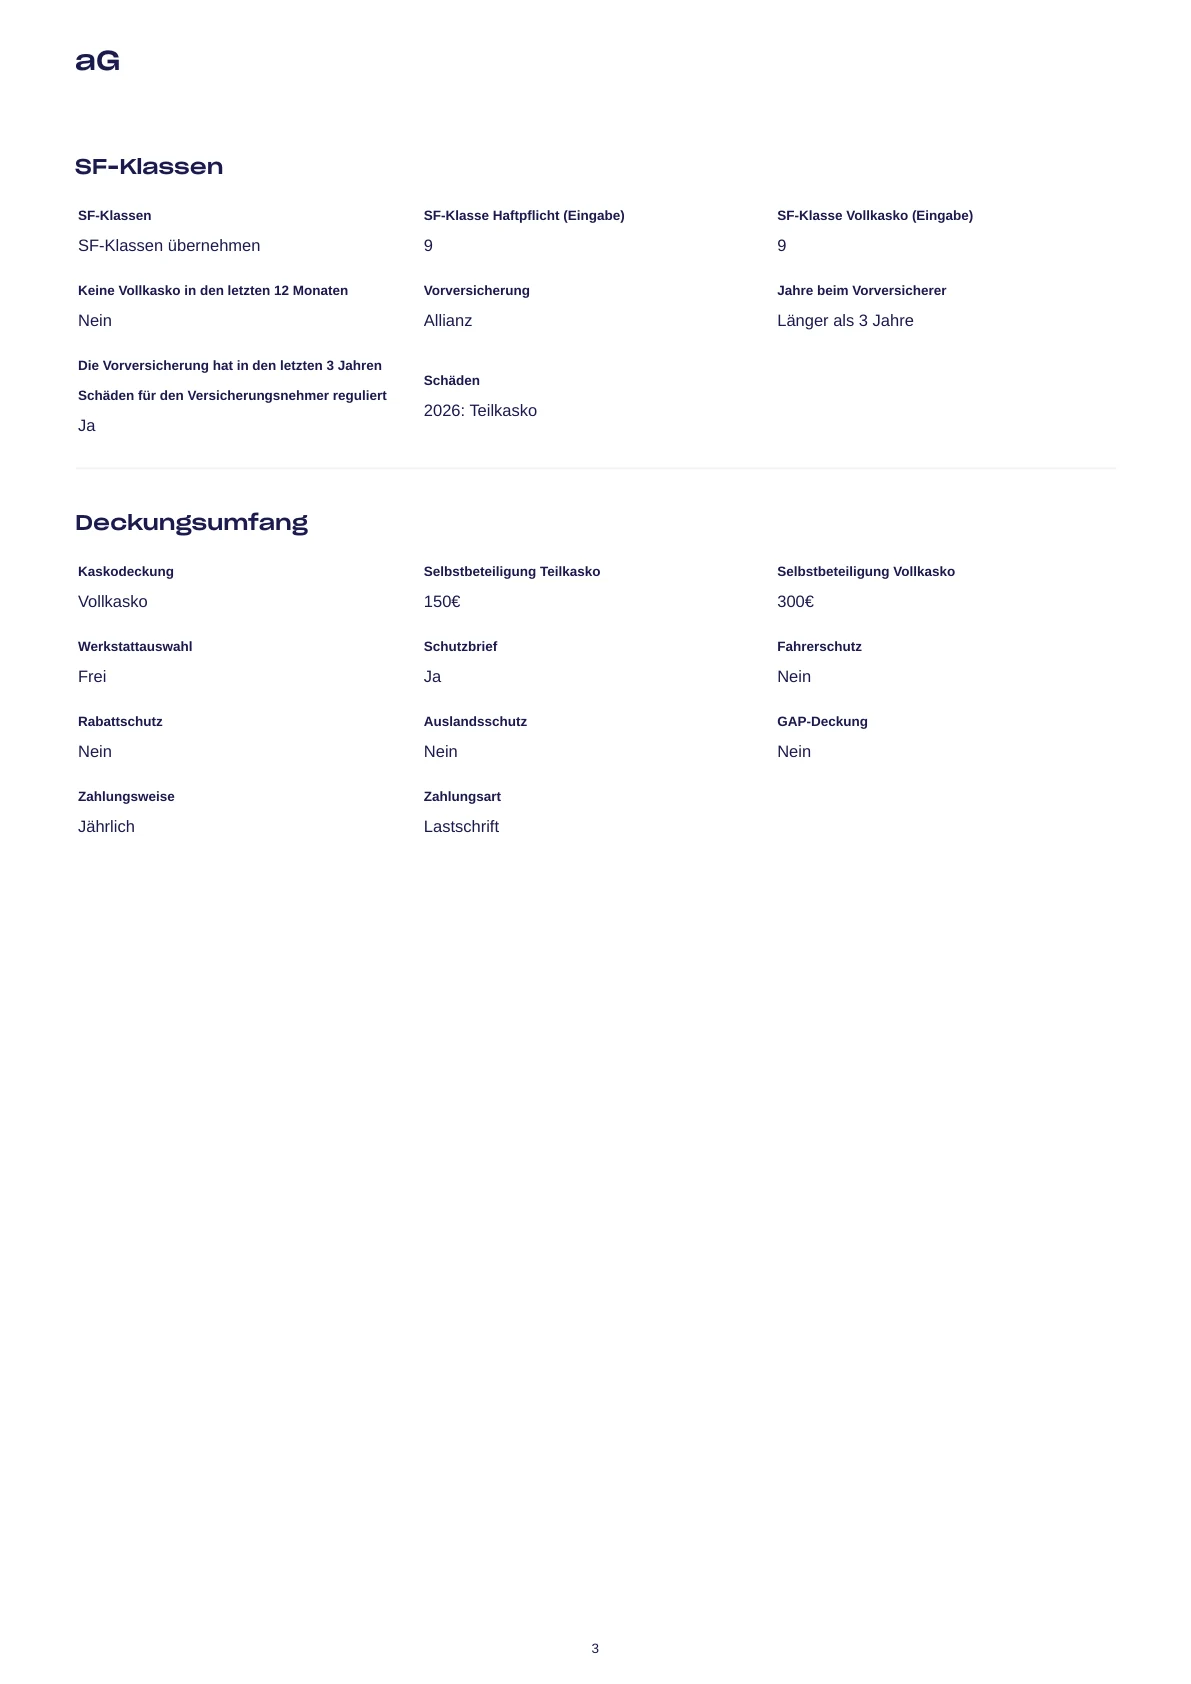
Der Beitrag hängt unter anderem von Fahrzeug, Wohnort, Schadenverlauf, Fahrerkreis und Kilometerleistung ab. Ein pauschaler Musterpreis hilft Ihnen deshalb wenig.
In wenigen Schritten vorbereitet
Diese Angaben machen den Vergleich verlässlich.
Haken Sie ab, was Sie zur Hand haben. Ihre Auswahl bleibt lokal auf dieser Seite und wird nicht verschickt.
0 von 6 Punkten vorbereitet.
Externer Vergleichsrechner von blau direkt für Ihren Pkw. Ihre Eingaben werden direkt beim Anbieter verarbeitet. Rechner separat öffnen ↗
Unsicher bei einer Angabe?
SF-Klasse, Vorversicherung und passende Selbstbeteiligung klären wir gemeinsam.
07 Vergleiche und Verträge in der App
Ihre Versicherungen immer im Blick.
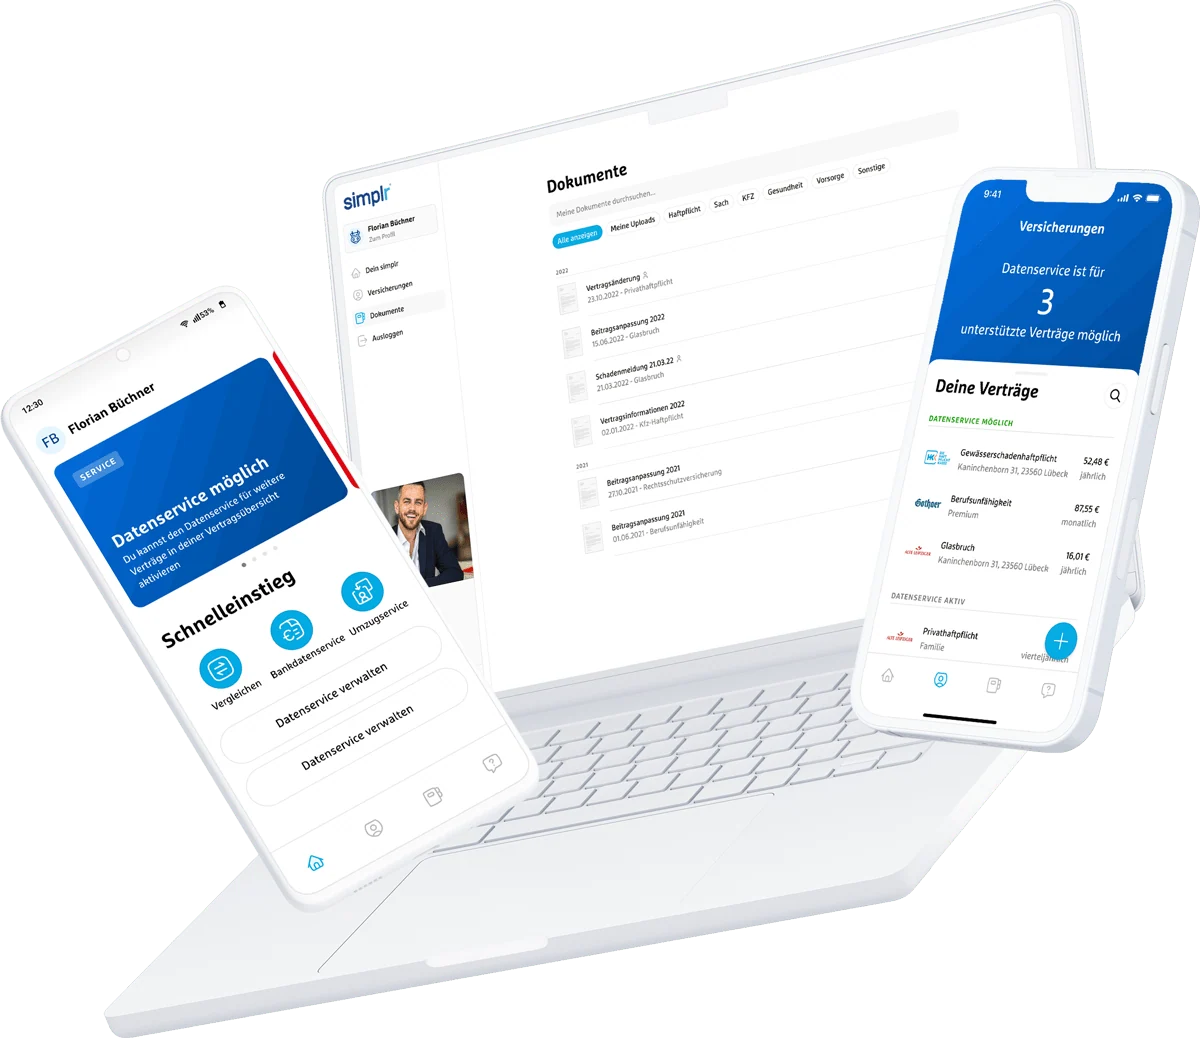
Dokumente abrufen, Verträge verwalten, Schäden melden und Tarife vergleichen – mit unserer simplr-App. Ihr persönlicher Ansprechpartner bleibt erreichbar.
Digital organisiert. Persönlich betreut.
Ihre Versicherungen – immer dabei.
- Alle Verträge, Dokumente und Schäden an einem OrtUnterlagen griffbereit halten und fehlende Dokumente einfach per Foto ergänzen.
- Vergleiche jederzeit einsehbarIntegrierte Vergleichsrechner nutzen und Ihre Versicherungen überprüfen.
- Persönliche Beratung bleibt möglich.Ihr Ansprechpartner bei albfinanz bleibt direkt erreichbar – auch wenn Sie digital vergleichen.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Kfz-Schutz prüfen lassen ↗08 Ihr Alltag bestimmt die Auswahl
Nicht jedes Auto braucht
denselben Vertrag.
Was für den Zweitwagen genügt, kann für das finanzierte Familienauto zu wenig sein.
Fahranfänger & junge Fahrer
Zweitwagenregelung, begleitetes Fahren und Telematik können prüfenswert sein. Den tatsächlichen jungen Fahrer immer angeben. Die spätere Übertragung einer günstigen Einstufung vorab klären.
Familien & Pendler
Alle regelmäßigen Fahrer, realistische Kilometer und die Bedeutung des Autos im Alltag berücksichtigen. Ersatzmobilität ist wichtig, wenn ohne Auto Schule und Arbeit nicht erreichbar sind.
Leasing & Finanzierung
Vollkaskoanforderungen, GAP und Reparaturvorgaben aus dem Leasing- oder Kreditvertrag prüfen. Ein Preisvorteil durch Werkstattbindung passt nicht zu jeder Vereinbarung.
Elektroauto & Hybrid
Akku, Ladezubehör und Folgekosten nach einem Schaden mitprüfen. Entscheidend ist der konkrete Leistungsumfang, nicht nur die Bezeichnung „E-Auto-Tarif“.
Älteres oder selten genutztes Auto
Wert, Selbstbeteiligung und Beitrag gemeinsam betrachten. Auch bei einem älteren Wagen kann Kasko sinnvoll bleiben. Bei Saisonkennzeichen gelten eigene Zeiträume und Nutzungsgrenzen.
Berufliche Nutzung & mehrere Fahrzeuge
Lieferfahrten, gewerbliche Nutzung, Wohnmobile und kleine Flotten gesondert betrachten. Ein gewöhnlicher privater Pkw-Tarif deckt nicht automatisch jede Verwendung.
09 Eigenanteile und Grenzen kennen
Vollkasko heißt nicht:
Alles wird immer bezahlt.
Versicherte Ursache, Leistungsgrenzen, Eigenanteil und Ihre Pflichten entscheiden zusammen über die Erstattung.
Schadenfreiheitsklasse verstehen
Eine Reparatur kann
spätere Beiträge beeinflussen.
In Haftpflicht und Vollkasko wirkt sich ein regulierter Schaden häufig auf die künftige Einstufung aus. Die Rückstufungstabellen unterscheiden sich. In der Teilkasko gibt es keine SF-Rückstufung.
Bei kleinen Schäden lohnt deshalb die Frage nach den Mehrbeiträgen der nächsten Jahre. Meldepflichten gelten trotzdem; einen möglichen Schadenrückkauf erst mit dem Versicherer abstimmen.
Rechenbeispiel, keine Tarifberechnung
1.000 € Reparatur.
500 € Selbstbeteiligung.
Wenn der Schaden vollständig versichert ist, verbleiben in diesem vereinfachten Vollkaskobeispiel zunächst 500 € Versicherungsleistung.
Ob sich die Regulierung lohnt, hängt zusätzlich von einer möglichen Rückstufung ab. Ohne die konkrete Tabelle lässt sich das nicht seriös beantworten.
Eigene Modellrechnung. Keine Aussage zu tatsächlichen Reparaturkosten, einem bestimmten Tarif oder einer festen Mehrprämie.
Verschleiß und Defekte
Ein alternder Akku, abgefahrene Reifen oder ein technischer Defekt sind nicht automatisch Kaskoschäden. Entscheidend sind die versicherte Ursache und eventuelle Zusatzbausteine.
Fahrer und Kilometer
Veränderten Fahrerkreis, Nutzung und abweichende Fahrleistung rechtzeitig mitteilen. Falsche Angaben können Nachzahlungen und weitere tarifabhängige Nachteile auslösen.
Vorsatz, Alkohol und Pflichten
Vorsätzliche Schäden sind nicht gedeckt. Bei Alkohol, Drogen oder Pflichtverletzungen können Kürzung oder Regress drohen. Ein Schutz für grobe Fahrlässigkeit ist kein Freibrief.
Ihr eigener Personenschaden braucht einen eigenen Blick.
Die Kfz-Haftpflicht schützt Geschädigte, nicht automatisch Sie als verursachenden Fahrer. Arbeitskraftabsicherung, bestehender Unfallschutz und gegebenenfalls Fahrerschutz erfüllen unterschiedliche Aufgaben. Arbeitskraftabsicherung verstehen ↗
10 Unser Maßstab
Sie verstehen die Unterschiede.
Und behalten die Entscheidung.
Wir möchten, dass Sie den Vertrag nicht nur wegen einer günstigen Zahl auswählen.
Bedarf zuerst
Fahrzeug, Nutzung und finanzielle Möglichkeiten bilden den Ausgangspunkt. Bestehende Leistungen und Herstellerangebote beziehen wir mit ein.
Auswahl nachvollziehbar
Wir erklären Leistungen, Einschränkungen und die Grundlage des Vergleichs. Ein Vergleichsrechner bildet die angeschlossenen Angebote ab, nicht automatisch den gesamten Markt.
Begleitung danach
Bei Veränderungen und im Schadenfall bleiben wir Ansprechpartner. Persönlich in Reutlingen und digital – mit klarer Trennung zwischen unserer Unterstützung und der Leistungsentscheidung des Versicherers.
Unser Ziel: ein gutes Preis-Leistungs-Verhältnis für Ihren Alltag.
Ein Tarif darf günstig sein. Er sollte aber auch dann passen, wenn das Auto gestohlen wird, der Akku beschädigt ist oder nach einem Unfall schnell eine Lösung gebraucht wird.
11 Ihre Fragen, verständlich beantwortet
Was möchten Sie noch wissen?
Antworten für den Alltag – vom ersten eigenen Auto bis zum Versicherungswechsel.
Brauche ich Vollkasko oder reicht Teilkasko?
Das hängt nicht allein vom Fahrzeugalter ab. Wert, Finanzierung, Rücklagen und der Mehrbeitrag sind entscheidend. Vollkasko ergänzt etwa selbst verursachte Unfallschäden. Lassen Sie beide Varianten mit gleicher Grundlage vergleichen; eine gute SF-Klasse kann den Preisabstand verändern.
Was passiert bei einem Parkschaden mit Fahrerflucht?
Ist ein unbekanntes Fahrzeug gegen Ihr geparktes Auto gefahren, kommt grundsätzlich Vollkasko für den eigenen Unfallschaden infrage. Schaden dokumentieren und Polizei sowie Versicherer informieren. Teilkasko ist kein allgemeiner Schutz für Parkrempler; Selbstbeteiligung und mögliche Rückstufung beachten.
Zahlt Teilkasko auch bei Vandalismus?
Mutwillige Beschädigungen am Fahrzeug fallen grundsätzlich in die Vollkasko. Ein Glasbruch kann unabhängig davon eine Teilkaskoleistung sein. Entscheidend ist die konkrete Beschädigung und ihre Einordnung – nicht allein das Wort Vandalismus.
Werde ich nach einem Hagel- oder Glasschaden zurückgestuft?
Bei einem Teilkaskoschaden gibt es keine SF-Rückstufung. Das gilt auch, wenn Teilkasko Bestandteil Ihrer Vollkasko ist. Eine vereinbarte Selbstbeteiligung kann trotzdem anfallen. Andere Beitragsanpassungen sind dadurch nicht ausgeschlossen.
Welche Selbstbeteiligung ist sinnvoll?
Wählen Sie einen Betrag, den Sie im Schadenfall ohne Schwierigkeiten zahlen könnten. Teil- und Vollkasko können unterschiedliche Eigenanteile haben. Vergleichen Sie den konkreten Beitragsvorteil; eine hohe Selbstbeteiligung ist nicht automatisch die wirtschaftlich beste Wahl.
Kann ich meine Werkstatt selbst wählen?
Bei einer vereinbarten Werkstattbindung müssen Kaskoreparaturen nach den Vertragsregeln abgewickelt werden. Ohne Bindung besteht mehr Wahlfreiheit. Als Geschädigter gegenüber der gegnerischen Haftpflicht ist die Situation anders. Vor Beauftragung klären, welcher Versicherungsbereich zuständig ist.
Was muss ich bei einem geleasten Auto beachten?
Prüfen Sie die vorgeschriebene Kasko, die Selbstbeteiligung und die Werkstattvorgaben. GAP kann bei versichertem Totalschaden oder Diebstahl eine finanzielle Differenz abdecken. Ein bereits vorhandener Einschluss im Leasingvertrag sollte dabei mitgeprüft werden.
Ist die Batterie meines E-Autos mitversichert?
Ein fest eingebauter Akku gehört grundsätzlich zum Fahrzeug. Wie weit der Schutz reicht, hängt von Kaskoumfang und Erweiterungen ab. Verschleiß und normaler Kapazitätsverlust sind keine automatische Versicherungsleistung. Ladezubehör, Folgeschäden und Bergungskosten gesondert betrachten.
Darf mein Kind oder ein Freund mein Auto fahren?
Führerschein und Erlaubnis allein beantworten die Versicherungsfrage noch nicht. Der vereinbarte Fahrerkreis und mögliche kurzfristige Erweiterungen sind entscheidend. Vor der Fahrt klären, ob die Person eingeschlossen ist und ob eine Meldung nötig ist.
Was ist der Unterschied zwischen SF-Klasse und Beitragssatz?
Die SF-Klasse beschreibt die schadenfreie Einstufung. Welchen Beitragssatz ein Versicherer dafür ansetzt, bestimmt sein Tarif. Gleiche SF-Klasse bedeutet deshalb nicht gleicher Preis. Haftpflicht und Vollkasko haben eigene Schadenverläufe.
Kann ich die SF-Klasse meiner Eltern übernehmen?
Das kann unter bestimmten Voraussetzungen möglich sein. Übertragbar sind nicht beliebig viele Jahre; unter anderem zählen Fahrerlaubnis und anrechenbare Nutzung. Wer seine Schadenfreiheitsjahre abgibt, verliert diesen Anspruch grundsätzlich. Vorher Folgen und Alternativen prüfen.
Muss ich immer bis zum 30. November kündigen?
Nein. Dieses Datum passt zu vielen Verträgen mit Ablauf am 31. Dezember und einem Monat Kündigungsfrist. Manche Policen laufen unterjährig aus. Entscheidend sind Ihr Ablaufdatum und die Vertragsfrist. Eine Beitragserhöhung kann unter den gesetzlichen Voraussetzungen ein Sonderkündigungsrecht auslösen.
Was ist eine eVB und bin ich damit schon vollkaskoversichert?
Die elektronische Versicherungsbestätigung dient der Zulassung und weist Haftpflichtschutz nach. Daraus folgt nicht automatisch vorläufiger Vollkaskoschutz. Gewünschte Kasko, Beginn und vorläufige Deckung ausdrücklich bestätigen lassen, bevor Sie das Fahrzeug nutzen.
Lohnt sich Rabattschutz?
Das muss im Verhältnis zu Mehrbeitrag und Rückstufungsrisiko betrachtet werden. Der Schutz wirkt nach seinen Bedingungen beim bisherigen Anbieter. Bei einem Wechsel kann der tatsächliche Schadenverlauf zu einer schlechteren Einstufung führen; der Vorteil wird nicht automatisch mitgenommen.
Sind meine Sachen im Auto ebenfalls versichert?
Nicht pauschal. Lose Gegenstände wie Laptop, Koffer oder Smartphone gehören nicht automatisch zum Kaskoschutz. Für Einbruchdiebstahl kann unter bestimmten Voraussetzungen Hausrat-Außenversicherung oder ein besonderer Einschluss helfen. Grenzen und Sicherheitsvorgaben prüfen.
Bedeutet 24/7, dass ich jederzeit bei Ihnen anrufen kann?
Nein. Sie können den Schaden jederzeit digital einreichen. Unser Team bearbeitet Ihre Meldung zu den Servicezeiten. Eine Notfall- oder Pannenhotline des Versicherers ist eine separate Leistung und hat eigene Voraussetzungen.
12 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenHaftpflicht und Kasko, Vertragsdetails, Schadenfreiheitsklassen und Hinweise zu unseren Beispielen.
Redaktioneller Stand: 2. Oktober 2026. Die Hinweise erklären typische Kfz-Leistungen; für Ihren Schutz gelten die vereinbarten Bedingungen. Verbandsinformationen ersetzen keine Prüfung des konkreten Tarifs.
- Verbraucherzentrale – Kfz-Versicherung, Pflichten und Tarifauswahl
- Bund der Versicherten – Infoblatt Kfz-Versicherung
- GDV – Teilkasko und Vollkasko
- GDV – Schadenfreiheitsrabatt
- GDV – Versicherungen für Elektroautos
- GDV – Mietwagen im Ausland und Mallorca-Police
- GDV – Werkstattbindung
- GDV – eVB und Zulassung
- GDV – unverbindliche Kfz-Musterbedingungen (AKB, Stand 30.04.2025)
- Pflichtversicherungsgesetz
- VVG § 40 – Kündigung bei Prämienerhöhung
- Versicherungsombudsmann – Schlichtungsverfahren
- Versicherungsombudsmann – Benzinklausel und Be-/Entladen (Jahresbericht 2017, S. 51–52)
Beispiele und Planungsgrundlagen
Schadenssituationen und KI-Bilder sind inszenierte Beispiele. Die Rechnung mit 1.000 Euro Reparatur und 500 Euro Selbstbeteiligung ist ein eigenes vereinfachtes Modell ohne Rückstufung oder tarifabhängige Abzüge. Das Rechenbeispiel berechnet keinen individuellen Beitrag; persönliche Angebote liefert der eingebundene externe Vergleichsrechner. Die Vorbereitungsliste bleibt lokal auf dieser Seite.