Für Ihr Leben. Über den Flugplan hinaus.

Finanzberatung für
Piloten & Flugpersonal.
Ihr Beruf hebt ab.
Ihr Finanzplan trägt.

Einkommen absichern, Veränderungen gut vorbereiten und Vermögen aufbauen. Für Menschen im Cockpit und in der Kabine – mit einem klaren Blick auf Ihren Alltag.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Absicherung und Ihren Vermögensaufbau.

  • ✓ Passend zu Ihrer Tätigkeit
  • ✓ Einkommen und Zukunft im Blick
  • ✓ Persönlich begleitet

01Ihre Situation zuerst

Wo stehen Sie gerade?
Drei passende nächste Schritte.

Vom Einstieg bis zum Wechsel: Wählen Sie Ihre Situation. Die wichtigsten Themen erscheinen in einer sinnvollen Reihenfolge. Alle Bereiche bleiben für Sie erreichbar.

02Fluguntauglichkeit & Berufsunfähigkeit

Nicht fliegen können.
Finanziell handlungsfähig bleiben.

Flugmedizinische Beurteilung, Arbeitsunfähigkeit und Versicherungsleistung sind unterschiedliche Fragen. Wir bringen sie zusammen – passend zu Ihrer Tätigkeit.

Darauf kommt es bei Ihnen an

Medical und Einkommen: Was ist miteinander verbunden?

Für berufliche Pilotenrechte wie CPL, MPL und ATPL ist ein gültiges Class-1-Medical erforderlich. Ob bei gesundheitlicher Fluguntauglichkeit Geld fließt, entscheidet zusätzlich der jeweilige Versicherungsvertrag.

Flugmedizinische Tauglichkeit

Darf ich fliegen?

Das Medical beurteilt die flugmedizinische Eignung. Eine Einschränkung, ein ruhendes Verfahren und dauerhafte Untauglichkeit können unterschiedliche Folgen für Ihren Einsatz haben.

Genau hinsehen: Wer bestätigt welchen Status, seit wann und mit welchen Einschränkungen? Medizinische Fragen mit Fliegerarzt und zuständiger Stelle klären.

Die Zeit ohne Flugeinsatz planen

Loss of Licence / Fluguntauglichkeit

Wann zahlt mein Vertrag?

Eine passende Absicherung kann an gesundheitlich bedingte Fluguntauglichkeit anknüpfen. Der Name allein sagt noch nichts über den konkreten Leistungsfall.

Genau hinsehen: Vorübergehend oder dauerhaft, Wartezeit, Nachweise, Rente oder Einmalzahlung und Leistungsdauer vergleichen.

Die wichtigsten Vertragsfragen

Berufsunfähigkeit

Wie passt eine BU dazu?

Eine gewöhnliche BU prüft Ihre beruflichen Einschränkungen nach ihren Bedingungen. Ein nicht mehr gültiges Medical allein garantiert deshalb noch keine BU-Rente.

Genau hinsehen: Eine Fluguntauglichkeits- oder Lizenzklausel im Wortlaut prüfen; Endalter und mögliche Tätigkeit am Boden einbeziehen.

Berufsunfähigkeit verstehen
Ist jeder Lizenzverlust automatisch versichert?

Nein. Gesundheitlich bedingte Fluguntauglichkeit, fehlende Verlängerung einer Berechtigung und der Verlust des Arbeitsplatzes sind verschiedene Ereignisse. Eine Absicherung mit der Bezeichnung „Loss of Licence“ ist keine pauschale Garantie für jedes davon.

Entscheidend sind Auslöser, Ausschlüsse, Nachweise und Fristen Ihres konkreten Vertrags. Auch die Frage, ob und wie eine andere Tätigkeit berücksichtigt wird, gehört in den Vergleich.

Sie sollen wissen, worauf Sie sich verlassen können.

Im Gespräch ordnen wir Arbeitgeberleistungen und eigene Verträge. Danach ist klar, welche Fragen offen sind und welche Unterlagen wir gezielt prüfen.

Meinen Einkommensschutz prüfen lassen

03Krankheit & laufende Ausgaben

Wer zahlt wann?
Damit aus Ausfall keine Geldnot wird.

Miete, Familie und Kreditrate bleiben. Deshalb betrachten wir den Weg vom ersten ausgefallenen Einsatz bis zu einer möglichen längerfristigen Leistung.

Zu Beginn

Fortzahlung kennen

Welche Vergütung bleibt bei Arbeitsunfähigkeit tatsächlich erhalten? Arbeitsvertrag, Tarifregelung und variable Bestandteile zusammen ansehen. Nicht jeder bisherige Zahlungseingang bleibt unverändert.

Nach der Fortzahlung

Krankengeld oder Tagegeld

Krankengeld und privates Krankentagegeld knüpfen an eigene Voraussetzungen an. Fluguntauglichkeit allein ist dafür kein ausreichender Nachweis. Karenzzeit und Höhe mit dem privaten Finanzbedarf abstimmen.

Bei längerem Ausfall

Den Übergang organisieren

Fristen, medizinische Nachweise und die Prüfung von BU oder Fluguntauglichkeitsschutz können Zeit brauchen. Früh Ansprechpartner klären und die finanzielle Zwischenzeit einplanen.

Wenn Sie selbstständig fliegen

Kein Arbeitgeber, der einfach weiterzahlt.

Krankengeldanspruch oder Krankentagegeld, Karenzzeit und Rücklagen bewusst abstimmen. Eigene laufende Betriebskosten kommen gegebenenfalls zusätzlich zum privaten Bedarf hinzu.

Finanzplanung für Selbstständige

04Airlinewechsel & internationale Tätigkeit

Ihr Flugplan ist international.
Ihr Schutz muss mitkommen.

Ein neuer Arbeitgeber oder eine andere Heimatbasis kann mehr verändern als Dienstplan und Gehalt. Diese Punkte vor dem Wechsel zusammen prüfen.

Heimatbasis & Sozialversicherung

Wo sind Sie versichert?

Bei Flug- und Kabinenbesatzungen ist im europäischen Koordinierungsrecht grundsätzlich die Heimatbasis maßgeblich. Wohnort oder Sitz der Airline beantworten die Frage nicht allein. Zuständigkeit und A1 früh klären.

Dienstreisen & Aufenthalte

Auch außerhalb Deutschlands

Arbeitgeberdeckung, eigene Krankenversicherung und Reiseschutz zusammen ansehen. Berufliche Einsätze, Aufenthaltsdauer und Rücktransport müssen zur vereinbarten Deckung passen. Ein Urlaubstarif passt nicht automatisch.

Gruppenvertrag & eigener Schutz

Keine Lücke beim Wechsel

Wann endet die bisherige Deckung? Ab wann gilt die neue? Gibt es eine Fortführungsmöglichkeit und welche Fristen gelten? Vor der Kündigung auch neue Gesundheitsfragen und Aufnahmebedingungen klären.

Mehrere Basen, Drittstaaten oder Honorarbasis: Was ist besonders?

Für mehrere Heimatbasen, zusätzliche Tätigkeiten und Einsätze außerhalb des europäischen Koordinierungsrechts können andere Regeln gelten. Die zuständigen Sozialversicherungsträger beziehungsweise die DVKA helfen bei der Einordnung.

Ein Vertrag mit der Überschrift „Freelancer“ allein entscheidet außerdem nicht, ob sozialversicherungsrechtlich eine selbstständige Tätigkeit vorliegt. Tatsächliche Zusammenarbeit und gegebenenfalls ein Statusfeststellungsverfahren prüfen lassen.

05Reserve, Ziele & Altersvorsorge

Heute gut aufgestellt.
Auch nach dem letzten Flug.

Ihr Vermögensaufbau braucht keinen komplizierten Start. Zuerst die verfügbare Reserve sichern, danach Ziele und die Versorgung für später aufeinander abstimmen.

Kurzfristig verfügbar

Ihre Reserve für Übergänge

Ungeplante Ausgaben, eine Zeit ohne Einsatz oder ein Arbeitgeberwechsel brauchen verfügbares Geld. Die passende Höhe richtet sich nach Fixkosten, sicheren Leistungen und der zu überbrückenden Zeit.

Absehbare Ziele

Ausbildung, Wohnen, Familie

Kreditraten, ein möglicher Umzug zur neuen Basis oder Eigenkapital für eine Immobilie gehören in einen eigenen Plan. Je näher ein fester Zahlungstermin liegt, desto weniger Kursschwankungen sollte dieses Geld tragen.

Sparziele und Geldanlage ansehen
Was wird aus meinen Rentenzeiten bei verschiedenen Airlines und Ländern?

Versicherungszeiten aus mehreren europäischen Staaten können für Anspruchsvoraussetzungen zusammengerechnet werden. Die beteiligten Länder prüfen und zahlen ihre jeweiligen Renten nach den eigenen Regeln; Alter und Beginn können auseinanderliegen.

Versicherungsverläufe und betriebliche Zusagen deshalb früh sammeln. Einen Arbeitgeberwechsel nicht mit einem automatisch gleichbleibenden Vorsorgeplan gleichsetzen.

Ihr Ruhestand soll zu Ihrem Leben passen.

Wir verbinden Ihre Ansprüche, mögliche Übergangszeiten und private Ziele zu einer nachvollziehbaren Vorsorgeplanung.

Meine Vorsorge planen lassen

06Häufig übersehene Punkte

Nicht nur der Beruf.
Auch Ihr Leben am Boden.

Drei Themen, die bei der eigenen Finanzplanung leicht zwischen Dienstplan, Verträgen und Alltag untergehen.

Familie & Finanzierung

Verpflichtungen gemeinsam tragen

Wer bezahlt Darlehen und Familienkosten, wenn ein Einkommen dauerhaft fehlt oder jemand stirbt? Eine Risikolebensversicherung lässt sich gezielt mit den Verpflichtungen abstimmen.

Hinterbliebene absichern

Berufliche Verantwortung

Den tatsächlichen Einsatz benennen

Als freier Pilot, Fluglehrer oder bei Nebentätigkeiten klären, wer welchen luftfahrtbezogenen Haftpflichtschutz stellt. Die Privathaftpflicht oder eine allgemeine Betriebshaftpflicht nicht als Nachweis dafür voraussetzen.

Vollmachten & Unterlagen

Zuhause handlungsfähig bleiben

Wer kann wichtige Dinge erledigen, wenn Sie länger unterwegs oder krank sind? Vollmachten, Ansprechpartner und Unterlagen geordnet und sicher zugänglich halten. Rechtliche Gestaltung bei Bedarf gesondert klären.

Lohnt sich zusätzlicher Schutz bei einer schweren Erkrankung?

Eine Dread-Disease-Versicherung kann bei vertraglich definierten schweren Erkrankungen eine einmalige Summe zahlen. Das ist eine andere Aufgabe als laufender Einkommensschutz bei BU oder Fluguntauglichkeit. Erst die existenziellen Lücken klären, dann eine mögliche Ergänzung bewerten.

Schwere Krankheiten und Einmalzahlung verstehen

07Persönlich begleitet. Digital geordnet.

Sie behalten den Flugplan im Blick.
Wir den passenden Schutz.

Wir ordnen vorhandene Verträge, besprechen sinnvolle Anpassungen und begleiten die vereinbarte Betreuung. Persönlich erreichbar und mit Ihren Unterlagen digital an einem Ort.

Persönlich begleitet. Digital geordnet.

Ihr Arbeitsalltag ist vielseitig.
Ihr Versicherungsordner übersichtlich.

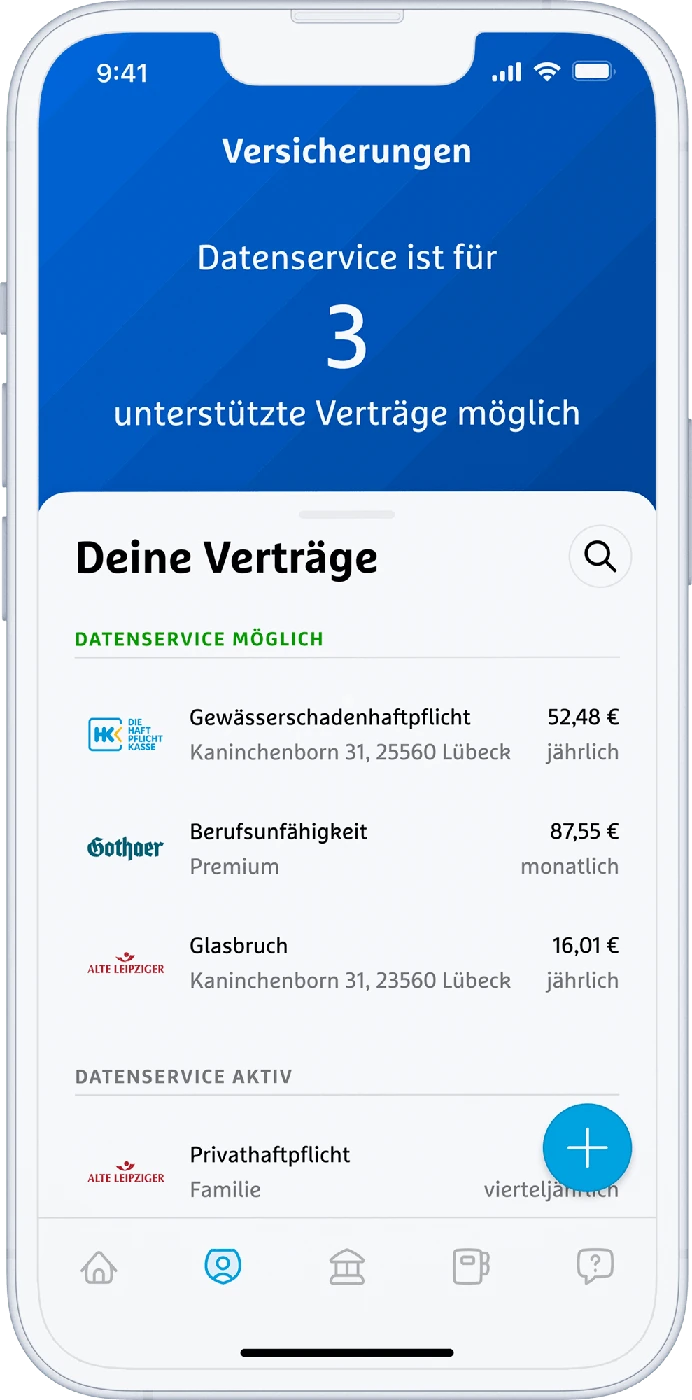
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

08Persönlich weiterdenken

Sie bringen Ihre Fragen mit.
Wir machen daraus einen Plan.

Sie müssen vor dem Gespräch nichts durchrechnen. Wir ordnen Einkommensschutz, Übergänge und Vermögensaufbau gemeinsam. Im ersten Gespräch klären wir Ihren Status, Ihr Anliegen und die nächsten Schritte.

Das möchten wir gemeinsam klären

  • Merken Sie sich oben passende Themen – oder bringen Sie einfach Ihre Fragen mit.

Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.

  1. 1
    Ihre Situation verstehen

    Welche Tätigkeit, welche Arbeitgeberleistungen, welche persönlichen Ziele?

  2. 2
    Bestehendes sinnvoll prüfen

    Vorhandene Versorgung, Versicherungen und Anlagen zusammen ansehen.

  3. 3
    Nachvollziehbar entscheiden

    Sie kennen die Prioritäten, Möglichkeiten und Kosten.

Was kann ich zum Gespräch mitbringen?

Hilfreich sind Ihre Tätigkeit und Beschäftigungsform, vorhandene Policen und eine Übersicht der Arbeitgeberleistungen. Welche weiteren Unterlagen wir benötigen, klären wir gezielt im Gespräch. Für den ersten Termin reicht Ihr konkretes Anliegen. Gesundheitsunterlagen besprechen wir gezielt und über einen geeigneten Übermittlungsweg.

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Ihr nächster Schritt

Ein guter Plan beginnt
mit einem Gespräch.

Für Ihre Ziele. Für Ihre Familie. Für Sie.

09Kurz beantwortet

Ihre Fragen.
Klare erste Antworten.

Die wichtigsten Unterschiede auf einen Blick. Ihre konkrete Absicherung besprechen wir anhand der geltenden Verträge.

Brauche ich als Pilot eine BU oder eine Loss-of-Licence-Versicherung?

Zuerst prüfen wir, welchen Ausfall Sie absichern möchten und was bereits besteht. Eine gewöhnliche BU und ein spezieller Fluguntauglichkeitsschutz können unterschiedliche Leistungsauslöser haben. Ausschlaggebend sind die Bedingungen – etwa eine passende Klausel, die Nachweise, Höhe und Dauer der Leistung. Pauschal zwei Verträge abzuschließen ist keine sinnvolle Antwort.

Gilt Fluguntauglichkeitsschutz auch für Flugbegleiter?

Das kann vereinbart sein. Die Kabinentätigkeit und die dafür maßgebliche flugmedizinische Beurteilung müssen ausdrücklich zur Deckung passen. Eine Regelung für Piloten lässt sich nicht einfach auf Kabinenpersonal übertragen.

Reicht die Absicherung über meine Airline?

Das lässt sich erst mit den geltenden Leistungsübersichten und Bedingungen beantworten. Höhe, Auslöser und Dauer mit Ihren Ausgaben vergleichen. Zusätzlich prüfen, was bei Teilzeit, Elternzeit, einem Arbeitgeberwechsel oder dem Ausscheiden passiert.

Bekomme ich bei Fluguntauglichkeit automatisch Krankengeld?

Nein. Dafür müssen die jeweiligen Voraussetzungen erfüllt sein. Medizinische Fluguntauglichkeit ist nicht automatisch gleichbedeutend mit einem Krankengeldanspruch. Besprechen Sie ärztliche Feststellungen und Nachweise früh mit den zuständigen Stellen; planen Sie einen möglichen finanziellen Übergang ein.

Sollte ich schon während der Pilotenausbildung vorsorgen?

Ausbildungskosten, Finanzierung und verfügbare Reserve zuerst ordnen. Dann Versicherbarkeit und passenden Schutz prüfen; Ausbildungsstatus und künftige Tätigkeit können dabei eine Rolle spielen. Eine tragbare Sparrate kann parallel beginnen, sollte aber benötigte Liquidität nicht binden.

Muss ich mein Gehalt oder Gesundheitsdaten hier eingeben?

Nein. Die Auswahl auf dieser Seite dient nur der Orientierung. Vorgemerkte Themen können Sie auf Ihrem Gerät als Gesprächsnotiz speichern. Sie werden nicht automatisch an albfinanz oder die Terminbuchung weitergegeben.

Können Sie auch vorhandene Verträge prüfen?

Ja, wir beginnen mit Ihrem Bestand und klären die gewünschte Betreuung. Ein Wechsel ist keine Voraussetzung. Vor Änderungen besprechen wir Leistungen, Kosten und Vergütung sowie mögliche Auswirkungen auf bestehende Rechte.

TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenNachweise zu Flugtauglichkeit, Einkommensschutz, internationaler Sozialversicherung, Rücklagen und Vorsorge.

Fachlicher Stand: 13.10.2026. Tätigkeit, Heimatbasis, Beschäftigungsform und konkrete Vertragsbedingungen sind maßgeblich. Die Auswahl ist eine Orientierung und weder medizinische Tauglichkeitsprüfung noch individuelle Leistungszusage.

  1. Vereinigung Cockpit – Fluguntauglichkeit, Orientierung zur Versorgung ↗Flugmedizinische Untauglichkeit begründet nicht automatisch finanzielle Ansprüche. Medizinische Klärung und Prüfung durch Kranken- bzw. LoL-Versicherung können zeitlich auseinanderfallen. Eine verfügbare Reserve überbrückt mögliche Wartezeiten. Meldefristen und Bedingungen vorab prüfen.
  2. UFO – Informationen der AG Gesundheit zu Fluguntauglichkeit ↗Auch für Kabinenpersonal sind Ausgabenübersicht, rechtzeitige Meldung an die Fluguntauglichkeitsversicherung und Prüfung der tariflichen Zuschüsse wichtig. Die flugmedizinische Feststellung allein bedeutet keinen automatischen Geldfluss.
  3. Vereinigung Cockpit – Pilot werden ↗Vor einer Pilotenausbildung sind Eignung und finanzielle Tragbarkeit besonders wichtig. Eine abgebrochene Ausbildung kann hohe Verbindlichkeiten hinterlassen.
  4. EASA – Aircrew-Regelübersicht ↗Maßgebliche Rechtsgrundlage für Pilotenausbildung, Lizenzen und medizinische Anforderungen ist Verordnung (EU) 1178/2011 mit Änderungen. Die Übersicht nennt bereits EU 2026/781.
  5. EASA – MED.A.030, medizinisches Zeugnis für Piloten ↗Zur Ausübung der Rechte einer CPL, MPL oder ATPL ist ein gültiges Medical der Klasse 1 erforderlich.
  6. EASA – Cabin Crew FAQ, Medical fitness ↗Kabinenpersonal erhält einen eigenen medizinischen Bericht mit Beurteilung fit/unfit, nächstem Untersuchungstermin und gegebenenfalls Einschränkungen. Der Betreiber erhält die entsprechenden Informationen bzw. Berichtskopie.
  7. VVG § 172 – Leistung der Berufsunfähigkeitsversicherung ↗Berufsunfähigkeit beurteilt die gesundheitlich beeinträchtigte Ausübung des zuletzt konkret ausgeübten Berufs. Die vertraglichen Voraussetzungen entscheiden über Leistungen.
  8. Entgeltfortzahlungsgesetz § 3 ↗Unter den gesetzlichen Voraussetzungen erhalten Beschäftigte bei krankheitsbedingter Arbeitsunfähigkeit bis zu sechs Wochen Entgeltfortzahlung. Der Anspruch entsteht grundsätzlich nach vier Wochen ununterbrochener Beschäftigung.
  9. SGB V § 47 – Krankengeldberechnung ↗Gesetzliches Krankengeld knüpft an beitragspflichtiges regelmäßiges Entgelt an und ist begrenzt. Nicht jeder Gehaltsbestandteil oder Spesenersatz bildet automatisch denselben Anspruch.
  10. Verbraucherzentrale – Krankengeld: Beginn und Beantragung ↗Selbstständige benötigen eine bewusste Gestaltung des Einkommensersatzes durch Wahlerklärung, Wahltarif oder private Absicherung. Auch Beschäftigte sollten Netto-Lücke und Abzüge berücksichtigen.
  11. DVKA – Heimatbasis von Flug- und Kabinenbesatzungen ↗Im europäischen Koordinierungsrahmen unterliegen Flug- und Kabinenbesatzungen grundsätzlich dem Sozialversicherungsrecht des Staates ihrer Heimatbasis. Bei Heimatbasis Deutschland ist die DVKA für Feststellung und A1 zuständig, unabhängig vom Wohnort.
  12. Verbraucherzentrale – Auslandsreisekrankenversicherung ↗Rücktransport gehört nicht zum gesetzlichen Krankenversicherungsschutz; Leistungsumfang und zeitliche Grenzen privater Auslandsverträge unterscheiden sich.
  13. EASA / Amtsblatt – FCL.065(b), Änderung EU 2020/359 ↗FCL.065(b) untersagt nach Vollendung des 65. Lebensjahres die Tätigkeit als Pilot im gewerblichen Luftverkehr (commercial air transport).
  14. Deutsche Rentenversicherung – Wann kann ich in Rente gehen? ↗Regelaltersrente und früherer Rentenzugang hängen von Geburtsjahr, Rentenart und Versicherungszeiten ab. Für Jahrgänge ab 1964 liegt die Regelaltersgrenze grundsätzlich bei 67 Jahren.
  15. BetrAVG § 1b – Unverfallbarkeit ↗Erworbene betriebliche Versorgungsansprüche und ihre Erhaltung beim Ausscheiden unterliegen gesetzlichen Voraussetzungen.
  16. LuftVG § 43 – Halterhaftpflicht ↗Für Luftfahrzeughalter gelten spezifische Haftpflicht-Versicherungspflichten; EU-Vorgaben sind vorrangig zu beachten.
  17. Deutsche Rentenversicherung – Selbstcheck Erwerbsstatus ↗Vertrag und tatsächliche Umsetzung sind für eine verbindliche Statusfeststellung relevant; eine erste Orientierung ersetzt sie nicht.
  18. Deutsche Rentenversicherung – Zeiten im Ausland ↗Ausländische Zeiten können für Ansprüche berücksichtigt werden. Jeder beteiligte Staat zahlt die jeweilige Rente; Beginn und Voraussetzungen getrennt prüfen.
  19. Verbraucherzentrale – Notgroschen als Faustregel ↗Zwei bis drei Monatsgehälter als allgemeiner Startpunkt, ausdrücklich individuell anzupassen. Keine speziell für Flugpersonal gemessene Reserveempfehlung.
  20. Verbraucherzentrale – Geldanlage und Altersvorsorge ↗Anlagezweck, Verfügbarkeit, Risikotragfähigkeit und Kosten zusammen betrachten. Kurzfristige Verpflichtungen und langfristige Vorsorge getrennt planen.

Prioritäten und Reserveplanung sind eigene Planungshilfen. Beispiele sind fiktiv und zeigen keine Schadenhäufigkeit. Gruppenverträge und individuelle Tarife wurden hier nicht pauschal als passend bestätigt. Das eigens erstellte KI-Headerbild zeigt keine realen Kunden oder albfinanz-Mitarbeitenden. Gesprächsnotizen bleiben lokal, solange Sie diese nicht selbst weitergeben.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler