

Für Geschäftsführung, Vorstände und Aufsichtsgremien
D&O-Versicherung:
Persönliche Haftung als Führungskraft absichern.
Wer ein Unternehmen leitet oder überwacht, trägt Verantwortung – unter Umständen auch mit dem eigenen Vermögen. Eine D&O-Versicherung prüft persönliche Schadenersatzansprüche aus behaupteten Pflichtverletzungen, wehrt unberechtigte Forderungen ab und bezahlt berechtigte versicherte Ansprüche.
D&O steht für Directors and Officers. Wir vergleichen den Schutz für Ihre Leitungsaufgaben: versicherte Personen, Leistungsgrenzen und wichtige Fristen. Bestehende Verträge beziehen wir ein. Persönlich in Reutlingen und digital in ganz Deutschland.
- Persönliche Haftung und Unternehmensrisiken unterscheiden
- Firmen-D&O und persönliche Absicherung vergleichen
- Auch bei einer Forderung gegen Sie begleitet
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Beschreiben Sie uns kurz Ihren Betrieb und Ihr Anliegen.
Sie werden persönlich in Anspruch genommen.
Die Gesellschaft verlangt von Ihnen als Geschäftsführerin Schadenersatz wegen einer behaupteten Pflichtverletzung.
Haftung und Vertrag werden geprüft.
Besteht eine persönliche Ersatzpflicht? Ist Ihre Funktion erfasst und fällt der Anspruch in den versicherten Zeitraum?
Unberechtigte Forderungen abwehren.
Der Versicherer organisiert im vereinbarten Umfang die Verteidigung gegen versicherte Haftpflichtansprüche.
Berechtigte Forderungen bezahlen.
Versicherte Schadenersatzansprüche werden bis zu den vertraglichen Grenzen übernommen. Selbstbehalte und Kostenanrechnung mitprüfen.
01 Persönliche Verantwortung verstehen
Warum ist eine D&O-Versicherung für Geschäftsführer sinnvoll?
Eine GmbH begrenzt die Haftung der Gesellschaft. Das bedeutet nicht, dass ihre Geschäftsführung bei Pflichtverletzungen niemals persönlich haftet. Schon die Klärung eines Vorwurfs kann aufwendig sein. D&O betrifft diese Verantwortung aus Leitung und Überwachung.
Eine Investition wird zum Streitfall.
Eine Geschäftsführerin bestellt eine teure Anlage. Später behauptet die Gesellschaft, notwendige Prüfungen und Freigaben hätten gefehlt, und verlangt Ersatz. Ein schlechter Geschäftsausgang allein beweist noch keine Pflichtverletzung.
Kontrollen sollen gefehlt haben.
Nach Unregelmäßigkeiten in der Buchhaltung wird dem Geschäftsführer vorgeworfen, Warnzeichen übersehen und Kontrollpflichten verletzt zu haben. Die persönliche Haftung muss geklärt werden.
Die Krise wird rückblickend geprüft.
Ein Insolvenzverwalter fordert Zahlungen von der früheren Geschäftsleitung zurück. Zeitpunkt, gesetzliche Grundlage und Vertragsbedingungen entscheiden, ob eine persönliche Haftung und Versicherungsschutz bestehen.
Auch die eigene Gesellschaft kann Ansprüche gegen Sie stellen.
D&O ist nicht nur für Streit mit außenstehenden Dritten wichtig. Bei der Innenhaftung verlangt das Unternehmen selbst Ersatz von einer Führungskraft. In der Krise können solche Ansprüche auch durch einen Insolvenzverwalter verfolgt werden.
Illustrative Beispiele, keine dokumentierten Kundenfälle. Haftung und Versicherungsleistung werden im Einzelfall geprüft.
02 Den Umfang verstehen
Was deckt eine D&O-Versicherung ab?
Im Mittelpunkt stehen persönliche Schadenersatzansprüche wegen Vermögensschäden aus einer versicherten Leitungs- oder Aufsichtstätigkeit. Der Versicherungsschutz hängt unter anderem von der Funktion, der behaupteten Pflichtverletzung und dem Zeitpunkt der Anspruchserhebung ab.
Ansprüche prüfen
Der Versicherer prüft, ob und in welcher Höhe Sie persönlich haften und ob der Vertrag den geltend gemachten Anspruch erfasst.
Unberechtigte Ansprüche abwehren
Anwaltliche und gegebenenfalls gerichtliche Verteidigung gehört im vereinbarten Umfang dazu. Wichtig ist, wer den Anwalt auswählt und ob die Kosten die Versicherungssumme verringern.
Versicherte Ansprüche erfüllen
Berechtigte versicherte Schadenersatzforderungen werden im Rahmen der vereinbarten Summe übernommen. Für einzelne Leistungen können niedrigere Grenzen oder Selbstbehalte gelten.
Firmen-D&O oder persönliche D&O: Wer schließt ab?
Bei der Firmen-D&O ist in der Regel das Unternehmen Versicherungsnehmer; versichert sind die im Vertrag erfassten Personen. Eine persönliche D&O schließt die Führungskraft selbst ab. Sie kann eine eigene Versicherungssumme bieten. Ob beide Lösungen sinnvoll zusammenpassen, muss einschließlich Vorrang- und Anrechnungsklauseln geprüft werden.
Anspruch aus dem Unternehmen
Innenhaftung
Die Gesellschaft macht eine Pflichtverletzung ihrer Geschäftsführung geltend. Beispiel: Eine erforderliche Kontrolle wurde angeblich unterlassen und dem Unternehmen entsteht ein finanzieller Schaden.
Anspruch von außerhalb
Außenhaftung
Ein außenstehender Anspruchsteller verlangt unmittelbar von einer Führungskraft Ersatz. Eine persönliche gesetzliche Haftungsgrundlage ist erforderlich; die bloße Unternehmensschuld reicht nicht.
03 Schadensmanager und Begleitung
D&O-Schaden melden: So begleiten wir Sie bei einem Haftungsvorwurf
Eine Forderung gegen Sie persönlich ist belastend. Wir helfen, die Meldung und Unterlagen zu ordnen, und begleiten Rückfragen des Versicherers. Über den Versicherungsschutz entscheidet der Versicherer; die rechtliche Verteidigung übernehmen die dafür beauftragten Fachleute.
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie den Vorgang jederzeit digital. Wir bearbeiten ihn zu unseren Servicezeiten. Gesetzte Fristen bitte zusätzlich direkt mit uns und dem Versicherer klären.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Forderung und Fristen sichern
Anspruchsschreiben, Eingangsdatum und gesetzte Fristen festhalten. Eine Klage oder ein Mahnbescheid darf nicht auf die reguläre Bearbeitung einer digitalen Nachricht warten.
- 02
Versicherer informieren
Den Anspruch und gegebenenfalls relevante Umstände unverzüglich nach den Vertragsregeln melden. Wir unterstützen bei der Zuordnung zum passenden Vertrag.
- 03
Unterlagen aufbereiten
Beschlüsse, Entscheidungsgrundlagen, Schriftwechsel und Aufgabenverteilung zusammenstellen. Keine Belege verändern oder nachträglich als damalige Dokumentation ausgeben.
- 04
Verteidigung abstimmen
Anwaltswahl, Kostenübernahme und das weitere Vorgehen mit dem Versicherer klären. Keine vorschnellen Zusagen oder Vergleiche ohne Abstimmung.
- 05
Entscheidung verstehen
Wir besprechen die Deckungsentscheidung und mögliche nächste Schritte. Bei rechtlichen Fragen werden geeignete Fachanwälte eingebunden.
24/7 bedeutet digitale Meldung, nicht eine telefonische Rund-um-die-Uhr-Bearbeitung. Gerichtliche und vertragliche Fristen müssen unabhängig davon eingehalten werden.
Wenn eine Ablehnung Fragen aufwirft
Was tun, wenn der Versicherer eine Leistung ablehnt?
Lehnt der Versicherer eine Leistung ab, besprechen wir mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei rechtlich prüfen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
04 Leistung vor Lockpreis
D&O-Versicherung vergleichen: Welche Leistungen sind wichtig?
Der Beitrag allein zeigt nicht, wie gut Ihr persönlicher Schutz ist. Wir vergleichen versicherte Funktionen, die verfügbare Summe und die zeitliche Deckung. Gerade beim Wechsel oder Ausscheiden können kleine Unterschiede im Vertrag wichtig werden.
Diese Vertragsdetails prüfen wir für Sie
Die Grundlage zuerst, dann wichtige Zeitpunkte und besondere Situationen. Klappen Sie die Erläuterungen auf, um die praktischen Unterschiede zu sehen.
Personen, Summe und Verteidigung
Versicherte Personen und Funktionen
Wer ist in welcher Rolle geschützt?
Genauer verstehen: Versicherte Personen und Funktionen
Geschäftsführung, Vorstand und Aufsichtsrat sind typische Zielgruppen. Prokuristen, leitende Angestellte, Interimskräfte und Beauftragte sind nur nach den jeweiligen Regeln erfasst. Auch ehemalige Organmitglieder und Tochtergesellschaften prüfen.
Gemeinsame Versicherungssumme
Eine Million auf der Police ist nicht immer eine Million pro Person.
Genauer verstehen: Gemeinsame Versicherungssumme
In Firmenverträgen teilen sich häufig mehrere versicherte Personen eine Versicherungssumme. Jahresmaximum, Serienschadenregeln und eine mögliche Wiederauffüllung gehören deshalb in den Vergleich.
Abwehrkosten und Selbstbeteiligung
Was bleibt nach einem langen Verfahren noch verfügbar?
Genauer verstehen: Abwehrkosten und Selbstbeteiligung
Anwalts- und Gerichtskosten können auf die Summe angerechnet werden oder zusätzlich gedeckt sein. Die Selbstbeteiligung ist der eigene Anteil an einem versicherten Schaden. Für AG-Vorstände gelten besondere gesetzliche Vorgaben.
Zeitliche Deckung verständlich prüfen
Anspruchserhebung: Claims-made
Wann wird erstmals Schadenersatz von Ihnen verlangt?
Genauer verstehen: Anspruchserhebung: Claims-made
Viele D&O-Verträge knüpfen an die erste Anspruchserhebung während der Vertragslaufzeit an. Zeitpunkt der Pflichtverletzung und Melderegeln bleiben wichtig. Andere Vertragsmodelle können abweichen; das Prinzip allein ist noch keine vollständige Leistungszusage.
Rückwärtsdeckung
Sind frühere, noch unbekannte Fehler berücksichtigt?
Genauer verstehen: Rückwärtsdeckung
Ein später erhobener Anspruch kann auf einer früheren Entscheidung beruhen. Rückwärtsdeckung, Stichtage und Ausschlüsse für bekannte Pflichtverletzungen oder Umstände müssen zusammenpassen. Einen schon bekannten Fall kann man nicht einfach nachträglich versichern.
Nachmeldefrist und Ausscheiden
Der Anspruch kommt erst nach dem Vertragsende.
Genauer verstehen: Nachmeldefrist und Ausscheiden
Prüfen Sie, welche Ansprüche nach Ende des Vertrags noch erhoben und gemeldet werden dürfen. Dauer, Gründe der Vertragsbeendigung, verfügbare Restsumme und Auswirkungen einer neuen Police unterscheiden sich. Das Ende Ihrer Tätigkeit allein beantwortet diese Fragen nicht.
Besondere Situationen Ihrer Organisation
Übernahme und Tochtergesellschaften
Neue Struktur – neue Versicherungsfrage.
Genauer verstehen: Übernahme und Tochtergesellschaften
Unternehmenskauf, Verschmelzung oder Kontrollwechsel können den laufenden Schutz verändern oder auf frühere Pflichtverletzungen begrenzen. Prüfen Sie rechtzeitig eine passende Anschluss- oder Abwicklungsdeckung und die Meldung neuer Tochtergesellschaften.
Krise und Insolvenz
Gesetzliche Pflichten bleiben bestehen.
Genauer verstehen: Krise und Insolvenz
Eine D&O ersetzt keine rechtzeitige Insolvenzberatung. Ob Ansprüche etwa aus § 15b InsO gedeckt sind und welche Regeln nach Eintritt einer Insolvenz gelten, muss ausdrücklich am Vertrag geprüft werden.
Umstandsmeldung und Wissenszurechnung
Nicht erst auf die fertige Klage warten.
Genauer verstehen: Umstandsmeldung und Wissenszurechnung
Eine hinreichend konkrete Umstandsmeldung kann spätere Ansprüche nach den Vertragsregeln zuordnen. Zu prüfen ist auch, ob Wissen oder falsche Angaben einer Person den Schutz anderer betreffen. Pauschale Meldungen ersetzen keine vertraglich ausreichende Beschreibung.
Was kostet eine D&O-Versicherung?
Die Kosten hängen unter anderem von Rechtsform, Branche, Unternehmensgröße, wirtschaftlicher Situation, Versicherungssumme und gewünschten Leistungen ab. Konzernstruktur, Auslandsbezug und bekannte Ansprüche können die Annahme und den Beitrag beeinflussen.
Für ein belastbares Angebot benötigen wir Angaben zur Organisation und ihren Führungskräften sowie vorhandene Policen. Firmen-D&O und persönliche D&O werden gesondert betrachtet.
Ist eine D&O-Versicherung Pflicht?
Eine allgemeine gesetzliche Pflicht zum Abschluss einer D&O-Versicherung besteht nicht. Gesellschaftsinterne Regelungen oder Verträge können dennoch Anforderungen an eine Absicherung enthalten.
Für Vorstandsmitglieder einer AG schreibt § 93 Abs. 2 AktG bei einer von der Gesellschaft abgeschlossenen Absicherung einen Mindestselbstbehalt vor: mindestens 10 % des Schadens bis mindestens zum Eineinhalbfachen der festen jährlichen Vergütung. Das ist keine allgemeine Abschlussverpflichtung und gilt nicht pauschal für jede Geschäftsführung.
Praxistipp: Vor einem Wechsel den zeitlichen Anschluss prüfen.
Lassen Sie Rückwärtsdeckung, bekannte Umstände und Nachmeldefrist des bisherigen Vertrags gemeinsam mit dem neuen Angebot prüfen. Nur den Jahresbeitrag zu vergleichen, kann gerade bei später erhobenen Ansprüchen am eigentlichen Risiko vorbeigehen.
05 Persönlich erklärt statt nur aufgelistet
So vergleichen wir Ihre D&O-Versicherung
Wir klären zunächst Ihre Funktion und die Struktur der Organisation. Dann vergleichen wir versicherte Personen, Innen- und Außenhaftung, Abwehrkosten, Versicherungssummen, Fristen und Beiträge. Sie sollen verstehen, warum wir einen bestimmten Schutz empfehlen.
Erst Ihren Betrieb verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam bespricht mit Ihnen, welche Entscheidungen und Kontrollaufgaben Sie übernehmen. Eine Firmenpolice beziehen wir ebenso ein wie eine mögliche persönliche Ergänzung.
Bestehende Absicherung, ein bevorstehender Stellenwechsel oder eine neue Gesellschaftsstruktur? Das gehört früh in den Vergleich.
D&O-Versicherung prüfen lassen
Neue Aufgaben, ein Unternehmenskauf oder das Ausscheiden aus der Geschäftsführung sind gute Anlässe für eine gemeinsame Prüfung.
Leistungsvergleich aus den Originalunterlagen
D&O-Versicherung im Vergleich: Leistungen und Klauseln gegenüberstellen
Dieser Beispielvergleich zeigt Unterschiede ausgewählter D&O-Versicherungstarife. Wählen Sie ein Thema und vergrößern Sie die Originalseite direkt hier. Welche Lösung zu Ihrem Betrieb passt, prüfen wir individuell.
Tarife vergleichen
Begriffe verständlich erklärt
Erstellt am 04.10.2026. Beispielvergleich zur Orientierung, keine persönliche Tarifempfehlung.
06 Gut vorbereitet ins Gespräch
Welche Angaben brauchen wir für die D&O-Beratung?
Hilfreich sind eine Übersicht der Organisation, Ihre Funktion und bestehende Versicherungsverträge. Wirtschaftliche Angaben und bekannte Ansprüche müssen für ein Angebot vollständig und richtig beantwortet werden.
Ihre Organisation
Rechtsform, Branche, Umsatz, Bilanzsumme, wirtschaftliche Lage, Beteiligungen, Tochtergesellschaften und Auslandsbezug. Bei jungen Unternehmen: bisherige Entwicklung und Planungsunterlagen.
Ihre Verantwortung
Geschäftsführung, Vorstand, Aufsicht oder weitere Leitungsfunktionen. Seit wann besteht das Mandat? Welche Aufgaben, Kontrollpflichten und weiteren Organmandate übernehmen Sie?
Bestehender Schutz und bekannte Vorgänge
Firmen-D&O, persönliche Verträge, frühere Versicherer, Versicherungssummen und Nachträge. Bekannte Forderungen und Umstände offen angeben; Unterlagen vertraulich übermitteln.
Eine angestellte Geschäftsführerin, ein Gesellschafter-Geschäftsführer und ein ehrenamtlicher Vereinsvorstand tragen unterschiedliche Verantwortung. Wir betrachten die konkrete Funktion.
Praxistipp: Entscheidungsgrundlagen nachvollziehbar dokumentieren.
Bewahren Sie relevante Informationen, Alternativen, Freigaben und Beschlüsse geordnet auf. Eine nachvollziehbare Dokumentation kann bei späteren Vorwürfen helfen. Sie ersetzt weder ordnungsgemäßes Handeln noch die rechtliche Prüfung.
07 Ihre Unterlagen digital organisiert
Ihre Versicherungsverträge digital verwalten
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
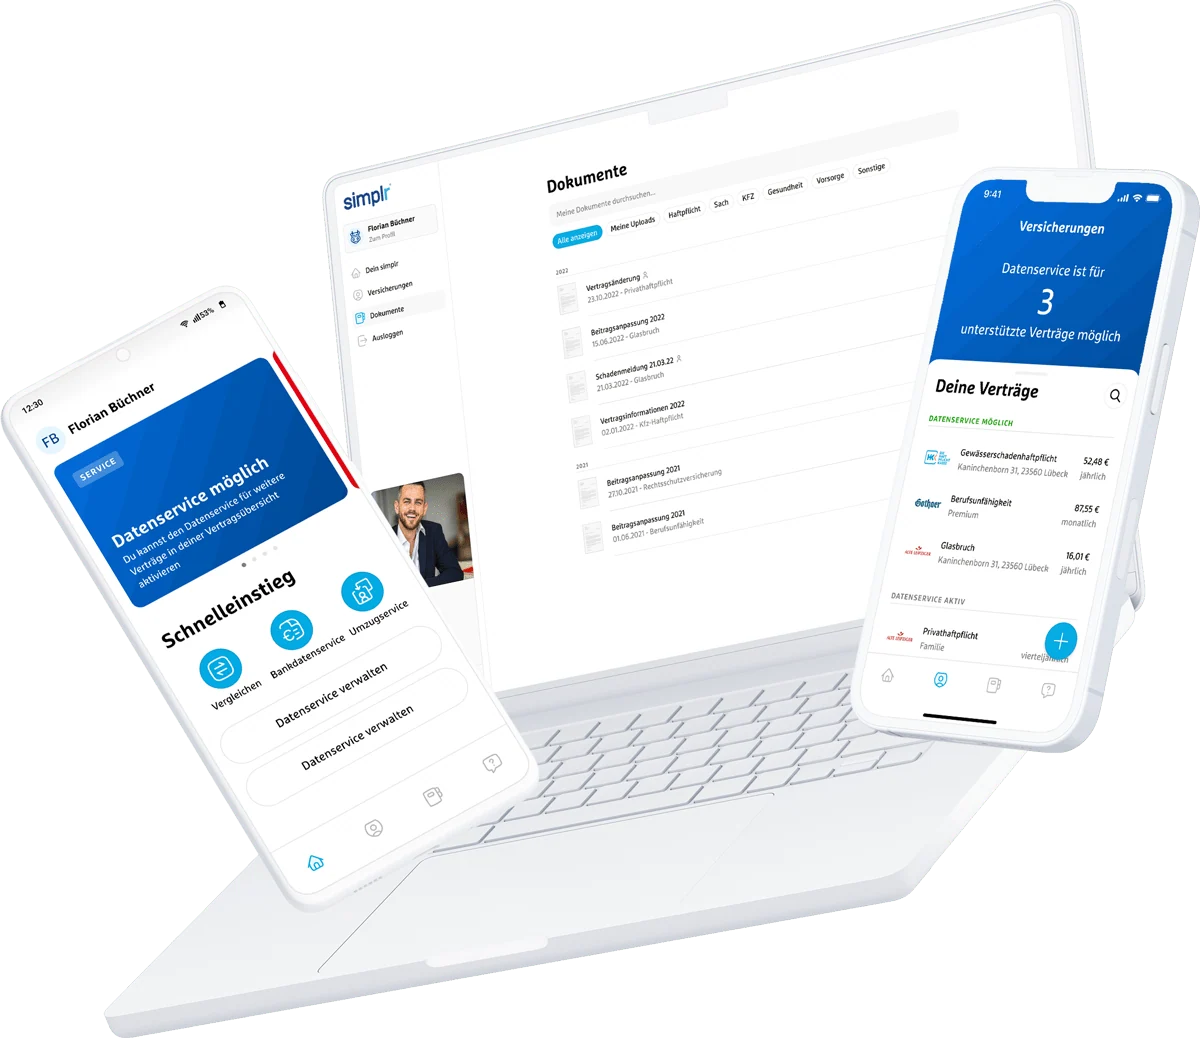
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Zugang zur Vertragsverwaltung anfragen ↗08 Verschiedene Betriebe. Verschiedene Fragen.
Für wen ist eine D&O-Versicherung relevant?
Entscheidend sind Leitungs- und Überwachungsaufgaben, Rechtsform und Vertragsumfang. Diese Beispiele zeigen, welche Fragen wir vertiefen.
Geschäftsführung von GmbH und UG
Auch eine haftungsbeschränkte Gesellschaft schließt persönliche Ersatzpflichten ihrer Geschäftsführung nicht aus. Aufgabenverteilung, wirtschaftliche Lage und versicherte Gesellschaften prüfen.
Gesellschafter-Geschäftsführung
Eigentümerstellung und Leitungsfunktion sind verschiedene Rollen. Beteiligungshöhe, Ansprüche der Gesellschaft und mögliche Ausschlüsse im Vertrag berücksichtigen.
Vorstände und Aufsichtsgremien
Leitung und Überwachung können unterschiedliche Haftung auslösen. Selbstbehalte, Mandate und eine gemeinsame Versicherungssumme ausdrücklich prüfen.
Start-ups und junge Unternehmen
Finanzierungsrunden, neue Gesellschafter und Wachstum verändern Verantwortung und Struktur. Annahmevoraussetzungen für junge Unternehmen gesondert betrachten.
Vereine und gemeinnützige Organisationen
Auch ehrenamtliche Leitungsaufgaben können relevant sein. Gesetzliche Haftungsprivilegien, Vergütung und passende Vereins-D&O-Konzepte zusammen prüfen.
Leitende Angestellte und Interimskräfte
Nicht jede Führungskraft ist automatisch versichert. Funktion, arbeitsrechtliche Haftungsregeln und ausdrückliche Einbeziehung entscheiden.
Ihre Organisation ist nicht dabei? Das sind Beispiele. Entscheidend sind Ihre tatsächlichen Funktionen und die Möglichkeiten der Versicherer.
09 Ein guter Vergleich benennt auch Grenzen
Was ist bei einer D&O-Versicherung nicht automatisch versichert?
D&O ist keine Garantie für wirtschaftlichen Erfolg und keine Absicherung sämtlicher Unternehmensschulden. Ob ein persönlicher Haftpflichtanspruch versichert ist, ergibt sich aus dem Vertrag und dem konkreten Vorwurf.
Schäden aus dem laufenden Betrieb
Betriebshaftpflicht
Ein Kunde verletzt sich in Ihren Räumen oder fremdes Eigentum wird beschädigt. Das ist zunächst eine Frage der Betriebshaftpflicht, nicht automatisch ein D&O-Fall.
Fehler in einer beruflichen Leistung
Berufs- oder Vermögensschadenhaftpflicht
Eine fehlerhafte Beratung schädigt den Auftraggeber finanziell. Dafür prüfen wir die berufliche Vermögensschadenhaftpflicht. D&O betrifft die persönliche Verantwortung aus Leitung und Überwachung.
Bürgschaften und Geschäftserfolg
Eine privat übernommene Kreditsicherheit wird nicht allein deshalb zur versicherten Managementhaftung, weil das Unternehmen zahlungsunfähig wird. Marktverluste ohne haftungsbegründende Pflichtverletzung sind keine Schadenersatzansprüche.
Vorsatz und bekannte Sachverhalte
Wissentliche Pflichtverletzungen, vorsätzliche Schadenverursachung und bei Abschluss bekannte Umstände können ausgeschlossen sein. Vorsatz des Handelns und Vorsatz des Schadens sind zu unterscheiden; der Wortlaut zählt.
Strafen und eigene Streitigkeiten
Geldstrafen, Bußgelder und rein vertragliche Mehrhaftung sind nicht pauschal mitversichert. Kosten eines Strafverfahrens oder eines Streits um Ihren Dienstvertrag benötigen passende zusätzliche Vereinbarungen.
Ein Vorwurf ist noch kein Beweis einer Pflichtverletzung.
Eine unternehmerische Entscheidung kann trotz sorgfältiger Vorbereitung scheitern. Haftungsprüfung und Abwehr sind deshalb ebenso wichtig wie eine mögliche Entschädigung. Lassen Sie Vorwürfe prüfen, bevor Sie Verantwortung verbindlich anerkennen.
10 Beratung mit Blick auf Ihren Betrieb
Ihre Beratung zur D&O-Versicherung bei albfinanz
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Über die Maklergenossenschaft VEMA können wir besondere D&O-Deckungskonzepte und zusätzliche Vereinbarungen prüfen. Der passende Schutz richtet sich nach Ihren Aufgaben und der Organisation – nicht allein nach einem Produktnamen.
Zusätzliche Leistungen gezielt prüfenRechtsschutzbausteine mit klaren Grenzen.
Ein geprüftes VEMA-D&O-Konzept nennt unter anderem vorbeugenden Strafrechtsschutz und aktiven Rechtsschutz. Diese Erweiterungen haben eigene Voraussetzungen und ersetzen keine pauschale Rechtsschutzversicherung.
Beispiel für die Beratung
Vor dem eigentlichen Verfahren
Frühe anwaltliche Unterstützung kann vertraglich vorgesehen sein. Wir klären den Auslöser, die Kostenfreigabe und Höchstbeträge.
Bestehenden Schutz weiterentwickelnNeue Aufgaben mit dem Vertrag abgleichen.
Ob eine Umstellung oder ein Bestandsupdate möglich und sinnvoll ist, prüfen wir individuell. Dabei bleiben zeitlicher Anschluss und bekannte Umstände besonders wichtig.
Beispiel für die Beratung
Aufgabenwechsel
Eine Führungskraft übernimmt ein weiteres Organmandat. Die bisherige Police muss dieses Mandat nicht automatisch erfassen.
Sonderkonditionen vergleichenBeitrag und tatsächliche Leistung zusammen ansehen.
Besondere Deckungskonzepte können zusätzliche Leistungen oder attraktive Konditionen ermöglichen. Ein günstigerer Preis ist erst aussagekräftig, wenn Personen, Summe, Abwehrkosten und Fristen vergleichbar sind.
Beispiel für die Beratung
Gemeinsame oder eigene Summe?
Ein Firmenvertrag mit geteilter Summe ist nicht dieselbe Lösung wie ein persönlicher Vertrag mit eigener Summe. Wir erläutern die Unterschiede.
Kontinuität bewusst prüfenSchutz über Veränderungen hinweg betrachten.
In der VEMA-Produktinformation sind eine Kontinuitätsgarantie und Nachmeldefristen aufgeführt. Welche Regelung greift, prüfen wir in den konkreten Bedingungen – insbesondere bei Wechsel, Insolvenz oder Übernahme.
Beispiel für die Beratung
Anspruch nach dem Ausscheiden
Ein Vorwurf aus einer früheren Leitungsentscheidung wird erst später erhoben. Dann helfen klar geregelte Zeiträume mehr als ein allgemeines Versprechen.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Antworten aus der Beratung
Häufige Fragen zur D&O-Versicherung
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine D&O-Versicherung?
Der Beitrag hängt unter anderem von Rechtsform, Unternehmensgröße, wirtschaftlicher Situation, Summe und Leistungen ab. Für eine konkrete Einschätzung benötigen wir Angaben zur Organisation und den zu versichernden Funktionen.
Ist eine D&O-Versicherung Pflicht?
Eine allgemeine gesetzliche Abschlussverpflichtung besteht nicht. Interne oder vertragliche Anforderungen sind gesondert zu prüfen. Der gesetzliche Selbstbehalt für AG-Vorstände ist davon zu unterscheiden.
Schützt die GmbH mein Privatvermögen nicht ohnehin?
Die Haftungsbegrenzung der Gesellschaft schließt eine persönliche Haftung der Geschäftsführung bei Pflichtverletzungen nicht aus. D&O bezieht sich auf solche versicherten persönlichen Ansprüche, nicht auf jede Schuld der GmbH.
Wer ist in einer Firmen-D&O versichert?
Das bestimmt der Vertrag. Typisch sind Geschäftsführung, Vorstand und Aufsichtsorgane. Weitere Führungskräfte, ehemalige Organmitglieder und Mandate in Tochtergesellschaften müssen ausdrücklich anhand der Bedingungen geprüft werden.
Wie hoch sollte die Versicherungssumme sein?
Sie sollte zu möglichen Haftungsfällen, Unternehmensstruktur und Zahl der versicherten Personen passen. Prüfen Sie insbesondere, ob mehrere Personen dieselbe Summe teilen und ob Abwehrkosten diese verringern.
Was bedeutet Claims-made?
Viele D&O-Verträge knüpfen an die erstmalige Erhebung des Anspruchs an. Frühere Pflichtverletzungen und spätere Meldungen sind nur nach den vereinbarten Regeln berücksichtigt. Rückwärtsdeckung und Nachmeldefrist gehören deshalb zusammen in die Prüfung.
Was tun, wenn ich persönlich eine Forderung erhalte?
Schreiben und Fristen sichern und den Vorgang unverzüglich nach den Vertragsregeln melden. Verteidigung, Kosten und weitere Schritte mit dem Versicherer abstimmen. Gerichtliche Fristen unabhängig von einer Online-Meldung beachten.
Was passiert, wenn der Versicherer ablehnt?
Wir erläutern mit Ihnen die Begründung und mögliche nächste Schritte. Auf Wunsch kann eine spezialisierte Kanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor der Beauftragung geklärt.
Alle Fragen anzeigen – weitere Antworten zur D&O-Versicherung
Firmen-D&O oder persönliche D&O – was ist der Unterschied?
Die Firmen-D&O schließt üblicherweise das Unternehmen für einen vertraglich bestimmten Personenkreis ab. Die persönliche D&O schließt die Führungskraft selbst ab. Eigene Summe, erfasste Mandate und das Verhältnis zu anderen Verträgen sind zentrale Prüfpunkte.
Bin ich nach meinem Ausscheiden noch geschützt?
Das lässt sich nicht allein aus dem Ausscheiden ableiten. Entscheidend sind unter anderem fortbestehende Firmenpolice, erfasste ehemalige Personen, Zeitpunkt der Anspruchserhebung und Regeln für Ansprüche nach Vertragsende.
Sind Insolvenzansprüche automatisch versichert?
Nein. Anspruchsgrundlage und Wortlaut sind maßgeblich. Insbesondere Ansprüche aus § 15b InsO, Ausschlüsse und Regeln zur Vertragsbeendigung sollten ausdrücklich geprüft werden. Die Police ersetzt keine rechtzeitige Insolvenzberatung.
Zahlt D&O für meine private Bürgschaft?
Eine Zahlungsverpflichtung aus einer privaten Bürgschaft ist nicht automatisch ein versicherter Haftpflichtanspruch aus einer Leitungsentscheidung. D&O ist keine Kreditausfallversicherung für Ihre privat übernommenen Sicherheiten.
Ist grobe Fahrlässigkeit immer ausgeschlossen?
Nein, eine solche pauschale Aussage wäre falsch. Fahrlässige Pflichtverletzungen können erfasst sein. Vorsatz, wissentliche Verstöße und die jeweiligen Ausschlüsse müssen davon unterschieden werden.
Sind Vereine und ehrenamtliche Vorstände versicherbar?
Es gibt entsprechende Konzepte. Gesetzliche Haftungsprivilegien, Vergütung, Aufgaben und Vertragsumfang müssen gemeinsam betrachtet werden. Nicht jedes Ehrenamt führt automatisch zu derselben Haftung.
Was sollte ich beim Versichererwechsel beachten?
Vor allem Rückwärtsdeckung, bekannte Umstände, Umstandsmeldungen, Nachmeldefristen und den Anschluss an die neue Police. Lassen Sie diese Punkte vor einer Kündigung gemeinsam prüfen.
Welche Vorteile können VEMA-Konzepte bringen?
Zum Beispiel zusätzliche Rechtsschutzvereinbarungen, Kontinuitätsregelungen oder eine Besserstellungsklausel. Das hängt vom konkreten Angebot ab; Verbesserungen und günstigere Beiträge sind keine allgemeine Zusage.
12 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner für die D&O-Versicherung
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir ordnen Ihre Leitungsaufgaben und vorhandenen Verträge ein, vergleichen passende Möglichkeiten und erklären die Unterschiede. Anschließend entscheiden Sie auf einer nachvollziehbaren Grundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen und fachliche GrundlagenOrganhaftung, zeitliche Deckung und vertragliche Grenzen: Grundlagen unserer Erläuterungen zur D&O-Versicherung.
Redaktioneller Stand: 4. Oktober 2026. Allgemeine Orientierung; maßgeblich sind gesetzliche Voraussetzungen und vereinbarte Bedingungen. GDV-Muster sind unverbindlich.
- GDV – D&O und Managerhaftpflicht verständlich erklärt
- GDV – unverbindliche Musterbedingungen AVB D&O
- GmbHG § 43 – Haftung der Geschäftsführer
- AktG § 93 – Sorgfaltspflicht, Haftung und Selbstbehalt
- InsO § 15b – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
- BGB § 31a – Haftung von Organmitgliedern und besonderen Vertretern
Beispiele und Vergleichsgrundlage
Der bereitgestellte Leistungsvergleich D&O-Versicherung vom 04.10.2026 ist als unveränderte Seitenansicht eingebunden. Die Auswahl ist ein Beispiel und keine persönliche Empfehlung. Schadenbeispiele und KI-Szenen sind illustrativ, keine dokumentierten Kundenfälle.
Besondere Konzepte und Klauseln gelten nur im jeweils vereinbarten Umfang. Eine rechtliche Einzelfallprüfung bleibt den dafür befugten Fachleuten vorbehalten.