Versicherungen
optimieren
Wir prüfen Beiträge, Selbstbeteiligungen und Leistungslücken zusammen. Ein niedriger Preis hilft nur, wenn der Schutz zum Gebäude passt.

FÜR MENSCHEN, DIE IMMOBILIEN VERWALTEN
Ein Rohrbruch beschäftigt schnell die ganze Verwaltung. Ein guter Vertrag und ein verlässliches Team machen den Unterschied.
Wir prüfen Ihren Bestand, vergleichen Preis und Leistung und begleiten Sie im Schadenfall. Mit besonderen Hausverwalterkonzepten, VEMA-Zugang und einem klaren Blick auf Ihre Gebäude.
Christoph Bechtle und das albfinanz-TeamPersönlich in der Region. Digital in ganz Deutschland.
01MEHR ZEIT FÜR IHRE IMMOBILIEN
Eigentümer erwarten Antworten. Handwerker brauchen Entscheidungen. Wir bringen Struktur in die Versicherungsfragen Ihrer WEG- und Mietverwaltung.
Wir prüfen Beiträge, Selbstbeteiligungen und Leistungslücken zusammen. Ein niedriger Preis hilft nur, wenn der Schutz zum Gebäude passt.
Klare Gegenüberstellungen zeigen, was sich verbessert – und welche Einschränkungen oder Mehrkosten ein Angebot mitbringt.
Wir erläutern unsere Empfehlung und dokumentieren die Beratung. So können Sie die Versicherungsentscheidung besser vorbereiten.
Von der Meldung über fehlende Unterlagen bis zur Rückfrage beim Versicherer: Wir bleiben Ihr Ansprechpartner im vereinbarten Betreuungsumfang.
02AUF DIE DETAILS KOMMT ES AN
Feuer, Leitungswasser sowie Sturm und Hagel bilden häufig die Grundlage. Die entscheidenden Unterschiede liegen bei Erweiterungen, Entschädigungsgrenzen und dem Ablauf im Schadenfall.
Schadenbearbeitung bindet Zeit. Deshalb gehören Regie- und Koordinationskosten für uns ausdrücklich in die Vertragsprüfung – mit dem Ziel eines möglichst umfassenden Schutzes.
Ab welcher Schadenhöhe greift die Klausel? Welcher Prozentsatz gilt, welche Höchstgrenze und welche Nachweise werden verlangt? Auch die Beauftragung externer Sachverständiger kann eine Rolle spielen.
Unser Ziel: den bestmöglichen Umfang für Ihren Bestand vereinbaren. Dafür berücksichtigen wir die besonderen Möglichkeiten der Hausverwalterkonzepte und vergleichen ihre Voraussetzungen. Maßgeblich bleibt die konkret vereinbarte Regiekostenklausel.
Wenn Räume nach einem versicherten Schaden unbenutzbar sind, laufen wirtschaftliche Verpflichtungen oft weiter.
Wir vergleichen Dauer, Umfang und die Behandlung gewerblich genutzter Räume. In den vorliegenden Konzepten sind bis zu 36 Monate möglich. Voraussetzung ist der vereinbarte Versicherungsschutz; die Wiederherstellung darf nicht schuldhaft verzögert werden.
Eine ausbleibende Mietzahlung ohne versicherten Gebäudeschaden ist damit nicht automatisch gedeckt.
Nässeschaden ist nicht gleich Rohrbruch. Gerade an diesen Unterschieden entscheiden sich viele Deckungsfragen.
Ableitungsrohre auf und außerhalb des Grundstücks, Leckortung, Rohrverstopfung und Schäden durch undichte Sanitärfugen prüfen wir gesondert.
Eine Erweiterung für Folgeschäden durch undichte Fugen bedeutet beispielsweise nicht, dass auch die verschlissene Fuge selbst ersetzt wird. Lage, Ursache, Ausschlüsse und Höchstentschädigung zählen.
Fläche, Nutzung und Wiederaufbauwert müssen stimmen. Sonst kann im Schadenfall eine empfindliche Lücke entstehen.
Wir prüfen das Bewertungsmodell und die Voraussetzungen eines Unterversicherungsverzichts. Richtige Flächen- oder Wertangaben, Grenzen und Veränderungen am Gebäude bleiben wichtig.
Neue Anbauten, Umnutzungen, Sanierungen und zusätzliche Anlagen sollten zeitnah in den Vertrag aufgenommen werden. Ein Verzicht ersetzt nicht die korrekte Risikoerfassung.
Ein Versehen soll nicht unnötig teuer werden. Doch Schadenverursachung und die Verletzung von Pflichten sind zwei verschiedene Themen.
Wir trennen die grob fahrlässige Herbeiführung eines Schadens von Obliegenheitsverletzungen und Gefahrerhöhungen. Verzichts- und Kürzungsgrenzen können unterschiedlich sein.
Auch eine spezielle Rauchwarnmelder-Klausel hebt gesetzliche Einbau- und Wartungspflichten nicht auf. Solche Details gehören in den Vergleich.
Im Alltag zählen auch kleinere Schäden: etwa Graffiti, gestohlene Gebäudeteile oder zusätzlicher Reinigungsaufwand.
Wir prüfen Reparaturfreigaben und Aufräumung, Gebäudebeschädigungen bei Einbruch, Graffiti, einfachen Diebstahl und Schädlingsbekämpfung. Dazu die Zuordnung von Einbauküchen und Einbauten der Eigentümer.
Diese Leistungen sind nicht in jedem Vertrag enthalten. Selbstbehalte, Jahresgrenzen, Ausschlüsse sowie vorrangige Versicherungen können gelten.
ElementarschädenÜberschwemmung durch Starkregen, Rückstau und weitere Naturgefahren gesondert vereinbaren. Nicht jeder Wasserschaden ist erfasst.
Glas, Haustechnik & PhotovoltaikGebäudetechnik, Aufzüge, Verglasung und PV-Anlagen nach Ausstattung und gewünschtem Schutz einbeziehen.
Haus- und GrundbesitzerhaftpflichtAnsprüche Dritter und deren Abwehr betrachten. Die Gebäudeversicherung allein deckt diese Haftungsrisiken nicht.
Welche Leistungen für Ihr Objekt gelten, ergibt sich aus dem vereinbarten Vertrag einschließlich Bedingungen, Klauseln und Nachträgen. Unsere Prüfung macht diese Unterschiede sichtbar.
03SO ARBEITEN WIR
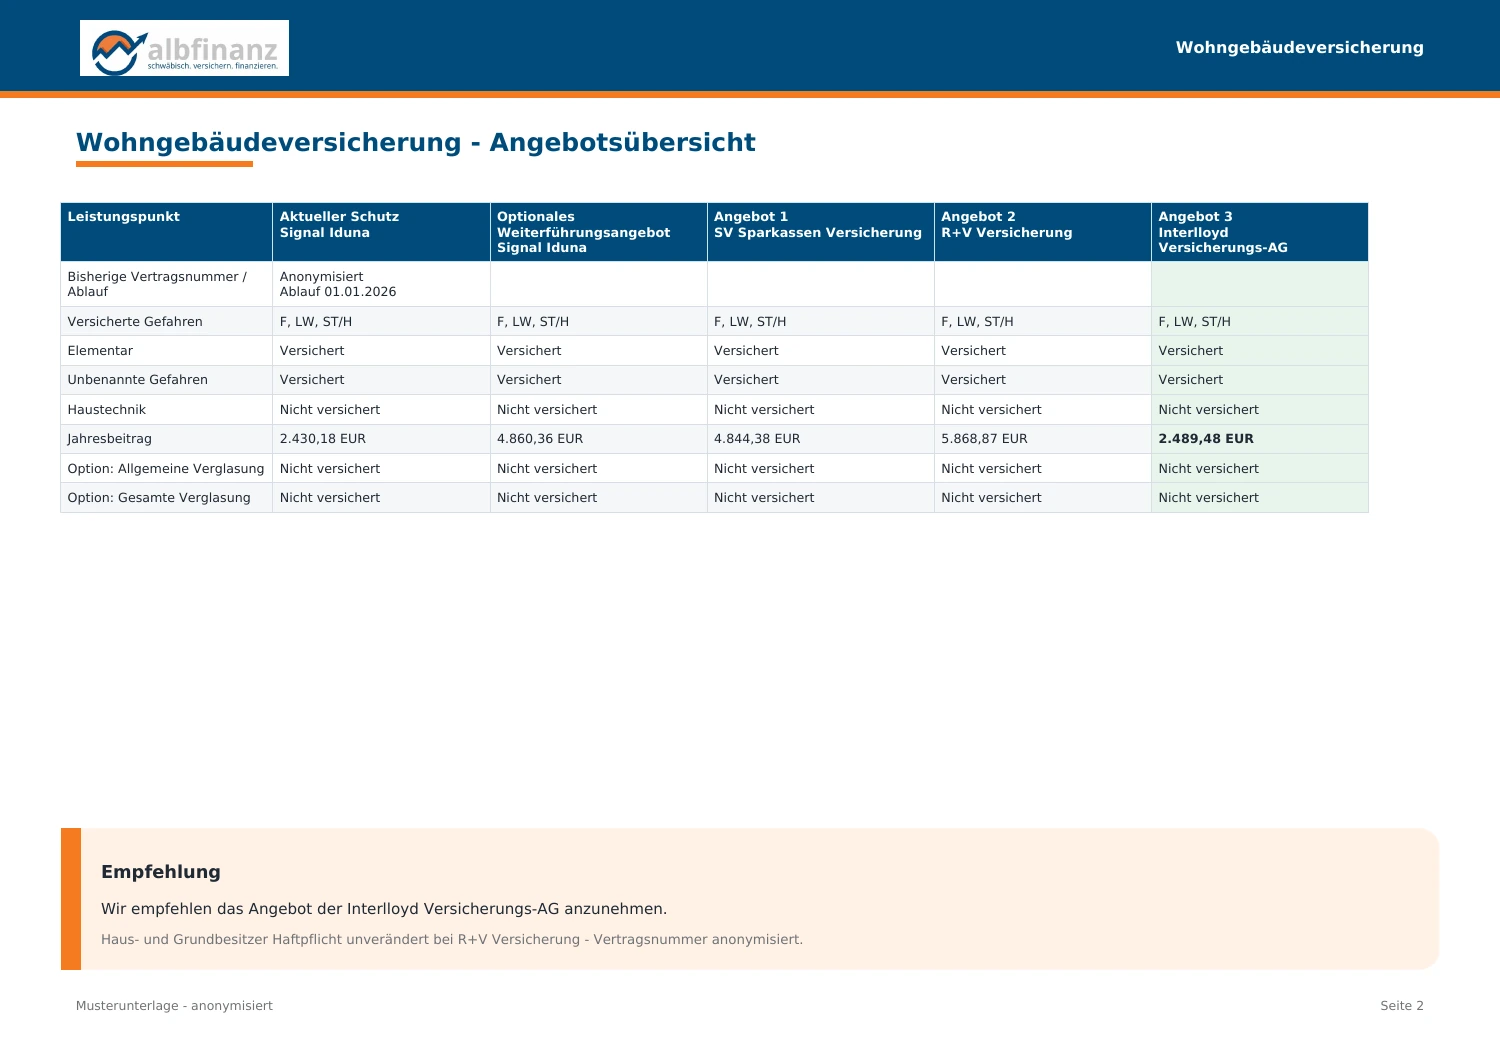
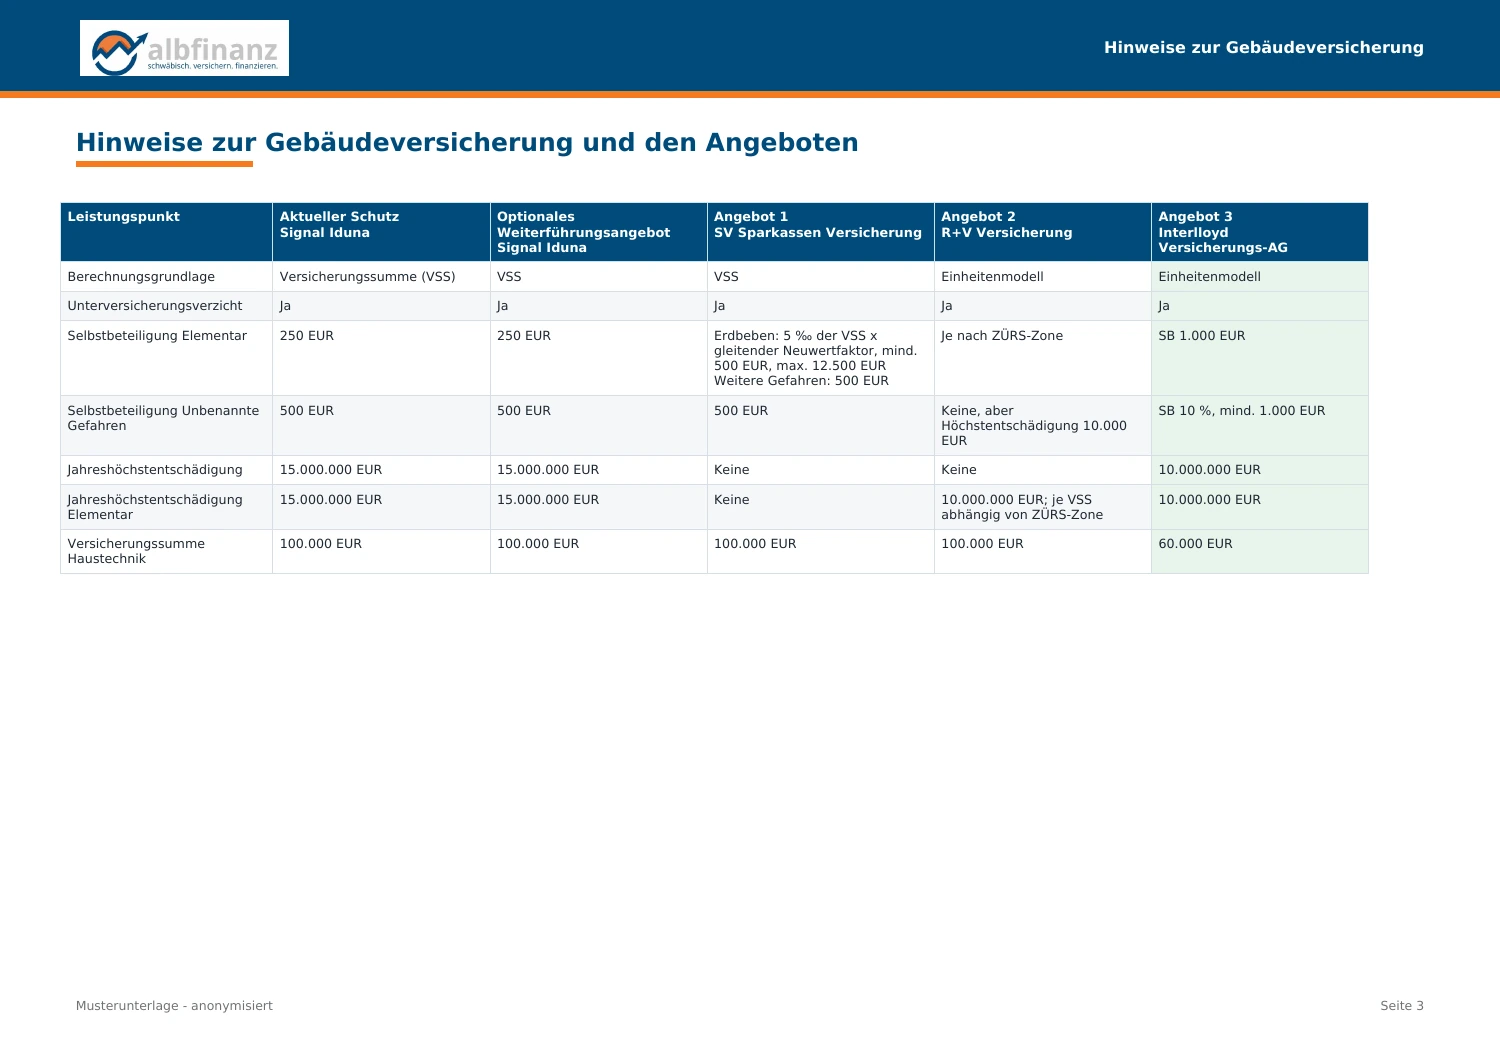
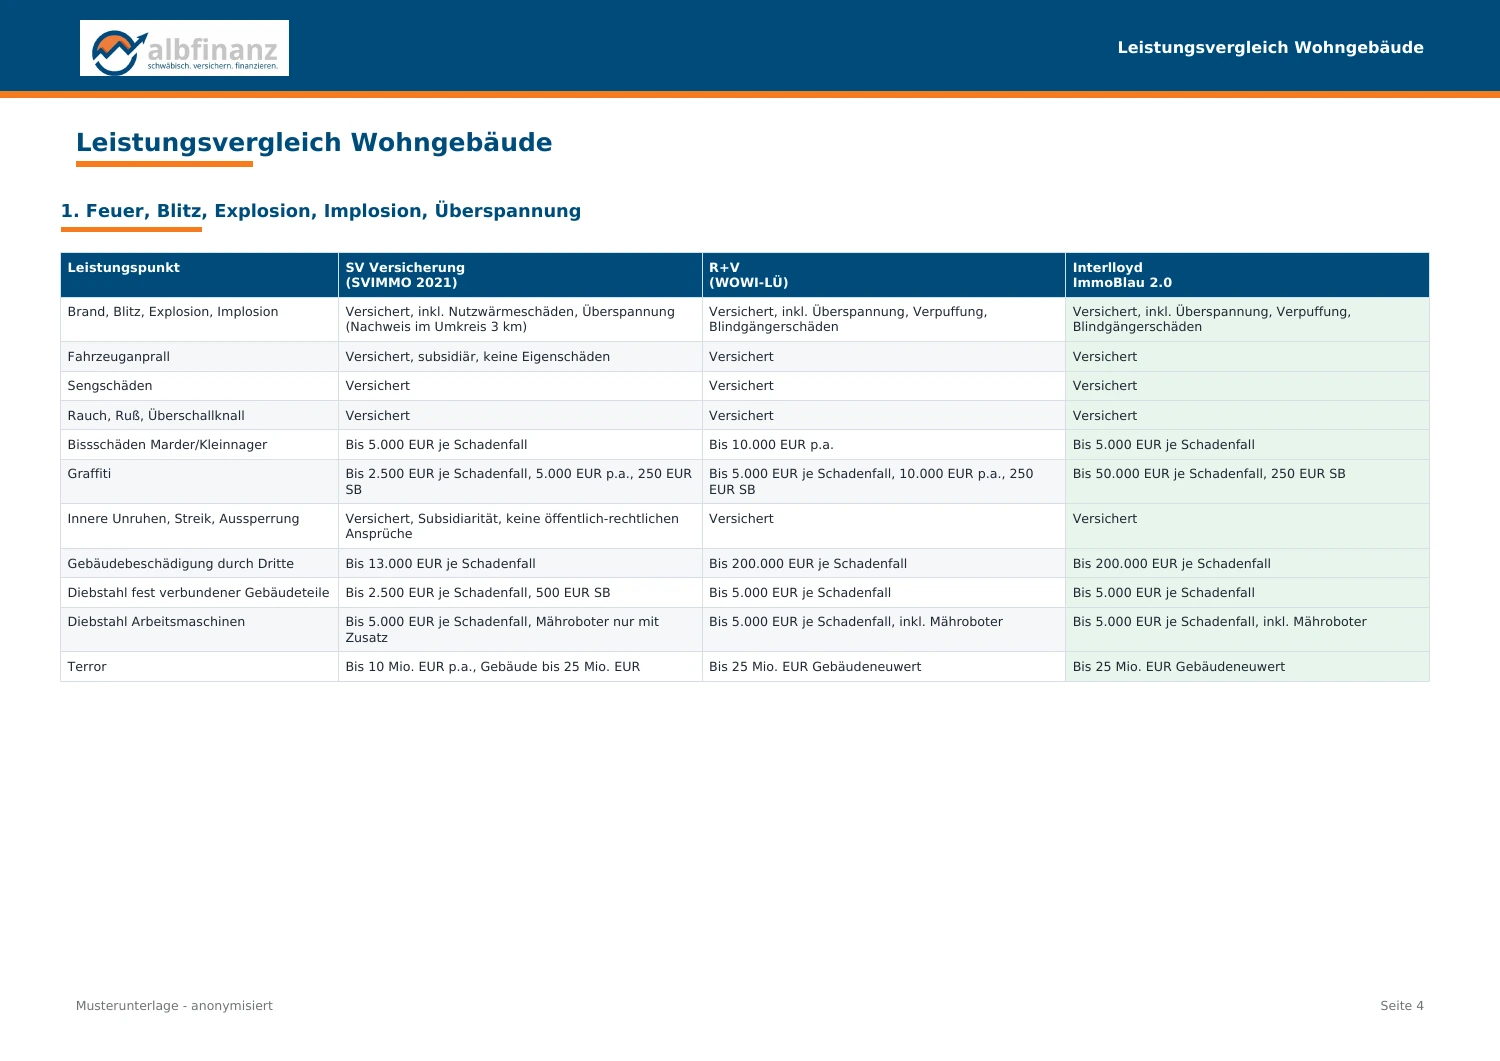
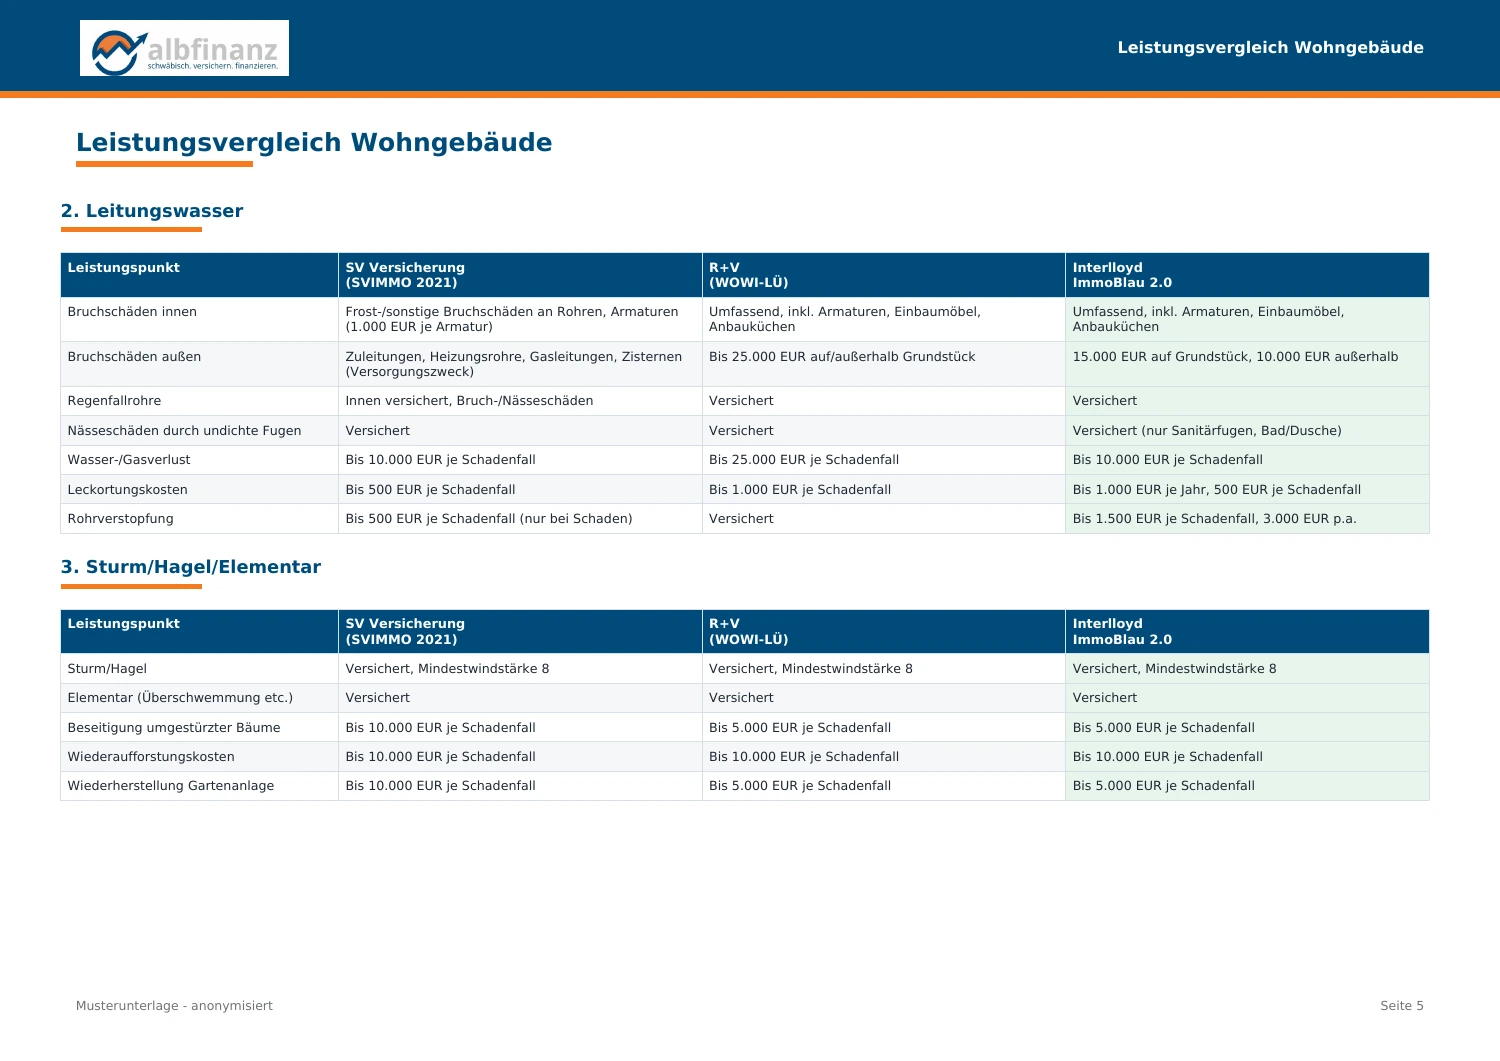
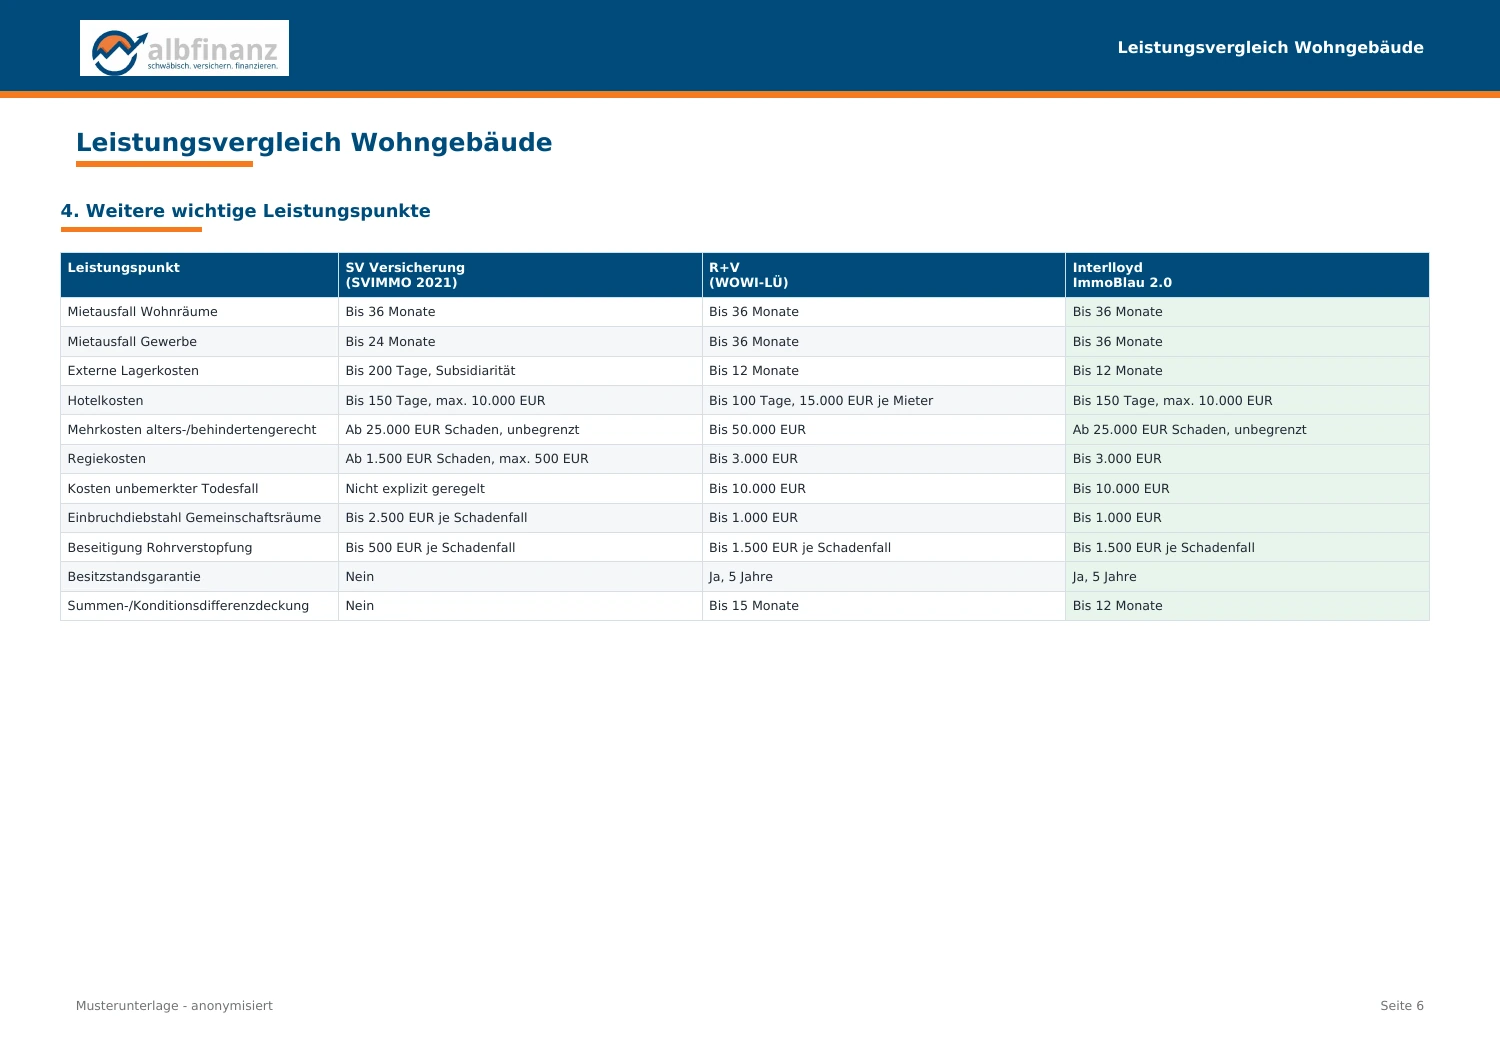
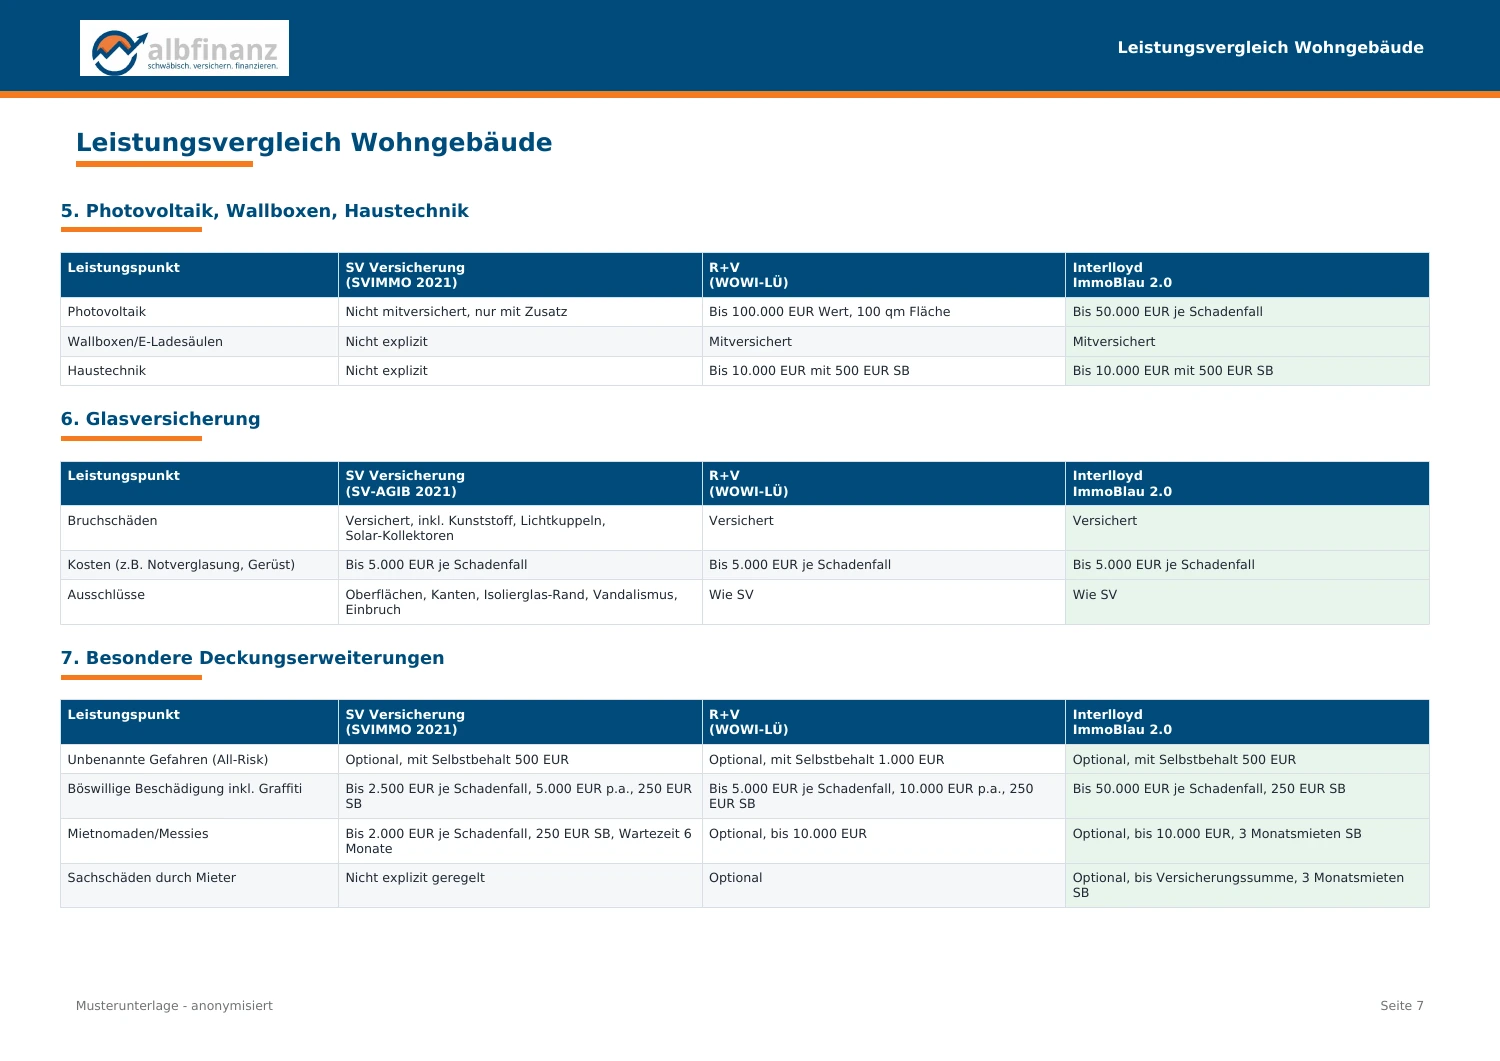
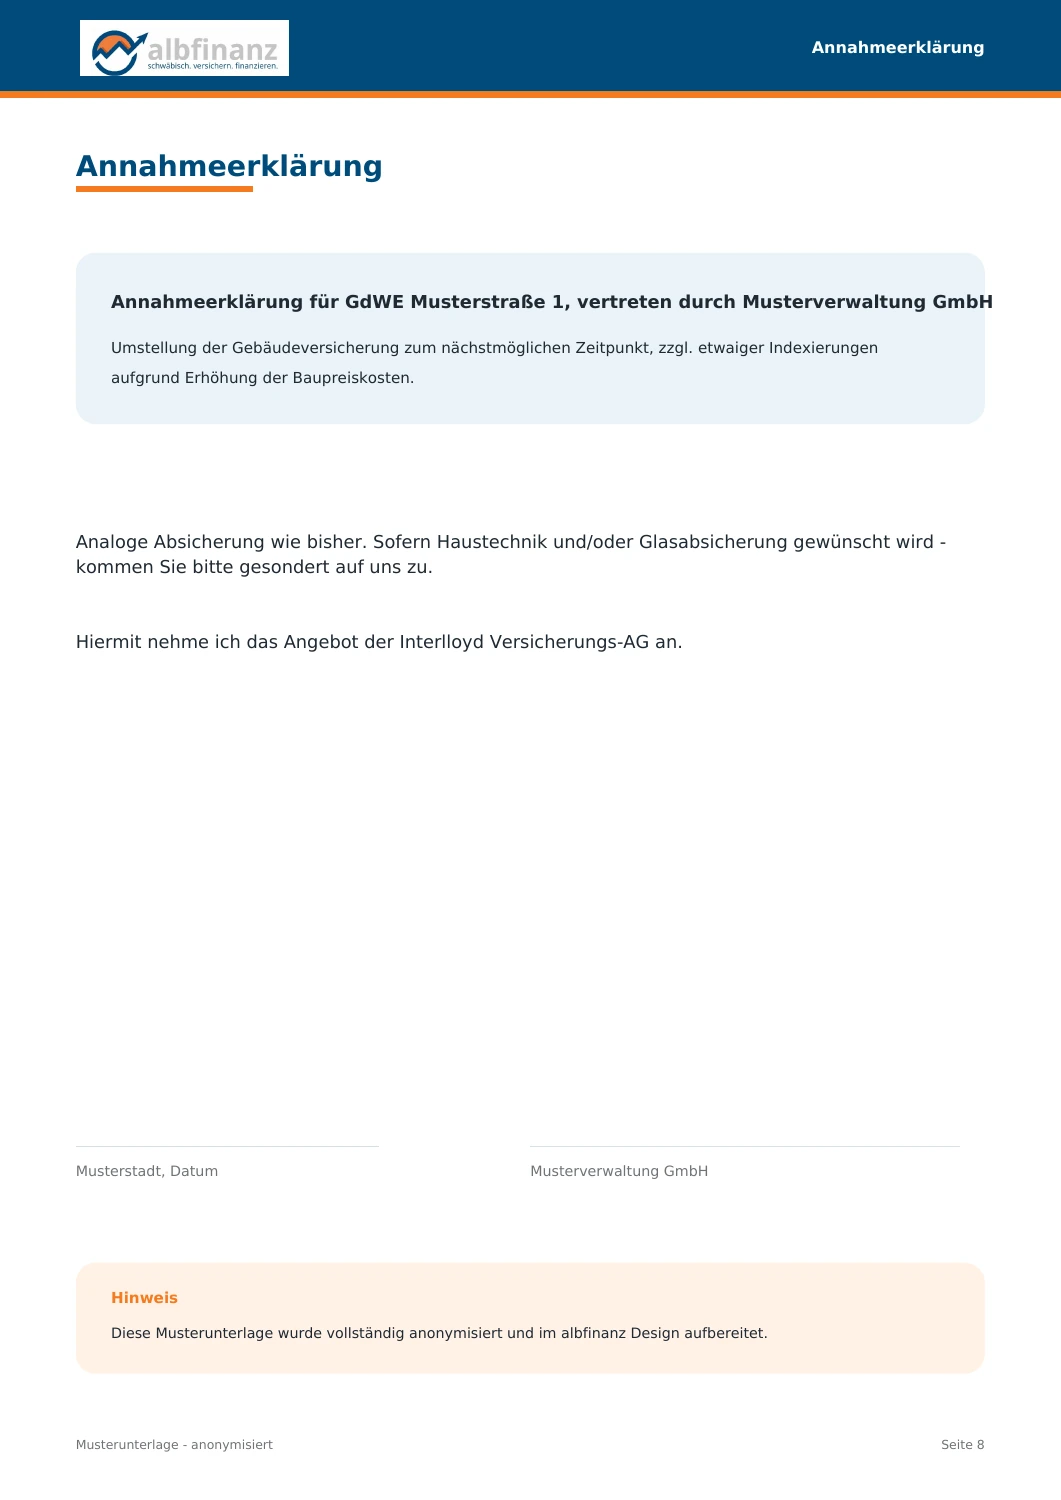
Unser anonymisierter Beispielvergleich zeigt, wie wir Bestand, Angebote und wichtige Leistungen gegenüberstellen. So wird die Empfehlung nachvollziehbar – für Sie und die Eigentümer.
Beispielvergleich für ein Musterobjekt mit den dort genannten Tarifständen. Die enthaltene Empfehlung und die Beiträge sind kein Angebot für Ihren Bestand. Den aktuellen Leistungsumfang prüfen wir für jedes Objekt neu.
Eigenen Bestand vergleichen lassen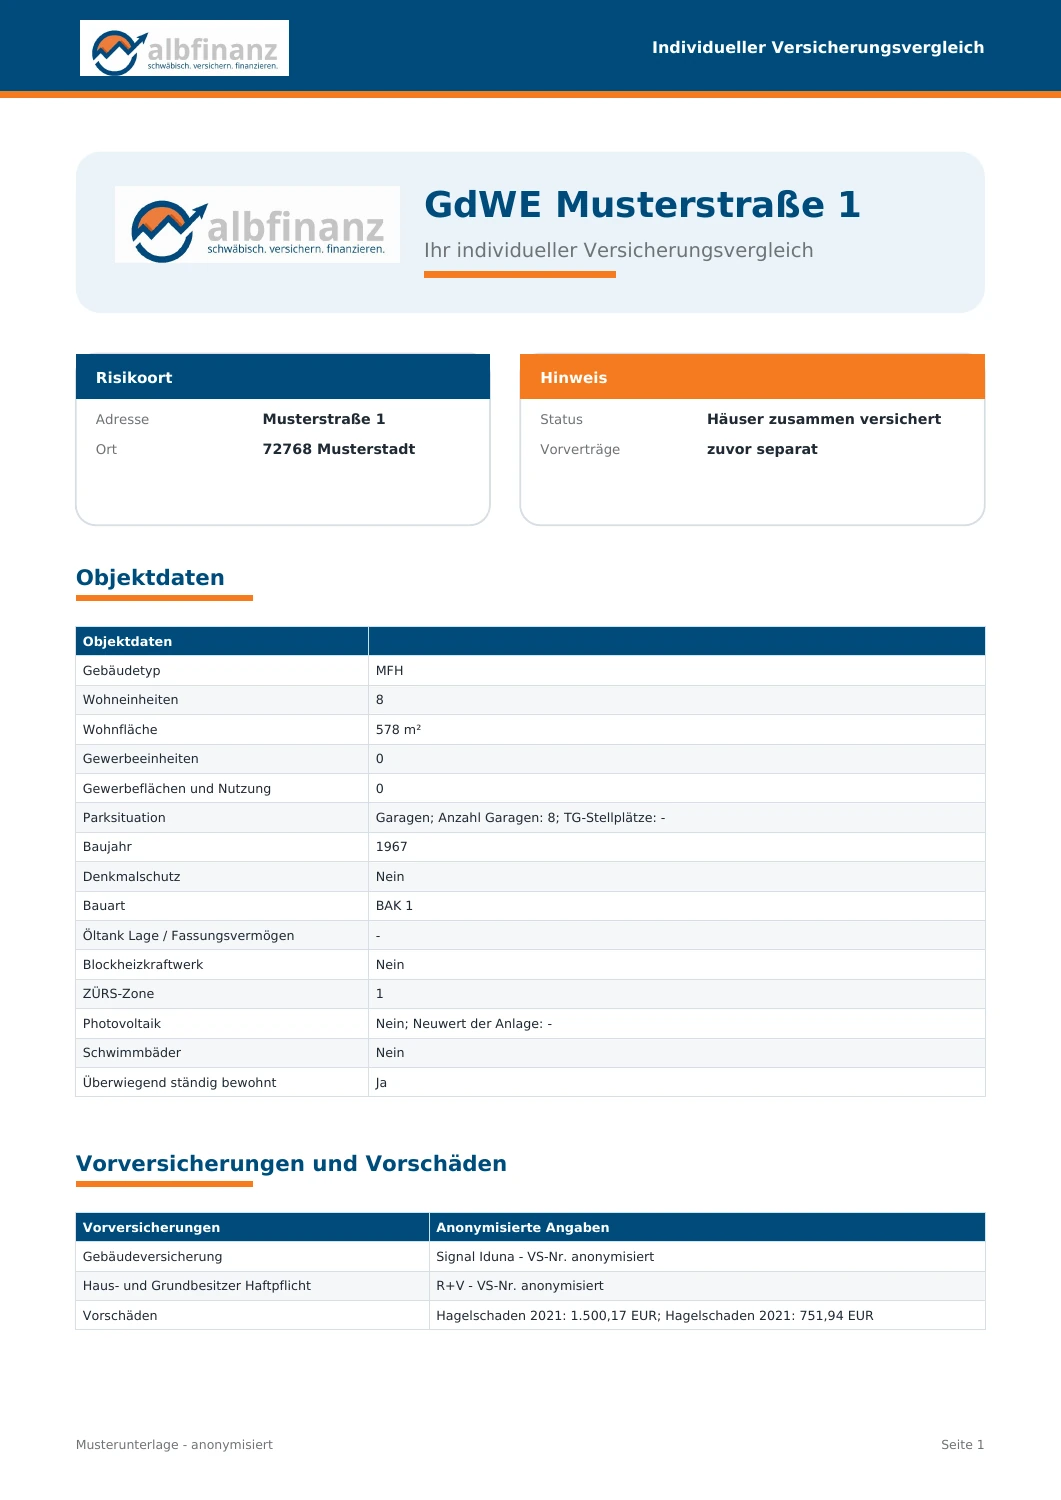
04UNABHÄNGIG BERATEN. BESONDERE ZUGÄNGE NUTZEN.
albfinanz ist Versicherungsmakler. Wir vergleichen geeignete Angebote auf einer breiten Marktgrundlage und begründen unsere Empfehlung. Hausverwalterkonzepte und Rahmenverträge sind dabei wertvolle zusätzliche Möglichkeiten.
UNSERE ZUGÄNGE FÜR HAUSVERWALTERKONZEPTE

Eine Auswahl unserer besonderen Zugänge für Hausverwaltungen. Welches Konzept infrage kommt, hängt unter anderem von Objekt, Nutzung, Vorschäden und Annahmevoraussetzungen ab.
 GEMEINSAM MEHR FACHWISSEN
Über unsere Genossenschaft nutzen wir zusätzliche fachliche Unterstützung, Leistungsvergleiche und besondere Vereinbarungen. Entscheidend ist, welche Erweiterungen tatsächlich zu Ihrem Vertrag vereinbart werden.
Auch Portfolio-Konzepte haben Zugangsvoraussetzungen. Deshalb prüfen wir für einzelne Gebäude und größere Bestände jeweils den passenden Weg. Eine gegebenenfalls eingeschränkte Beratungsgrundlage legen wir offen.
05KOSTEN UND VERANTWORTUNG
Standort, Baujahr, Wohn- und Gewerbeflächen, Sanierungen und Vorschäden beeinflussen die Kalkulation. Dazu kommen Gefahren, Leistungsumfang und Selbstbeteiligung.
Wir benennen den Beratungs- und Betreuungsumfang sowie eine mögliche Vergütung transparent vor der Beauftragung.
§ 19 WEG nennt eine angemessene Versicherung des gemeinschaftlichen Eigentums zum Neuwert sowie eine Haus- und Grundbesitzerhaftpflicht. Auswahl, Beschlusslage und Befugnisse der Verwaltung müssen zusammenpassen.
Unsere Beratung unterstützt Ihre Entscheidungsgrundlage. Sie ersetzt weder notwendige WEG-Beschlüsse noch eine rechtliche Prüfung des Einzelfalls.
06WENN ES DARAUF ANKOMMT
Eine digitale Meldung ist der Anfang. Wir helfen dabei, Informationen zusammenzuführen, offene Fragen zu klären und die weitere Bearbeitung mit dem Versicherer zu begleiten.
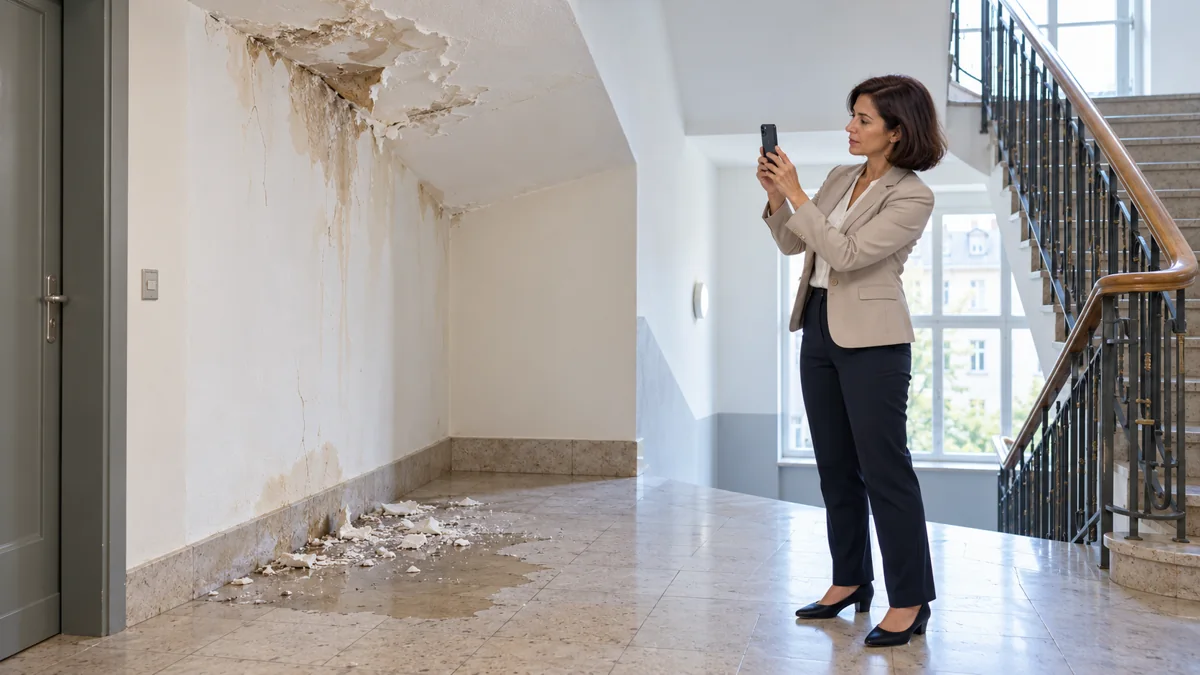
Im Treppenhaus löst sich Putz. Eine Wohnung ist betroffen, Trocknung muss organisiert werden. Jetzt helfen klare Angaben zum Hergang, Fotos, Angebote und eine abgestimmte Reparaturfreigabe.
Wir prüfen die passende Deckung, klären fehlende Unterlagen und begleiten Rückfragen. Ob Regiekosten oder Mietausfall übernommen werden, richtet sich nach Ursache und Vertrag.
Über den 24/7-Schadenmanager können Sie Informationen und Belege einreichen. Unser Team bearbeitet die Meldung während der Servicezeiten.
Was ist passiert, welches Objekt ist betroffen, welche Sofortmaßnahmen gab es? Wir klären mit Ihnen, was noch gebraucht wird.
Wir begleiten die Schadenmeldung, Rückfragen und die Abstimmung zur weiteren Vorgehensweise. Die Deckungs- und Leistungsentscheidung trifft der Versicherer.
Offene Fragen und nächste Schritte im Blick behalten. Bei Meinungsverschiedenheiten prüfen wir mit Ihnen die weitere Unterstützung.
07IHR WEG ZUM PASSENDEN KONZEPT
Sie müssen nicht zuerst alles perfekt aufbereiten. Wir besprechen, was schon vorliegt und welche Informationen für einen belastbaren Vergleich fehlen.
Welche Objekte betreuen Sie? Wo drückt der Beitrag, wo die Bearbeitung?
Wir vergleichen Klauseln, Selbstbehalte, Beiträge und Annahmebedingungen.
Entscheidungen und Zuständigkeiten klären. Bestehenden Schutz erst ablösen, wenn Anschluss und Annahme geklärt sind.
Welche Zeiträume und Detailangaben benötigt werden, hängt vom jeweiligen Konzept ab. Den sicheren Weg für Ihre Unterlagen stimmen wir gemeinsam ab.
08KURZ UND VERSTÄNDLICH
Vom einzelnen Mehrfamilienhaus bis zum Verwaltungsbestand: Wir klären, was zu Ihrer Situation passt.
Nein. Die genannten Zugänge betreffen besondere Hausverwalterkonzepte und Rahmenverträge. Als Versicherungsmakler arbeiten wir auf einer breiten Marktgrundlage. Das bedeutet nicht, dass jeder Anbieter oder jeder Tarif zugänglich ist. Eine eingeschränkte Beratungsgrundlage machen wir transparent.
Ja. Manche Portfolio-Konzepte setzen allerdings einen bestimmten Mindestbestand oder ein Beitragsvolumen voraus. Wir prüfen deshalb zuerst, welche Lösung für Ihr Objekt oder Ihre Verwaltung zugänglich und passend ist.
Ein niedriger Beitrag allein ist keine ausreichende Entscheidungsgrundlage. Schutzumfang, Selbstbehalte, Entschädigungsgrenzen, Objektbesonderheiten und die Beschlusslage müssen zusammen betrachtet werden. Eine feste Zahl von Angeboten garantiert keine rechtliche Absicherung.
Die Wohngebäudeversicherung schützt das vereinbarte Gebäude und seine versicherten Bestandteile gegen die vereinbarten Gefahren. Sie ersetzt weder die Vermögensschadenhaftpflicht Ihrer Verwaltung noch automatisch die Haus- und Grundbesitzerhaftpflicht oder den Hausrat der Bewohner.
Nein. Leitungswasser, Überschwemmung, Rückstau und Feuchtigkeit durch bauliche Mängel sind unterschiedliche Ursachen. Elementarschutz und besondere Erweiterungen müssen passend vereinbart sein. Auch bei einer Erweiterung für undichte Fugen kann die Reparatur der Fuge selbst ausgeschlossen bleiben.
Diese Kosten gehören für uns ausdrücklich in den Vergleich. Wir prüfen, wie Ihr zusätzlicher Aufwand bei der Schadenbearbeitung möglichst umfassend mitversichert werden kann. Entscheidend sind die vereinbarte Klausel, ihre Voraussetzungen und der konkrete Schaden – nicht nur eine hervorgehobene Höchstsumme.
Wir prüfen die Ausgangslage und mögliche Alternativen. Eine vollständige Schadenübersicht und nachvollziehbare Sanierungs- oder Präventionsmaßnahmen können für die Anfrage wichtig sein. Eine Annahme durch einen Versicherer lässt sich nicht vorab garantieren.
Eine digitale Meldung ist über unseren 24/7-Schadenmanager jederzeit möglich. Die Bearbeitung durch unser Team erfolgt während der Servicezeiten. Bei akuter Gefahr oder notwendigen Notmaßnahmen warten Sie bitte nicht auf eine digitale Rückmeldung.
Das hängt vom vereinbarten Auftrag und Betreuungsmodell ab. Je nach Leistung kommen unterschiedliche Vergütungsmodelle infrage. Mögliche Honorare oder Servicepauschalen und der Umfang unserer Arbeit werden transparent vor einer Beauftragung gemeinsam besprochen.
09PERSÖNLICH AN IHRER SEITE
Mit Christoph Bechtle und dem albfinanz-Team sprechen Sie über Ihren Bestand, Ihre Prioritäten und Ihre offenen Fragen. Verständlich, mit einem konkreten nächsten Schritt und einem Ansprechpartner, der die Zusammenhänge kennt.
Persönlich in der Region. Digital in ganz Deutschland.
Persönliche Erfahrungen unserer Kunden – direkt aus den Google-Bewertungen.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIHR NÄCHSTER SCHRITT
Ein Gebäude oder ein ganzer Bestand? Erzählen Sie uns, was Sie beschäftigt. Gemeinsam legen wir fest, was wir zuerst prüfen.
Die Anfrage verpflichtet Sie zu keinem Versicherungsabschluss.
Fachlicher Quellenabgleich: 9. Oktober 2026. Konkrete Deckung und Leistung ergeben sich aus dem individuell vereinbarten Versicherungsvertrag.
Der Versicherungsvergleich ist eine anonymisierte albfinanz-Musterunterlage. Das Schadenbeispiel erläutert einen möglichen Ablauf. Bildszenen mit Beratung und Schadenbearbeitung sind mit KI gestaltet; das Porträt stammt aus dem albfinanz-Bildbestand. Tarifmerkmale sind Beispiele einzelner Konzepte und keine allgemeine Leistungszusage.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen