

Ihr Zuhause steckt voller Werte.
Hausratversicherung.
Vertrautes schützen.
Neu anfangen können.
Wenn Feuer, Wasser oder ein Einbruch Ihr Zuhause verändern, sollte die Wiederbeschaffung nicht Ihre Rücklagen aufbrauchen.
- Einrichtung, Kleidung und Technik passend absichern
- Neuwert, wichtige Grenzen und Zusatzschutz verstehen
- Persönliche Begleitung – auch wenn ein Schaden passiert
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Ihre Sachen
Möbel, Kleidung, Technik – die beweglichen Dinge Ihres Haushalts.
Vereinbarte Gefahren
Zum Beispiel Brand, Einbruchdiebstahl und austretendes Leitungswasser.
Wieder neu beschaffen
Bei versichertem Verlust zählt grundsätzlich gleichwertiger Ersatz zum heutigen Neuwert.
Zusatzschutz bewusst wählen
Starkregen, Fahrraddiebstahl und weitere Extras gezielt prüfen.
01 Viel mehr als Sofa und Fernseher
Was würde es kosten,
Ihr Zuhause neu einzurichten?
Gehen Sie gedanklich durch Ihre Wohnung: Kleidung, Möbel, Geschirr, Bücher, Technik. Nicht jeder Gegenstand ist teuer. Insgesamt ergibt sich oft ein höherer Wert als erwartet.
Ein Brand im Wohnzimmer
Nicht nur das Sofa kann zerstört sein. Rauch und Löschwasser können weitere Räume und viele Alltagsgegenstände betreffen.
Einbruch nach dem Wochenende
Laptop, Schmuck und Kamera fehlen. Zu dem persönlichen Schreck kommt die Frage, wie sich die gestohlenen Dinge ersetzen lassen.
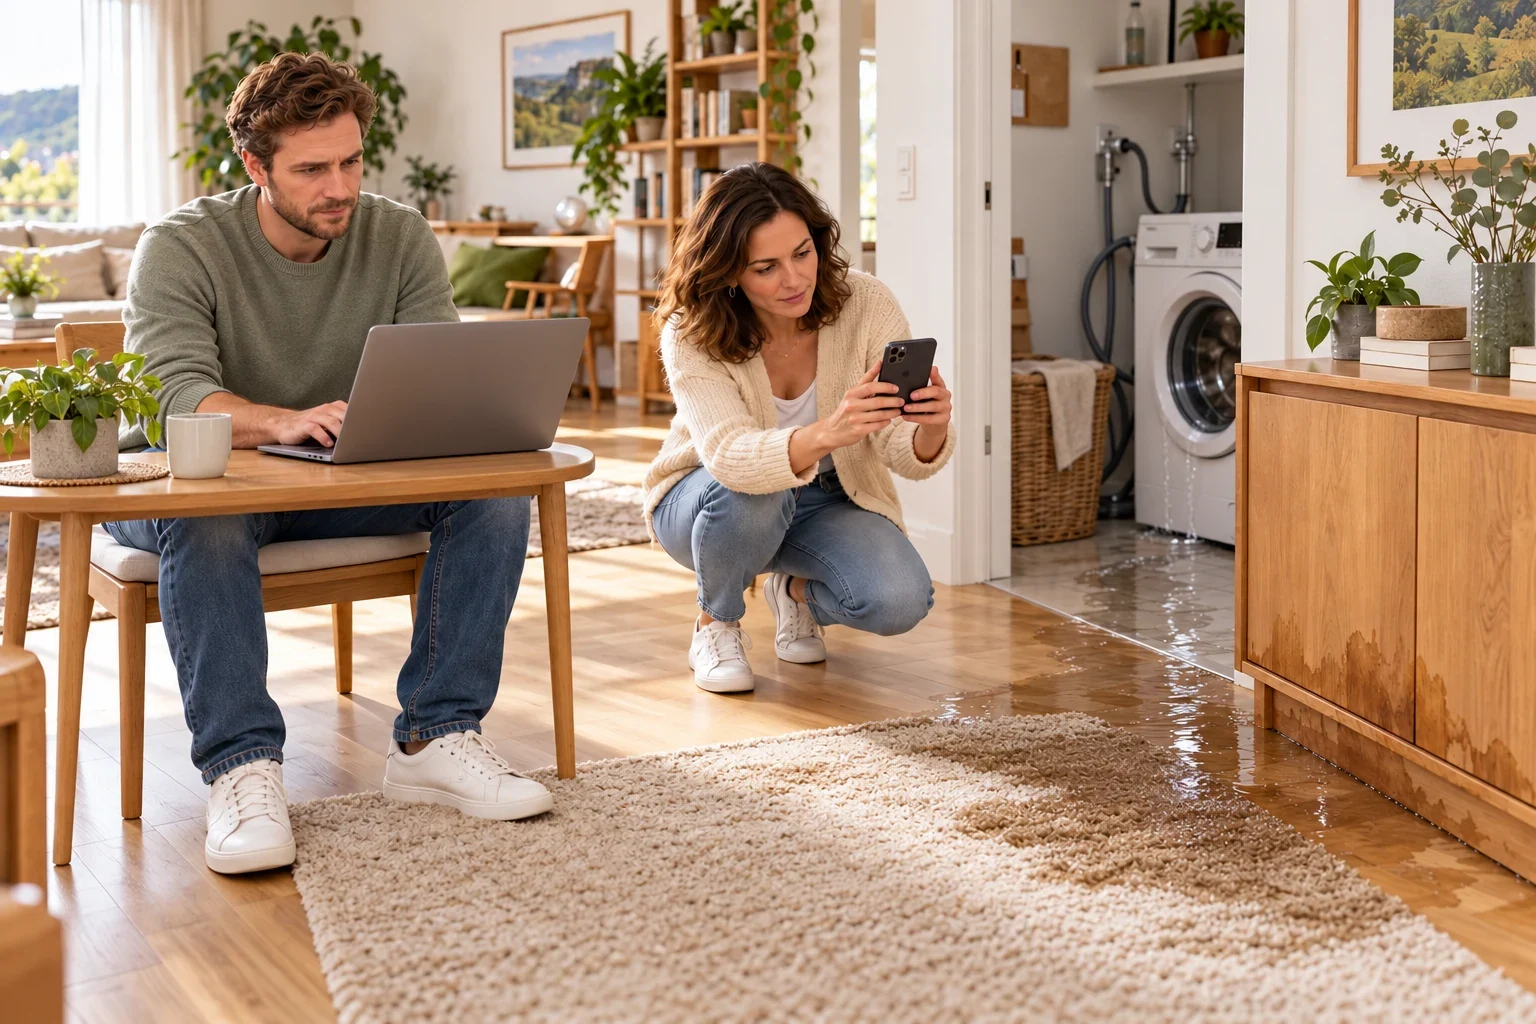
Wasser aus der Waschmaschine
Ein defekter Zulaufschlauch durchnässt Ihren Teppich und die Möbel. Die richtige Absicherung richtet sich nach Schadenursache und betroffenen Sachen.
Der richtige Maßstab: heute neu kaufen.
Ihr fünf Jahre alter Schrank ist beim Weiterverkauf vielleicht wenig wert. Nach einem versicherten Totalschaden benötigen Sie trotzdem einen gleichwertigen Ersatz. Deshalb zählt in der Hausratversicherung grundsätzlich der Wiederbeschaffungspreis – nicht der Flohmarktwert.
Eine Hausratversicherung ist besonders hilfreich, wenn Sie eine größere Wiederbeschaffung finanziell nicht gut selbst tragen könnten. Erinnerungen lassen sich nicht ersetzen. Den finanziellen Neustart können Sie aber planen.
Anschauliche Beispiele, keine tatsächlichen Kundenfälle. Leistungen und Grenzen richten sich nach dem vereinbarten Vertrag.
02 Sachen, Ursachen und Zuständigkeiten
Was schützt die Hausratversicherung?
Vereinfacht gesagt: vieles, was Sie bei einem Umzug mitnehmen würden. Entscheidend sind zusätzlich der versicherte Ort und die Ursache des Schadens.
Feuer & Blitz
Brand, Blitzschlag und Explosion gehören zu den klassischen Gefahren. Überspannung, Rauch- und Sengschäden werden im Tarif genauer geregelt.
Einbruch & Raub
Aufgebrochene Wohnung, gestohlene Sachen: ein typischer Fall. Einfaches Liegenlassen oder jeder Diebstahl unterwegs gehören nicht automatisch dazu.
Leitungswasser
Wasser tritt ungewollt aus einer versicherten Leitung oder einem angeschlossenen Gerät aus. Ein verschüttetes Glas ist damit nicht gemeint.
Sturm & Hagel
Versicherte Unwetterschäden am Hausrat sind möglich. Regen durch ein offen gelassenes Fenster ist etwas anderes als ein sturmbedingt beschädigtes Dach.
Wasser ist nicht gleich Wasser
Die Ursache entscheidet.
Ein voller Keller nach Starkregen ist kein gewöhnlicher Leitungswasserschaden. Überschwemmung und Rückstau benötigen passenden Elementarschutz – auch abseits von Flüssen.
Für den Tarifvergleich
Wir prüfen den Einschluss, die Selbstbeteiligung, mögliche Wartezeiten und vereinbarte Schutzpflichten. Dazu können Anforderungen an Rückstausicherungen gehören.
Drei Verträge. Drei unterschiedliche Aufgaben.
Hausrat
Ihr Sofa wird durch austretendes Leitungswasser beschädigt: Hier geht es um Ihre beweglichen Sachen.
Wohngebäude
Der fest verbaute Boden oder die Wand muss repariert werden: Das betrifft die Gebäudeseite.
Privathaftpflicht
Sie verursachen schuldhaft einen Schaden beim Nachbarn: Hier geht es um Ansprüche anderer gegen Sie.
Privathaftpflicht verstehen ↗03 Wenn zu Hause etwas passiert
Ein Schaden ist schon belastend genug.
Die nächsten Schritte klären wir gemeinsam.
Sie melden den Schaden. Wir unterstützen bei Unterlagen und Rückfragen und begleiten die Kommunikation mit dem Versicherer. Seine Leistungsentscheidung können wir nicht vorwegnehmen.
Digital melden. Persönlich begleitet.
24/7 Schaden melden
Fotos, Hergang und beschädigte Gegenstände übermitteln. Wir helfen, fehlende Angaben zu ergänzen und Rückfragen einzuordnen.
Schaden melden ↗Digital jederzeit. Persönliche Bearbeitung zu unseren Servicezeiten.
Was jetzt wichtig ist.
- 01
Menschen schützen
Bei akuter Gefahr Abstand halten und den Notruf wählen. Räume mit Wasser und möglicher Stromgefahr nicht betreten.
- 02
Schaden begrenzen
Soweit gefahrlos möglich, Wasser abstellen und Sachen schützen. Notwendige Sofortmaßnahmen dokumentieren.
- 03
Beweise sichern
Übersichts- und Detailfotos machen, betroffene Gegenstände auflisten. Bei Einbruch die Polizei einschalten.
- 04
Unverzüglich melden
Uns und dem Versicherer den Schaden anzeigen. Beschädigte Sachen für die Prüfung aufbewahren, soweit zumutbar.
- 05
Maßnahmen abstimmen
Weitere Reparaturen und Entsorgung abstimmen. Angebote, Rechnungen und Nachweise zum Schaden sammeln.
- 06
Die Regulierung begleiten
Wir bündeln Rückfragen und erläutern die Rückmeldung. Bei Unklarheiten besprechen wir den weiteren Weg.
Schon vorher hilfreich: ein Rundgang mit dem Handy.
Fotos der Räume, Kaufbelege und Seriennummern machen die spätere Aufstellung leichter. Bewahren Sie eine Kopie außerhalb der Wohnung oder sicher digital auf.
Wenn eine Ablehnung Fragen aufwirft
Wenn eine Leistung abgelehnt wird, lassen wir Sie nicht allein.
Bei Ablehnungen prüfen wir gemeinsam mit Ihnen die Begründung. Wenn eine rechtliche Prüfung sinnvoll ist, können wir auf Wunsch eine spezialisierte Rechtsanwaltskanzlei einbinden.
Wir sehen uns an, worauf sich der Versicherer beruft und ob die Begründung zum geschilderten Sachverhalt passt.
Bestehen aus unserer Sicht begründete Zweifel, können wir mit Ihrem Einverständnis eine spezialisierte Rechtsanwaltskanzlei einbinden. Sie beurteilt die rechtliche Ausgangslage eigenständig.
Nach der Erstprüfung entscheiden Sie über eine Beauftragung. Übernimmt die Kanzlei das Mandat, führt sie die rechtliche Auseinandersetzung und nimmt dazu Kontakt mit dem Versicherer auf.
Umfang und mögliche Kosten der anwaltlichen Tätigkeit werden vor einer Beauftragung mit der Kanzlei geklärt. Die Erstprüfung und eine mögliche Vertretung erfolgen durch die Rechtsanwälte.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
Die rechtliche Erstprüfung und eine mögliche Vertretung erfolgen auf Ihren Wunsch durch eine spezialisierte Kanzlei. Umfang und Kosten werden vor einer Beauftragung geklärt.
04 Bedingungen verständlich machen
Ein guter Tarif passt
zu den Werten in Ihrem Alltag.
Zwei Tarife können beide „Hausrat“ heißen und im entscheidenden Moment unterschiedlich leisten. Hier sehen Sie, worauf wir achten.
Glas im Familienalltag
Ein Topf fällt. Das Kochfeld hat einen Riss.
Oder beim Spielen zerbricht die Scheibe einer Glastür. Solche Missgeschicke sind über die normale Hausratversicherung nicht automatisch gedeckt. Dafür gibt es einen Glasbaustein oder eine eigenständige Glasversicherung.
Was soll mitversichert sein?
Wir prüfen Möbel- und Gebäudeverglasung sowie ausdrücklich Glaskeramik-Kochflächen, oft Ceranfeld genannt. Trinkgläser, Handybildschirme und bloße Kratzer gehören üblicherweise nicht dazu.
Mit Kindern lohnt sich der Blick auf die vorhandenen Glasflächen besonders. Entscheidend sind aber die möglichen Ersatzkosten, Ihr Eigenanteil und der Zusatzbeitrag – nicht allein die Familiengröße.
Die finanzielle Grundlage
Versicherungssumme & Wohnfläche
Ihr Schutz muss zum Wert Ihrer gesamten Einrichtung passen.
Genauer verstehen: Versicherungssumme & Wohnfläche
Beim Summenmodell wählen Sie eine Versicherungssumme. Andere Tarife arbeiten mit Wohnfläche und eigenen Entschädigungsregeln. Deshalb fragen wir nicht nur nach Quadratmetern, sondern auch nach besonderen Werten. Die Flächendefinition des jeweiligen Versicherers zählt.
Unterversicherungsverzicht
Eine wichtige Klausel – mit Voraussetzungen.
Genauer verstehen: Unterversicherungsverzicht
Bei erheblicher Unterversicherung kann selbst ein Teilschaden anteilig gekürzt werden. Ein vereinbarter Verzicht kann diese Kürzung verhindern, wenn seine Voraussetzungen erfüllt sind, etwa korrekte Wohnfläche und vereinbarte Mindestsumme. Höchstleistungen und besondere Grenzen bleiben bestehen.
Grobe Fahrlässigkeit
Auch ein unachtsamer Moment sollte mitgedacht sein.
Genauer verstehen: Grobe Fahrlässigkeit
Beispiel: Eine unbeaufsichtigte Kerze löst einen Brand aus. Ohne entsprechenden Verzicht kann der Versicherer bei grob fahrlässiger Schadenverursachung kürzen. Wir prüfen die Grenze des Verzichts und unterscheiden Schadenverursachung von verletzten Vertrags- oder Schutzpflichten.
Folgekosten & Unterkunft
Nach dem Schaden brauchen Sie mehr als Ersatzmöbel.
Genauer verstehen: Folgekosten & Unterkunft
Ist Ihre Wohnung nach einem versicherten Schaden nicht bewohnbar, können Hotelkosten relevant werden. Auch Aufräumen, Transport und Lagerung kosten Geld. Wir vergleichen versicherte Kostenarten sowie Betrags- und Zeitgrenzen, statt nur auf die Hauptsumme zu schauen.
Bausteine für Ihren Alltag
Starkregen & Rückstau
Elementarschutz für das, was im Haus steht.
Genauer verstehen: Starkregen & Rückstau
Der Zusatzbaustein betrifft weitere Naturgefahren wie Überschwemmung und Rückstau. Die Gebäudeversicherung des Eigentümers ersetzt dadurch noch nicht Ihren Hausrat. Wir prüfen den Schutz deshalb für beide Bereiche getrennt. Nicht jeder Feuchtigkeits- oder Grundwasserschaden erfüllt die Definition.
Fahrrad & E-Bike
Das Rad vor dem Café braucht einen anderen Blick.
Genauer verstehen: Fahrrad & E-Bike
Ein Fahrraddiebstahl-Baustein kann Diebstahl außerhalb verschlossener Räume abdecken. Wichtig sind ausreichende Summen für alle betroffenen Räder und vorgeschriebene Sicherungen. Schäden durch Sturz oder Verschleiß sind damit nicht automatisch versichert. Für wertvolle Räder kann ein eigener Vertrag sinnvoll sein.
Schmuck & Wertsachen
Für besondere Werte gelten oft besondere Grenzen.
Genauer verstehen: Schmuck & Wertsachen
Bargeld und Schmuck können niedrigere Entschädigungsgrenzen haben als der übrige Hausrat. Wir besprechen Aufbewahrung, Nachweise und gegebenenfalls Anforderungen an einen Wertschutzschrank. Eine hohe allgemeine Versicherungssumme löst diese Frage nicht allein.
Unterwegs & auf Reisen
Ein Teil Ihres Zuhauses reist mit.
Genauer verstehen: Unterwegs & auf Reisen
Die Außenversicherung kann vorübergehend mitgenommene Sachen gegen versicherte Gefahren schützen, etwa bei einem Einbruch ins Hotelzimmer. Dauer, Höchstleistung und Voraussetzungen sind begrenzt. Vergessenes Gepäck oder einfacher Taschendiebstahl sind nicht automatisch erfasst.
Glasbruch & Glaskeramik
Wenn Kochfeld, Glastür oder Vitrine zerbrechen.
Genauer verstehen: Glasbruch & Glaskeramik
Ein herunterfallender Topf beschädigt die Glaskeramik-Kochfläche: Das ist kein klassischer Hausratschaden durch Feuer oder Leitungswasser. Ein passender Glasbaustein kann helfen, wenn Glaskeramik ausdrücklich eingeschlossen ist. Kratzer und reine Elektronikdefekte sind etwas anderes als Glasbruch. Auch Ausbau, Einbau und mögliche Mehrkosten prüfen wir.
Garten & Nebengebäude
Versicherungsort und Gefahren zusammen prüfen.
Genauer verstehen: Garten & Nebengebäude
Gartenmöbel, Werkzeuge im Schuppen und Sachen in einer Garage sind nicht automatisch gegen jeden Diebstahl versichert. Wir klären die mitversicherten Orte, Verschlüsse und Grenzen.
Garantien & unbenannte Gefahren
Große Begriffe brauchen einen Blick ins Kleingedruckte.
Genauer verstehen: Garantien & unbenannte Gefahren
Eine Best-Leistungs-Garantie übernimmt nicht automatisch jede Leistung jedes Anbieters. Voraussetzungen, Nachweise und Ausnahmen unterscheiden sich. Auch eine Deckung für unbenannte Gefahren hat Ausschlüsse. Wir vergleichen die Klauseln am konkreten Beispiel, nicht nur das Häkchen in der Übersicht.
Homeoffice & Arbeitsgeräte
Privates Eigentum und Firmengeräte unterscheiden.
Genauer verstehen: Homeoffice & Arbeitsgeräte
Ein eigener Schreibtisch ist etwas anderes als überlassene Betriebstechnik oder Handelsware. Wir klären Eigentümer, Nutzung, Arbeitszimmer und berufliche Bestände ausdrücklich. Bei rein gewerblicher Nutzung kann ein anderer Schutz erforderlich sein.
05 So vergleichen wir für Sie
Erst Ihr Zuhause verstehen.
Dann die Tarife gegenüberstellen.
Der günstigste Beitrag hilft wenig, wenn das Fahrradlimit zu niedrig ist oder der Starkregenschutz fehlt. Wir betrachten Beitrag und Bedingungen zusammen.
Persönlich statt pauschal
Was gehört zu Ihrem Zuhause?
Wohnfläche, Adresse, Einrichtung, Fahrräder und besondere Werte bilden die Ausgangslage. Eine vorhandene Police beziehen wir ein. Auch Umzug, Homeoffice oder längere Abwesenheit können für den Schutz wichtig sein.
Unser Versicherungsteam erklärt Ihnen die Unterschiede anhand Ihrer Situation: Welche Grenze reicht aus? Welche Erweiterung hilft Ihnen wirklich? Welche Selbstbeteiligung können Sie gut selbst tragen?
Worauf Ihr persönlicher Vergleich aufbaut.
Gleiche Angaben, nachvollziehbare Leistungen und ein aktueller Tarifstand. Wir stellen geeignete Angebote gegenüber, erklären Einschränkungen und halten die Gründe für die Empfehlung fest. Ein bloßer Preisvergleich ersetzt diese Einordnung nicht.
Tarifvergleich und PDF-Unterlagen
So wird Ihr Vergleich nachvollziehbar.
Tarife im Überblick, Leistungen im Detail und die zugehörigen Unterlagen: Wählen Sie den gewünschten Bereich.
Separate Beispielvergleiche: Die Tarifübersicht und der Deckungsvergleich haben unterschiedliche Beiträge. Keine aktuelle persönliche Empfehlung. PDF-Auszüge: Seiten 2–8, Stand 30. September 2026.
06 Vergleichsrechner & Wertcheck
Hausrat vergleichen.
Den passenden Schutz vorbereiten.
Erst den Bedarf klären, dann Leistungen und Beiträge vergleichen. Hier finden beide Schritte ihren Platz.
Vergleichsrechner von blau direkt. Ihre Eingaben werden im System des Anbieters verarbeitet. Rechner separat öffnen ↗
Unsicher bei einer Angabe?
Wir klären Ihre Fragen und vergleichen den passenden Schutz gemeinsam.
Wohnfläche zuerst – besondere Werte zusätzlich
Muss ich wirklich jede Socke zusammenrechnen?
Oft nicht: Viele Tarife leiten die Versicherungssumme aus der Wohnfläche und einem festen Betrag je Quadratmeter ab. Der passende Betrag kommt vom jeweiligen Tarif.
Rechenbeispiel: 120 m² × 650 € = 78.000 € Versicherungssumme. 650 € sind keine gesetzliche Vorgabe. Daneben gibt es echte Wohnflächenmodelle mit eigenen Höchstleistungen, bei denen keine individuelle Summe nach diesem Schema vereinbart wird.
Wann lohnt sich der genauere Blick?
Bei hochwertiger Einrichtung, Kunst, Schmuck oder einer Erbschaft kann die Pauschale zu niedrig sein. Im Beispiel wären 100.000 € Hausratwert nicht allein durch 78.000 € Versicherungssumme abgedeckt. Ein Unterversicherungsverzicht verhindert unter seinen Voraussetzungen anteilige Kürzungen – er hebt die vereinbarte Höchstleistung nicht auf.
Deshalb prüfen wir die passende Summe und Wertsachengrenzen. Der Wertcheck darunter hilft bei dieser zusätzlichen Bestandsaufnahme; eine Einzelinventur ist nicht für jeden Tarif erforderlich.
Welche Wohnfläche zählt?
Es gilt die Definition des Versicherers. Dachschrägen, Hobbyräume, Keller und Wintergärten können anders zählen als im Mietvertrag. Versicherter Aufbewahrungsort und beitragsrelevante Wohnfläche sind außerdem nicht dasselbe. Wir prüfen die Angaben statt pauschal jede Garage mitzuzählen.
Zusätzlich: Ihren Bedarf vorbereiten
Hausrat-Wertcheck
Dieser Wertcheck hilft bei Ihrer Bestandsaufnahme. Er ergänzt den Tarifvergleich und ersetzt ihn nicht.
Gehen Sie Raum für Raum durch.
Was kostet gleichwertiger Ersatz heute neu? Tragen Sie Ihre Schätzwerte ein, ohne Dinge doppelt zu zählen. Noch nicht erfasste Kategorien bleiben offen.
Unterversicherung einfach erklärt
Auch ein kleinerer Schaden kann gekürzt werden.
Nur die Hälfte des Wertes ist versichert. Ohne wirksamen Unterversicherungsverzicht kann sich die Leistung im Beispiel ebenfalls halbieren: 10.000 € × 40.000 € ÷ 80.000 € = 5.000 €.
Vereinfachtes eigenes Rechenbeispiel für erhebliche Unterversicherung im Summenmodell nach § 75 VVG. Ohne Selbstbeteiligung, Vorsorge und weitere Grenzen. Ein Unterversicherungsverzicht und abweichende Vertragsmodelle können zu einem anderen Ergebnis führen.
07 Vergleiche und Verträge in der App
Ihre Versicherungen immer im Blick.
Dokumente abrufen, Verträge verwalten, Schäden melden und Tarife vergleichen – mit unserer simplr-App. Ihr persönlicher Ansprechpartner bleibt erreichbar.
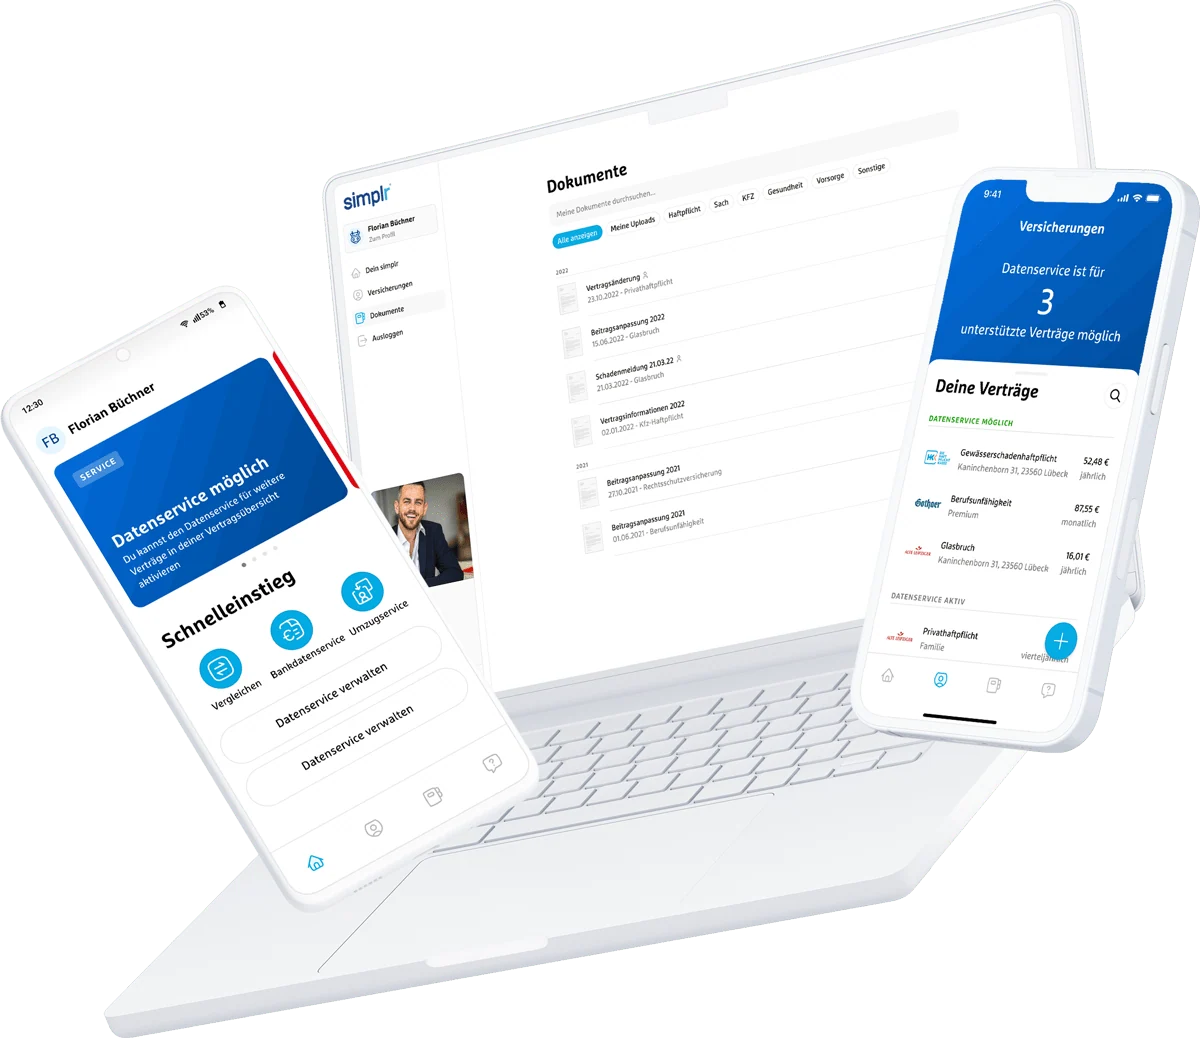
Digital organisiert. Persönlich betreut.
Ihre Versicherungen – immer dabei.
- Alle Verträge, Dokumente und Schäden an einem OrtUnterlagen griffbereit halten und fehlende Dokumente einfach per Foto ergänzen.
- Vergleiche jederzeit einsehbarIntegrierte Vergleichsrechner nutzen und Ihre Versicherungen überprüfen.
- Persönliche Beratung bleibt jederzeit möglich.Ihr Ansprechpartner bei albfinanz bleibt direkt erreichbar – auch wenn Sie digital vergleichen.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Hausratschutz prüfen lassen ↗08 Ihr Leben verändert sich
Die Wohnung bleibt nicht immer gleich.
Ihr Schutz sollte mitgehen.
Neue Möbel, ein gemeinsamer Haushalt oder ein Umzug: Gute Gelegenheiten, die Police wieder in die Hand zu nehmen.
Mietwohnung
Die Gebäudeversicherung des Vermieters schützt nicht automatisch Ihre Einrichtung. Sie brauchen einen eigenen Blick auf Ihre beweglichen Sachen.
Eigenes Haus
Hausrat und Gebäude ergänzen sich. Küche, Einbauten, Nebengebäude und Außenbereiche müssen dem richtigen Vertrag zugeordnet werden.
Studium & erste Wohnung
Die Außenversicherung der Eltern kann unter bestimmten Voraussetzungen helfen. Ein eigener Haushalt oder das Ende der Ausbildung kann eigenen Schutz nötig machen.
WG & Zusammenziehen
Klärt der Vertrag den gesamten Haushalt oder nur bestimmte Sachen? Wir prüfen die Zuordnung und vermeiden Lücken oder unnötige Doppelversicherung.
Vor dem Umzug kurz Bescheid geben.
Neue Adresse und Fläche können Beitrag und Schutz verändern. Während des Wohnungswechsels gibt es oft eine befristete Mitversicherung beider Wohnungen. Die konkrete Frist und Bedingungen prüfen wir vorab – ebenso besondere Werte, die neu hinzukommen.
09 Klarheit statt falscher Erwartungen
Hausrat ist kein Schutz
gegen jedes Missgeschick.
Eine versicherte Sache allein genügt nicht. Auch die Schadenursache muss vom Vertrag erfasst sein.
Kaffee auf dem eigenen Laptop
Das versehentlich verschüttete Getränk ist kein Leitungswasserschaden. Ohne passende Erweiterung ist ein solcher Eigenschaden normalerweise nicht abgedeckt.
Handy liegen gelassen
Verlieren oder Vergessen ist kein Einbruch. Auch einfacher Diebstahl ist nicht automatisch versichert – einzelne Erweiterungen können abweichen.
Alter, Verschleiß und Defekte
Ein kaputtes Gerät ist nicht allein deshalb ein Hausratschaden. Es muss eine versicherte Ursache vorliegen, nicht nur gewöhnliche Abnutzung.
Schaden vor Vertragsbeginn
Ein bereits eingetretener Schaden lässt sich nicht nachträglich versichern. Neue Bausteine können außerdem Wartezeiten haben.
Gut abgesichert heißt auch: Pflichten kennen.
Fenster sichern, die Wohnung bei Frost ausreichend schützen und längeren Leerstand ansprechen: Je nach Vertrag gelten konkrete Anforderungen. Ein Verzicht auf Kürzung bei grober Fahrlässigkeit ersetzt nicht automatisch alle anderen Pflichten.
10 Viele Anbieter. Ihre Wohnsituation.
Die Empfehlung muss
zu Ihnen passen.
Als Versicherungsmakler prüfen wir geeigneten Schutz anhand Ihrer Situation. Wir erklären, auf welcher Auswahl unsere Empfehlung beruht und welche Grenzen sie hat.
Ihr Alltag zuerst
Wir beginnen mit Ihren Sachen, Ihrer Wohnsituation und den Risiken, die Sie selbst nicht tragen möchten.
Bedingungen sichtbar machen
Was ist eingeschlossen, bis zu welcher Summe und unter welchen Voraussetzungen? Diese Fragen gehören vor den Preis.
Persönlich erreichbar bleiben
Digital verwalten, Änderungen besprechen und bei einem Schaden gemeinsam weitergehen: Betreuung endet nicht beim Abschluss.
Bringen Sie Ihre vorhandene Police mit.
Wir prüfen, was bereits gut passt und wo eine Anpassung sinnvoll ist.
11 Ihre Fragen, verständlich beantwortet
Was möchten Sie noch wissen?
Diese Fragen helfen, den eigenen Schutz genauer einzuordnen. Für die persönliche Antwort schauen wir in Ihren Vertrag.
Brauche ich Hausrat, obwohl ich eine Privathaftpflicht habe?
Beide erfüllen unterschiedliche Aufgaben. Hausrat betrifft Ihre eigenen Sachen bei versicherten Ereignissen. Privathaftpflicht betrifft berechtigte Schadenersatzansprüche anderer gegen Sie und die Abwehr unberechtigter Ansprüche. Die eine ersetzt die andere nicht.
Was kostet eine Hausratversicherung?
Adresse, Fläche oder Versicherungssumme, Bauweise, gewünschte Bausteine und Selbstbeteiligung können den Beitrag beeinflussen. Ein Preis ohne diese Angaben sagt wenig über Ihren passenden Schutz aus. Wir vergleichen mit gleichen Vorgaben und aktuellem Tarifstand.
Bekommt man wirklich den Neupreis zurück?
Grundsätzlich geht es um gleichwertige Wiederbeschaffung zum heutigen Preis – nicht automatisch um den damaligen Kaufpreis oder ein höherwertiges Modell. Reparaturfähige Sachen können repariert werden. Entschädigungsgrenzen, Unterversicherung und Selbstbeteiligung bleiben zu beachten.
Ist das Fahrrad vor dem Bahnhof mitversichert?
Das prüfen wir über einen passenden Fahrraddiebstahl-Einschluss oder einen separaten Fahrradvertrag. Achten Sie auf Sicherungspflichten und ausreichende Grenzen. Ein leistungsstarker Hausratvertrag für die Wohnung deckt nicht automatisch jeden Diebstahl unterwegs.
Brauche ich Elementarschutz in einer oberen Etage?
Die Lage der Wohnung ist nur ein Teil der Frage. Vielleicht lagern Möbel, Kleidung oder Vorräte im Keller. Prüfen Sie, welche eigenen Sachen durch Überschwemmung oder Rückstau betroffen sein könnten und welche weiteren Naturgefahren relevant sind.
Sind Sachen im Keller und in der Garage geschützt?
Das hängt davon ab, ob die Räume zum vereinbarten Versicherungsort gehören und die konkrete Gefahr eingeschlossen ist. Gemeinschaftsräume, externe Garagen und offene Schuppen können unterschiedlich behandelt werden. Für Wertsachen gelten zusätzliche Grenzen.
Ist die Einbauküche Hausrat oder Gebäude?
Eigentum, Bauart und Vertragsdefinition spielen zusammen. Eine selbst angeschaffte, serienmäßig gefertigte Küche kann anders eingeordnet werden als speziell in das Gebäude eingepasste Bestandteile. Bringen Sie Angaben zur Küche und gegebenenfalls beide Policen mit.
Zahlt die Hausratversicherung auch im Urlaub?
Über die Außenversicherung können mitgenommene Sachen zeitlich und betragsmäßig begrenzt gegen versicherte Gefahren geschützt sein. Ein Einbruch ins Hotelzimmer ist anders zu beurteilen als eine am Strand unbeaufsichtigte Tasche. Die genauen Umstände sind wichtig.
Was passiert, wenn ich beim Schaden unachtsam war?
Bei grob fahrlässiger Verursachung erlaubt das Gesetz grundsätzlich eine Kürzung nach der Schwere des Verschuldens. Ein entsprechender Tarifverzicht kann helfen. Vorsatz sowie verletzte Sicherheits- oder Mitwirkungspflichten müssen davon getrennt betrachtet werden.
Kann ich einen Schaden ohne Kaufbeleg melden?
Ja, melden Sie ihn trotzdem zeitnah und stellen Sie vorhandene Nachweise zusammen. Fotos, Kontoauszüge, Produktdaten oder Zeugen können bei der Prüfung helfen. Fehlende Rechnungen bedeuten aber nicht, dass Eigentum und Schadenhöhe nicht nachgewiesen werden müssen.
Wie hoch sollte meine Selbstbeteiligung sein?
So hoch, dass Sie den Eigenanteil bei einem Schaden ohne Schwierigkeiten aufbringen können. Vergleichen Sie die Beitragsersparnis mit diesem Betrag. Für einzelne Bausteine wie Elementarschäden kann eine eigene Selbstbeteiligung gelten.
Was sollte ich nach einem Umzug oder Neukauf ändern?
Adresse und Wohnfläche rechtzeitig melden. Nach größeren Anschaffungen oder Erbschaften die Werte und besonderen Grenzen prüfen. Eine automatische Summenanpassung an Preissteigerungen bildet nicht unbedingt Ihre gesamte neue Einrichtung ab.
Kann ich meinen bestehenden Vertrag wechseln?
Wir prüfen zuerst, ob der bisherige Schutz noch passt. Bei einem Wechsel müssen Kündigungsfrist, neuer Beginn und gegebenenfalls Wartezeiten zusammenpassen. Die bestehende Police sollte nicht vorschnell gekündigt werden.
Wer hilft, wenn die Leistung geringer ausfällt als erwartet?
Wir sehen uns die Begründung mit Ihnen an: Geht es um Nachweise, eine Grenze oder die Ursache? Dann klären wir offene Punkte mit dem Versicherer. Falls eine rechtliche Prüfung nötig ist, besprechen wir mögliche nächste Schritte; anwaltliche Beratung und Kosten sind gesondert zu klären.
Ist mein Ceran- oder Induktionskochfeld automatisch versichert?
Nein. Beim Bruch der Glaskeramikfläche muss der entsprechende Einschluss im Glasbaustein geprüft werden. Ein Defekt der darunterliegenden Elektronik ist kein Glasbruch. Auch die Kosten für den Austausch und die konkrete Bauart gehören in den Vergleich.
Brauchen Familien mit Kindern immer eine Glasversicherung?
Nicht automatisch. Überlegen Sie, welche Glasflächen vorhanden sind und ob Sie einen Austausch selbst bezahlen könnten. Ein passender Glasbaustein kann eigene Missgeschicke absichern; Beitrag, versicherte Gegenstände und Selbstbeteiligung sollten dazu passen.
Reicht die Wohnflächenpauschale auch bei teurer Einrichtung?
Nicht zwingend. Die Pauschale ist ein tariflicher Ausgangspunkt. Bei besonders hohen Werten prüfen wir die Gesamtdeckung und zusätzliche Grenzen für Schmuck, Bargeld oder Kunst. Ein Unterversicherungsverzicht bedeutet keine unbegrenzte Leistung.
12 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenHausratschutz, Glasbruch, Naturgefahren und Grundlagen zur Versicherungssumme.
Redaktioneller Stand: 1. Oktober 2026. Die Informationen erklären typische Zusammenhänge. Maßgeblich ist der jeweilige Vertrag. GDV-Musterbedingungen sind unverbindliche Muster und keine allgemeingültige Leistungszusage.
- GDV – Glasversicherung: versicherte Verglasungen und Grenzen
- Verbraucherzentrale – Versicherungen für Studierende
- Bund der Versicherten – Hausrat: Leistungsumfang und Auswahlkriterien
- VVG § 28 – Verletzung einer vertraglichen Obliegenheit
- VVG § 30 – Anzeige des Versicherungsfalls
- Verbraucherzentrale – Wert der Einrichtung, Neuwert und Versicherungssumme
- Verbraucherzentrale – Elementarschäden
- Verbraucherzentrale – Wohnungseinbruch
- Verbraucherzentrale – Versicherungen beim Umzug
- GDV – Hausratversicherung: Leistungen und Abgrenzungen
- GDV – Außenversicherung
- GDV – Fahrradversicherung
- GDV – Hausrat-Musterbedingungen und Zusatzklauseln (unverbindlich)
- VVG § 75 – Unterversicherung
- VVG § 81 – Herbeiführung des Versicherungsfalls
- VVG § 82 – Abwendung und Minderung des Schadens
- VVG § 60 – Beratungsgrundlage des Versicherungsmaklers
Unsere Beispiele und Werkzeuge
Die bereitgestellte Tarifübersicht und die Vergleichsseiten 2–8 des Deckungsvergleichs vom 30. September 2026 sind separate Beispiele mit unterschiedlichen Beiträgen. Die erste PDF-Seite mit persönlichen Berechnungsangaben wird nicht angezeigt. Der Hausratvergleichsrechner wird von blau direkt bereitgestellt; Eingaben werden dort verarbeitet.
Die Szenen und Zahlenbeispiele sind zur Erläuterung erstellt, keine dokumentierten Kundenfälle. Der Hausrat-Wertcheck addiert ausschließlich Ihre freiwilligen Schätzwerte; leere Kategorien werden nicht als vollständig erfasst behandelt. Er berücksichtigt keine konkreten Tariflimits, keine Preisindizes und keine Wohnflächenpauschale. Er berechnet keinen Versicherungsbeitrag. Die Daten werden nicht gespeichert oder versendet. Das Unterversicherungsbeispiel erläutert die proportionale Kürzung ohne besondere Tarifklauseln. Das Wohnflächenbeispiel 120 m² × 650 Euro = 78.000 Euro veranschaulicht eine tarifabhängige Pauschale, keine allgemeine Mindestsumme oder persönliche Empfehlung.
Beratungs- und Schadenbilder sind KI-gestaltet und am Motiv gekennzeichnet. Die simplr-Produktabbildung ist wie am Bild ausgewiesen eine Anbieterillustration.