Für Ihren Beruf. Für das Leben daneben.

Finanzberatung für
Ärzte & Zahnärzte.
Für andere da.
Selbst gut aufgestellt.

Ihr Einkommen sichern, berufliche Risiken im Blick behalten und eigenes Vermögen aufbauen. Wir verbinden, was für Sie zusammengehört – angestellt oder in eigener Praxis.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Absicherung und Ihren Vermögensaufbau.

  • ✓ Passend zu Ihrer Tätigkeit
  • ✓ Privat und beruflich durchdacht
  • ✓ Persönlich begleitet

01Ihr Ausgangspunkt

Wo stehen Sie gerade?

Wählen Sie Ihre Situation. Drei passende nächste Schritte helfen beim Einstieg. Alle Inhalte bleiben erreichbar – Sie müssen vor einem Gespräch nichts ausfüllen.

02Ihr Einkommen schützen

Was passiert,
wenn Sie ausfallen?

Die Krankenversicherung bezahlt Behandlungen. Sie ersetzt nicht automatisch Ihr Einkommen. Entscheidend sind Ihre Ansprüche, Ihre Verträge und die Zeit bis zur ersten Leistung.

Vorübergehend krank

Geld für Ihren Alltag

Krankengeld oder Krankentagegeld kann ausfallendes Einkommen auffangen. Beginn, Höhe und Dauer mit Gehaltsfortzahlung und Reserven abstimmen. Selbstständige müssen den Krankengeldschutz in der GKV ausdrücklich klären.
Länger beruflich eingeschränkt

Ihren Beruf absichern

Eine private Berufsunfähigkeitsversicherung prüft Ihren Beruf nach ihren Vertragsbedingungen. Rentenhöhe, Laufzeit, Nachversicherung und mögliche Umorganisation einer eigenen Praxis gehören zusammen.

BU genauer verstehen

Schwere Erkrankung

Spielraum für besondere Kosten

Eine Dread-Disease-Versicherung kann bei genau definierten Diagnosen und Schweregraden eine vereinbarte Summe leisten. Eine mögliche Ergänzung für zusätzliche Ausgaben – kein Ersatz für laufenden Einkommensschutz.

Schwere Krankheiten absichern

Versorgungswerk ≠ private BU

Nicht mehr behandeln können heißt nicht automatisch: Das Versorgungswerk zahlt.

  • Welche Tätigkeit zählt?Je nach Satzung wird der gesamte ärztliche oder zahnärztliche Beruf betrachtet, nicht nur Ihre letzte konkrete Tätigkeit.
  • Wann und wie viel?Leistungsvoraussetzungen, Beginn und persönliche Anwartschaft beim zuständigen Versorgungswerk prüfen.
  • Was kann eine private BU ergänzen?Ein passender Vertrag kann bereits bei einer teilweisen Einschränkung Ihres zuletzt ausgeübten Berufs leisten. Maßgeblich ist der Wortlaut.
  • Was wächst mit?Facharztabschluss, höheres Einkommen oder Niederlassung: Erhöhungsmöglichkeiten und deren Fristen mitdenken.

Was wäre im Ausfall tatsächlich vorhanden?

Wir bringen Gehaltsfortzahlung, Versorgungswerk und private Verträge zusammen – und prüfen die verbleibende Lücke.

Meinen Einkommensschutz prüfen lassen

03Gesundheit & Familie

Gesetzlich oder privat?
Eine Entscheidung für mehr als heute.

Ihr Beruf allein macht die private Krankenversicherung nicht automatisch zur besseren Wahl. Leistungen, Familienplanung, Teilzeit und Beiträge im Ruhestand zählen gemeinsam.

Gesetzliche Krankenversicherung

Einkommen und Familie mitdenken

Beiträge orientieren sich an beitragspflichtigen Einnahmen bis zur Beitragsbemessungsgrenze. Eine beitragsfreie Familienversicherung kann möglich sein. In eigener Praxis Krankengeldanspruch und spätere Beitragsbelastung ausdrücklich prüfen.

Gesetzliche Krankenversicherung

Private Krankenversicherung

Leistungen bewusst auswählen

Beitrag und Annahme hängen unter anderem von Tarif, Eintrittsalter und Gesundheit ab. Jedes Familienmitglied braucht eigenen Schutz. Ärztetarif oder günstiger Einstieg allein ersetzen keinen Vergleich von Leistungen und langfristiger Tragbarkeit.

Private Krankenversicherung

Angestellt ist ein Wechsel in die PKV grundsätzlich an die Versicherungsfreiheit gekoppelt. Bei hauptberuflicher Selbstständigkeit gelten andere Zugangsregeln. Krankenversicherung im Überblick

04Beruf & Praxis

Passender Schutz beginnt
bei Ihrer tatsächlichen Tätigkeit.

Berufshaftpflicht betrifft auch angestellte Ärzte und Zahnärzte. Für Praxisinhaber kommen Personal, Technik und Betriebsabläufe hinzu. Wir betrachten beides zusammen.

Darauf kommt es bei Ihnen an

Ihre Fachrichtung und Ihr Arbeitsalltag zählen.

Sprechstunde, operative Tätigkeit, Notdienst oder Gutachten: Beschreiben Sie alle Aufgaben. Die Berufsbezeichnung allein reicht für passenden Schutz nicht aus.

Berufshaftpflicht

Alle Tätigkeiten erfassen

Fachgebiet, Eingriffe und Behandlungen, Notarztdienste, Telemedizin und Gutachten abgleichen. Auch Nebentätigkeiten und Praxisvertretungen ausdrücklich einordnen.

Genau hinsehen: Bei Anstellung: schriftlich klären, wann der Arbeitgeber schützt und wo eigener Schutz gebraucht wird.

Berufshaftpflicht verstehen

Berufsunfähigkeit

Ihren konkreten Beruf schützen

Operativer Alltag und sprechende Medizin stellen unterschiedliche Anforderungen. Entscheidend ist, wie Ihr zuletzt ausgeübter Beruf im Vertrag beurteilt wird.

Genau hinsehen: Verweisung, Infektionsklausel und spätere Erhöhungen prüfen; bei eigener Praxis auch die Umorganisation.

Berufsunfähigkeit vertiefen

Praxis & Patientendaten

Den Betrieb weiterdenken

Diagnostik, Praxiseinrichtung und digitale Abläufe sind wirtschaftliche Werte. Ein Geräte- oder IT-Ausfall braucht einen anderen Schutz als Ihr persönlicher Krankheitsfall.

Genau hinsehen: Wiederbeschaffung, Wiederanlauf und Ersatzlösungen passend zur tatsächlichen Praxis prüfen.

Praxisrisiken einordnen

Für Ihre eigene Praxis

Vier Risiken. Vier unterschiedliche Aufgaben.

01

Sie fallen krankheitsbedingt aus.

Eine Praxisausfallversicherung kann vereinbarte Fix- oder Vertretungskosten abfedern. Ihren persönlichen Lebensunterhalt separat planen.

02

Räume oder Geräte sind beschädigt.

Inhalt, Elektronik und Unterbrechung nach versicherten Sachschäden abstimmen. Wiederbeschaffung und realistische Wiederanlaufzeit zählen.

Inhalt & Ausstattung
03

Patientendaten und IT sind betroffen.

Cyber-Schutz kann vereinbarte Hilfe- und Schadenkosten übernehmen. Datensicherung und ein funktionierender Notfallplan bleiben notwendig.

Cyber-Risiken verstehen
04

Ein beruflicher Streit entsteht.

Rechtsschutz etwa für Arbeits-, Miet- oder bestimmte Strafverfahren nach Bedarf prüfen. Nicht jeder Vertrags- oder Abrechnungsstreit ist versichert.

Beruflichen Rechtsschutz einordnen
Welche Versicherungssumme und welche Praxisform sind wichtig?

Für Vertragsärzte und Vertragszahnärzte gelten nach § 95e SGB V grundsätzlich mindestens 3 Millionen Euro je Versicherungsfall und 6 Millionen Euro im Jahr. Für MVZ und bestimmte Praxen mit angestellten Ärzten gelten höhere Mindestwerte. Berufsrecht, Rechtsform und tatsächliches Risiko können zusätzliche Anforderungen ergeben. Ein gesetzlicher Mindestwert ist deshalb keine pauschale Empfehlung für Ihre Praxis.

Bei Übernahme oder Übergabe außerdem prüfen: Wer haftet für welche Behandlungen, welcher Vertrag greift und wie werden später gemeldete Schäden eingeordnet? Altverträge nicht vorschnell beenden.

Niederlassung, Übernahme oder neue Geräte

Finanzierung und Reserven
von Anfang an zusammen planen.

Neben Kaufpreis und Ausstattung brauchen Sie Geld für Anlaufkosten und laufende Ausgaben. Förderdarlehen können je nach Vorhaben passen; ihre Bedingungen vor dem verbindlichen Projektstart prüfen. Steuerliche und rechtliche Fragen stimmen Sie mit Ihrer Fachberatung ab.

Meine Praxisplanung besprechen

Sie müssen nicht jede Police selbst vergleichen.

Wir prüfen den vorhandenen Schutz, erklären Prioritäten und betreuen vereinbarte Verträge. So wird aus vielen Einzelthemen ein nachvollziehbarer Plan.

Meine berufliche Absicherung prüfen

05Vorsorge, Rücklagen & Vermögen

Ein gutes Einkommen ist viel wert.
Ein guter Plan macht mehr daraus.

Versorgungswerk und Praxis sind wichtige Bausteine. Reserve, persönliche Ziele und eigenes Vermögen brauchen trotzdem einen eigenen Platz.

Zuerst Ihren Ausgangspunkt kennen

Die Versorgungsauskunft
ist der Anfang der Planung.

Welche Alters- und Hinterbliebenenleistungen sind bereits vorhanden? Wir betrachten persönliche Anwartschaft, mögliche Zusatzversorgung aus der Anstellung und bestehende private Vorsorge zusammen. Teilzeit, Elternzeit und frühere Beschäftigungen mitprüfen.

Ihr Geld bekommt klare Aufgaben

Verfügbar bleiben

Reserven sauber trennen

Private Reserve, Praxispuffer und Geld für Steuern getrennt vorhalten. Bedarf aus Ausgaben, Fälligkeiten und möglichen Ausfallzeiten ableiten. Tagesgeld oder passende Geldmarktanlagen nach Kosten und Verfügbarkeit prüfen.

Kurzfristiges Geld einordnen

Ziele erreichen

Frei verfügbares Vermögen

Eigenkapital, Familie oder später weniger arbeiten: Anlagen nach Zeitraum und benötigter Sicherheit aufteilen. Breit gestreute ETFs und Fonds können langfristig passen; Kursschwankungen und Verluste sind möglich.

ETF- & Investmentberatung

Den Ruhestand gestalten

Vorsorge passend ergänzen

Freies Depot, private Rentenversicherung und gegebenenfalls Basisrente nach Kosten, Flexibilität und Auszahlung vergleichen. Auch zusätzliche Versorgungswerksbeiträge anhand der persönlichen Situation einordnen.

Private Altersvorsorge

Die Praxis ist ein Vermögenswert. Sie sollte nicht der einzige Plan für Ihren Ruhestand sein.

Ihre Arbeit soll auch Ihr eigenes Leben voranbringen.

Wir planen Reserve, Anlage und Altersvorsorge gemeinsam – mit einer Sparrate, die heute tragbar bleibt.

Meine Vorsorge und Geldanlage planen

06Persönlich begleitet. Digital geordnet.

Sie kümmern sich um Ihre Patienten.
Wir behalten Ihren Schutz im Blick.

Wir ordnen Ihre vorhandenen Verträge, besprechen Anpassungen und begleiten Sie im vereinbarten Betreuungsumfang. Berufliche und private Themen bleiben dabei miteinander verbunden.

Persönlich begleitet. Digital geordnet.

Viel Verantwortung im Alltag.
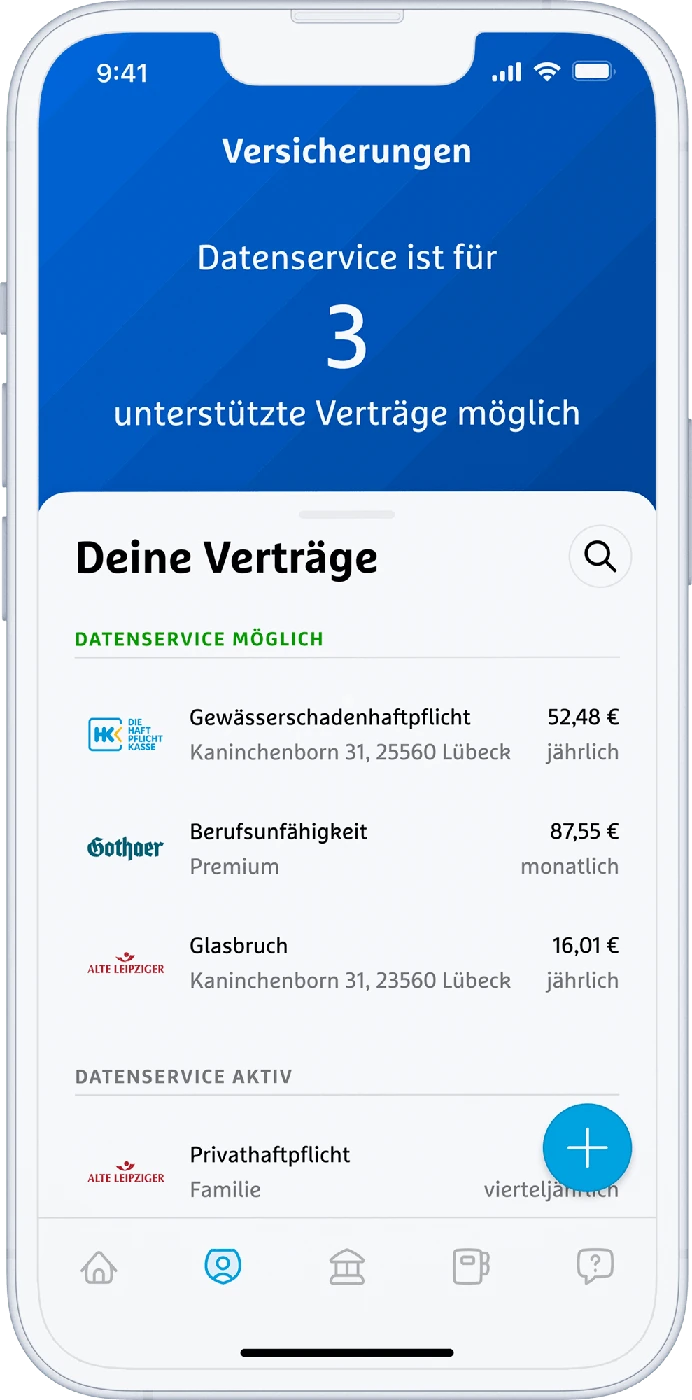
Ihr Versicherungsordner übersichtlich.

Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

07Persönlich weiterdenken

Sie bringen Ihre Fragen mit.
Wir machen daraus einen Plan.

Sie müssen vor dem Gespräch nichts durchrechnen. Wir ordnen berufliche Risiken, Einkommensschutz und Vermögensaufbau gemeinsam. Im ersten Gespräch klären wir Ihren Status, Ihr Anliegen und die nächsten Schritte.

Das möchten wir gemeinsam klären

  • Merken Sie sich oben passende Themen – oder bringen Sie einfach Ihre Fragen mit.

Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.

  1. 1
    Ihre Situation verstehen

    Angestellt oder eigene Praxis? Welche Tätigkeit, welche Ziele?

  2. 2
    Bestehendes sinnvoll prüfen

    Vorhandene Versorgung, Versicherungen und Anlagen zusammen ansehen.

  3. 3
    Nachvollziehbar entscheiden

    Sie kennen die Prioritäten, Möglichkeiten und Kosten.

Was kann ich zum Gespräch mitbringen?

Hilfreich sind Ihre Versorgungsauskunft, eine Übersicht der vorhandenen Verträge sowie Informationen zu Tätigkeit und Anstellung oder Praxis. Bei einer geplanten Niederlassung auch der zeitliche Rahmen und erste Finanzierungsunterlagen. Für den ersten Termin reicht Ihr konkretes Anliegen. Gesundheitsunterlagen besprechen wir gezielt und über einen geeigneten Übermittlungsweg.

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Ihr nächster Schritt

Ein guter Plan beginnt
mit einem Gespräch.

Für Ihre Ziele. Für Ihre Familie. Für Sie.

08Kurz beantwortet

Ihre Fragen.
Klare erste Antworten.

Ein verständlicher Einstieg. Welche Lösung passt, klären wir anhand Ihrer Tätigkeit, Ihrer Ansprüche und Ihrer Ziele.

Brauche ich eine eigene Berufshaftpflicht, obwohl ich angestellt bin?

Sie brauchen ausreichenden Schutz für Ihre berufliche Tätigkeit. Ob und in welchem Umfang dafür die Arbeitgeberpolice reicht, muss konkret geprüft werden. Lassen Sie sich Umfang, versicherte Tätigkeiten und mögliche Regressfragen bestätigen. Eigene Nebenbeschäftigungen, Gutachten oder Vertretungen sind nicht automatisch eingeschlossen.

Reicht die Berufsunfähigkeitsversorgung meines Versorgungswerks?

Das lässt sich nur mit Ihrer Satzung und persönlichen Anwartschaft beantworten. Beispielsweise betrachtet die Bayerische Ärzteversorgung nicht allein die zuletzt ausgeübte Tätigkeit. Auch Voraussetzungen zur Aufgabe der Berufstätigkeit können relevant sein. Daraus folgt keine identische Regel für alle Versorgungswerke. Eine private BU wird separat nach ihrem Vertrag geprüft.

Was ist bei einer Infektionsklausel wichtig?

Prüfen Sie, ob und unter welchen Bedingungen ein behördliches Tätigkeitsverbot eine Leistung auslöst. Relevant sind unter anderem vollständige oder teilweise Verbote, die notwendige Dauer und der geforderte Nachweis. Die Bezeichnung allein sagt noch nicht, welche Situation versichert ist.

Was ändert sich bei Elternzeit, Teilzeit oder einem Arbeitgeberwechsel?

Beiträge und Anwartschaften im Versorgungswerk, Einkommensschutz und Krankenversicherung können sich verändern. Beim Arbeitgeberwechsel die Befreiung von der gesetzlichen Rentenversicherung erneut prüfen. Kindererziehungszeiten können unter Voraussetzungen Ansprüche in der gesetzlichen Rentenversicherung begründen; dazu den Versicherungsverlauf mit der DRV klären.

Ist die private Krankenversicherung für Ärzte immer günstiger?

Nein. Ein günstiger Einstieg oder ein Ärztetarif sagt wenig über die gesamte Lebensplanung. Wir vergleichen Zugang, Leistungen, Gesundheitsprüfung, Familienmitglieder und die Tragbarkeit der Beiträge bei Teilzeit und im Alter. Ein Wechsel wird nicht allein wegen des heutigen Preises empfohlen.

Soll ich zuerst den Praxiskredit tilgen oder investieren?

Das hängt unter anderem von Kreditzins, Sondertilgungsmöglichkeiten, Liquiditätsbedarf und Ihrem Anlagehorizont ab. Ein sicher vermiedener Kreditzins ist etwas anderes als eine unsichere Anlagerendite. Wir vergleichen die Wege zusammen mit Ihren Reserven; steuerliche Auswirkungen besprechen Sie mit Ihrer Steuerberatung.

Wie hoch sollten meine privaten und beruflichen Reserven sein?

Es gibt keinen belastbaren Einheitsbetrag für alle Praxen. Stellen Sie private Ausgaben und laufende Praxiskosten getrennt zusammen. Ergänzen Sie Steuerzahlungen, bekannte Investitionen und die Zeit, die ohne Einnahmen überbrückt werden müsste. Daraus entsteht Ihre Reserve – statt einer pauschalen Umsatzquote.

Muss ich bestehende Verträge wechseln – und was kostet die Beratung?

Ein Wechsel ist keine Voraussetzung. Zuerst prüfen wir, was bereits passt. Vor einer Umsetzung besprechen wir die vereinbarte Leistung, Kosten und Vergütung. Bestehende Rechte und mögliche neue Gesundheitsprüfungen berücksichtigen wir dabei.

Investmentberatung und Serviceentgelte
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenNachweise zu Versorgungswerk, Einkommensschutz, Berufshaftpflicht, Praxisrisiken und Vorsorge.

Fachlicher Stand: 13.10.2026. Regelungen des jeweiligen Versorgungswerks, der zuständigen Kammer und konkrete Vertragsbedingungen sind maßgeblich. Die Auswahlhilfe ordnet Themen; sie berechnet keine individuellen Ansprüche. Die genannten Mindestwerte ersetzen keine Prüfung des tatsächlichen Haftpflichtrisikos.

  1. Deutsche Rentenversicherung: Mitglieder berufsständischer Einrichtungen ↗Beschäftigungsbezogene Befreiung, Arbeitgeberwechsel, elektronisches Verfahren.
  2. § 6 SGB VI: Befreiung von der Versicherungspflicht ↗Voraussetzungen, Dreimonatsfrist und Wirkung der Befreiung.
  3. Bayerische Ärzteversorgung: Berufsunfähigkeitsruhegeld ↗Regional bezeichnetes Beispiel zur umfassenden Berufstätigkeit; Merkblatt Stand 03/2025. Nicht auf alle Versorgungswerke übertragen.
  4. BWVA: Versorgungsauftrag für Ärzte und Zahnärzte ↗Alters-, Berufsunfähigkeits- und Hinterbliebenenversorgung nach Satzung. Keine konkreten BW-BU-Voraussetzungen aus älteren PDFs übernommen.
  5. Verbraucherzentrale: Krankengeld und Selbstständigkeit ↗Gehaltsfortzahlung, Krankengeld und bewusst zu vereinbarende Absicherung für Selbstständige. Veraltete Beispielhöchstbeträge nicht übernommen.
  6. Verbraucherzentrale: Berufsunfähigkeitsversicherung ↗Private BU, Beruf, Leistungsbedingungen, Anpassung des Schutzes.
  7. Bundesgesundheitsministerium: GKV und PKV ↗Versicherungspflicht und Wechselvoraussetzungen für Angestellte und Selbstständige.
  8. Bundesgesundheitsministerium: Beiträge der GKV ↗Familienversicherung, Krankengeldwahl und Beiträge bei freiwilliger Versicherung im Ruhestand.
  9. Bundeszahnärztekammer: Berufsordnung, Haftpflicht ↗§ 4 und Kommentar: Tätigkeit, Angestellte und Deckungsumfang. Verbindlich ist die jeweilige Landesberufsordnung, nicht die Musterordnung allein.
  10. § 95e SGB V: Berufshaftpflichtversicherung ↗Mindestschutz und Nachweis in der vertragsärztlichen Versorgung; ergänzt um BZÄK für Vertragszahnärzte.
  11. KVB: Berufshaftpflicht für Praxisbetreiber ↗Differenzierung nach Praxisform und angestellten Ärzten; Mindestwerte sind keine individuelle Empfehlung.
  12. BZÄK und KZBV: Schritte in das zahnärztliche Berufsleben ↗Ratgeber 2021, Kapitel 12/S. 98–101: Einkommen versus laufende Praxiskosten, Sachschäden und Technik. Keine alten Zahlen/aktuellen Fristen daraus übernommen.
  13. KBV: IT-Sicherheit in Praxen ↗Praxisverantwortung, Patientendaten und technische Schutzmaßnahmen.
  14. KBV: Krisenvorsorge in Praxen ↗Notfallplanung, Ausfall von Technik und geregelte Abläufe.
  15. KfW: ERP-Förderkredit Gründung und Nachfolge ↗Freiberufliche Gründung, Übernahme, Finanzierung und Antrag vor Vorhabensbeginn; keine Förderzusage oder veralteten Höchstbeträge.
  16. Verbraucherzentrale: Möglichkeiten der Altersvorsorge ↗Basisversorgung, verbleibender steuerlicher Höchstbetrag, lebenslange Rentenbindung und Vergleich mit freier Anlage.
  17. Verbraucherzentrale: Chancen und Risiken von ETFs ↗Breite Streuung, Kosten und Wertschwankungen; langfristige statt terminfixe Anlage.
  18. Verbraucherzentrale: Schwere-Krankheiten-Versicherung ↗Definierte Krankheiten, einmalige Leistung und Abgrenzung zum laufenden Einkommensschutz.
  19. Deutsche Rentenversicherung: Kindererziehungszeiten, § 56 SGB VI ↗Anerkennung von Kindererziehungszeiten und Ausschluss nur bei annähernd gleichwertiger Berücksichtigung in anderen Versorgungssystemen.
  20. Bundesgesundheitsministerium: Private Krankenversicherung ↗Prämienfaktoren, Leistungsauswahl und Pflegepflichtversicherung.

Die Aufteilung in private Reserve, Praxispuffer und langfristige Anlagen ist eine eigene Planungshilfe. Keine pauschale Rendite, Steuerersparnis oder Versorgungslücke wird unterstellt. Das eigens erstellte KI-Headerbild zeigt keine realen Kunden oder Mitarbeitenden. Gesprächsnotizen bleiben lokal und werden nicht automatisch versendet.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler