

Sicher im Alltag. Ein gutes Gefühl.
Private Haftpflichtversicherung.
Ein Missgeschick.
Gut abgesichert.
Weil ein Fehler finanzielle Folgen haben kann, die Sie allein nicht tragen können.
- Schutz vor hohen Schadenersatzforderungen
- Abwehr unberechtigter Ansprüche durch den Versicherer
- Persönliche Begleitung durch uns – auch im Schadenfall
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Ein Missgeschick passiert
Sie verursachen einen Schaden und jemand fordert Ersatz von Ihnen.
Die Haftung wird geprüft
Der Versicherer prüft, ob Sie für den Schaden verantwortlich sind.
Berechtigte Ansprüche bezahlen
Er leistet im vereinbarten Versicherungsumfang.
Unberechtigte Ansprüche abwehren
Er weist unbegründete Forderungen zurück – falls nötig vor Gericht.
01 Kleine Ursache. Weitreichende Folgen.
Brauchen Sie eine Privathaftpflichtversicherung?
Ja – eine Privathaftpflicht gehört zu den grundlegenden Absicherungen. Denn wer anderen einen Schaden zufügt und dafür haftet, kann mit Forderungen konfrontiert werden, die die eigenen finanziellen Möglichkeiten weit übersteigen.
Ein kleiner Fehler kann teuer werden.
Ein Fahrradunfall
Sie verletzen versehentlich einen Menschen. Behandlung, Verdienstausfall und langfristige Folgen können hohe Ansprüche auslösen.
Wasser in der Mietwohnung
Ein von Ihnen verursachter Wasserschaden beschädigt fremdes Eigentum. Haftung, Mietsachschutz und Folgeschäden werden geprüft.
Der Firmenschlüssel fehlt
Muss die Schließanlage ausgetauscht werden, kann es teuer werden. Entscheidend ist, ob dienstliche Schlüssel passend mitversichert sind.
Beispiele zur Orientierung: Ob Sie haften und der Versicherer leistet, hängt vom Fall und den Vertragsbedingungen ab.
Eine allgemeine gesetzliche Pflicht zum Abschluss einer Privathaftpflichtversicherung besteht nicht. Ihre mögliche Schadenersatzpflicht besteht aber auch ohne Versicherung. Ob Sie einen eigenen Vertrag benötigen oder bereits über einen Familien- oder Partnertarif mitversichert sind, prüfen wir mit Ihnen.
Was ist in Deutschland gesetzlich geregelt?
Eine zentrale Grundlage ist § 823 BGB: Wer etwa die Gesundheit oder das Eigentum eines anderen widerrechtlich und schuldhaft verletzt, muss den daraus entstehenden Schaden ersetzen. Schon Fahrlässigkeit kann ausreichen – also eine Verletzung der erforderlichen Sorgfalt, ohne dass Sie den Schaden beabsichtigt haben.
Ob Sie tatsächlich haften, hängt vom Einzelfall ab. Nicht jedes Missgeschick führt automatisch zu einer berechtigten Forderung. Steht Ihre Ersatzpflicht jedoch fest, richtet sie sich nach dem ersatzfähigen Schaden. Ihr Einkommen oder eine Versicherungssumme begrenzen diese Pflicht nicht einfach.
Ein Beispiel mit weitreichenden Folgen
Ein vereister Gehweg. Ein Sturz. Ein verändertes Leben.
Angenommen, Ihnen wurde als Mieter die Räum- und Streupflicht wirksam übertragen. Sie kommen dieser Pflicht schuldhaft nicht nach. Eine 30-jährige Person stürzt auf dem vereisten Weg und erleidet eine schwere Rückenmarksverletzung mit dauerhafter Querschnittslähmung.
Wird eine Haftung festgestellt, kann es um viel mehr als die akute Behandlung gehen: etwa um Erwerbsschäden, dauerhaft erhöhten Pflege- und Unterstützungsbedarf sowie weitere ersatzfähige Unfallfolgen. Über Jahrzehnte können Forderungen in Millionenhöhe entstehen. Eine konkrete Summe lässt sich aus diesem Beispiel nicht ableiten.
Wer war zuständig? Welche Pflicht galt? Wurde sie verletzt und hat das den Sturz verursacht?
Welche wirtschaftlichen Nachteile und zusätzlichen Bedürfnisse sind tatsächlich entstanden?
Ist das Risiko versichert? Welche Versicherungssumme und welche besonderen Grenzen gelten?
Fiktives Beispiel, kein dokumentierter Kundenfall. Umfang und Zeiten des Winterdiensts hängen unter anderem von den örtlichen Vorgaben und der konkreten Pflichtübertragung ab. Bei vermieteten Immobilien kann eine Haus- und Grundbesitzerhaftpflicht erforderlich sein. Einordnung der Verbraucherzentrale zu Eis und Schnee.
Risiken bewusst absichern
Große Risiken absichern. Mit überschaubarem Beitrag.
Ein beschädigtes Handy können Sie möglicherweise selbst ersetzen. Langjährige Ansprüche nach einem schweren Personenschaden können die eigene finanzielle Leistungsfähigkeit dagegen überfordern. An solchen Risiken sollte sich die Auswahl Ihres Schutzes orientieren.
Gute Privathaftpflichttarife sind häufig bereits für wenige Euro im Monat erhältlich. Der konkrete Beitrag hängt unter anderem vom Personenkreis, Leistungsumfang und einer Selbstbeteiligung ab. Deshalb lohnt es sich, kleine Preisunterschiede im Verhältnis zu den Unterschieden im Versicherungsschutz zu betrachten.
Welche Leistungen Sie brauchen und worin sich Verträge unterscheiden, erklären wir Ihnen auf dieser Seite – damit Sie bewusst entscheiden können.
Der persönliche Beitrag hängt vom gewählten Tarif und dem versicherten Personenkreis ab.
Auch die Abwehr gehört zum Schutz
Unberechtigte Forderungen? Ihr Versicherer wehrt sie ab.
Nicht jede Forderung gegen Sie ist berechtigt. Der Haftpflichtversicherer prüft, ob Sie haften und ob die geforderte Höhe gerechtfertigt ist. Unberechtigte versicherte Ansprüche wehrt er ab – falls nötig auch vor Gericht und mit Übernahme der dafür versicherten Kosten. Das bezeichnet man als passiven Rechtsschutz.
Beispiel: Nach einem Sturz verlangt jemand Schadenersatz von Ihnen. Die Prüfung ergibt jedoch, dass Sie keine Pflicht verletzt haben. Dann geht es darum, die Forderung zurückzuweisen, statt sie zu bezahlen.
Er dient der Abwehr von Ansprüchen gegen Sie. Die Durchsetzung eigener Forderungen oder ein Streit mit Ihrem eigenen Versicherer ist dadurch nicht allgemein abgesichert.
Grundlage: GDV: Leistungen der privaten Haftpflichtversicherung.
02 Was die Haftpflicht absichert
Was ist versichert?
Die private Haftpflichtversicherung schützt Sie bei folgenden Schäden:
Personenschäden
z. B. wenn jemand durch Ihr Verschulden verletzt wird.
Sachschäden
z. B. wenn Sie fremdes Eigentum beschädigen.
Vermögensschäden
Finanzielle Folgeschäden von Personen- oder Sachschäden sowie – nach dem vereinbarten Tarif – echte Vermögensschäden ohne einen solchen Vorschaden.
Abwehr unberechtigter Ansprüche
Der Versicherer prüft Forderungen und wehrt unberechtigte Ansprüche für Sie ab.
An Beispielen verstehen
Drei Situationen. Unterschiedliche Folgen.
Ein Mensch wird verletzt.
Sie verursachen beim Radfahren einen Zusammenstoß, bei dem sich eine andere Person verletzt. Neben beschädigten Gegenständen können beispielsweise Behandlungskosten, Verdienstausfall oder Schmerzensgeld Gegenstand der Forderung sein. Haftung und Versicherungsumfang müssen im Einzelfall geprüft werden.
Ein fremder Gegenstand geht kaputt.
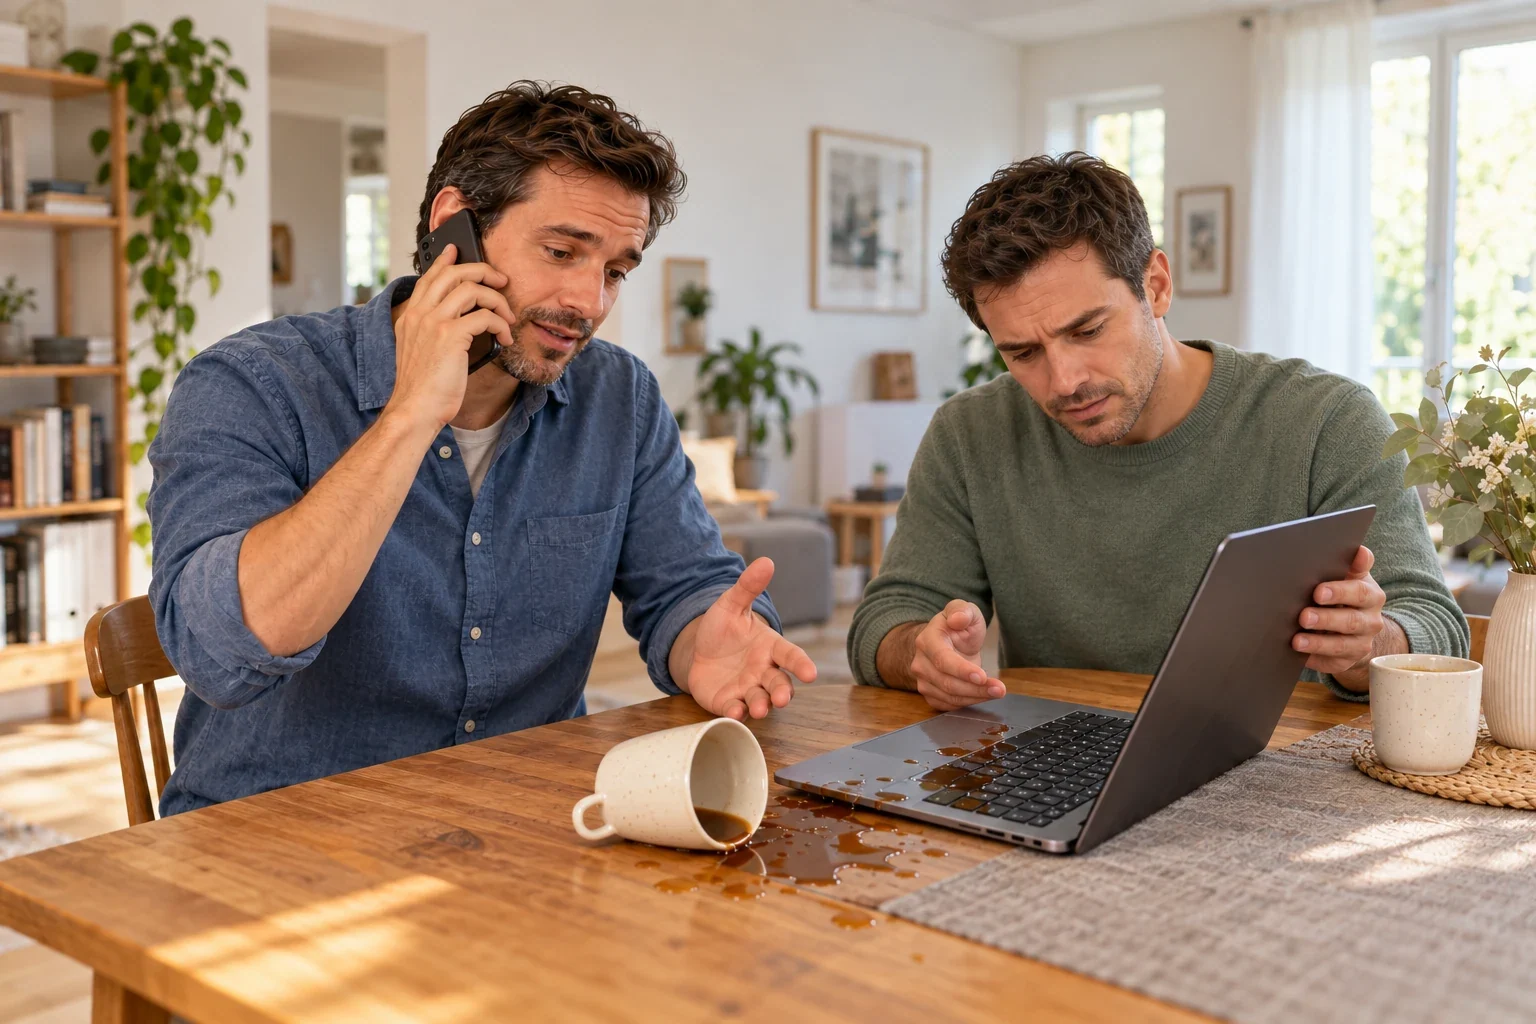
Bei Freunden stoßen Sie versehentlich ein Getränk über einen Laptop. Geprüft wird unter anderem, wie der Schaden entstanden ist und welcher Ersatzanspruch tatsächlich besteht. Eine Forderung nach dem Neupreis wird nicht allein dadurch berechtigt, dass ein neues Gerät gewünscht wird.
Jemand verlangt Geld, obwohl Sie den Schaden nicht verursacht haben.
Auch dann ist die Haftpflichtversicherung wichtig: Sie prüft die Forderung und wehrt unberechtigte Ansprüche ab. Dieser Schutz ist von einem Streit mit Ihrem eigenen Versicherer über die Leistung zu unterscheiden.
Die Beispiele dienen der Erklärung. Ob und in welchem Umfang Schutz besteht, richtet sich nach dem jeweiligen Fall und den vereinbarten Bedingungen.
Warum albfinanz?
Viele Anbieter. Eine Empfehlung für Ihren Alltag.
- Verschiedene Anbieter vergleichen
- Bedingungen und Beitrag zusammen prüfen
- Ihre Lebenssituation berücksichtigen
- Auch nach dem Abschluss erreichbar bleiben
03 Schadensmanager und Begleitung
Wie gut die Versicherungsberatung ist, zeigt sich im Schadensfall.
Wir begleiten Sie bei der Auswahl Ihres Schutzes und bei der Schadenabwicklung. Sie melden uns den Schaden; wir leiten ihn weiter, klären Rückfragen und bleiben am Vorgang.
Digital melden. Persönlich begleitet.
24/7 Schaden melden
Schäden können jederzeit digital gemeldet werden. Anschließend begleiten wir Sie persönlich bei Unterlagen, Rückfragen und Kommunikation mit dem Versicherer.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Sie melden
Sie schildern den Hergang und laden Fotos oder Unterlagen hoch.
- 02
Wir prüfen die Unterlagen
Wir schauen, welche Angaben fehlen, und klären Rückfragen mit Ihnen.
- 03
Wir leiten weiter
Wir übermitteln den Vorgang an den Versicherer und bündeln die Kommunikation.
- 04
Wir bleiben dran
Wir begleiten Rückfragen, reichen Ergänzungen weiter und haken bei Bedarf nach.
- 05
Der Versicherer entscheidet
Er prüft Haftung und Deckung, reguliert versicherte Ansprüche oder wehrt unberechtigte ab.
- 06
Wir klären den nächsten Schritt
Bei einer strittigen Rückmeldung besprechen wir mit Ihnen die weitere Unterstützung.
24/7 bedeutet: Sie können digital jederzeit melden. Unsere persönliche Bearbeitung erfolgt anschließend zu unseren Servicezeiten. Die Leistungsentscheidung trifft der Versicherer.
Wenn eine Ablehnung Fragen aufwirft
Wenn eine Leistung abgelehnt wird, lassen wir Sie nicht allein.
Bei Ablehnungen prüfen wir gemeinsam mit Ihnen die Begründung. Wenn eine rechtliche Prüfung sinnvoll ist, können wir auf Wunsch eine spezialisierte Rechtsanwaltskanzlei einbinden.
Wir sehen uns an, worauf sich der Versicherer beruft und ob die Begründung zum geschilderten Sachverhalt passt.
Bestehen aus unserer Sicht begründete Zweifel, können wir mit Ihrem Einverständnis eine spezialisierte Rechtsanwaltskanzlei einbinden. Sie beurteilt die rechtliche Ausgangslage eigenständig.
Nach der Erstprüfung entscheiden Sie über eine Beauftragung. Übernimmt die Kanzlei das Mandat, führt sie die rechtliche Auseinandersetzung und nimmt dazu Kontakt mit dem Versicherer auf.
Umfang und mögliche Kosten der anwaltlichen Tätigkeit werden vor einer Beauftragung mit der Kanzlei geklärt. Die Erstprüfung und eine mögliche Vertretung erfolgen durch die Rechtsanwälte.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
Die rechtliche Erstprüfung und eine mögliche Vertretung erfolgen auf Ihren Wunsch durch eine spezialisierte Kanzlei. Umfang und Kosten werden vor einer Beauftragung geklärt.
04 Wichtige Tarifleistungen im Detail
Welche Leistungen sollte Ihr Schutz enthalten?
Hohe Deckung, klare Leistungsgrenzen und passende Einschlüsse: Diese Punkte verdienen beim Vergleich besondere Aufmerksamkeit. Welche zusätzlichen Risiken Sie brauchen, hängt von Ihrem Alltag ab.
Entscheidend ist, dass der Schutz zu Ihrer Lebenssituation passt.
Eine hohe Deckungssumme ist wichtig. Sie allein sagt noch nicht, wie gut ein Tarif wirklich ist.
Existenzielle Grundlage
Hohe Deckung und Schutz, wenn der Schädiger nicht zahlen kann.
Auch die Höchstleistung je Person zählt. Neben der Gesamtdeckung prüfen wir, ob der Vertrag für eine einzelne geschädigte Person eine niedrigere Grenze vorsieht.
Grundlage Ihres Existenzschutzes
Deckungssumme
Ausreichend hohe Absicherung – die passende Deckungssumme prüfen wir gemeinsam.
Wie hoch ist die Leistung tatsächlich begrenzt?
Die Versicherungssumme ist die vereinbarte Obergrenze des Schutzes. Daneben können für einzelne Schadenarten niedrigere Grenzen gelten. Wir betrachten deshalb die Gesamtsumme und die besonderen Leistungsgrenzen gemeinsam.
Unsere Prüffrage: Gibt es eine gesonderte Grenze je geschädigter Person oder für bestimmte Schadenarten?
Welche Versicherungssumme ist hoch genug?
50 Millionen Euro pauschale Deckung sind eine hohe Absicherungsbasis. Die Zahl allein macht einen Vertrag aber noch nicht umfassend: Prüfen Sie insbesondere die Höchstleistung je geschädigter Person und niedrigere Grenzen einzelner Bausteine.
Wichtig ist, ob die Summe für Personen-, Sach- und Vermögensschäden gilt und welche Begrenzung pro Versicherungsfall beziehungsweise Versicherungsjahr vereinbart ist. Auch 50 Millionen Euro ersetzen keinen passenden Leistungsumfang.
Forderungsausfalldeckung
Schützt nach den Tarifbedingungen, wenn der Schädiger selbst nicht zahlen kann.
Was passiert, wenn der Verursacher nicht zahlen kann?
Bei der Forderungsausfalldeckung wechselt die Perspektive: Sie wurden geschädigt, der Verantwortliche kann aber nicht leisten. Ob Ihr eigener Vertrag einspringt und welche Nachweise vorher erforderlich sind, ergibt sich aus der jeweiligen Klausel.
Unsere Prüffrage: Welche Voraussetzungen und Nachweise verlangt der Tarif, bevor eine Zahlung möglich ist?
Warum ist Forderungsausfallschutz wichtig?
Sie werden beispielsweise als Fußgänger von einem Radfahrer schwer verletzt. Dieser haftet, besitzt aber weder eine Haftpflichtversicherung noch ausreichendes Vermögen. Eine berechtigte Forderung allein hilft Ihnen dann finanziell noch nicht.
Ihre eigene Forderungsausfalldeckung kann nach ihren Bedingungen einspringen. Wir prüfen Nachweise, mögliche Mindestschadenhöhen, Vollstreckungsvoraussetzungen und versicherte Schadenarten. Eine Zahlung erfolgt nicht automatisch, sobald der Verursacher nicht zahlt.
Bausteine für Ihren Alltag
Familie, Wohnung, Schlüssel und Reisen: Welche Situationen gehören zu Ihrem Leben?
Mietsachschäden
Schäden an gemieteten Wohnungen oder Häusern.
Welche gemieteten Sachen sind eingeschlossen?
Eine beschädigte Mietwohnung und ein geliehener oder gemieteter beweglicher Gegenstand sind nicht automatisch gleich behandelt. Wir prüfen, welche Sachen die Klausel erfasst und wo der Vertrag Grenzen zieht.
Unsere Prüffrage: Sind nur Räume und Gebäude oder auch bestimmte bewegliche Sachen erfasst?
Gefälligkeitsschäden
z. B. bei Hilfeleistungen im Freundes- und Bekanntenkreis.
Was gilt, wenn Sie Freunden helfen?
Beim Umzug oder bei einer anderen unentgeltlichen Hilfe kann etwas beschädigt werden. Haftung und Versicherungsschutz sind dabei getrennte Fragen. Wir prüfen, wie der Tarif mit solchen Gefälligkeitsschäden umgeht.
Unsere Prüffrage: Unter welchen Voraussetzungen leistet die Klausel und bis zu welcher Summe?
Sind Schäden beim Helfen mitversichert?
Sie helfen Freunden unentgeltlich beim Umzug und lassen deren Fernseher fallen. Ob eine Ersatzpflicht besteht, kann von der konkreten Gefälligkeit und einem möglichen Haftungsausschluss abhängen.
Eine passende Gefälligkeitsschaden-Klausel kann hier wichtig sein. Wir prüfen, wann der Tarif auch bei eingeschränkter Haftung leistet, ob ein Antrag erforderlich ist und welche Grenzen gelten. „Ich wollte nur helfen“ ist weder eine automatische Leistungszusage noch automatisch ein Ausschluss.
Deliktunfähige Kinder / Personen
Schutz nach den vereinbarten Bedingungen bei Schäden durch deliktunfähige Kinder oder Personen.
Was bedeutet der Einschluss deliktunfähiger Personen?
Dass ein Kind einen Schaden verursacht, beantwortet noch nicht die Haftungsfrage. Auch eine mögliche Aufsichtspflichtverletzung ist gesondert zu betrachten. Eine entsprechende Tarifklausel kann zusätzlichen Schutz vorsehen; ihre Voraussetzungen müssen jedoch zum Fall passen.
Unsere Prüffrage: Welche Personen sind erfasst und wann wird trotz fehlender gesetzlicher Haftung geleistet?
Schlüsselverlust
z. B. von privaten, beruflichen oder fremden Schlüsseln.
Welche Schlüssel sind gemeint?
Private fremde Schlüssel, beruflich überlassene Schlüssel und elektronische Zugangsmedien können unterschiedlich geregelt sein. Wichtig ist auch, welche Folgekosten bei einem notwendigen Austausch einer Schließanlage erfasst sind.
Unsere Prüffrage: Sind Ihre Schlüsselarten mitversichert und welche Leistungsgrenze oder Selbstbeteiligung gilt?
Auslandsschutz
Schutz auch im Urlaub oder bei längeren Auslandsaufenthalten – im vereinbarten Umfang.
Wie lange gilt der Schutz außerhalb Deutschlands?
Ein Urlaub ist eine andere Ausgangslage als ein längerer Aufenthalt oder ein dauerhafter Umzug. Wir prüfen den räumlichen Geltungsbereich und die zulässige Aufenthaltsdauer anhand Ihres Vorhabens.
Unsere Prüffrage: Unterscheidet der Tarif zwischen Europa und anderen Ländern oder zwischen Reise und Wohnsitzwechsel?
Mallorca-Police: zusätzlicher Schutz für Mietwagen im Ausland.
Manche Privathaftpflichttarife ergänzen mit einer Mallorca-Deckung die Haftpflicht eines im Ausland gemieteten Fahrzeugs. Sie kann eine zu niedrige Haftpflichtdeckung des Mietwagens bis zum vereinbarten Umfang aufstocken.
Geprüft werden müssen Länder, Mietdauer, Fahrzeugarten und versicherte Fahrer. Die Klausel gilt nicht nur auf Mallorca, aber auch nicht automatisch weltweit. Schäden am Mietwagen selbst sind keine solche Haftpflicht-Aufstockung; dafür ist der Kaskoschutz gesondert zu prüfen.
Qualitätsmerkmale & Erweiterungen
Grenzen, zusätzliche Klauseln und besondere Tätigkeiten bewusst prüfen.
Grundlage Ihres Existenzschutzes
Selbstbeteiligung / Sublimits
Selbstbeteiligung und einzelne Leistungsgrenzen – je nach Bedarf und Tarif.
Was bleibt im Schadenfall bei Ihnen?
Die Selbstbeteiligung ist Ihr vereinbarter Eigenanteil. Ein Sublimit ist dagegen eine besondere Höchstleistung für einen Teilbereich. Ein Tarif kann eine hohe Gesamtdeckung und trotzdem eine niedrigere Grenze bei einem für Sie wichtigen Baustein haben.
Unsere Prüffrage: Wie wirken Eigenanteil und besondere Leistungsgrenzen bei Ihrem konkreten Bedarf zusammen?
Vorsorge für neue Risiken
z. B. für künftige Lebenssituationen oder neu hinzukommende Risiken.
Wie werden neu entstehende Risiken behandelt?
Wenn sich Ihre Lebenssituation verändert, sollte der Schutz mitgeprüft werden. Eine Vorsorgeklausel kann neue Risiken unter bestimmten Voraussetzungen vorläufig erfassen. Umfang, Meldepflichten und Fristen ergeben sich aus dem Vertrag.
Unsere Prüffrage: Was müssen Sie wann melden, und welche Risiken sind von der Vorsorge ausgenommen?
Ergänzende Tarifregelung
Best-Leistungs-Garantie
Welche besseren Marktleistungen übernommen werden, regeln die jeweiligen Tarifbedingungen.
Was verspricht die Best-Leistungs-Garantie genau?
Der Name allein beschreibt noch nicht die Leistung. Entscheidend ist, welche Vergleichstarife und Verbesserungen berücksichtigt werden, welche Nachweise nötig sind und welche Ausnahmen gelten.
Unsere Prüffrage: Welche konkreten Leistungen können übernommen werden – und welche bleiben ausgeschlossen?
Warum kann eine Best-Leistungs-Garantie sinnvoll sein?
Sie kann Lücken schließen, wenn ein Schaden im eigenen Vertrag nicht erfasst ist, ein anderer vergleichbarer Tarif ihn aber versichern würde. Dafür müssen die Voraussetzungen der Garantie erfüllt sein.
Verglichen werden können je nach Klausel nur bestimmte Anbieter, Tarife oder Leistungen. Ausschlüsse und Nachweispflichten bleiben wichtig. Die Garantie ergänzt deshalb gute Grundbedingungen; sie bedeutet nicht, dass jeder Schaden bezahlt wird.
Echte Vermögensschäden
Auch ein reiner finanzieller Nachteil kann einen Schaden darstellen.
Worauf kommt es im Detail an?
Ein echter Vermögensschaden entsteht ohne vorausgehende Verletzung eines Menschen oder Beschädigung einer Sache. Ein Verdienstausfall nach einer Verletzung ist dagegen ein finanzieller Folgeschaden des Personenschadens.
Beispiel zur Abgrenzung: Eine versehentlich falsche private Auskunft führt zu unnötigen Anreisekosten. Niemand wurde verletzt, nichts beschädigt. Ob daraus eine gesetzliche Haftung und eine Versicherungsleistung entstehen, muss dennoch im Einzelfall geprüft werden.
Wir prüfen den ausdrücklichen Einschluss, die Versicherungssumme und Ausschlüsse – insbesondere für berufliche Beratung oder wirtschaftliche Geschäfte.
Ehrenamt und freiwilliges Engagement
Wer sich für andere engagiert, sollte den Schutz für diese Tätigkeit kennen.
Worauf kommt es im Detail an?
Sie helfen beim Vereinsfest und beschädigen dabei versehentlich das Eigentum eines Besuchers. Ob Ihre Privathaftpflicht oder eine Vereinsversicherung zuständig ist, hängt von Ihrer Aufgabe und den jeweiligen Bedingungen ab.
Einfache freiwillige Hilfe ist von einer verantwortlichen Vorstandstätigkeit oder einem öffentlichen Ehrenamt zu unterscheiden. Hier können besondere Absicherungen nötig sein. Klären Sie auch den Verlust überlassener Vereinsschlüssel und eine mögliche Verantwortung für fremdes Vermögen.
Unsere Prüffrage: Welche konkrete Aufgabe übernehmen Sie und welcher Schutz besteht bereits über den Träger oder Verein?
Nebenberufliche Selbstständigkeit
Kleine Tätigkeiten sind nicht allein wegen geringer Einnahmen automatisch privat versichert.
Worauf kommt es im Detail an?
Einige Tarife schließen bestimmte nebenberufliche selbstständige Tätigkeiten ein. Entscheidend sind die zugelassenen Tätigkeiten, Umsatzgrenzen und weiteren Voraussetzungen.
Nennen Sie uns deshalb genau, was Sie anbieten. Passt die Tätigkeit nicht zur Klausel, kann eine eigene Betriebs- oder Berufshaftpflicht erforderlich sein. Eine Kleingewerbeanmeldung allein beantwortet die Versicherungsfrage nicht.
Versicherungsdeutsch übersetzen
Klingt gut. Aber was bedeutet es wirklich?
- Forderungsausfall
- Ein anderer schädigt Sie und kann nicht zahlen. Ihr Tarif kann unter seinen Voraussetzungen einspringen.
- Best-Leistungs-Garantie
- Bestimmte bessere Leistungen anderer Tarife können übernommen werden. Vergleich, Nachweise und Ausnahmen bleiben entscheidend.
- Vorsorge
- Neue Risiken können zunächst mitversichert sein. Meldefristen und Umfang stehen im Vertrag.
- Grobe Fahrlässigkeit
- Auch ein besonders unvorsichtiger Fehler kann unter den Haftpflichtschutz fallen. Absichtlich verursachte Schäden sind davon zu unterscheiden.
Ein oft übersehener Tarifunterschied
Ein Kratzer beim Einladen.
Welche Haftpflicht hilft?
Sie laden Einkäufe in den Kofferraum. Dabei rollt Ihr Einkaufswagen gegen das Auto daneben. Auch bei ausgeschaltetem Motor kann das zum Gebrauch Ihres Fahrzeugs gehören – und damit ein Fall für die Kfz-Haftpflicht sein.
Auto beteiligt? Genau hinsehen.
Die sogenannte Benzinklausel grenzt den Kfz-Gebrauch aus der Privathaftpflicht aus. Ein Schaden durch einen Einkaufswagen ist aber nicht automatisch ein Kfz-Schaden: Entscheidend ist der konkrete Zusammenhang mit dem Fahrzeug.
Be- und Entladen mitversichern.
Einige Privathaftpflicht-Tarife schließen solche Schäden an fremdem Eigentum ausdrücklich ein. Wir prüfen Höchstleistung, Eigenanteil und Ausnahmen – etwa Schäden am benutzten Auto oder an der Ladung.
Die SF-Klasse schonen.
Reguliert die Privathaftpflicht den Schaden ohne Belastung Ihres Kfz-Vertrags, kann eine Rückstufung vermieden werden. Das ist kein automatisches Wahlrecht in jedem Tarif. Wir klären die Zuständigkeit und die Abwicklung mit den Versicherern.
Was ist bei einem geliehenen Auto anders?
Bestimmte Tarife erstatten nach einem Schaden mit einem geliehenen Auto den vereinbarten Rückstufungs-Mehrbeitrag oder eine Kasko-Selbstbeteiligung. Das gleicht Kosten aus; es verhindert nicht die Rückstufung selbst. Auch Falschbetankung ist ein eigener, tarifabhängiger Einschluss. Privat geliehene Autos, Mietwagen und Carsharing können unterschiedlich behandelt werden.
Unser Prüfblick: Der bereitgestellte Deckungsvergleich enthält diese Unterschiede auf den Seiten 6 und 7. Die Kurzangaben ersetzen nicht die vollständigen Bedingungen. Ein Rangierunfall wird durch den Be- und Entladebaustein nicht automatisch mitversichert.
Mehr zur Abgrenzung auf unserer Kfz-Seite ↗Maßgeblich sind die jeweiligen Versicherungsbedingungen. Fachliche Grundlagen im Quellenkasten.
05 So vergleichen wir für Sie
Vergleich, Transparenz und digitale Begleitung
Sie sollen nachvollziehen können, welche Leistungen Sie erhalten, wo Grenzen liegen und was der Schutz kostet.
Ihre Ausgangslage zuerst
Was muss Ihr Vertrag abdecken?
Wer soll versichert sein? Wohnen Sie zur Miete? Gibt es Kinder, fremde Schlüssel, ein Ehrenamt oder längere Auslandsaufenthalte? Wir klären die relevanten Punkte und beziehen eine vorhandene Police ein.
Eine bestehende Versicherung schauen wir uns zuerst an: Bringen Sie Ihre Police und, wenn vorhanden, die Versicherungsbedingungen mit.
Unser Versicherungsteam erklärt Ihnen die Unterschiede bei Deckung, Selbstbeteiligung und zusätzlichen Einschlüssen – verständlich und anhand konkreter Beispiele. Sie sollen nachvollziehen können, warum ein Tarif zu Ihnen passt.
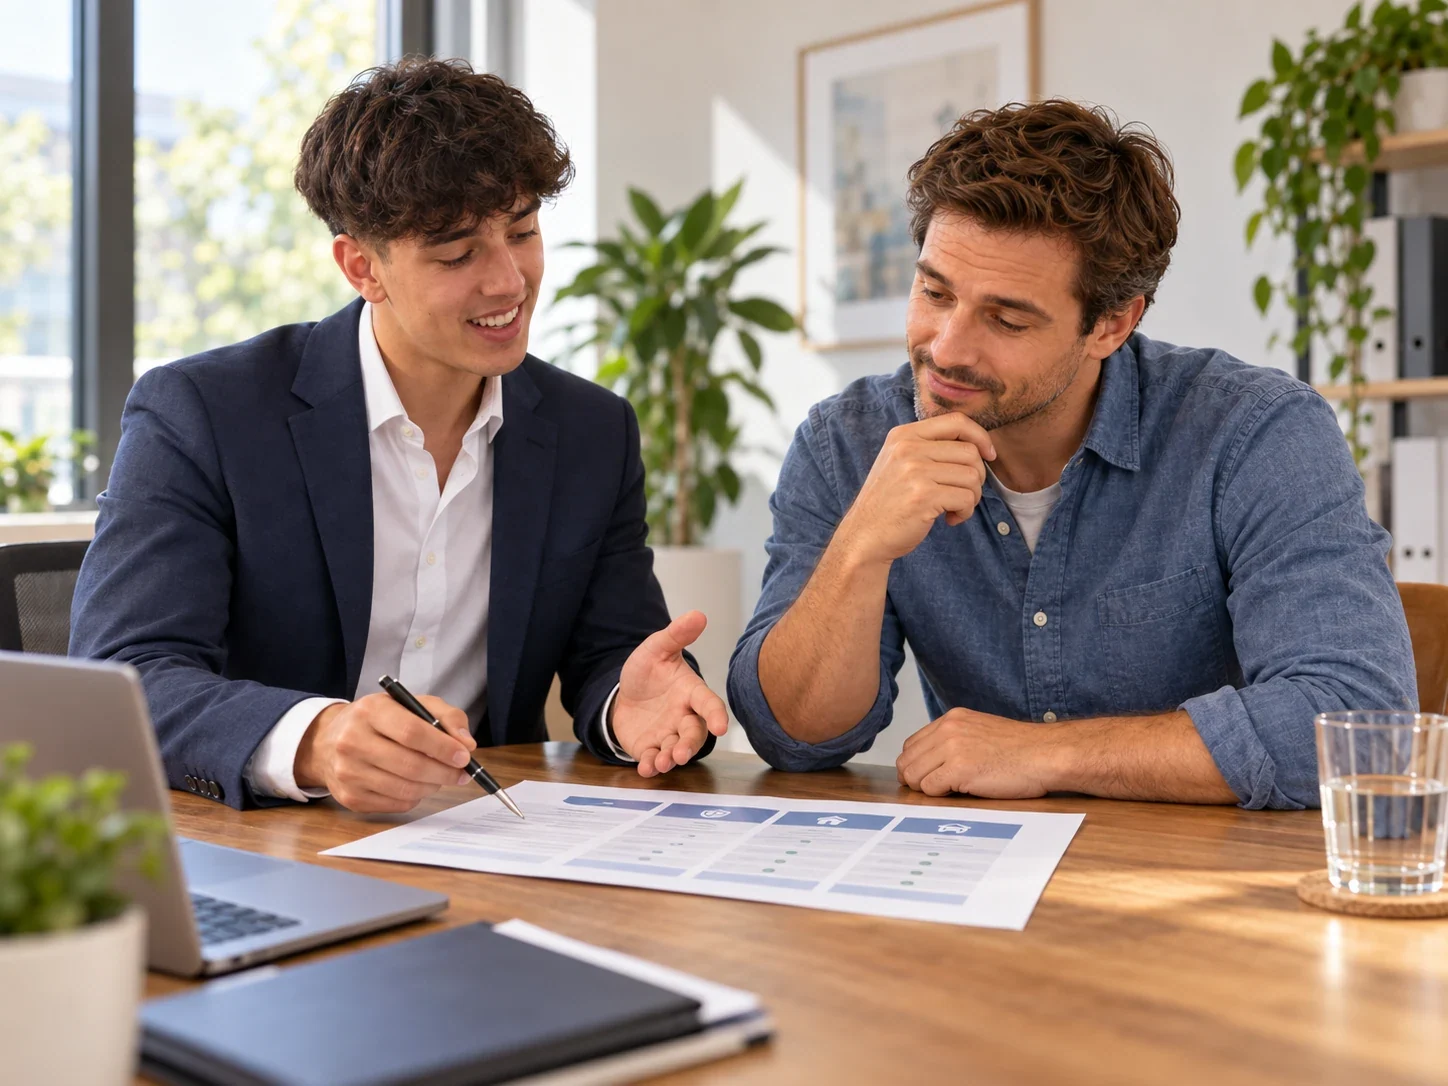
Tarifvergleich und PDF-Unterlagen
Leistungen nachvollziehbar gegenüberstellen.
Wir stellen geeignete Angebote gegenüber und erklären, welche Unterschiede bei Leistungen, Grenzen und Beitrag für Ihre Entscheidung zählen.
Originaleinblick in unsere Beratung
So transparent sieht unser Vergleich aus.
Erst sehen Sie mehrere Tarife im Überblick. Danach stellen wir ausgewählte Leistungen gegenüber und erklären die Unterschiede. Wählen Sie oben einen Bereich aus. Den angezeigten Ausschnitt können Sie direkt vergrößern.
Deckungsvergleich vom 30. September 2026 mit drei ausgewählten Tarifen; ergänzend eine bereitgestellte Tarifübersicht ohne Datumsangabe. Beiträge gelten nur für die damaligen Berechnungsvorgaben; kein aktuelles persönliches Angebot und keine Rangliste. Die Kurztexte des Vergleichssystems ersetzen nicht die Versicherungsbedingungen. Die Abbildung enthält bewusst keine persönlichen Berechnungsvorgaben.
Entscheidend ist auch, unter welchen Voraussetzungen der Tarif zahlt. Diese Unterschiede besprechen wir mit Ihnen und machen die Auswahl in Ihren Vergleichsunterlagen nachvollziehbar.
06 Haftpflichtrechner und Beratung
Sie können selbst vergleichen. Sie müssen nicht allein entscheiden.
Beim Haftpflichtvergleich zählen Beiträge und Leistungen gemeinsam. Die wichtigsten Unterschiede erläutern wir auf dieser Seite.
Mehr Platz für Ihren Vergleich? Rechner in eigenem Fenster öffnen ↗
Wer soll mitversichert sein? Welche Schlüssel haben Sie? Gibt es besondere Tätigkeiten oder Auslandsaufenthalte? Ein kurzes Gespräch hilft, die Auswahl passend einzustellen. Sie können sich vor Ihrer Entscheidung jederzeit an uns wenden.
Haftpflichtschutz prüfen lassen ↗07 Vergleiche und Verträge in der App
Ihre Versicherungen immer im Blick.
Dokumente abrufen, Verträge verwalten, Schäden melden und Tarife vergleichen – mit unserer simplr-App. Ihr persönlicher Ansprechpartner bleibt erreichbar.
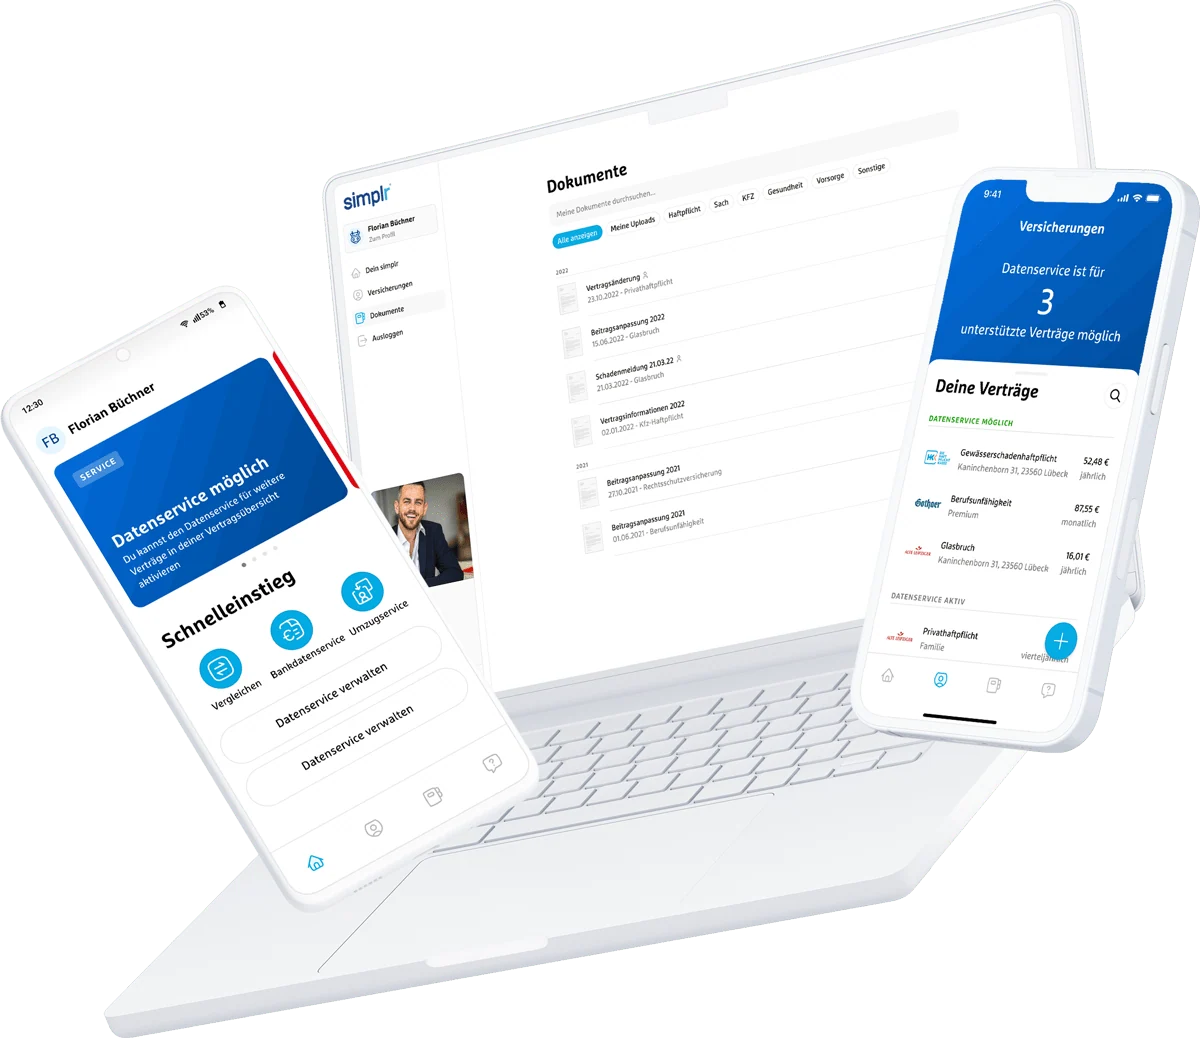
Digital organisiert. Persönlich betreut.
Ihre Versicherungen – immer dabei.
- Alle Verträge, Dokumente und Schäden an einem OrtUnterlagen griffbereit halten und fehlende Dokumente einfach per Foto ergänzen.
- Vergleiche jederzeit einsehbarIntegrierte Vergleichsrechner nutzen und Ihre Versicherungen überprüfen.
- Persönliche Beratung bleibt jederzeit möglich.Ihr Ansprechpartner bei albfinanz bleibt direkt erreichbar – auch wenn Sie digital vergleichen.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Haftpflichtschutz prüfen lassen ↗08 Schutz für Ihre Lebenssituation
Für wen ist die private Haftpflicht besonders wichtig?
Eigentlich für jeden. Besonders relevant ist sie in folgenden Lebenssituationen:
Singles
Schutz im privaten Alltag.
Paare
Gemeinsam abgesichert – passend zum vereinbarten Tarif.
Familien
Schutz für Kinder und den Familienalltag.
Senioren
Auch im Ruhestand passend geschützt.
Mieter
Schutz bei Mietsachschäden im vereinbarten Umfang.
Ehrenamtliche / besondere Situationen
z. B. bei freiwilligem Engagement, Hobbys oder Nebenberufen: den konkreten Schutz prüfen.
Ihr Vertrag sollte zu Ihrem heutigen Leben passen.
Zusammenziehen, Familienzuwachs, der Beginn einer Ausbildung oder ein Umzug ins Ausland können Anlass sein, die Absicherung zu überprüfen. Entscheidend ist nicht allein die Tarifbezeichnung „Familie“ oder „Premium“, sondern wer tatsächlich mitversichert ist und welche Regeln für diese Personen gelten.
Bringen Sie die Police und – wenn vorhanden – die Bedingungen mit. Wir prüfen zuerst den bestehenden Schutz und klären, ob eine Anpassung oder ein Wechsel sinnvoll ist.
09 Grenzen und Ausschlüsse
Was deckt die Privathaftpflicht nicht ab?
Ein grundsätzlicher Ausschluss ist von Risiken zu unterscheiden, deren Schutz vom Tarif abhängt oder eine eigene Versicherung erfordert.
Vorsätzlich verursachte Schäden sind nicht versichert.
Wer einen Schaden absichtlich und widerrechtlich herbeiführt, erhält dafür keinen Schutz aus seiner Privathaftpflichtversicherung.
Das ist kein ergänzbarer Tarifbaustein.
Je nach Tarif eingeschränkt oder separat abzusichern
Bei den folgenden Risiken prüfen wir, ob und in welchem Umfang Ihr Tarif Schutz bietet oder eine gesonderte Absicherung erforderlich ist:
Berufliche / gewerbliche Tätigkeiten
Grundsätzlich gesondert abzusichern. Bestimmte kleine nebenberufliche Tätigkeiten können ausdrücklich eingeschlossen sein.
Kraftfahrzeuge
Schäden aus dem Gebrauch versicherungspflichtiger Fahrzeuge gehören grundsätzlich zur Kfz-Haftpflicht. Einzelne Erweiterungen, etwa für Be- und Entladeschäden oder eine Mallorca-Deckung, gelten nur im vereinbarten Umfang. Abgrenzung und Beispiel ansehen ↗
Luft- und Wasserfahrzeuge
z. B. Drohnen oder Boote: gesonderten Schutzbedarf prüfen.
Bestimmte Sportarten
z. B. Reiten, Flug- oder Motorsportarten: auf Bedingungen achten.
Ehrenamt mit besonderer Verantwortung
Vorstandsaufgaben, öffentliche Ämter oder Verantwortung für fremdes Vermögen erfordern eine gesonderte Prüfung des Schutzes.
Privathaftpflicht ist kein Schutz für jeden eigenen Schaden.
Im Mittelpunkt stehen Ansprüche anderer Personen gegen Sie. Geht nur Ihr eigener Gegenstand kaputt, ist das grundsätzlich eine andere Ausgangslage. Auch berufliche Risiken oder Schäden aus der Haltung eines Hundes können eine eigene Absicherung erfordern.
Deshalb fragen wir in der Beratung nach Ihrem Alltag und besonderen Tätigkeiten. So lässt sich klären, was bereits im Vertrag enthalten ist, was ausdrücklich vereinbart werden muss und wo eine andere Versicherung zuständig sein kann.
10 Unabhängig beraten werden
Was bedeutet Unabhängigkeit für Sie?
Als unabhängiger Versicherungsmakler handeln wir in Ihrem Interesse – nicht im Interesse einer einzelnen Versicherung.
Anbieter vergleichen
Wir beziehen Angebote verschiedener Versicherer ein.
Bedingungen erklären
Sie verstehen Leistungsumfang, Grenzen und Beitrag.
Auswahl begründen
Unsere Empfehlung orientiert sich an Ihrem Bedarf.
Betreuung fortführen
Auch bei Vertragsänderungen und Schadenmeldungen bleiben wir Ihr Ansprechpartner.
11 Weitere Fragen klären
Häufige Fragen (FAQ)
Die wichtigsten Fragen zur Privathaftpflichtversicherung – kurz und verständlich beantwortet.
Was kostet eine private Haftpflichtversicherung?
Der Beitrag hängt unter anderem vom versicherten Personenkreis, dem Leistungsumfang und einer möglichen Selbstbeteiligung ab. Wir vergleichen passende Angebote für Ihre Situation.
Welche Deckungssumme ist sinnvoll?
50 Millionen Euro pauschal sind eine hohe Absicherungsbasis. Entscheidend bleiben aber Höchstleistungen je Person, Sublimits, versicherte Risiken und die Begrenzung je Versicherungsfall oder Jahr. Die Summe allein ist keine Garantie für umfassenden Schutz.
Sind meine Kinder mitversichert?
Das hängt vom gewählten Tarif und der Lebenssituation ab. Familientarife können Kinder einschließen. Die Regelungen zu Ausbildung und deliktunfähigen Kindern sollten ausdrücklich geprüft werden.
Gilt der Versicherungsschutz auch im Ausland?
Maßgeblich sind die vereinbarten Bedingungen, insbesondere zum Geltungsbereich und zur zulässigen Aufenthaltsdauer. Ein längerer Auslandsaufenthalt sollte vorab geprüft werden.
Was passiert im Schadenfall?
Sie melden uns den Schaden jederzeit digital. Wir übernehmen die Weiterleitung an den Versicherer, begleiten Rückfragen und haken bei ausbleibenden Rückmeldungen nach. Der Versicherer prüft und entscheidet über die Leistung.
Kann ich den Tarif später anpassen?
Bei Veränderungen Ihrer Lebenssituation prüfen wir den bestehenden Schutz. Ob eine Anpassung oder ein Wechsel sinnvoll und möglich ist, hängt vom Vertrag ab.
Single oder Familie: Welcher Tarif passt?
Ein Single-Tarif schützt grundsätzlich die versicherte Einzelperson. Für Partner und Kinder prüfen wir einen passenden Paar- oder Familientarif und die genaue Mitversicherung. Namen, gemeinsamer Haushalt, Ausbildung und Altersgrenzen können dabei eine Rolle spielen.
Was gilt bei verlorenen Schlüsseln?
Entscheidend ist, wem der Schlüssel gehört und wofür er genutzt wird. Private fremde und dienstliche Schlüssel können unterschiedlich versichert sein. Wir prüfen auch elektronische Zugänge, Schließanlagen, Höchstleistung und Selbstbeteiligung.
Was bedeutet Forderungsausfalldeckung?
Sie haben einen berechtigten Anspruch gegen einen Schädiger, der nicht zahlen kann. Ihre eigene Forderungsausfalldeckung kann nach ihren Bedingungen leisten. Nachweise und weitere Voraussetzungen müssen erfüllt sein.
Brauche ich als Mieter besondere Leistungen?
Achten Sie auf Mietsachschäden an der Wohnung und auf fremde Schlüssel. Schäden an geliehenen beweglichen Sachen oder Glas können anders geregelt sein. Nicht jede Beschädigung und normale Abnutzung sind automatisch versichert.
Kann ich meinen bestehenden Vertrag wechseln?
Wir prüfen zuerst Ihren vorhandenen Schutz. Kündigungsfristen und der nahtlose Beginn des neuen Vertrags müssen zusammenpassen. Entscheidend ist eine passende Verbesserung und nicht allein ein niedrigerer Beitrag.
Wer unterstützt mich, wenn eine Leistung abgelehnt wird?
Wir besprechen die Begründung und die nächsten Schritte mit Ihnen. Auf Wunsch kann eine spezialisierte Kanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Bekomme ich für einen beschädigten Laptop ein Neugerät bezahlt?
Nicht automatisch. Bei reparierbaren Schäden geht es grundsätzlich um erforderliche Reparaturkosten. Bei einem Totalschaden zählt meist der Wert eines vergleichbaren gebrauchten Geräts. Eine Neuwertregelung ist eine zusätzliche Tarifleistung mit eigenen Grenzen.
Sind geliehene und gemietete Sachen mitversichert?
Das muss ausdrücklich zum Tarif passen. Beispiel: Eine geliehene Kamera fällt Ihnen herunter. Prüfen Sie bewegliche Sachen, Höchstbeträge und Ausschlüsse. Der Schutz für Ihre Mietwohnung allein beantwortet diese Frage nicht.
Was gilt, wenn ich meinen Partner oder mein Kind schädige?
Ansprüche zwischen Personen im selben Vertrag sind häufig ausgeschlossen. Davon zu unterscheiden sind Rückforderungen etwa einer Krankenversicherung nach einer Verletzung. Wir prüfen solche Regressansprüche und mögliche Erweiterungen getrennt.
Zahlt die Privathaftpflicht auch beim Beladen meines Autos?
Manche Tarife bieten dafür einen ausdrücklichen Einschluss. Das kann eine Regulierung ohne Belastung des Kfz-Vertrags ermöglichen. Entscheidend sind Schadenhergang und Bedingungen; nicht jeder Schaden rund ums Auto fällt darunter. Das Einkaufswagen-Beispiel ansehen ↗
Weitere Verbraucherinformation: Verbraucherzentrale – Private Haftpflichtversicherung.
12 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGesetzliche Haftung, Verbraucherinformationen, Abgrenzung zum Kfz-Schutz und Vergleichsgrundlagen.
Redaktioneller Stand: 2. Oktober 2026. Die Beispiele erläutern mögliche Schadenfolgen; sie sind keine dokumentierten Kundenfälle oder individuellen Leistungszusagen. Tarifmerkmale, Grenzen und mitversicherte Personen richten sich nach dem jeweiligen Vertrag. Die Originalausschnitte zeigen einen bereitgestellten Beispielvergleich; sie ersetzen keine individuelle Tarifprüfung.
- BGB § 823 – Gesetzliche Schadensersatzpflicht
- BGB § 828 – Verantwortlichkeit Minderjähriger
- BGB § 842 – Folgen einer Verletzung
- BGB § 843 – Geldrente oder Kapitalabfindung
- VVG § 100 – Leistung der Haftpflichtversicherung
- Verbraucherzentrale – Private Haftpflichtversicherung
- Verbraucherzentrale – Schnee, Eis und Glätte: Pflichten und Versicherungen
- Bund der Versicherten – Privathaftpflicht
- GDV – Leistungen der privaten Haftpflichtversicherung und Abwehr unberechtigter Ansprüche
- VVG § 103 – Vorsätzliche Herbeiführung des Schadens
- VVG § 60 – Beratungsgrundlage des Versicherungsmaklers
- Versicherungsombudsmann – Benzinklausel, Mehrfachversicherung und Be-/Entladen (Jahresbericht 2017, S. 51–52)
- BGB § 249 – Art und Umfang des Schadensersatzes
Die Vergleichsausschnitte stammen aus einem bereitgestellten Deckungsvergleich vom 30. September 2026 (Seiten 2, 3, 4 und 11) und einer ergänzenden Tarifübersicht. Sie zeigen ein Beispiel, keine aktuelle Marktübersicht oder persönliche Empfehlung. Der eingebundene Vergleichsrechner wird von blau direkt bereitgestellt. Eingaben und Berechnung werden im System des Anbieters verarbeitet. Die simplr-Produktabbildung stammt aus der bereitgestellten Vorlage; der Bildnachweis steht direkt am Motiv.