

Für die Menschen, die finanziell auf Sie zählen
Risikolebensversicherung:
So sichern Sie Familie, Partner und Immobilienkredit ab.
Niemand denkt gern daran, die Menschen zurückzulassen, die ihm am meisten bedeuten. Doch wenn ein Partner oder Elternteil stirbt, sollen zur Trauer nicht auch noch Sorgen um das Zuhause und den Alltag kommen.
Eine Risikolebensversicherung kann Ihren Angehörigen finanziellen Spielraum geben. Stirbt die versicherte Person während der vereinbarten Laufzeit, zahlt der Versicherer im vereinbarten Umfang die Todesfallsumme – etwa für den Immobilienkredit, laufende Ausgaben oder die Zukunft der Kinder.
- Familie und Finanzierung gemeinsam betrachten
- Gesundheitsfragen sorgfältig vorbereiten
- Auch im Leistungsfall persönlich begleitet
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Wer braucht das Geld?
Sie legen fest, wer im Todesfall finanziell abgesichert werden soll.
Wie viel – und wie lange?
Summe und Laufzeit richten sich nach der finanziellen Lücke und Ihren Verpflichtungen.
Wann wird gezahlt?
Beim versicherten Tod während der Laufzeit – nach Prüfung durch den Versicherer.
Was passiert am Ende?
Endet die Laufzeit ohne versicherten Todesfall, ist bei einer reinen Risikolebensversicherung keine Auszahlung vorgesehen.
01 Familie und finanzielle Verantwortung
Wann ist eine Risikolebensversicherung sinnvoll?
Wenn nach Ihrem Tod Einkommen, Betreuung oder finanzielle Verantwortung fehlen würden, sollte Ihre Absicherung diese Lücke berücksichtigen. Entscheidend ist, wer von Ihnen abhängt – nicht allein Ihr Familienstand.
Familie und Kinder
Ein Elternteil verdient weniger weiter, während Betreuung, Miete und Ausbildung bezahlt werden müssen. Auch unbezahlte Familienarbeit hat einen finanziellen Wert: Fällt sie weg, kann zusätzliche Hilfe nötig werden.
Haus oder Wohnung
Eine verbleibende Kreditschuld verschwindet nicht durch einen Todesfall. Wir prüfen, ob die Finanzierung allein weitergetragen werden könnte und welches Kapital den Angehörigen darüber hinaus fehlen würde.
Partner und Mitverantwortung
Auch unverheiratete Paare und wirtschaftlich voneinander abhängige Geschäftspartner können einen Bedarf haben. Vertragsinhaber, versicherte Person und Empfänger der Leistung müssen dazu passen.
Ein Rechenbeispiel – keine Empfehlung
Wie hoch sollte die Versicherungssumme sein?
Angenommen, nach vollständiger Ablösung eines Kredits fehlen der Familie noch monatlich 1.500 Euro für zehn Jahre. Dazu kommen 200.000 Euro Restschuld und 20.000 Euro Übergangsbedarf. 50.000 Euro frei verfügbare Rücklagen können eingesetzt werden.
- Einkommens- und Betreuungslücke
- 180.000 €
- Kredit + Übergangsbedarf
- 220.000 €
- Abzüglich verfügbarer Rücklagen
- − 50.000 €
- Vereinfachter Kapitalbedarf
- 350.000 €
Eigene Modellrechnung ohne Zinsen und Inflation. Bestehende Leistungen, Hinterbliebenenrenten und andere Verträge individuell einbeziehen. Kreditraten nicht noch einmal in die monatliche Lücke einrechnen, wenn die Restschuld bereits vollständig berücksichtigt ist.
Die Laufzeit richtet sich nach Ihrer Verantwortung.
Wie lange benötigen Kinder Unterstützung? Wann endet die Finanzierung? Wann könnte Ihr Partner wieder selbst ausreichend verdienen? Eine spätere Verlängerungsoption ist hilfreich, ersetzt aber keine passende Planung zu Beginn.
02 Die passende Absicherungsform
Konstante, fallende und kombinierte Risikolebensversicherung
Die Versicherungssumme kann gleich bleiben oder nach einem vereinbarten Plan sinken. Diese Entscheidung ist getrennt davon zu treffen, ob Sie eine oder zwei Personen absichern.
Illustratives Modell mit 300.000 Euro Anfangssumme und 20 Jahren Laufzeit. Keine Tarifberechnung. Nach dem Vertragsende besteht kein Todesfallschutz mehr.
Versicherungssumme im Zeitverlauf
Konstant: Die Summe bleibt gleich.
Eine gleichbleibende Todesfallsumme kann zur langfristigen Absicherung der Familie passen. Ihre Kaufkraft sinkt allerdings bei Inflation. Erhöhungsoptionen prüfen wir gesondert.
Konstante Versicherungssumme
Der vereinbarte Betrag bleibt während der Laufzeit gleich. Das kann sinnvoll sein, wenn die Familie über viele Jahre einen verlässlichen Kapitalbetrag benötigt.
Fallende Versicherungssumme
Die Summe sinkt linear oder passend zu einem vereinbarten Tilgungsverlauf. Bei einem Annuitätendarlehen sinkt die Restschuld nicht gleichmäßig: Eine einfach linear fallende Police kann deshalb zeitweise zu wenig abdecken.
Konstant und fallend kombinieren
Ein gleichbleibender Teil kann die Familie absichern, ein fallender Teil die Restschuld. Das lässt sich je nach Angebot innerhalb eines Konzepts oder über mehrere Verträge gestalten. „Kombiniert“ ist kein einheitlich definierter Tarifbegriff.
Eine Kreditabsicherung allein ist noch keine Familienabsicherung.
Auch wenn das Darlehen getilgt ist, bleiben Lebenshaltung, Kinderbetreuung und Ausbildung. Bei Sondertilgung, Tilgungspause oder Anschlussfinanzierung prüfen wir, ob der vereinbarte Summenverlauf weiterhin passt. Eine Todesfallabsicherung ist zudem nicht automatisch eine Ratenschutzversicherung gegen Arbeitslosigkeit oder Arbeitsunfähigkeit.
Zwei Einzelverträge, über Kreuz oder verbundene Leben: Hier erklären wir den Unterschied ↓
03 Unterstützung für Angehörige
Risikolebensversicherung auszahlen lassen: Wir begleiten Angehörige.
Nach einem Todesfall müssen viele Dinge geklärt werden. Wir unterstützen bei der Leistungsanmeldung und bei Rückfragen, damit Angehörige wissen, welche Schritte als Nächstes anstehen.
- 01
Vertrag und Anspruch zuordnen
Welche Police besteht, wer ist bezugsberechtigt und wurde eine Leistung an die Bank abgetreten? Das klären wir zuerst.
- 02
Unterlagen zusammenstellen
Häufig werden Sterbeurkunde, Versicherungsschein sowie medizinische oder weitere Nachweise benötigt. Maßgeblich sind die Anforderungen des Versicherers.
- 03
Rückfragen begleiten
Wir helfen bei der Kommunikation und halten offene Unterlagen und Schritte im Blick. Die Leistungsentscheidung trifft der Versicherer.
- 04
Auszahlung nachvollziehen
Wir besprechen die Entscheidung und eine mögliche vereinbarte Vorauszahlung. Eine feste Bearbeitungsdauer oder sofortige Zahlung können wir nicht versprechen.
Wenn der Versicherer nicht oder nur teilweise zahlt
Eine Ablehnung verständlich einordnen.
Wir besprechen mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Rechtliche Unterstützung kennenlernen ↗04 Vertragsqualität und Gesundheitsfragen
Risikolebensversicherung vergleichen: Welche Leistungen sind wichtig?
Zuerst müssen Summe, Laufzeit und ein sauber beantworteter Antrag stimmen. Danach prüfen wir, welche flexiblen Optionen und Zusatzleistungen für Sie ihren Preis wert sind.
Vor dem Abschluss besonders wichtig
Risikolebensversicherung mit vereinfachten Gesundheitsfragen
Rund um einen Haus- oder Wohnungskauf und bestimmte Finanzierungen bieten einzelne Versicherer verkürzte Anträge an. Teilweise gibt es weitere Zugänge, zum Beispiel nach Heirat oder Geburt. Wir prüfen die konkrete Aktion, bevor Sie einen Antrag stellen.
Regulärer Antrag
Die gestellten Gesundheits- und Risikofragen vollständig beantworten. Arztunterlagen helfen bei unklaren Diagnosen oder Zeiträumen. Ohne ärztliche Untersuchung bedeutet nicht ohne Gesundheitsfragen.
Vereinfachter Antrag
Weniger Fragen können den Zugang erleichtern. Trotzdem gelten genaue Alters-, Summen- und Ereignisgrenzen. Entscheidend ist häufig, wann Kaufvertrag oder Darlehen abgeschlossen wurden.
Voranfrage bei Vorerkrankungen
Nicht vorschnell mehrere Anträge stellen. Wir können zunächst eine anonymisierte Risikovoranfrage vorbereiten und die möglichen Annahmebedingungen vergleichen. Eine Voranfrage ersetzt noch keine verbindliche Zusage.
Welche Bedingungen prüfen wir bei Immobilienaktionen?
- Gilt die Aktion für selbst genutztes Wohneigentum, Anschlussfinanzierungen oder auch vermietete Immobilien?
- Welche Frist gilt ab Kauf, Darlehensabschluss oder Auszahlung?
- Wie hoch darf die Summe sein – und werden andere Versicherungen angerechnet?
- Welche Medikamente, Beschwerden, Behandlungen und Risiken werden tatsächlich gefragt?
- Gelten spätere Erhöhungs- und Verlängerungsrechte auch bei diesem vereinfachten Einstieg?
Ein kurzes Formular kann weiterhin weitreichende Fragen enthalten. „Wenige Fragen“ ist keine Annahmegarantie. Sonderlösungen ganz ohne Fragen können besondere Zugangsvoraussetzungen, Wartezeiten oder Leistungseinschränkungen haben und sind nicht automatisch gleichwertig.
Rauchen, Gewicht und Vorerkrankungen: Was beeinflusst den Beitrag?
Raucher oder Nichtraucher?
Nichtrauchertarife sind bei vergleichbarem Schutz in der Regel günstiger, teilweise deutlich. Wie groß der Unterschied ist, hängt vom Anbieter und Ihren Angaben ab. Entscheidend ist die Nichtraucherdefinition im Antrag: Auch gelegentliches Rauchen oder nikotinhaltige E-Zigaretten können darunterfallen.
Körpergröße, Gewicht und Gesundheit
Aus Größe und Gewicht ergibt sich der Body-Mass-Index (BMI). Starkes Übergewicht und Vorerkrankungen können zu Risikozuschlägen oder einer anderen Annahmeentscheidung führen. Es gibt keine einheitliche BMI-Grenze für alle Anbieter; maßgeblich ist die individuelle Risikoprüfung.
Beruf und Freizeit
Auch risikoreiche berufliche Tätigkeiten und bestimmte Hobbys können den Beitrag beeinflussen. Wir vergleichen die Bewertung der Anbieter und klären bei Bedarf über eine anonymisierte Risikovoranfrage, welche Bedingungen möglich sind.
Was gilt, wenn ich später anfange oder aufhöre zu rauchen?
Prüfen Sie die Meldepflichten Ihres Vertrags, wenn Sie mit dem Rauchen beginnen oder wieder anfangen. Nach einem Rauchstopp kann ein Wechsel in einen günstigeren Nichtrauchertarif möglich sein. Er erfolgt nicht automatisch: Nichtraucherzeitraum, Nachweise und weitere Voraussetzungen richten sich nach den Bedingungen. Wir helfen bei der Prüfung, bevor Sie einen bestehenden Vertrag ändern.
Diese Vertragsdetails vergleichen wir für Sie
Nachversicherung mit Anlass
Mehr Schutz etwa nach Geburt, Heirat oder Immobilienkauf – sofern im Vertrag vorgesehen.
Genauer verstehen: Nachversicherung mit Anlass
Wir vergleichen mögliche Anlässe, Meldefristen, Altersgrenzen sowie Erhöhungsbeträge je Ereignis und insgesamt. „Ohne Gesundheitsprüfung“ ist nicht immer dasselbe wie „ohne jede Risikoprüfung“. Eine Erhöhung kostet in der Regel zusätzlichen Beitrag.
Erhöhung ohne Anlass
Einige Tarife erlauben eine Erhöhung in den ersten Jahren auch ohne besonderes Ereignis.
Genauer verstehen: Erhöhung ohne Anlass
Die ereignisunabhängige Nachversicherung kann beispielsweise innerhalb der ersten fünf Jahre gelten; andere Tarife sehen kürzere Fristen vor. Anzahl der Erhöhungen, Mindest- und Höchstbeträge, Alter und mögliche Einschränkungen nach einem vereinfachten Antrag unterscheiden sich.
Laufzeit verlängern
Eine vereinbarte Option kann eine Verlängerung ohne erneute Gesundheitsprüfung ermöglichen.
Genauer verstehen: Laufzeit verlängern
Prüfen Sie die Antragsfrist rechtzeitig vor Ablauf, maximale Verlängerungsdauer und Endalter. Die Option kann nur einmal gelten und von laufender Beitragszahlung oder weiteren Voraussetzungen abhängen. Die Verlängerung erfolgt nicht automatisch zum bisherigen Beitrag; Zusätze werden nicht immer mitverlängert.
Vorgezogene Todesfallleistung
Bei einer nach Bedingungen definierten terminalen Erkrankung kann die Todesfallsumme bereits zu Lebzeiten ausgezahlt werden.
Genauer verstehen: Vorgezogene Todesfallleistung
Relevant sind die ärztliche Prognose, die verbleibende Vertragslaufzeit, der Zeitpunkt von Diagnose und Antrag sowie die geforderten Nachweise. Oft wird die spätere Todesfallleistung vorgezogen und der Vertrag endet mit Zahlung. Das ist keine zusätzliche, zweite Auszahlung und keine allgemeine Krebsversicherung.
Vorauszahlung im Todesfall
Einige Tarife zahlen einen begrenzten Teil früher aus, bevor die vollständige Leistungsprüfung abgeschlossen ist.
Genauer verstehen: Vorauszahlung im Todesfall
Solche Soforthilfen können Mindestvertragsdauer, bestimmte Unterlagen und eine Obergrenze voraussetzen. Das ist von der vorgezogenen Leistung bei terminaler Erkrankung zu unterscheiden. Ob und wann die Restleistung fließt, wird gesondert geprüft.
Mehrleistung bei Unfalltod
Eine zusätzliche oder doppelte Todesfallleistung kann als Zusatz vereinbart werden.
Genauer verstehen: Mehrleistung bei Unfalltod
Die normale Risikoleben deckt auch versicherten Tod durch Krankheit ab. Eine Unfalltod-Erhöhung hilft nur beim vertraglich definierten Unfall und kann zeitliche Grenzen haben. Zuerst muss die Grundsumme unabhängig von der Todesursache ausreichen.
Schwere Krankheiten & Pflege
Zusatzleistungen können weitere Auslöser absichern – sie sind kein pauschales Muss.
Genauer verstehen: Schwere Krankheiten & Pflege
Bei Dread Disease zählen die konkret versicherten Diagnosen, Schweregrade und möglichen Wartezeiten. Bei Pflege gelten eigene Leistungsvoraussetzungen. Wir vergleichen Zusatzbeitrag, Anrechnung auf die Todesfallsumme und eigenständige Lösungen. Eine terminale Leistung ersetzt keine vollwertige Dread-Disease-Absicherung.
Dynamik und befristete Boni
Eine Dynamik erhöht den vereinbarten Schutz regelmäßig. Ein Bonus kann ihn nur vorübergehend erhöhen.
Genauer verstehen: Dynamik und befristete Boni
Wir klären Beitragsentwicklung, Alters- und Summengrenzen und Folgen wiederholter Widersprüche. Ein Bau- oder Kinderbonus kann wenige Monate gelten und Nachweise verlangen. Er ersetzt eine dauerhafte Anpassung nach Familienzuwachs oder Immobilienkauf nicht.
Zahlbeitrag & Tarifbeitrag
Der heutige Zahlbeitrag kann unter dem vereinbarten Tarifbeitrag liegen.
Genauer verstehen: Zahlbeitrag & Tarifbeitrag
Bei Beitragsverrechnung reduzieren nicht garantierte Überschüsse den Zahlbeitrag. Sinken diese, kann die Zahlung steigen. Wir vergleichen beide Werte und den gesamten Beitragsverlauf. Bei risikoadäquater Kalkulation steigt der Beitrag planmäßig mit dem Alter; der erste Jahresbeitrag allein ist dann wenig aussagekräftig.
Was kostet eine Risikolebensversicherung?
Der Beitrag hängt unter anderem von Eintrittsalter, Laufzeit, Versicherungssumme, Gesundheitszustand, Rauchverhalten, Beruf und Freizeitrisiken ab. Die Anbieter bewerten diese Merkmale unterschiedlich.
Ein Vergleichspreis ist erst zusammen mit den Antworten im Antrag und der Annahmeentscheidung aussagekräftig. Wir betrachten Zusatzbeiträge und mögliche Zuschläge mit.
Welche Risikolebensversicherung ist die beste?
Ihre Angehörigen sollen verlässlich abgesichert sein. Deshalb vergleichen wir neben einer passenden Versicherungssumme und Laufzeit auch die Qualität der Bedingungen – etwa die Möglichkeiten, den Schutz später ohne erneute Gesundheitsprüfung anzupassen.
Entscheidend ist ein leistungsstarker Schutz, der zu Ihrer Familie und Ihren Verpflichtungen passt. Dafür stellen wir Vertragsleistungen und Beitrag gemeinsam gegenüber. Die Bezeichnung „Premium“ allein ist noch kein Qualitätsnachweis.
05 Angebote nachvollziehbar vergleichen
So vergleichen wir Ihre Risikolebensversicherung
Ein gleich hoher Todesfallschutz bedeutet nicht, dass alle Verträge gleich flexibel sind. Wir stellen die für Ihre Planung wichtigen Unterschiede verständlich gegenüber.
Beratung vor der Tarifauswahl
Wer soll abgesichert sein –
und was muss finanziell bleiben?
Unser Versicherungsteam ermittelt mit Ihnen den Bedarf für Familie, Betreuung und Finanzierung. Wir prüfen vorhandene Policen, passende Vertragsrollen und die Gesundheitsfragen.
Dann vergleichen wir Beiträge und Bedingungen auf derselben Grundlage. Sie sollen verstehen, weshalb ein Angebot zu Ihnen passt und welche Unterschiede einen Mehrbeitrag rechtfertigen können.
Ein bestehender Vertrag wird erst ersetzt, wenn der neue Schutz verbindlich geklärt ist.
Anonymisierte Originalauszüge
So vergleichen wir Beiträge und Vertragsleistungen.
Einblick in eine individuelle Berechnung und den dazugehörigen Leistungsvergleich. Die gezeigten Beiträge sind kein allgemeines Preisangebot und keine persönliche Empfehlung.
06 Verträge und Dokumente in der App
Ihre Versicherungen immer im Blick.
Dokumente abrufen, Verträge verwalten und Ihren Ansprechpartner erreichen – mit unserer simplr-App. Digital organisiert und weiterhin persönlich betreut.
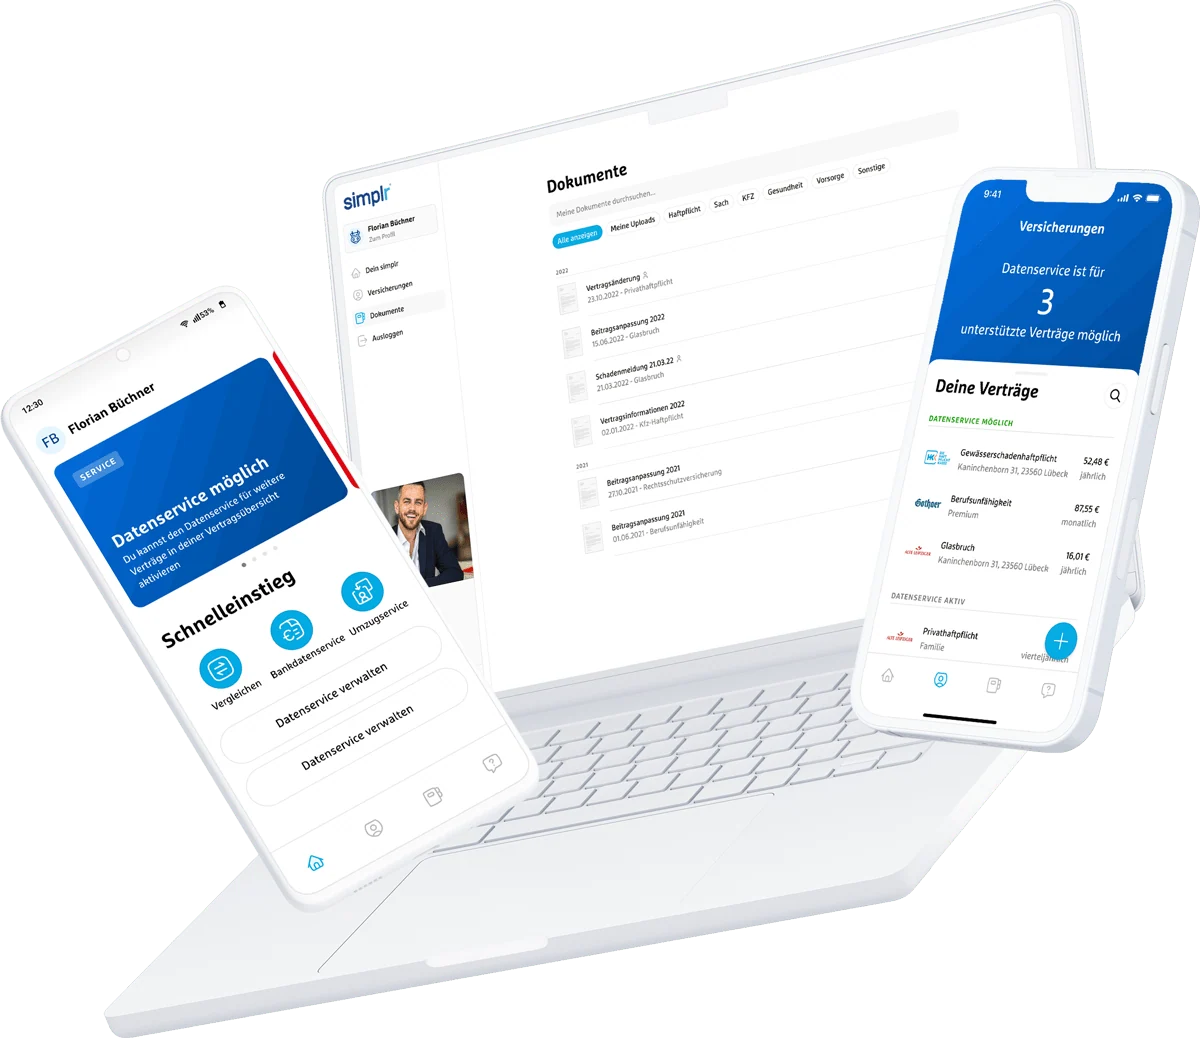
Digital organisiert. Persönlich betreut.
Ihre Versicherungen – immer dabei.
- Alle Verträge, Dokumente und Schäden an einem OrtUnterlagen griffbereit halten und fehlende Dokumente einfach per Foto ergänzen.
- Unterlagen jederzeit einsehbarPolicen und wichtige Dokumente digital abrufen und für das Gespräch bereithalten.
- Persönliche Beratung bleibt jederzeit möglich.Ihr Ansprechpartner bei albfinanz bleibt direkt erreichbar – auch wenn Sie Ihre Verträge digital verwalten.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
simplr-Zugang anfragen ↗07 Zwei Menschen richtig absichern
Partner absichern: Über Kreuz, einzeln oder auf verbundene Leben?
Für zwei Menschen gibt es unterschiedliche Vertragslösungen. Sie unterscheiden sich bei der Zahl möglicher Auszahlungen, der Flexibilität und der steuerlichen Gestaltung.
Drei Begriffe, die den Unterschied machen
- Versicherungsnehmer
- Wem gehört der Vertrag? Diese Person schließt ihn ab und hat die vertraglichen Rechte.
- Versicherte Person
- Wessen Tod löst die vereinbarte Leistung aus?
- Bezugsberechtigte Person
- Wer soll das Geld erhalten?
Zwei Einzelverträge
Jede Person kann mit eigener Summe und Laufzeit abgesichert werden. Beim Tod beider versicherten Personen können aus zwei Verträgen zwei Leistungen entstehen – jeweils nach Vertrag und Bezugsrecht.
Über-Kreuz-Versicherung
Zwei Verträge mit bewusst gekreuzten Rollen: Jede Person schließt einen eigenen Vertrag auf das Leben der anderen ab und erhält die Leistung aus ihrem eigenen Vertrag.
Verbundene Leben
Ein Vertrag versichert zwei Menschen. Typischerweise wird beim ersten Todesfall einmal gezahlt und der Vertrag endet. Ob für die überlebende Person ein Anschlussrecht besteht, hängt vom Tarif ab.
Über Kreuz – an einem einfachen Beispiel
Anna versichert Ben.
Ben versichert Anna.
Anna ist Vertragsinhaberin.
Sie zahlt die Beiträge aus ihren eigenen Mitteln.
Versichert ist Bens Leben.
Ben stirbt → Anna erhält die Leistung aus ihrem eigenen Vertrag.
Ben ist Vertragsinhaber.
Er zahlt die Beiträge aus seinen eigenen Mitteln.
Versichert ist Annas Leben.
Anna stirbt → Ben erhält die Leistung aus seinem eigenen Vertrag.
Warum kann das steuerlich sinnvoll sein?
Bei korrekt gestalteten Über-Kreuz-Verträgen erhält die überlebende Person eine Leistung aus dem eigenen, selbst finanzierten Vertrag. Das kann einen erbschaftsteuerpflichtigen Erwerb aus dem Vertrag des verstorbenen Partners vermeiden. Besonders bei unverheirateten Paaren ist das relevant: Ihr persönlicher Freibetrag beträgt grundsätzlich 20.000 Euro; für Ehegatten und eingetragene Lebenspartner sind es grundsätzlich 500.000 Euro.
Was bei Steuern und Vertragsgestaltung wichtig bleibt
Die Rollen im Antrag allein reichen nicht: Beitragszahlung, Geldherkunft, Bezugsrecht und spätere Vertragsübertragungen müssen zusammenpassen. Schenkungen zur Finanzierung der Beiträge können eigene steuerliche Folgen haben. Auch weiteres ererbtes Vermögen und frühere Zuwendungen sind zu berücksichtigen. Die konkrete Gestaltung lassen Sie bei Bedarf steuerlich prüfen – eine pauschale Steuerfreiheit versprechen wir nicht.
Ein Vertrag auf das Leben einer anderen volljährigen Person benötigt grundsätzlich deren schriftliche Einwilligung. Bei Trennung oder Tod des Vertragsinhabers müssen die weiteren Vertragsrechte und Begünstigungen bedacht werden. „Verbundene Leben“ ist nicht dasselbe wie „über Kreuz“.
Bezugsrecht und Bankabtretung regelmäßig prüfen.
Ein ausdrücklich benannter Empfänger erhält die Leistung nach dem vereinbarten Bezugsrecht; ein Testament allein ersetzt dessen Änderung nicht. Bei einem unwiderruflichen Bezugsrecht können Änderungen Zustimmung erfordern. Eine Abtretung an die finanzierende Bank kann der Auszahlung an Angehörige vorgehen.
08 Leistungsgrenzen verstehen
Wann zahlt die Risikolebensversicherung nicht?
Risikolebensschutz ist eine Absicherung für den vereinbarten Todesfall. Andere finanzielle Probleme lösen nicht automatisch eine Leistung aus.
Wenn die vereinbarte Laufzeit endet
Ist während der Laufzeit kein versicherter Todesfall eingetreten, endet die reine Risikolebensversicherung in der Regel ohne Auszahlung. Ihre Beiträge haben in dieser Zeit den vereinbarten Schutz finanziert; ein Sparguthaben wird nicht aufgebaut.
Krankheit ohne Leistungsauslöser
Eine Diagnose, Berufsunfähigkeit oder Pflegebedürftigkeit reicht nicht automatisch aus. Vorgezogene Leistungen oder Zusätze müssen ausdrücklich vereinbart sein und ihre Voraussetzungen erfüllen.
Vorvertragliche Anzeigepflicht
Beantworten Sie die Gesundheits- und Risikofragen vollständig und wahrheitsgemäß. Fehlende oder falsche Angaben können den Vertrag und die spätere Auszahlung gefährden. Was das genau bedeutet, erklären wir direkt darunter.
Vorvertragliche Anzeigepflicht: Was passiert bei falschen Angaben?
Gemeint ist: Die Ihnen bekannten, für den Vertrag erheblichen Umstände müssen Sie angeben, soweit der Versicherer danach in Textform fragt. Dazu können Behandlungen, Beschwerden, Medikamente, Raucherstatus und Freizeitrisiken gehören. Beachten Sie die jeweils abgefragten Zeiträume.
Je nach Verschulden und weiteren Voraussetzungen kommen eine Vertragsanpassung, Kündigung oder ein Rücktritt infrage. Nicht jede fehlerhafte Antwort führt automatisch zum Verlust der Leistung.
Wann kann die Auszahlung gefährdet sein?
Bei einem wirksamen Rücktritt nach Eintritt des Versicherungsfalls kommt es grundsätzlich auch darauf an, ob die verschwiegene Angabe für den Versicherungsfall oder die Leistungspflicht ursächlich war. Bei arglistiger Verletzung entfällt dieser Schutz. Die konkrete Folge muss anhand des Einzelfalls und der gesetzlichen Voraussetzungen geprüft werden.
Unser Praxistipp: Bei unklaren Diagnosen Unterlagen anfordern, Antworten gemeinsam vorbereiten und eine Kopie des vollständigen Antrags aufbewahren.
Suizid: Kein pauschaler dauerhafter Ausschluss
Bei vorsätzlicher Selbsttötung innerhalb von drei Jahren nach Vertragsschluss ist der Versicherer grundsätzlich nicht zur Todesfallleistung verpflichtet. Nach Ablauf dieser Frist ist Suizid grundsätzlich mitversichert.
Schon innerhalb der Frist gilt eine gesetzliche Ausnahme, wenn eine krankhafte psychische Störung die freie Willensbestimmung ausgeschlossen hat. Das muss im Einzelfall nachgewiesen werden.
Maßgeblich sind § 161 VVG und die Vertragsbedingungen. Günstigere Regelungen sind möglich; eine längere Frist kann durch Einzelvereinbarung festgelegt werden.
Gibt es eine Wartezeit oder besondere Ausschlüsse?
Der Beginn des vollen Versicherungsschutzes ergibt sich aus Vertragsannahme, vereinbartem Beginn und den Beitragsregeln. Vorläufiger Schutz ist gesondert begrenzt und kann nur Unfalltod erfassen. Krieg, besondere Auslandseinsätze und weitere Risiken können eigene Regelungen haben.
Was ist bei Kündigung, Beitragsfreistellung und Wechsel wichtig?
Bei Kündigung fällt der Todesfallschutz weg; einen nennenswerten Rückkaufswert gibt es bei reiner Risikoleben üblicherweise nicht. Eine Beitragsfreistellung kann die Summe deutlich reduzieren und Optionen entfallen lassen. Vor einem Wechsel Annahme, Gesundheitsangaben, neuen Beginn und etwaige neu laufende Fristen klären. Bestehenden Schutz nicht vor einer verbindlich passenden Anschlusslösung aufgeben.
Was passiert, wenn Beiträge nicht bezahlt werden?
Ausbleibende Beiträge können den Versicherungsschutz gefährden. Die Folgen unterscheiden sich unter anderem danach, ob der erste oder ein späterer Beitrag fehlt und ob die gesetzlichen Zahlungsaufforderungen und Fristen eingehalten wurden. Melden Sie sich bei Zahlungsschwierigkeiten frühzeitig, bevor der Schutz verloren geht.
Todesfallschutz und Absicherung zu Lebzeiten getrennt planen.
Eine Risikolebensversicherung ersetzt kein laufendes Einkommen, wenn Sie wegen Krankheit nicht mehr arbeiten können. Dazu finden Sie weitere Erläuterungen bei unserer Arbeitskraftabsicherung. Wann eine vereinbarte schwere Erkrankung eine Kapitalleistung auslösen kann, erklärt die Seite Dread-Disease-Versicherung.
09 Unabhängige Beratung
Ihre Beratung zur Risikolebensversicherung bei albfinanz
Wir vertreten nicht eine einzelne Versicherungsgesellschaft. Wir betrachten Ihren Bedarf, vergleichen die verfügbaren Möglichkeiten und erklären die Grundlage unserer Empfehlung.
Bedarf statt Pauschalsumme
Wir erfassen Einkommen, Betreuung, Finanzierung, Rücklagen und vorhandenen Schutz. Zwei Partner können unterschiedlich hohe Versicherungssummen benötigen.
Bedingungen statt nur Monatsbeitrag
Wir vergleichen Antragswege, Zahl- und Tarifbeitrag, Optionen und Leistungsvoraussetzungen. Eine umfangreichere Police ist nicht automatisch die passendere.
Auch später erreichbar
Nach Geburt, Hauskauf oder Trennung sollte der Vertrag erneut betrachtet werden. Im Leistungsfall unterstützen wir bei Unterlagen und Rückfragen.
Sie sollen wissen, warum wir einen Vertrag empfehlen.
Wir erläutern die berücksichtigte Anbieterauswahl und ihre Grenzen. Fachinformationen und Vergleichsunterlagen, auch aus unserer Zusammenarbeit mit der Maklergenossenschaft VEMA, unterstützen die Prüfung. Entscheidend bleiben die für Sie vereinbarten Bedingungen. Vergütung und mögliche gesonderte Kosten klären wir transparent.
10 Ihre Fragen – verständliche Antworten
Häufige Fragen zur Risikolebensversicherung
Die wichtigsten Fragen zu Bedarf, Antragsprüfung und Vertragsgestaltung verständlich beantwortet.
Für wen ist eine Risikolebensversicherung sinnvoll?
Für Menschen, deren Tod bei Angehörigen oder wirtschaftlich abhängigen Partnern eine erhebliche finanzielle Lücke hinterlassen würde. Dazu zählen auch Personen, die überwiegend Kinder betreuen oder Angehörige versorgen. Ohne solche Verpflichtungen kann der Bedarf gering sein.
Wie hoch sollte die Versicherungssumme sein?
Ausgangspunkt sind Restschulden, laufender Geldbedarf und zusätzliche Betreuungs- oder Übergangskosten. Davon ziehen wir verfügbare Rücklagen und verlässlich bestehende Absicherung ab. Ein pauschales Vielfaches des Einkommens ersetzt diese Rechnung nicht.
Was ist besser: konstant oder fallend?
Eine konstante Summe kann einen längerfristigen Familienbedarf abdecken. Ein fallender Verlauf kann zu einer sinkenden Restschuld passen. Der Verlauf sollte zum Tilgungsplan passen; ein verbleibender Familienbedarf muss zusätzlich berücksichtigt werden.
Gibt es eine Risikolebensversicherung ohne Gesundheitsfragen?
Für eine reguläre reine Risikoleben sind Gesundheits- und Risikofragen üblich. Vereinfachte Anträge können unter bestimmten Voraussetzungen weniger Fragen enthalten. Angebote ganz ohne Fragen können andere Bedingungen, eingeschränkte Leistungen oder einen besonderen Finanzierungskontext haben.
Kann ich nach einem Hauskauf vereinfachte Gesundheitsfragen nutzen?
Das kann möglich sein. Je nach Versicherer gelten Vorgaben zu Darlehen, Nutzung der Immobilie, Alter, Summe und Zeitraum seit dem Ereignis. Auch bei wenigen Fragen müssen die konkret abgefragten Umstände vollständig angegeben werden.
Kann ich mit einer Vorerkrankung eine Risikoleben bekommen?
Das lässt sich nicht pauschal beantworten. Je nach Erkrankung, Verlauf und Anbieter kommen normale Annahme, Zuschlag, Zurückstellung oder Ablehnung infrage. Eine sorgfältig vorbereitete anonymisierte Voranfrage kann die Möglichkeiten vor einem formellen Antrag klären.
Kann ich die Laufzeit ohne neue Gesundheitsprüfung verlängern?
Nur wenn der Vertrag eine passende Option vorsieht und ihre Voraussetzungen erfüllt sind. Die Frist kann bereits mehrere Jahre vor Ablauf enden. Maximaldauer, Endalter, Beitragsberechnung und Ausschlüsse unterscheiden sich.
Kann ich die Versicherungssumme ohne Anlass erhöhen?
Manche Tarife erlauben eine ereignisunabhängige Nachversicherung in den ersten Vertragsjahren, beispielsweise innerhalb von fünf Jahren. Es gelten eigene Grenzen für Alter, Betrag, Anzahl und verbleibende Laufzeit. Ein entsprechendes Recht ist nicht in jedem Tarif enthalten.
Ist über Kreuz dasselbe wie verbundene Leben?
Nein. Über Kreuz bedeutet normalerweise zwei Verträge, bei denen jede Person das Leben der anderen versichert. Verbundene Leben bedeutet einen gemeinsamen Vertrag mit typischerweise einmaliger Auszahlung beim ersten Todesfall.
Ist die Auszahlung steuerfrei?
Leistungen aus einer reinen Risikoleben sind grundsätzlich nicht einkommensteuerpflichtig. Je nach Vertragsrollen und Beitragszahlung kann aber Erbschaft- oder Schenkungsteuer relevant sein. Über-Kreuz-Verträge können bei korrekter Gestaltung helfen; die persönliche Steuerlage muss gesondert geprüft werden.
Erhalte ich bei Krebs sofort die Todesfallsumme?
Nicht automatisch. Eine vorgezogene Todesfallleistung setzt eine vertraglich definierte terminale Erkrankung und weitere Bedingungen voraus. Ein Dread-Disease-Zusatz hat andere Auslöser und muss eigens vereinbart sein.
Was kostet eine Risikolebensversicherung?
Das hängt insbesondere von Alter, Summe, Laufzeit, Gesundheits- und Risikomerkmalen sowie den Zusatzleistungen ab. Für einen konkreten Vergleich benötigen wir Ihre Angaben. Der sichtbare Zahlbeitrag kann durch nicht garantierte Überschüsse niedriger sein als der Tarifbeitrag.
Muss ich einen späteren Berufswechsel oder Rauchen melden?
Maßgeblich sind die Bedingungen. Neu auftretende Erkrankungen werden bei unverändertem Schutz üblicherweise nicht neu geprüft; für die Aufnahme des Rauchens können jedoch besondere Melde- und Beitragsregeln gelten. Ein geplanter Wechsel vom Raucher- in den Nichtrauchertarif hat ebenfalls Voraussetzungen.
Wer bekommt das Geld, wenn die versicherte Person stirbt?
Grundsätzlich die nach Vertrag bezugsberechtigte Person. Abtretungen, unwiderrufliche Rechte und besondere Vertragskonstellationen können Einfluss haben. Bezugsrecht, Identität der versicherten Person und Vertragsinhaber sollten deshalb bewusst festgelegt werden.
Was passiert, wenn der Versicherer die Zahlung ablehnt?
Wir besprechen die Begründung und helfen bei der Klärung fehlender Informationen. Wenn rechtliche Schritte sinnvoll erscheinen, kann auf Wunsch eine spezialisierte Kanzlei prüfen. Umfang und mögliche Kosten werden vorher geklärt.
11 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner
für die Risikolebensversicherung.
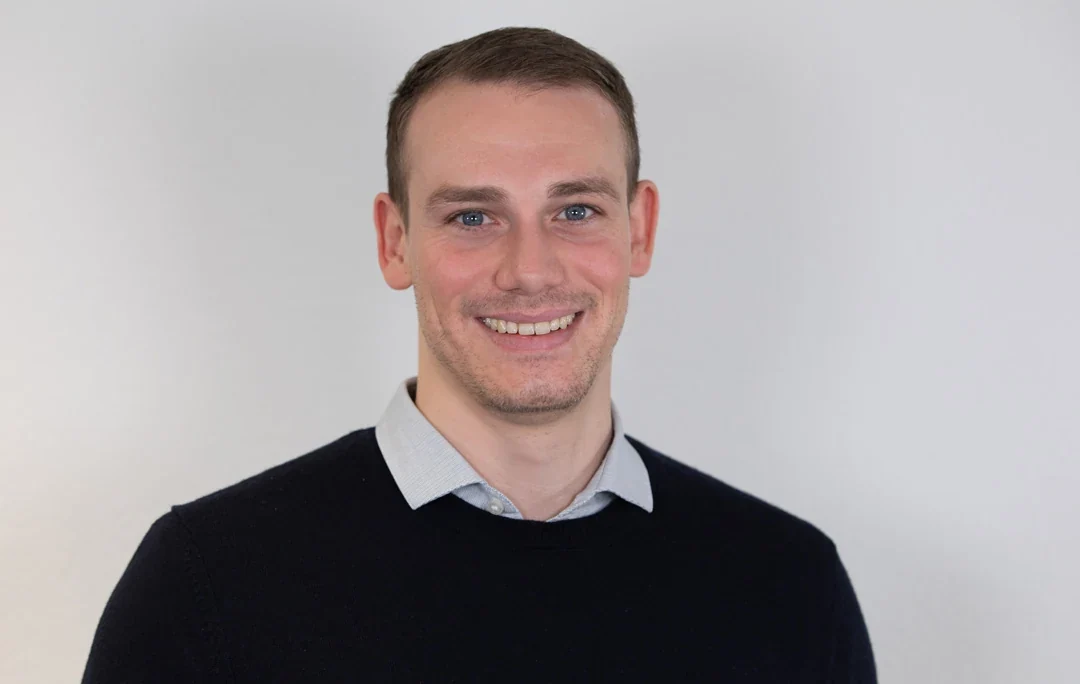
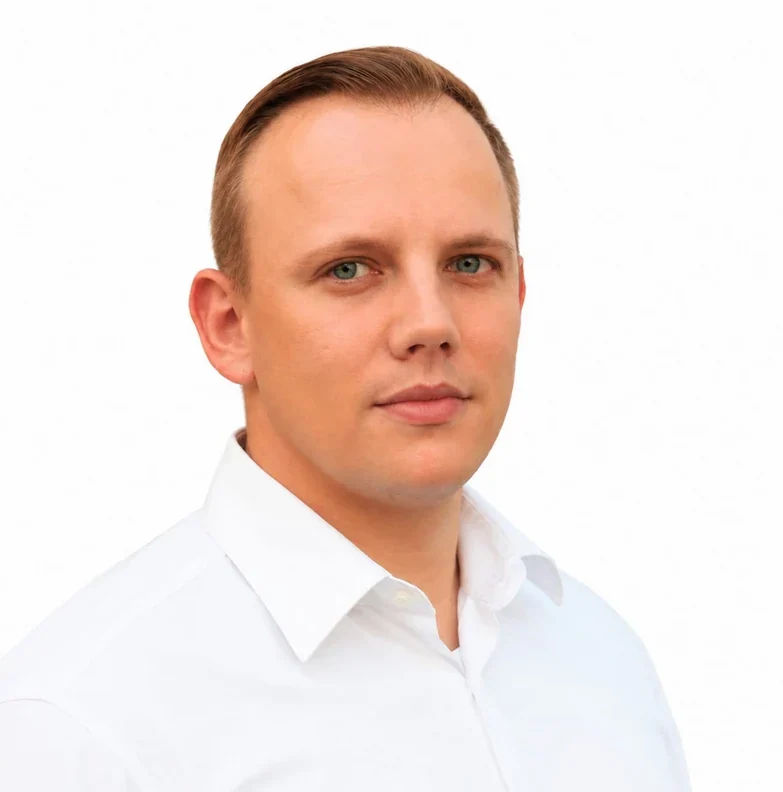
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGrundlagen zu Hinterbliebenenschutz, Vertragsgestaltung und steuerlicher Einordnung.
Redaktioneller Recherche- und Bearbeitungsstand: 4. Oktober 2026. Die Einordnung beruht auf Verbraucherschutzinformationen, Musterbedingungen und gesetzlichen Grundlagen. Maßgeblich für einen konkreten Vertrag sind seine Bedingungen und Annahmeentscheidung.
- Verbraucherzentrale: Risikolebensversicherung und Absicherungsbedarf ↗
- Bund der Versicherten: Infoblatt Risikolebensversicherung ↗
- GDV: Unverbindliche Musterbedingungen für die Risikolebensversicherung ↗
- § 19 VVG: Angaben vor Vertragsschluss ↗
- § 150 VVG: Einwilligung bei Versicherung auf fremdes Leben ↗
- § 159 VVG: Bezugsberechtigung ↗
- § 161 VVG: Selbsttötung ↗
- § 3 ErbStG: Erwerb von Todes wegen ↗
- § 16 ErbStG: Persönliche Freibeträge ↗
- Bundesfinanzhof: Prämienzahlung durch Dritte und Schenkungsteuer ↗
- § 37 VVG: Zahlungsverzug beim ersten Beitrag ↗
- § 38 VVG: Zahlungsverzug bei Folgebeiträgen ↗
- § 21 VVG: Folgen einer Anzeigepflichtverletzung und Rechte des Versicherers ↗
- Bundesfinanzministerium: Einkommensteuerliche Behandlung von Versicherungsleistungen ↗
Die Kurvengrafik und die Kapitalbedarfsrechnung sind eigene, vereinfachte Modelle. Die bereitgestellten Vergleichsunterlagen werden als anonymisierte Auszüge gezeigt. Individuelle Berechnungs- und Gesundheitsdaten wurden entfernt. Die Bildszenen sind KI-gestaltet; sie zeigen keine echten Leistungsfälle.