Reserve & nächste Arbeiten
Unvorhergesehenes und bekannte Ausgaben bis etwa drei Jahre. Schnell verfügbar halten, etwa mit Tagesgeld; Geldmarktanlagen passend prüfen.

Ein Zuhause ist mehr als eine Finanzierung.
Was können Sie sich leisten? Wie bauen Sie Rücklagen auf? Und welcher Schutz passt? Bringen Sie Finanzierung, Geldanlage und Absicherung in einen verständlichen Plan.
Ihr Vorhaben. Gemeinsam durchdacht.Persönliche Beratung von albfinanz.
Wo stehen Sie gerade?
Ihr Einstieg: Kaufbudget planen. Beim Wechsel bleiben Ihre Eingaben erhalten.
01Kaufen mit einem guten Gefühl
In drei Schritten zum ersten Kaufbudget. Ersetzen Sie die Beispielbeträge durch Ihre Zahlen – ohne Namen, Anmeldung oder Datenversand.
Ein Kauf darf Platz für Alltag, Rücklagen und Altersvorsorge lassen. Prüfen Sie deshalb auch, ob Ihre Rate bei Elternzeit, Teilzeit oder einer größeren Reparatur noch tragbar wäre.
01Ihr Eigentum weiterdenken
Wählen Sie, was gerade ansteht. Sie sehen immer nur den passenden Planungsbereich.
Vorausschauend zurücklegen
Welche Arbeiten stehen bald an, welche später? Ordnen Sie die Rücklagen nach dem tatsächlichen Bedarf Ihrer Immobilie.
Unvorhergesehenes und bekannte Ausgaben bis etwa drei Jahre. Schnell verfügbar halten, etwa mit Tagesgeld; Geldmarktanlagen passend prüfen.
Zum Beispiel Fenster in einigen Jahren. Anlage nach Termin und Risikospielraum wählen; Mischanlagen können ebenfalls Verluste machen.
Geld mit langem, flexiblem Horizont kann in Aktienfonds oder ETFs arbeiten. Vor dem Ausgabetermin das Risiko schrittweise überprüfen.
Ist die nötige Reserve gefüllt, kann die nächste Sparrate weiterfließen. Nach einer Entnahme zuerst die Reserve auffüllen. Bekannte Reparaturen bleiben ihrem Termin zugeordnet. Das ist ein Planungsmodell, keine automatische Depotfunktion.
Wir verbinden Ihre Termine mit Verfügbarkeit, Anlagechancen und Kosten.
Mehr über Geldanlage erfahrenModernisieren mit Plan
Eigene Arbeit und eigenes Geld können den Kreditbedarf senken. Förderung und Energieberatung klären wir frühzeitig mit Ihnen.
Wir vergleichen den Gesamtaufwand. Bei kleineren Vorhaben können auch unbesicherte Modernisierungskredite infrage kommen.
Bauteil, Energiestandard und persönliche Situation bestimmen den Weg. Vor der Beauftragung prüfen lassen.
Maßnahmen, Reihenfolge und Sanierungsfahrplan gemeinsam betrachten. Wir unterstützen bei passenden Kontakten.
Finanzierung, Eigenleistung und mögliche Förderung aufeinander abstimmen.
Anschlussfinanzierung vorbereiten
Melden Sie sich frühzeitig – zum Beispiel drei Jahre vorher. Gemeinsam prüfen wir, wann ein Vergleich oder eine Zinssicherung sinnvoll ist.
Bei festem Sollzins kann ein gesetzliches Kündigungsrecht zehn Jahre nach vollständigem Darlehensempfang mit sechs Monaten Frist bestehen. Spätere Vereinbarungen können den Zeitpunkt verändern. Wir prüfen Ihren Vertrag.
Es sichert heute Konditionen für einen späteren Start. Dabei können Aufschläge entstehen; auch bei später sinkenden Zinsen bleibt die Vereinbarung grundsätzlich bindend. Ob und wann das sinnvoll ist, vergleichen wir mit Ihnen.
Bringen Sie den Darlehensvertrag und den aktuellen Tilgungsplan mit.
Ihr Eigentum verändert sich
Anbau, neue Heizung, Photovoltaik oder Vermietung: Solche Veränderungen sollten sich im Versicherungsschutz wiederfinden. Prüfen Sie auch, ob Ihr Einkommen die Finanzierung im Ernstfall weiter trägt.
Meinen Absicherungscheck ansehen ↓02Noch nicht kaufen? Schon heute anfangen.
Wann möchten Sie kaufen – und wie flexibel ist dieser Termin? Danach richten wir aus, wie Sie sparen.
Eigenkapital mit albfinanz aufbauenGeld für Kauf und Nebenkosten schnell verfügbar und möglichst wertstabil halten. Tagesgeld und geeignete Geldmarktanlagen unterscheiden sich bei Kosten, Risiken und Zugriff.
Für den langfristigen, flexiblen Teil können ETFs und Fonds infrage kommen. Ein fester Kaufzeitpunkt verträgt keine Hoffnung auf rechtzeitige Kurserholung.
Geplante Entnahmen früh vorbereiten und Risiken reduzieren. Eine gute Ansparphase und die spätere Finanzierung gehören zusammen.
Lohnt sich ein Bausparvertrag für Ihren Immobilienwunsch? Unsere Artikelserie erklärt, worauf Sie beim Sparen, bei den Kosten und beim späteren Darlehen achten sollten.
Bausparvertrag verstehen – Teil 1 lesen03Möglichkeiten früh prüfen
Kauf, Familie und energetische Modernisierung eröffnen unterschiedliche Wege. Wir prüfen, welche Bausteine zu Ihrem Vorhaben passen und wie sie sich kombinieren lassen.
Selbst genutztes Wohneigentum, Familienneubau oder ein älteres Gebäude: Der passende Förderweg hängt vom Vorhaben ab.
Zum Beispiel das Wohneigentumsprogramm 124, Wohneigentum für Familien 300 oder „Jung kauft Alt“ 308. Bei Letzterem gehört eine energetische Verbesserung innerhalb der Programmfrist zum Konzept. Einkommen, Kinder und Gebäudezustand mitprüfen.
Zinsgünstige Landesförderung kann die Finanzierung ergänzen. Eigenmittel, Einkommen und Zeitplan müssen passen.
Z15 richtet sich an berechtigte Familien. Z20 ist eine passende Zusatzförderung unter besonderen Voraussetzungen für energieeffizienten Neubau. Die L-Bank weist aktuell auf mindestens ein Jahr Wartezeit bis zur Bewilligung hin (Stand 12.10.2026). Finanzierung und mögliche Zwischenlösung deshalb früh abstimmen.
Für Gebäudehülle, Heizung oder eine umfassende Sanierung gelten unterschiedliche Programme und Abläufe.
Bereits vor Kauf oder Beauftragung, wenn energetische Arbeiten absehbar sind. Ein Energieeffizienz-Experte kann Zustand, Maßnahmen und gegebenenfalls Sanierungsfahrplan einordnen. Antrag und zulässige Vertragsbedingungen richten sich nach dem konkreten Programm.
Für Verträge, Anträge und Maßnahmenbeginn gelten je Programm eigene Regeln. Ein zu früher Abschluss kann Förderung kosten. Wir stimmen den Ablauf mit Ihnen ab.
Mit Vorhaben, Bundesland, Haushalt und Gebäudeinformationen beginnen.
04Menschen und Eigentum schützen
Prüfen Sie vorhandene Verträge, passende Leistungen und mögliche Lücken. Eine Finanzierung ist nur so tragfähig wie der Plan für schwierige Zeiten.
Das Gebäude
Feuer, Leitungswasser, Sturm und Hagel sind die Grundlage. Elementarschäden, Wiederaufbau und Veränderungen am Haus gehören mit auf den Prüfstand.
Der bestehende Vertrag geht beim Erwerb grundsätzlich über. Melden Sie den Eigentümerwechsel und prüfen Sie das zeitlich begrenzte Kündigungsrecht. Nicht einfach ab Notartermin rechnen. Neuen Schutz vor einer Kündigung verbindlich klären. Bei Eigentumswohnungen die Gemeinschaftspolice einbeziehen.
Die Arbeitskraft
Eine Berufsunfähigkeit trifft nicht nur den Kredit. Prüfen Sie, ob Ihre vereinbarte BU-Rente auch die übrigen Lebenshaltungskosten abdeckt.
Bei neuen Verpflichtungen können Nachversicherungsmöglichkeiten interessant sein. Anlass, Fristen, Grenzen und Gesundheitsprüfung sind tarifabhängig. Deshalb bestehende Verträge zuerst prüfen.
Die Familie
Eine reine Risikolebensversicherung kann Angehörige finanziell schützen. Neben Restschuld zählen laufender Bedarf und die Betreuung der Kinder.
Bei einzelnen Tarifen können Immobilienkauf oder Finanzierung einen Zugang mit vereinfachten Fragen eröffnen. Zeitraum, Alter, Versicherungssumme und tatsächliche Fragen prüfen wir. Eine Annahme ist damit nicht automatisch zugesagt.
Die Vermietung
Leerstand, Reparaturen und nicht umlagefähige Kosten ins Budget aufnehmen. Zusätzlich Haftpflicht und passenden Vermieterrechtsschutz prüfen.
Nicht pauschal. Viele Verträge grenzen Bau-, Umbau- und Finanzierungsstreitigkeiten aus. Schutzumfang, Wartezeiten und bereits bestehende Konflikte müssen vor Abschluss geklärt werden.
Auf Wunsch betreuen wir Ihre bestehenden Versicherungen, prüfen Änderungen und kümmern uns nach Ihrer Entscheidung um die Abstimmung mit den Versicherern.
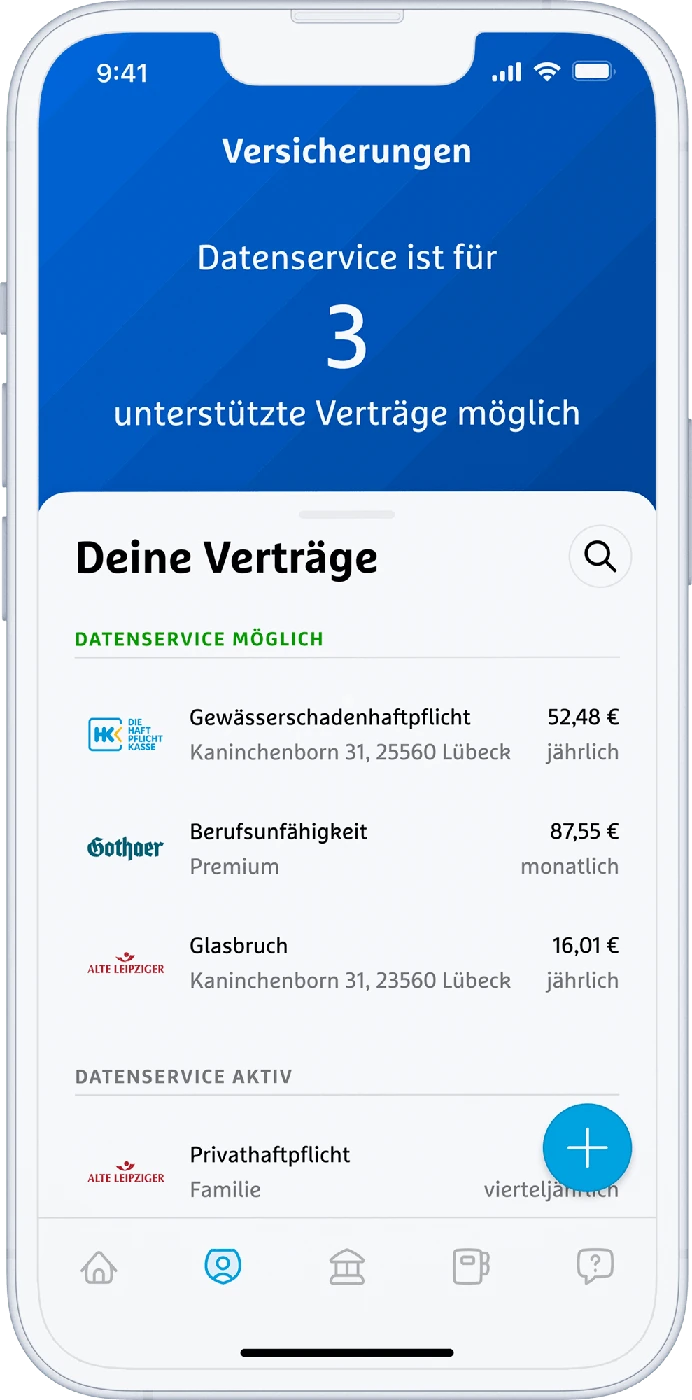
Ein Ort für Ihre Unterlagen
Versicherungsscheine wiederfinden, Beiträge überblicken und Unterlagen ergänzen – mit Ihrem digitalen Versicherungsordner und albfinanz an Ihrer Seite.
05Aus Ihren Fragen wird ein Plan
Sie müssen vor dem ersten Gespräch nicht alles wissen. Wir ordnen mit Ihnen, welche nächsten Schritte sinnvoll sind.
Für Ihr Gespräch vorgemerkt
Markieren Sie oben passende Versicherungsfragen oder bringen Sie einfach Ihr Vorhaben mit.
Der Ausdruck enthält Ihren gewählten Planungsbereich. Er wird nicht automatisch mit einer Terminanfrage übermittelt.
Persönliche Erfahrungen mit der Beratung bei albfinanz.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIhr nächster Schritt
Wir begleiten Sie vom ersten Überblick zur passenden Entscheidung.
06Kurz beantwortet
Die wichtigsten Gedanken auf einen Blick. Mehr Tiefe finden Sie auf unseren Fachseiten.
Planen Sie möglichst die Kaufnebenkosten aus eigenen Mitteln und zusätzlich Eigenkapital für den Kauf und notwendige Arbeiten. Mehr Eigenmittel können die Finanzierung verbessern. Welche Struktur tragbar ist, hängt auch von Einkommen, Immobilie und Sicherheiten ab. Eine Reserve sollte übrig bleiben.
Nicht in jedem Fall. Zusätzliche Sicherheiten oder besondere Finanzierungslösungen können helfen. Höherer Kreditbedarf und mögliche Zusatzraten müssen jedoch in den Haushalt passen. Ein weiterer Kredit bleibt Fremdkapital und ist mit der finanzierenden Bank abzustimmen.
Nein. Er ist eine Orientierung aus Ihren Eingaben. Bonität, Einkommensverlauf, Immobilie und bankinterne Bewertung sind hier nicht geprüft. Auch die voreingestellten Zinsen sind Rechenannahmen und kein Angebot.
Im Kaufcheck zieht sie einmal die eingesparten Arbeitskosten vom Gesamtwert der Modernisierung ab. Im Beispiel 60.000 Euro Gesamtwert minus 20.000 Euro eigene Arbeit verbleiben 40.000 Euro Geldbedarf. Anerkennung, Fähigkeiten, Zeit und Materialkosten stimmen Sie mit der Bank ab.
Neben Kaufunterlagen und Energieausweis auch Wirtschaftsplan, Abrechnungen, Stand der Erhaltungsrücklage, Versammlungsprotokolle und geplante oder beschlossene Maßnahmen. Eine Sonderumlage kann zusätzlichen Geldbedarf auslösen. Gemeinschaftsrücklagen stehen nicht für Ihre private Geldanlage zur Verfügung.
Eine allgemeine gesetzliche Abschlussverpflichtung besteht nicht. Kreditgeber können angemessenen Versicherungsschutz verlangen. Angesichts des möglichen Vermögensschadens gehört die Prüfung von Gebäude- und Elementarschutz in Ihren Plan.
Das hängt vom Programm ab. Antrag, Finanzierungsbestätigung und zulässige aufschiebende oder auflösende Bedingungen sind unterschiedlich geregelt. Deshalb vor einer verbindlichen Unterschrift oder Beauftragung konkret prüfen lassen.
Die Beispielrechner arbeiten nur in dieser geöffneten Seite. Es gibt keine Übertragung und keine dauerhafte Speicherung Ihrer Eingaben. Beim Neuladen startet wieder das Beispiel. Ihren aktuellen Plan können Sie selbst ausdrucken oder als PDF speichern.
Stand: 12.10.2026. Voreinstellungen sind frei gewählte Beispiele, keine Kreditangebote, Förderzusagen oder gemessenen Durchschnittswerte. Die Finanzierungsorientierung von 35 % des monatlichen Nettoeinkommens ist keine gesetzliche Obergrenze. Sie kann im Kaufcheck verändert werden.
Haushalt: Monatliche Einnahmen minus Alltagskosten, Jahreskosten geteilt durch zwölf, laufende Eigentümerkosten, Altersvorsorge/andere Sparraten und freigelassenen Puffer. Voreingestellt sind 350 Euro Hausgeld, 150 Euro zusätzliche Energie-/Internet-/Telefonkosten, 20 Euro Grundsteuer und 120 Euro zusätzliche Instandhaltungsrücklage; weitere Eigentümerkosten 0 Euro. Bereits im Hausgeld enthaltene Beträge werden nicht nochmals eingetragen. Sonstiges startet mit 0 Euro und zählt zu den monatlichen Alltagskosten. Die Hausgeld-Aufteilung 220/40/90 Euro im Infofenster ist ein frei gewähltes Erklärbeispiel. Das Eigenleistungsbeispiel zeigt aktuelle Eingaben; nur bei beiden Feldern leer oder null wird 60.000 minus 20.000 gleich 40.000 Euro erläutert, ohne diese Werte in die Rechnung zu übernehmen. Bisherige Miete wird nicht zusätzlich erfasst. Maximal angesetzte Kreditrate = nichtnegativer Mindestbetrag aus Haushaltsüberschuss, eigener Wunschrate und gewähltem Einkommensanteil. Fehlbeträge bleiben sichtbar.
Kaufbudget: einsetzbares Geld = vorhandenes Geld minus geschützte Reserve. Geldbedarf Modernisierung = Gesamtwert der Arbeiten minus anerkannte Eigenleistung. Materialkosten bleiben im Geldbedarf. Höchstdarlehen = Monatsrate × 12 / (Sollzins + anfängliche Tilgung). Kaufpreis = (Höchstdarlehen + einsetzbares Geld − Geldbedarf Modernisierung) / (1 + Summe der Kaufnebenkostensätze), auf volle 1.000 Euro abgerundet. Aus diesem Kaufpreis werden tatsächlicher Beispiel-Geldbedarf, benötigtes Darlehen und Monatsrate erneut berechnet. Der Rücklagenbetrag wird nicht als Eigenkapital verbraucht. Eigenleistung wird nicht doppelt abgezogen. Die Nebenkostenlücke ist Kaufpreis mal aktuelle Nebenkostensätze minus verfügbares Geld nach Reserve, mindestens null. Eigenleistung wird hierfür nicht als Geld angesetzt. Bei einer Lücke erscheint ein kurzer Hinweis mit freiwillig geöffnetem Infofenster; der Preis ist dann nur ein Vergleichswert, keine Finanzierungsempfehlung. Ein Zinsaufschlag für fehlende Eigenmittel wird nicht modelliert. Bei vorhandenem Geld oberhalb des Gesamtbedarfs wird nur der benötigte Teil eingesetzt.
Grunderwerbsteuer 5 % entspricht dem BW-Beispiel; andere Bundesländer erfordern Anpassung. Notar/Grundbuch 2 % und Käufercourtage 3,57 % sind Beispielansätze, keine gesetzlich festen Pauschalen. Kaufnebenkosten beziehen sich auf den Kaufpreis, nicht auf Modernisierung. Bankinterner Beleihungswert, Förderdarlehen, weitere Kosten, Steuerwirkungen und individuelle Kreditentscheidung sind nicht modelliert.
Restschuld: Monatliche Verzinsung mit Sollzins / 12 und Zahlung am Monatsende, vorzeitige Volltilgung berücksichtigt. Modernisierung und Anschlussfinanzierung: gleichbleibende Annuität bis zur vollständigen Rückzahlung am Ende der eingegebenen Laufzeit. Keine weiteren Gebühren, Sondertilgungen oder zwischenzeitlichen Zinsänderungen. Der Anschlussvergleich mit zwei Prozentpunkten mehr nutzt dieselbe Restschuld und Laufzeit.
Rücklage: Anfangsbetrag plus Monatsraten am Monatsende. Monatszins = (1 + jährliche Annahme)^(1/12) − 1. Die eigene Renditeannahme versteht sich nach Kosten und vor Steuern. Keine Inflationsbereinigung. Neue Einzahlungen, Startbetrag und rechnerischer Ertrag werden getrennt gezeigt; Fehlbetrag und Überschuss bleiben sichtbar. Die passende Monatsrate wird auf volle Euro aufgerundet. Bei Ziel null wird keine Prozentabdeckung ausgewiesen. Die ausgewählte Rücklage ist ein einzelnes Beispiel, keine automatische Aufteilung Ihres Haushaltsbudgets.
Der Zeitrahmen allein bestimmt keine geeignete Geldanlage. Feste Ausgabetermine, Verfügbarkeit, Risikotragfähigkeit und Kosten sind mitzuprüfen. Auch Fonds und ETFs können Verluste machen. Geldmarktanlagen haben keine gesetzliche Einlagensicherung. Das Überlaufprinzip beschreibt eine Planungslogik und keine zugesicherte Bankautomatik.
Der Einstieg zeigt eine KI-generierte Alltagsszene, keine realen Kunden oder ein angebotenes Kaufobjekt. Beraterporträts stammen aus dem vorhandenen albfinanz-Bestand. simplr zeigt eine vorhandene Produkt-Beispielansicht. Die lokale Vorschau lädt keine externen Bewertungswidgets, Schriftarten oder Trackingdienste.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen