

Ihr Haus. Ihr Lebensmittelpunkt.
Wohngebäudeversicherung.
Damit aus einem Schaden
kein finanzieller Bruch wird.
Ein Sturm öffnet das Dach. Ein Rohrbruch durchnässt die Wände. Wir helfen, Ihr Haus passend abzusichern – und bleiben auch im Schadenfall an Ihrer Seite.
- Gebäude, Haustechnik und wichtige Folgekosten gemeinsam betrachten
- Elementarschutz und Wiederaufbauwert verständlich einordnen
- Regional rund um Reutlingen, digital in ganz Deutschland
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Das Haus selbst
Dach, Wände und fest verbaute Bestandteile – Ihre Einrichtung gehört zum Hausrat.
Die Ursache zählt
Feuer, Leitungswasser, Sturm und Hagel bilden die klassische Grundlage.
Elementar ergänzen
Überschwemmung und Rückstau brauchen ausdrücklich passenden Schutz.
Wieder aufbauen können
Entscheidend sind Wiederherstellung und Vertragsumfang, nicht der Grundstückspreis.
01 Ihr Zuhause bewahren
Das Haus bleibt Ihr Zuhause.
Auch wenn etwas passiert.
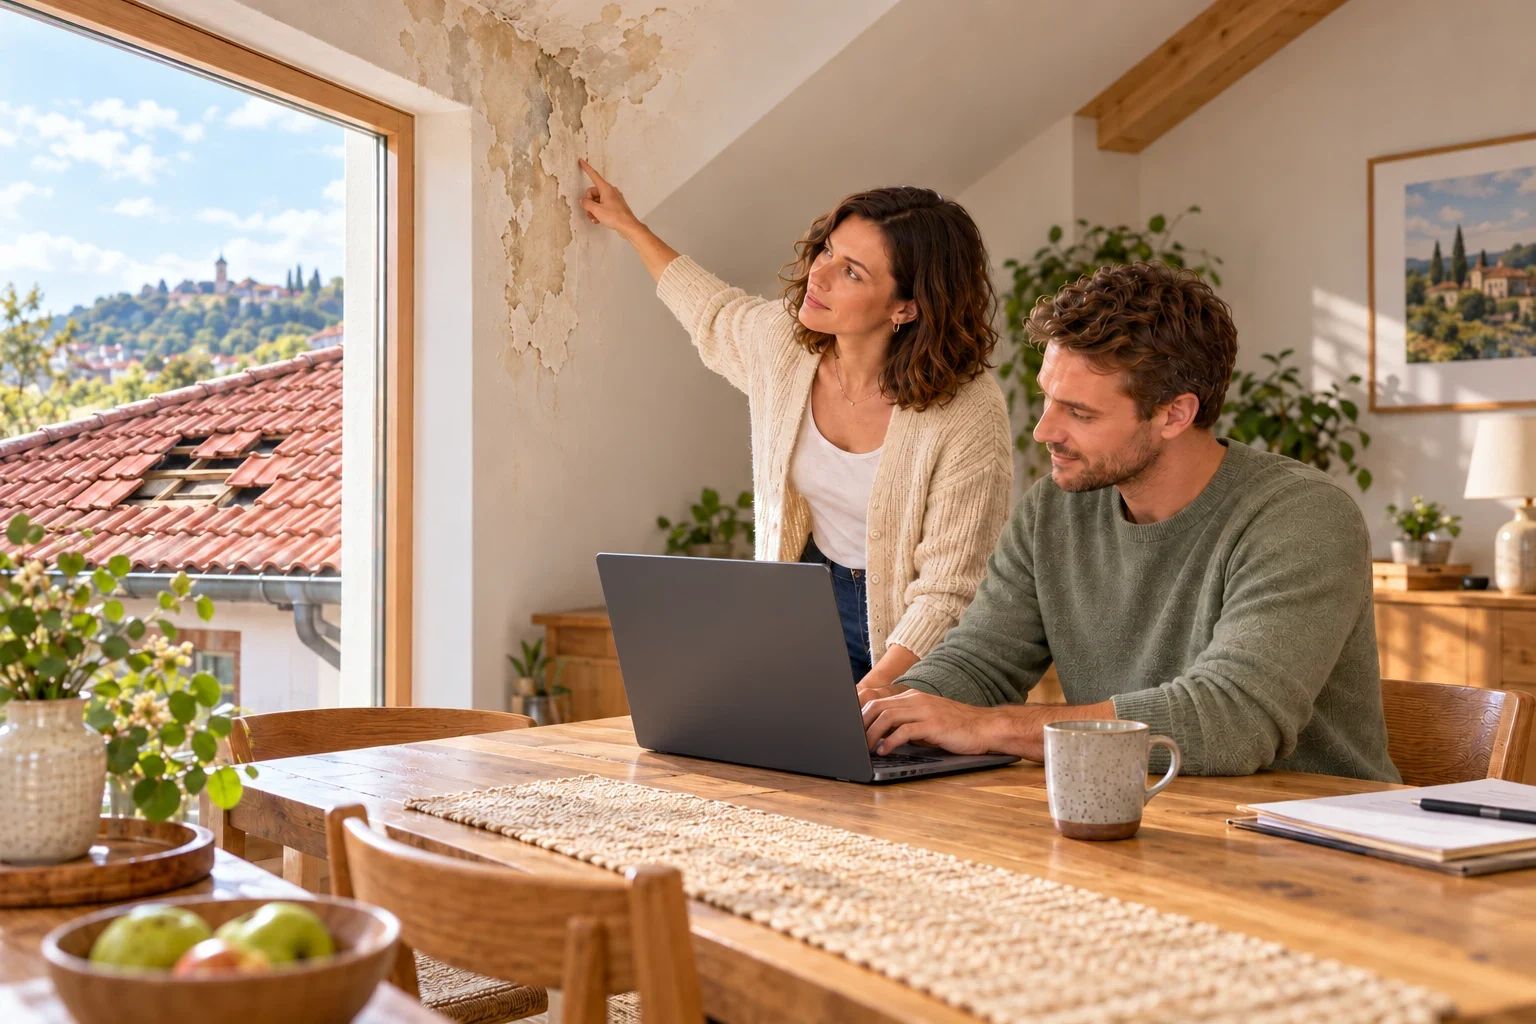
Ein Gebäude steckt voller Arbeit, Erinnerungen und finanzieller Verpflichtungen. Eine große Reparatur kommt selten zu einem passenden Zeitpunkt.
Das Dach ist beschädigt
Nach einem versicherten Sturm müssen Ziegel ersetzt und durchfeuchtete Bauteile getrocknet werden. Es geht um mehr als die sichtbare Lücke im Dach.
Die Wand wird plötzlich feucht
Ein verdecktes Rohr ist gebrochen. Zur Rohrreparatur können Ortung, Öffnen der Wand, Trocknung und Wiederherstellung hinzukommen.
Nach dem Brand fehlt ein Zuhause
Wiederaufbau, Aufräumen und eine vorübergehende Unterkunft müssen zusammen gedacht werden. Die Kreditrate verschwindet durch den Schaden nicht.
Versichert wird das Gebäude – nicht der Kaufpreis.
Der Kaufpreis enthält häufig einen erheblichen Grundstücksanteil. Für die Absicherung betrachten wir stattdessen, was die Wiederherstellung Ihres Hauses nach den vereinbarten Bedingungen kostet. Grundstückswert und Restschuld sind dafür keine verlässliche Ersatzgröße.
02 Gebäude, Gefahren und Ergänzungen
Welche Schäden sind abgesichert?
Eine beschädigte Wand allein erklärt noch nicht, welcher Schutz greift. Entscheidend sind die versicherte Sache und die Ursache.
Feuer & Blitz
Brand, Blitzschlag und Explosion können das Gebäude schwer beschädigen. Überspannungs-, Rauch- und Sengschäden sollten im Tarif ausdrücklich geprüft werden.
Leitungswasser
Ungewollt austretendes Wasser aus versicherten Leitungen oder Anlagen kann Wände, Estrich und fest verbaute Böden beschädigen. Rohrbruch und Nässeschaden werden getrennt geregelt.
Sturm & Hagel
Ein Sturm deckt Ziegel ab, Hagel beschädigt das Dach. Häufig gilt beim Sturm mindestens Windstärke 8; Hagel benötigt diese Windstärke nicht.
Weitere Naturgefahren
Überschwemmung, Rückstau, Erdbeben oder Schneedruck gehören in den Elementarbaustein. Wir prüfen Gefahrenumfang, Selbstbeteiligung und mögliche Wartezeiten.
Drei Keller. Dreimal Wasser.
Gleiche Folge.
Andere Ursache.
Rohrbruch: Wasser läuft aus einer Leitung in den Keller. Hier geht es um Leitungswasserschutz.
Starkregen: Wasser überschwemmt das Grundstück und dringt ein. Dafür ist Elementarschutz entscheidend.
Und wenn Wasser durch die Wand drückt?
Grundwasser, das nicht an die Oberfläche tritt, oder eine undichte Kellerabdichtung ist damit nicht automatisch versichert. Rückstau durch Abflüsse muss ebenfalls passend eingeschlossen sein.
Auch auf der Schwäbischen Alb und abseits eines Flusses lohnt sich der Blick auf Starkregen und die konkrete Lage Ihres Hauses.
Gebäude
Durchnässter Estrich und Putz: die fest verbauten Teile Ihres Hauses.
Hausrat
Beschädigtes Sofa und bewegliche Möbel: der Inhalt Ihres Zuhauses.
Hausrat verstehen ↗Haftpflicht
Ein Dritter fordert Schadenersatz von Ihnen: Hier geht es um Ihre gesetzliche Haftung. Je nach Nutzung ist privater oder eigener Haus- und Grundbesitzer-Haftpflichtschutz zu prüfen.
03 Wenn Ihr Haus beschädigt ist
Ein Schaden ist schon belastend genug.
Wir helfen beim nächsten Schritt.
Sie müssen Unterlagen, Rückfragen und die Rückmeldung des Versicherers nicht allein sortieren. Wir bleiben Ihr Ansprechpartner.
Digital melden. Persönlich begleitet.
24/7 Schaden melden
Fotos und Hergang übermitteln. Wir helfen bei Unterlagen und Rückfragen und begleiten die Abstimmung mit dem Versicherer.
Schaden melden ↗Digital jederzeit. Bearbeitung zu unseren Servicezeiten – kein telefonischer 24/7-Notdienst.
Vom ersten Foto bis zur Rückmeldung.
- 01
Sicherheit zuerst
Bei Gefahr Notruf wählen und Abstand halten. Ein beschädigtes Dach nicht selbst besteigen; überflutete Räume mit möglicher Stromgefahr nicht betreten.
- 02
Folgeschäden begrenzen
Gefahrlos mögliche Maßnahmen ergreifen, etwa Wasser abstellen. Nötige Notsicherung durch Fachleute und die entstandenen Kosten dokumentieren.
- 03
Den Schaden festhalten
Übersichts- und Detailbilder, Zeitpunkt und Hergang sichern. Beschädigte Bauteile soweit zumutbar für die Prüfung aufbewahren.
- 04
Unverzüglich melden
Den Versicherer zeitnah informieren. Unsere digitale Meldestrecke hilft beim Übermitteln; bei Fristen und akuten Maßnahmen nicht auf einen Rückruf warten.
- 05
Reparaturen abstimmen
Kostenvoranschläge, Trocknung und weitere Arbeiten mit dem Versicherer klären. Eine Reparaturfreigabe genau auf Umfang und Vorbehalte lesen.
- 06
Die Antwort verstehen
Wir begleiten Rückfragen und besprechen die Entscheidung. Ob und in welchem Umfang der Versicherer leistet, richtet sich nach dem Vertrag.
Wenn eine Ablehnung Fragen aufwirft
Wenn eine Leistung abgelehnt wird, lassen wir Sie nicht allein.
Bei Ablehnungen prüfen wir gemeinsam mit Ihnen die Begründung. Wenn eine rechtliche Prüfung sinnvoll ist, können wir auf Wunsch eine spezialisierte Rechtsanwaltskanzlei einbinden.
Wir sehen uns an, worauf sich der Versicherer beruft und ob die Begründung zum geschilderten Sachverhalt passt.
Bestehen aus unserer Sicht begründete Zweifel, können wir mit Ihrem Einverständnis eine spezialisierte Rechtsanwaltskanzlei einbinden. Sie beurteilt die rechtliche Ausgangslage eigenständig.
Nach der Erstprüfung entscheiden Sie über eine Beauftragung. Übernimmt die Kanzlei das Mandat, führt sie die rechtliche Auseinandersetzung und nimmt dazu Kontakt mit dem Versicherer auf.
Umfang und mögliche Kosten der anwaltlichen Tätigkeit werden vor einer Beauftragung mit der Kanzlei geklärt. Die Erstprüfung und eine mögliche Vertretung erfolgen durch die Rechtsanwälte.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
Die rechtliche Erstprüfung und eine mögliche Vertretung erfolgen auf Ihren Wunsch durch eine spezialisierte Kanzlei. Umfang und Kosten werden vor einer Beauftragung geklärt.
04 Die Bedingungen hinter dem Beitrag
Worauf kommt es bei Ihrem Tarif an?
Die passende Auswahl beginnt bei Ihrem Haus. Klappen Sie die Punkte auf, die für Sie besonders wichtig sind.
Ihr Haus verdient mehr als den günstigsten Beitrag.
Für viele Familien ist das eigene Haus einer ihrer größten Vermögenswerte. Trotzdem wird der Schutz fürs Auto manchmal aufmerksamer geprüft als die Gebäudeversicherung. Dabei verdient Ihr Zuhause mindestens denselben genauen Blick.
Unser Ziel: starke Leistungen zu einem fairen Beitrag. Entscheidend ist das passende Preis-Leistungs-Verhältnis. Ein günstiger Tarif hilft wenig, wenn wichtige Rohrleitungen fehlen, Folgekosten zu knapp abgesichert sind oder im Schadenfall ein hoher Eigenanteil bleibt. Deshalb vergleichen wir zuerst den Schutz, den Ihr Haus braucht – und dann die Beiträge.
Aus unserer Beratungspraxis
Einmal abgeschlossen. Jahrelang nicht mehr angeschaut.
Bei Vertragsprüfungen begegnen uns häufig Policen, die nicht mehr zur heutigen Situation des Hauses passen. Nach dem Kauf bleibt der Vertrag liegen, während umgebaut, modernisiert oder neue Technik eingebaut wird.
Unser Praxistipp: Prüfen Sie Ihren Gebäudeschutz regelmäßig und sprechen Sie geplante Veränderungen frühzeitig mit uns durch. So lässt sich klären, ob Gebäudeangaben, Leistungen und Grenzen noch passen.
Die finanzielle Grundlage
Wiederaufbau & Unterversicherung
Der Schutz soll zum heutigen Haus passen.
Genauer verstehen: Wiederaufbau & Unterversicherung
Wohnfläche, Bauart, Ausstattung und Umbauten müssen stimmen. Ein vereinbarter Unterversicherungsverzicht schützt nur unter seinen Voraussetzungen. Leistungsgrenzen, Selbstbeteiligungen und Ausschlüsse bleiben bestehen.
Grobe Fahrlässigkeit
Ein unachtsamer Moment kann teuer werden.
Genauer verstehen: Grobe Fahrlässigkeit
Eine unbeaufsichtigte Kerze verursacht einen Brand. Ein Verzicht auf Kürzung bei grob fahrlässiger Schadenverursachung ist deshalb wichtig. Wir prüfen seine Grenze und unterscheiden ihn von verletzten Sicherheits- oder Anzeigepflichten.
Aufräumen & behördliche Auflagen
Die Rechnung endet nicht bei der Reparatur.
Genauer verstehen: Aufräumen & behördliche Auflagen
Abbruch, Entsorgung, Schutz- und Bewegungskosten sowie behördlich angeordnete Mehrkosten können erheblich sein. Entscheidend sind die versicherten Kostenarten, Betragsgrenzen und die Bedingungen für zusätzliche Modernisierungskosten.
Unterkunft & Mietausfall
Wenn Räume vorübergehend unbewohnbar sind.
Genauer verstehen: Unterkunft & Mietausfall
Für Selbstnutzer prüfen wir Mietwert und vereinbarte Unterkunftskosten; für Vermieter den Mietausfall nach einem versicherten Gebäudeschaden. Dauer, Höchstbeträge und Voraussetzungen zählen. Allgemeine Zahlungsausfälle von Mietern sind etwas anderes.
Ihr Haus im Detail
Rohre & Leckortung
Nicht jede Leitung liegt innerhalb des Hauses.
Genauer verstehen: Rohre & Leckortung
Zu- und Ableitungsrohre, Leitungen auf und außerhalb des Grundstücks sowie deren Versorgung des Gebäudes unterscheiden sich im Vertrag. Wir betrachten Rohrbruch, Ortung, Freilegen und Wiederherstellung zusammen. Eine Rohrverstopfung ist nicht automatisch ein Rohrbruch.
Elementar & Rückstau
Starkregen mitdenken, auch ohne Flussnähe.
Genauer verstehen: Elementar & Rückstau
Prüfen Sie den ausdrücklichen Einschluss von Überschwemmung und Rückstau. Versicherer können Rückstausicherungen, Wartung und weitere Schutzmaßnahmen verlangen. Eine allgemeine Bezeichnung wie Naturgefahren ersetzt die Prüfung der einzelnen Gefahren nicht.
Wärmepumpe & Photovoltaik
Neue Technik braucht einen aktuellen Vertrag.
Genauer verstehen: Wärmepumpe & Photovoltaik
Anlagen anmelden und den Einschluss schriftlich prüfen lassen. Feuer- oder Sturmschutz bedeutet nicht automatisch Schutz gegen Diebstahl der Außeneinheit, Bedienfehler oder technische Defekte. Je nach Anlage kann eine ergänzende Technikdeckung sinnvoll sein.
Gebäudeglas
Eine zerbrochene Scheibe ist ein eigener Prüfpunkt.
Genauer verstehen: Gebäudeglas
Ein Ball zerbricht die Terrassentür. Ohne passende Gefahr oder Glasdeckung ist der Austausch nicht automatisch Gebäudeschadenleistung. Gebäudeverglasung, Wintergarten und besondere Montagekosten gezielt prüfen; Kratzer oder trübe Scheiben sind kein Glasbruch.
Garage, Carport & Nebengebäude
Was gehört tatsächlich zum versicherten Objekt?
Genauer verstehen: Garage, Carport & Nebengebäude
Garage, Gartenhaus und sonstige Bauten erfassen wir mit Nutzung und Größe. Nicht jedes Gebäude auf demselben Grundstück ist automatisch eingeschlossen. Auch Grundstücksbestandteile wie Einfriedungen können besondere Regeln haben.
Unbenannte Gefahren
Mehr Schutz bedeutet nicht grenzenlosen Schutz.
Genauer verstehen: Unbenannte Gefahren
Eine erweiterte Deckung kann weitere unvorhergesehene Beschädigungen erfassen. Ausschlüsse etwa für Verschleiß, Baufehler und allmähliche Einwirkungen sowie Nachweisregeln und Selbstbehalte bleiben entscheidend.
05 Persönlich vergleichen
Ihr Haus ist individuell.
Ihr Schutz sollte dazu passen.
Wir verbinden den technischen Vergleich mit dem Blick auf Ihren Alltag als Eigentümer.
Ihr Gebäude gibt die Richtung vor.
Ein Altbau stellt andere Fragen als ein Neubau.
Wir betrachten Baujahr, Dach, Leitungen, Sanierungen und die Lage. Dann gleichen wir den vorhandenen Schutz mit Ihren Anforderungen ab – einschließlich Wärmepumpe, Photovoltaik und Nebengebäuden.
Unser Versicherungsteam erklärt Unterschiede anhand konkreter Situationen: Was wäre bei einem Rohrbruch außerhalb des Hauses? Und wie lange würden Unterkunft oder Mietausfall ersetzt?
Sie erhalten eine nachvollziehbare Entscheidungsgrundlage, statt nur eine Liste mit Jahresbeiträgen.
Tarifvergleich und PDF-Unterlagen
So wird Ihr Vergleich nachvollziehbar.
Tarife im Überblick, Leistungen im Detail und die zugehörigen Unterlagen: Wählen Sie den gewünschten Bereich.
Beispielvergleich, keine persönliche Empfehlung. Beiträge hängen vom Gebäude und den gewählten Leistungen ab. PDF-Auszüge: Seiten 3–10, Stand 30. September 2026.
06 Wert und Beitrag zusammen betrachten
Gebäudeschutz vergleichen.
Mit den richtigen Grundlagen.
Ein pauschaler Beispielpreis hilft wenig: Adresse, Bauart, Sanierungen, Vorschäden und gewünschte Leistungen beeinflussen die Auswahl.
Den richtigen Wert versichern
Wohnfläche oder Wert 1914?
Beides braucht richtige Angaben.
Wohnflächenmodell: Fläche, Bauart und Ausstattung beschreiben das Gebäude. Entschädigung, Anpassungen und mögliche Höchstgrenzen ergeben sich aus dem Tarif.
Gleitender Neuwert: Häufig dient der rechnerische Wert 1914 als Basis. Er ist weder Baujahr noch heutiger Euro-Wert. Vereinbarte Anpassungen berücksichtigen die Baukostenentwicklung.
Was eine Anpassung nicht erledigt
Ein ausgebautes Dachgeschoss, ein Anbau oder hochwertige neue Technik muss weiterhin korrekt berücksichtigt werden. Automatische Anpassung ersetzt keine Meldung von Veränderungen.
Auch die Quadratmeterdefinition des Versicherers zählt. Übernehmen Sie Angaben aus Exposé, Grundsteuer oder Vorvertrag deshalb nicht ungeprüft.
Eine Hausrat-Pauschale je Quadratmeter ist keine Berechnungsgrundlage für den Gebäudeschutz.
Was halten Sie für den Vergleich bereit?
Markieren Sie, was bereits vorliegt. Die Auswahl bleibt nur auf dieser geöffneten Seite und wird nicht versendet.
0 von 6 Unterlagenbereichen vorbereitet.
Externer Vergleichsrechner von blau direkt. Ihre Eingaben werden im System des Anbieters verarbeitet. Rechner separat öffnen ↗
Unsicher bei einer Gebäudeangabe?
Lieber gemeinsam klären als schätzen. Wir unterstützen Sie bei der Vorbereitung.
07 Vergleiche und Verträge in der App
Ihre Versicherungen immer im Blick.
Dokumente abrufen, Verträge verwalten, Schäden melden und Tarife vergleichen – mit unserer simplr-App. Ihr persönlicher Ansprechpartner bleibt erreichbar.
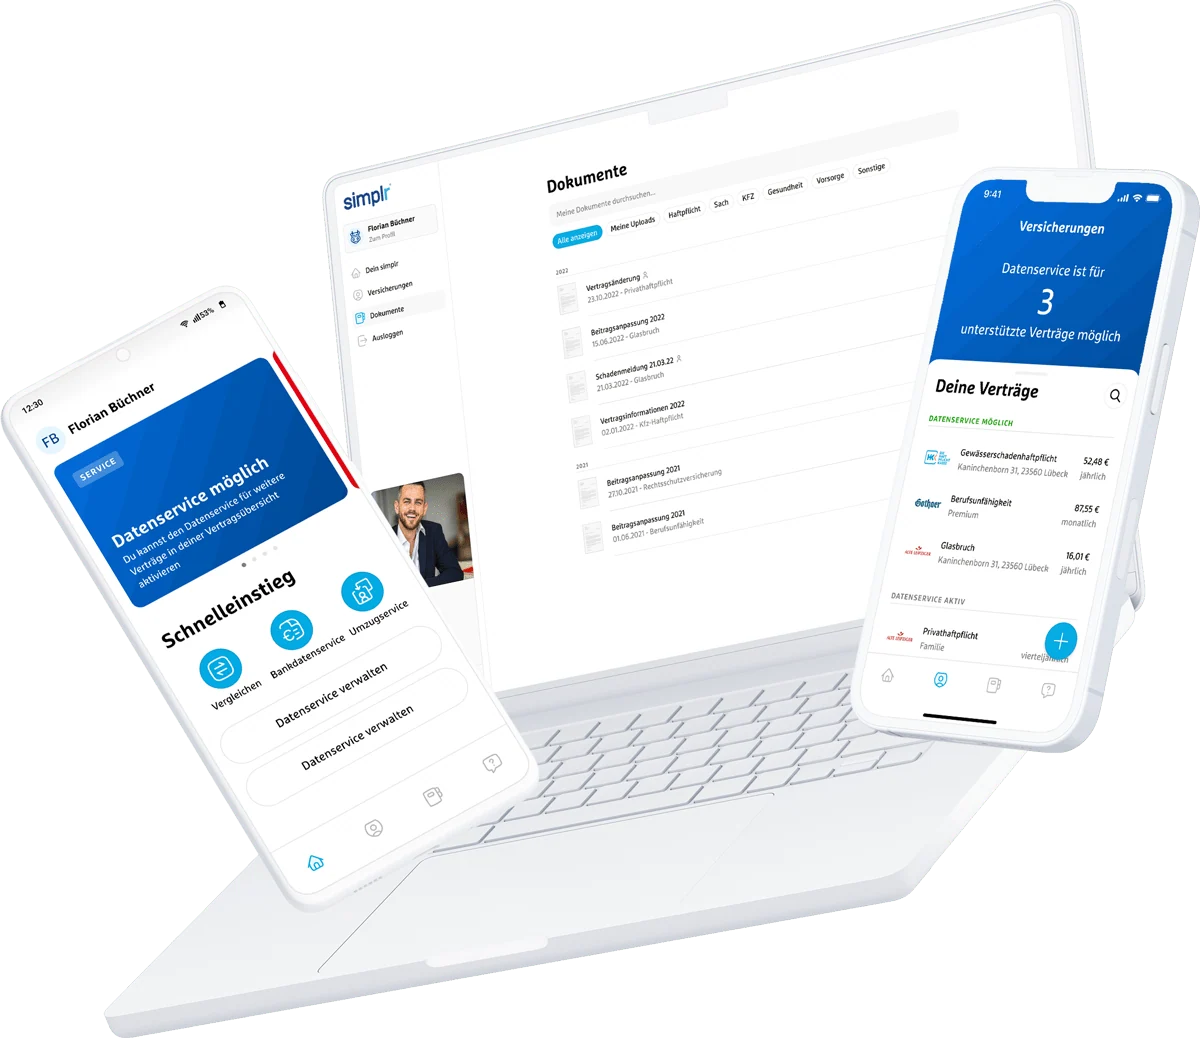
Digital organisiert. Persönlich betreut.
Ihre Versicherungen – immer dabei.
- Alle Verträge, Dokumente und Schäden an einem OrtUnterlagen griffbereit halten und fehlende Dokumente einfach per Foto ergänzen.
- Vergleiche jederzeit einsehbarIntegrierte Vergleichsrechner nutzen und Ihre Versicherungen überprüfen.
- Persönliche Beratung bleibt Teil unseres Services.Auch wenn Sie digital vergleichen, vereinbaren Sie persönliche Beratung wie gewohnt über unser Team.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Gebäudeschutz prüfen lassen ↗08 Ihre Situation zählt
Was steht bei Ihrem Haus gerade an?
Ein Vertrag soll mit Ihrem Haus Schritt halten. Diese Anlässe sind gute Zeitpunkte für einen gemeinsamen Blick.
Sie kaufen ein Haus
Die bestehende Versicherung geht grundsätzlich mit dem Eigentumsübergang auf den Erwerber über. Den Versicherer informieren und Fristen prüfen. Wir sichten den Altvertrag und klären den Anschluss, bevor Sie kündigen.
Sie bauen neu
Feuerrohbauschutz ist während der Bauphase ein eigener Punkt. Er deckt nicht automatisch alle Baustellenrisiken. Bauleistung und Bauherrenhaftpflicht gesondert betrachten und den Übergang zum bewohnten Gebäude abstimmen.
Sie modernisieren
Dachausbau, neue Heizung oder Photovoltaik können Gebäudeangaben und Risiko verändern. Umfang, Beginn und Fertigstellung rechtzeitig besprechen – auch bei längerem Leerstand während des Umbaus.
Sie vermieten oder besitzen eine Wohnung
Bei Vermietung interessieren auch Mietausfall und Nutzung. In einer WEG wird das Gebäude regelmäßig gemeinschaftlich versichert. Verwalterunterlagen, Sondereigentum und besondere Ausstattungen gemeinsam prüfen.
09 Missverständnisse vermeiden
Eine Gebäudeversicherung
ist kein Wartungsvertrag.
Sie schützt gegen vereinbarte Ereignisse. Sie übernimmt nicht jede Rechnung, die rund ums Haus entsteht.
Ein altes Dach wird undicht
Verschleiß und unterlassene Instandhaltung sind nicht automatisch versichert. Entscheidend ist, ob eine versicherte Ursache den konkreten Schaden ausgelöst hat.
Feuchtigkeit schleicht sich ein
Eine mangelhafte Abdichtung oder Kondenswasser ist etwas anderes als austretendes Leitungswasser. Die genaue Ursache muss geklärt werden.
Regen kommt durchs offene Fenster
Ein offenes Fenster macht aus Regen noch keinen versicherten Sturm- oder Elementarschaden. Auch Sicherheits- und Schadenminderungspflichten bleiben wichtig.
Das Haus steht längere Zeit leer
Leerstand, gewerbliche Nutzung oder ein größerer Umbau können das Risiko verändern. Vorab melden und vereinbarte Kontrollen sowie Frostschutzmaßnahmen beachten.
Bei einer Ablehnung lohnt sich ein genauer Blick.
Wir lassen uns die Begründung und die zugrunde gelegte Klausel erläutern. Fehlende Nachweise können ergänzt und offene Punkte konkret angesprochen werden. Wie unsere weitere Unterstützung aussieht, finden Sie im Bereich Schadenbegleitung.
10 Viele Möglichkeiten. Ihre Entscheidung.
Vergleichen heißt:
Unterschiede sichtbar machen.
Wir schauen nicht nur auf den nächsten Jahresbeitrag. Wir möchten mit Ihnen verstehen, welcher Vertrag zu Ihrem Gebäude und Ihrer finanziellen Belastbarkeit passt.
Ausgangslage klären
Bestehende Police, Sanierungsstand und Vorschäden bilden den Anfang. Auch ein guter Altvertrag kann eine sinnvolle Grundlage sein.
Leistungen fair vergleichen
Gefahren, Selbstbehalte, Kostenlimits und Klauseln nebeneinander prüfen. Eine günstigere Zahl allein sagt wenig über die Schutzqualität.
Auswahl begründen
Wir erklären die berücksichtigten Angebote und ihre Grenzen. Nicht jeder Versicherer oder Sondertarif ist in jedem Rechner verfügbar.
Den Wechsel begleiten
Erst den neuen Schutz verbindlich klären, dann den bisherigen Vertrag beenden. Bei einer Finanzierung können zusätzliche Abstimmungen notwendig sein.
Ihr Haus gemeinsam durchgehen.
Persönlich in unserer Region oder per Videoberatung in ganz Deutschland.
11 Ihre Fragen, verständlich beantwortet
Was möchten Sie noch wissen?
Vom Kauf bis zur Schadenleistung: Antworten auf häufige Fragen von Eigentümern.
Was gehört zum Gebäude und was zum Hausrat?
Fest verbaute Teile wie Dach, Wände und Heizungsanlage gehören typischerweise zum Gebäude. Bewegliche Möbel und Kleidung zum Hausrat. Bei Einbauten, Mietereinbauten und besonderen Anlagen kommt es auf Eigentum und Vertragsdefinition an.
Was bedeutet der Wert 1914 in meiner Police?
Das ist eine rechnerische Bewertungsbasis für bestimmte Tarife. Es bedeutet weder, dass Ihr Haus aus 1914 stammt, noch dass die Zahl der heutigen Auszahlung entspricht. Zusammen mit den vereinbarten Anpassungen dient sie der Ermittlung des Schutzes.
Muss ich den Kaufpreis meines Hauses versichern?
Der Kaufpreis enthält Lage- und Grundstückswert. Für die Gebäudeversicherung zählt die vereinbarte Wiederherstellung des Hauses. Deshalb leiten wir den Schutz aus Gebäudedaten und dem Bewertungsmodell des Tarifs ab.
Brauche ich Elementarschutz auch am Hang?
Starkregen kann auch abseits von Flüssen Schäden verursachen. Hanglage, Oberflächenabfluss und Rückstau sind genauer zu betrachten. Die konkrete Lage ersetzt nicht die Prüfung des Elementarbausteins.
Ist eine außen stehende Wärmepumpe automatisch mitversichert?
Nicht pauschal. Die Anlage muss vom Vertrag erfasst sein; außerdem unterscheiden sich die versicherten Gefahren. Diebstahl, Vandalismus und technische Schäden sind separat zu prüfen. Teilen Sie den Einbau deshalb frühzeitig mit.
Sind Solarmodule und Batteriespeicher eingeschlossen?
Lassen Sie Anlage, Speicher und gegebenenfalls Ertragsausfall konkret prüfen. Eine Gebäudedeckung gegen Feuer oder Sturm ist nicht dasselbe wie eine umfassendere technische Anlagenversicherung.
Wer zahlt bei einem Rohrbruch im Garten?
Dafür ist unter anderem entscheidend, ob es sich um ein Zu- oder Ableitungsrohr handelt, wo es liegt und welchem Gebäude es dient. Ein Einschluss für Leitungen im Haus reicht nicht immer aus.
Zahlt der Vertrag für eine versehentlich zerbrochene Terrassentür?
Nicht allein deshalb, weil die Tür zum Haus gehört. Für einen solchen Glasbruch kann eine ergänzende Glasversicherung erforderlich sein. Versicherten Umfang und besondere Einbaukosten prüfen wir gemeinsam.
Was passiert mit der Versicherung beim Hauskauf?
Die bestehende Sachversicherung geht grundsätzlich mit dem Eigentumswechsel auf den Erwerber über. Dieser hat gesetzliche Kündigungsmöglichkeiten mit kurzen Fristen. Zeitpunkt, Kenntnis vom Vertrag und Anzeige beim Versicherer gemeinsam klären; nicht vorschnell eine Lücke erzeugen.
Warum steigt der Beitrag, obwohl ich keinen Schaden hatte?
Baukostenanpassung, Tarifkalkulation und andere vertragliche Gründe können eine Rolle spielen. Wir prüfen das Schreiben und unterscheiden eine Wertanpassung von anderen Beitragserhöhungen. Ein Sonderkündigungsrecht besteht nicht bei jeder Änderung automatisch.
Kann ich nach einem Schaden einfach wechseln?
Vorschäden und eine Kündigung durch den bisherigen Versicherer können die Annahme erschweren. Fragen im Antrag vollständig beantworten und die Zusage für den neuen Vertrag abwarten, bevor der alte endet.
Zahlt die Versicherung auch, wenn ich nicht wieder aufbaue?
Der Anspruch auf den Neuwertanteil kann an eine gesicherte Wiederherstellung innerhalb vertraglicher Fristen gebunden sein. Ohne Wiederaufbau kann die Entschädigung geringer ausfallen. Diese Frage vor einer endgültigen Entscheidung anhand Ihrer Bedingungen klären.
Brauche ich als Wohnungseigentümer einen eigenen Gebäudevertrag?
Häufig besteht bereits eine gemeinsame Versicherung über die WEG. Prüfen Sie zunächst mit der Verwaltung deren Umfang und die erfasste Ausstattung. Ihr persönlicher Hausrat wird dadurch nicht ersetzt.
Bedeutet 24/7, dass ich jederzeit jemanden anrufen kann?
Nein. Sie können den Schaden jederzeit digital einreichen. Unser Team bearbeitet ihn zu unseren Servicezeiten. Bei akuter Gefahr gelten die Notrufwege; notwendige Schutzmaßnahmen und unverzügliche Anzeigen nicht aufschieben.
Was mache ich, wenn die Versicherung nicht alles bezahlt?
Schicken Sie uns die Entscheidung und die bisherige Korrespondenz. Wir unterstützen beim Einordnen von Begründung, Klauseln und fehlenden Unterlagen. Falls nötig besprechen wir weiterführende rechtliche Unterstützung. Eine bestimmte Regulierung können wir nicht garantieren.
12 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGebäudeschutz, Naturgefahren, Wertermittlung und Begleitung im Schadenfall.
Redaktioneller Stand: 1. Oktober 2026. Die Erläuterungen beschreiben typische Zusammenhänge; für die Leistung gelten die vereinbarten Bedingungen. GDV-Muster sind unverbindlich und kein Nachweis für einen bestimmten Tarif.
- Verbraucherzentrale – Wohngebäudeversicherung
- Verbraucherzentrale – Elementarschäden
- Verbraucherzentrale – Beiträge und Kündigung
- Bund der Versicherten – Wohngebäudeversicherung
- GDV – Leistungen der Wohngebäudeversicherung
- GDV – unverbindliche VGB-Musterbedingungen, Wohnflächenmodell
- VVG § 96 – Kündigung nach Veräußerung
- GDV – Wärmepumpen versichern
- GDV – Photovoltaikversicherung
- Verbraucherzentrale – Neue Haustechnik und Vertragsänderungen
- VVG – insbesondere §§ 28, 30, 60, 75, 81–83 und 95–97
Beispiele, Unterlagen und Werkzeuge
Die Bilder und Beispielsituationen sind zur Erklärung erstellt, keine dokumentierten Kundenfälle. KI-Bilder sind am Motiv gekennzeichnet. Die bereitgestellte Tarifübersicht und die Seiten 3–10 des Deckungsvergleichs vom 30. September 2026 dienen als Beispiele. Sie sind keine individuelle Empfehlung oder Garantie aktueller Beiträge. Die Objektangaben der ersten PDF-Seite werden nicht angezeigt. Die lokale Vorbereitungsliste zählt nur markierte Unterlagenbereiche. Sie ermittelt weder Gebäudewert noch Beitrag und sendet keine Daten. Der externe Vergleichsrechner verarbeitet Eingaben beim Anbieter.