

Altersvorsorge verstehen.
Ihre Rentenlücke
berechnen.
Wie viel Rente steht Ihnen später zur Verfügung – und reicht sie für das Leben, das Sie sich wünschen? Verstehen Sie Ihren Rentenbrief und machen Sie aus einer offenen Frage Ihren persönlichen Überblick.
Wir führen Sie von Ihrer Renteninformation zur Versorgungslücke. Verständlich, Schritt für Schritt und mit einem Rechner, den Sie ohne Anmeldung nutzen können.
Paul-Jakob Sendler & VersicherungsteamPersönlich im Schwabenländle. Digital in ganz Deutschland.
Was ist Altersvorsorge?
Ein Plan für Ihr späteres Einkommen.
Altersvorsorge umfasst die Ansprüche, Rücklagen und Vermögenswerte, mit denen Sie Ihren Lebensunterhalt nach dem Berufsleben finanzieren möchten. Dazu können die gesetzliche Rente, Leistungen vom Arbeitgeber und eigene Ersparnisse gehören. Entscheidend ist ihr Zusammenspiel.
Dabei geht es um mehr als eine möglichst große Zahl auf einem Konto. Laufende Ausgaben müssen bezahlt werden, Reserven sollen verfügbar bleiben und Wünsche brauchen ihren Platz. Eine lebenslange Rentenzahlung erfüllt eine andere Aufgabe als frei verfügbares Kapital. Beides kann sinnvoll sein – abhängig davon, was Sie benötigen.
Ob Sie im Schwabenländle leben oder anderswo in Deutschland: Ihre Vorsorgeplanung beginnt bei Ihrem Alltag, Ihren Wünschen und Ihrem finanziellen Spielraum. Wir begleiten Sie persönlich im Schwabenländle und digital in ganz Deutschland. Gemeinsam klären wir, welche Vorsorgeformen zu Ihnen passen.
Die gesetzliche Rente.
Was sie leistet. Was Sie prüfen sollten.
Wie entsteht Ihr Rentenanspruch?
Die gesetzliche Rentenversicherung arbeitet überwiegend im Umlageverfahren: Laufende Beiträge und Bundesmittel finanzieren die aktuellen Leistungen. Ihr Rentenanspruch hängt unter anderem von den versicherten Einkommen, den berücksichtigten Zeiten und dem Rentenbeginn ab. Ein persönliches Sparkonto ist sie deshalb nicht.
Viele Beschäftigte sind pflichtversichert. Neben Altersrenten gibt es unter bestimmten Voraussetzungen auch Leistungen bei Erwerbsminderung, für Hinterbliebene und zur Rehabilitation. Für Ihre Planung sollten Sie die Altersrente und den Schutz während des Berufslebens getrennt betrachten.
Wann beginnt die reguläre Altersrente?
Für Geburtsjahrgänge ab 1964 liegt die Regelaltersgrenze bei 67 Jahren. Voraussetzung für die Regelaltersrente ist grundsätzlich die allgemeine Wartezeit von fünf Jahren. Andere Altersrenten können andere Voraussetzungen und Altersgrenzen haben; ein früherer Beginn kann dauerhafte Abschläge bedeuten. [4]
Was sagt Ihre Renteninformation?
Die Deutsche Rentenversicherung verschickt sie in der Regel jährlich ab dem 27. Lebensjahr, wenn mindestens fünf Jahre Beitragszeiten vorliegen. Sie zeigt bereits erworbene Ansprüche und eine Hochrechnung auf Grundlage bestimmter Annahmen. Die genannten Rentenbeträge sind Bruttowerte. [3]
Für den Alltag zählt, was nach möglichen Steuern sowie Kranken- und Pflegeversicherungsbeiträgen verfügbar bleibt. Auch die Kaufkraft zum Rentenbeginn ist wichtig. Eine Hochrechnung ist daher nicht mit einem garantierten späteren Nettobudget gleichzusetzen.
Prüfen Sie, ob wichtige Zeiten erfasst sind, etwa Beschäftigung und Kindererziehung. Unstimmigkeiten klären Sie direkt mit der Deutschen Rentenversicherung. Wir helfen Ihnen, die Angaben in Ihre gesamte Vorsorgeplanung einzuordnen.
Rentenniveau ≠ Prozentsatz Ihres letzten Gehalts.
Das Rentenniveau vergleicht eine standardisierte Rente mit einem durchschnittlichen Einkommen. Es sagt nicht, wie viel Prozent Ihres letzten persönlichen Nettogehalts Sie erhalten. Ihre tatsächliche Rente und Ihre Versorgungslücke müssen individuell betrachtet werden. [2]
Viele Zahlen.
Welche ist für Sie wichtig?
Klicken Sie auf eine Zahl direkt im Musterbrief. Wir erklären, was die Angabe bedeutet – und welche Zahl Sie für Ihre Altersvorsorgeplanung brauchen. [7]
Wählen Sie eine Seite und tippen Sie auf eine Zahl.
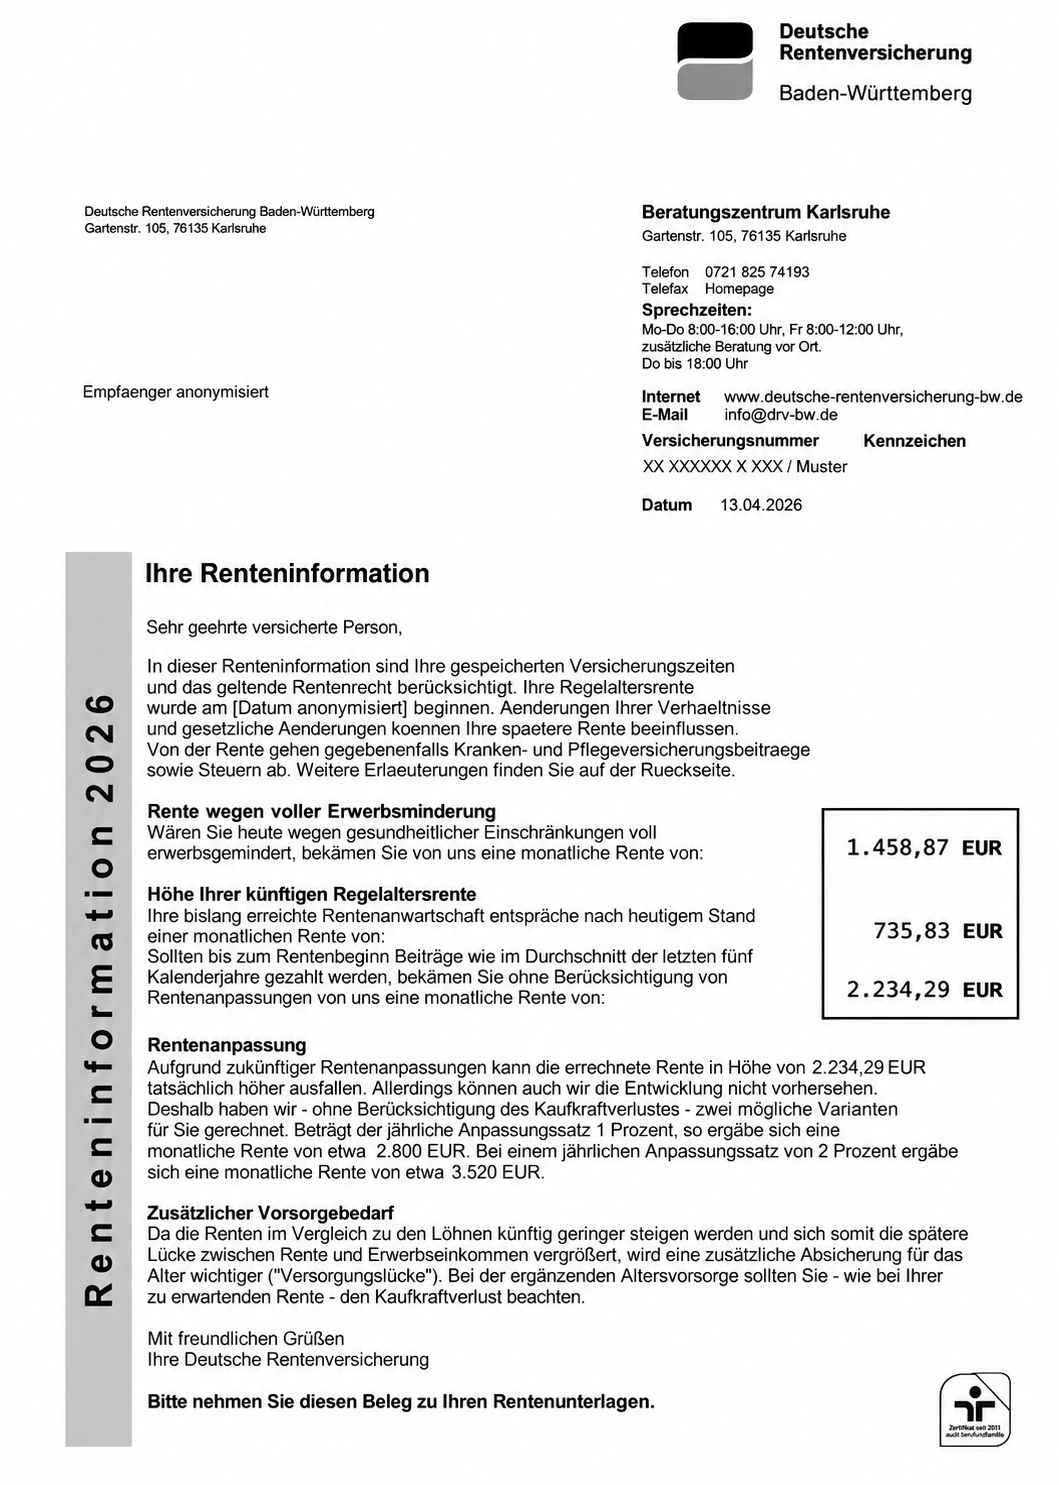
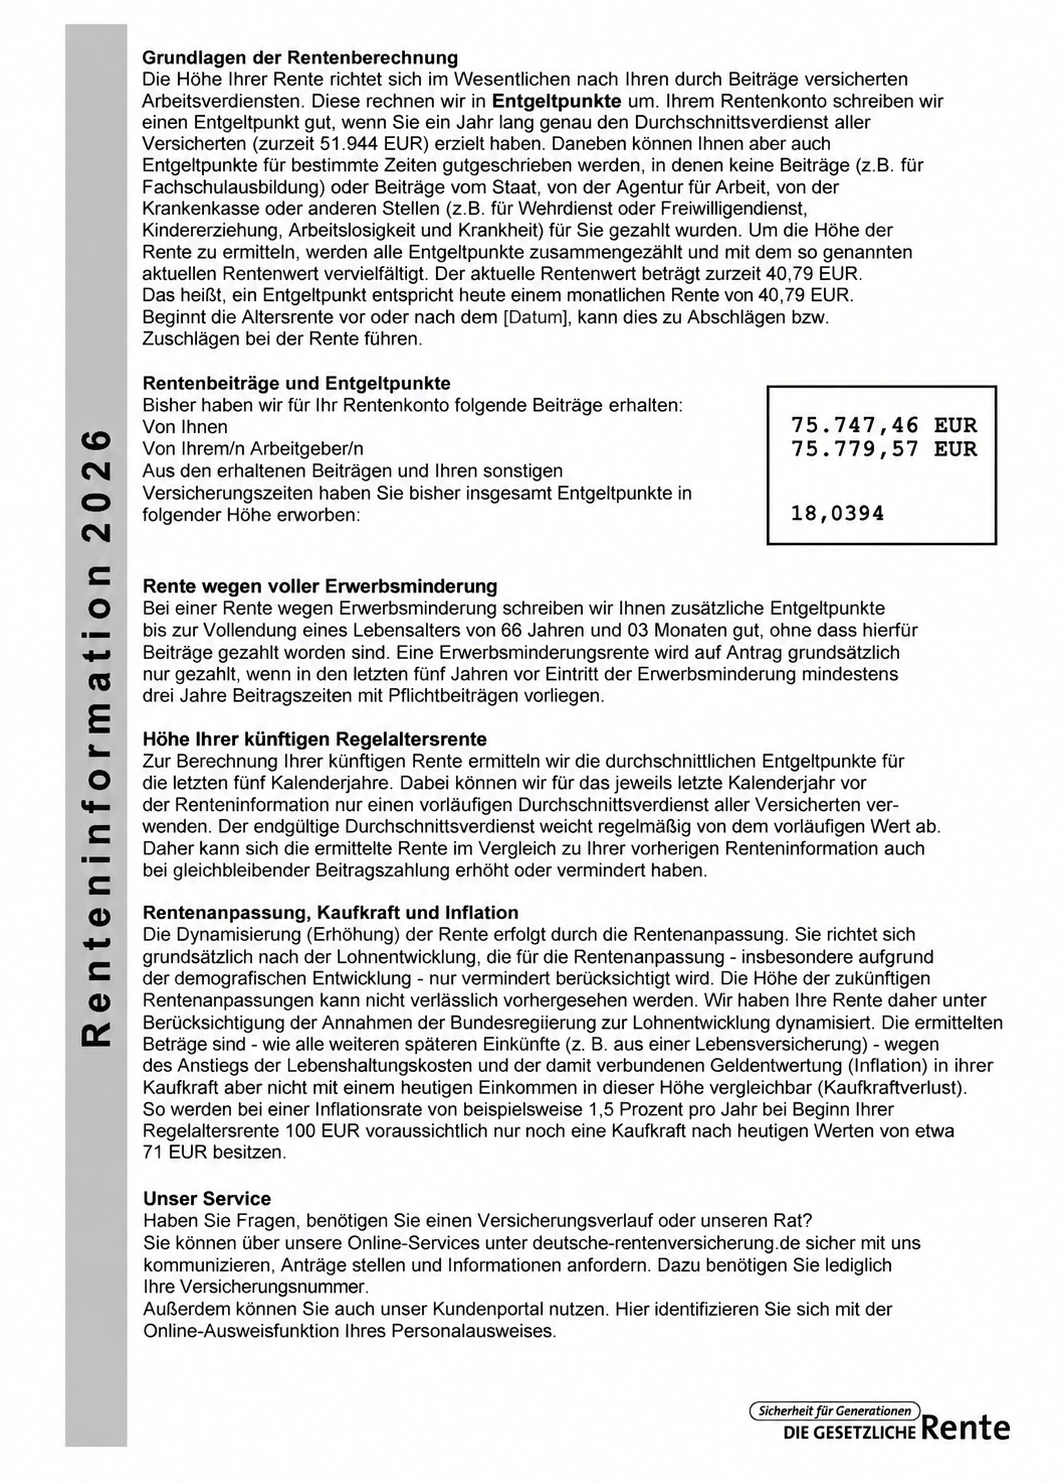
Anonymisierte Renteninformation aus April 2026. Persönliche Angaben wurden entfernt. Für Ihre Planung verwenden Sie die Werte aus Ihrer aktuellen Renteninformation.
Die bisherige Altersrente berücksichtigt Ihre bisherigen Ansprüche. Die Hochrechnung rechnet weitere Beitragsjahre hinzu. Beides sind unterschiedliche Aussagen.
Die jährliche Information hilft beim Planen. Der Bescheid entscheidet später über Ihren konkreten Rentenantrag. Eine Hochrechnung ist noch keine bewilligte Rente.
Prüfen Sie Beschäftigungs- und Kindererziehungszeiten. Fehlende Zeiten klären Sie mit der Deutschen Rentenversicherung; wir helfen bei der Einordnung Ihrer Gesamtvorsorge.
Was reicht schon?
Was fehlt noch?
Ihre Versorgungslücke ist die Differenz zwischen Ihrem geplanten monatlichen Budget und Ihren verfügbaren Einkünften im Ruhestand. Hier bringen Sie beides auf dieselbe Grundlage: Euro mit heutiger Kaufkraft.
Was müssten Sie monatlich zurücklegen?
Wir rechnen Ihre Versorgungslücke in einen Kapitalbedarf zum Rentenbeginn um. Anschließend sehen Sie, welche gleichbleibende monatliche Sparrate bei unterschiedlichen Renditeannahmen nötig wäre.
Für ein Ergebnis bitte die Eingaben prüfen.
Renditen sind jährliche Modellannahmen nach Kosten und gegebenenfalls Steuern, keine Prognosen oder Zusagen. 10 % ist ein hohes Szenario. Tatsächliche Schwankungen und ihre Reihenfolge werden nicht abgebildet.
Wie wird die Sparrate berechnet?
Bei „Über eine feste Dauer aufbrauchen“ bestimmen Sie, wie viele Jahre die Auszahlung reichen soll. Die monatliche Zahlung steigt im Modell mit der Inflation. Am Ende der gewählten Dauer ist das Kapital rechnerisch aufgebraucht.
Bei „Kapital in seiner Kaufkraft erhalten“ bleiben das Kapital und die Auszahlung inflationsbereinigt konstant. Dafür muss die angenommene Rendite nach Kosten und gegebenenfalls Steuern über der Inflation liegen. Das Modell unterstellt gleichmäßige Erträge; reale Kursschwankungen können trotz dieser Planung zu Kapitalverlusten führen. Es ist keine Garantie für dauerhaften Kapitalerhalt.
Die Anspardauer wird ausschließlich oben festgelegt. Ihr vorhandenes Vermögen wächst bis zum Rentenbeginn mit der jeweiligen Rendite des Szenarios. Die noch fehlende Summe wird durch gleichbleibende monatliche Einzahlungen am Monatsende aufgebaut. Jahresrenditen werden in entsprechende Monatsrenditen umgerechnet. Die Rendite während der Auszahlung ist davon getrennt und bleibt in allen fünf Szenarien gleich.
Individuelle Steuern und Produktkosten werden nicht separat berechnet; sie müssen in den angenommenen Renditen bereits berücksichtigt sein. Spätere Änderungen Ihrer Renten, Ausgaben oder Abzüge sind in diesem vereinfachten Auszahlungsmodell nicht einzeln prognostiziert. Ein Kapitalplan ist keine garantierte lebenslange Rente.
Was hätte der S&P 500 über Ihre Anspardauer erreicht?
Wir übertragen den historischen geometrischen Jahresdurchschnitt als gleichmäßige Rendite auf Ihre heutige Planung. Das ist kein rückgerechneter historischer Sparplan und keine Prognose. Kosten und Steuern können die benötigte Sparrate erhöhen. Der S&P 500 bildet große US-Unternehmen ab; er ist keine weltweit gestreute Anlage.
Daten und Berechnung nachvollziehen
Vollständige Kalenderjahre bis Ende 2025, passend zur oben eingestellten Anspardauer (1–50 Jahre). Jahresendwerte inklusive Dividenden, in Euro umgerechnet; vor 1999 über die D-Mark zum festen Euro-Umrechnungskurs. Wechselkursschwankungen sind enthalten. Datenstand: 26.09.2026; Jahresendkurse sind nicht intraday-synchronisiert.
Der Kapitalbedarf und Ihre Auszahlungsannahmen bleiben unverändert. Reserviertes Vermögen und monatliche Einzahlungen am Monatsende wachsen für diesen Vergleich mit der historischen Durchschnittsrendite. Vergangene Wertentwicklungen garantieren keine zukünftigen Erträge.
Quellen: NYU / Aswath Damodaran, EZB und Bundesbank.
Der passende Sparkern macht einen Unterschied.
Wie Ihr Geld angelegt wird, beeinflusst, welchen Beitrag Sie für Ihr Ziel benötigen. Zur passenden Vorsorge gehören aber auch eine breite Streuung, angemessene Kosten und eine Strategie, die Sie langfristig durchhalten können.
Genau hier setzen wir an: Wir vergleichen Anlagen, prüfen Ihre bestehende Vorsorge und entwickeln mit Ihnen einen Plan für Ihre Versorgungslücke. Persönlich im Schwabenländle und digital in ganz Deutschland.
Termin für meine Vorsorgeplanung vereinbaren ↗Renteninformation, betriebliche und private Standmitteilungen helfen beim Überblick. Trennen Sie zugesagte Leistungen von unverbindlichen Prognosen.
Welche Beiträge Sie heute benötigen, hängt von vorhandenen Rücklagen, Ansparzeit, Kosten, Erträgen und dem späteren Auszahlungsweg ab.
Teilzeit, Familie, Selbstständigkeit oder ein neues Zuhause: Prüfen Sie bei Veränderungen auch Ihre Annahmen. Wir begleiten Sie dabei.
Die Digitale Rentenübersicht hilft beim Sammeln Ihrer Ansprüche. Sie berechnet selbst keine persönliche Versorgungslücke und zieht keine individuellen Steuern oder Sozialabgaben ab. [5]
Drei Schichten.
Ein gemeinsames Ziel.
Das Drei-Schichten-Modell ordnet die Altersvorsorge nach ihrer steuerlichen Behandlung ein. Es zeigt Ihnen, wo gesetzliche Rente, Rürup, betriebliche Vorsorge, Riester, das geförderte Altersvorsorgedepot und weitere private Anlagen ihren Platz haben. Die passende Kombination hängt von Ihren bestehenden Ansprüchen und Ihren persönlichen Zielen ab.
Basisversorgung
Hierzu zählen unter anderem die gesetzliche Rentenversicherung, berufsständische Versorgungswerke und die Rürup- / Basisrente. Sie dienen der grundlegenden Versorgung im Alter.
Rürup ist ein privater Vertrag – auch wenn er steuerlich zur selben Schicht wie die gesetzliche Rente gehört.
Rürup-Rente kennenlernen ↗Geförderte Zusatzversorgung
Hierzu gehören die betriebliche Altersversorgung, die Riester-Rente und ab 2027 das geförderte Altersvorsorgedepot. Die Förderung und die Voraussetzungen unterscheiden sich je nach Vorsorgeform.
Riester ist nicht automatisch eine Betriebsrente. Ein Riester-Vertrag kann privat oder im Rahmen der betrieblichen Altersversorgung abgeschlossen werden.
Private Altersvorsorge
Dazu gehören zum Beispiel ungeförderte private Rentenversicherungen und frei besparbare Fonds- oder ETF-Depots. Verfügbarkeit, Besteuerung und Auszahlungswege hängen von der gewählten Lösung ab.
„Privat“ bedeutet also nicht automatisch „dritte Schicht“: Rürup und private Riester-Verträge gehören steuerlich zu den ersten beiden Schichten.
Private Vorsorge vergleichen ↗Für Sie zählt das Zusammenspiel. Die Einordnung hilft beim Verstehen. Welche Kombination zu Ihnen passt, klären wir anhand Ihrer Ziele, bestehenden Ansprüche und finanziellen Möglichkeiten. Quelle: Deutsche Rentenversicherung ↗Bundesfinanzministerium: Altersvorsorgedepot ab 2027 ↗
Ein Plan, der mit Ihrem Leben mitgeht.
Eine gute Vorsorgestrategie muss auch im Alltag tragfähig sein. Eine hohe Sparrate hilft wenig, wenn sie nach wenigen Monaten nicht mehr durchzuhalten ist. Ebenso wichtig ist eine verfügbare Reserve für unerwartete Ausgaben.
Wir sprechen deshalb zuerst über Ihren finanziellen Spielraum, bestehende Verpflichtungen und Ihre Ziele. Anschließend betrachten wir die Vorsorgemöglichkeiten mit ihren Kosten, Bindungen, Chancen und Risiken. Nicht jeder Baustein ist für jede Lebensphase geeignet.
Partnerschaft, Kinder, Teilzeit, Selbstständigkeit oder ein Immobilienkauf können die Planung verändern. Ein regelmäßiger Blick darauf hilft, Abweichungen zu erkennen und bewusst nachzusteuern. Dabei geht es nicht darum, Verträge bei jeder Veränderung auszutauschen.
Meine Situation besprechen ↗Bestand aufnehmen
Renteninformation, Verträge, Arbeitgeberleistungen und vorhandenes Vermögen zusammenführen.
Ziele und Spielraum klären
Gewünschten Ruhestand, monatliches Budget, Reserven und Risikobereitschaft besprechen.
Möglichkeiten vergleichen
Leistungen, Gesamtkosten, Flexibilität und Bedingungen verständlich gegenüberstellen.
Dranbleiben
Bei wichtigen Veränderungen prüfen, ob der eingeschlagene Weg noch passt.
Fünf Stolpersteine.
Und die besseren Fragen dazu.
Nur auf Garantien schauen
Garantien können Sicherheit geben, aber auch Renditechancen begrenzen. Entscheidend ist, ob Ihre Anlage nach Kosten und Inflation zu Ihrem Vorsorgeziel passt. Prüfen Sie deshalb gemeinsam: Was ist garantiert, welche Erträge sind möglich und welche Schwankungen können Sie tragen?
Alles langfristig festlegen
Vorsorge braucht Zeit – Ihr Alltag braucht trotzdem Reserven. Fragen Sie: Welches Geld muss kurzfristig verfügbar bleiben, und wie flexibel sind Beiträge und Auszahlungen?
Ein einziges Risiko eingehen
Eine breite Streuung kann einzelne Risiken abfedern, schließt Verluste aber nicht aus. Fragen Sie: Wovon hängt mein Vermögen ab, und welche Schwankungen kann ich tragen?
Brutto mit netto vergleichen
Steuern, Abgaben und Kaufkraft beeinflussen das verfügbare Einkommen. Fragen Sie: Sind die verglichenen Zahlen auf derselben Grundlage berechnet?
„Das mache ich später.“
Der Ruhestand ist noch weit weg – deshalb wird die Vorsorge oft verschoben. Dabei kann ein früher Start die monatliche Sparrate für dasselbe Ziel deutlich senken: Sie verteilen Ihre Beiträge auf mehr Jahre, und mögliche Erträge haben länger Zeit, sich weiterzuentwickeln. Wer später beginnt, muss bei gleichen Renditeannahmen monatlich mehr aufbringen. Fragen Sie: Mit welchem passenden Beitrag kann ich heute starten?
Sie verstehen, was Sie entscheiden.
Wir nehmen uns Zeit für Ihre Fragen – auch für die vermeintlich kleinen.
Ins Gespräch kommen ↗Ein persönlicher Eindruck.
Auch aus anderer Perspektive.
Gute Beratung darf sich herumsprechen.
Was Kunden an einer Beratung schätzen, lässt sich am besten in ihren eigenen Worten nachlesen. Hier finden Sie die Bewertungsprofile – direkt bei den jeweiligen Plattformen.
Wie Kunden Beratung erleben.
Bewertungen und Erfahrungen auf dem Unternehmensprofil von albfinanz.
Kundenstimmen lesen ↗ProvenExpertErfahrungen mit albfinanz.
Kundenbewertungen zur Beratung, insbesondere zur Baufinanzierung.
Bewertungsprofil ansehen ↗Wer kennt den BestenMehrere Blickwinkel.
Bewertungen zu albfinanz auf einem weiteren Bewertungsportal.
Erfahrungen entdecken ↗
Klare Antworten.
Ein guter Anfang.
Sie müssen nicht jedes Fachwort kennen, um Ihre Vorsorge in die Hand zu nehmen.
Wie viel sollte ich monatlich für die Altersvorsorge sparen?
Es gibt keinen Prozentsatz, der für alle passt. Relevant sind Ihr Alter, Ihre Ansprüche, Ihr finanzieller Spielraum und das gewünschte spätere Einkommen. Wir ermitteln erst den Bedarf und prüfen dann, welche Beiträge dauerhaft tragbar sind.
Ist es mit 40 oder 50 schon zu spät?
Nein, eine Bestandsaufnahme ist auch dann sinnvoll. Die verbleibende Zeit beeinflusst Ihre Möglichkeiten. Prüfen Sie gemeinsam mit einem Ansprechpartner, welche Ziele erreichbar sind und wo Anpassungen nötig sein können. Eine hohe Renditeannahme sollte keine fehlende Sparzeit ersetzen.
Reicht die gesetzliche Rente allein?
Das hängt von Ihren persönlichen Ansprüchen und Ausgaben ab. Für manche Haushalte kann sie einen großen Teil des Bedarfs decken, für andere bleibt eine Lücke. Eine belastbare Einschätzung ergibt sich aus Ihren Unterlagen, nicht aus dem allgemeinen Rentenniveau.
Was sollte ich bei Teilzeit oder Familienpausen beachten?
Veränderungen des Erwerbseinkommens können sich auf die Vorsorge auswirken. Prüfen Sie Ihre eigenen Ansprüche, verfügbare Beiträge und den Versicherungsverlauf. Planen Sie für jeden Partner nachvollziehbar, statt sich allein auf ein gemeinsames Haushaltseinkommen zu verlassen.
Sollte ich bestehende Verträge kündigen?
Nicht vorschnell. Zuerst sollten Leistungen, Kosten, Garantien, Rückkaufswerte und mögliche Nachteile eines Wechsels geprüft werden. Eine Beitragsanpassung oder andere Veränderung kann im Einzelfall ebenfalls eine Möglichkeit sein.
Welche Unterlagen helfen beim ersten Gespräch?
Hilfreich sind Ihre aktuelle Renteninformation, Standmitteilungen bestehender Vorsorgeverträge, Angaben zur betrieblichen Altersversorgung und eine grobe Übersicht Ihrer monatlichen Einnahmen und Ausgaben. Auch mit unvollständigen Unterlagen können Sie Ihre Fragen zunächst mit uns besprechen.
Ihre Zukunft ist persönlich.
Unsere Beratung auch.
Wir sind im Schwabenländle zu Hause und für Ihre Fragen da. Ob Sie gerade anfangen oder Ihre bisherige Vorsorge neu sortieren möchten: Unser Team begleitet Sie vom ersten Überblick zu den nächsten Schritten – persönlich im Schwabenländle und digital in ganz Deutschland.
Unser Team kennenlernen ↗

Was unsere Kunden über uns sagen.
Persönliche Erfahrungen mit albfinanz – direkt aus unseren Google-Bewertungen.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihre Pläne sprechen.
Persönlich im Schwabenländle. Digital in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGesetzliche Grundlagen und Verbraucherinformationen zu Rentenansprüchen und privater Vorsorge.
Redaktioneller Stand: 28. September 2026. Allgemeine Orientierung; die passende Gestaltung hängt von Ihrer Situation und den jeweils geltenden Bedingungen ab.
- Deutsche Rentenversicherung: Drei Säulen der Altersvorsorge ↗
- Deutsche Rentenversicherung: Rentenniveau verständlich erklärt ↗
- Deutsche Rentenversicherung: Meine Post von der Rente ↗
- Deutsche Rentenversicherung: Wann kann ich in Rente gehen? ↗
- Digitale Rentenübersicht: Häufige Fragen ↗
- BaFin: Kosten von Lebensversicherungen ↗
- Deutsche Rentenversicherung: Renteninformation – wo finden Sie was? (Muster 2025) ↗
Das Landschaftsmotiv ist ein KI-generiertes Symbolbild. Die interaktive Renteninformation zeigt zwei anonymisierte Seiten aus April 2026. Die dort genannten Rechenwerte beziehen sich auf den damaligen Stand. Die Mitarbeiterporträts zeigen die tatsächlichen Ansprechpartner.
Zurück nach oben ↑