

HEUTE VORSORGEN. MORGEN FREIER ENTSCHEIDEN.
Erwerbsunfähigkeitsversicherung
Wenn die Arbeitskraft stark eingeschränkt ist.
Die Erwerbsunfähigkeitsversicherung (EU) zahlt eine monatliche Rente, wenn Sie aus gesundheitlichen Gründen voraussichtlich nicht mehr in der Lage sind, irgendeiner Erwerbstätigkeit in relevantem Umfang nachzugehen – und sichert so Ihren Lebensunterhalt.
Sie müssen nicht selbst herausfinden, welcher Schutz zu Ihnen passt. Wir besprechen, welches Einkommen Sie im Alltag benötigen, welche Absicherung bereits besteht und welches Budget Sie dauerhaft einplanen möchten.
Gemeinsam prüfen wir zuerst die Möglichkeiten einer Berufsunfähigkeitsversicherung. Kommt sie für Sie nicht infrage, erklären wir Ihnen die Erwerbsunfähigkeitsversicherung und weitere Alternativen – mit klaren Beispielen und einem verständlichen Blick auf die Bedingungen.
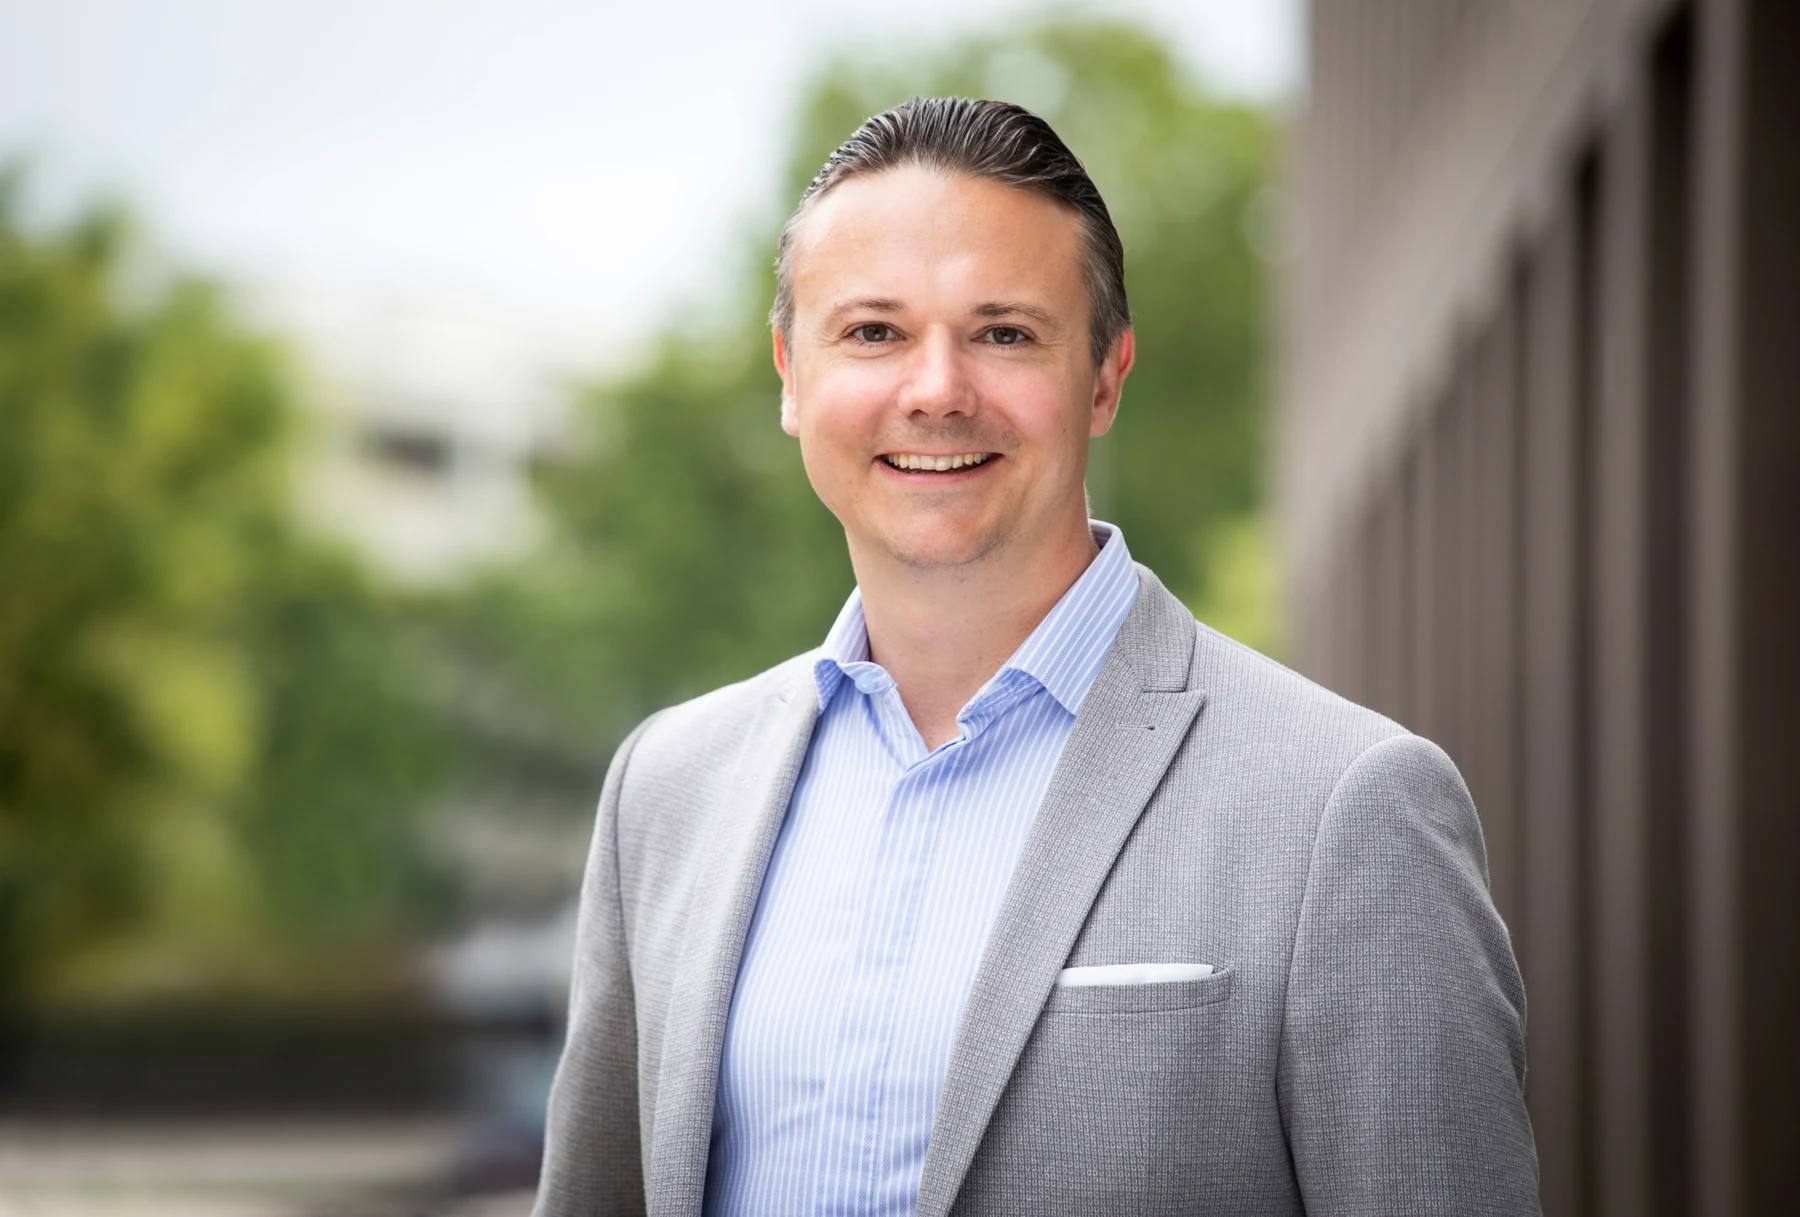 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
bei Erwerbsunfähigkeit
(nach Tarifdefinition)
für Ihren Lebensunterhalt
trotz gesundheitlicher Einschränkungen
zu Ihrer Lebenssituation
und Ihrem Budget
01 Was ist die EU-Versicherung?
Was ist die Erwerbsunfähigkeitsversicherung?
Die private Erwerbsunfähigkeitsversicherung zahlt Ihnen eine vereinbarte monatliche Rente, wenn Ihre Gesundheit so stark eingeschränkt ist, dass Sie auch in anderen Tätigkeiten nur noch im vertraglich festgelegten Umfang arbeiten können. Damit können Sie laufende Ausgaben wie Wohnen, Lebensmittel und Ihre weitere Vorsorge finanzieren.
Der Grundgedanke ähnelt der gesetzlichen Erwerbsminderungsrente: Im Mittelpunkt steht die Arbeitsfähigkeit auf dem allgemeinen Arbeitsmarkt. Es geht also nicht nur darum, ob Sie Ihren bisherigen Beruf noch ausüben können. Anders als bei der Berufsunfähigkeitsversicherung werden auch andere Erwerbstätigkeiten berücksichtigt.
Ähnlicher Maßstab – eigenständiger Vertrag.
Die private EU übernimmt die gesetzlichen Regeln nicht automatisch. Welche gesundheitlichen Einschränkungen, Stundengrenzen und Zeiträume gelten und wie hoch Ihre Rente ist, legt Ihr Vertrag fest. Ein Bescheid der Deutschen Rentenversicherung allein bedeutet deshalb nicht automatisch, dass auch die private Versicherung zahlt – oder umgekehrt.
Wie die gesetzliche Erwerbsminderungsrente funktioniert und welche Voraussetzungen dafür gelten, erklären wir auf unserer BU-Seite.
Gesetzliche Erwerbsminderungsrente verständlich erklärt ↗02 Wann zahlt sie?
Wann zahlt eine Erwerbsunfähigkeitsversicherung?
Entscheidend ist, ob Sie überhaupt noch arbeiten können – auch in einem anderen Beruf. So wird aus einer gesundheitlichen Einschränkung ein möglicher Anspruch auf die vereinbarte Rente:
- 1
Gesundheitlich eingeschränkt
Eine körperliche oder psychische Erkrankung oder ein Unfall schränkt Ihre Arbeitsfähigkeit stark ein. Die Diagnose allein entscheidet noch nicht über die Leistung. - 2
Auch andere Tätigkeiten zählen
Geprüft wird, welche Erwerbstätigkeiten Sie gesundheitlich noch ausüben könnten. Dass Ihr bisheriger Beruf nicht mehr möglich ist, reicht dafür allein nicht aus. - 3
Wie viele Stunden sind möglich?
Der Tarif legt die zeitliche Grenze fest. Ein mögliches Kriterium ist, dass Sie nicht mehr als drei Stunden täglich arbeiten können. Entscheidend ist der genaue Wortlaut Ihres Vertrags. - 4
Wie lange voraussichtlich?
Ärztlich wird eingeschätzt, wie lange die Einschränkung bestehen wird – zum Beispiel mindestens sechs Monate. Diese Prognose ist keine automatische Wartezeit. - 5
Ab wann fließt die Rente?
Sind die Voraussetzungen erfüllt, wird die vereinbarte Rente gezahlt. Beginn, mögliche Nachzahlung und Dauer richten sich nach dem Vertrag; eine Karenzzeit kann den Start verschieben.
Sechs Monate Prognose heißt nicht: sechs Monate warten.
Angenommen, Ihr Tarif verlangt eine voraussichtlich sechs Monate dauernde Einschränkung: Kann diese ärztlich bereits zu Beginn festgestellt werden, müssen die sechs Monate nicht erst verstreichen. Ob und ab welchem Zeitpunkt rückwirkend gezahlt wird, steht in den Bedingungen. Eine vereinbarte Karenzzeit ist davon zu unterscheiden: Sie verschiebt den Zahlungsbeginn zusätzlich.
03 Für wen kommt sie infrage?
Für wen kann die Erwerbsunfähigkeitsversicherung interessant sein?
- Wenn eine Berufsunfähigkeitsversicherung nach individueller Prüfung nicht möglich ist (z. B. aufgrund von Vorerkrankungen oder Beruf).
- Wenn eine BU nicht sinnvoll umsetzbar ist, insbesondere bei bestimmten Berufsgruppen mit hohen BU-Beiträgen.
- Wenn eine Alternative zur BU gesucht wird und Ihnen bewusst ist, dass die Leistungshürde der EU deutlich höher liegt.
- Wenn die vorhandene gesetzliche Absicherung nicht ausreicht und Sie Ihre Erwerbsfähigkeit privat absichern möchten.
04 EU und BU im Vergleich
Erwerbsunfähigkeit oder Berufsunfähigkeit?
Die wichtigsten Unterschiede.
Beide Versicherungen sichern Ihre Arbeitskraft ab – sie unterscheiden sich jedoch deutlich im Leistungsansatz.
Berufsunfähigkeitsversicherung (BU)
Leistet, wenn Sie Ihren zuletzt ausgeübten Beruf aus gesundheitlichen Gründen nicht mehr ausreichend ausüben können.
- Bezug auf den zuletzt ausgeübten Beruf
- Prüfung, ob Sie Ihren Beruf voraussichtlich zumindest zu 50 % nicht mehr ausüben können (je nach Bedingungen)
- Deutlich weitergehender Schutz
- In vielen Fällen höhere Beiträge
Erwerbsunfähigkeitsversicherung (EU)
Leistet, wenn Sie voraussichtlich nicht mehr in der Lage sind, irgendeiner Erwerbstätigkeit in relevantem Umfang nachzugehen.
- Keine Bezugnahme auf einen bestimmten Beruf
- Leistung erst, wenn die vertraglich definierte erhebliche Einschränkung der allgemeinen Erwerbsfähigkeit vorliegt (nach Tarifbedingungen)
- Höhere Leistungshürde als bei der BU
- Oft günstigere Beiträge
05 Warum oft günstiger?
Warum ist die Erwerbsunfähigkeitsversicherung in der Regel günstiger?
Die EU hat eine deutlich höhere Leistungshürde als die BU. Während die BU auf Ihren zuletzt ausgeübten Beruf abstellt, kommt es bei der EU darauf an, ob Sie überhaupt noch einer Erwerbstätigkeit in relevantem Umfang nachgehen können. Dadurch ist das Risiko für den Versicherer geringer – und die Beiträge sind in der Regel niedriger.
06 Ein Beispiel aus dem Alltag
Ein Beispiel zur Veranschaulichung.
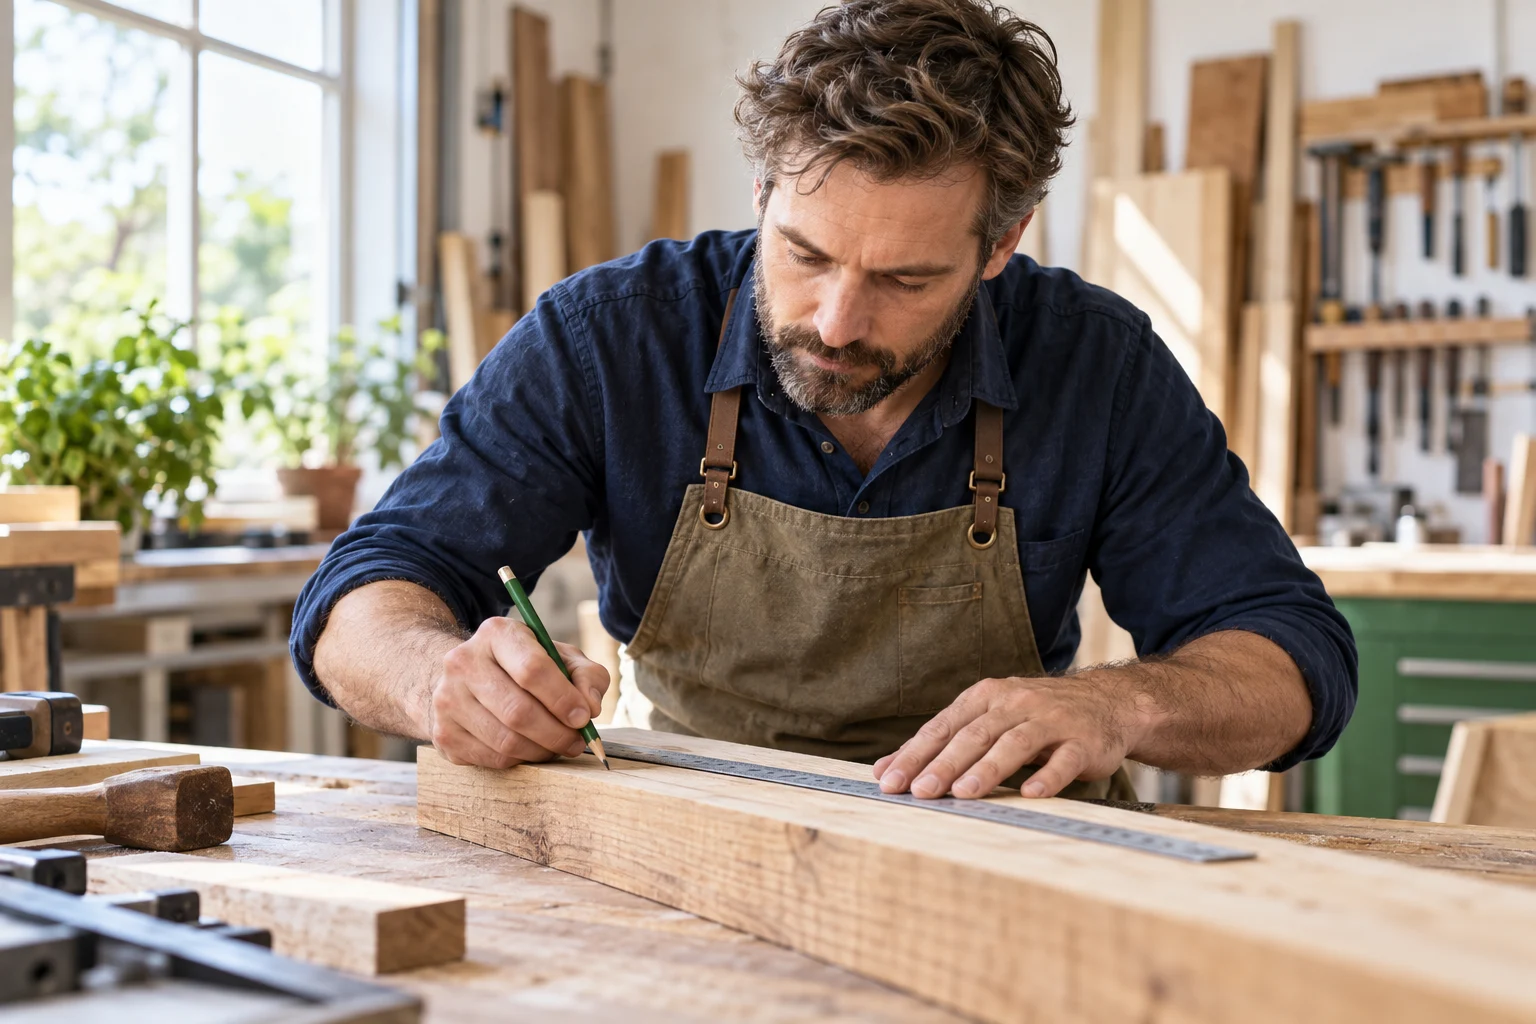
BU – Leistungsfall möglich
- Der Handwerker kann seinen konkreten Beruf aufgrund gesundheitlicher Einschränkungen nicht mehr ausreichend ausüben.
- Auch wenn er noch leichtere Tätigkeiten in einem anderen Beruf ausüben könnte, kann ein BU-Leistungsfall vorliegen.
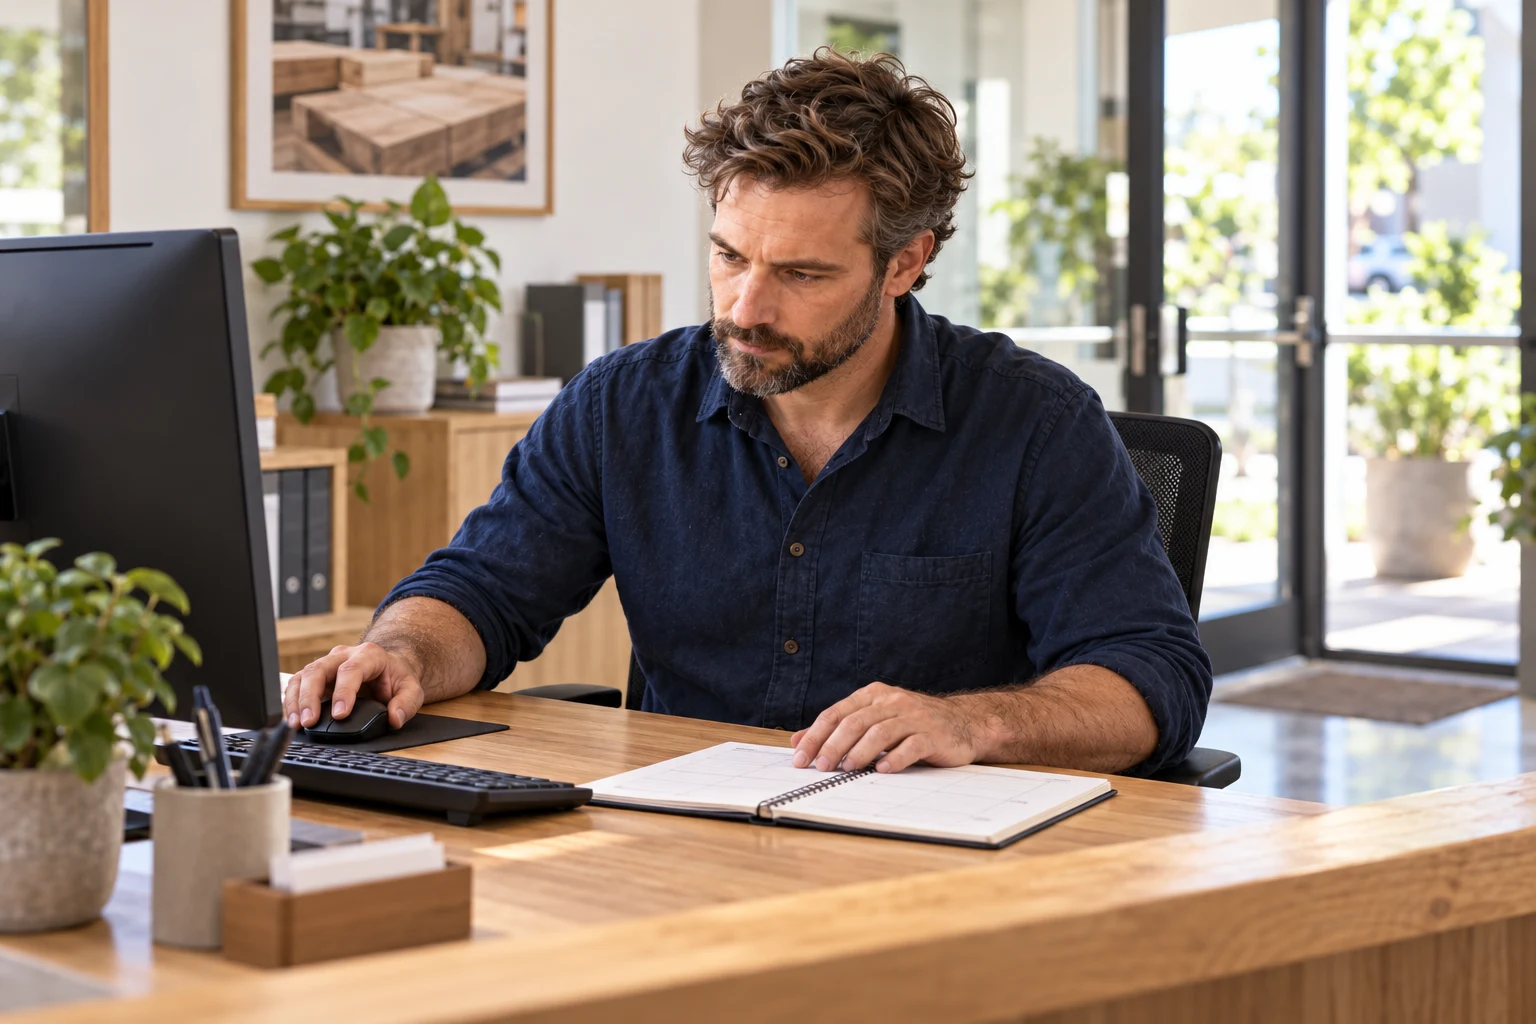
EU – noch kein Leistungsfall
- Der Handwerker kann zwar seinen erlernten Beruf nicht mehr ausüben,
- könnte aber gesundheitlich noch einer anderen Erwerbstätigkeit in relevantem Umfang nachgehen.
- In diesem Fall liegt in der Regel noch kein EU-Leistungsfall vor.
07 Mögliche Ursachen
Welche Erkrankungen und Unfallfolgen können zur Erwerbsunfähigkeit führen?
Entscheidend ist, wie stark und wie lange die Gesundheit Ihre Arbeitsfähigkeit einschränkt. Diese Beispiele zeigen mögliche schwere Verläufe – und warum dann auch eine andere Tätigkeit keine einfache Lösung ist.
Psychische Erkrankungen
Beispiel: Schwere Depression.
Eine Person kann sich kaum konzentrieren, Entscheidungen treffen oder einen geregelten Tagesablauf bewältigen. Dadurch können selbst einfache Aufgaben am Schreibtisch oder im Kundenkontakt über längere Zeit nicht mehr möglich sein.
Erkrankungen des Bewegungsapparats
Beispiel: Schwere chronische Rückenbeschwerden.
Eine Person kann wegen anhaltender Schmerzen weder länger sitzen noch stehen oder gehen. Wenn auch ein Wechsel der Körperhaltung keine ausreichende Entlastung bringt, können neben körperlicher Arbeit auch leichte Tätigkeiten erheblich eingeschränkt sein.
Herz-Kreislauf-Erkrankungen
Beispiel: Fortgeschrittene Herzschwäche.
Schon geringe Belastungen führen zu Atemnot und starker Erschöpfung. Eine Person braucht immer wieder längere Ruhepausen. Das kann dazu führen, dass auch körperlich leichte Arbeit nicht mehr ausreichend lange möglich ist.
Atemwegserkrankungen
Beispiel: Schwere chronische Lungenerkrankung.
Bei einer weit fortgeschrittenen COPD kann bereits bei kleinen Anstrengungen Atemnot auftreten. Sind Belastbarkeit und Ausdauer stark eingeschränkt, können auch Tätigkeiten ohne schweres Heben oder Tragen nicht mehr ausreichend möglich sein.
Krebserkrankungen
Beispiel: Anhaltende Erschöpfung bei Krebs.
Eine Krebserkrankung oder ihre Behandlung kann eine ausgeprägte, anhaltende Erschöpfung verursachen – sogenannte Fatigue. Wenn Kraft und Konzentration selbst für einfache Aufgaben fehlen, kann dies die Arbeitsfähigkeit in unterschiedlichen Berufen stark einschränken.
Unfälle
Beispiel: Schwere Kopfverletzung nach einem Unfall.
Nach einem schweren Schädel-Hirn-Trauma können Gedächtnis, Konzentration und Belastbarkeit dauerhaft beeinträchtigt sein. Dadurch können sowohl die bisherige Arbeit als auch andere, körperlich leichtere Tätigkeiten nicht mehr ausreichend möglich sein.
Was die Beispiele gemeinsam haben: Es geht um Einschränkungen über den bisherigen Beruf hinaus. Ob eine EU-Rente gezahlt wird, hängt vom individuellen Ausmaß, der Dauer und den vereinbarten Bedingungen ab. Die Diagnose allein löst keine Zahlung aus.
08 Bedingungen prüfen
Worauf Sie bei den Bedingungen achten sollten.
Ein günstiger Beitrag ist nur ein Teil der Entscheidung. Wir erklären Ihnen die Bedingungen so, dass Sie erkennen, wann Geld fließt, wie der Schutz mitwachsen kann und welche Grenzen gelten.
Welche Arbeitsfähigkeit zählt?
Wir prüfen, welche Tätigkeiten und wie viele Arbeitsstunden der Tarif zugrunde legt. Kleine Unterschiede im Wortlaut können darüber entscheiden, ob Ihre gesundheitliche Einschränkung die Leistungsvoraussetzungen erfüllt.
Prognose und rückwirkende Leistung
Wie lange muss die Einschränkung voraussichtlich bestehen? Und was gilt, wenn eine verlässliche Prognose zunächst nicht möglich ist? Wichtig ist auch, ob bei späterer Feststellung ab Beginn der Erwerbsunfähigkeit nachgezahlt wird.
Wartezeit und Karenzzeit unterscheiden
Eine Wartezeit betrifft den Zeitraum nach Vertragsbeginn, in dem noch kein oder nur eingeschränkter Schutz besteht. Eine Karenzzeit verschiebt die Rentenzahlung nach Eintritt des Leistungsfalls. Wir prüfen, ob solche Zeiten vereinbart sind und wie Sie die Zwischenzeit finanzieren.
Eine Rente, die zum Alltag passt
Miete, Lebensmittel, laufende Verträge und Altersvorsorge brauchen weiter Geld. Wir ermitteln Ihren monatlichen Bedarf und berücksichtigen verlässlich verfügbare Einkünfte. So wählen Sie die Rentenhöhe passend zu Ihrer Situation und den Annahmegrenzen des Versicherers.
Später erhöhen: Nachversicherung
Mehr Einkommen, ein Kind oder eine Immobilienfinanzierung können Ihren Bedarf verändern. Je nach Tarif lässt sich die Rente bei bestimmten Anlässen ohne neue Gesundheitsprüfung erhöhen. Wir prüfen Fristen, Höchstbeträge, Altersgrenzen und weitere Voraussetzungen.
Dynamik vor und während der Auszahlung
Vor einem Leistungsfall kann eine vereinbarte Beitragsdynamik Beitrag und versicherte Rente regelmäßig erhöhen. Für eine steigende Rente während des Leistungsbezugs braucht es eine entsprechende Regelung. Wir prüfen beide Phasen getrennt – damit die Kaufkraft mitgedacht wird.
Bis wann besteht Schutz – und wie lange wird gezahlt?
Die Versicherungsdauer bestimmt, bis wann Erwerbsunfähigkeit eintreten muss. Die Leistungsdauer begrenzt, bis wann eine anerkannte Rente gezahlt werden kann. Beide Endalter sollten zu Ihrem geplanten Ruhestand passen; die Leistungsvoraussetzungen müssen weiter bestehen.
Ausschlüsse konkret verstehen
Vorerkrankungen können zu einem Zuschlag oder einem individuellen Ausschluss führen. Wir schauen genau hin: Welche Beschwerden und Folgen sind davon betroffen? Entscheidend ist, dass Sie vor dem Abschluss verstehen, was Ihr Vertrag abdeckt und was nicht.
Den Beitrag langfristig einplanen
Der anfängliche Zahlbeitrag allein sagt nicht alles. Wir vergleichen auch den vereinbarten Bruttobeitrag, mögliche Änderungen und die Kosten geplanter Erhöhungen. Falls es einen günstigeren Startbeitrag gibt, gehört der spätere Beitrag von Anfang an in Ihre Planung.
Damit Sie wissen, was Sie unterschreiben.
Wir besprechen diese Punkte anhand der konkreten Angebote. Sie erfahren, welche Leistungen vereinbart sind, welche Optionen extra kosten und wo sich die Bedingungen unterscheiden.
09 Unser Beratungsprozess
Unser Beratungsprozess – transparent und persönlich.
- 1
Ihre Situation verstehen
Wir analysieren Ihre Lebenssituation, Ziele und Wünsche.
- 2
BU-Möglichkeit prüfen
Wir prüfen, ob eine Berufsunfähigkeitsversicherung sinnvoll und umsetzbar ist.
- 3
Alternativen vergleichen
Falls eine BU nicht möglich oder wirtschaftlich nicht sinnvoll ist, vergleichen wir Erwerbsunfähigkeitsversicherung und weitere Alternativen.
- 4
Passende Lösung finden
Wir empfehlen die Absicherung, die zu Ihrer Situation, Ihrem Budget und Ihren Zielen passt – transparent und unabhängig.
10 Unser Fazit
Unser Fazit:
Erst BU prüfen. Dann Alternativen sinnvoll einordnen.
Eine Erwerbsunfähigkeitsversicherung kann eine Alternative sein, wenn eine Berufsunfähigkeitsversicherung nicht sinnvoll umsetzbar ist. Wir prüfen gemeinsam Ihre Versicherbarkeit, Bedingungen, Leistungshürden und Ihren Bedarf und vergleichen passende Möglichkeiten.
11 Ihre Fragen
Was Sie zur Erwerbsunfähigkeitsversicherung noch wissen möchten.
Vom Antrag bis zu Veränderungen im Leben: Hier finden Sie Antworten auf Fragen, die bei der Entscheidung helfen.
Kann ich eine EU-Versicherung trotz Vorerkrankungen abschließen?
Das kann möglich sein. Entscheidend sind unter anderem die Erkrankung, ihr Verlauf und die Annahmeregeln des Versicherers. Eine Ablehnung bei der BU bedeutet nicht automatisch eine Ablehnung bei der EU – aber auch keine sichere Annahme. Wir bereiten die Angaben mit Ihnen vor und prüfen bei Bedarf über eine anonymisierte Risikovoranfrage, welche Angebote möglich sind. Eine solche Anfrage ist noch kein Versicherungsschutz.
Gibt es eine Erwerbsunfähigkeitsversicherung ohne Gesundheitsfragen?
Bei einer regulären EU-Versicherung werden üblicherweise Gesundheitsfragen gestellt. Vereinfachte Fragen bedeuten nicht, dass die Gesundheit keine Rolle spielt. Wichtig ist, die konkret gestellten Fragen vollständig und wahrheitsgemäß zu beantworten. Wir helfen Ihnen, die abgefragten Zeiträume und Unterlagen zu ordnen.
Kann die private EU zahlen, obwohl ich keine gesetzliche Erwerbsminderungsrente bekomme?
Ja, das ist grundsätzlich möglich: Der private Anspruch richtet sich nach Ihrem Vertrag. Fehlende gesetzliche Versicherungszeiten schließen eine private Leistung nicht automatisch aus. Umgekehrt löst ein gesetzlicher Rentenbescheid nicht automatisch eine private Zahlung aus. Die gesetzlichen Voraussetzungen erklären wir auf unserer BU-Seite.
Reicht eine längere Krankschreibung für eine EU-Rente?
Allein die Krankschreibung reicht in der Regel nicht. Sie bezieht sich auf Ihre Arbeitsunfähigkeit; die EU prüft Ihre allgemeine Erwerbsfähigkeit nach den Vertragsbedingungen. Auch eine lange Krankheit führt deshalb nicht automatisch zur EU-Rente. Unter 02 zeigen wir, worauf es bei der Prüfung ankommt.
Was passiert, wenn ich meinen Beruf wechsle oder selbstständig werde?
Die EU bezieht sich auf Ihre allgemeine Erwerbsfähigkeit, nicht allein auf einen bestimmten Beruf. Ein Berufswechsel macht deshalb nicht automatisch einen neuen Vertrag erforderlich. Ob Sie Veränderungen melden müssen, prüfen wir in Ihrer Police. Auch die Rentenhöhe sollte zur neuen Lebenssituation passen – besonders beim Schritt in die Selbstständigkeit.
Sollte ich meine bestehende BU durch eine günstigere EU ersetzen?
Ein niedrigerer Beitrag allein ist kein guter Grund, den bestehenden Schutz aufzugeben. Die EU hat andere Leistungsvoraussetzungen: Nur Ihren bisherigen Beruf nicht mehr ausüben zu können, genügt regelmäßig nicht. Wir prüfen zuerst den Wert Ihrer bestehenden BU und mögliche Anpassungen. Eine Kündigung sollte erst nach einem sorgfältigen Vergleich und der Klärung eines möglichen neuen Schutzes erfolgen.
Was ist, wenn ich später wieder arbeiten kann?
Verbessert sich Ihre Gesundheit, kann der Versicherer überprüfen, ob die vereinbarten Leistungsvoraussetzungen weiterhin bestehen. Entfallen sie, kann auch die Rentenzahlung nach den vertraglichen Regeln enden. Eine Arbeitsaufnahme sollten Sie deshalb anhand der Meldepflichten und Bedingungen Ihres Vertrags klären.
Was sollte ich für das erste Beratungsgespräch bereithalten?
Hilfreich sind Ihr Alter, eine Beschreibung Ihrer Tätigkeit, der gewünschte monatliche Schutz und gegebenenfalls vorhandene Versicherungspolicen. Ein Überblick über Ihre laufenden Ausgaben hilft bei der Rentenhöhe. Welche Gesundheitsunterlagen anschließend nötig sind, klären wir gemeinsam. Sensible medizinische Dokumente senden Sie bitte erst über den mit uns vereinbarten sicheren Weg.
12 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenFachliche Grundlagen, medizinische Informationen und Hinweise zu unseren Beispielen.
Redaktioneller Stand: 30. September 2026. Die Beispiele erklären Zusammenhänge; die konkrete Leistung richtet sich nach dem vereinbarten Vertrag. Die Quellen erläutern allgemeine Grundlagen; maßgeblich sind die jeweiligen Vertragsbedingungen.
- Verbraucherzentrale: Erwerbsunfähigkeit versichern ↗
- Verbraucherzentrale: Berufsunfähigkeit und Einkommensschutz ↗
- Deutsche Rentenversicherung: Erwerbsminderungsrente ↗
- § 19 VVG: Angaben vor Vertragsabschluss ↗
- § 60 VVG: Beratungsgrundlage ↗
- gesund.bund.de – Depression und ihre Auswirkungen ↗
- gesund.bund.de – Rücken- und Kreuzschmerzen ↗
- Bundesärztekammer – Patienteninformation Herzschwäche ↗
- gesund.bund.de – Chronisch obstruktive Lungenerkrankung (COPD) ↗
- Deutsches Krebsforschungszentrum – Fatigue bei Krebs ↗
- Deutsche Hirnstiftung – Schädel-Hirn-Trauma ↗
- Verbraucherzentrale – Versicherungsbedarf und Vertragsentscheidungen ↗
Die medizinischen Quellen erläutern mögliche Beschwerden. Die Alltagsszenarien in Abschnitt 07 sind eigene illustrative Beispiele und keine Statistik oder zugesagten Versicherungsleistungen.