

Ihr Alltag kann sich ändern. Ihr Rückhalt bleibt.
Unfallversicherung.
Wenn ein Moment
bleibende Folgen hat.
Ein Sturz mit dem Fahrrad, eine unglückliche Bewegung auf der Treppe: Wenn nach einem Unfall dauerhafte Einschränkungen bleiben, kann Geld für einen veränderten Alltag nötig werden. Wir helfen Ihnen, den passenden Schutz zu finden.
- Grundsumme, Gliedertaxe und Progression verständlich erklärt
- Freizeit, Familie und persönliche Lebenssituation berücksichtigen
- Persönlich in Reutlingen, digital in ganz Deutschland
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Für bleibende Folgen
Die zentrale Leistung ist ein Kapitalbetrag bei unfallbedingter Invalidität. Ein ausgeheilter Bruch allein reicht dafür nicht.
Auch in der Freizeit
Private Verträge bieten üblicherweise weltweit Schutz rund um die Uhr. Die gesetzlichen Leistungen hängen dagegen von der versicherten Tätigkeit ab.
Drei Größen zählen
Grundsumme, Bewertung der Beeinträchtigung und Progression bestimmen zusammen die Invaliditätsleistung.
Kein Ersatz für eine BU
Eine Berufsunfähigkeitsversicherung kann auch bei Krankheit helfen. Unfallkapital erfüllt einen anderen Zweck.
01 Ein Ereignis. Unterschiedliche Folgen.
Nicht jeder Unfall verändert alles.
Manche verändern den Alltag dauerhaft.
Beim Radfahren rutscht das Vorderrad weg. Der Fahrer stürzt und verletzt seine Hand. Was bedeutet das für die Unfallversicherung?
Der Bruch heilt vollständig.
Nach der Behandlung kann er die Hand wieder normal benutzen. Dann entsteht allein aus dem Bruch keine Invaliditätsleistung. Ein ausdrücklich vereinbartes Fraktur- oder Sofortgeld kann unabhängig davon infrage kommen.
Die Hand bleibt eingeschränkt.
Greifen und Tragen funktionieren dauerhaft nur noch teilweise. Liegt eine versicherte Invalidität vor, wird die Leistung nach Vertrag und ärztlicher Bewertung berechnet – auch wenn der Mann weiter arbeiten kann.
Der Alltag muss sich verändern.
Bei schweren Unfallfolgen können Umbauten, Mobilität oder zusätzliche Hilfe wichtig werden. Das vereinbarte Kapital ist grundsätzlich frei verwendbar und nicht auf eine bestimmte Handwerkerrechnung beschränkt.
Was gilt überhaupt als Unfall?
Im gesetzlichen Grundbegriff wirkt plötzlich ein Ereignis von außen auf den Körper und schädigt die Gesundheit unfreiwillig – etwa der Sturz vom Fahrrad. Erweiterungen für Eigenbewegungen, Kraftanstrengung oder andere Ursachen müssen im Tarif stehen.
Gesetzlicher Schutz folgt der Tätigkeit – nicht einfach der Uhrzeit.
Beschäftigte sind beispielsweise bei versicherten Arbeits- und Wegeunfällen geschützt, Kinder bei versicherten Kita-, Schul- und Wegeunfällen. Ein gewöhnlicher privater Fahrradausflug fällt grundsätzlich nicht darunter. Es gibt weitere gesetzlich versicherte Tätigkeiten, etwa bestimmte Hilfeleistungen.
Die Krankenversicherung bleibt für die medizinische Versorgung zuständig. Privates Unfallkapital kann daneben finanzielle Folgen dauerhafter Einschränkungen abfedern. Beides ist nicht dasselbe.
02 Die Leistung Schritt für Schritt verstehen
Wie viel Geld würde fließen?
Drei Bausteine geben die Antwort.
Nicht die größte Zahl auf dem Angebot entscheidet. Wichtig ist auch, was bei einer weniger schweren, aber dauerhaften Einschränkung ausgezahlt wird.
1 · Die Grundsumme
Sie ist die Rechenbasis der Invaliditätsleistung. Eine ausreichend gewählte Grundsumme ist deshalb wichtiger als eine beeindruckende Maximalleistung, die erst bei sehr schweren Folgen erreichbar wäre.
2 · Der Invaliditätsgrad
Er beschreibt die dauerhafte unfallbedingte Beeinträchtigung nach dem Vertrag. Die Gliedertaxe weist bestimmten Körperteilen und Sinnen feste Werte bei vollständigem Verlust oder völliger Funktionsunfähigkeit zu.
3 · Die Progression
Bei höheren Invaliditätsgraden steigt die Zahlung stärker als proportional. Die genaue Staffel entscheidet. 350 % Progression bedeutet nicht, dass bei jedem Unfall das 3,5-Fache ausgezahlt wird.
GLIEDERTAXE AUF EINEN BLICK
Gleicher Körperteil.
Deutlich andere Leistung.
Wie hoch ein dauerhafter Funktionsverlust bewertet wird, hängt von der vereinbarten Gliedertaxe ab. Hier sehen Sie das unverbindliche GDV-Muster neben einer leistungsstarken verbesserten Beispiel-Gliedertaxe – Körperteil für Körperteil.
Grafik seitlich verschieben oder die Wertetabelle öffnen.
Alle Werte als Tabelle ansehen
| Körperteil / Sinn | GDV-Muster | Verbessert |
|---|---|---|
| Auge | 50 % | 70 % |
| Geruchssinn | 10 % | 25 % |
| Geschmackssinn | 5 % | 25 % |
| Arm | 70 % | 100 % |
| Arm oberhalb des Ellenbogens | 65 % | 100 % |
| Arm unterhalb des Ellenbogens | 60 % | 100 % |
| Daumen | 20 % | 45 % |
| Zeigefinger | 10 % | 30 % |
| Anderer Finger | 5 % | 20 % |
| Gehör auf einem Ohr | 30 % | 50 % |
| Hand | 55 % | 90 % |
| Bein über Mitte des Oberschenkels | 70 % | 100 % |
| Bein bis Mitte des Oberschenkels | 60 % | 100 % |
| Bein bis unterhalb des Knies | 50 % | 100 % |
| Bein bis Mitte des Unterschenkels | 45 % | 100 % |
| Fuß | 40 % | 70 % |
| Große Zehe | 5 % | 20 % |
| Andere Zehe | 2 % | 10 % |
Eine Hand: 55 % oder 90 %.
Bei 100.000 € Grundsumme wären das bei vollständigem Funktionsverlust 55.000 € oder 90.000 € – noch ohne Progression. Ist die Funktion zur Hälfte eingeschränkt, ergeben sich in diesem vereinfachten Beispiel 27,5 % beziehungsweise 45 % Invalidität.
Werte bei vollständigem Verlust oder vollständiger Funktionsunfähigkeit; Auge und Gehör jeweils einseitig. „Verbessert“ ist kein einheitlicher Standard. Das Beispiel bildet eine konkrete Gliedertaxe ab, keine garantierten Marktbestwerte. Die medizinische Feststellung und die Vertragsbedingungen bleiben maßgeblich.
Wichtig für die Einordnung
Das GDV-Muster AUB 2020 ist keine gesetzliche Mindestleistung. Die verbesserte Variante ist ein ausgewähltes Tarifbeispiel. Bei Arm und Bein gelten je nach Höhe des Verlusts unterschiedliche Regelungen. Werte für Hand und Arm oder Fuß und Bein dürfen nicht einfach addiert werden.
Für innere Organe und weitere Beeinträchtigungen enthält das GDV-Muster nicht durchgehend feste Prozentsätze. Deshalb vergleichen wir hier nur eindeutig zuordenbare Werte. Manche verbesserte Gliedertaxen regeln zusätzlich etwa Stimme oder innere Organe. Auch Vorinvalidität und die Mitwirkung von Krankheiten gehören in den Vergleich.
PROGRESSION IM VERGLEICH
Gleiche Progression.
Unterschiedliche Auszahlung.
Wir vergleichen drei Versicherungstarife mit jeweils 350 % oder jeweils 1.000 % Progression. Trotz gleicher Grundsumme und gleichem Höchstwert kann die Auszahlung bei beispielsweise 50 % Invalidität deutlich unterschiedlich ausfallen.
Kurven und Beträge zeigen anonymisierte Vertragsstaffeln aus dem Quellenabgleich. Vergleichsbeispiele, keine Tarifempfehlung und keine Leistungszusage. Die Achsen zeigen Invaliditätsgrad und Auszahlung – keine Eintrittswahrscheinlichkeiten.
Die Werte nebeneinander ansehen
| Invalidität | Versicherungstarif A | Versicherungstarif B | Versicherungstarif C |
|---|
Angaben in Prozent der gewählten Grundsumme. Ohne Vorinvalidität, Mitwirkung oder weitere vertragliche Zu- und Abschläge. Zwischenwerte ergeben sich aus der jeweiligen Staffel; Sprünge beim Erreichen des Höchstwerts sind berücksichtigt.
Erst die Grundsumme. Dann die Kurve.
Eine hohe Progression gleicht eine zu kleine Grundsumme nicht automatisch aus: Bei 10 % Invalidität ergeben die hier gezeigten Staffeln mit 25.000 € Grundsumme nur 2.500 €. Mit 100.000 € Grundsumme wären es 10.000 € – auch ohne hohe maximale Progression.
Eine 1.000-%-Staffel ist deshalb nicht pauschal schlecht. Entscheidend ist, was sie bei unterschiedlichen Invaliditätsgraden leistet und ob diese Beträge zu Ihrem Bedarf passen. Hohe Invalidität bedeutet außerdem nicht automatisch akute Lebensgefahr.
03 Im Ernstfall nicht allein sortieren
Ein Unfall ist belastend genug.
Wir bleiben an Ihrer Seite.
Vom ersten Bericht bis zur Leistungsentscheidung: Wir unterstützen die Kommunikation mit Ihrem Versicherer und helfen, Unterlagen und nächste Schritte zu sortieren.
Digital melden. Persönlich begleitet.
24/7 Unfall melden
Was ist passiert? Wann wurden Sie behandelt? Mit Unfallhergang und ersten Unterlagen lässt sich die weitere Prüfung vorbereiten.
Unfall digital melden ↗Digitale Meldung jederzeit. Bearbeitung zu unseren Servicezeiten. Keine 24/7-Telefonhotline.
Ihre Meldung. Unsere Begleitung. Die Prüfung beim Versicherer.
- 01
Erst Hilfe und Behandlung
Bei akuter Gefahr den Notruf wählen und medizinische Hilfe holen. Der Arzt sollte Hergang und Verletzungen nachvollziehbar dokumentieren.
- 02
Den Unfall zeitnah melden
Datum, Ablauf und vorhandene Befunde einreichen. Nicht erst abwarten, bis sicher ist, ob Einschränkungen bleiben. Beachten Sie die Meldevorgaben Ihres Vertrags.
- 03
Fristen und Befunde im Blick behalten
Die Unfallmeldung allein ersetzt nicht die ärztliche Feststellung und Geltendmachung einer Invalidität. Wir helfen beim Sortieren; ärztliche Unterlagen und Fristen müssen rechtzeitig erfüllt werden.
- 04
Leistung und offene Fragen klären
Der Versicherer bewertet Unfallzusammenhang, Dauerfolgen und Leistungsumfang. Wir erklären die Versicherungsantwort und begleiten Rückfragen zu den Unterlagen.
Wenn die Versicherung nicht oder nur teilweise zahlt
Mit einer Ablehnung lassen wir Sie nicht allein.
Fehlt ein Beleg? Ist die Schadenursache unklar? Oder beruft sich der Versicherer auf eine Vertragsgrenze? Wir sehen uns die Begründung mit Ihnen an und unterstützen bei der weiteren Klärung.
Unterlagen zusammenführen
Police, Fotos, Rechnungen und Schriftwechsel nachvollziehbar ordnen. Eine offene Rückfrage ist noch keine endgültige Ablehnung.
Begründung prüfen lassen
Wir klären Versicherungsfragen und begleiten Rückfragen. Eine rechtliche Bewertung und Durchsetzung übernehmen bei Bedarf qualifizierte Rechtsanwälte.
Nächsten Schritt festlegen
Je nach Streit kommen ergänzende Nachweise, eine Beschwerde oder unabhängige Schlichtung infrage. Fristen und Kosten vorher gesondert klären.
Mehr über unsere rechtliche Unterstützung
Wie wir begleiten und wann zusätzliche Hilfe sinnvoll ist.
04 Leistung vor Schlagworten
Ein günstiger Beitrag ist gut.
Passende Bedingungen sind entscheidend.
Wir vergleichen nicht nur die Zahlung bei 100 % Invalidität. Ihr Alltag und die Bedingungen für realistische Unfallfolgen gehören genauso dazu.
Grundsumme & Gliedertaxe
Auch bei kleineren dauerhaften Folgen soll die Rechnung nachvollziehbar sein.
Genauer verstehen: Grundsumme & Gliedertaxe
Vergleichen Sie Hand, Arm, Bein, Auge und Gehör sowie beruflich besonders wichtige Funktionen. Eine verbesserte Gliedertaxe kann mehr bewirken als eine hohe Maximalzahlung. Für nicht erfasste Beeinträchtigungen gelten die allgemeinen Bewertungsregeln des Vertrags.
Vorerkrankungen & Mitwirkung
Ein Unfall kann auf bereits bestehende Beschwerden treffen.
Genauer verstehen: Vorerkrankungen & Mitwirkung
Hat eine Krankheit oder ein Gebrechen an den Unfallfolgen mitgewirkt, kann der Vertrag eine Kürzung vorsehen. Vergleichen Sie Schwellen und einen möglichen Verzicht. Davon zu unterscheiden ist eine schon vorher bestehende Funktionsbeeinträchtigung, die bei der Invaliditätsbewertung berücksichtigt werden kann. Ein Verzicht macht Krankheiten allein nicht zu Unfällen.
Eigenbewegung & Kraftanstrengung
Nicht jede Verletzung entsteht durch einen Sturz oder Zusammenstoß.
Genauer verstehen: Eigenbewegung & Kraftanstrengung
Eine Sehnenverletzung beim Heben oder eine Gelenkverletzung bei einer eigenen Bewegung erfüllt nicht automatisch den Grundbegriff. Prüfen Sie erweiterte Unfallbegriffe und welche Körperteile, Verletzungen und Voraussetzungen erfasst sind.
Bewusstseinsstörung & Auslöser
Es macht einen Unterschied, warum jemand gestürzt ist.
Genauer verstehen: Bewusstseinsstörung & Auslöser
Für Unfälle nach Ohnmacht, epileptischem Anfall, Herzinfarkt oder Schlaganfall können Ausschlüsse oder Erweiterungen gelten. Wichtig ist der Einschluss des nachfolgenden Unfalls. Der Herzinfarkt selbst wird dadurch nicht pauschal zum versicherten Unfall.
Infektionen & Zecken
Eine Zecke ist kein pauschaler Rundumschutz gegen Krankheit.
Genauer verstehen: Infektionen & Zecken
Einige Tarife erweitern den Schutz auf bestimmte Infektionen, etwa nach Zeckenstichen. Krankheiten, Übertragungswege und Leistungsvoraussetzungen genau lesen. Eine allgemeine Krankenabsicherung entsteht daraus nicht.
Bergung & kosmetische Folgen
Ein Rettungseinsatz oder eine Unfallnarbe kann zusätzliche Kosten verursachen.
Genauer verstehen: Bergung & kosmetische Folgen
Such-, Rettungs- und Bergungskosten sowie unfallbedingte kosmetische Operationen getrennt prüfen. Limits, Voraussetzungen und Leistungen anderer Kostenträger spielen eine Rolle. Diese Extras können wichtig sein, sollten aber eine passende Invaliditätsgrundsumme nicht verdrängen.
Hilfe im Alltag & Reha
Nach dem Unfall kann praktische Unterstützung wichtiger sein als Papier.
Genauer verstehen: Hilfe im Alltag & Reha
Wer organisiert Haushaltshilfe, Fahrdienste oder Rehabilitation? Prüfen Sie, ob ein Tarif lediglich vermittelt oder auch vereinbarte Kosten trägt – und wie lange. Gerade bei alleinlebenden Menschen sollte die Hilfe zur tatsächlichen Lebenssituation passen.
Sport, Beruf & Ausland
Ihr Vertrag sollte die Aktivitäten kennen, die zu Ihnen gehören.
Genauer verstehen: Sport, Beruf & Ausland
Berufliche Tätigkeit und ausdrücklich abgefragte Hobbys korrekt angeben. Wettkämpfe, bestimmte Luftsportarten oder besondere Risiken können ausgeschlossen sein. Auslandsdauer und Meldepflichten bei Veränderungen im Vertrag prüfen.
Alter, Dynamik & Unfallrente
Guter Schutz muss auch später noch zu Ihrem Leben passen.
Genauer verstehen: Alter, Dynamik & Unfallrente
Auf Altersgrenzen, automatische Leistungsänderungen und Beitragsentwicklung achten. Eine Dynamik erhöht vereinbarte Summen und meist auch den Beitrag. Eine Unfallrente ist ein eigener Baustein mit eigener Schwelle; sie ersetzt keine Absicherung von Berufsunfähigkeit durch Krankheit.
Unser Praxistipp: Lassen Sie sich drei Leistungsfälle vorrechnen.
Was würde bei 10 %, 30 % und 60 % Invalidität gezahlt? Und ändert sich das Ergebnis, wenn eine Vorerkrankung mitgewirkt hat? So werden Unterschiede zwischen Grundsumme, Staffel und Bedingungen greifbar.
05 Persönlich einordnen
Ihr Schutz soll verständlich sein.
Vor dem Abschluss und im Leistungsfall.
Regional erreichbar, digital gemeinsam am Bildschirm: Sie entscheiden auf einer nachvollziehbaren Grundlage.
Ihr Alltag bestimmt die Auswahl
Was müsste nach einem Unfall weiter funktionieren?
Unser Versicherungsteam spricht mit Ihnen über Wohnen, Familie, Beruf und Freizeit. Welche Unterstützung wäre nötig, wenn die Hand dauerhaft eingeschränkt bleibt oder Treppen zum Hindernis werden?
Gemeinsam prüfen wir vorhandene Absicherung und Rücklagen. Danach vergleichen wir passende Leistungen und erklären die Unterschiede verständlich.
Unfallschutz prüfen lassen ↗
Tarifvergleich und PDF-Unterlagen
So wird Ihr Vergleich nachvollziehbar.
Tarife im Überblick, Leistungen im Detail und die zugehörigen Unterlagen: Wählen Sie den gewünschten Bereich.
Bereitgestellte Beispielberechnungen, keine persönliche Empfehlung. Beiträge und Leistungen beziehen sich auf die jeweiligen Angaben und den Tarifstand der Unterlagen. PDF: 30. September 2026. Maßgeblich ist Ihr individuell berechnetes Angebot.
06 Vom Verständnis zum persönlichen Beitrag
Unfalltarife vergleichen.
Mit Ihren Angaben.
Alter, Tätigkeit, Grundsumme und Zusatzleistungen beeinflussen das Angebot. Ein Beitrag allein zeigt deshalb noch nicht, wie gut der Vertrag zu Ihnen passt.
Gut vorbereitet vergleichen
Welche Angaben brauchen wir?
0 von 6 Punkten vorbereitet.
Diese Merkliste bleibt lokal und wird nicht versendet. Persönliche Daten erst im eigentlichen Vergleich eingeben.
Externer Rechner von blau direkt. Eingaben werden beim Anbieter verarbeitet. Die Auswahl umfasst die dort verfügbaren Tarife. Voreingestellte Summen und Bausteine sind keine persönliche Empfehlung. Rechner separat öffnen ↗
Unsicher bei einer Angabe?
Beruf, Gesundheitsfragen oder Leistungswünsche klären wir gemeinsam, bevor Sie den Antrag stellen.
07 Vergleiche und Verträge in der App
Ihre Versicherungen immer im Blick.
Dokumente abrufen, Verträge verwalten, Schäden melden und Tarife vergleichen – mit unserer simplr-App. Ihr persönlicher Ansprechpartner bleibt erreichbar.
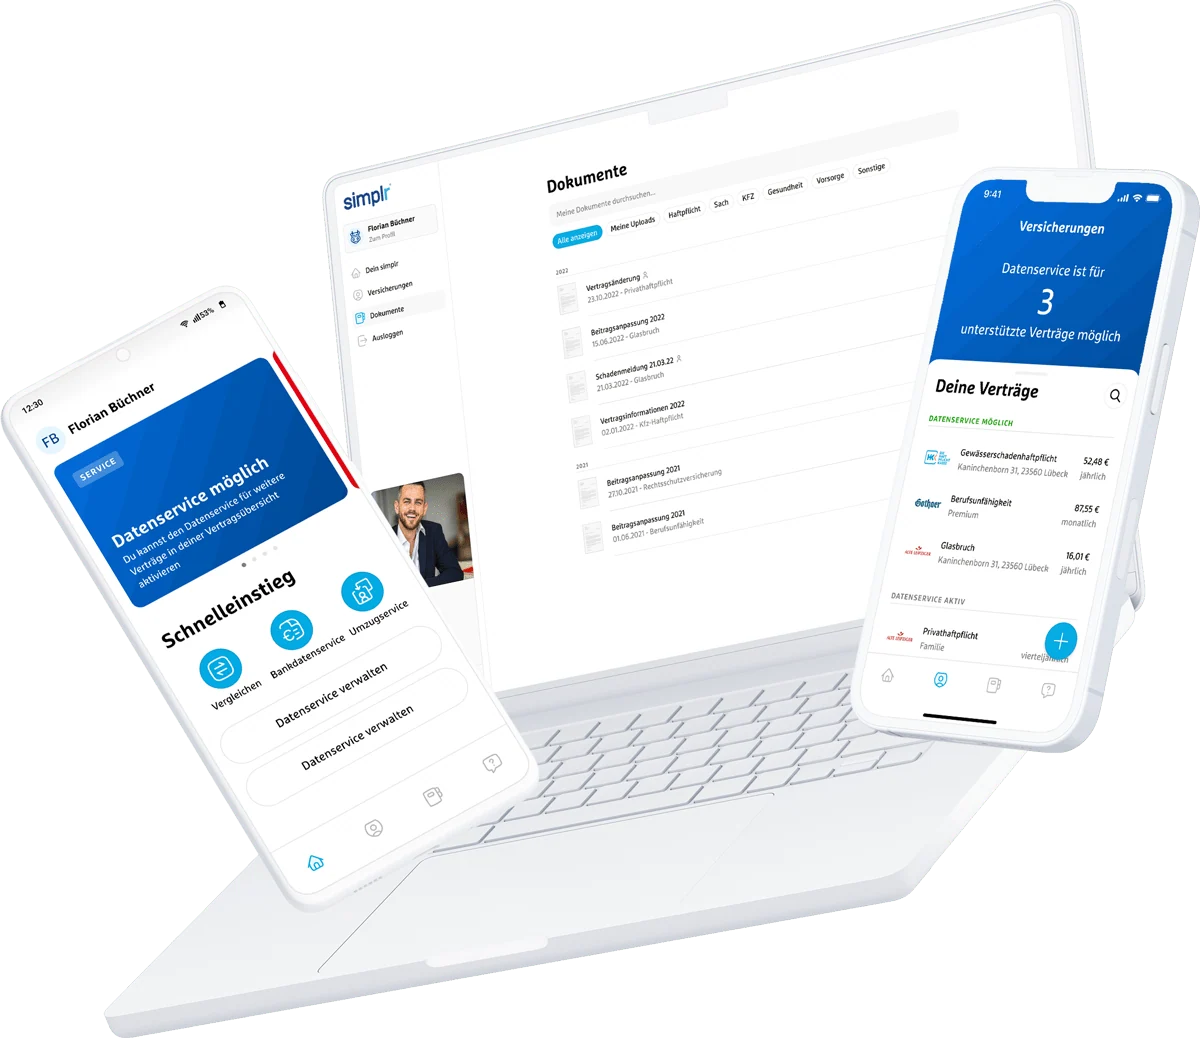
Digital organisiert. Persönlich betreut.
Ihre Versicherungen – immer dabei.
- Alle Verträge, Dokumente und Schäden an einem OrtUnterlagen griffbereit halten und fehlende Dokumente einfach per Foto ergänzen.
- Vergleiche jederzeit einsehbarIntegrierte Vergleichsrechner nutzen und Ihre Versicherungen überprüfen.
- Persönliche Beratung bleibt möglich.Ihr Ansprechpartner bei albfinanz bleibt direkt erreichbar – auch wenn Sie digital vergleichen.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Unfallschutz prüfen lassen ↗08 Für wen der Schutz passen kann
Unterschiedliche Lebensphasen.
Unterschiedliche Prioritäten.
Eine Unfallversicherung ist kein Pflichtkauf für jeden. Wir prüfen, wo sie Ihre vorhandene Absicherung sinnvoll ergänzt.
Berufstätige & Selbstständige
Für das laufende Einkommen steht die Absicherung der Arbeitskraft im Vordergrund. Eine BU kann auch bei Krankheit leisten. Unfallkapital kann daneben beim Umbau oder anderen zusätzlichen Kosten nach einem Unfall helfen.
Kinder & Familien
Schulischer Unfallschutz begleitet nicht den gesamten privaten Alltag. Gleichzeitig können dauerhafte Einschränkungen auch durch Krankheit entstehen. Deshalb sollte die Beratung eine Kinderinvaliditätsversicherung als weitergehende Alternative einbeziehen.
Sportlich aktive Menschen
Radfahren, Reiten oder Bergsport können besondere Fragen auslösen. Prüfen Sie konkret, ob Aktivität und Wettkämpfe erfasst sind. Für Bergung, Ausland und Reha reichen Schlagworte wie „weltweit“ allein nicht aus.
Menschen im Ruhestand
Neben Kapital können verlässlich organisierte Alltagshilfen wichtig sein. Wer lebt allein, wer könnte unterstützen? Leistungen im höheren Alter, mögliche Änderungen und die Behandlung bestehender Erkrankungen besonders genau ansehen.
Unfallversicherung oder Berufsunfähigkeitsversicherung?
Die Unfallversicherung schaut auf dauerhafte unfallbedingte Beeinträchtigungen. Die BU schaut auf die vereinbarte Einschränkung im ausgeübten Beruf und kann auch bei Krankheit zahlen. Eine Handverletzung kann in beiden Verträgen relevant sein – aber nach unterschiedlichen Regeln. Auch Invaliditätsgrad, Grad der Behinderung und BU-Grad sind nicht austauschbar.
Berufsunfähigkeit verständlich erklärt ↗09 Grenzen kennen. Fristen ernst nehmen.
Was eine Unfallversicherung
nicht automatisch bezahlt.
Eine gute Beratung erklärt auch, wo andere Absicherungen gebraucht werden und welche Schritte nach dem Unfall entscheidend sind.
Krankheit ohne versicherten Unfall
Rückenschmerzen, Krebs oder eine Depression sind nicht allein deshalb versichert, weil sie den Alltag stark einschränken. Vertragliche Erweiterungen ändern daran nur im ausdrücklich vereinbarten Umfang etwas.
Jede Behandlung und jeden Verdienstausfall
Die Krankenversicherung, Krankentagegeld und BU erfüllen andere Aufgaben. Eine Unfallpolice ist keine Vollversorgung für alle Arztkosten oder das entfallene Gehalt.
Jede Verletzung mit sofortiger Kapitalzahlung
Die Invaliditätsleistung setzt dauerhafte Folgen voraus. Frakturgeld, Krankenhaustagegeld, Sofort- oder Übergangsleistungen brauchen eigene Vereinbarungen und eigene Voraussetzungen.
Drei Fragen an Ihren Vertrag
Unfall gemeldet heißt nicht: alle Fristen erfüllt.
- Wann muss die Invalidität eingetreten sein?Für den Eintritt der bleibenden Beeinträchtigung gilt eine vertragliche Frist.
- Bis wann muss sie ärztlich festgestellt sein?Ein Behandlungsbericht ist nicht automatisch eine ausreichende schriftliche Invaliditätsfeststellung.
- Bis wann müssen Sie die Leistung geltend machen?Der Anspruch muss nach den vereinbarten Regeln beim Versicherer angemeldet werden.
Diese Fristen unterscheiden sich zwischen Tarifen. Lassen Sie sich die konkreten Termine frühzeitig bestätigen und nehmen Sie Hinweise des Versicherers ernst. Eine Meldung über unsere Seite ersetzt keine erforderlichen ärztlichen Nachweise.
„Dauerhaft“ bedeutet nicht: erst einmal drei Jahre warten.
Nach dem gesetzlichen Maßstab wird eine Beeinträchtigung als dauerhaft angesehen, wenn sie voraussichtlich länger als drei Jahre bestehen wird und eine Änderung nicht zu erwarten ist. Das ist eine Prognose – keine dreijährige Wartefrist. Fristen laufen schon vorher.
10 Unsere Aufgabe als Versicherungsmakler
Erst Ihre Situation verstehen.
Dann Leistungen vergleichen.
Wir gehören nicht zu einer einzelnen Versicherungsgesellschaft. Die Auswahl und ihre Grenzen erklären wir Ihnen nachvollziehbar.
Bestehenden Schutz einordnen
Wir schauen auf Ihre Police, finanzielle Rücklagen und andere Absicherungen. Ein neuer Vertrag ist nicht automatisch besser als ein sinnvoll angepasster bestehender.
Unterschiede konkret machen
Wir vergleichen Leistungsvoraussetzungen und Rechenbeispiele. Die verfügbare Produktauswahl und die Grundlage unserer Empfehlung legen wir im Gespräch offen.
Bei Rückfragen erreichbar bleiben
Sie melden digital, wir begleiten Versicherungsfragen zu unseren Servicezeiten. Die Leistungsentscheidung liegt beim Versicherer; medizinische Bewertungen gehören in ärztliche Hände.
Unser Fazit: Ergänzung mit klarem Auftrag.
Unfallschutz kann finanzielle Spielräume nach dauerhaften Unfallfolgen schaffen. Er soll zu Ihrer Lebenssituation passen und wichtigere Risiken nicht verdrängen. Genau diese Einordnung gehört zu unserer Beratung.
11 Antworten auf die Fragen dahinter
Was möchten Sie noch wissen?
Vom kleinen Bruch bis zur langfristigen Absicherung: verständliche Antworten auf typische Fragen.
Bekomme ich bei einem gebrochenen Arm automatisch Geld?
Nicht aus der Invaliditätsleistung, wenn der Bruch vollständig ausheilt. Bleibende unfallbedingte Einschränkungen müssen nachgewiesen werden. Manche Tarife haben zusätzlich ein Fraktur- oder Sofortgeld; dafür gelten eigene Regeln.
Muss ich drei Jahre auf die Auszahlung warten?
Nein. Die Dauerhaftigkeit wird anhand einer Prognose beurteilt. Die Vertragsfristen für Eintritt, ärztliche Feststellung und Geltendmachung laufen unabhängig davon. Eine abschließende Bewertung kann Zeit brauchen; vereinbarte Vorschuss- oder Übergangsleistungen sind gesondert zu prüfen.
Was bedeutet 350 Prozent Progression wirklich?
350 Prozent bezeichnet die maximale Auszahlung im Verhältnis zur Grundsumme. Manche Staffeln erreichen diesen Wert erst bei 100 Prozent Invalidität, andere schon früher. Wie viel bei 25, 50 oder 75 Prozent gezahlt wird, unterscheidet sich. Deshalb vergleichen wir die vollständige Tabelle und nicht nur die große Zahl.
Ist eine hohe Progression wichtiger als eine hohe Grundsumme?
Eine zu kleine Grundsumme kann bei niedrigeren Invaliditätsgraden zu wenig leisten. Wir betrachten deshalb zuerst den benötigten Kapitalrahmen und anschließend die Staffel. Die größte Zahl auf dem Angebot allein ist kein Qualitätsnachweis.
Kann ich Unfallleistungen bekommen, obwohl ich noch arbeite?
Ja, das ist möglich. Die Invaliditätsleistung hängt von den dauerhaften Unfallfolgen und dem Vertrag ab, nicht automatisch davon, ob Sie Ihren Beruf aufgeben. Umgekehrt bedeutet Berufsunfähigkeit nicht automatisch einen Anspruch aus der Unfallversicherung.
Kann eine private Unfallversicherung zusätzlich zur gesetzlichen zahlen?
Ja. Bei einem versicherten Arbeitsunfall können beide Systeme betroffen sein. Eine private vereinbarte Invaliditätsleistung wird grundsätzlich nach dem eigenen Vertrag geprüft. Bei einzelnen Kostenerstattungen können Leistungen anderer Kostenträger berücksichtigt werden.
Zahlt die Unfallversicherung auch bei Krankheit?
Grundsätzlich geht es um Unfälle. Einzelne Tarife erweitern ihren Schutz beispielsweise für bestimmte Infektionen oder Unfallfolgen nach einer Bewusstseinsstörung. Daraus entsteht keine umfassende Absicherung von Krankheit.
Was passiert, wenn ich schon vorher Beschwerden hatte?
Vorerkrankungen können bei der Mitwirkung an Unfallfolgen relevant sein. Eine vorherige Funktionsbeeinträchtigung kann außerdem als Vorinvalidität bewertet werden. Beides muss anhand des Vertrags und medizinischer Befunde getrennt geprüft werden.
Ist mein Kind nicht bereits über Schule und Kita versichert?
Für versicherte Tätigkeiten und Wege besteht gesetzlicher Schutz. Der private Alltag ist damit nicht umfassend erfasst. Für dauerhafte Beeinträchtigungen durch Krankheit sollte zusätzlich eine Kinderinvaliditätsversicherung in die Überlegung einbezogen werden.
Brauche ich im Ruhestand noch eine Unfallversicherung?
Das hängt von Rücklagen, Wohnsituation, Unterstützung und den angebotenen Leistungen ab. Praktische Hilfe nach einem Unfall kann besonders wertvoll sein. Prüfen Sie Altersregeln und mögliche Änderungen von Beitrag oder Leistungen, statt einen Vertrag ungeprüft weiterlaufen zu lassen.
Gilt der Schutz beim Sport und auf Reisen?
Private Unfallverträge gelten üblicherweise weltweit und rund um die Uhr. Besondere Aktivitäten, Wettkämpfe und einzelne Risiken können trotzdem ausgenommen sein. Reise- und Bergungskosten sind eigenständige Leistungen, deren Umfang geprüft werden muss.
Ist eine Unfallrente dasselbe wie eine BU-Rente?
Nein. Die Unfallrente knüpft an versicherte Unfallfolgen und eine vereinbarte Invaliditätsschwelle an. Eine BU-Rente knüpft an die berufliche Einschränkung nach den BU-Bedingungen an und kann auch bei Krankheit gezahlt werden.
Was passiert bei einem Berufswechsel?
Der neue Beruf kann die Gefahrengruppe und den Beitrag verändern. Prüfen Sie die Mitteilungspflichten Ihres Vertrags und melden Sie relevante Änderungen. Beschreiben Sie die tatsächlichen Tätigkeiten, nicht nur die Berufsbezeichnung.
Ist eine Unfallversicherung mit Beitragsrückgewähr sinnvoll?
Sie verbindet Risikoabsicherung mit einem Sparanteil und kostet entsprechend mehr. Vergleichen Sie die Absicherung und den Sparvorgang getrennt. Eine Beitragsrückzahlung ist kein kostenloser Versicherungsschutz.
Welche Unterlagen sollte ich nach einem Unfall sammeln?
Unfalldatum, Hergang, erste Arztberichte, Befunde und die Schreiben des Versicherers. Bei möglichen Dauerfolgen zusätzlich rechtzeitig eine passende ärztliche Feststellung veranlassen. Eine reine Krankschreibung ist dafür nicht dasselbe.
Was macht albfinanz bei einer abgelehnten Leistung?
Wir helfen, Begründung und Unterlagen zu sortieren und offene Versicherungsfragen zu klären. Für medizinische Bewertungen sind Ärzte zuständig, für rechtliche Vertretung eine qualifizierte Rechtsberatung. Unsere Begleitung ist keine Erfolgsgarantie.
Kann ich euch bei einem Unfall nachts anrufen?
24/7 bezeichnet die digitale Meldemöglichkeit. Unser Team bearbeitet den Vorgang zu unseren Servicezeiten. Bei einem medizinischen Notfall wenden Sie sich sofort an den zuständigen Notruf, nicht an das Versicherungsformular.
12 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenUnfallbegriff, Gliedertaxen und Rechengrundlagen unserer Leistungsvergleiche.
Redaktioneller Stand: 2. Oktober 2026. Die Erläuterungen unterscheiden gesetzlichen Schutz, private Vertragsleistungen und eigene Rechenbeispiele. GDV-Bedingungen sind unverbindliche Muster, keine Zusage eines konkreten Tarifs.
- VVG § 178 – Unfallbegriff und Leistung
- VVG § 180 – Invalidität und Dauerhaftigkeit
- VVG § 186 – Hinweise auf Voraussetzungen und Fristen
- DGUV – Leistungen der gesetzlichen Unfallversicherung
- Verbraucherzentrale – Private Unfallversicherung einordnen
- GDV – Musterbedingungen AUB 2020, einschließlich Gliedertaxe
- GDV – Muster für progressive Invaliditätsstaffeln
- Bund der Versicherten – Infoblatt Unfallversicherung
- Versicherungsombudsmann – Schlichtungsverfahren
Rechenmodell und Beispiele
Die interaktiven Vergleiche veranschaulichen unterschiedliche Gliedertaxen sowie 350-%- und 1.000-%-Staffeln. Der interne Quellenabgleich dokumentiert die verwendeten Vertragsstaffeln und deren Fundstellen. Sie sind anonymisierte Beispiele, kein vollständiger Tarifvergleich. Auszahlung = Grundsumme × Leistungsprozentsatz / 100. Die gewählte Funktionseinschränkung ist eine Rechenannahme, keine medizinische Bewertung. Vorinvalidität, Mitwirkung und weitere Vertragsregeln sind nicht eingerechnet.
Der beispielhafte Handwert von 55 % stammt aus der Gliedertaxe der AUB 2020. Die hälftige Funktionseinschränkung ist eine eigene vereinfachte Annahme. KI-Szenen sind Illustrationen, keine dokumentierten Kundenfälle. Die eingebundenen Originalunterlagen sind ein bereitgestellter Beispielvergleich; Berechnungsgrundlagen und Tarifstand sind dem PDF zu entnehmen.
Die lokale Merkliste versendet keine Daten. Eingaben im externen Vergleichsrechner werden vom Anbieter verarbeitet.