

Sie tragen Verantwortung. Wir denken den Schutz mit.
Betriebshaftpflichtversicherung.
Damit ein Fehler nicht
Ihren Betrieb gefährdet.
Wenn Sie, Ihre Mitarbeitenden oder Ihr Betrieb Dritten einen Schaden zufügen, können hohe Schadenersatzforderungen entstehen. Eine Betriebshaftpflichtversicherung schützt Ihr Unternehmen vor den finanziellen Folgen versicherter Personen-, Sach- und daraus entstehender Vermögensschäden – und wehrt unberechtigte Ansprüche ab.
- Berechtigte Ansprüche absichern
- Unberechtigte Forderungen abwehren
- Auch im Schadenfall begleitet
Wir erfassen Ihre tatsächlichen Tätigkeiten und vergleichen Leistungen, Grenzen und Beiträge. Persönlich in Reutlingen, digital in ganz Deutschland.
24/7Schaden digital melden. Persönlich begleitet bleiben.Jederzeit Unterlagen einreichen. Wir bearbeiten Ihren Vorgang zu unseren Servicezeiten.Unsere Begleitung kennenlernen ↗ Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Ein Schaden passiert.
Sie oder eine mitversicherte Person verursachen bei Ihrer betrieblichen Tätigkeit einen Schaden.
Die Haftung wird geprüft.
Der Versicherer prüft, ob und in welcher Höhe ein Schadenersatzanspruch besteht.
Berechtigte Ansprüche übernehmen.
Versicherte Schadenersatzforderungen werden im Rahmen des Vertrags reguliert.
Unberechtigte Ansprüche abwehren.
Besteht keine Haftung, wehrt der Versicherer die Forderung im Rahmen des Versicherungsschutzes ab.
01 Verantwortung braucht Rückhalt
Sie bauen Ihren Betrieb auf.
Ein Schaden kann ihn ausbremsen.
Ein Missgeschick ist schnell passiert. Entscheidend sind die finanziellen Folgen: Gerade Personenschäden können sehr hohe Forderungen auslösen. Die Betriebshaftpflicht soll verhindern, dass ein versicherter Haftpflichtschaden die Liquidität oder sogar die Existenz Ihres Unternehmens gefährdet.
Ein Mensch wird verletzt.
Ein Kunde stürzt über ein ungesichertes Kabel in Ihrem Laden. Neben Behandlungskosten können etwa Verdienstausfall oder Schmerzensgeld gefordert werden. Zunächst wird geprüft, ob und in welchem Umfang Sie haften.
Fremdes Eigentum wird beschädigt.
Beim Aufstellen einer Leiter beschädigt ein Monteur die Glastür des Kunden. Die Betriebshaftpflicht prüft die Ansprüche und die vereinbarte Deckung. Schäden am bearbeiteten Gegenstand verlangen besondere Aufmerksamkeit.
Aus dem Sachschaden entstehen Folgekosten.
Nach einem von Ihrem Betrieb verursachten Wasserschaden kann der Kunde seine Räume zeitweise nicht nutzen. Solche Folgeschäden sind von reinen finanziellen Verlusten ohne Personen- oder Sachschaden zu unterscheiden.
Haften Sie – und ist diese Haftung auch versichert?
Das sind zwei getrennte Fragen. Die gesetzliche oder vertragliche Haftung allein garantiert noch keine Versicherungsleistung. Umgekehrt gehört zur Haftpflichtversicherung auch die Abwehr unberechtigter Ansprüche innerhalb des vereinbarten Schutzes.
Illustrative Beispiele, keine dokumentierten Kundenfälle oder Leistungszusagen. Haftung, Schadenhergang und Vertragsbedingungen müssen im Einzelfall geprüft werden.
02 Den Umfang verstehen
Was eine gute Betriebshaftpflicht
im Schadenfall leisten soll.
Was deckt eine Betriebshaftpflichtversicherung ab? Zum vereinbarten Schutz gehören drei Aufgaben: Ansprüche prüfen, berechtigte Forderungen regulieren und unberechtigte abwehren.
Ansprüche prüfen
Müssen Sie überhaupt haften? Nicht jede Forderung ist berechtigt. Der Versicherer prüft den Haftungsgrund, die Höhe des Anspruchs und den vereinbarten Versicherungsschutz.
Berechtigte Ansprüche regulieren
Besteht ein versicherter Anspruch, übernimmt der Versicherer die Entschädigung im Rahmen des Vertrags. Dabei zählen Versicherungssumme, Selbstbehalt und besondere Leistungsgrenzen.
Unberechtigte Ansprüche abwehren
Besteht kein Anspruch oder ist die Forderung überhöht, wehrt der Versicherer sie im Rahmen des Vertrags ab – gegebenenfalls auch gerichtlich. Das ist der sogenannte passive Rechtsschutz.
Betriebshaftpflicht, Berufshaftpflicht und Rechtsschutz sind nicht dasselbe.
Ein Beratungsfehler kann einen reinen Vermögensschaden verursachen. Dafür ist häufig eine passende Vermögensschaden- oder Berufshaftpflicht nötig. Eigene Forderungen, etwa eine unbezahlte Rechnung, setzt die Betriebshaftpflicht nicht für Sie durch. Dazu besprechen wir gegebenenfalls gewerblichen Rechtsschutz.
Beispiel mit Sachschaden
Beschädigter Server beim Kunden
Ein beschädigtes Gerät und daraus folgende Ausfallkosten werden als Sachschaden und mögliche Folgeschäden geprüft.
Beispiel ohne Sachschaden
Fehlerhafte Beratung
Der Kunde verliert allein durch eine falsche Empfehlung Geld. Ein solcher reiner Vermögensschaden braucht eine ausdrücklich passende Deckung.
03 Schadensmanager und Begleitung
Ein Schaden stört Ihren Betrieb.
Wir bleiben an Ihrer Seite.
Im Schadenfall sollen Sie sich nicht allein durch Formulare, Rückfragen und Versichererkommunikation arbeiten müssen. Wir begleiten den Vorgang von der Meldung bis zur Entscheidung – und unterstützen auch, wenn diese Fragen aufwirft.
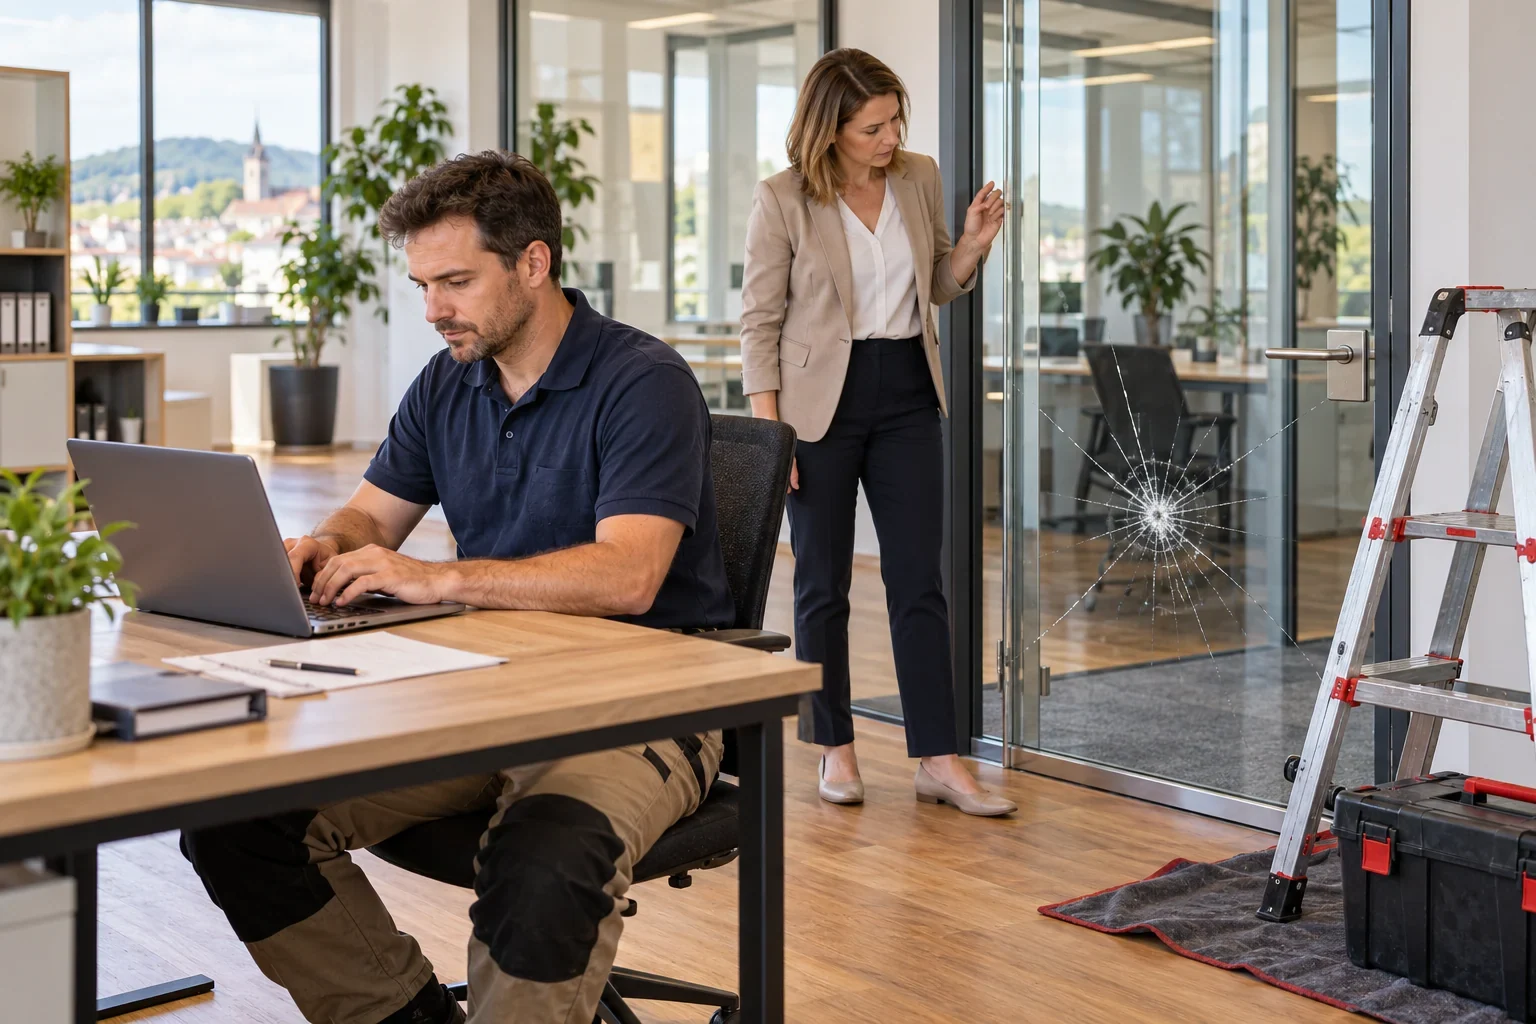
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie Ihren Schaden jederzeit digital. Zu unseren Servicezeiten helfen wir bei Unterlagen, Rückfragen und der Kommunikation mit dem Versicherer.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Schaden jederzeit melden
Digital über unseren Schadensmanager – unabhängig von Geschäftszeiten. Hergang, Fotos und Forderungen festhalten; dringende Fristen sofort beachten.
- 02
Unterlagen gemeinsam aufbereiten
Wir helfen zu klären, welche Informationen und Nachweise benötigt werden, und bereiten den Vorgang mit Ihnen auf.
- 03
Kommunikation begleiten
Wir leiten den Vorgang an den Versicherer weiter, unterstützen bei Rückfragen und halten die Bearbeitung im Blick.
- 04
Entscheidung nachvollziehen
Der Versicherer entscheidet über Haftung und Deckung. Wir prüfen mit Ihnen, wie er seine Entscheidung begründet.
- 05
Auch bei Ablehnung nicht allein
Bei strittigen Fällen unterstützen wir die weitere Klärung. Auf Wunsch kann eine spezialisierte Rechtsanwaltskanzlei eingebunden werden; Umfang und Kosten werden vorab geklärt.
24/7 bedeutet: Sie können digital jederzeit melden. Unsere persönliche Bearbeitung erfolgt anschließend zu unseren Servicezeiten. Die Leistungsentscheidung trifft der Versicherer.
Wenn eine Ablehnung Fragen aufwirft
Wenn eine Leistung abgelehnt wird, lassen wir Sie nicht allein.
Bei Ablehnungen prüfen wir gemeinsam mit Ihnen die Begründung. Wenn eine rechtliche Prüfung sinnvoll ist, können wir auf Wunsch eine spezialisierte Rechtsanwaltskanzlei einbinden.
Wir sehen uns an, worauf sich der Versicherer beruft und ob die Begründung zum geschilderten Sachverhalt passt.
Bestehen aus unserer Sicht begründete Zweifel, können wir mit Ihrem Einverständnis eine spezialisierte Rechtsanwaltskanzlei einbinden. Sie beurteilt die rechtliche Ausgangslage eigenständig.
Nach der Erstprüfung entscheiden Sie über eine Beauftragung. Übernimmt die Kanzlei das Mandat, führt sie die rechtliche Auseinandersetzung und nimmt dazu Kontakt mit dem Versicherer auf.
Umfang und mögliche Kosten der anwaltlichen Tätigkeit werden vor einer Beauftragung mit der Kanzlei geklärt. Die Erstprüfung und eine mögliche Vertretung erfolgen durch die Rechtsanwälte.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
Die rechtliche Erstprüfung und eine mögliche Vertretung erfolgen auf Ihren Wunsch durch eine spezialisierte Kanzlei. Umfang und Kosten werden vor einer Beauftragung geklärt.
04 Leistung vor Lockpreis
Ein günstiger Beitrag ist gut.
Ein passender Schutz ist entscheidend.
Wir vergleichen nicht nur Beiträge, sondern vor allem Ihre Tätigkeiten, Versicherungssummen, Ausschlüsse, besondere Leistungsgrenzen und relevante Klauseln.
Worauf es bei einer Betriebshaftpflicht wirklich ankommt
Nicht jeder Betrieb braucht dieselben Bausteine. Einige Punkte bilden die Grundlage, andere hängen von Ihrer Tätigkeit und Branche ab.
Die Basis muss stimmen
Versicherungssumme & Jahresgrenze
Eine hohe Zahl auf dem Angebot ist erst der Anfang.
Genauer verstehen: Versicherungssumme & Jahresgrenze
Summe je Schadenfall und Höchstleistung für alle Schäden im Versicherungsjahr getrennt prüfen. Für besondere Leistungen können niedrigere Grenzen gelten. Die Auswahl richtet sich nach möglichen Großschäden und Kundenanforderungen, nicht allein nach Ihrem Umsatz.
Versicherte Tätigkeiten
Versichert werden sollte, was Sie tatsächlich tun.
Genauer verstehen: Betriebsbeschreibung
Alle Haupt- und Nebentätigkeiten, Montagearbeiten, Standorte, Produkte und Kundengruppen erfassen. Ein Online-Shop, Arbeiten auf Dächern oder neue Dienstleistungen können das Risiko verändern. Die Gewerbeanmeldung allein beschreibt den Betrieb oft nicht vollständig.
Mitversicherte Personen
Welche Mitarbeitenden, Aushilfen und weiteren Personen sind erfasst?
Genauer verstehen: Mitversicherte Personen
Der gesetzliche Rahmen erfasst bei einer Unternehmenshaftpflicht auch vertretungsberechtigte Personen und Beschäftigte. Prüfen Sie die konkrete betriebliche Tätigkeit sowie den Einschluss von Aushilfen, Leiharbeit und weiteren Personen. Ein selbstständiger Subunternehmer ist nicht automatisch wie ein eigener Mitarbeiter versichert.
Je nach Betrieb besonders wichtig
Tätigkeits- & Bearbeitungsschäden
Was passiert, wenn genau das beschädigt wird, woran Sie arbeiten?
Genauer verstehen: Tätigkeits- & Bearbeitungsschäden
Schäden an fremden Sachen bei oder durch Ihre Tätigkeit brauchen einen passenden Einschluss. Prüfen Sie den bearbeiteten Teil, angrenzende Sachen, Höchstbeträge und Selbstbehalte. Daraus wird keine Garantie für eine mangelfreie eigene Leistung.
Gemietete & geliehene Sachen
Räume, Maschinen und übernommene Kundensachen getrennt prüfen.
Genauer verstehen: Gemietete & geliehene Sachen
Mietsachschäden an Gebäuden sind nicht automatisch gleichbedeutend mit Schutz für geliehene Werkzeuge, gemietete Maschinen oder in Obhut genommene Sachen. Tätigkeitsschäden, Obhutsschäden und normale Abnutzung voneinander abgrenzen.
Schlüssel & Zutrittsmedien
Der Kundenschlüssel kann mehr kosten als einen neuen Zylinder.
Genauer verstehen: Schlüssel & Zutrittsmedien
Fremde betriebliche Schlüssel, Generalschlüssel und elektronische Zutrittsmedien ausdrücklich prüfen. Was gilt für Austauschkosten, vorübergehende Sicherung und weitere Folgeschäden? Die Entschädigungsgrenze und Voraussetzungen zählen.
Umwelt & Gewässerschäden
Private Ansprüche und öffentlich-rechtliche Pflichten trennen.
Genauer verstehen: Umwelt & Gewässerschäden
Lagerung von Stoffen, Tanks und Anlagen erfassen. Umwelthaftpflicht und Umweltschadensversicherung haben unterschiedliche Aufgaben. Eine pauschale Umwelterweiterung ist keine Zusage für sämtliche Sanierungs- und Eigengrundstückskosten.
Ausland & Exporte
Der Einsatzort ist nur eine von mehreren Fragen.
Genauer verstehen: Ausland & Exporte
Auslandsmontage, direkte und indirekte Exporte, Gerichtsstände und örtliche Versicherungspflichten abgleichen. USA- und Kanada-Risiken können gesondert geregelt sein. Auch Zulieferung an exportierende Kunden ansprechen.
Subunternehmer
Ihre Haftung als Auftraggeber und die eigene Haftpflicht des Subunternehmers trennen.
Genauer verstehen: Mitarbeitende & Subunternehmer
Welche Schäden aus der Beauftragung von Subunternehmen umfasst Ihr Vertrag? Das versichert nicht automatisch den Subunternehmer selbst. Geben Sie die Zusammenarbeit an und prüfen Sie dessen eigenen Versicherungsnachweis.
Branchen- und Spezialrisiken
Nachbesserung & Folgeschäden
Die eigene Arbeit und zusätzlich beschädigte Sachen unterscheiden.
Genauer verstehen: Nachbesserung & Folgeschäden
Eine undichte eigene Montage nachbessern ist etwas anderes als den dadurch beschädigten Boden des Kunden ersetzen. Auch Freilegungs- und Wiederherstellungskosten können besondere Klauseln und einen tatsächlich eingetretenen Folgeschaden voraussetzen.
Produkte & Rückruf
Ein verkauftes Produkt kann auch später Schäden verursachen.
Genauer verstehen: Produkte & Rückruf
Herstellung, Import, Handel und Verarbeitung unterscheiden. Produkthaftpflicht für Personen- und Sachschäden ist nicht gleich erweiterte Produkthaftpflicht, etwa für Aus- und Einbaukosten. Ein vorsorglicher Rückruf verlangt nochmals eine gesonderte Prüfung.
Vertragszusagen & Selbstbehalt
Unterschreiben Sie nicht unbemerkt mehr Haftung als versichert ist.
Genauer verstehen: Vertragszusagen & Selbstbehalt
Garantien, Freistellungen und vertraglich erweiterte Haftung vor Auftragserteilung prüfen lassen. Selbstbehalte können je Fall oder für einzelne Deckungen unterschiedlich sein. Verbindliche Zusagen des Versicherers schriftlich festhalten.
Änderungen & spätere Schäden
Ihr Vertrag sollte Ihren Betrieb über die Zeit begleiten.
Genauer verstehen: Änderungen & spätere Schäden
Neue Tätigkeiten und Umsatzänderungen rechtzeitig melden. Vorsorgeklauseln haben Voraussetzungen, Fristen und Grenzen. Bei Wechsel oder Betriebsaufgabe den maßgeblichen Versicherungsfall, verbleibende Risiken und eine mögliche Nachhaftungsdeckung konkret klären.
Was kostet eine Betriebshaftpflichtversicherung?
Einen einheitlichen Preis gibt es nicht. Der Beitrag hängt unter anderem von Branche und Tätigkeit, Umsatz, Mitarbeiterzahl, Versicherungssumme, Selbstbeteiligung, gewünschten Leistungen und individuellen Risikomerkmalen wie dem Schadenverlauf ab.
Deshalb vergleichen wir auf Basis Ihres tatsächlichen Betriebs – statt Ihnen einen pauschalen Preis zu versprechen.
Ist eine Betriebshaftpflichtversicherung Pflicht?
Eine allgemeine gesetzliche Pflicht besteht nicht für jedes Unternehmen. Für bestimmte Berufe und Tätigkeiten können jedoch Haftpflichtversicherungen vorgeschrieben sein, etwa im Bewachungsgewerbe. Auch Auftraggeber können einen Versicherungsnachweis verlangen.
Wir unterscheiden gesetzliche Pflichten, vertragliche Anforderungen und Ihren tatsächlichen Absicherungsbedarf. Ein hohes Haftungsrisiko kann auch ohne Versicherungspflicht bestehen.
Unser Praxistipp: Nehmen Sie einen echten Auftrag mit in die Beratung.
Was machen Sie vor Ort? Was nehmen Sie in Obhut? Welche Zusagen verlangt der Kunde? Mit einem typischen Auftrag und Ihrer aktuellen Police werden mögliche Lücken greifbar – ohne einen ganzen Bedingungstext auswendig lernen zu müssen.
05 Persönlich erklärt statt nur aufgelistet
Ihr Betrieb ist individuell.
So sollte auch Ihr Vergleich sein.
Zwei Tarife können auf den ersten Blick ähnlich aussehen und sich an entscheidenden Stellen unterscheiden. Deshalb vergleichen wir neben Preis und Versicherungssumme auch Bedingungen, Ausschlüsse und Leistungsgrenzen.
Erst Ihren Betrieb verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam fragt nach den Arbeiten, die Sie wirklich übernehmen – auch nach den kleinen Nebenleistungen. Wir gleichen Ihren bestehenden Schutz mit diesen Angaben ab und erläutern Unterschiede an konkreten Situationen.
Sie erhalten eine nachvollziehbare Empfehlung: mit relevanten Leistungen, offenen Punkten und dem Beitrag. So entscheiden Sie auf einer verständlichen Grundlage.
Betriebshaftpflicht prüfen lassen
Mit einem Bestandsupdate prüfen wir, ob Ihr Betrieb zu besseren Bedingungen versichert werden kann – unter passenden Voraussetzungen zum bisherigen Beitrag.
Tarifvergleich und PDF-Unterlagen
So unterschiedlich können scheinbar ähnliche Tarife sein.
So kann ein Leistungsvergleich aussehen: Hier zeigen wir beispielhaft sechs Tarife für Handel, Handwerk und Gewerbe. Auch für andere Branchen und Tätigkeiten vergleichen wir passende Angebote. Ihr persönlicher Vergleich richtet sich nach Ihrem Betrieb und seinen Risiken.
Weitere Vergleichsthemen · Ausland, Produkte, Umwelt und Vertragsdetails
Begriffe und Beispiele aus den Originalunterlagen
Bereitgestellter Beispielvergleich vom 02.10.2026, keine persönliche Tarifempfehlung. Die jeweiligen Bedingungsstände stehen in den Originalunterlagen. Erläuterungen sind verkürzte Beispiele; maßgeblich bleiben die vereinbarten Versicherungsbedingungen und die Angaben zu Ihrem Betrieb.
06 Gut vorbereitet ins Gespräch
Je besser wir Ihren Betrieb verstehen,
desto gezielter können wir Lücken vermeiden.
Sie müssen nicht schon jede Fachfrage beantworten können. Diese Informationen helfen uns, die entscheidenden Punkte gemeinsam zu klären.
Ihre Tätigkeit
Was machen Sie konkret – und welche Arbeiten übernehmen Sie zusätzlich? Tätigkeiten beim Kunden, eigene Planung, Herstellung und Import gehören dazu.
Ihr Unternehmen
Mitarbeitende, Umsatz, Standorte und Kunden: Auch Subunternehmen, Auslandstätigkeiten, Rechtsform und besondere Anlagen beeinflussen Ihren Bedarf.
Ihr bestehender Schutz
Welche Verträge bestehen bereits? Mit Policen, Nachträgen, Bedingungen und typischen Kundenverträgen prüfen wir Überschneidungen und Lücken. Auch Vorschäden und offene Ansprüche gehören dazu.
Ein Malerbetrieb, ein IT-Dienstleister und ein Onlinehändler können alle eine Betriebshaftpflicht benötigen – aber nicht denselben Versicherungsschutz.
Einmal abgeschlossen heißt nicht dauerhaft passend.
Neue Leistungen, mehr Mitarbeitende, Auslandsgeschäfte oder ein großer Auftrag: Solche Veränderungen sind gute Anlässe, den Schutz erneut abzugleichen. Vereinbaren Sie mit uns eine regelmäßige Überprüfung und melden Sie wichtige Änderungen zeitnah.
07 Ihre Unterlagen digital organisiert
Ihre Versicherungen immer im Blick.
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
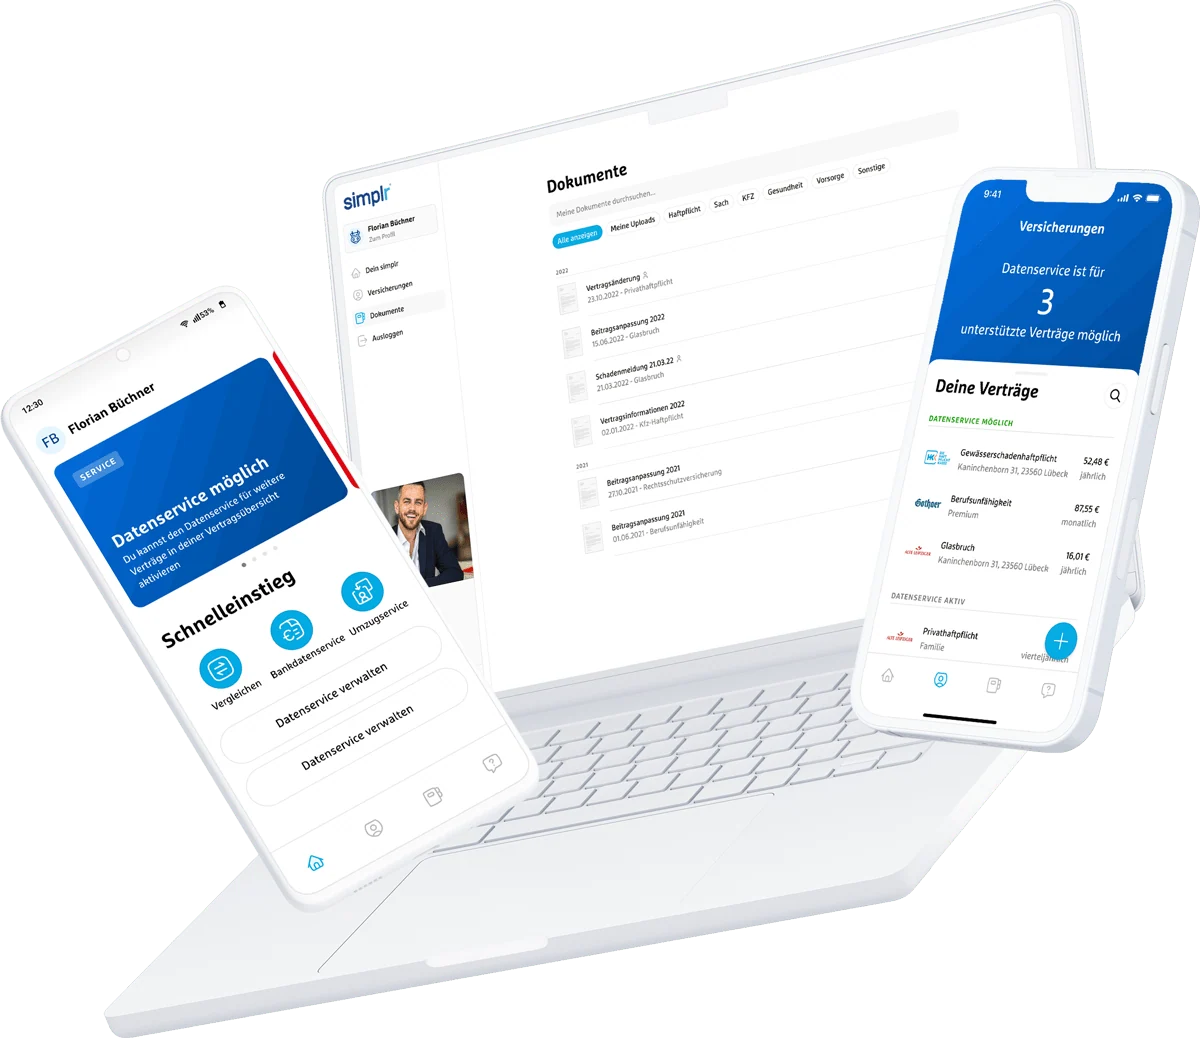
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
simplr-Zugang besprechen ↗08 Verschiedene Betriebe. Verschiedene Fragen.
Betriebshaftpflicht muss
zu Ihrer tatsächlichen Arbeit passen.
Diese Branchenbeispiele zeigen typische Prüffragen. Innerhalb derselben Branche können sich Tätigkeiten und Haftungsrisiken deutlich unterscheiden.
Handwerk & Montage
Arbeiten an fremden Sachen, Leitungen, Dächern oder technischen Anlagen. Tätigkeitsschäden und Folgeschäden nach abgeschlossenen Arbeiten besonders prüfen.
Handel & Online-Shop
Besucherverkehr, gelieferte Produkte und mögliche Hersteller- oder Importeurverantwortung. Rückruf und erweiterte Produkthaftpflicht sind eigene Prüfpunkte.
Dienstleistung & Reinigung
Schlüssel, betreute Räume und bearbeitete Oberflächen. Ein beschädigter Boden und die bloße Wiederholung einer fehlerhaften Reinigung sind nicht dasselbe.
Agentur, Beratung & IT
Bürohaftung für Personen- und Sachschäden einerseits; reine finanzielle Schäden durch Beratung oder Software andererseits. Berufshaftpflicht und gegebenenfalls Cyberdeckung passend ergänzen.
Gastronomie & kleine Betriebe
Gäste, Lebensmittel, gemietete Räume und mitgenommene Produkte. Tätigkeit, Veranstaltungen und Lieferdienste konkret beschreiben.
Gründung & Nebengewerbe
Auch ohne Mitarbeitende können erhebliche Schäden entstehen. Private Haftpflicht ist kein verlässlicher Ersatz für eine eigenständige gewerbliche Deckung.
Ihre Branche ist nicht dabei? Die Übersicht zeigt nur Beispiele. Entscheidend ist Ihre konkrete Tätigkeit – auch in Immobilien, Gesundheit und anderen Branchen prüfen wir die passende Abgrenzung zur Berufs- oder Vermögensschadenhaftpflicht.
09 Ein guter Vergleich benennt auch Grenzen
Nicht jeder Fehler
ist ein Haftpflichtschaden.
Guter Versicherungsschutz bedeutet auch zu wissen, wo seine Grenzen liegen. Diese Fälle sollten Sie von einem versicherten Haftpflichtschaden unterscheiden.
Eigene Leistung
Eine Montage ist mangelhaft.
Der Kunde verlangt, dass Sie Ihre Arbeit ordentlich fertigstellen oder nachbessern. Diese eigene Vertragserfüllung ist grundsätzlich nicht Aufgabe der Betriebshaftpflicht.
Zusätzlicher Schaden
Die Montage beschädigt den Boden.
Der Schaden an einer anderen Sache des Kunden ist gesondert zu prüfen. Auch dann zählen Ursache, Haftung und die konkreten Deckungsbedingungen.
Eigene Sachen & eigener Stillstand
Ihr gestohlenes Werkzeug, beschädigte Betriebseinrichtung oder eigener Ertragsausfall sind andere Risiken. Dafür kommen gesonderte Sach- oder Betriebsunterbrechungsdeckungen infrage.
Vorsatz & nicht vereinbarte Risiken
Für vorsätzlich und widerrechtlich herbeigeführte Schäden besteht nach § 103 VVG kein Anspruch auf Leistung. Nicht erfasste Tätigkeiten, besondere Vertragszusagen oder fehlende Einschlüsse können den Schutz ebenfalls begrenzen.
Kfz, Beschäftigte & besondere Risiken
Für versicherungspflichtige Fahrzeuge ist regelmäßig die Kfz-Haftpflicht zuständig. Bei Beschäftigtenunfällen gelten besondere Regeln der gesetzlichen Unfallversicherung. Reine finanzielle Schäden aus beruflichen Fehlern benötigen häufig eine eigene Berufs- oder Vermögensschadenhaftpflicht.
„All inclusive“ ist keine verlässliche Leistungsbeschreibung.
Lassen Sie sich an Ihrer Tätigkeit zeigen, welche Fälle abgedeckt sind. Auch weitreichende Erweiterungen bleiben an Definitionen, Voraussetzungen und Grenzen gebunden. Genau diese Details besprechen wir mit Ihnen.
10 Beratung mit Blick auf Ihren Betrieb
Nicht einfach irgendeine Police.
Sondern eine begründete Entscheidung.
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Durch unsere Zusammenarbeit mit VEMA haben wir Zugang zu besonderen Deckungskonzepten und zusätzlichen Vereinbarungen mit Versicherern. Wir prüfen, welche Vorteile zu Ihrem Betrieb passen – und ob sich auch Ihr bestehender Versicherungsschutz verbessern lässt.
Mehr Leistung gezielt prüfenZusätzliche Vereinbarungen für die Risiken Ihres Betriebs.
Klauselbögen ergänzen die Versicherungsbedingungen. Je nach Versicherer und Tarif können sie beispielsweise die Betriebsbeschreibung, den Übergang vom Vorvertrag oder bestimmte Pflichtverletzungen betreffen. Wir prüfen die Voraussetzungen, Grenzen und den tatsächlich vereinbarten Einschluss.
So kann eine Verbesserung aussehen
Auch die Nebenarbeiten im Blick
Ein Montagebetrieb übernimmt zusätzlich kleinere Wartungsarbeiten. Im Vertrag ist bislang nur die Montage beschrieben. Wir gleichen das tatsächliche Tätigkeitsbild ab und prüfen, ob eine passende Klausel zur Betriebsbeschreibung zusätzlichen Schutz bieten kann. Neue Tätigkeiten sollten trotzdem rechtzeitig angegeben und geklärt werden.
Wenn bei Ihrer Arbeit Kundeneigentum beschädigt wird
Ein Metallbetrieb bearbeitet ein Werkzeug, das ihm sein Kunde überlassen hat. Dabei wird das Werkzeug versehentlich beschädigt. Solche Bearbeitungsschäden sind nicht in jedem Tarif gleich umfassend versichert. Wir prüfen deshalb gezielt passende Deckungskonzepte und zusätzliche Vereinbarungen – damit auch Schäden an den Sachen berücksichtigt werden, an denen Ihr Betrieb tatsächlich arbeitet. Maßgeblich bleiben die vereinbarten Bedingungen und Leistungsgrenzen.
Bestehenden Schutz verbessernSinnvolle Erweiterungen auch für vorhandene Verträge prüfen.
Manche Versicherer nehmen zusätzliche Klauseln auf Anfrage in bestehende Verträge auf. Andere verlangen eine Tarifumstellung oder einen Mehrbeitrag. Bestandsupdates zum bisherigen Beitrag können unter bestimmten Voraussetzungen möglich sein – etwa abhängig von Tätigkeit und Schadenverlauf.
So kann eine Verbesserung aussehen
Älterer Vertrag, zusätzliche Vereinbarungen
Ihre Betriebshaftpflicht besteht seit Jahren. Wir fragen beim bisherigen Versicherer an, ob der aktuelle VEMA-Klauselbogen eingeschlossen werden kann. Je nach Anbieter ist das ohne Vertragswechsel möglich; andere verlangen eine Umstellung oder einen Zuschlag.
Mehr Schutz zum bisherigen Beitrag prüfen
Bei einem passenden Bestandsupdate können verbesserte Bedingungen zum bisherigen Beitrag möglich sein. Wir prüfen, ob Ihr Betrieb die Vorgaben erfüllt – etwa zur Tätigkeit und zum Schadenverlauf – und vergleichen auch Summen und Selbstbehalte.
Sonderkonditionen berücksichtigenMehr Leistung zum gleichen oder günstigeren Beitrag prüfen.
Besondere Deckungskonzepte und Vereinbarungen mit Versicherern können zusätzliche Leistungen mit attraktiven Beiträgen verbinden. So kann mehr Schutz zum gleichen Beitrag möglich sein – oder ein leistungsstärkerer Vertrag sogar günstiger ausfallen. Wir vergleichen den gesamten Versicherungsumfang und die Konditionen mit Ihrem bisherigen Vertrag. Welche Vorteile möglich sind, hängt von Ihrem Betrieb und dem konkreten Angebot ab.
So kann eine Verbesserung aussehen
Zusätzliche Leistungen, gleicher Beitrag
Für Ihren Betrieb kommt ein Deckungskonzept infrage, das zusätzliche Klauseln enthält und zum bisherigen Beitrag angeboten wird. Wir prüfen, ob die Erweiterungen zu Ihren Tätigkeiten passen und wie sich die übrigen Bedingungen im Vergleich zu Ihrem bisherigen Schutz darstellen.
Besser abgesichert und weniger bezahlen
Ein passendes Sonderkonzept bietet für Ihren Betrieb zusätzliche Leistungen und durch besondere Beitragskonditionen zugleich einen günstigeren Beitrag. Eine Ersparnis muss also nicht durch weniger Schutz oder einen höheren Selbstbehalt entstehen. Wir prüfen, ob dieser Vorteil bei vergleichbaren Versicherungssummen und Selbstbehalten auch für Ihren Betrieb möglich ist.
Fachwissen für Ihren Betrieb bündelnPersönliche Beratung mit fachlicher Unterstützung.
VEMA bietet Weiterbildung, Analysewerkzeuge und fachlichen Austausch. Diese Möglichkeiten unterstützen uns dabei, Angebote einzuordnen und besondere Fragen zu klären. Ihr Ansprechpartner bleibt unser Versicherungsteam.
So kann eine Verbesserung aussehen
Wenn ein Auftrag besondere Anforderungen stellt
Ein Auftraggeber verlangt bestimmte Versicherungssummen und zusätzliche Deckungsnachweise. Wir gleichen diese Anforderungen mit Ihrem Vertrag ab und klären offene Versicherungsfragen. Fachliche Informationen und der Austausch im VEMA-Netzwerk unterstützen uns dabei. Zusagen gegenüber dem Auftraggeber sollten erst nach dieser Prüfung erfolgen.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Antworten aus der Beratung
Ihre Fragen.
Verständlich beantwortet.
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine Betriebshaftpflicht?
Unter anderem Tätigkeit, Umsatz, Personal, Schadenverlauf, Summe und Selbstbehalt beeinflussen das Angebot. Ein allgemeiner Einstiegspreis sagt wenig über Ihren Betrieb aus. Wir vergleichen Beitrag und die für Sie wesentlichen Leistungen gemeinsam.
Ist eine Betriebshaftpflicht Pflicht?
Es gibt keine allgemeine Pflicht für jeden Betrieb. Für bestimmte Berufe oder Tätigkeiten bestehen jedoch besondere Versicherungspflichten. Auch Auftraggeber können Mindestschutz verlangen. Wir prüfen Ihre konkrete Tätigkeit und trennen gesetzliche Vorgaben von vertraglichen Anforderungen.
Welche Versicherungssumme ist sinnvoll?
Das hängt von möglichen Schäden ab: Kundenzahl, Einsatzorte, Produkte und Folgen eines Personen- oder größeren Sachschadens zählen. Neben der Summe je Fall prüfen wir die Jahresgrenze und niedrigere Grenzen für einzelne Leistungen. Eine niedrige Umsatzhöhe begrenzt nicht automatisch den möglichen Schaden.
Welche Mitarbeitenden sind mitversichert?
Bei einer Unternehmenshaftpflicht erstreckt sich der gesetzliche Rahmen auch auf Vertreter und Beschäftigte im Rahmen ihrer betrieblichen Tätigkeit. Welche Personen, Firmen und Tätigkeiten der Vertrag genau umfasst, muss trotzdem passen. Private Tätigkeiten und freie Nachunternehmen sind gesondert zu prüfen.
Sind Subunternehmer mitversichert?
Ihre eigene Haftung aus der Beauftragung ist von der Haftung des Subunternehmers zu unterscheiden. Die Betriebshaftpflicht Ihres Unternehmens versichert den Nachunternehmer nicht automatisch als eigene Person. Tätigkeiten angeben, Deckung klären und dessen Versicherungsnachweis prüfen.
Was sind Tätigkeitsschäden?
Gemeint sind Schäden an fremden Sachen, die bei oder durch Ihre gewerbliche Arbeit entstehen, insbesondere am bearbeiteten Gegenstand. Dafür braucht es passende Bedingungen. Die Versicherung bezahlt dadurch nicht automatisch die Nachbesserung Ihrer eigenen mangelhaften Arbeit.
Was passiert im Schadenfall?
Menschen helfen und weitere Schäden begrenzen, soweit sicher möglich. Hergang, Fotos und Beteiligte dokumentieren und den Vorgang zeitnah melden. Stimmen Sie Zahlungen oder weitreichende Haftungszusagen vorher ab. Dringende Fristen und behördliche beziehungsweise gerichtliche Schreiben sofort beachten.
Was passiert, wenn der Versicherer ablehnt?
Wir gleichen die Begründung mit Ihrem Vertrag und dem gemeldeten Sachverhalt ab und unterstützen bei Rückfragen. Eine Zahlung können wir nicht garantieren. Ist eine rechtliche Prüfung sinnvoll, besprechen wir auf Ihren Wunsch die Einbindung qualifizierter Rechtsberatung und klären Umfang und Kosten vor einer Beauftragung.
Alle Fragen anzeigen – weitere Antworten für Ihren Betrieb
Brauche ich sie auch als Einzelunternehmer ohne Mitarbeitende?
Auch allein können Sie Menschen verletzen oder fremdes Eigentum beschädigen. Die Größe des Teams bestimmt daher nicht allein den Bedarf. Als Einzelunternehmer kann eine Haftung zudem Ihr persönliches Vermögen betreffen.
Schützt mich die Rechtsform GmbH nicht bereits ausreichend?
Die GmbH haftet grundsätzlich mit ihrem Gesellschaftsvermögen. Ein großer Anspruch kann dieses Vermögen und den Betrieb gefährden. Persönliche Haftungsrisiken der handelnden Personen sind gesondert zu betrachten; die Rechtsform ersetzt keinen passenden Versicherungsschutz.
Ist die Nachbesserung meiner eigenen Arbeit versichert?
Grundsätzlich nicht als normale Haftpflichtleistung. Vertragserfüllung und zusätzliche Schäden beim Kunden unterscheiden sich. Bestimmte Freilegungs- oder Wiederherstellungskosten können mit besonderen Klauseln versichert sein; Voraussetzungen und Grenzen müssen ausdrücklich geprüft werden.
Was passiert, wenn ein Kunde unberechtigt Geld verlangt?
Die Haftpflichtversicherung prüft Ansprüche und wehrt unberechtigte Forderungen im Rahmen des vereinbarten Schutzes ab. Leiten Sie Forderungen und gerichtliche Schreiben zeitnah weiter. Laufende Fristen dürfen durch die Meldung nicht versäumt werden.
Sind verlorene Kundenschlüssel eingeschlossen?
Das hängt vom Tarif ab. Prüfen Sie fremde betriebliche Schlüssel, elektronische Zutrittsmedien, Schließanlagen und mögliche Sicherungskosten. Eigene Schlüssel und Folgeschäden können anders geregelt sein. Ein Schlüsselbaustein ist nicht automatisch unbegrenzt.
Deckt die Betriebshaftpflicht Beratungsfehler ab?
Reine finanzielle Schäden ohne vorausgehenden Personen- oder Sachschaden sind nicht pauschal mitversichert. Dafür ist häufig eine passende Vermögensschaden- oder Berufshaftpflicht nötig. Auch Angebote mit einem kleinen Vermögensschadenbaustein sind auf Ihre konkrete Beratungstätigkeit abzugleichen.
Muss ich neue Tätigkeiten oder einen höheren Umsatz melden?
Beachten Sie die Anzeige- und Aktualisierungspflichten Ihres Vertrags. Neue Leistungen oder Standorte möglichst vor Aufnahme abklären. Eine Vorsorgeklausel hat Fristen, Voraussetzungen und Grenzen; darauf sollte man sich nicht ungeprüft verlassen.
Ist die Schadenbearbeitung rund um die Uhr erreichbar?
Unser digitaler Schadenmanager nimmt Ihre Meldung jederzeit entgegen. Die persönliche Bearbeitung erfolgt zu unseren Servicezeiten. Er ist keine Notrufzentrale und keine telefonische 24-Stunden-Hotline.
Was gilt nach Betriebsaufgabe oder beim Versichererwechsel?
Später eintretende oder gemeldete Schäden können Fragen zur zeitlichen Deckung aufwerfen. Wir prüfen den Versicherungsfall nach den jeweiligen Bedingungen, Übergänge und gegebenenfalls Nachhaftung. Einfach zu kündigen kann gerade bei früheren Arbeiten oder Produkten problematisch sein.
Was bringt mir Ihre Zusammenarbeit mit VEMA?
Über die Maklergenossenschaft VEMA können wir besondere Deckungskonzepte, zusätzliche Klauseln und Sonderkonditionen in unsere Prüfung einbeziehen. Fachlicher Austausch und Analysewerkzeuge unterstützen die Beratung. Welche Vorteile für Sie infrage kommen, hängt von Ihrem Betrieb, dem Versicherer und den vereinbarten Bedingungen ab. Einen pauschalen Preis- oder Leistungsvorteil gibt es nicht.
Können Sie auch meinen bestehenden Vertrag verbessern?
Wir prüfen zuerst Ihren vorhandenen Schutz und Ihre aktuellen Tätigkeiten. Je nach Versicherer können zusätzliche Klauseln vereinbart werden; manchmal ist eine Tarifumstellung oder ein Wechsel sinnvoll. Ein Bestandsupdate zum bisherigen Beitrag ist nur bei erfüllten Voraussetzungen möglich. Wir erläutern Verbesserungen, mögliche Nachteile und Kosten, bevor Sie entscheiden.
12 IHR VERSICHERUNGSTEAM
Sie wissen,
mit wem Sie sprechen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir lernen Ihren Betrieb kennen, ordnen die Risiken ein und vergleichen passende Möglichkeiten. Anschließend entscheiden Sie auf einer nachvollziehbaren Grundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenHaftungsrecht, Versicherungsgrundlagen und Hinweise zu unseren betrieblichen Beispielen.
Redaktioneller Stand: 2. Oktober 2026. Allgemeine Orientierung; maßgeblich sind Ihr konkreter Betrieb, die vereinbarten Versicherungsbedingungen und der Einzelfall. Keine individuelle Rechtsberatung.
- VVG § 100 – Leistung der Haftpflichtversicherung
- VVG § 102 – Betriebshaftpflichtversicherung
- BGB § 823 – Schadenersatzpflicht
- BGB § 635 – Nacherfüllung
- SGB VII § 104 – Haftungsbeschränkung bei Arbeitsunfällen
- GDV – Berufshaftpflicht und Abgrenzung zur Betriebshaftpflicht
- GmbHG § 13 – Haftung mit dem Gesellschaftsvermögen
- VVG § 103 – Vorsätzliche Schadenherbeiführung
- VVG § 59 – Makler und Versicherungsvertreter
- VVG § 60 – Beratungsgrundlage
- GewO § 34a – Versicherungspflicht im Bewachungsgewerbe
- PflVG § 1 – Versicherungspflicht für Fahrzeuge
Beispiele und Planungsgrundlagen
Die beschriebenen Fälle und KI-gekennzeichneten Bilder sind illustrative Beispiele, keine dokumentierten Kundenfälle oder Zusagen einer Regulierung. Die genannten Deckungen sind Prüfkriterien, kein pauschal zugesicherter Leistungsumfang. Es werden keine verbindlichen Beiträge oder Versicherungssummen berechnet.
Der bereitgestellte Leistungsvergleich für Handel, Handwerk und Gewerbe vom 02.10.2026 ist mit 18 Vergleichsseiten und 11 Erläuterungsseiten eingebunden. Er dient als Anschauungsbeispiel; die jeweiligen Bedingungsstände und Einschränkungen sind zu beachten. Die öffentliche Quellenliste enthält ausschließlich gesetzliche und verbandliche Grundlagen.