Was gehört Ihnen?
Ist Ihr Anteil bereits geklärt? Gibt es Miterben, Ausgleichszahlungen oder Bedingungen einer Schenkung?

Eine neue Situation. Ihre nächsten Möglichkeiten.
Eine Erbschaft, ein Verkauf oder eine Auszahlung verändert mehr als den Kontostand. Wir helfen Ihnen, Ihr Geld zu ordnen, sinnvoll anzulegen und Ihre nächsten Wünsche möglich zu machen.
Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Finanzen – und die Menschen, die Ihnen wichtig sind.
01Ihr Einstieg
Wählen Sie Ihren Anlass. Drei passende nächste Schritte zeigen Ihnen, wo Sie beginnen können.
Ihre nächsten Schritte
Die Auswahl ändert Ihre Orientierung. Alle Themen bleiben darunter zugänglich. Sie brauchen noch keine Zahlen oder Unterlagen.
02Erst Überblick. Dann Anlage.
Nicht jeder Euro auf dem Konto steht schon für neue Wünsche bereit. Diese drei Fragen schaffen eine verlässliche Grundlage.
Ist Ihr Anteil bereits geklärt? Gibt es Miterben, Ausgleichszahlungen oder Bedingungen einer Schenkung?
Steuern, Restdarlehen, Verkaufskosten und offene Rechnungen zuerst berücksichtigen.
Übergangszeit, laufende Ausgaben und eine Reserve einplanen. Erst danach über die langfristige Anlage entscheiden.
ERBSCHAFT VERSTEHEN
Von wem Sie erben, bestimmt Ihren persönlichen Freibetrag und die Steuerklasse. Versteuert wird nur der Teil, der nach Abzügen und Freibeträgen übrig bleibt.
nach abzugsfähigen Nachlasskosten,
vor dem persönlichen Freibetrag
Von wem erben Sie? | Ihr Freibetrag | Steuer im Beispiel |
|---|---|---|
Ehepartner oder eingetragener Lebenspartner | Freibetrag500.000 € | Steuer im Beispiel0 €vollständig im Freibetrag |
Mutter oder Vater | Freibetrag400.000 € | Steuer im Beispiel11.000 €100.000 € × 11 % · Klasse I |
Großmutter oder Großvaterwenn Ihr verbindender Elternteil noch lebt | Freibetrag200.000 € | Steuer im Beispiel33.000 €300.000 € × 11 % · Klasse I |
Bruder oder Schwester | Freibetrag20.000 € | Steuer im Beispiel120.000 €480.000 € × 25 % · Klasse II |
Onkel oder Tante | Freibetrag20.000 € | Steuer im Beispiel120.000 €480.000 € × 25 % · Klasse II |
Nicht verwandte Personauch ein unverheirateter Partner | Freibetrag20.000 € | Steuer im Beispiel144.000 €480.000 € × 30 % · Klasse III |
Vereinfachtes Beispiel für unbeschränkte Steuerpflicht in Deutschland. Keine früheren Erwerbe von derselben Person innerhalb von zehn Jahren; keine weiteren Steuerbefreiungen oder Versorgungsfreibeträge. Die 500.000 € sind bereits um abzugsfähige Nachlasskosten bereinigt – sie sind nicht mit dem Bruttonachlass gleichzusetzen. Stand: 14.10.2026.
Frühere Schenkungen zählen mit. Erwerbe von derselben Person innerhalb von zehn Jahren werden steuerlich zusammengerechnet. Die Freibeträge in der Übersicht stehen deshalb nicht bei jedem Zufluss erneut vollständig bereit.
Bei Enkeln kann der Freibetrag höher sein. Ist der Elternteil, über den Sie mit dem verstorbenen Großelternteil verwandt sind, bereits verstorben, beträgt der persönliche Freibetrag grundsätzlich 400.000 €.
Weitere Entlastungen können dazukommen. Abzugsfähige Nachlasskosten, besondere Versorgungsfreibeträge und eine mögliche Steuerbefreiung für das Familienheim verändern die Rechnung. Voraussetzungen und tatsächliche Steuer klärt Ihre Steuerberatung.
Erst die Steuerrücklage klären. Dann anlegen.
Halten Sie voraussichtliche Steuern verfügbar. Mit dem Betrag, der danach wirklich frei ist, planen wir gemeinsam Reserve, Wünsche und Vermögensaufbau.
Die gesetzliche Einlagensicherung schützt grundsätzlich 100.000 Euro je Person und Bank, einschließlich Zinsen. Mehrere Konten bei derselben Bank erhöhen diese Grenze nicht. Auch hinter verschiedenen Marken kann dieselbe Bank stehen.
Für bestimmte Zuflüsse gilt vorübergehend ein Schutz von insgesamt bis zu 500.000 Euro – etwa bei Transaktionen mit privat genutzten Wohnimmobilien oder bestimmten Abfindungen. Er gilt grundsätzlich bis sechs Monate nach Gutschrift beziehungsweise rechtlicher Verfügbarkeit. Herkunft und Zeitpunkt müssen nachweisbar sein.
Nicht jede Erbschaft, Schenkung oder jeder Verkauf fällt automatisch darunter. Lassen Sie den konkreten Schutz bestätigen und planen Sie rechtzeitig die weitere Verteilung. Die Grenze gilt für Bankeinlagen, nicht als Kursgarantie für Fonds oder ETFs.
Ein Erwerb ist dem zuständigen Erbschaftsteuerfinanzamt grundsätzlich innerhalb von drei Monaten nach Kenntnis anzuzeigen. Es gibt gesetzliche Ausnahmen, etwa bei bestimmten notariell beurkundeten Vorgängen. Die Anzeige bedeutet nicht automatisch, dass Steuern zu zahlen sind.
Bei unklaren Ansprüchen, Schulden oder einem noch nicht angenommenen Erbe früh rechtlichen Rat einholen. Die Klärung von Steuern und Rechtsfragen gehört zur Steuerberatung beziehungsweise ins Notariat; die anschließende Geldanlage planen wir mit Ihnen.
03Eine Summe. Unterschiedliche Aufgaben.
Sie müssen sich nicht zwischen Sicherheit und Zukunft entscheiden. Wir trennen Geld nach seinem Zweck – und wählen erst danach passende Anlagen.
Für Unvorhergesehenes, Steuern und die nächste Zeit. Tagesgeld oder passende Geldmarktanlagen können dafür infrage kommen.
Was ist der Unterschied? ↓Eigenheim, Modernisierung, Auszeit oder Unterstützung der Kinder. Je fester der Termin, desto wichtiger die planbare Verfügbarkeit.
Immobilienpläne durchdenkenFür später und für flexible Ziele. Breit gestreute Aktien-ETFs oder Fonds können ein Baustein sein, wenn Sie auch längere Verlustphasen tragen können.
ETF- & InvestmentberatungTagesgeld ist eine Bankeinlage mit gesetzlichem Einlagenschutz im jeweiligen Umfang. Aktionszinsen können zeitlich oder auf bestimmte Beträge begrenzt sein. Geldmarktfonds und Geldmarkt-ETFs sind Wertpapieranlagen, deren Entwicklung sich am kurzfristigen Zinsumfeld orientieren kann.
Bei Geldmarktanlagen prüfen wir Kosten, Risiken und die Zeit bis zur Auszahlung nach einem Verkauf. Für sofort fällige Rechnungen bleibt ein direkt verfügbares Kontoguthaben sinnvoll.
Bald oder zu einem festen Termin: Verfügbarkeit und Werterhalt stehen im Vordergrund. Auch ein Termin in fünf Jahren macht eine Aktienanlage nicht automatisch passend.
Mehrere Jahre mit Spielraum: Eine Mischung aus defensiven Anlagen und Aktien kann infrage kommen. Auch Mischfonds schwanken; ein zwingend benötigter Betrag sollte nicht davon abhängen.
Langfristig und flexibel: Bei Aktien planen wir mit einem langen Horizont, häufig 10 bis 15 Jahren oder mehr. Auch dann gibt es keine Gewinngarantie. Entscheidend ist, ob Sie Verluste finanziell und persönlich aushalten können.
Ja, ein Entnahmeplan kann laufende Einnahmen ergänzen oder eine Übergangszeit finanzieren. Dabei unterscheiden wir geplante Auszahlungen, Erträge und den möglichen Verbrauch Ihres Kapitals.
Wir stimmen Höhe, Dauer und eine liquide Reserve auf Ihre Ausgaben ab. Eine Auszahlung aus dem Depot ist keine garantierte lebenslange Rente. Bei schwachen Märkten muss genügend Spielraum bleiben.
Altersvorsorge im ÜberblickWir ordnen Reserve, Wünsche und langfristige Anlage gemeinsam – so, dass Sie Ihren Plan verstehen und sich damit wohlfühlen.
04Den Einstieg passend gestalten
Zuerst legen wir fest, wie viel überhaupt langfristig investiert werden soll. Für diesen Teil vergleichen wir zwei Wege.
Der vereinbarte Betrag nimmt sofort an der Marktentwicklung teil. Er kann damit früher von steigenden Kursen profitieren – aber auch direkt Verluste erleiden.
Geplanter Einstieg in Teilbeträgen
Feste Beträge und Termine verteilen den Einstieg. Das kann emotional leichter sein. Steigen die Kurse, bleibt ein Teil zunächst uninvestiert; Verluste sind trotzdem möglich.
Streuung: Das gesamte Vermögen betrachten – auch Immobilien, bestehende Fonds und einzelne große Aktienpositionen. Mehrere Fonds bedeuten nicht automatisch mehr Streuung.
Kosten: Produkt-, Depot-, Transaktions- und vereinbarte Betreuungskosten gemeinsam vergleichen. Lassen Sie sich laufende Kosten in Prozent und in Euro erklären.
Pflege: Vereinbaren, wann die Aufteilung überprüft und bei Bedarf an Ziele oder Lebensänderungen angepasst wird.
Anlagekonzept und Kosten vertiefenIhr Online-Depot
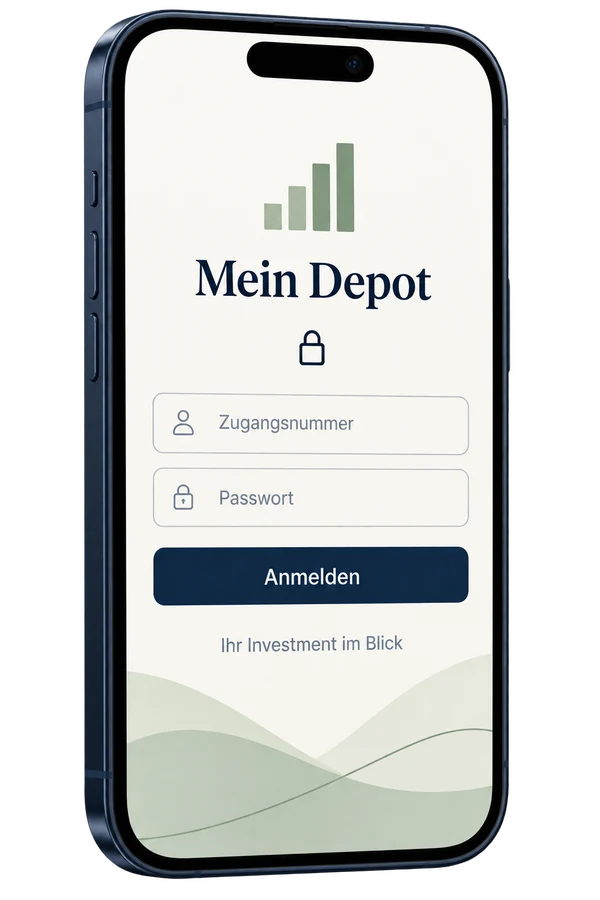
Mit albfinanz behalten Sie Ihre Anlagen und Sparpläne digital im Blick – zu Hause und unterwegs. Und wenn sich Ihre Wünsche verändern, ist Ihr persönlicher Ansprechpartner für Sie da.
Ihr Depot wird bei der FNZ Bank geführt. albfinanz begleitet Sie bei der Auswahl und Planung Ihrer Anlagen sowie der vereinbarten Betreuung. Auf unserer Service-Seite erklären wir Ihnen den Online-Zugang und die passende App.
05Gutes erhalten. Wichtiges neu prüfen.
Mehr Vermögen kann Freiraum schaffen. Vor einem Verkauf, einer Tilgung oder Kündigung schauen wir auf die Folgen für Ihren gesamten Plan.
Geld und Wertpapiere übernommen
Anlagen, Risiken, Kosten und steuerliche Anschaffungsdaten zuerst prüfen. Was gut zu Ihrem Plan passt, kann erhalten bleiben.
Bestehende Anlagen einordnenLaufende Finanzierung
Sondertilgungsrechte, Kreditzins, mögliche Ablösekosten und Reserve vergleichen. Eine unsichere Anlagerendite ist nicht dasselbe wie ersparte Kreditzinsen.
Finanzierungsmöglichkeiten ansehenBei unentgeltlich übernommenen Wertpapieren werden grundsätzlich die Anschaffungsdaten des bisherigen Eigentümers fortgeführt. Der Wert am Erbtag ist damit nicht automatisch ein neuer steuerlicher Kaufpreis.
Vor einem Verkauf Anschaffungsdaten und mögliche Steuern mit Bank und Steuerberatung klären. Das hilft, den tatsächlich verfügbaren Erlös realistisch zu planen.
Absicherung passend halten
Wir prüfen bestehende Versicherungen im Zusammenhang mit Ihrem Vermögen. Auch Verträge anderer Anbieter können in die vereinbarte Betreuung aufgenommen werden.
Wir verschaffen uns gemeinsam einen Überblick über Anlagen, Finanzierungen und Versicherungen – und zeigen, wo Handlungsbedarf besteht.
06Persönlich begleitet. Digital geordnet.
Wir besprechen die nächsten Schritte, die vereinbarte Betreuung und die Kosten vor einer Umsetzung. So wissen Sie, was wir für Sie übernehmen.
Persönlich begleitet. Digital geordnet.
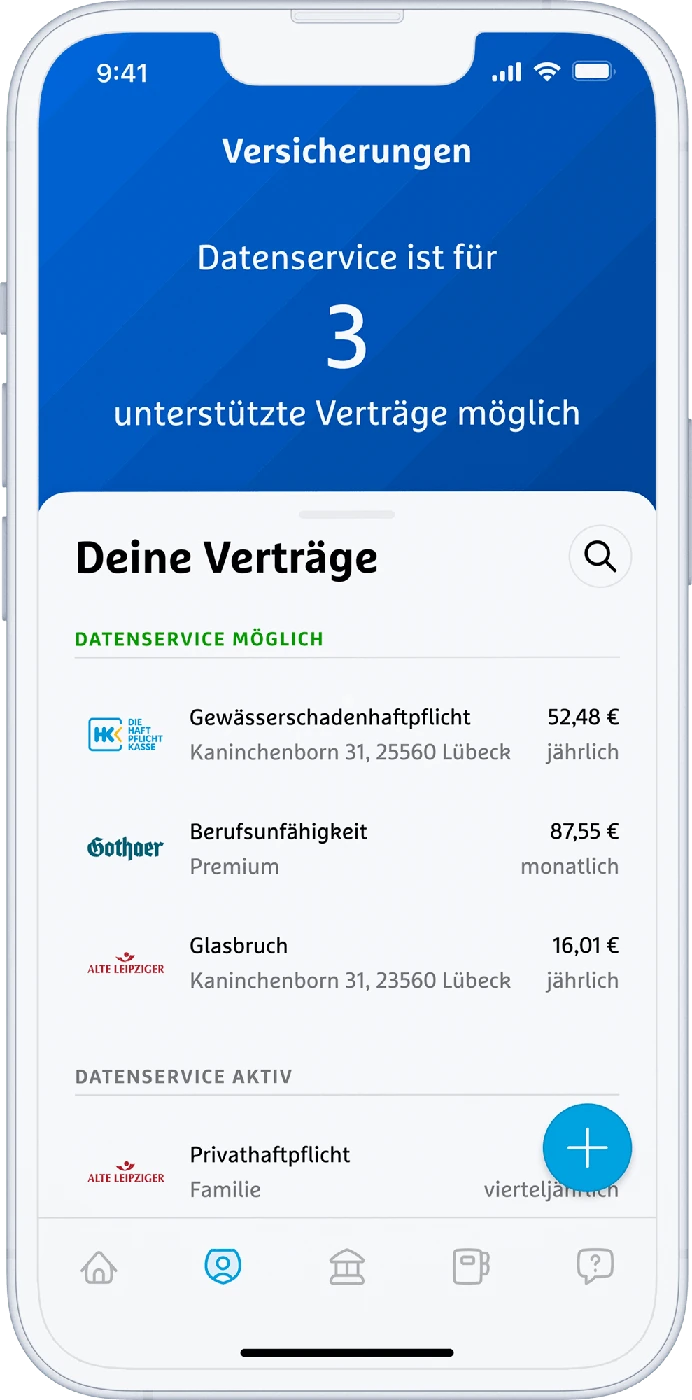
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.
07Persönlich weiterdenken
Sie müssen vor dem Gespräch nichts durchrechnen. Wir betrachten Ihre Ziele, Vermögen und Verträge gemeinsam – mit klaren nächsten Schritten.
Das möchten wir gemeinsam klären
Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.
Was verändert sich? Was möchten Sie mit Ihrem Vermögen erreichen?
Verfügbare Mittel, bestehende Anlagen und Verpflichtungen zusammen ansehen.
Sie kennen die Prioritäten, Möglichkeiten und Kosten.
Hilfreich sind eine grobe Vermögensübersicht, Konto- und Depotauszüge, offene Darlehen sowie Unterlagen zur Erbschaft, zum Verkauf oder zur Auszahlung. Notieren Sie bekannte Steuerzahlungen und Ihre wichtigsten Wünsche. Für den ersten Termin reicht auch Ihr konkretes Anliegen.
Persönliche Erfahrungen mit der Beratung bei albfinanz.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIhr nächster Schritt
Für Ihre Ziele. Für Ihre Familie. Für Sie.
08Kurz beantwortet
Erste Orientierung für eine größere Geldsumme – mit Raum für Ihre persönliche Situation.
Sie müssen keine überstürzte Anlageentscheidung treffen. Sichern Sie zuerst den Überblick über Eigentum, Verpflichtungen, Fristen und die vorübergehende Verwahrung. Anschließend legen wir eine passende Strategie und den Zeitpunkt der Umsetzung fest.
Ein großer Betrag allein bestimmt die Anlage nicht. Zuerst zählen Ihre Ziele, der Zeitraum und die Verluste, die Sie tragen können. Für den langfristigen Anteil können breit gestreute ETFs infrage kommen. Reserve und fest geplante Ausgaben werden getrennt betrachtet.
Planen Sie mit dem Betrag nach möglichen Steuern und legen Sie Geld für die Zeit bis zum nächsten verlässlichen Einkommen zurück. Krankenversicherung und bisherige Arbeitgeberleistungen mitprüfen. Die konkrete Besteuerung und mögliche Auswirkungen auf Sozialleistungen vor langfristigen Bindungen klären.
Nur soweit er wirklich frei ist. Berücksichtigen Sie Restdarlehen, mögliche Ablösekosten, Steuern, Verkaufskosten und anstehende Ausgaben. Fällt eine Mieteinnahme weg oder steht ein neuer Immobilienkauf an, gehört das in die Planung.
Lassen Sie sich nicht durch Zeitdruck oder ungewöhnlich hohe Zinsversprechen drängen. Prüfen Sie Bank, Anbieter und Zahlungsempfänger über unabhängig ermittelte Kontaktdaten. Ein bekanntes Logo auf einer Internetseite beweist nicht, dass das Angebot tatsächlich von dieser Bank stammt.
Nein. Ihr Anlass und Ihre wichtigsten Fragen reichen für den Einstieg. Wir klären gemeinsam, welche Unterlagen anschließend gebraucht werden. Steuerliche Gestaltung und Rechtsfragen stimmen Sie mit Ihrer Steuerberatung beziehungsweise einem Notariat ab.
Das hängt von der vereinbarten Leistung und den gewählten Produkten ab. Vor einer Umsetzung besprechen wir Vergütung, Produkt- und Betreuungskosten. So können Sie den Nutzen und die Gesamtkosten nachvollziehen.
Informationen zu Geldanlage & KostenFachlicher Stand: 14.10.2026. Die Reihenfolge und Aufteilung nach Aufgaben sind eigene Orientierungshilfen. Es werden weder persönliche Steuern noch eine individuelle Anlageempfehlung berechnet. Anlageformen, Kosten und Risiken prüfen wir im persönlichen Gespräch.
Das Headerbild ist ein vorhandenes Symbolmotiv aus dem albfinanz-Bildbestand. Gesprächsnotizen werden nur auf Ihrem Gerät erzeugt und nicht versendet. Google-Kundenstimmen werden in dieser lokalen Vorschau erst nach bewusster Aktivierung geladen.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen