Topf 1 · Bis etwa 3 Jahre01
Reserve & nahe Wünsche
Notgroschen, Führerschein oder das erste Auto.
50 €monatlich eingeplant
Tagesgeld · Geldmarktfonds / ETF
Sofortreserve auf dem Bankkonto. Fonds sind kein garantiertes Guthaben.

Ein neuer Abschnitt. Ihre eigenen Möglichkeiten.
Das erste Auto. Eine eigene Wohnung. Oder einfach mehr Freiheit. Finden Sie heraus, was mit Ihrem Geld möglich ist – Schritt für Schritt.
Das albfinanz-Team an Ihrer SeitePersönlich in der Region. Digital in ganz Deutschland.
01Erst Ihr Alltag. Dann Ihre Ziele.
Drei kleine Schritte. Ein klarer Überblick. Ohne Anmeldung – Ihre Eingaben bleiben in diesem Browserfenster.
02Meinen Spielraum aufteilen
Verteilen Sie Ihren monatlichen Spielraum auf Notgroschen und Wünsche. Wählen Sie einen Wunsch, den Zeitpunkt und Ihre Sparrate.
Die 25 € Altersvorsorge sind schon vorher abgezogen und werden separat angezeigt.
Einmal aufteilen. Alles im Überblick. Ihre Wünsche erscheinen gleich automatisch in den drei Töpfen. Vorhandenes Geld bitte nur einmal zuordnen.
Meine Aufteilung in den Töpfen ansehen03Ihre Aufteilung im Drei-Topf-Modell
Ihre Wünsche und monatlichen Sparraten werden hier automatisch übernommen – geordnet danach, wann Sie das Geld brauchen.
Wie viel vom Ziel erreiche ich? So voll wären Ihre Töpfe am jeweiligen Zieltermin – mit Ihren Sparraten und Annahmen.
Notgroschen, Führerschein oder das erste Auto.
Tagesgeld · Geldmarktfonds / ETF
Sofortreserve auf dem Bankkonto. Fonds sind kein garantiertes Guthaben.
Eigene Wohnung, Einrichtung oder ein größerer Wunsch.
Mischfonds / ETF-Mischungen prüfen
Mischungen schwanken auch. Ein fester Termin braucht mehr Sicherheit.
Große Ziele und ein früher Start in die Altersvorsorge.
Breit gestreute Aktienfonds / ETFs
Sieben Jahre sind keine Sicherheitsgrenze. Besser mit 10–15 Jahren und Flexibilität planen.
Die Zeit hilft bei der Orientierung. Entscheidend sind auch Ihr fester Bedarf, Ihr Sicherheitspuffer und welche Verluste Sie tragen könnten.
Ein Überblick. Persönlich begleitet.
Mit albfinanz behalten Sie Ihre Anlagen und Sparpläne digital im Blick. Alles übersichtlich in einer App – und Ihr persönlicher Ansprechpartner bleibt an Ihrer Seite.
Ihr Depot wird bei der FNZ Bank geführt. albfinanz begleitet Sie persönlich bei der Auswahl Ihrer Anlagen und der Planung Ihrer Sparziele.
Die drei Töpfe sind eine Planungshilfe, keine drei zugesagten Bankkonten. Welche Fonds, Sparraten, Funktionen und Gebühren im konkreten Depot gelten, klären wir gemeinsam.
Depot & Sparplan besprechenPersönlich begleitet.Symbolische Darstellung
04Vermögenswirksame Leistungen vom Arbeitgeber
Zahlt Ihr Betrieb vermögenswirksame Leistungen? Fragen Sie nach. Zum Beispiel 40 € monatlich können den Anfang machen – eigene Beiträge kommen auf Wunsch dazu.
Unser Gedanke für Ihren Vermögensaufbau
Sparen, damit später
mehr Ihnen gehört –
und weniger der Bank.
Entscheidend ist, welches eigene Guthaben nach Kosten entsteht. Ein günstiger, breit gestreuter ETF-Sparplan bietet langfristig Ertragschancen. Ein Bausparvertrag verbindet das Sparen mit einem späteren Darlehensanspruch. Das sind unterschiedliche Ziele.
Beim Betrieb nachfragenOb und wie viel gezahlt wird, steht etwa im Tarif- oder Arbeitsvertrag. 40 € sind kein allgemeiner Anspruch. VL sind grundsätzlich steuer- und sozialabgabenpflichtiger Lohn. Auch im dualen Studium oder bei einem Studierendenjob kann es VL geben; maßgeblich ist die Vereinbarung mit dem Arbeitgeber.
Passenden VL-Vertrag wählenEin gewöhnlicher ETF-Sparplan reicht dafür nicht. Fonds, Depot und Vertrag müssen für VL geeignet sein. AVWL sind ein anderer Baustein.
Arbeitgeber überweisen lassenAuch eine eigene Aufstockung läuft über die Gehaltsabrechnung. Erst Kosten, Mindestbetrag und mögliche Förderung prüfen.
Gleiche Einzahlungen. Offene Annahmen.
Modell: 6 Jahre einzahlen, dann 1 Jahr ohne Beiträge. Das bildet einen typischen VL-Fondszyklus vereinfacht ab. Beide Seiten erhalten dieselben Einzahlungen.
Sieben Jahre sind keine Gewinn-Garantie. Bei ETFs kann am Zieltermin weniger vorhanden sein als eingezahlt. Das Bausparguthaben schwankt nicht an der Börse. Ein fester Kaufzeitpunkt braucht besondere Planung.
Keine konkreten Tarifangebote. 72 Einzahlungen am Monatsende, 12 weitere Monate ohne Einzahlung. Ein neuer VL-Vertrag im siebten Jahr ist nicht eingerechnet. Die tatsächliche Sperrfrist hängt vom Vertragsbeginn ab und kann kürzer als sieben volle Jahre sein.
Bausparen: Die Abschlussgebühr wird zuerst aus Einzahlungen beglichen. Nur positives Guthaben wird verzinst. Keine pauschale Jahresgebühr: Entsprechende Klauseln wurden gerichtlich beanstandet. Für einen echten Vertrag sind Regelsparbeitrag, mögliche Beitragsunterbrechung und Auszahlung separat zu prüfen. 20.000 € Bausparsumme bedeuten nicht 20.000 € eigenes Geld. Zuteilung, Darlehen und dessen späterer Zinsvorteil werden hier nicht berechnet.
ETF: Bruttorendite und Fondskosten monatlich umgerechnet; Kaufkosten je Einzahlung, Depotkosten jährlich am Jahresende, Verkaufskosten am Schluss. Alle Kosten sind veränderbare Modellannahmen, kein Preisangebot von albfinanz. Bei sehr kleinen Beiträgen können Gebühren das Guthaben aufzehren.
Historie: voreingestellt Januar 2018 bis Januar 2025, sieben Jahre. Monatliche Gesamtrendite des S&P 500 aus der oben beschriebenen Euro-Zeitreihe, mit denselben Modellkosten. Der Index ist US-konzentriert, kein weltweit gestreuter Fonds und kein Nachweis für die VL-Fähigkeit eines konkreten ETF. Historische Werte sind keine Prognose. Steuern, Inflation, Sonderboni und staatliche Förderung sind auf beiden Seiten nicht enthalten.
Effektive Rendite nach Kosten: interner Zinsfuß der 72 Monatsende-Einzahlungen und des Endguthabens nach 84 Monaten, auf ein Jahr umgerechnet. Kein einfacher Vergleich des Gewinns mit einer einmaligen Einzahlung. Die benötigten Bausparzinsen werden für denselben Zahlungsplan so berechnet, dass nach Abschlusskosten genau alle Einzahlungen oder zusätzlich 300 € übrig bleiben. Der vereinfachte Guthabenzins wird monatlich aus dem Jahreszins umgerechnet. Erforderliche Zinsen sind gerundet; die tatsächliche Vertragsabrechnung kann abweichen.
Bei erfüllten Voraussetzungen beträgt die Arbeitnehmersparzulage für förderfähige Aktienfonds 20 % auf höchstens 400 € jährliche Einzahlungen, also bis zu 80 €. Für begünstigtes Bausparen gelten 9 % auf bis zu 470 € (steuerlich aufgerundet bis zu 43 €). Das zu versteuernde Jahreseinkommen darf grundsätzlich 40.000 €, bei Zusammenveranlagung 80.000 €, nicht überschreiten.
Die Zulage muss beantragt werden; Auszahlung und Sperrfrist beachten. Im Vergleich oben bleibt sie unberücksichtigt. Auch Wohnungsbauprämie, Jugendbonus und deren Voraussetzungen gehören in einen persönlichen Vergleich – dieselbe Einzahlung wird nicht beliebig mehrfach gefördert.
Bringen Sie Ihre Gehaltsabrechnung oder die VL-Auskunft Ihres Betriebs mit.
Unterstützung für Ausbildung & Studium
Wenn das Geld für den Alltag knapp ist: Prüfen Sie zuerst, welche Hilfe zu Ihrer Situation passt.
Danach meinen Spielraum neu planenDie Berufsausbildungsbeihilfe (BAB) kann bei einer betrieblichen oder außerbetrieblichen Ausbildung den Lebensunterhalt unterstützen, etwa wenn Sie nicht bei Ihren Eltern wohnen. Wohnsituation und anrechenbare Einkommen zählen bei der Prüfung.
Bei einer rein schulischen Ausbildung kommt BAB grundsätzlich nicht infrage; hier kann stattdessen Schüler-BAföG passen. Lassen Sie Ihren Anspruch früh prüfen. BAB ist ein Zuschuss, den Sie bei rechtmäßigem Bezug nicht zurückzahlen müssen.
BAB-Voraussetzungen & Antrag prüfen ↗BAföG prüfen: Ob Sie gefördert werden, hängt unter anderem von Studiengang, persönlicher Situation sowie Einkommen und Vermögen ab. Im Regelfall besteht Studierenden-BAföG zur Hälfte aus Zuschuss und zur Hälfte aus einem zinslosen Darlehen.
Weitere Möglichkeiten: Unterstützung der Eltern, Stipendien – etwa das Deutschlandstipendium – und ein passender Nebenjob. Klären Sie vorab, wie sich ein Job auf Förderung und Krankenversicherung auswirkt. Ihr örtliches Studierendenwerk hilft bei der Finanzierungsplanung.
Im Haushaltsplan nur Geld eintragen, das Ihnen tatsächlich zur Verfügung steht. Noch nicht bewilligte Förderung zunächst als getrenntes Rechenbeispiel betrachten.
Studienfinanzierung & Anlaufstellen ansehen ↗Schauen Sie mit Ihrem Praxisbetrieb auf drei Punkte:
Duale Studierende sind grundsätzlich in allen Zweigen der Sozialversicherung pflichtversichert. Die üblichen Regeln für einen Werkstudentenjob lassen sich darauf nicht einfach übertragen.
Sozialversicherung im dualen Studium verstehen ↗05Mehr Freiheit im Alltag
Geld für Notfälle und nahe Ziele separat zurücklegen. Tagesgeld, Geldmarktfonds und Geldmarkt-ETFs bieten unterschiedliche Wege – passend dazu, wie schnell Sie es brauchen.
Tagesgeld: auch auf den Zins danach schauen. Ein hoher Aktionszins gilt oft nur einige Monate, für Neukunden oder bis zu einem Höchstbetrag. Danach kann er deutlich sinken. Vergleichen Sie deshalb den Folgezinssatz und die Bedingungen.
Der €STR ist ein Marktzinssatz, keine zugesagte Fondsrendite. Die tatsächliche Entwicklung hängt vom Fonds und den Kosten ab. Auch Geldmarktzinsen können fallen.
Aktuellen EZB-Wert ansehen ↗Was für Ihre Reserve zählt: Tagesgeld hat grundsätzlich gesetzlichen Einlagenschutz bis 100.000 € je Person und Bank. Fonds haben diese Einlagensicherung nicht; Verluste sind möglich. Fondskosten sowie mögliche Kauf-, Verkaufs- und Depotkosten mitrechnen. Bis Geld aus einem Fondsverkauf auf dem Konto liegt, vergeht Zeit. Einen sofort benötigten Puffer deshalb auf dem Bankkonto lassen.
Angebote prüfen: Gefälschte Zinsportale können echte Banken nachahmen. Anbieter und Internetadresse prüfen – auch beim Depot. Ein Fonds schützt nicht vor betrügerischen Anbietern.
Hier sind Euro-Geldmarktanlagen gemeint, keine Aktien-ETFs. Bei Minderjährigen die Voraussetzungen für Konto oder Depot prüfen.
Gerade bei Azubigehalt: Konsumraten möglichst vermeiden und das Konto im Plus halten. Wer wenig Spielraum hat, kommt aus Raten und Dispo oft nur schwer wieder heraus.
Auch 0 % Zinsen heißt: Schulden zurückzahlen. Mehrere kleine Raten binden Ihr nächstes Gehalt. Werden innerhalb kurzer Zeit mehrere Ratenkredite aufgenommen und der SCHUFA gemeldet, kann das Ihren Score zunächst verschlechtern – auch bei 0 % Zinsen.
Erst ansparen. Dann kaufen. Gerade bei kleinem Einkommen bleibt so mehr Freiheit für Ihre Wünsche.
Schon 100 € zusätzlich zurückgelegt ergeben in drei Jahren 3.600 € – ohne Zinsen. Ausbildung, Erholung und ein verlässliches Einkommen gehen vor.
Die Minijob-Grenze liegt 2026 bei durchschnittlich 603 € monatlich, nicht mehr bei 400 €. Das ist keine Zusage für einen passenden Job oder Ihren Nettolohn. Mögliche Rentenbeiträge, Steuern und Auswirkungen auf Leistungen prüfen.
Mit dem Ausbildungsbetrieb abstimmen. Arbeitszeit und Ruhezeiten aus Ausbildung und Nebenjob zusammen betrachten; unter 18 gelten strengere Jugendarbeitsschutzregeln. Im Planer nur das zusätzlich verfügbare Netto zu „Geld im Monat“ addieren und die Sparrate bewusst anpassen.
06Absicherung zum Berufsstart
Erst klären, was vorhanden ist. Risiken absichern und die Altersvorsorge früh mitdenken.
In der ersten Ausbildung oder im Erststudium kann der Haftpflichtvertrag Ihrer Eltern noch passen. Lassen Sie die Mitversicherung bestätigen – auch bei Übergangszeiten oder einem Auszug. Entscheidend sind die Vertragsbedingungen.
Mitversicherung & Haftpflicht verstehenEine BU ist schon in Ausbildung und Studium ein Thema: Es geht auch um Ihr künftiges Einkommen. Wir prüfen den Schutz während des Studiums, eine passende Rente und Möglichkeiten, sie beim Berufseinstieg zu erhöhen.
Berufsunfähigkeit verständlich erklärtIn Ausbildung, Studium und dualem Studium gelten unterschiedliche Regeln. Prüfen Sie rechtzeitig, ob eine Familienversicherung möglich ist oder Sie eigenen Schutz brauchen. Die Unterschiede finden Sie direkt darunter.
Krankenversicherung verstehenZwischen Rente und gewünschtem Lebensstandard kann eine große Lücke entstehen. Schon z. B. 25 € monatlich können ein Anfang sein. ETF-Sparplan, Versicherungsmantel oder gefördertes Depot: Wir klären, was passt. Nach der Ausbildung die Rate aufstocken.
Altersvorsorge & Möglichkeiten verstehenStudium: Eine beitragsfreie gesetzliche Familienversicherung kann bei erfüllten Voraussetzungen möglich sein. Alter und Einkommen spielen dabei eine Rolle. Sonst kommt häufig die studentische Krankenversicherung infrage.
Private Krankenversicherung: Sie kann eine Alternative sein. Eine Befreiung von der studentischen Versicherungspflicht kann Sie aber für das Studium an diese Entscheidung binden. Deshalb vor der Wahl auch die späteren Beiträge und Wechselmöglichkeiten klären.
Duales Studium oder vergütete betriebliche Ausbildung: Hier besteht grundsätzlich eine eigene gesetzliche Krankenversicherungspflicht. Lassen Sie Ihren Status vor Beginn bestätigen.
Krankenversicherung passend zu meiner Situation klären ↗ETFs können über einen freien Sparplan oder innerhalb einer fondsgebundenen Rentenversicherung zur Altersvorsorge genutzt werden. Die Unterschiede liegen unter anderem in Kosten, Verfügbarkeit, Steuern und späterer Auszahlung. Welche Gestaltung zu Ihnen passt, klären wir in der Beratung. 25 € sind eine mögliche Beispielrate; Mindestbeitrag und Anpassungen hängen vom Angebot ab. Sie schließen damit nicht automatisch Ihre spätere Rentenlücke.
Ihre „Kleine Altersvorsorge“ ist im Haushaltsplan bereits berücksichtigt. Der verbleibende Spielraum steht für Notgroschen und Wünsche zur Verfügung. So wird nichts doppelt eingeplant.
Gesetzliche Rente und mögliche Arbeitgeberleistungen gehören in die Planung. Wer für Alltag oder Rücklagen einen Kredit bräuchte, schafft zuerst ein tragbares Budget. Altersvorsorge soll langfristig durchhaltbar sein.
Meine kleine Anfangsrate planen ↗Ein kleiner Beitrag kann für den Einstieg reichen. Die neuen geförderten Produkte sollen ab 1. Januar 2027 angeboten werden. Für unmittelbar Förderberechtigte setzt die Grundzulage mindestens 120 € Eigenbeitrag im Jahr voraus – rechnerisch 10 € monatlich. Die tatsächliche Mindestrate hängt zusätzlich vom jeweiligen Anbieter ab.
Das Altersvorsorgedepot ermöglicht geeignete Fonds und ETFs ohne Kapitalgarantie. Förderung, Kosten, Bindung bis zum Alter und spätere Besteuerung gehören gemeinsam in den Vergleich. Es ist kein frei verfügbares Sparkonto für Auto oder Notgroschen. Gerade zum Berufsstart prüfen wir, ob die Förderung und ein dauerhaft tragbarer Beitrag zusammenpassen.
Altersvorsorgedepot & Förderung verstehen ↗Stand: 10. Oktober 2026. Noch kein konkretes Anbieterangebot.
Beim Auszug prüfen wir die Mitversicherung und den Wert Ihrer Einrichtung. Für ein eigenes Auto wird die Kfz-Haftpflicht benötigt; weitere Bausteine richten sich nach Fahrzeug und Situation. Ein neuer Lebensabschnitt ist ein guter Anlass, bestehende Verträge gemeinsam durchzugehen.
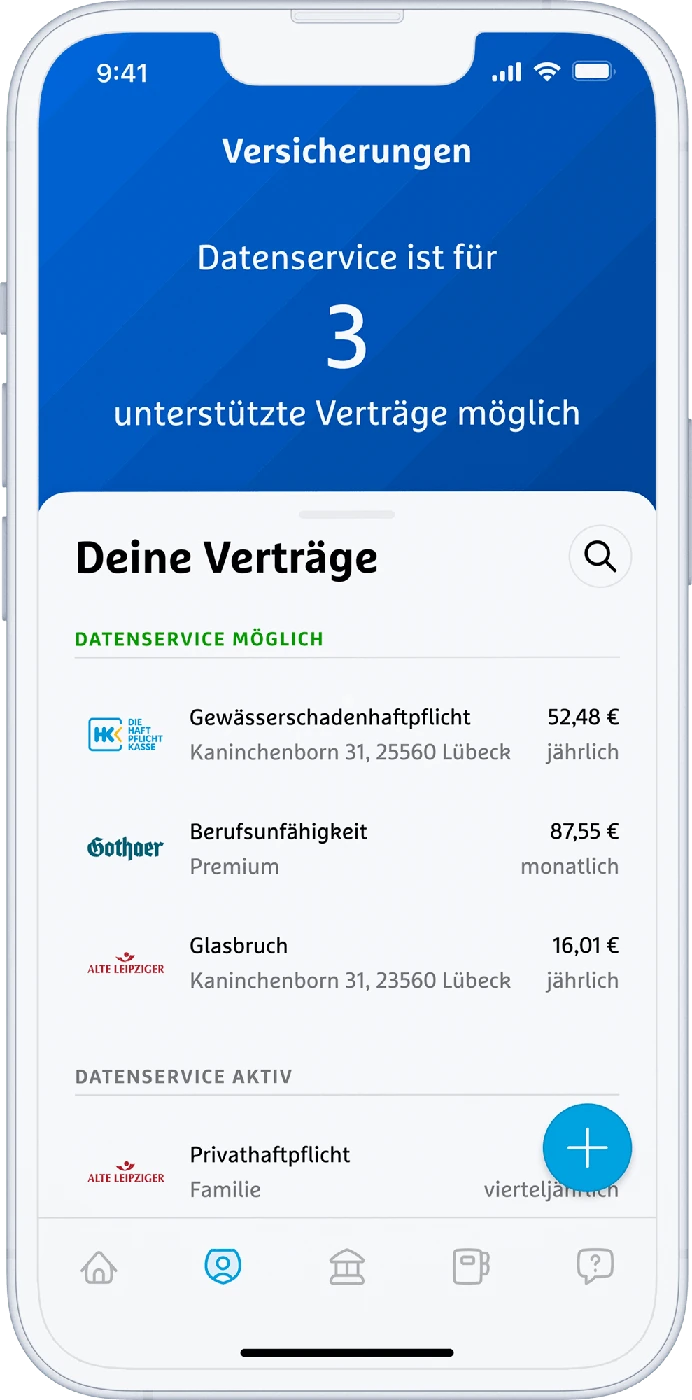
Ihr digitaler Versicherungsordner
Ihre Geldanlage haben Sie digital im Blick. Ihre Absicherung auch: Mit simplr finden Sie Ihre hinterlegten Versicherungen und Unterlagen an einem Ort – mit albfinanz persönlich an Ihrer Seite.
Kostenlos für unsere Kunden. Auf dem Smartphone oder im Browser. Ihren Zugang erhalten Sie direkt von uns.
07Persönlich weiterdenken
Was ist Ihnen wichtig? Was passt ins Budget? Und was kann warten? Wir helfen Ihnen, daraus sinnvolle nächste Schritte zu machen.
Wir schauen auf Wünsche, Budget und bestehenden Schutz.
Sie erfahren, warum etwas passt und welche Kosten entstehen.
Sie bestimmen den nächsten Schritt. Gern auch gemeinsam mit Ihren Eltern.
Ihr nächster Schritt
Ob erste Sparrate oder offene Versicherungsfrage: Wir nehmen uns Zeit für Ihren Berufsstart.
08Kurz beantwortet
Sie müssen nicht alles auf einmal wissen.
Finanzwissen im albfinanz NewsletterEine kleine, tragbare Rate kann ein Anfang sein. Bei albfinanz sind Investment-Sparpläne ab 25 Euro monatlich möglich. Zuerst zählen aber Ihr laufendes Budget, eine passende Reserve und die Gesamtkosten. Aktuell nichts sparen zu können ist kein Grund, Ihre Fragen aufzuschieben.
Einstiegswege und Bedingungen ansehenEntscheidend ist, ob nach Ihren notwendigen Ausgaben wirklich Geld übrig bleibt – auch bei Unterstützung durch die Eltern oder einem Nebenjob. Zuerst den Alltag und eine Reserve sichern, dann eine kleine, tragbare Sparrate wählen. Fürs Sparen einen Kredit aufzunehmen, passt nicht zu diesem Plan.
Meinen monatlichen Spielraum prüfen ↗Planen Sie mit einem vorsichtigen Betrag, auf den Sie sich auch in einem schwächeren Monat verlassen können. Rechnen Sie zusätzlich einen Monat mit weniger Einkommen durch. Gute Monate können Ihre Reserve auffüllen oder eine zusätzliche Einzahlung ermöglichen; eine feste Sparrate sollte nicht vom besten Monat abhängen.
Der Rechner zeigt jeweils ein Monatsbeispiel. Er simuliert keine wechselnden Monatsgehälter automatisch.
1. Absicherung anpassen. Prüfen Sie, wann die Mitversicherung über Ihre Eltern endet und ob eigener Haftpflichtschutz nötig ist. Passt eine vorhandene BU-Rente noch zu Ihren neuen Ausgaben? Erhöhungsmöglichkeiten und Fristen im Vertrag rechtzeitig prüfen. Absicherung im Überblick ↗
2. Arbeitgeberleistungen kennenlernen. Fragen Sie nach VL und möglichen Zuschüssen zur betrieblichen Altersvorsorge. Lassen Sie sich Bedingungen und Kosten erklären, bevor Sie sich entscheiden. VL-Möglichkeiten ansehen ↗
3. Das erste Gehalt bewusst verteilen. Aktualisieren Sie Ihren Haushaltsplan mit dem tatsächlichen Nettogehalt und neuen Kosten. Dann Reserve, Wünsche und Altersvorsorge passend aufteilen – bevor das zusätzliche Geld vollständig in laufende Ausgaben fließt. Meinen Spielraum neu berechnen ↗
Bei vielen Depot-Sparplänen ist das möglich; die konkreten Bedingungen und Kosten prüfen wir vorab. Bei Versicherungs- oder Vorsorgeverträgen gelten eigene Regeln. Geld aus einem Aktienfonds kann bei einer Entnahme gerade weniger wert sein als eingezahlt.
Ja, den Planer können Sie bereits ausprobieren. Bei Verträgen oder einem Depot müssen in der Regel Ihre gesetzlichen Vertreter mitwirken. Gern führen wir das Gespräch gemeinsam.
Das hängt vom Elternvertrag und Ihrer Situation ab. Eine Mitversicherung während der ersten Ausbildung oder des Erststudiums ist häufig möglich. Wir prüfen die Bedingungen und den Zeitpunkt, zu dem eigener Schutz nötig wird.
Mehr zur privaten HaftpflichtWir möchten Sie beim Berufsstart unterstützen – damit auch mit kleinem Budget etwas für Ihre Ziele übrig bleibt. Bei albfinanz gelten dafür folgende Konditionen:
Die Nachlässe von 50 % beziehungsweise 20 % gelten, solange Sie in der Ausbildung sind. Sie beziehen sich auf die albfinanz-Servicepauschale; mögliche Produkt-, Depot- und Handelskosten kommen gesondert hinzu. Welche Konditionen für Ihren Plan gelten, erklären wir Ihnen vor einer Beauftragung im persönlichen Gespräch.
Reguläre Servicepauschale & weitere Kosten ansehenDer Planer rechnet in Ihrem Browser. Er sendet Ihre Eingaben nicht an albfinanz und speichert sie nicht dauerhaft. Beim Neuladen erscheint wieder das Beispiel. Über „Meinen Plan drucken“ können Sie eine eigene Kopie erstellen. Eine Beratung fragen Sie separat an.
Stand dieser Vorschau: 10.10.2026. Die voreingestellten Haushaltszahlen sind Beispiele. Das Zusatzbudget von 75 € für Schutz und Altersvorsorge ist keine Beitragsberechnung.
Wunschrechner: vorhandenes Kapital plus monatliche Einzahlungen am Monatsende; Jahresannahme auf einen äquivalenten Monatsfaktor umgerechnet. Bei eigenen Annahmen ist die Rendite nach sämtlichen Kosten gemeint; Tagesgeld startet mit frei veränderbaren 2,5 % (kein geprüftes Zinsangebot). Bei historischen Beispielen entspricht die Dauer des Vergleichs immer der eingegebenen Wunschlaufzeit. Die geometrische Jahresrendite lautet: Gesamt-Wachstumsfaktor hoch 1/Laufzeit minus 1. Für jede Laufzeit stehen nur vollständig belegte Zeitfenster zur Auswahl. Fehlen ausreichend lange Daten, wird kein kürzerer Zeitraum als Ersatz verwendet und kein Ergebnis mit einem veralteten Jahreswert angezeigt. Mit dem auf zwei Nachkommastellen gerundeten, sichtbar angezeigten Jahreswert wird gleichmäßig über die gewählte Wunschlaufzeit gerechnet. Das ist keine Wiederholung des tatsächlichen Kursverlaufs oder historische Sparplanrechnung. Fondskosten sind in den Ausgangsdaten enthalten; individuelle Depot-, Handels- und Beratungskosten fehlen. Keine erneute Kürzung um die Fondsgebühr. Ohne Steuern und Inflation. Eingaben sind unabhängig je Wunsch; vorhandenes Geld nicht mehrfach zuweisen.
Fondsfenster: zehn aufeinanderfolgende Zwölfmonatszeiträume von Ende September 2016 bis Ende September 2026. Anbieterwerte nach Fondskosten, mit wiederangelegten Erträgen; keine persönlichen Depotgebühren oder Steuern. Das S&P-500-Beispiel wird näherungsweise in Euro umgerechnet: USD-Wachstumsfaktor mal USD je Euro am Anfang geteilt durch USD je Euro am Ende. Verwendet werden EZB-Referenzkurse der letzten Geschäftstage im September; deren Uhrzeit kann von der Fondspreisberechnung abweichen. Die Euro-Reihe ist eine eigene Näherung, keine veröffentlichte EUR-NAV-Reihe. Die drei konkreten Fondsbeispiele unterstützen daher Laufzeiten von einem bis zehn Jahren. Ein Zehnjahresvergleich besitzt in diesem Datenbestand genau ein vollständiges Fenster; kürzere Laufzeiten mehrere. Längere Fondszeiträume werden nicht erfunden. Separat wählbar ist das bereits verwendete historische S&P-500-Indexmodell in Euro von Dezember 1975 bis Dezember 2025: jährliche Dezember-Beobachtungen der monatlichen Rekonstruktion, mit wiederangelegten Dividenden, vor 1999 aus DEM umgerechnet. Es ist keine Historie eines konkreten ETFs. Für dieses Modell werden 0,3 % Kosten pro Jahr vom Wachstumsfaktor abgezogen; weitere persönliche Kosten fehlen. Der Datenstand endet 2025 und wird sichtbar angegeben. Die eigene Tagesgeldannahme und die Auswahl pro Wunsch bleiben beim Wechsel erhalten. Vergangene Entwicklung ist keine Vorhersage; auch ein passender langer Vergleichszeitraum verspricht keine künftige Rendite. Die Beispiele sind keine Rangliste und keine bestätigte FNZ-Verfügbarkeitsliste.
Eigene Modellrechnung: Für jeden Wunsch wird sein berechneter Endwert am eigenen Zieltermin durch seinen Zielbetrag geteilt. Die Füllhöhe eines Topfs ist die Summe dieser Endwerte, jeweils auf den zugehörigen Zielbetrag begrenzt, geteilt durch die Summe der Zielbeträge. So verdeckt ein Überschuss bei einem Wunsch keine Lücke bei einem anderen. Ziele mit unterschiedlichen Terminen werden nicht als gleichzeitiges Guthaben addiert. Die Prozentangabe wird gerundet; 100 % wird erst bei vollständiger rechnerischer Deckung aller zugeordneten Ziele angezeigt. Ohne gültigen Zielbetrag oder passende Berechnungsgrundlage erscheint keine Prozentangabe. Das ist eine Zielabdeckung im Rechenbeispiel, kein aktueller Kontostand und keine Prognose.
Ergänzung vom 10.10.2026: Finanzierung des Lebensunterhalts ist vom VL-Sparen getrennt. Die Hinweise ersetzen keine individuelle Prüfung der Fördervoraussetzungen. Der Rechner bewilligt keine Förderung und berechnet keine Sozialabgaben.
Fachlicher Stand: 10. Oktober 2026. Die Beispiele helfen bei der Orientierung. Persönliche Voraussetzungen, Leistungen und Kosten prüfen wir im Gespräch.
Der Zielplaner zeigt wahlweise nur Einzahlungen oder ein Szenario mit eigenen Zins- und Renditeannahmen. Der VL-Vergleich betrachtet gleiche Einzahlungen und veränderbare Kosten; Förderung ist nicht eingerechnet. Der historische Vergleich verwendet eine andere Methode mit beobachteten Monatswerten und einer ausdrücklich genannten Kostenannahme. Rechenwege stehen direkt am jeweiligen Ergebnis. Die Rechner sind keine Prognose und geben keine konkrete Produktempfehlung.
Bild im Einstieg: KI-generierte Alltagsszene. Die Beraterporträts zeigen das albfinanz-Team.
Stand des Zinsvergleichs: 10.10.2026. Der EZB-Marktindikator ist weder ein Tagesgeld-Durchschnitt noch eine Renditezusage für einen Fonds. Tagesgeldkonditionen sind bankabhängig; die 2,5 % im Rechner bleiben eine frei wählbare Planungsannahme. Keine automatische Aktualisierung des hier datierten Marktstands.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen