

Kindervorsorge.
Heute für morgen.
Heute gemeinsam lesen. Morgen eigene Wege gehen. Mit einer passenden Kindervorsorge schaffen Sie finanzielle Freiräume für das, was Ihrem Kind einmal wichtig wird.
Ausbildung, die erste Wohnung oder ein früher Start in die Altersvorsorge: Wir helfen Ihnen, Ziele zu sortieren und verständlich zu vergleichen. Was passt zu Ihrer Familie – ein ETF-Sparplan, eine Kinder-Rentenversicherung oder eine Kombination?
Mit Ihrem Budget anfangen. Ein tragbarer Beitrag ist wertvoller als ein großer Plan, der im Alltag nicht funktioniert.
Spielraum behalten. Wir betrachten Kosten, Zugriff auf das Geld und Möglichkeiten für spätere Veränderungen.
Schutz bewusst auswählen. Sparen, heutige Absicherung und spätere Versicherungsoptionen erklären wir getrennt.
Paul Jakob Sendler & VersicherungsteamPersönlich für Sie da. Hier im Schwabenländle.
Hier im Schwabenländle. Digital in ganz Deutschland.
Für die kleinen Momente.
Und die großen Schritte.
Was aus einem Kind einmal wird, lässt sich nicht planen. Aber wir können helfen, Möglichkeiten zu schaffen: für neue Erfahrungen, eine gute Ausbildung und einen selbstbestimmten Start.
Darum beginnt unsere Beratung mit Ihrer Familie. Und mit der Frage, was Ihnen für die Zukunft Ihres Kindes wichtig ist.
Mit Paul und seinem Team sprechen ↗Was ist Ihrer Familie wichtig?
Kindervorsorge verbindet zwei Aufgaben: Geld für später aufbauen und Ihre Familie heute passend absichern. Wählen Sie Ihren Einstieg – die Details finden Sie weiter unten.
Eine verfügbare Reserve und die Absicherung des Einkommens der Eltern gehören in dieselbe Planung. Kindervorsorge soll Ihre Familie stärken und finanziell tragbar bleiben.
Früh anfangen.
Der Zeit einen Vorsprung geben.
Wer schon für ein kleines Kind beginnt, bringt etwas Wertvolles mit: Zeit. Bei einer breit gestreuten Aktienanlage können viele Jahre helfen, schwache Börsenphasen auszugleichen und Erträge weiter anzulegen.
Das lässt sich historisch untersuchen: Wir vergleichen viele unterschiedliche Startzeitpunkte und berechnen für jeden Anlagezeitraum die durchschnittliche Rendite pro Jahr. So wird sichtbar, wie sich die Bandbreite der Ergebnisse über längere Zeiträume verändert.
Bei der Einmalanlage in unserer Auswertung des S&P 500 lagen sämtliche betrachteten 15-, 20- und 25-Jahres-Zeiträume im Plus. Das ist ein starkes historisches Argument dafür, früh zu beginnen und langfristig zu planen.
Wie verändert Zeit die Ergebnisse?
S&P 500 mit wiederangelegten Dividenden und historischen Wechselkurseffekten · Monatsbasis Dezember 1975 bis Dezember 2025
Einmalanlage
Ein Betrag wird zu Beginn angelegt und bleibt über die gesamte Dauer investiert. Jeder Balken zeigt die niedrigste bis höchste jährliche Durchschnittsrendite aller untersuchten Startmonate.
15, 20 und 25 Jahre: alle untersuchten Einmalanlagen im Plus. Über 15 Jahre reichte die jährliche Durchschnittsrendite von +2,1 bis +17,3 %. Betrachtet wurden 421 unterschiedliche Startmonate.
Monatlicher Sparplan
Jeden Monat werden 100 € angelegt. Jeder Balken zeigt die niedrigste bis höchste jährliche Sparplanrendite aller untersuchten Startmonate. Die Berechnung berücksichtigt den unterschiedlichen Anlagezeitpunkt jeder Rate.
20 und 25 Jahre: alle untersuchten monatlichen Sparpläne im Plus. Über 20 Jahre reichte die jährliche Sparplanrendite von +2,4 bis +18,1 %. Bei 15 Jahren lagen 413 von 421 Zeiträumen ohne Verlust; acht endeten im Minus.
Historische Modellrechnung in Euro, vor Kosten, Steuern und Inflation. Monatsdurchschnittskurse und rekonstruierte Dividendenanlage; keine exakten ETF-Handelskurse. Beide Ansichten nutzen dieselbe Datenbasis und dieselbe Skala. Die Prozentangabe zeigt den Anteil historischer Zeiträume ohne Verlust, keine Wahrscheinlichkeit für die Zukunft.
Was bedeutet das für einen Sparplan?
Regelmäßiges Sparen verteilt die Einstiege und ermöglicht den Vermögensaufbau ohne großes Startkapital. Späte Einzahlungen sind gegenüber einem gewachsenen Depot häufig kleiner. Ein Kursrückgang betrifft jedoch auch das bereits angesparte Vermögen. Deshalb bleibt der Zeitpunkt, an dem Geld gebraucht wird, wichtig.
Die Zahlen zeigen beobachtete Ergebnisse, keine zukünftigen Gewinnwahrscheinlichkeiten. Die Zeiträume überlappen sich und sind keine unabhängigen Versuche. „Alle untersuchten Zeiträume im Plus“ ist daher keine Zusicherung künftiger Verlustfreiheit. Auch nominal positive Ergebnisse können nach Kosten und Inflation geringer oder negativ sein.
Monatsdaten, Berechnung und Quellen
Für beide Ansichten verwenden wir 601 monatliche Beobachtungen von Dezember 1975 bis Dezember 2025. Start und Ende werden jeweils um einen Monat verschoben. So ergeben sich beispielsweise 421 mögliche 15-Jahres-Zeiträume. Die früher gezeigte reine Jahresbetrachtung wurde ersetzt; daher ändern sich auch ihre Extremwerte.
Quelle der Aktienentwicklung ist Robert Shillers Datensatz: historische Monatsdurchschnitte der Kurse und seine Gesamtrenditereihe mit wiederangelegten Dividenden. Die inflationsbereinigte Gesamtrenditereihe wird mithilfe des zugehörigen US-Verbraucherpreisindex wieder nominal gerechnet. Shiller leitet monatliche Dividenden teilweise aus Quartalsdaten ab. Es handelt sich deshalb um eine historische Rekonstruktion, nicht um offizielle tägliche S&P-500-Total-Return-Schlusskurse oder tatsächlich ausgeführte Käufe.
Monatliche Wechselkurse: Bundesbank bis 1998 (DM je US-Dollar, geteilt durch 1,95583), anschließend EZB (Kehrwert US-Dollar je Euro). Aktien- und Währungskurse sind Monatsdurchschnitte; ihre Umrechnung ist eine Näherung. Vor 1999 sind die Euro-Beträge eine D-Mark-Rückrechnung.
Einmalanlage: geometrische Rendite aus Anfangs- und Endwert. Sparplan: 100 € zur ersten Monatsbeobachtung und danach monatlich, insgesamt 12 × Laufzeit in Jahren Raten; Bewertung einen Monat nach der letzten Rate. Die Anteile werden zu jeder Monatsbeobachtung gekauft. Die jährliche Sparplanrendite ist der annualisierte interne Zinsfuß aller Einzahlungen und des Endwerts. Ein Verlust liegt vor, wenn der Endwert unter den gesamten Einzahlungen liegt. Keine Entnahmen; Kosten, Steuern und Inflation bleiben unberücksichtigt.
Robert Shiller: Monatsdaten und Methodik ↗ · Bundesbank: historische Wechselkurse ↗ · EZB: monatliche USD/EUR-Durchschnitte ↗
Was heißt das für Ihr Kind?
Früh beginnen schafft einen längeren Anlagehorizont. Für Ausbildung, Führerschein oder die erste Wohnung planen wir zusätzlich den Zeitpunkt der Entnahme: Der dann benötigte Betrag kann rechtzeitig schrittweise gesichert werden. Geld für spätere Ziele kann länger investiert bleiben. So verbinden wir langfristige Chancen mit den konkreten Plänen Ihrer Familie.
Den eigenen Familienplan durchspielen ↓Was passt zu Ihrem Ziel?
Ein Vergleich ohne Fachchinesisch.
Ein ETF ist eine Anlageform; eine Rentenversicherung ist ein vertraglicher Rahmen. ETFs können sowohl in einem Depot als auch in bestimmten Versicherungstarifen stecken. Vergleichen Sie deshalb nicht nur die Anlage, sondern auch die Bedingungen drumherum.
| Darauf kommt es an | Tages- / Festgeld | ETF- / Fondssparplan im Depot | Fondsgebundene Kinder-Rentenversicherung |
|---|---|---|---|
| Wozu kann es passen? | Reserve und planbare Ausgaben. Beim Festgeld auf die Fälligkeit achten. | Langfristiger Vermögensaufbau mit Zugriff durch Verkauf zum jeweiligen Marktwert. | Besonders für langfristige Altersvorsorge: Fondsanlage mit der Möglichkeit einer lebenslangen Rente, tarifabhängig garantiertem Rentenfaktor und Zusatzschutz. |
| Womit wächst das Geld? | Mit dem vereinbarten bzw. veränderlichen Zins. | Mit der Wertentwicklung der ausgewählten Fonds oder ETFs – einschließlich möglicher Verluste. | Mit den gewählten Anlagen; Kosten und gegebenenfalls Garantien beeinflussen das Ergebnis. |
| Wie flexibel ist es? | Tagesgeld ist verfügbar; Festgeld meist bis zum Ende gebunden. | Sparraten lassen sich regelmäßig ändern oder pausieren. Ein Verkauf kann in einer Verlustphase nötig werden. | Tarifabhängig Beitragspausen, Entnahmen und Übertragung. Fondswechsel für vorhandenes Guthaben und künftige Beiträge können ohne zusätzliches Wechselentgelt enthalten sein. |
| Welche Kosten zählen? | Kontobedingungen und mögliche Entgelte. | Fonds-, Depot-, Handels- und gegebenenfalls Beratungs- oder Betreuungskosten. | Fonds können innerhalb des Vertrags ohne Ausgabeaufschlag erhältlich sein. Zu vergleichen bleiben Abschluss-, Vertriebs-, Verwaltungs- und Fondskosten sowie Kosten für Zusatzschutz. |
Heute anfangen. Für ein ganzes Leben vorsorgen.
Geht es nicht nur um den Führerschein oder den Start ins Studium, sondern um die spätere Altersvorsorge, kann eine fondsgebundene Rentenversicherung interessant sein. Sie verbindet die Anlage in Fonds oder ETFs mit vertraglichen Möglichkeiten für die spätere Auszahlung und Absicherung. Entscheidend ist, welche Vorteile der konkrete Tarif tatsächlich bietet.
Mehr als ETFs
Je nach Tarif stehen neben ETFs auch aktiv gemanagte Investmentfonds und vermögensverwaltende Fonds zur Wahl. Innerhalb geeigneter Verträge können diese ohne Ausgabeaufschlag erworben werden. Die Auswahl richtet sich nach dem Fondsangebot des Versicherers.
Die Anlage anpassen
Bei passenden Tarifen sind Fondswechsel ohne zusätzliches Wechselentgelt enthalten: Sie können vorhandenes Guthaben umschichten („Shift“) oder künftige Beiträge anders aufteilen („Switch“). Häufigkeit und Bedingungen stehen im Vertrag.
Lebenslange Rente und Zusatzschutz
Eine lebenslange Rentenzahlung kann das Risiko abdecken, dass das Ersparte irgendwann aufgebraucht ist. Je nach Tarif lassen sich Zusatzbausteine wählen, etwa eine Beitragsübernahme bei Ausfall des versorgenden Elternteils oder Optionen auf späteren Versicherungsschutz.
Ein garantierter Rentenfaktor macht die spätere Umrechnung planbarer.
Der Rentenfaktor sagt, wie viel monatliche Rente Sie für jeweils 10.000 € verrentetes Vertragsguthaben erhalten. Ein vertraglich garantierter Faktor sichert diese Umrechnung im vereinbarten Umfang ab – nicht automatisch die Höhe des späteren Guthabens.
Einfaches Rechenbeispiel: Bei einem garantierten Rentenfaktor von 25 € und 100.000 € maßgeblichem Guthaben ergeben sich 250 € monatliche Rente. Das Beispiel ist kein Tarifangebot; Rentenbeginn, Auszahlungsform und Garantiebedingungen müssen dazu passen.
Warum kann ein früher Abschluss dafür interessant sein?
Ein geeigneter Vertrag kann bereits heute bestimmte Rechnungsgrundlagen für die spätere Rente festhalten. Sollten neue Verträge künftig niedrigere garantierte Rentenfaktoren anbieten, kann eine bestehende Zusage wertvoll sein. Ob es so kommt, ist offen: Lebenserwartung, Zinsannahmen und Tarifgestaltung spielen dabei eine Rolle.
Wir prüfen deshalb nicht nur die Zahl, sondern auch: Für welches Rentenalter gilt sie? Erfasst sie spätere Zuzahlungen und Beitragserhöhungen? Welche Änderungsrechte enthält der Vertrag? Ein früher Abschluss ist besonders dann sinnvoll zu prüfen, wenn tatsächlich langfristig bis zur Altersvorsorge gespart werden soll.
Die Gesamtrechnung zählt: Ohne Ausgabeaufschlag und ohne zusätzliches Fondswechselentgelt bedeutet nicht kostenlos. Fonds-, Vertrags- und gegebenenfalls Zusatzschutzkosten bleiben zu vergleichen. Auch im Depot können Fonds ohne Ausgabeaufschlag erhältlich sein. Wir stellen daher die konkreten Leistungen und Gesamtkosten beider Wege gegenüber.
Tarifabhängige Möglichkeiten, keine pauschale Zusage für jede Kinder-Rentenversicherung.
Einfach Vermögen aufbauen. Und beweglich bleiben.
Ein ETF bündelt viele Anlagen in einem Fonds. Ein breit gestreuter Aktien-ETF kann beispielsweise Unternehmen aus vielen Ländern abbilden. Im eigenen Depot sparen Sie direkt in diese Anlage – ohne den zusätzlichen Rahmen einer Rentenversicherung. Das kann besonders interessant sein, wenn Sie für spätere Wünsche Ihres Kindes Vermögen aufbauen möchten.
Schlanke Kostenstruktur
Günstige Index-ETFs haben häufig niedrige laufende Fondskosten. Im Depot kommen keine Kosten für einen Versicherungsmantel hinzu. Depot-, Handels- und gegebenenfalls Betreuungskosten vergleichen wir trotzdem mit.
Die Sparrate passt sich an
Bei vielen Anbietern können Sie Beiträge erhöhen, reduzieren oder pausieren und später wieder beginnen. Sie müssen dafür keinen langfristigen Versicherungsvertrag ändern.
Geld für Ihre Ziele nutzen
Sie können Anteile grundsätzlich zum jeweiligen Marktpreis verkaufen. So lässt sich auch nur ein Teil entnehmen. Bis das Geld verfügbar ist, sind Handelszeiten und Abwicklung zu berücksichtigen.
Breit investieren
Ein breit aufgestellter Index verteilt die Anlage auf viele Unternehmen. Das verringert die Abhängigkeit von einzelnen Firmen. Ein Branchen-ETF oder ein einzelner Ländermarkt ist dagegen nicht automatisch weltweit gestreut.
Nachvollziehbar bleiben
Index, Fondsbestand und laufende Fondskosten lassen sich einsehen. Wir erklären Ihnen, worin Ihr Geld investiert ist und warum die Auswahl zu Ihrem Ziel passt.
Sparen und Schutz getrennt wählen
Sie können die Geldanlage unabhängig von einer Risikoabsicherung auswählen. Ändern Sie später Ihre Sparrate, muss deshalb nicht zugleich Ihr separat vereinbarter Versicherungsschutz verändert werden.
Flexibel verfügbar bedeutet nicht wertstabil. Auch ein breit gestreuter Aktien-ETF schwankt. Für Ausgaben, die bald feststehen, planen wir deshalb eine verfügbare Reserve. Bei einem Kinderdepot gehört das Geld dem Kind; die Regeln für Entnahmen erklären wir im Abschnitt zum Eigentum.
Grundlagen: Verbraucherzentrale zum Sparen für Kinder und Bundesfinanzministerium zu ETFs.
Was ist Ihnen wichtig?
Die Stärken auf einen Blick.
ETF-Depot und Fondsrente können dieselben ETFs nutzen. Hier bewerten wir deshalb den Rahmen – nicht die mögliche Wertentwicklung.
Wie leicht kann ich meine Sparrate ändern oder pausieren?
Meist ohne Vertragsänderung möglich.
Möglich, aber tarifabhängig; Kosten können weiterlaufen.
Kann ich Schutz für ausfallende Elternbeiträge integrieren?
Im Depot nicht enthalten; separat absicherbar.
Optionaler Versorgerschutz kann Beiträge übernehmen; kostet zusätzlich.
Kann ich Fonds ohne zusätzliches Wechselentgelt umschichten?
Verkäufe und Käufe können Handelskosten auslösen.
Shift und Switch bei passenden Tarifen ohne zusätzliches Wechselentgelt.
Wie flexibel kann ich Teilbeträge entnehmen?
Verkauf zum Marktpreis; Eigentumsregeln bleiben wichtig.
Entnahmen und ihre Folgen richten sich nach dem Tarif.
Kann ich auch mit 25 € monatlich beginnen?
Bei vielen Anbietern möglich, teils bereits ab 1 €.
Bei entsprechenden Kindertarifen ab 25 € möglich.
Ist eine lebenslange Rentenzahlung vertraglich vorgesehen?
Ein Depot-Auszahlplan kann aufgebraucht werden.
Bei vereinbarter Verrentung zahlt der Versicherer lebenslang.
Wie schlank ist die Kostenstruktur?
Kein Versicherungsmantel; Depot, ETF und Betreuung prüfen.
Zusätzliche Vertragskosten können die Rendite mindern.
Kann ich mir heute einen garantierten Rentenfaktor sichern?
Keine vertragliche Zusage zur späteren Verrentung.
Bei passenden Tarifen möglich; Geltungsumfang und Bedingungen prüfen.
Kann ich ETFs und aktive Fonds kombinieren?
Je nach Depotangebot auch aktive Aktien- und Mischfonds.
Je nach Tarifangebot auch aktive Aktien- und Mischfonds.
Kann ich die Anlage zu einer anderen Depotbank mitnehmen?
Ein Depotübertrag ist grundsätzlich möglich.
Kein vergleichbarer Depotübertrag zu einer anderen Versicherung.
Kann ich intern wechseln, ohne dabei Gewinne persönlich zu versteuern?
Verkäufe können steuerpflichtige Gewinne realisieren.
Interne Wechsel lösen in üblichen privaten Fondspolicen keine persönliche Gewinnbesteuerung aus; Auszahlung gesondert prüfen.
Kann ich Sparen und Risikoabsicherung unabhängig ändern?
Getrennte Verträge lassen sich getrennt anpassen.
Ohne Zusatzbausteine gut trennbar; gekoppelte Leistungen prüfen.
Unsere qualitative Orientierung, kein Rating einer Ratingagentur. Annahme: kostengünstiges ETF-Depot und private fondsgebundene Rentenversicherung mit Rentenoption, jeweils ohne Kapitalgarantie. Rentenfaktoren und Zusatzschutz werden nur in den ausdrücklich benannten Kriterien berücksichtigt. Bewertungen gelten nur für die genannte Eigenschaft; konkrete Kosten, Depotbedingungen und Tarife können die Einstufung verändern. Deshalb gibt es keine Gesamtnote und keinen pauschalen Sieger. Stand: September 2026.
Wie sind die Bewertungen zu verstehen?
Mehr Pluszeichen bedeuten, dass sich das genannte Ziel im jeweiligen Rahmen leichter erreichen lässt. Null steht für eine stark gestaltungsabhängige Eigenschaft. Drei Minuszeichen bedeuten, dass die genannte Leistung im betrachteten Rahmen nicht enthalten ist – nicht, dass das gesamte Produkt ungeeignet ist.
Einige Vorteile setzen den passenden Tarif voraus. Zusatzschutz ist nicht kostenlos und seine Voraussetzungen müssen erfüllt sein. Ein garantierter Rentenfaktor garantiert nicht die Entwicklung des Fondsguthabens. Kostenfreie Fondswechsel bedeuten weder einen kostenfreien Vertrag noch eine generell steuerfreie Auszahlung.
Aktive Fonds sind kein Alleinstellungsmerkmal der Fondsrente. Sie können auch im Depot verfügbar sein, teilweise ohne Ausgabeaufschlag. Laufende Fondskosten bleiben in beiden Varianten. Vergangene Mehrerträge eines Fonds machen ihn nicht automatisch zum künftigen Gewinner; wir betrachten deshalb auch Strategie, Risiken und Kosten.
Bei den Kosten vergleichen wir die Struktur, keine konkreten Angebote. Bei Steuern verzichten wir bewusst auf eine pauschale Note: Eigentum, Laufzeit und Auszahlung entscheiden mit. Ein günstiger Versicherungstarif oder ein teures betreutes Depot kann den konkreten Kostenvergleich verändern.
Fachliche Einordnung: Verbraucherzentrale: ETF-Vorteile und Grenzen ↗ · Verbraucherzentrale: private Rentenversicherung und Kosten ↗. Die Plus-/Minus-Einstufung ist unsere eigene redaktionelle Einordnung.
Getrennt sparen und absichern. Oder bewusst kombinieren.
Ein Depot für den Start ins Erwachsenenleben und ein eigener Baustein für die spätere Rente können sich ergänzen. So muss eine einzige Lösung nicht gleichzeitig jederzeit verfügbar sein und bis ins Rentenalter durchgehalten werden.
Der flexible Teil
Im Depot sparen Sie langfristig für Ausbildung, erste Wohnung oder andere Wünsche. Benötigte Beträge werden rechtzeitig vor dem geplanten Termin schrittweise gesichert.
Der langfristige Teil
Eine passende Fondsrente kann für Geld vorgesehen werden, das tatsächlich bis zur Altersvorsorge angelegt bleiben soll. Rentenoptionen und Vertragskosten entscheiden mit über den Nutzen.
Der passende Schutz
Absicherung wählen Sie nach dem Bedarf Ihrer Familie. Ein separater Vertrag kann sinnvoll sein; ein Zusatzbaustein ebenfalls, wenn Leistungen, Kosten und Bedingungen überzeugen.
Ein Beispiel zur Aufteilung: Eine Familie möchte ihrem Kind später Startkapital ermöglichen und zusätzlich für dessen Rente sparen. Sie plant dafür zwei getrennte Töpfe. Wie viel in welchen Topf fließt, ergibt sich aus Budget, Sparzielen und den konkreten Angeboten – nicht aus einer festen Quote für alle.
Eine Kombination ist eine Möglichkeit, keine Pflicht. Sie verteilt Aufgaben, hebt aber Kosten, Kursschwankungen oder Vertragsbindungen nicht auf. Investieren beide Bausteine in ähnliche ETFs, entsteht allein durch zwei Verträge auch keine zusätzliche Streuung. Ein einzelnes Depot oder eine passende Fondsrente kann je nach Ziel ebenfalls die richtige Lösung sein.
Gemeinsam den passenden Weg finden ↗Für frei verfügbares Startkapital ist ein Depot eine wichtige Vergleichsgröße. Für langfristige Altersvorsorge können Rentenzusage und passende Zusatzoptionen einer Versicherung wertvoll sein. Wir vergleichen diese Vorteile mit den Gesamtkosten und der verfügbaren Flexibilität. Auch Verbraucherzentralen empfehlen, Kosten und Bedingungen von Kinderpolicen genau zu prüfen. [1]
Für mein Kind sparen.
Oder auf den Namen meines Kindes?
Sie möchten Ihrem Kind einen guten Start ermöglichen. Dafür können Sie in Ihrem eigenen Namen sparen oder das Geld direkt Ihrem Kind schenken. Beides ist möglich – aber Eigentum, Steuern und die Entscheidung mit 18 unterscheiden sich. Bei einer Versicherung kommt zusätzlich darauf an, wer den Vertrag hält.
Schon heute das Geld Ihres Kindes.
Wenn Sie Geld in ein echtes Kinderdepot einzahlen und Ihrem Kind schenken, gehört es bereits dem Kind. Bis zur Volljährigkeit verwalten Sie es als Sorgeberechtigte. Sie wählen beispielsweise ETFs aus, ändern die Sparrate oder schichten Anlagen um.
Kann man vor dem 18. Geburtstag Geld entnehmen?
Ein Kinderdepot ist grundsätzlich nicht bis 18 gesperrt. Sie können Wertpapiere verkaufen; der Erlös bleibt aber Geld des Kindes. Ein Verkauf gibt Ihnen deshalb nicht das Recht, das Geld beliebig selbst auszugeben.
Das angesparte Vermögen dürfen Sie nicht einfach für eigene Anschaffungen oder Ausgaben verwenden, die Sie als Eltern selbst bezahlen müssen. Bei Entnahmen ist zwischen dem Vermögen und seinen Erträgen zu unterscheiden: Für Erträge gelten besondere gesetzliche Regeln, etwa zur Verwendung für den Unterhalt des Kindes. [7] [11]
Einfaches Beispiel: Sie verkaufen einen ETF und legen den Erlös auf einem Tagesgeldkonto Ihres Kindes an. Das Geld bleibt beim Kind. Es stattdessen auf das eigene Konto zu nehmen und davon das Familienauto zu kaufen, ist etwas anderes.
Was passiert mit 18?
Ihr Kind entscheidet nun grundsätzlich selbst – auch über einen Verkauf und die Verwendung des Geldes. Es bekommt nicht erst dann das Eigentum: Das hatte es bereits. Neu ist die eigene Kontrolle. Mit seiner Zustimmung und einer Vollmacht können Sie weiterhin unterstützen.
Sie bestimmen, wann Sie etwas weitergeben.
Sie können ein eigenes Depot führen und darin Geld für Ihr Kind zurücklegen. Solange Sie es nicht wirksam übertragen haben, bleibt es Ihr Vermögen. Ein selbst gewählter Depotname wie „Für Emma“ ändert daran nichts.
Was können Sie damit machen?
Sie entscheiden grundsätzlich selbst über Sparraten, Verkäufe und Entnahmen. Sie können daraus später beispielsweise eine Ausbildung unterstützen oder einen Betrag verschenken. Auch am 18. Geburtstag geht das Depot nicht automatisch auf Ihr Kind über.
Einfaches Beispiel: Mit 18 möchten Sie 5.000 € schenken und den Rest erst mit 25 weitergeben. Bei Ihrem eigenen Depot können Sie das so planen. Bei einem Kinderdepot können Sie Ihrem volljährigen Kind diesen Zugriff nicht allein durch Ihren Wunsch verwehren.
Was ist der Unterschied bei den Steuern?
Die Erträge werden zunächst Ihnen zugerechnet. Es gelten Ihre Freibeträge und Ihre steuerliche Situation. Die ungenutzten Freibeträge Ihres Kindes können Sie dafür nicht einfach mitverwenden.
Eine spätere Schenkung oder ein Wertpapierübertrag ist ein eigener Schritt. Dabei prüfen wir auch die steuerliche Gestaltung. Außerdem bleibt Ihr eigenes Depot Teil Ihres Vermögens – das ist beispielsweise für den Erbfall wichtig.
Eigene Freibeträge können mehr vom Ertrag erhalten.
Ein Kind hat einen eigenen Sparer-Pauschbetrag von 1.000 € pro Jahr. Bei der Bank können die Sorgeberechtigten dafür einen Freistellungsauftrag einreichen. Hat das Kind sonst keine oder nur geringe steuerpflichtige Einkünfte, kann zusätzlich sein Grundfreibetrag wirken: 12.348 € im Jahr 2026. Er gilt für das gesamte zu versteuernde Einkommen, nicht zusätzlich für jede einzelne Anlage. [4] [8]
Was heißt das im Alltag? Ein Kind ohne weitere Einkünfte kann unter diesen Voraussetzungen auch mit beispielsweise 3.000 € steuerlich relevanten Kapitalerträgen im Jahr ohne Einkommensteuer bleiben. Ein Elternteil, dessen eigene Freibeträge bereits ausgeschöpft sind, hätte diese Möglichkeit für dieselben Erträge nicht automatisch.
Mit einer Nichtveranlagungsbescheinigung bestätigt das Finanzamt, dass voraussichtlich keine Einkommensteuer anfällt. Liegt sie der Bank vor, kann diese auf den Steuerabzug verzichten. Die Bescheinigung schafft keinen zusätzlichen Freibetrag; ändern sich die Voraussetzungen, muss das berücksichtigt werden. [9]
Gemeint ist nicht, dass jede Wertsteigerung für immer steuerfrei ist. Entscheidend sind die steuerpflichtigen Erträge im jeweiligen Jahr, etwa Ausschüttungen, realisierte Verkaufsgewinne und gegebenenfalls die Vorabpauschale bei Fonds. Nicht ausgeschöpfte jährliche Freibeträge lassen sich nicht beliebig für später ansammeln.
Steuerfrei heißt nicht automatisch beitragsfrei.
Ihr Kind kann mit seinen Kapitalerträgen unter der Einkommensteuergrenze bleiben und trotzdem die Voraussetzungen für die kostenlose gesetzliche Familienversicherung verlieren. Dann braucht es eine eigene Kranken- und Pflegeversicherung, für die Beiträge entstehen können. Deshalb betrachten wir beim Kinderdepot immer beide Seiten.
Welche Grenze gilt 2026?
Die allgemeine Grenze liegt bei 565 € regelmäßigem Gesamteinkommen im Monat. Neben Kapitalerträgen zählen gegebenenfalls weitere Einkünfte mit. Bei der Prüfung der Familienversicherung wird der Sparer-Pauschbetrag berücksichtigt. Für einen Minijob gelten besondere Regeln. [12]
Orientierung bei ausschließlich Kapitalerträgen:
565 € × 12 Monate + 1.000 € Sparer-Pauschbetrag
= 7.780 € pro Jahr.
Das ist eine vereinfachte Jahresorientierung für regelmäßig zu berücksichtigende Erträge – keine pauschale Freigrenze für jeden Verkauf. Andere Einkünfte und Besonderheiten der Anlage können die Rechnung verändern.
Was zählt bei einem Verkauf?
Es geht nicht um den gesamten Depotwert oder den gesamten Verkaufserlös, sondern um die maßgeblichen Einkünfte. Wenn Sie Anteile für 10.000 € gekauft haben und für 13.000 € verkaufen, beträgt der Gewinn zunächst 3.000 € – nicht 13.000 €. Welche Abzüge oder Besonderheiten berücksichtigt werden, hängt von der Anlage ab.
Ein einmaliger hoher Verkaufsgewinn ist nicht automatisch genauso zu behandeln wie regelmäßig anfallende Erträge. Die Krankenkasse prüft, welche Einkünfte regelmäßig zu erwarten sind und welchem Zeitraum sie zugeordnet werden. Deshalb lässt sich aus einem einzelnen Verkauf oberhalb von 7.780 € allein noch keine sichere Aussage über den Versicherungsstatus ableiten. [13]
Bevor Sie umfangreiche Gewinne realisieren, lassen Sie die Auswirkungen von Ihrer Krankenkasse klären – möglichst schriftlich. Eine Nichtveranlagungsbescheinigung betrifft den Steuerabzug und ersetzt diese Prüfung nicht. Wir helfen Ihnen, die relevanten Angaben zusammenzustellen. Die verbindliche Einordnung der Familienversicherung übernimmt Ihre Krankenkasse.
Stand 2026. Die Einkommensgrenzen können sich jährlich ändern. Dieser Hinweis betrifft die beitragsfreie gesetzliche Familienversicherung; für eine private Krankenversicherung gelten andere Regeln. Eigenes Vermögen kann außerdem bei späteren Leistungen wie BAföG eine Rolle spielen.
Drei Rollen – und eine bewusst geplante Übergabe.
Eine Versicherung ist ein Vertrag. „Für das Kind abgeschlossen“ bedeutet nicht automatisch, dass das Kind den Vertrag besitzt oder mit 18 übernehmen darf. Diese drei Rollen helfen beim Verständnis:
Versicherungsnehmer
Der Vertragspartner des Versicherers. Häufig ist das ein Elternteil. Diese Person hat die vertraglichen Rechte und Pflichten und entscheidet im vereinbarten Rahmen über Änderungen.
Versicherte Person
Die Person, auf deren Leben der Vertrag läuft – bei einer Kinder-Rentenversicherung meist das Kind. Allein diese Rolle gibt ihm noch nicht die Kontrolle über den Vertrag.
Bezugsberechtigte Person
Wer die vereinbarte Leistung erhalten soll. Wichtig ist, ob das Bezugsrecht widerruflich oder unwiderruflich ist: Ein unwiderrufliches Recht lässt sich nicht einfach einseitig wieder entziehen. [10]
Kann später das Kind Versicherungsnehmer werden?
Ein Wechsel des Versicherungsnehmers ist grundsätzlich möglich, muss aber mit dem Versicherer und den Beteiligten vereinbart werden. Damit können die Vertragsrechte beispielsweise später auf das volljährige Kind übergehen. Zeitpunkt, Bedingungen und mögliche steuerliche Folgen sind vorher zu prüfen. Die versicherte Person bleibt bei einer solchen Übertragung normalerweise dieselbe; ihr Austausch ist eine andere Frage und hängt vom konkreten Tarif ab.
Beispiel: Ein Elternteil hält den Vertrag, das Kind ist versicherte Person. Ohne abweichende Vereinbarung übernimmt das Kind den Vertrag nicht automatisch mit 18. Eine spätere Übertragung, etwa mit 25, kann vereinbart werden – sofern der Vertrag und bestehende Rechte das zulassen.
Und Entnahmen oder Steuern?
Ob und wie viel Sie zwischendurch entnehmen können, regelt der Tarif. Entnahmen können Kosten auslösen und die spätere Leistung verringern. Die Steuerregeln eines Kinderdepots lassen sich nicht einfach auf eine Versicherung übertragen: Entscheidend sind Vertragsgestaltung, Auszahlung und die Person, der die Erträge steuerlich zugerechnet werden.
Soll das Geld schon heute verbindlich Ihrem Kind gehören? Oder möchten Sie selbst entscheiden, wann und wofür Sie etwas weitergeben? Diese Frage klären wir zuerst. Danach vergleichen wir Anlage, Kosten, Steuern und Vertragsrechte – damit Sie wissen, was Ihre Entscheidung heute und mit 18 bedeutet.
Gemeinsam die passende Gestaltung besprechen ↓Ein Sparplan.
Viele Möglichkeiten fürs Leben.
Was könnte aus regelmäßigen Beiträgen werden – und was bleibt, wenn Sie zwischendurch Wünsche ermöglichen? Stellen Sie Ihren Familienplan zusammen. Sie können eigene Renditeannahmen verwenden oder historische Indexrenditen als Rechenannahme übernehmen.
Ihr Guthaben ohne Entnahmen
Aus Ihrem Startbetrag, den monatlichen Beiträgen und eingeplanten Geldgeschenken könnte unter den gewählten Annahmen dieses Guthaben entstehen.
Nach eingestellten laufenden Kosten, vor Steuern und Inflation. Modellrechnung, keine Zusage.
Rendite und Kosten einstellen6 % Rendite · 1 % laufende Kosten pro Jahr
Frei änderbares Beispiel für ETF, Depot und Betreuung zusammen. Kein Angebot; zusätzliche feste oder einmalige Kosten sind nicht modelliert.
Dividenden berücksichtigt, vor Anlagekosten und Steuern. Die Reihen verwenden unterschiedliche Indexmethoden und unterschiedlich lange Zeiträume; keine Rangliste und keine ETF-Ergebnisse. Datenstand: volle Kalenderjahre bis Ende 2025, keine Echtzeitkurse. Historischer Durchschnitt und künftige Spardauer sind hier getrennt wählbar: Auch ein kurzer belegter Vergleichszeitraum kann als Annahme für einen längeren Plan dienen.
Geldgeschenke ergänzenOptional · zum Beispiel 100 € im Jahr von Oma und Opa
Geldgeschenke, die mitwachsen.
100 € jedes Jahr zum Geburtstag? Ein größerer Betrag mit 18? Ergänzen Sie einmalige oder wiederkehrende Sonderzahlungen. Sie können mehrere Geschenke getrennt einplanen.
Die Berechnung richtet sich nach dem eingetragenen Alter Ihres Kindes, nicht nach einem konkreten Datum. Geldgeschenke fließen ab dem gewählten Alter und gegebenenfalls im eingestellten Jahresabstand ein. Im selben Rechenjahr werden sie vor Entnahmen berücksichtigt. Sie kommen zusätzlich zum Startbetrag und zur monatlichen Sparrate hinzu.
Wünsche und Entnahmen planen5 Beispielwünsche sind eingeplant · Alter und Beträge anpassen
Welche Wünsche sollen mitwachsen?
Aktivieren Sie passende Meilensteine und ändern Sie Alter und Betrag. Alle Beträge sind beispielhafte zukünftige Euro-Budgets, keine Preisprognosen. Für einen größeren Studienzuschuss können Sie den Betrag erhöhen; laufende Studienkosten werden hier vereinfacht zu einer Entnahme zusammengefasst.
Bücher, Ausstattung und neue Interessen.
Mobil werden und eigene Wege gehen.
Ihr Zuschuss, hier als einmalige Entnahme – nicht als gesamte Studienkosten.
Ein Beitrag zu Kaution und Einrichtung.
Frei gewähltes Wunschbudget, keine durchschnittlichen Hochzeitskosten.
Auch ohne einen dieser Wünsche lohnt sich ein Plan. Eine Hochzeit ist nur ein mögliches Beispiel – Sie können den Baustein ausschalten oder den Betrag für ein anderes großes Ziel nutzen.
● Mit Entnahmen┄ Ohne Entnahmen
Jährlichen Verlauf und Entnahmen ansehen
| Alter | Einzahlungen gesamt | Davon Sonderzahlungen im Jahr | Entnommen im Jahr | Restguthaben | Ungedeckt im Jahr |
|---|
Der historische Chart zeigt echte Jahresendwerte des ausgewählten Index in Euro. Der Familienplan darunter rechnet mit einem gleichbleibenden jährlichen Durchschnitt – er spielt nicht die damaligen Börsenjahre nach. Tatsächliche Schwankungen und die Reihenfolge guter und schlechter Jahre können bei Entnahmen zu deutlich anderen Ergebnissen führen. Auch Verluste sind möglich.
Monatliche Einzahlungen am Monatsende, Entnahmen beim eingetragenen Alter nach der letzten Monatsrate; bei gleichem Alter in der Reihenfolge der Karten. Entnommen wird höchstens das verfügbare Guthaben; fehlendes Geld wird gesondert ausgewiesen und nicht später automatisch nachgezahlt. Kein Kredit. Keine Steuern oder Inflation abgezogen. Historische Ergebnisse sind keine Garantie für die Zukunft.
ETF-Verkäufe und Auszahlungen sind von Handelszeiten und Abwicklung abhängig. Für feste Ausgaben planen wir rechtzeitig eine liquide Reserve ein. Bei einem Depot des Kindes müssen Entnahmen rechtlich zulässig sein; dieser Rechner ist keine Freigabe zur Finanzierung elterlicher Unterhaltspflichten aus Kindesvermögen. Alle Eingaben bleiben in Ihrem Browser.
Heute gut abgesichert.
Morgen Möglichkeiten behalten.
Ein angespartes Guthaben und eine Versicherungsleistung erfüllen unterschiedliche Aufgaben. Wir prüfen deshalb zuerst, welche Risiken Sie absichern möchten, und erst dann, ob einzelne Bausteine zusammen oder getrennt sinnvoll sind.
Schutz bei dauerhaften Folgen
Eine Kinderinvaliditätsversicherung kann je nach Bedingungen bei dauerhaften Beeinträchtigungen durch Krankheit oder Unfall leisten. Eine reine Unfallversicherung deckt nicht automatisch krankheitsbedingte Beeinträchtigungen ab. [6]
Berufsunfähigkeit später absichern
Eine BU-Option kann einen späteren Abschluss unter vereinbarten Voraussetzungen erleichtern. Sie ist nicht gleichbedeutend mit einer heute bereits bestehenden vollen Berufsunfähigkeitsversicherung.
Die Eltern einbeziehen
Was passiert mit den laufenden Familienausgaben und Sparbeiträgen, wenn ein Elternteil nicht mehr arbeiten kann oder verstirbt? Bestehende Einkommens- und Hinterbliebenenabsicherung gehören deshalb in den Überblick.
Eine BU-Option ist wie eine reservierte Tür.
Sie kann einen späteren Zugang öffnen – aber nur zu den vereinbarten Bedingungen. Wie viel Schutz dann möglich ist, wann Sie die Option nutzen müssen und welche Prüfungen bleiben, steht im jeweiligen Tarif. Eine frühere Gesundheitsprüfung kann trotzdem erforderlich sein.
Wir betrachten deshalb die Bedingungen der Option ebenso sorgfältig wie den Sparvertrag. Eine separate Absicherung oder eine bereits mögliche Schüler-BU gehört gegebenenfalls ebenfalls in den Vergleich.
Ein Geschenk, das mitwachsen kann.
Die ganze Familie kann mitplanen.
Vielleicht möchten Oma und Opa jeden Monat etwas dazulegen. Vielleicht schenkt die Patentante lieber zum Geburtstag einen größeren Betrag. Oder andere Familienangehörige möchten gelegentlich mitsparen. Solche Wünsche beziehen wir am besten schon bei der Auswahl der Geldanlage mit ein.
Dabei muss sich niemand dauerhaft festlegen: Wir unterscheiden zwischen festen monatlichen Beiträgen, einzelnen Geldgeschenken und freiwilligen Zuzahlungen. So planen Sie mit einer Sparrate, die Sie selbst tragen können. Was die Familie zusätzlich schenken möchte, kann den Vermögensaufbau ergänzen.
Wer möchte wie mitmachen?
Sprechen Sie gemeinsam darüber: Wer möchte regelmäßig etwas beitragen? Wer lieber zu Weihnachten oder zum Geburtstag? Gibt es ein gemeinsames Ziel – etwa den Start ins Erwachsenenleben? Schon eine einfache Absprache hilft, die passende Lösung zu finden.
Ein eigener Vertrag für jede schenkende Person ist dafür nicht automatisch nötig. Häufig können Beiträge für ein gemeinsames Sparziel zusammengeführt werden. Wir klären vorher, welche Zahlungswege der Anbieter zulässt und wer den Überblick behält.
Geldgeschenke in den Sparplan einbinden.
Wir prüfen, ob Angehörige direkt auf das Verrechnungskonto einzahlen dürfen oder ein anderer zulässiger Zahlungsweg erforderlich ist. Eine Überweisung allein bedeutet noch nicht, dass das Geld bereits angelegt ist: Je nach Anbieter muss die Sparrate angepasst oder ein zusätzlicher Kauf beauftragt werden.
Wichtig ist auch, auf wessen Namen das Depot läuft. Ein Geschenk für das Kind und ein Beitrag zum Vermögen der Eltern sind nicht dasselbe. Wir halten deshalb von Anfang an klar fest, wem das Geld zugutekommen und gehören soll.
Die Zuzahlungsoptionen vorher auswählen.
Wenn die Familie mithelfen möchte, sollte der Tarif dazu passen. Wir prüfen: Sind zusätzliche Einzahlungen möglich? Gibt es Mindest- oder Höchstbeträge? Welche Kosten fallen an? Und dürfen andere Personen direkt einzahlen?
Ebenso wichtig: Wie werden Zuzahlungen angelegt und welche Garantien gelten dafür? Eine Einzahlung durch Oma oder Opa macht sie nicht automatisch zum Versicherungsnehmer. Zahlungsweg, Vertragsrechte und gewünschte Begünstigung stimmen wir aufeinander ab.
Sie müssen vorher noch keine Lösung kennen. Sagen Sie uns, wer sich beteiligen möchte und ob regelmäßig oder gelegentlich. Wir prüfen dann, welche Gestaltung diese Beiträge unkompliziert ermöglicht – mit klaren Zuständigkeiten und verständlichen Regeln.
Kinder werden größer.
Pläne verändern sich.
Eine Pause darf kein Rätsel sein.
Vor dem Abschluss klären wir Mindestbeiträge, mögliche Pausen und weiterlaufende Kosten. Bei Zusatzversicherungen prüfen wir, ob und wie der Schutz während einer Pause erhalten bleibt.
Die Auszahlung vorbereiten.
Wird das Geld zu einem festen Zeitpunkt benötigt, planen wir rechtzeitig die Verfügbarkeit. Eine schrittweise Verringerung des Anlagerisikos kann helfen, die Abhängigkeit vom Börsenstand am Auszahlungstag zu senken.
Gezielt aufstocken.
Bei höherem Einkommen oder größeren Geldgeschenken prüfen wir Zuzahlungen und Ratenanpassungen. Zusätzliche Beiträge können je nach Vertrag neue Kosten auslösen.
Erst verstehen, dann verändern.
Bringen Sie die letzte Standmitteilung, Kosteninformationen und Bedingungen mit. Wir betrachten das vorhandene Guthaben und die künftigen Möglichkeiten, bevor eine Änderung oder Kündigung zur Entscheidung steht.
Ein persönlicher Eindruck.
Auch aus anderer Perspektive.
Gute Beratung darf sich herumsprechen.
Was Kunden an einer Beratung schätzen, lässt sich am besten in ihren eigenen Worten nachlesen. Hier finden Sie die Bewertungsprofile – direkt bei den jeweiligen Plattformen.
Wie Kunden Beratung erleben.
Bewertungen und Erfahrungen auf dem Unternehmensprofil von albfinanz.
Kundenstimmen lesen ↗ProvenExpertErfahrungen mit albfinanz.
Kundenstimmen zu albfinanz – mit vielen Erfahrungen zur Baufinanzierung.
Bewertungsprofil ansehen ↗Wer kennt den BestenMehrere Blickwinkel.
Bewertungen zu albfinanz auf einem weiteren Bewertungsportal.
Erfahrungen entdecken ↗
Ihre Familie ist einzigartig.
Wir nehmen uns Zeit dafür.
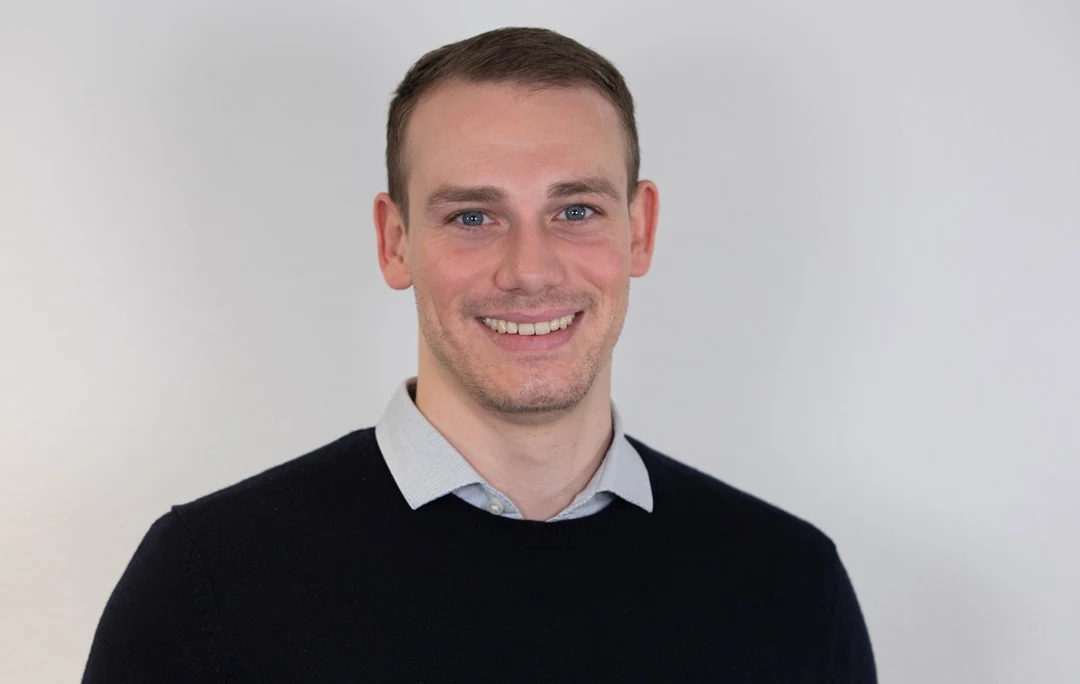
Wir sind im Schwabenländle zu Hause und für Ihre Fragen da. Ob Sie für Ihr Kind anfangen oder eine bestehende Lösung prüfen möchten: Paul Jakob Sendler und unser Versicherungsteam begleiten Sie vom ersten Überblick zu den nächsten Schritten.
Unser Team kennenlernen ↗Von Ihrer Frage zu einem passenden Plan.
Was wünschen Sie sich für Ihr Kind?
Wir besprechen Ziele, Zeitraum und einen Beitrag, der zu Ihrem Familienbudget passt. Vorhandene Verträge beziehen wir ein.
Welche Lösung passt dazu?
Wir erklären Depot und Versicherung anhand Ihrer Ziele – einschließlich Kosten, Verfügbarkeit und der Frage, wem das Geld gehört.
Sie kennen Ihre nächsten Schritte.
Wir klären offene Fragen und erläutern die konkreten Leistungen und Kosten, bevor Sie sich entscheiden. Auch spätere Veränderungen können Sie mit uns besprechen.
Für den Einstieg genügt: das Alter Ihres Kindes, Ihre Wünsche und ein grober Budgetrahmen. Sie brauchen kein Finanzvorwissen.

Was unsere Kunden über uns sagen.
Persönliche Erfahrungen mit albfinanz – direkt aus unseren Google-Bewertungen.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihre Pläne sprechen.
In Reutlingen, telefonisch oder per Videoberatung.
Ihre Fragen verdienen
verständliche Antworten.
Wie viel sollte ich für mein Kind sparen?
So viel, wie dauerhaft in Ihr Budget passt. Legen Sie zunächst Ziel und Zeitpunkt fest. Danach prüfen wir die tragbare Rate. Eine kleine regelmäßige Einzahlung kann ein guter Anfang sein; eine feste Mindestempfehlung für jede Familie wäre nicht sinnvoll.
Ist ein Junior-Depot besser als eine Kinder-Rentenversicherung?
Das hängt vom Zweck ab. Für frei verfügbares Startkapital ist ein Depot eine wichtige Alternative. Eine Rentenversicherung muss über ihre konkreten Vertrags- und Auszahlungsoptionen einen zusätzlichen Nutzen bieten. Vergleichen Sie beide Lösungen nach sämtlichen Kosten und mit demselben Sparziel.
Kann mein Kind mit 18 alles selbst ausgeben?
Bei einem Konto oder Depot im Eigentum des Kindes entscheidet es mit der Volljährigkeit grundsätzlich selbst. Bei einem Versicherungsvertrag kommt es darauf an, wer die Vertragsrechte hält. Diese Gestaltung klären wir vor dem Abschluss.
Kann ich das Geld später für Ausbildung oder Studium entnehmen?
Beim Depot können Anlagen zum jeweiligen Kurs verkauft werden. Gehört es Ihrem minderjährigen Kind, bleibt der Erlös dessen Vermögen; eine Entnahme muss rechtlich zulässig sein. Ausbildungskosten dürfen daher nicht pauschal dem Kindesvermögen entnommen werden. Bei einer Versicherung bestimmen die Bedingungen, ob Teilentnahmen möglich sind, welche Kosten entstehen und welche Leistungen sich dadurch verändern. Ein festes Auszahlungsziel gehört von Anfang an in die Planung.
Ist die BU-Option schon eine Berufsunfähigkeitsversicherung?
Nein. Ein Optionsrecht ist zunächst eine vereinbarte Möglichkeit für späteren Versicherungsschutz. Umfang, Fristen und verbleibende Prüfungen stehen im Tarif. Bereits vorhandene Leistungen eines Zusatzbausteins müssen gesondert betrachtet werden.
Können Großeltern mit einzahlen?
Das ist bei vielen Lösungen möglich. Wir klären den Zahlungsweg, mögliche Mindestbeträge und Kosten sowie die Eigentums- oder Vertragsrechte. Ein Geldgeschenk und ein Vertrag der Großeltern sind rechtlich nicht dasselbe.
Sind Kinder automatisch steuerfrei?
Nein. Auch beim Kind zählen Einkunftsart, Höhe und die persönliche Situation. Freibeträge können eine Rolle spielen, ersetzen aber nicht die Prüfung. Bei größeren Vermögen sollten auch Familienversicherung und mögliche Auswirkungen auf spätere Ausbildungsförderung betrachtet werden.
Brauchen wir schon konkrete Produktwünsche für die Beratung?
Nein. Das Alter Ihres Kindes, Ihre Ziele, ein grober Budgetrahmen und gegebenenfalls vorhandene Unterlagen reichen als Einstieg. Wir erklären die Möglichkeiten Schritt für Schritt.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGrundlagen zur Kindervorsorge, zur Vertragsgestaltung und zu den Modellrechnungen dieser Seite.
Redaktionsstand: 27. September 2026. Allgemeine Orientierung; konkrete Leistungen und Optionen richten sich nach den jeweiligen Bedingungen. Der Rechner ist eine vereinfachte Modellrechnung. Keine individuelle Steuer- oder Rechtsberatung.
- Verbraucherzentrale: Sparen für Kinder und Enkel – Anlageformen und Kosten ↗
- § 2 BGB: Volljährigkeit mit 18 ↗
- § 1642 BGB: Verwaltung und Anlage des Kindesvermögens ↗
- § 20 EStG: Kapitalerträge und Sparer-Pauschbetrag ↗
- § 10 SGB V: Voraussetzungen der Familienversicherung ↗
- Verbraucherzentrale: Kinderinvalidität und Abgrenzung zur Unfallversicherung ↗
- § 1649 BGB: Verwendung von Erträgen des Kindesvermögens ↗
- Bundesfinanzministerium: Grundfreibetrag 2026 ↗
- § 44a EStG: Freistellungsauftrag und Nichtveranlagungsbescheinigung ↗
- § 159 VVG: Bezugsberechtigung ↗
- § 1602 BGB: Unterhalt und Vermögen minderjähriger Kinder ↗
- Techniker Krankenkasse: Einkommensgrenze der Familienversicherung 2026 ↗
- Bundesfinanzministerium: Was sind ETFs? ↗
- GKV-Spitzenverband: Gesamteinkommen und Regelmäßigkeit, insbesondere Abschnitt 2.8 ↗