Ihr Beruf hat besondere Regeln. Ihr Plan auch.

Finanzberatung für
Beamte & Beamtenanwärter.
Im Dienst engagiert.
Privat gut aufgestellt.

Beihilfe und Krankenversicherung verstehen, Ihr Einkommen absichern und eigenes Vermögen aufbauen. Wir verbinden die Entscheidungen, die für Sie zusammengehören.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Absicherung und Ihren Vermögensaufbau.

  • ✓ Passend zu Ihrem Status
  • ✓ Absicherung und Vermögen zusammen
  • ✓ Persönlich begleitet

01Ihr Ausgangspunkt

Wo stehen Sie gerade?

Wählen Sie Ihren Status. Drei passende nächste Schritte helfen beim Einstieg – alle Themen bleiben auf der Seite erreichbar.

Die Auswahl gibt Orientierung. Sie berechnet keine persönlichen Versorgungsansprüche.

Noch nicht verbeamtet, sondern angestellt im öffentlichen Dienst? Dann gelten andere Regeln. Passende Versicherungsbereiche ansehen

02Beihilfe & Krankenversicherung

Welche Krankenversicherung
passt zu Ihrem Dienstverhältnis?

Ein günstiger Anwärterbeitrag ist nur der Anfang. Entscheidend sind Leistungen, Ihre Familie und die Beiträge nach der Ausbildung bis in den Ruhestand.

Entscheidend ist Ihr Dienstherr – nicht nur Ihr Wohnort.

Bund, Land oder Kommune: Welche Regeln für Sie gelten, ergibt sich aus Ihrem Dienstverhältnis. Wir klären Ihren Beihilfeanspruch und die passenden Fristen, bevor wir Tarife vergleichen.

Weg 1 · Aufwendungen erstatten

Beihilfe + private Restkostenversicherung

Die Beihilfe übernimmt einen festgelegten Anteil der anerkannten Behandlungskosten. Ein passender PKV-Tarif sichert den verbleibenden Anteil ab. Leistungen, mögliche Eigenanteile und Pflegepflichtversicherung gehören in den Vergleich.

Private Krankenversicherung verstehen
Weg 2 · Gesetzlich versichert bleiben

GKV + mögliche pauschale Beihilfe

Eine freiwillige GKV kann unter den gesetzlichen Voraussetzungen möglich sein. Bietet Ihr Dienstherr pauschale Beihilfe, kann diese den Beitrag bezuschussen. Ohne solchen Zuschuss tragen Sie den GKV-Beitrag regelmäßig selbst. Familie und spätere Wechselpläne mitprüfen.

Gesetzliche Krankenversicherung verstehen

Einfach erklärt · vereinfachtes Beispiel

50 % Beihilfe heißt nicht:
die Hälfte jeder Rechnung.

Die Quote bezieht sich auf beihilfefähige Aufwendungen. Ob und wie der übrige Betrag erstattet wird, hängt auch vom PKV-Tarif ab.

1.000 €vollständig anerkannte Kosten im Beispiel

500 €Beihilfe bei 50 %

500 €über den Tarif zu prüfen

Wir vergleichen beide Wege für Ihr Leben.

Dienstherr, Gesundheit, Familie und langfristige Beiträge – gemeinsam statt nur nach dem Einstiegspreis.

Meine Krankenversicherung besprechen

03Ihr Einkommen schützen

Was passiert,
wenn Sie Ihren Dienst nicht mehr leisten können?

Dienstunfähigkeit und Berufsunfähigkeit sind nicht dasselbe. Eine Berufsunfähigkeitsversicherung mit passender Dienstunfähigkeitsklausel muss zu Ihrem Status und Ihrer konkreten Versorgung passen.

Auf Widerruf

Auch Entlassung berücksichtigen

Während des Vorbereitungsdienstes kann eine gesundheitlich bedingte Entlassung das Einkommen beenden. Eine Klausel, die ausschließlich auf die Versetzung in den Ruhestand abstellt, reicht dafür nicht. Prüfen Sie die ausdrückliche Einbeziehung Ihres Status.

Auf Probe

Ursache und Ansprüche prüfen

Ein Ruhegehalt ist nicht automatisch gesichert. Für dienstbedingte und andere Ursachen gelten unterschiedliche Voraussetzungen. Der Vertrag sollte auch zu einer möglichen Entlassung wegen Dienstunfähigkeit passen.

Auf Lebenszeit

Die tatsächliche Lücke kennen

Eine Versorgung kann bestehen, ersetzt aber nicht automatisch Ihr bisheriges Einkommen. Dienstzeiten, Ursache und Versorgungsvorschriften beeinflussen den Anspruch. Besondere Fälle und Wartezeiten individuell prüfen.

Vier Fragen an den Vertrag

Der Wortlaut zählt.
Nicht nur „DU“ auf dem Angebot.

  • Entscheidung des DienstherrnUnter welchen Bedingungen wird sie anerkannt – und was prüft der Versicherer zusätzlich?
  • Widerruf, Probe und LebenszeitSind Entlassung und Ruhestandsversetzung passend mit erfasst?
  • Begrenzte DienstfähigkeitGibt es eine Leistung, wenn Sie nur noch einen Teil Ihres Dienstes leisten können?
  • Rentenhöhe und LaufzeitPasst die Leistung zu Ausgaben, Vorsorge und späteren Erhöhungen?

Was bleibt, wenn Ihr Einkommen ausfällt?

Wir prüfen vorhandene Ansprüche und Ihren Vertrag. Daraus entsteht eine passende Absicherung – ohne pauschale Standardrente.

Meinen Einkommensschutz prüfen lassen

04Pension, Ziele & Vermögen

Eine Pension ist eine Grundlage.
Ihr Leben hat noch mehr Ziele.

Die Wohnung, Ihre Familie oder mehr Freiheit im Ruhestand: Wir planen eigene Rücklagen und Anlagen zusammen mit Ihrer erwarteten Versorgung.

Zuerst den Ausgangspunkt kennen

Wie viel steht Ihnen
später wirklich zur Verfügung?

Nutzen Sie Ihre persönliche Versorgungsauskunft. Teilzeit, anrechenbare Dienstzeiten und ein früherer Ruhestand können das Ergebnis verändern. Steuern sowie Kranken- und Pflegeversicherung gehören in die Nettobetrachtung.

Versorgungsauskunft in Baden-Württemberg

Der LBV-Rechner ist im Kundenportal für berechtigte Beamte mit Versorgungskonto verfügbar.

1

Ansprüche erfassen

Pension und vorhandene private Vorsorge zusammentragen.

2

Bedarf festlegen

Gewünschten Lebensstandard, Kaufkraft und laufende Kosten einplanen.

3

Passend ergänzen

Sparrate, Anlage und spätere Auszahlung gemeinsam abstimmen.

Möglichkeiten der Altersvorsorge ansehen

Ihr Geld bekommt klare Aufgaben

Verfügbar bleiben. Ziele erreichen. Vermögen aufbauen.

Kurzfristig verfügbar

Ihre Reserve

Für ungeplante Ausgaben und gegebenenfalls Rechnungen bis zur Erstattung. Höhe und Verfügbarkeit an Ihren Haushalt anpassen. Tagesgeld und geeignete Geldmarktanlagen gemeinsam betrachten.

Geldanlage einordnen

Ein konkreter Termin

Ihre nächsten Wünsche

Eigenkapital oder eine größere Anschaffung: Je fester der Termin, desto weniger darf das benötigte Geld von Börsenschwankungen abhängen. Sicherheit und Laufzeit bestimmen die Aufteilung.

Eine Immobilie planen

Langfristig und flexibel

Ihr eigenes Vermögen

Breit gestreute Aktien-ETFs oder Fonds können langfristigen Vermögensaufbau unterstützen. Kosten, Schwankungen und mögliche Verluste mitdenken. Depot und Altersvorsorge nach Ihrem Ziel vergleichen.

ETF- & Investmentberatung

Ihre Pension und Ihr Vermögen gehören in einen Plan.

Wir bestimmen gemeinsam, was schon da ist, was fehlen könnte und wie Sie sinnvoll ergänzen.

Meine Vorsorge und Geldanlage planen

05Im Alltag leicht übersehen

Drei Anlässe,
bei denen sich ein genauer Blick lohnt.

Oft ist eine kleine Änderung im Leben der richtige Moment, den vorhandenen Schutz kurz zu prüfen.

Dienstschlüssel & Verantwortung

Passt Ihre Diensthaftpflicht?

Bei grob fahrlässiger Pflichtverletzung können Regressforderungen des Dienstherrn entstehen. Eine private Haftpflicht deckt dienstliche Risiken nicht automatisch. Dienstliche Schlüssel, Tätigkeit und mögliche Vermögensschäden ausdrücklich prüfen.

Haftpflicht und weitere Bereiche

Kind, Heirat & Elternzeit

Die Familie neu mitdenken

Beihilfe und Krankenversicherung für Partner und Kinder rechtzeitig klären. Eine beitragsfreie GKV-Familienversicherung ist bei gemischt versicherten Eltern nicht in jedem Fall möglich. Auch Hinterbliebenenschutz und Sparziele mitprüfen.

Gemeinsam als Familie planen

Neuer Dienstherr & neuer Status

Verträge passend weiterführen

Bei Wechsel, Teilzeit oder Ausscheiden verändern sich möglicherweise Beihilfe und Versorgung. Den bestehenden Schutz zuerst prüfen. Ein Neuabschluss ist nicht automatisch nötig oder besser.

PKV und Tarifwechsel verstehen
Ich bin bei Polizei, Feuerwehr oder im Vollzugsdienst – passt diese Seite auch?

Die allgemeinen Fragen helfen beim Einstieg. Heilfürsorge und besondere gesundheitliche Anforderungen im Dienst können aber zusätzliche Lösungen verlangen, etwa eine passende Anwartschaft oder eine spezielle Dienstunfähigkeitsklausel. Sagen Sie uns deshalb Ihre genaue Tätigkeit und Ihren Status. Soldaten haben wiederum eigene Regelungen.

Meine besondere Tätigkeit besprechen

06Persönlich begleitet. Digital geordnet.

Sie kümmern sich um Ihren Dienst.
Wir behalten Ihren Schutz im Blick.

Auf Wunsch betreuen wir Ihre bestehenden Versicherungen im vereinbarten Umfang. Wir prüfen, was passt, und besprechen Änderungen mit Ihnen.

Persönlich begleitet. Digital geordnet.

Ihr Dienst ist vielseitig.
Ihr Versicherungsordner übersichtlich.

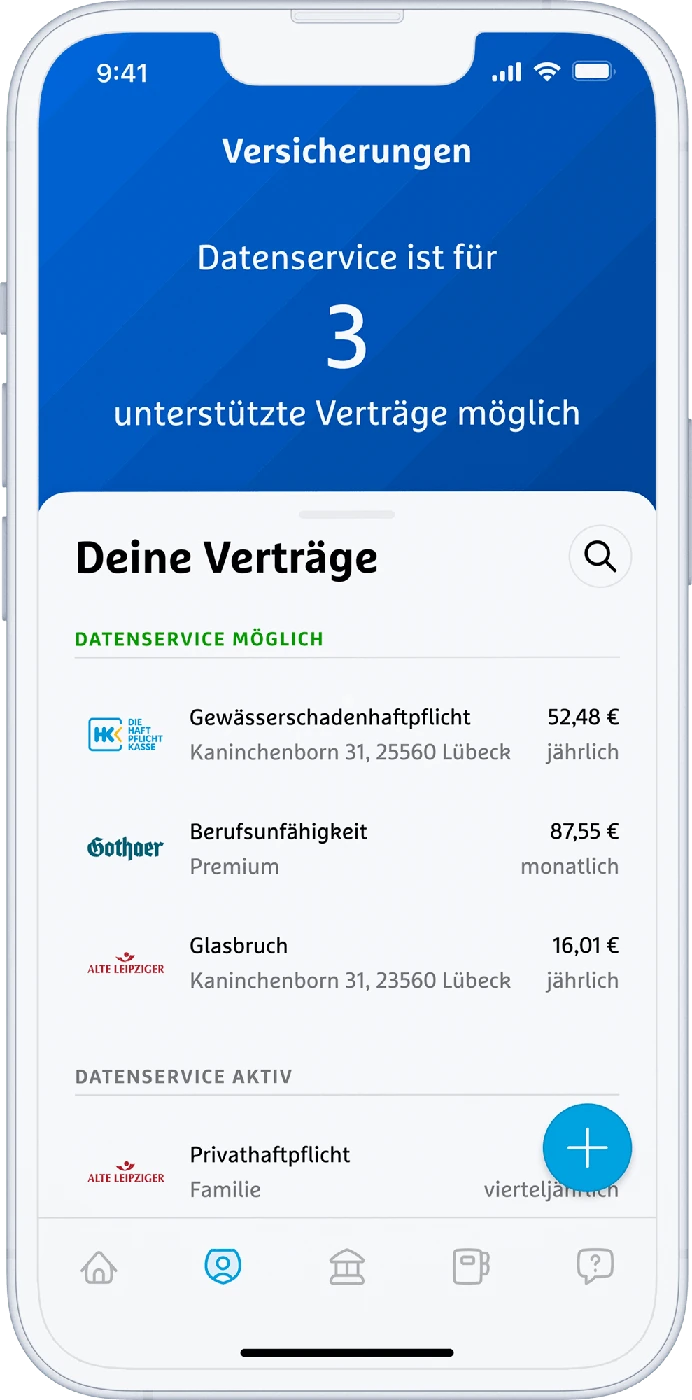
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

07Persönlich weiterdenken

Sie bringen Ihre Fragen mit.
Wir machen daraus einen Plan.

Sie müssen vor dem Gespräch nichts durchrechnen. Wir ordnen Beihilfe, Einkommensschutz und Vermögensaufbau gemeinsam. Im ersten Gespräch klären wir Ihren Status, Ihr Anliegen und die nächsten Schritte.

Das möchten wir gemeinsam klären

  • Merken Sie sich oben passende Themen – oder bringen Sie einfach Ihre Fragen mit.

Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.

  1. 1
    Ihre Situation verstehen

    Welcher Status, welcher Dienstherr, welche Ziele?

  2. 2
    Bestehendes sinnvoll prüfen

    Vorhandene Versorgung, Versicherungen und Anlagen zusammen ansehen.

  3. 3
    Nachvollziehbar entscheiden

    Sie kennen die Prioritäten, Möglichkeiten und Kosten.

Was kann ich zum Gespräch mitbringen?

Hilfreich sind Ernennungsdatum und Dienstherr, Ihre Beihilfeinformationen, vorhandene Versicherungen und – soweit verfügbar – eine Versorgungsauskunft. Für den ersten Termin reicht Ihr konkretes Anliegen. Gesundheitsunterlagen besprechen wir gezielt und über einen geeigneten Übermittlungsweg.

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Ihr nächster Schritt

Ein guter Plan beginnt
mit einem Gespräch.

Für Ihre Ziele. Für Ihre Familie. Für Sie.

08Kurz beantwortet

Ihre Fragen.
Klare erste Antworten.

Das Wichtigste zum Einstieg – weitere Details klären wir anhand Ihrer konkreten Situation.

Muss ich als Beamter in die private Krankenversicherung?

Nein. Für Beamte mit den gesetzlichen Voraussetzungen besteht unabhängig von der Einkommensgrenze für Angestellte keine gesetzliche Krankenversicherungspflicht. Ob Sie freiwillig gesetzlich versichert bleiben oder werden können, richtet sich nach den GKV-Regeln. Die Möglichkeit pauschaler Beihilfe schafft allein kein neues GKV-Beitrittsrecht. In Baden-Württemberg kann pauschale Beihilfe auch eine private Vollversicherung bezuschussen – das ist ein anderer Weg als Beihilfe mit privater Restkostenversicherung. Wir vergleichen die verfügbaren Wege für Ihren Dienstherrn und Ihre Familie.

Bin ich mit Beihilfe und Restkostentarif vollständig abgesichert?

Nicht automatisch. Beihilfe erkennt nicht jede Rechnung vollständig an, und auch der Versicherungsvertrag hat eigene Leistungsregeln. Deshalb vergleichen wir beide Teile sowie mögliche Ergänzungen. Wichtig sind etwa Hilfsmittel, Psychotherapie, Zahnleistungen und die Regelungen für Krankenhausaufenthalte.

Bekomme ich auf Probe bei Dienstunfähigkeit gar keine Versorgung?

So pauschal stimmt das nicht. Bei dienstbedingten Ursachen bestehen unter den gesetzlichen Voraussetzungen besondere Ansprüche. Bei anderen Ursachen gelten andere Regeln; ein Ruhegehalt ist nicht automatisch gesichert. Maßgeblich sind Ihr Status, der Einzelfall und das einschlägige Versorgungsrecht.

Reicht eine normale Berufsunfähigkeitsversicherung?

Sie kann leisten, wenn ihre vertragliche Definition von Berufsunfähigkeit erfüllt ist. Die Feststellung der Dienstunfähigkeit allein löst aber nicht automatisch eine BU-Leistung aus. Eine passende DU-Klausel kann diese Lücke im Leistungsnachweis berücksichtigen. Entscheidend sind der Wortlaut und Ihr Status.

Arbeitskraftabsicherung vertiefen
Lohnt sich private Vorsorge trotz Pension?

Das hängt von Ihren Ansprüchen und Zielen ab. Die Pension dient dem späteren laufenden Einkommen. Eine Reserve, Eigenkapital und frei verfügbares Vermögen erfüllen andere Aufgaben. Wir prüfen einen möglichen Ergänzungsbedarf und vergleichen Anlageform, Kosten, Flexibilität und Förderung.

Private Altersvorsorge genauer ansehen
Muss ich meine vorhandenen Versicherungen oder mein Depot wechseln?

Nein. Zuerst sehen wir uns an, was bereits passt. Ein Wechsel wird nur besprochen, wenn er sinnvoll ist. Bestehende Rechte, Kosten und mögliche neue Gesundheitsprüfungen gehören in die Abwägung.

Wie werden Beratung und Betreuung vergütet?

Das hängt von der vereinbarten Leistung und dem Produkt ab. Vor einer Umsetzung besprechen wir Kosten und Vergütung mit Ihnen. Einzelheiten zur Investmentberatung und zu Serviceentgelten finden Sie auf unserer Investmentseite.

Investmentberatung und Kosten
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenNachweise zu Beihilfe, Krankenversicherung, Dienstunfähigkeit, Versorgung und Geldanlage.

Fachlicher Stand: 13.10.2026. Bundes- und Landesregeln sind unterschiedlich; ausdrücklich genannte Bundeswerte gelten nicht pauschal für alle Dienstherren. Die Auswahlhilfe ordnet Themen und ersetzt keine persönliche Anspruchs- oder Vertragsprüfung.

  1. LBV Baden-Württemberg: Entscheidungen zum Beginn der Beamtenlaufbahn ↗
  2. LBV Baden-Württemberg: Pauschale Beihilfe, Merkblatt 375a (01/2026) ↗
  3. PKV-Verband: Öffnungsaktionen für Beamte und Angehörige ↗
  4. § 46 Bundesbeihilfeverordnung: Bemessung der Beihilfe ↗
  5. § 6 SGB V: Versicherungsfreiheit ↗
  6. § 10 SGB V: Familienversicherung ↗
  7. § 199 VVG: Anpassung bei geändertem Beihilfeanspruch ↗
  8. Beamtenstatusgesetz: Dienstunfähigkeit, Probe und Haftung (§§ 23, 26–28, 48) ↗
  9. § 4 Beamtenversorgungsgesetz: Ruhegehalt des Bundes ↗
  10. § 14 Beamtenversorgungsgesetz: Höhe des Ruhegehalts ↗
  11. LBV Baden-Württemberg: Individuelle Versorgungsauskunft ↗
  12. Verbraucherzentrale: Private Krankenversicherung bewusst entscheiden ↗
  13. Verbraucherzentrale: Arbeitskraft und Einkommen absichern ↗
  14. Verbraucherzentrale: Kriterien für die ETF-Auswahl ↗

Das 1.000-Euro-Beispiel erläutert ausschließlich eine Quote anhand vollständig anerkannter Kosten. Es ist keine Erstattungszusage. Die Gliederung nach Reserve, Wünschen und Vermögen ist eine eigene Planungshilfe, keine Renditeprognose. Das Headerbild ist ein eigens erstelltes KI-Symbolmotiv und zeigt keine realen Kunden oder Mitarbeitenden. Die Gesprächsauswahl bleibt lokal und wird nicht automatisch übermittelt.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler