Verantwortung tragen. Zukunft gestalten.

Finanzberatung für Polizei,
Feuerwehr & Soldaten.
Für andere im Einsatz.
Privat gut aufgestellt.

Einkommen absichern, Gesundheitsschutz richtig ergänzen und Vermögen aufbauen. Mit einem Finanzplan, der zu Ihrem Status, Ihrer Tätigkeit und Ihrem Leben passt.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Absicherung und Ihren Vermögensaufbau.

  • ✓ Passend zu Ihrem Status
  • ✓ Schutz und Vermögen durchdacht
  • ✓ Persönlich begleitet

01Ihre Situation zuerst

Wo stehen Sie gerade?
Drei passende nächste Schritte.

Wählen Sie, was Sie gerade beschäftigt. Sie bekommen eine kurze Orientierung – alle Themen der Seite bleiben für Sie erreichbar.

02Passend zu Ihrer Tätigkeit

Ähnliche Verantwortung.
Unterschiedliche Absicherung.

Polizei, Feuerwehr oder Bundeswehr: Wählen Sie Ihren Bereich. Die drei Prüfpunkte und das Beispiel darunter passen sich an.

Darauf kommt es bei Ihnen an

Im Polizeidienst gelten besondere Anforderungen.

Bundes- oder Landespolizei, Ausbildung oder Lebenszeitstatus: Entscheidend sind Ihr Dienstherr und Ihr Status. Polizeidienstunfähigkeit und allgemeine Dienstunfähigkeit sind dabei nicht immer dasselbe.

Einkommensschutz

Welche Dienstunfähigkeit ist erfasst?

Eine Einschränkung im Polizeivollzugsdienst muss nicht bedeuten, dass jede andere dienstliche Tätigkeit unmöglich ist. Eine gewöhnliche BU- oder DU-Klausel deckt nicht automatisch jede dieser Situationen.

Genau hinsehen: Allgemeine und besondere Polizeidienstunfähigkeit sowie Entlassung oder Ruhestandsversetzung im Wortlaut prüfen.

Die Unterschiede verständlich erklärt
Gesundheit

Heilfürsorge oder Beihilfe?

Die Regelung Ihres Dienstherrn bestimmt den Ausgangspunkt. Angehörige sind durch Ihre Heilfürsorge nicht automatisch mitversichert.

Genau hinsehen: Pflegepflicht, Familie und den späteren Wechsel des Versorgungssystems mit einplanen.

Gesundheit heute und später

Verantwortung im Dienst

Was ist bei einem Fehler?

Bei grob fahrlässiger Pflichtverletzung kann ein Regress durch den Dienstherrn in Betracht kommen. Diensthaftpflicht und bestehende Verbandsleistungen deshalb gemeinsam ansehen.

Genau hinsehen: Konkrete Tätigkeit, dienstliche Schlüssel und Ausrüstung sowie Deckungsgrenzen abgleichen.

Dienstliche Risiken einordnen

Sie müssen nicht alle Regelungen selbst sortieren.

Wir ordnen Ihre Ausgangslage und zeigen, welche Fragen für Ihre Absicherung und Ihren Vermögensaufbau tatsächlich wichtig sind.

Meine Situation besprechen

03Dienstunfähigkeit & Berufsunfähigkeit

Was passiert, wenn Sie ausfallen?
Auf die richtige Leistung kommt es an.

Nicht mehr einsatzfähig, dienstunfähig oder berufsunfähig: Hinter diesen Begriffen stehen unterschiedliche Voraussetzungen. Wir übersetzen sie in die Frage, die für Sie zählt: Welches Einkommen bleibt?

Öffentliche Versorgung

Welche Ansprüche bestehen?

Status, Dienstzeit und Ursache des Ausfalls beeinflussen Ihre Ansprüche. Am Anfang der Laufbahn kann der Schutz besonders begrenzt sein. Entlassung und Ruhestandsversetzung sind unterschiedliche Fälle.

Finanzieller Bedarf

Wie viel muss weiterlaufen?

Wohnen, Familie, Darlehen und Vorsorge mit den tatsächlich verbleibenden Leistungen vergleichen. Rentenhöhe und Laufzeit sollen zu Ihrem Bedarf passen – nicht nur zum heutigen Beitrag.

Woran erkenne ich eine passende Dienstunfähigkeitsklausel?
  • Entscheidung: Welche behördliche Feststellung erkennt der Versicherer an? Führt er zusätzlich eine eigene Prüfung durch?
  • Status: Sind Widerruf, Probe und Lebenszeit beziehungsweise Soldat auf Zeit oder Berufssoldat erfasst?
  • Besondere Tätigkeit: Gilt die Klausel auch für besondere Polizei- oder Feuerwehrdienstunfähigkeit?
  • Leistung: Ab wann, in welcher Höhe und wie lange wird gezahlt? Was passiert bei späterer anderer Tätigkeit?

Bezeichnungen wie „echte DU-Klausel“ allein ersetzen den Blick in den vollständigen Vertrag nicht.

Sind Beamte auf Probe grundsätzlich ohne Versorgung?

Nein, diese Aussage wäre zu pauschal. Für Beamte auf Probe sieht das Gesetz je nach Ursache und Voraussetzungen eine Ruhestandsversetzung vor; in anderen Fällen kann eine Entlassung infrage kommen. Versorgungshöhe und weitere Voraussetzungen richten sich nach dem anwendbaren Recht.

Deshalb aktuelle Ansprüche beim Dienstherrn klären und den privaten Vertrag genau auf den möglichen Fall abstimmen.

Bei längerer Krankheit

Welche Zahlungen laufen tatsächlich weiter?

Bezüge, Entgeltfortzahlung oder Krankengeld folgen unterschiedlichen Regeln. Zulagen und Erstattungen nicht pauschal als dauerhaft gesichertes Einkommen einplanen. Vorhandene Leistungen und den privaten Monatsbedarf nebeneinanderlegen.

Aus Begriffen wird ein verständlicher Absicherungsplan.

Wir vergleichen vorhandene Ansprüche und Verträge mit Ihren laufenden Verpflichtungen. So sehen Sie, was sinnvoll ergänzt werden sollte.

Meinen Einkommensschutz prüfen lassen

04Gesundheit heute & morgen

Gut versorgt.
Auch wenn sich Ihr Status ändert.

Die Behandlungskosten sind nur ein Teil. Familie, Pflege und der spätere Übergang gehören von Anfang an in denselben Plan.

Polizei & Feuerwehr

Heilfürsorge oder Beihilfe

Heilfürsorge ist ein eigenes Versorgungssystem. Beihilfe beteiligt sich nach den geltenden Regeln an bestimmten Aufwendungen. Was bei Ihnen gilt, richtet sich nach Status und Dienstherrn.

Krankenversicherung einordnen

Bundeswehr

Truppenärztliche Versorgung

Während des entsprechenden Dienstverhältnisses gilt die unentgeltliche truppenärztliche Versorgung. Die Absicherung Ihrer Angehörigen folgt eigenen Regeln. Den Anschluss nach dem Dienst früh vorbereiten.

Vor Dienstzeitende klären

Familie & Pflege

Nicht automatisch mitversichert

Heilfürsorge und truppenärztliche Versorgung sind keine Familienversicherung. Für Angehörige und Pflegepflicht ist die passende Zuordnung separat zu klären. Bei Soldaten ist nicht pauschal immer dieselbe Pflegeversicherung richtig.

05Reserve, Sparziele & Altersvorsorge

Für heute vorsorgen.
Für später Vermögen aufbauen.

Ein guter Plan verbindet Ihre vorhandene Versorgung mit Ihren eigenen Zielen. So bleibt Geld für Veränderungen verfügbar und Ihre Zukunft wächst Schritt für Schritt mit.

Kurzfristig verfügbar

Reserve für Veränderungen

Versetzung, Umzug, ein unerwarteter Ausfall oder der Start ins zivile Berufsleben brauchen verfügbares Geld. Die passende Reserve folgt Ihren Ausgaben und der Zeit, die Sie überbrücken möchten.

Persönliche Ziele

Wohnen, Familie, Freiraum

Geld für absehbare Anschaffungen separat einplanen. Für längerfristige Ziele können breit gestreute Anlagen infrage kommen; ein fester naher Zahlungstermin verträgt wenig Kursschwankung.

Sparziele und Geldanlage ansehen

Langfristige Vorsorge

Was fehlt Ihrer Versorgung?

Versorgungsauskunft oder Renteninformation mit den gewünschten Ausgaben im Alter vergleichen. Inflation, Beiträge und individuelle Verpflichtungen berücksichtigen. Erst dann passende Spar- und Vorsorgelösungen ergänzen.

Private Altersvorsorge ansehen

Soldaten auf Zeit

Übergangsleistungen sind keine lebenslange Pension.

Der Bescheid zeigt, welche Zahlungen wie lange vorgesehen sind. Diese Zeit, neue Berufseinnahmen und die späteren Rentenansprüche getrennt aufnehmen. Kapital für den Neustart nicht vorschnell in langfristig gebundene Vorsorge einzahlen.

Ihr Geld soll heute verfügbar bleiben und morgen etwas leisten.

Wir ordnen Reserve, Sparziele und Altersvorsorge so, dass der Plan zu Ihrer Laufbahn und Ihrem privaten Leben passt.

Meine Vorsorge planen lassen

06Dienst, Einsatz & privates Leben

Verantwortung tragen.
Die Folgen eines Fehlers mitdenken.

Vorhandene Leistungen zuerst erfassen. Danach prüfen wir gezielt, wo eine Ergänzung eine echte Lücke schließt.

Diensthaftpflicht

Was ist bei einem Regress?

Bei vorsätzlicher oder grob fahrlässiger Pflichtverletzung kann der Dienstherr Schadensersatz verlangen. Eine passende Diensthaftpflicht kann versicherte fahrlässige Schäden abdecken; vorsätzliches Handeln ist keine versicherbare Lösung.

Ausrüstung & Tätigkeit

Die konkrete Deckung zählt

Dienstliche Schlüssel, Ausrüstung, Fahrzeuge oder besondere Aufgaben sind nicht automatisch in jeder Police gleich erfasst. Versicherte Risiken und Summen mit Ihrem tatsächlichen Dienst abgleichen.

Familie & Finanzierung

Wer trägt die Verpflichtungen?

Fällt ein Einkommen durch einen Todesfall weg, bleiben gemeinsame Kosten bestehen. Hinterbliebenenansprüche, Darlehen und Familienbedarf zusammen prüfen; Risikolebensschutz kann gezielt ergänzen.

Hinterbliebene absichern
Freiwillige Feuerwehr: Was leistet die gesetzliche Unfallversicherung?

Sie schützt bei anerkannten Versicherungsfällen im Zusammenhang mit versicherten Feuerwehrtätigkeiten. Dazu können Einsätze, Übungen und die jeweiligen Wege gehören. Je nach Fall kommen Heilbehandlung, Rehabilitation oder Geldleistungen infrage.

Zusatz- und Mehrleistungen unterscheiden sich nach zuständigem Träger und Regelung. Ein allgemeiner Schutz gegen jede private Krankheit oder jeden Einkommensausfall im Hauptberuf lässt sich daraus nicht ableiten. Bestehende Leistungen deshalb zuerst bei der zuständigen Unfallkasse aufnehmen.

Was sollte ich vor einem Auslandseinsatz prüfen?
  • Die Tätigkeit konkret benennen: Einsatzart, Land, besondere Aufgaben und Dauer beim Versicherer korrekt angeben.
  • Die Bedingungen lesen: Krieg, innere Unruhen, besondere Risiken sowie Anzeige- und Nachweispflichten schriftlich klären.
  • Leistungen auseinanderhalten: Gesetzliche Einsatzversorgung und Schadensausgleich haben eigene Voraussetzungen. Sie sind keine pauschale Garantie für jede ausbleibende private Leistung.
  • Zuhause handlungsfähig bleiben: Vollmachten, Bezugsberechtigte, Ansprechpartner und Unterlagen aktuell und sicher zugänglich halten.

Ihr Schutz soll zu Ihrer tatsächlichen Verantwortung passen.

Wir prüfen vorhandene Verträge und besprechen mit Ihnen, welche Ergänzung für Dienst, Familie und Freizeit sinnvoll ist.

Meine Absicherung prüfen lassen

07Persönlich begleitet. Digital geordnet.

Sie sind für andere da.
Wir behalten Ihren Schutz im Blick.

Vorhandene Verträge ordnen, Veränderungen besprechen und die vereinbarte Betreuung verlässlich begleiten. Persönlich und mit Ihren Unterlagen digital an einem Ort.

Persönlich begleitet. Digital geordnet.

Ihr Dienst ist vielseitig.
Ihr Versicherungsordner übersichtlich.

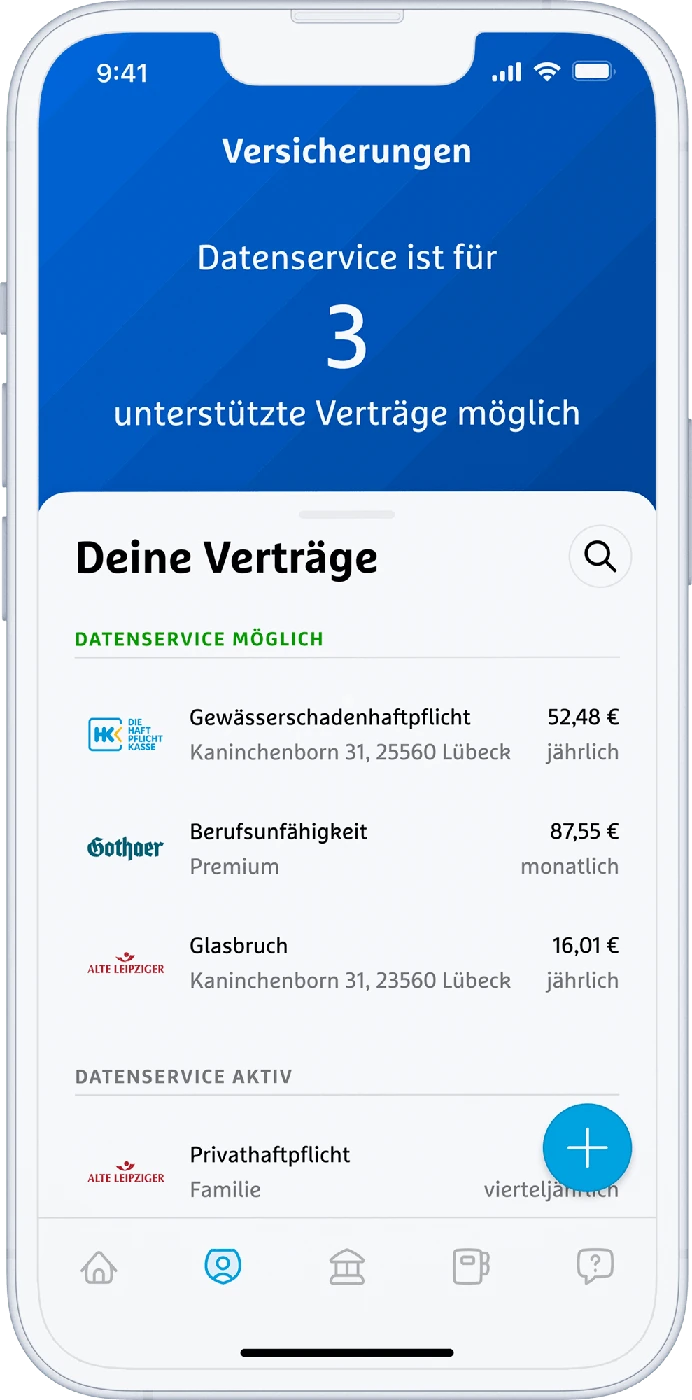
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

08Persönlich weiterdenken

Sie bringen Ihre Fragen mit.
Wir machen daraus einen Plan.

Sie müssen vor dem Gespräch nichts durchrechnen. Wir ordnen Versorgung, Einkommensschutz und Vermögensaufbau gemeinsam. Im ersten Gespräch klären wir Ihren Status, Ihr Anliegen und die nächsten Schritte.

Das möchten wir gemeinsam klären

  • Merken Sie sich oben passende Themen – oder bringen Sie einfach Ihre Fragen mit.

Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.

  1. 1
    Ihre Situation verstehen

    Welche Tätigkeit, welcher Status, welche persönlichen Ziele?

  2. 2
    Bestehendes sinnvoll prüfen

    Vorhandene Versorgung, Versicherungen und Anlagen zusammen ansehen.

  3. 3
    Nachvollziehbar entscheiden

    Sie kennen die Prioritäten, Möglichkeiten und Kosten.

Was kann ich zum Gespräch mitbringen?

Hilfreich sind Ihr Status und Ihre Tätigkeit, vorhandene Policen und – soweit verfügbar – eine Versorgungs- oder Rentenauskunft. Welche weiteren Unterlagen wichtig sind, klären wir gezielt im Gespräch. Für den ersten Termin reicht Ihr konkretes Anliegen. Gesundheitsunterlagen besprechen wir gezielt und über einen geeigneten Übermittlungsweg.

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Ihr nächster Schritt

Ein guter Plan beginnt
mit einem Gespräch.

Für Ihre Ziele. Für Ihre Familie. Für Sie.

09Kurz beantwortet

Ihre Fragen.
Klare erste Antworten.

Die wichtigsten Unterschiede kompakt erklärt. Die konkrete Empfehlung entsteht aus Ihrem Status, Ihren Ansprüchen und den geltenden Vertragsbedingungen.

Reicht eine gewöhnliche Berufsunfähigkeitsversicherung für meinen Dienst?

Das hängt vom Vertrag und Ihrem Status ab. Bei Beamten kann eine passende Dienstunfähigkeitsklausel sinnvoll sein. Für Polizei und Feuerwehr ist zusätzlich die besondere Dienstunfähigkeit zu prüfen. Bei Soldaten muss der jeweilige Soldatenstatus erfasst sein. Angestellte und Ehrenamtliche brauchen eine Einordnung nach ihrem tatsächlichen Beruf.

Bin ich mit Heilfürsorge vollständig abgesichert?

Heilfürsorge regelt die Gesundheitsversorgung der berechtigten Person nach dem jeweiligen System. Pflegepflicht, Angehörige und der spätere Wechsel sind gesonderte Fragen. Auch der Einkommensschutz bei dauerhaftem Ausfall ist damit nicht automatisch gelöst.

Brauchen alle Soldaten dieselbe private Pflegeversicherung?

Nein. Die Zuordnung hängt unter anderem vom Status und der vorhandenen Krankenversicherung ab. Das Gesetz kennt auch besondere Regeln zur sozialen Pflegeversicherung für bestimmte Soldaten auf Zeit. Deshalb Pflegepflicht individuell klären und keine pauschale Produktentscheidung treffen.

Sind Dienstunfähigkeit und Wehrdienstbeschädigung dasselbe?

Nein. Dienstunfähigkeit betrifft die Fähigkeit, den Dienst weiter auszuüben. Leistungen wegen Wehrdienstbeschädigung setzen dagegen die Anerkennung eines entsprechenden Zusammenhangs mit dem Wehrdienst voraus. Private BU- oder DU-Leistungen folgen wiederum dem jeweiligen Versicherungsvertrag.

Ist Altersvorsorge trotz späterer Pension sinnvoll?

Eine spätere Versorgung ist eine wichtige Grundlage. Ob und wie viel zusätzlich nötig ist, zeigt erst der Vergleich Ihrer eigenen Ansprüche mit den gewünschten Ausgaben im Alter. Persönliche Ziele, Inflation, Teilzeit und laufende Verpflichtungen gehören dazu. Eine pauschale Sparsumme passt nicht für alle.

Können Sie meine bestehenden Verträge prüfen?

Ja. Wir beginnen mit vorhandenen Verträgen und Ansprüchen; ein Wechsel ist keine Voraussetzung. Leistungen, mögliche Änderungen, Kosten und Vergütung besprechen wir vor einer Entscheidung. Zuständige Stellen klären dienstrechtliche und individuelle Versorgungsansprüche.

Werden meine ausgewählten Themen automatisch verschickt?

Nein. Die Auswahl dient Ihrer Orientierung. Im Gesprächsbereich sehen Sie Ihre Themen und können eine lokale Gesprächsnotiz speichern. Nichts wird automatisch an albfinanz oder die Terminbuchung übertragen.

TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenNachweise zu Dienstunfähigkeit, Heilfürsorge, Soldatenversorgung, Ehrenamt, Haftung und Vermögensplanung.

Fachlicher Stand: 13.10.2026. Status, Dienstherr und Bundes- beziehungsweise Landesrecht sind maßgeblich. Private Versicherungsleistungen richten sich nach den konkreten Bedingungen. Die Orientierung ersetzt keine individuelle Versorgungs- oder Leistungsprüfung.

  1. §4 BPolBG – Polizeidienstunfähigkeit ↗Für Bundespolizeivollzugsbeamte gelten besondere gesundheitliche Anforderungen und Zweijahresprognose; mögliche dauerhaft eingeschränkte Anforderungen in konkreter Funktion bei Lebenszeitbeamten und anderweitige Verwendung sind zu beachten.
  2. §26 BeamtStG – Dienstunfähigkeit ↗Allgemeine DU und anderweitige Verwendung; besondere Landesregelungen für einzelne Beamtengruppen zulässig.
  3. OVG Berlin-Brandenburg 4 N 36/23, 10.04.2024 – Feuerwehrdienstfähigkeit ↗Amtlicher Beschluss unterscheidet besondere Feuerwehrdienstfähigkeit von allgemeiner Dienstfähigkeit. Im entschiedenen Fall verlangte Landesrecht umfassende gesundheitliche Verwendungsfähigkeit, obwohl allgemeine Dienstfähigkeit fortbestand.
  4. §28 BeamtStG – Ruhestand bei Beamtenverhältnis auf Probe ↗Dienstbedingte DU ohne grobes Verschulden führt unter Voraussetzungen zum Ruhestand; bei anderen DU-Gründen ist Ruhestand möglich.
  5. §4 BeamtVG – Entstehen und Berechnung des Ruhegehalts ↗Bundesrechtliche Wartezeit grundsätzlich fünf Jahre ruhegehaltfähige Dienstzeit, mit Ausnahme dienstbedingter DU ohne grobes Verschulden; Zeiten beginnen nicht erst mit Lebenszeitstatus.
  6. §55 Soldatengesetz – Entlassung von Soldaten auf Zeit ↗SaZ werden bei Dienstunfähigkeit entlassen; nicht mit Ruhestandsversorgung von Berufssoldaten gleichsetzen.
  7. §44 Soldatengesetz – Ruhestand von Berufssoldaten ↗Berufssoldaten können wegen gesundheitlich dauernder Dienstunfähigkeit in Ruhestand versetzt werden; gesetzliche Bedingungen und Wartezeit/Ausnahmen beachten.
  8. Bundespolizei – Heilfürsorge ↗Heilfürsorge ist ein eigener Kostenträger und keine Familienversicherung.
  9. Bundeswehr-Heilfürsorgeverordnung ↗Unentgeltliche truppenärztliche Versorgung folgt eigenem gesetzlichen Leistungssystem, einschließlich geregelter Behandlung bei dienstlichen Auslandsaufenthalten.
  10. §21 SGB XI – Pflegeversicherung für sonstige Personen ↗Nr6 regelt soziale Pflegeversicherung für bestimmte SaZ ohne gesetzliche/private Krankheitsversicherung.
  11. §23 SGB XI – private Pflegepflichtversicherung ↗Regelt Pflegepflicht für privat Krankenversicherte und anteilige beihilfekonforme Absicherung unter gesetzlichen Voraussetzungen.
  12. §9 SGB V – freiwillige Versicherung nach SaZ-Dienstzeit ↗Seit 31.12.2018 ausgeschiedene SaZ haben gesetzliches freiwilliges Beitrittsrecht; Anzeige innerhalb drei Monaten nach Ausscheiden.
  13. §18 SVG – Zuschüsse zur Kranken- und Pflegeversicherung ↗Zuschüsse während regelmäßigen Bezugs von Übergangsgebührnissen für gesetzlich bzw. privat Versicherte unter unterschiedlichen Voraussetzungen und Begrenzungen.
  14. §16 SVG – Übergangsgebührnisse ↗Zeitlich begrenzte Zahlungen abhängig von Dienstzeit, Beendigungsgrund und weiteren Voraussetzungen; Bildungszuschuss möglich.
  15. §5 SVG – Berufsberatung für SaZ ↗Berufsförderung und zivile Übergangsplanung früh mit zuständigem BFD abstimmen.
  16. DGUV – Ehrenamt und Nothelfer ↗Unentgeltlich im Hilfeleistungsbereich und Feuerwehrdienst Tätige gehören zum gesetzlichen Unfallversicherungsschutz.
  17. §75 BBG – Pflicht zum Schadensersatz ↗Bundesbeamte haften gegenüber Dienstherr bei vorsätzlicher oder grob fahrlässiger Pflichtverletzung.
  18. §48 BeamtStG – Pflicht zum Schadensersatz ↗Entsprechende Regressgrundlage im Landes-/Kommunalbeamtenstatusrecht.
  19. §24 Soldatengesetz – Haftung ↗Soldaten können bei vorsätzlicher oder grob fahrlässiger Pflichtverletzung zum Schadensersatz verpflichtet sein.
  20. §86 SVG – Schadensausgleich in besonderen Fällen ↗Bei besonderen Auslandsverwendungen und gesetzlich erfassten Schäden ist angemessener Ausgleich möglich; auch ausgefallene Versicherungen unter Voraussetzungen.
  21. Bundeswehr – Meine persönliche Kaltstartakte, Formularstand 02/2025 ↗Praktische Vorbereitung mit Vollmachten, Finanzen, Begünstigten und Prüfung privater Versicherungen/Obliegenheiten bei Auslandseinsatz.
  22. Soldatenentschädigungsgesetz ↗Seit 2025 eigenständige Grundlage für wehrdienstbedingte Gesundheitsschäden; Voraussetzungen und Leistungen nicht mit privater BU gleichsetzen.
  23. Bund der Versicherten – Beihilfe und Krankenversicherung ↗Verbraucherorientierte Einordnung von Anwartschaft, Beihilfe und GKV-Beitritt nach SaZ-Dienstzeit.
  24. Verbraucherzentrale – Geldanlage und Altersvorsorge ↗Anlagezweck, Verfügbarkeit, Kosten und Risikotragfähigkeit zusammen betrachten. Kurzfristige Verpflichtungen von langfristigen Anlagen trennen.

Prioritäten, Sparaufteilung und Reserveplanung sind eigene Planungshilfen. Beispiele sind fiktiv und keine Häufigkeitsstatistik. Landesrecht und Vertragsklauseln wurden nicht für jede mögliche Konstellation abschließend geprüft. Das eigens erstellte KI-Headerbild zeigt keine realen Kunden oder albfinanz-Mitarbeitenden. Gesprächsnotizen bleiben lokal, solange Sie diese nicht selbst weitergeben.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler