

Für Unternehmen, Selbstständige und Freiberufler
Cyberversicherung:
Finanzielle Folgen von Cyberangriffen absichern.
Ein Cyberangriff kann Daten verschlüsseln, Aufträge stoppen und Schadenersatzforderungen auslösen. Eine Cyberversicherung verbindet – je nach vereinbartem Vertrag – Hilfe durch Spezialisten mit Schutz vor eigenen finanziellen Schäden und Ansprüchen Dritter.
Wir prüfen mit Ihnen, welche Cyberrisiken Ihren Betrieb betreffen, und vergleichen Leistungen, Sicherheitsanforderungen und Beiträge. Persönlich in Reutlingen und digital in ganz Deutschland. Weitere Informationen zu unseren Cyber-Angeboten finden Sie auf albfinanz-cyber.de ↗.
- Krisenhilfe und finanzielle Folgen gemeinsam betrachten
- Sicherheitsanforderungen vor Abschluss klären
- Auch im Schadenfall persönlich begleitet
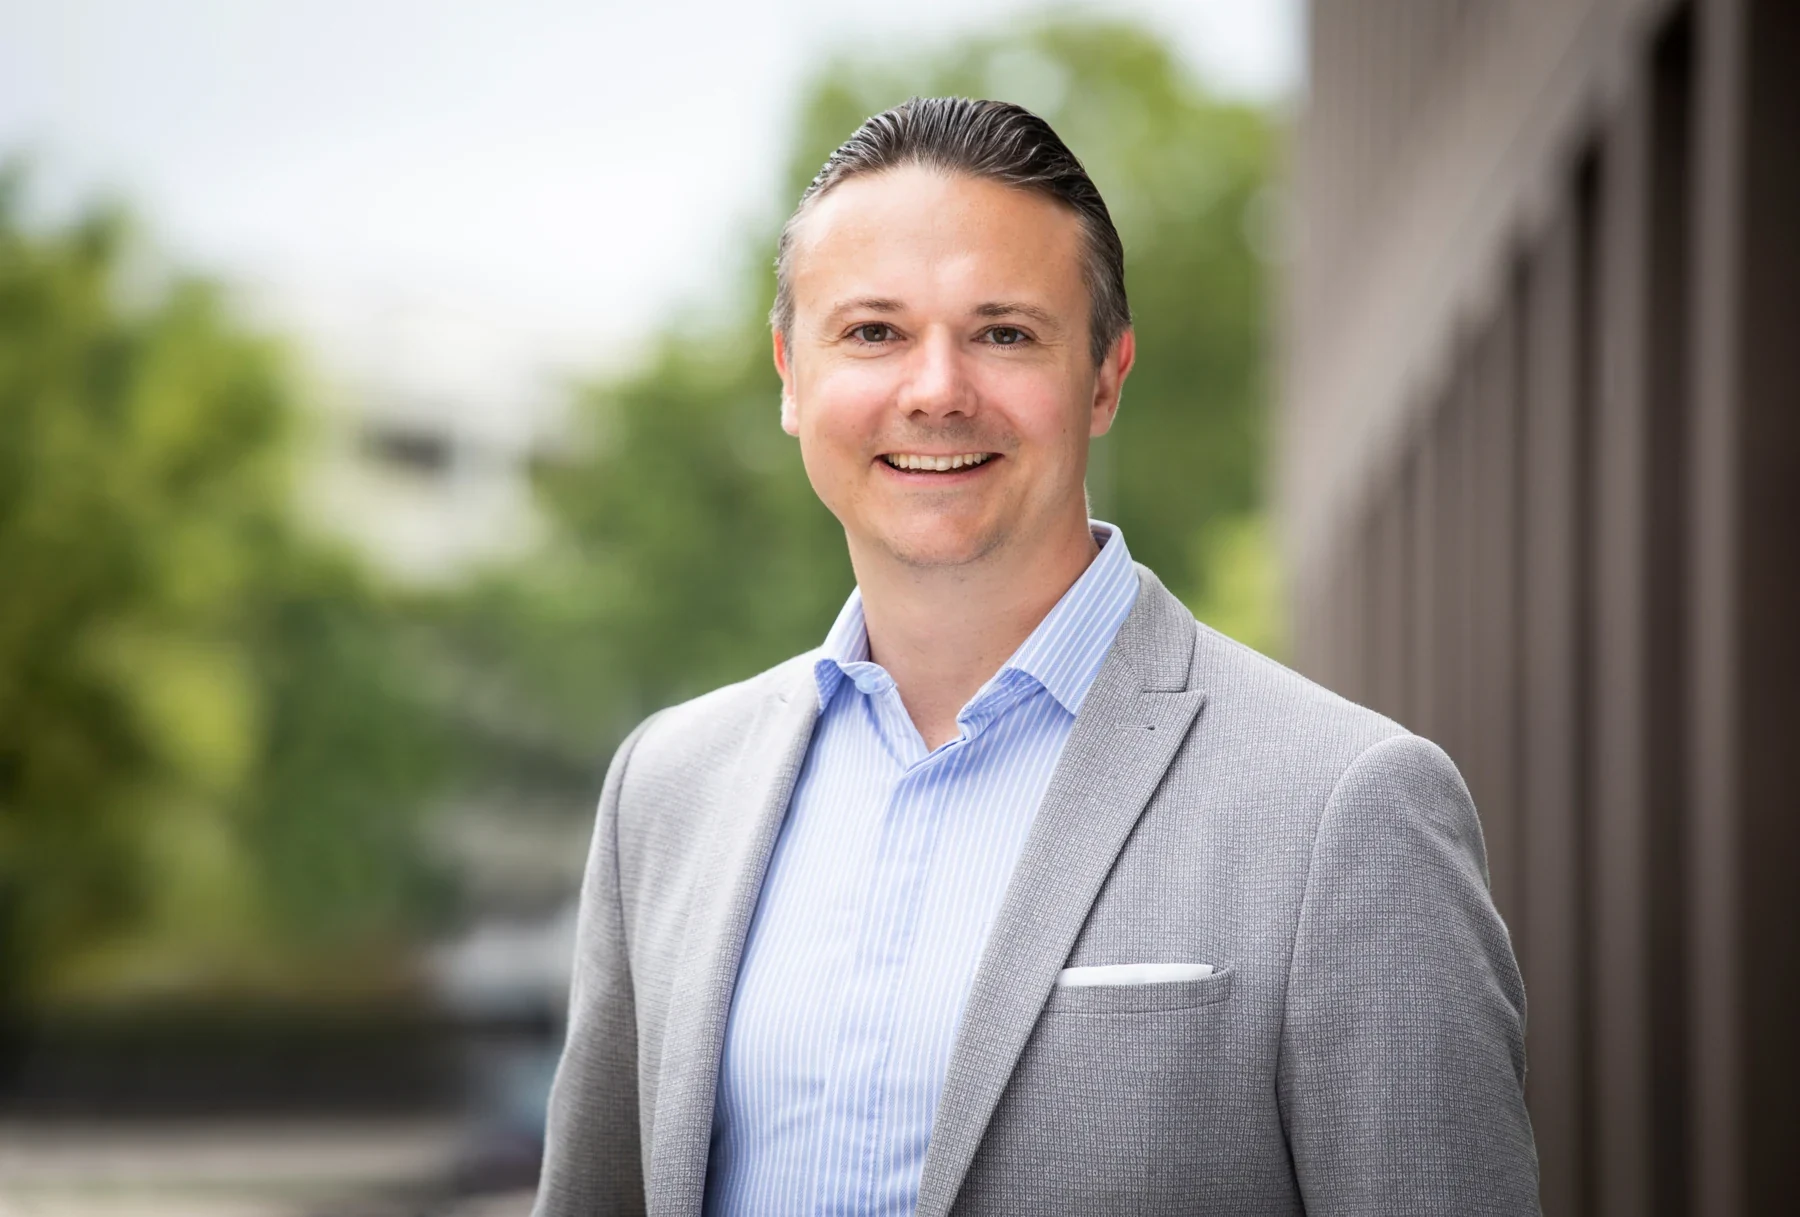 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Beschreiben Sie uns kurz Ihren Betrieb und Ihr Anliegen.
Daten oder Systeme fallen aus.
Ein Angriff verschlüsselt Projektdateien. Aufträge bleiben liegen; möglicherweise wurden auch Daten entwendet.
Sofort Hilfe organisieren.
Den IT-Verantwortlichen und die vereinbarte Cyber-Notfallstelle des Versicherers einschalten. Nicht auf die Bearbeitung einer allgemeinen Online-Meldung warten.
Ursache und Schutz prüfen.
Spezialisten untersuchen den Vorfall. Der Versicherer prüft die versicherten Auslöser, Leistungen und Voraussetzungen.
Wieder arbeitsfähig werden.
Versichert sein können zum Beispiel Wiederherstellung, Unterbrechungsschäden und die Abwehr oder Regulierung von Ansprüchen Dritter.
01 Digitale Risiken verstehen
Warum ist eine Cyberversicherung für Unternehmen sinnvoll?
Wie lange könnten Sie ohne E-Mail, Warenwirtschaft oder Projektdateien arbeiten? Ein Cybervorfall betrifft nicht nur die IT. Er kann Ihren Betrieb unterbrechen, zusätzliche Kosten verursachen und das Vertrauen Ihrer Kunden belasten.
Projektdateien sind verschlüsselt.
In einem Ingenieurbüro lassen sich Zeichnungen und Auftragsdaten nicht mehr öffnen. Ein Backup kann helfen; trotzdem kosten Untersuchung, sichere Wiederherstellung und die Unterbrechung Zeit und Geld.
Kundendaten wurden entwendet.
Ein Angreifer erhält Zugriff auf personenbezogene Daten. Neben der technischen Klärung können Datenschutzberatung, Benachrichtigungen und Ansprüche betroffener Personen relevant werden.
Eine Rechnung führt auf ein fremdes Konto.
Eine täuschend echte Nachricht nennt eine neue Bankverbindung. Die Buchhaltung überweist. Solcher Zahlungsbetrug ist nicht automatisch über jeden Cybervertrag abgesichert; dafür müssen passende Bausteine geprüft werden.
Ein Backup ist wichtig. Es löst aber nicht jede Folge eines Angriffs.
Die Ursache muss geklärt, ein sicherer Betrieb wiederhergestellt und ein möglicher Datenabfluss bewertet werden. Prävention, Notfallplanung und Versicherung ergänzen sich. Keiner dieser Bausteine ersetzt die anderen.
Illustrative Beispiele, keine dokumentierten Kundenfälle. Maßgeblich sind der Schadenhergang und die vereinbarten Bedingungen.
02 Den Umfang verstehen
Was deckt eine Cyberversicherung ab?
Cyberversicherungen können unterschiedliche Leistungen verbinden: Unterstützung durch Spezialisten, eigene finanzielle Schäden und Haftpflichtschutz. Welche Auslöser und Bausteine Ihr Vertrag umfasst, prüfen wir ausdrücklich – auch für Bedienfehler und ausgelagerte IT.
Krisenhilfe und Fachleute
IT-Forensiker untersuchen den Vorfall. Je nach Vertrag unterstützen Datenschutzanwälte und Krisenkommunikation. Wichtig ist, ob Hilfe schon bei einem begründeten Verdacht verfügbar ist und wie sie organisiert wird.
Eigene finanzielle Schäden
Vereinbart sein können Datenwiederherstellung, Entfernung von Schadsoftware und notwendige Mehrkosten. Eine Cyber-Betriebsunterbrechung kann entgangenen Gewinn und fortlaufende Kosten nach den jeweiligen Regeln erfassen.
Schadenersatzansprüche Dritter
Werden Sie wegen eines versicherten Cyber- oder Datenschutzvorfalls in Anspruch genommen, prüft der Versicherer die Haftung, wehrt unberechtigte Forderungen ab und reguliert berechtigte versicherte Ansprüche.
Eigener Angriff und Fehler bei einem Kunden sind zwei verschiedene Fragen.
Für IT-Unternehmen ist die Abgrenzung besonders wichtig: Die eigene Cyberversicherung ersetzt nicht automatisch die Berufs- oder IT-Haftpflicht für Fehler Ihrer Dienstleistung.
Ihr eigener Betrieb
Cyberversicherung
Ihr Netzwerk wird angegriffen; Daten und Abläufe sind beeinträchtigt. Hier betrachten wir Krisenhilfe, eigene Kosten, Stillstand und mögliche Ansprüche aus dem Cybervorfall.
Ihre berufliche Leistung
IT-/Vermögensschadenhaftpflicht
Ein Fehler Ihrer IT-Dienstleistung verursacht bei einem Kunden einen finanziellen Schaden. Dafür braucht es passenden beruflichen Haftpflichtschutz. Vermögensschadenhaftpflicht verständlich erklärt ↗
03 Schadensmanager und Begleitung
Cyber-Schaden melden: So begleiten wir Ihren Betrieb
Bei einem laufenden Angriff zählt schnelle fachliche Hilfe. Aktivieren Sie Ihren Notfallplan und die im Vertrag genannte Cyber-Notfallstelle. Wir unterstützen anschließend die Schadenaufbereitung und die Kommunikation mit dem Versicherer. Über die Leistung entscheidet der Versicherer.
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie den Vorgang ergänzend jederzeit digital. Wir bearbeiten ihn zu unseren Servicezeiten. Bei einem akuten Cyberangriff zuerst die vereinbarte Notfallstelle Ihres Versicherers kontaktieren.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Soforthilfe einschalten
IT-Verantwortliche und die vereinbarte Cyber-Notfallstelle unverzüglich informieren. Nutzen Sie einen sicheren Kommunikationsweg außerhalb der möglicherweise betroffenen Systeme. Technische Maßnahmen mit den Fachleuten abstimmen.
- 02
Vorgang dokumentieren
Zeitpunkte, betroffene Abläufe und bisherige Maßnahmen festhalten. Nachweise mit den Fachleuten sichern. Keine eigenmächtige Löschung oder Neuinstallation, die Spuren vernichten könnte.
- 03
Unterlagen zusammenstellen
Wir helfen, Versicherungsvertrag, Schadenübersicht, Belege und Rückfragen zu ordnen. Kosten und die Beauftragung externer Dienstleister möglichst früh mit dem Versicherer abstimmen.
- 04
Entscheidung nachvollziehen
Wir besprechen, wie der Versicherer den Schaden, die Bausteine, Leistungsgrenzen und Selbstbehalte bewertet.
- 05
Auch bei Ablehnung klären
Die Begründung und mögliche nächste Schritte besprechen wir gemeinsam. Hinweise zur rechtlichen Unterstützung finden Sie direkt darunter.
24/7 bezeichnet hier die digitale Meldemöglichkeit. Sie ersetzt nicht die sofortige Cyber-Notfallhilfe des Versicherers. Unsere persönliche Bearbeitung erfolgt zu unseren Servicezeiten.
Wenn eine Ablehnung Fragen aufwirft
Was tun, wenn der Versicherer eine Leistung ablehnt?
Lehnt der Versicherer eine Leistung ab, besprechen wir mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
04 Leistung vor Lockpreis
Cyberversicherung vergleichen: Welche Leistungen sind wichtig?
Ein günstiger Beitrag allein sagt wenig darüber aus, was bei einem Angriff hilft. Wir vergleichen Leistungen und Grenzen genauso wie die IT-Voraussetzungen, die Ihr Betrieb erfüllen muss.
Diese Vertragsdetails prüfen wir für Sie
Zuerst die Grundlage, dann die besonderen Abhängigkeiten Ihres Betriebs. In den aufklappbaren Erläuterungen finden Sie konkrete Fragen für die Beratung.
Die Grundlage: Hilfe, Summen und Unterbrechung
Krisenhilfe schon bei Verdacht
Wer hilft – und ab welchem Zeitpunkt?
Genauer verstehen: Krisenhilfe schon bei Verdacht
Ist die Notfallstelle rund um die Uhr erreichbar? Wer koordiniert IT-Forensik, Rechtsberatung und weitere Fachleute? Hilfe bei Verdacht kann eigene Zeit- und Kostengrenzen haben. Prüfen Sie außerdem, ob diese Kosten die Versicherungssumme verbrauchen.
Versicherungssumme und Teilgrenzen
Eine hohe Gesamtsumme gilt nicht automatisch für jede Leistung.
Genauer verstehen: Versicherungssumme und Teilgrenzen
Forensik, Wiederherstellung, Stillstand und Ansprüche können zusammenkommen. Vergleichen Sie die Summe pro Schaden, das Jahresmaximum und niedrigere Grenzen für einzelne Bausteine. Selbstbeteiligung bedeutet: Diesen vereinbarten Anteil tragen Sie selbst.
Betriebsunterbrechung und Haftzeit
Wann beginnt die Entschädigung – und wann endet sie?
Genauer verstehen: Betriebsunterbrechung und Haftzeit
Der Baustein muss vereinbart sein. Zeitliche Selbstbehalte, Berechnung der Entschädigung und die maximale Leistungsdauer unterscheiden sich. Fragen Sie auch, wie eine vorsorgliche Abschaltung durch Fachleute und Mehrkosten für einen Ersatzbetrieb behandelt werden.
Besondere Abläufe und Schadenarten
Cloud und externe Dienstleister
Ausgelagerte IT bedeutet nicht ausgelagertes Risiko.
Genauer verstehen: Cloud und externe Dienstleister
Fällt der Cloud-Dienst aus, kann Ihr eigener Betrieb stillstehen. Prüfen Sie, welche Dienstleister, Ursachen und Entschädigungsgrenzen erfasst sind. Ein Schutz für Ihre Daten in der Cloud ist nicht automatisch dieselbe Deckung wie Ihr Ertragsausfall bei einem Ausfall des Dienstleisters.
Ransomware und Erpressung
Krisenhilfe und Lösegeld sind getrennte Leistungen.
Genauer verstehen: Ransomware und Erpressung
Ein Erpressungsbaustein kann Beratung und weitere vereinbarte Kosten umfassen. Lösegeld ist nicht pauschal versichert oder eine sichere Lösung. Abstimmung, Ausschlüsse und rechtliche Grenzen sind zu prüfen; nicht eigenständig zahlen oder verhandeln.
Datenverlust und Bedienfehler
Es muss nicht immer ein externer Hacker sein.
Genauer verstehen: Datenverlust und Bedienfehler
Werden Daten versehentlich gelöscht oder falsch veröffentlicht, hängt der Schutz vom vereinbarten Auslöser ab. Wiederherstellungskosten, erforderliche Meldungen und Haftpflichtansprüche getrennt betrachten. Hardwareersatz und eine Modernisierung sind keine selbstverständlichen Leistungen.
Zahlungsbetrug und Cyber-Diebstahl
Eine gefälschte Anweisung kann eine eigene Deckung brauchen.
Genauer verstehen: Zahlungsbetrug und Cyber-Diebstahl
Social Engineering beschreibt die Täuschung von Menschen. Ob eine freiwillig ausgelöste Überweisung nach einer gefälschten Chef- oder Lieferantenmail versichert ist, richtet sich nach dem Wortlaut. Cyber-Crime- und Vertrauensschadenbausteine haben oft eigene Grenzen.
Datenschutz und Ansprüche
Beratung, Benachrichtigung und Haftung unterscheiden.
Genauer verstehen: Datenschutz und Ansprüche
Wer organisiert die rechtliche Bewertung einer Datenpanne? Welche Benachrichtigungs- und Abwehrkosten sind erfasst? Eine Cyberversicherung übernimmt nicht automatisch sämtliche Bußgelder oder Vertragsstrafen. Versicherungsmöglichkeit und Vertragsumfang gesondert klären.
Prävention, Pflichten und Vertragswechsel
Mehrfaktor-Anmeldung und Zugriffsrechte
Sicherheitsfragen zusammen mit Ihrer IT beantworten.
Genauer verstehen: Mehrfaktor-Anmeldung und Zugriffsrechte
Zusätzliche Anmeldefaktoren, getrennte Administratorkonten und Rechtekonzepte können für die Annahme wichtig sein. Die konkreten Anforderungen unterscheiden sich. Unklare Fragen vor Abgabe klären; vorhandene Maßnahmen nachvollziehbar dokumentieren.
Backups und Wiederherstellungstests
Eine Sicherung muss im Ernstfall nutzbar sein.
Genauer verstehen: Backups und Wiederherstellungstests
Prüfen Sie Häufigkeit, Schutz vor Mitverschlüsselung, getrennte Zugriffe und regelmäßig getestete Wiederherstellung. Die Antragsfragen und Pflichten des Tarifs sind maßgeblich. Eine erfolgreich erstellte Sicherungsdatei ist noch kein Beleg für einen funktionierenden Wiederanlauf.
Updates und Sicherheitsvorschriften
Ein Haken im Antrag muss der Realität entsprechen.
Genauer verstehen: Updates und Sicherheitsvorschriften
Lassen Sie Angaben zu Patch-Management, Virenschutz und Fernzugängen fachlich bestätigen. Änderungen und vereinbarte laufende Pflichten berücksichtigen. Folgen unrichtiger Angaben oder Pflichtverletzungen hängen vom Vertrag, Verschulden und den gesetzlichen Regeln ab.
Mitarbeitende, Homeoffice und Ausland
Alle relevanten Teile des Unternehmens erfassen.
Genauer verstehen: Mitarbeitende, Homeoffice und Ausland
Welche Gesellschaften, Standorte und Mitarbeitenden gehören zum Schutz? Auslandsgeschäfte, Homeoffice und der Zugang externer IT-Dienstleister können besondere Prüfung brauchen. Präventionstrainings sollten tatsächlich nutzbar sein.
Vorvertrag und besondere Klauseln
Beim Wechsel auf Zeitpunkte und bekannte Vorfälle achten.
Genauer verstehen: Vorvertrag und besondere Klauseln
Rückwärtsdeckung, Nachhaftung, bekannte Umstände und eine mögliche Besserstellungsklausel getrennt prüfen. Sondervereinbarungen können Schutz erweitern, haben aber eigene Voraussetzungen. Einen bereits bekannten Schaden kann man nicht einfach nachträglich neu versichern.
Was kostet eine Cyberversicherung?
Was eine Cyberversicherung kostet, hängt unter anderem von Branche, Umsatz, IT-Abhängigkeit, Sicherheitsmaßnahmen, Versicherungssumme und Selbstbeteiligung ab. Gewählte Bausteine, Auslandstätigkeit und frühere Vorfälle können ebenfalls eine Rolle spielen.
Wir benötigen Angaben zu Ihrem Betrieb und Ihrer IT, bevor wir belastbare Angebote vergleichen können. Ein günstiger Einstiegspreis mit fehlender Betriebsunterbrechung ist keine gleichwertige Alternative zu umfassenderem Schutz.
Brauche ich eine Cyberversicherung trotz guter IT-Sicherheit?
Updates, geschützte Zugänge und getestete Backups senken Ihr Risiko. Vollständig ausschließen lässt sich ein Cybervorfall damit nicht. Auch wenn Daten wiederhergestellt werden können, können Kosten für IT-Forensik, rechtliche Beratung und einen vorübergehenden Betriebsstillstand entstehen.
Eine Cyberversicherung kann solche Folgen im vereinbarten Umfang absichern und Spezialisten vermitteln. Sie ergänzt Ihre IT-Sicherheit. Technische Schutzmaßnahmen, wahrheitsgemäße Antragsangaben und vereinbarte Sicherheitsanforderungen bleiben wichtig. Wir prüfen beides gemeinsam mit Ihnen und Ihrer IT-Betreuung.
Praxistipp: Lassen Sie sich den Cloud-Ausfall ausdrücklich erklären.
Ihr IT-Dienstleister sichert die Daten – aber wer trägt Ihren Stillstand? Fragen Sie nach dem konkreten Auslöser, dem zeitlichen Selbstbehalt und dem Höchstbetrag. Eine Zusage „Cloud ist mitversichert“ beantwortet diese drei Fragen noch nicht.
05 Persönlich erklärt statt nur aufgelistet
So vergleichen wir Ihre Cyberversicherung
Wir betrachten Ihren Betrieb, Ihre digitalen Abhängigkeiten und die vorhandene IT-Sicherheit. Anschließend vergleichen wir Krisenhilfe, versicherte Auslöser, Leistungsgrenzen und Beiträge. Die Unterschiede erklären wir anhand Ihrer Abläufe.
Erst Ihren Betrieb verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam bespricht mit Ihnen, welche Systeme unverzichtbar sind und welche Folgen ein Ausfall hätte. Ihre IT-Verantwortlichen helfen bei den technischen Angaben. Daraus entsteht ein Vergleich, den Sie nachvollziehen können.
Sie haben schon eine Police? Wir prüfen, ob Leistungen und Anforderungen noch zu Ihrer heutigen IT und Ihrem Betrieb passen.
Cyberversicherung prüfen lassen
Neue Cloud-Dienste, zusätzliche Standorte und geänderte Sicherheitsmaßnahmen können den Bedarf verändern. Wir prüfen den bestehenden Schutz und mögliche Verbesserungen.
Leistungsvergleich aus den Originalunterlagen
Cyberversicherung im Vergleich: Leistungen und Klauseln gegenüberstellen
Dieser Beispielvergleich zeigt Unterschiede ausgewählter Cyberversicherungstarife. Wählen Sie ein Thema und vergrößern Sie die Originalseite direkt hier. Welche Lösung zu Ihrem Betrieb passt, prüfen wir individuell.
Tarife vergleichen
Begriffe verständlich erklärt
Erstellt am 04.10.2026. Beispielvergleich zur Orientierung, keine persönliche Tarifempfehlung.
06 Gut vorbereitet ins Gespräch
Welche Angaben brauchen wir für die Cyberberatung?
Versicherung und IT gehören hier an einen Tisch. Bringen Sie nach Möglichkeit Ihre Police, eine Übersicht wichtiger Systeme und die Antworten Ihrer IT-Verantwortlichen zu den Sicherheitsfragen mit.
Ihr Unternehmen
Tätigkeit, Umsatz, Beschäftigte, Standorte, Gesellschaften und Auslandsgeschäfte. Welche Daten verarbeiten Sie und welche Zusagen machen Sie Ihren Auftraggebern?
Ihre IT und Abhängigkeiten
Wichtige Anwendungen, Cloud-Dienste, externe IT-Betreuung, Fernzugänge und Backups. Wie lange dürfen zentrale Systeme ausfallen, bevor der Betrieb ernsthaft beeinträchtigt ist?
Vorvertrag und Vorfälle
Bestehende Cyber-, Haftpflicht- und Vertrauensschadenverträge sowie bekannte Vorfälle offen angeben. Gewünschte Summen, Notfallabläufe und technische Maßnahmen nachvollziehbar dokumentieren.
Ein Ingenieurbüro, ein Onlineshop und eine Arztpraxis sind alle auf Daten angewiesen – aber auf unterschiedliche Systeme, Abläufe und Wiederanlaufzeiten.
Praxistipp: Die Notfallnummer darf nicht nur im ausgefallenen Netzwerk liegen.
Halten Sie Ansprechpartner Ihrer IT, die vertragliche Cyber-Notfallstelle und Ihre Versicherungsnummer auch außerhalb der betroffenen Systeme verfügbar. Legen Sie vorher fest, wer Entscheidungen trifft und wie Sie sich im Notfall sicher abstimmen.
07 Ihre Unterlagen digital organisiert
Ihre Versicherungsverträge digital verwalten
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
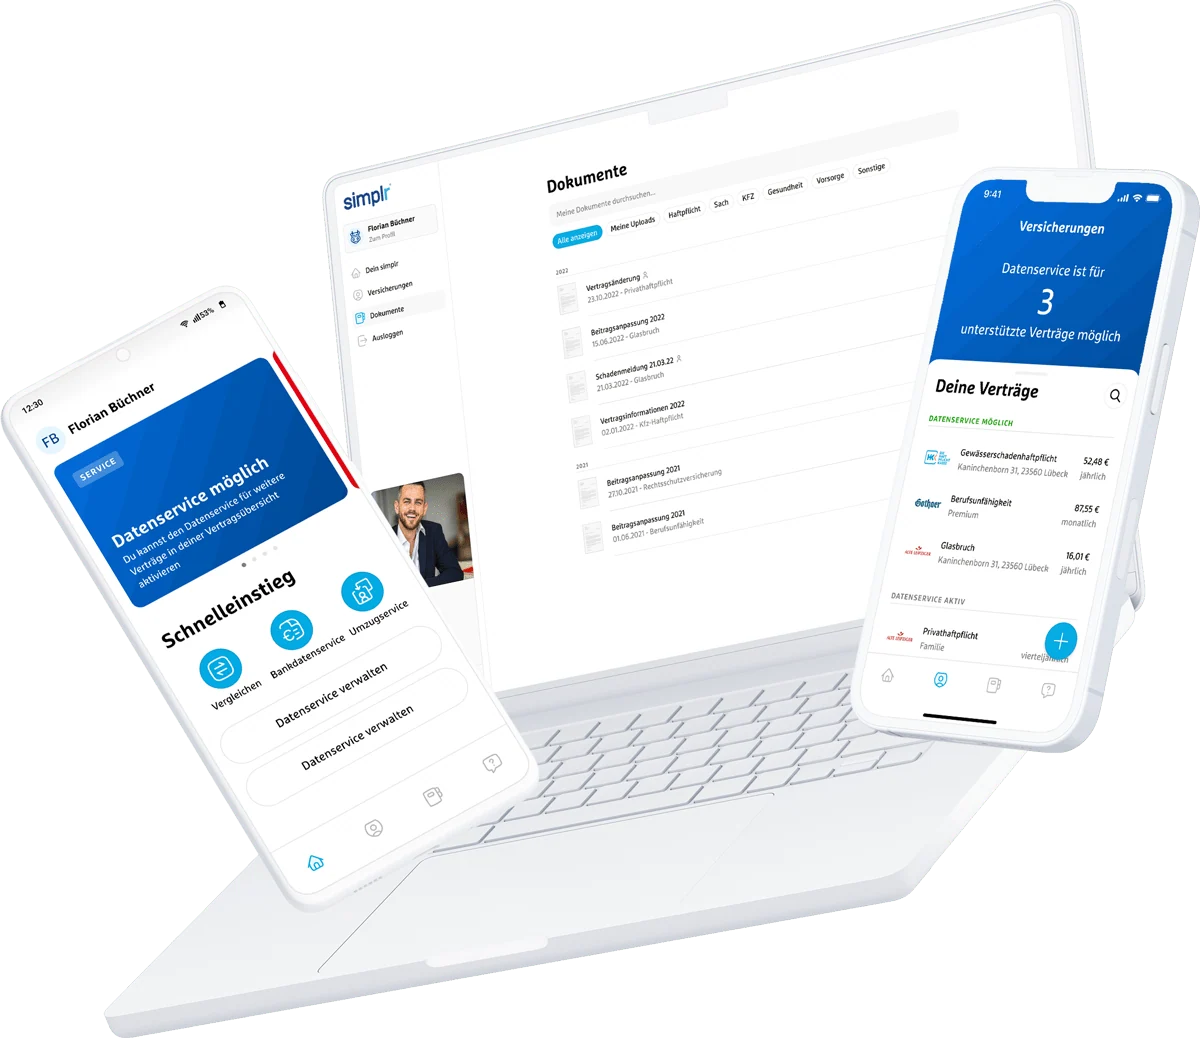
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Zugang zur Vertragsverwaltung anfragen ↗08 Verschiedene Betriebe. Verschiedene Fragen.
Cyberversicherung für unterschiedliche Branchen
Nicht nur große Unternehmen sind von funktionierender IT abhängig. Diese Beispiele zeigen, welche Fragen wir je nach Tätigkeit vertiefen.
Ingenieur- und Planungsbüros
Projektdateien, Terminpläne und vertrauliche Auftraggeberdaten. Wiederherstellung, Stillstand und berufliche Haftung voneinander abgrenzen.
Handel und Onlineshops
Shop, Warenwirtschaft, Zahlungsabwicklung und Versand hängen zusammen. Externe Plattformen, Cloud-Ausfälle und Zahlungsbetrug ausdrücklich prüfen.
Praxen und Gesundheitsbetriebe
Besonders sensible Patientendaten und eingeschränkte Abläufe bei IT-Ausfall. Datenschutzberatung und Wiederanlauf der Systeme berücksichtigen.
Handwerk und Produktion
Digitale Aufträge, Steuerungssoftware und vernetzte Anlagen. Sachschäden an Maschinen und reine Vermögensschäden sauber unterscheiden.
Beratung und Dienstleistung
Vertrauliche Unterlagen, E-Mail und gemeinsame Cloud-Systeme. Ansprüche aus der beruflichen Leistung gesondert über die passende Haftpflicht prüfen.
Weitere kleine und mittlere Betriebe
Auch ohne eigenen Onlineshop können Buchhaltung, Termine oder Kundendaten unverzichtbar sein. Entscheidend ist die konkrete Abhängigkeit, nicht nur die Betriebsgröße.
Ihre Branche ist nicht dabei? Die Übersicht zeigt Beispiele. Wir betrachten Ihre tatsächlichen Abläufe und die Annahmemöglichkeiten der Versicherer.
09 Ein guter Vergleich benennt auch Grenzen
Was ist bei einer Cyberversicherung nicht automatisch versichert?
„Cyber“ auf der Police bedeutet nicht, dass jeder IT-Ausfall oder jede Überweisung ersetzt wird. Auslöser, Bausteine, Ausschlüsse und Pflichten entscheiden über den Schutz.
Beschädigte Sachen
Inhalts- und Elektronikversicherung
Ein Wasserschaden zerstört den Server. Das ist zunächst eine Sachschadenfrage. Die Cyberversicherung ersetzt keine umfassende Inhalts- oder Elektronikversicherung. Inhaltsversicherung kennenlernen ↗
Fehler Ihrer Leistung
Berufs- und IT-Haftpflicht
Sie richten eine Kundenanwendung fehlerhaft ein und der Kunde verlangt Schadenersatz. Diesen beruflichen Haftungsfall deckt nicht automatisch Ihre eigene Cyberversicherung. Die Verträge müssen zusammenpassen.
Bekannte Vorfälle und bewusste Verstöße
Ein bereits bekannter Angriff ist kein beliebig nachträglich versicherbares Risiko. Bei Vorsatz, wissentlichen Pflichtverstößen oder falschen Antragsangaben sind die konkreten Regeln und gesetzlichen Folgen maßgeblich.
Jede Geldforderung
Bußgelder, Vertragsstrafen, Lösegeld und Täuschungsüberweisungen sind nicht pauschal eingeschlossen. Dafür können besondere Grenzen, Zusatzbausteine oder rechtliche Einschränkungen gelten.
Jeder Ausfall der Infrastruktur
Allgemeiner Stromausfall, Krieg und bestimmte übergreifende Cyberereignisse können ausgeschlossen sein. Auch bei Cloud- und Telekommunikationsausfällen kommt es auf Ursache und Wortlaut an.
Eine Datenpanne kann eigene Meldepflichten auslösen.
Bei einer meldepflichtigen Verletzung personenbezogener Daten sieht Art. 33 DSGVO eine unverzügliche Meldung an die zuständige Aufsichtsbehörde vor, möglichst binnen 72 Stunden nach Bekanntwerden. Die Risikobewertung und weitere Pflichten sollten Sie umgehend mit Datenschutzverantwortlichen oder Fachanwälten klären. Die Meldung an den Versicherer ersetzt das nicht.
10 Beratung mit Blick auf Ihren Betrieb
Ihre Beratung zur Cyberversicherung bei albfinanz
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Über die Maklergenossenschaft VEMA können wir besondere Cyberkonzepte und zusätzliche Vereinbarungen prüfen. Sie ergänzen unseren Vergleich; empfohlen wird der Schutz, der zu Ihren Risiken und Möglichkeiten passt.
Besondere Leistungen prüfenKonkrete Klauseln statt pauschaler Versprechen.
In einem geprüften VEMA-Cyberkonzept werden zum Beispiel Homeoffice und eine begrenzte Leistungskürzung bei bestimmten grob fahrlässigen Verstößen ausdrücklich behandelt. Solche Regelungen gelten nur für den jeweiligen Vertrag.
Beispiel für die Beratung
Warum der Wortlaut zählt
Ein Verzicht oder eine Begrenzung kann nur bestimmte Pflichtverletzungen und Schadenhöhen betreffen. Wir prüfen Umfang und Grenzen; Sicherheitsmaßnahmen bleiben wichtig.
Bestehenden Schutz weiterentwickelnMit der IT verändert sich auch Ihr Bedarf.
Wir gleichen den Vertrag mit heutigen Systemen und Abläufen ab. Ob eine Umstellung oder ein Bestandsupdate möglich und sinnvoll ist, wird individuell geprüft. Bessere Leistungen zum gleichen Beitrag sind keine Zusage für jeden Cybervertrag.
Beispiel für die Beratung
Neue Cloud, alter Vertrag?
Eine hinzugekommene Warenwirtschaft in der Cloud kann neue Abhängigkeiten schaffen. Wir prüfen Dienstleisterausfälle und Ihre eigene Betriebsunterbrechung.
Sonderkonditionen vergleichenDen Preis mit denselben Bausteinen vergleichen.
Besondere Vereinbarungen können attraktiv sein. Wichtig ist, dass zum Beispiel Betriebsunterbrechung, Haftpflicht und Vertrauensschäden in beiden Angeboten tatsächlich enthalten sind.
Beispiel für die Beratung
Ein Baustein weniger ist kein gleichwertiger Rabatt
Ein günstigerer Preis durch Abwahl der Betriebsunterbrechung verbessert nicht automatisch Ihr Preis-Leistungs-Verhältnis. Wir zeigen Ihnen den Unterschied.
Prävention nutzbar machenLeistungen vor dem Schaden berücksichtigen.
Der Vergleich enthält Krisenpläne, Mitarbeiterschulungen und Hilfe bei Verdacht. Welche Angebote enthalten sind und wie Sie diese aktivieren, sollte vor dem ersten Vorfall klar sein.
Beispiel für die Beratung
Nicht nur abschließen – vorbereiten
Ein bereitgestellter Krisenplan hilft erst, wenn Zuständigkeiten und Kontakte ausgefüllt und erreichbar sind. Schulungsangebote sollten in den Arbeitsalltag passen.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Antworten aus der Beratung
Häufige Fragen zur Cyberversicherung
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine Cyberversicherung für Unternehmen?
Der Beitrag hängt unter anderem von Tätigkeit, Umsatz, IT-Sicherheit, Versicherungssumme und gewählten Bausteinen ab. Für ein konkretes Angebot benötigen wir Angaben zu Ihrem Betrieb und Ihrer IT.
Brauche ich eine Cyberversicherung trotz guter IT-Sicherheit?
Updates, geschützte Zugänge und getestete Backups senken Ihr Risiko. Vollständig ausschließen lässt sich ein Cybervorfall damit nicht. Auch wenn Daten wiederhergestellt werden können, können Kosten für IT-Forensik, rechtliche Beratung und einen vorübergehenden Betriebsstillstand entstehen. Eine Cyberversicherung kann solche Folgen im vereinbarten Umfang absichern und Spezialisten vermitteln. Sie ergänzt Ihre IT-Sicherheit. Technische Schutzmaßnahmen, wahrheitsgemäße Antragsangaben und vereinbarte Sicherheitsanforderungen bleiben wichtig. Wir prüfen beides gemeinsam mit Ihnen und Ihrer IT-Betreuung.
Braucht auch ein kleiner Betrieb Cyberversicherung?
Entscheidend ist, was ohne Ihre IT nicht mehr funktioniert und welche finanziellen Folgen Sie selbst tragen könnten. Schon E-Mail, Kundendaten oder eine digitale Terminplanung können wichtig sein. Wir prüfen den Bedarf anhand Ihrer Abläufe.
Was muss ich bei einem Cyberangriff zuerst tun?
IT-Verantwortliche und die vertraglich vereinbarte Cyber-Notfallstelle einschalten. Sichere Kommunikationswege nutzen und technische Schritte mit Fachleuten abstimmen. Nicht auf eine Antwort auf die allgemeine Online-Schadenmeldung warten.
Ist Ransomware versichert?
Schäden durch Verschlüsselungssoftware können unter vereinbarte Cyberbausteine fallen. Krisenhilfe, Wiederherstellung, Unterbrechung und Erpressungskosten haben unterschiedliche Regeln. Eine Lösegeldzahlung ist weder automatisch gedeckt noch eine Erfolgsgarantie.
Sind Ausfälle meiner Cloud versichert?
Nicht automatisch in jedem Umfang. Schutz für Daten bei einem Dienstleister und Ersatz Ihres Stillstands bei dessen Ausfall sind verschiedene Fragen. Ursache, Dienstleister, Wartezeiten und Höchstbeträge vergleichen.
Welche Sicherheitsmaßnahmen verlangt der Versicherer?
Das steht in den Antragsfragen und Bedingungen. Häufig relevant sind Backups, Updates, Zugriffsrechte und zusätzliche Anmeldefaktoren. Lassen Sie die tatsächliche Umsetzung von Ihrer IT prüfen und beantworten Sie die Fragen vollständig und richtig.
Was passiert, wenn der Versicherer ablehnt?
Wir besprechen die Begründung und mögliche nächste Schritte. Auf Wunsch kann eine spezialisierte Rechtsanwaltskanzlei rechtlich prüfen. Umfang und mögliche Kosten werden vor Beauftragung geklärt.
Alle Fragen anzeigen – weitere Antworten zur Cyberversicherung
Reicht ein gutes Backup aus?
Ein Backup kann die Wiederherstellung erleichtern. Es ersetzt aber nicht die Untersuchung des Angriffs, den sicheren Wiederanlauf, Datenschutzberatung oder Schutz vor Ansprüchen. Auch die Nutzbarkeit und Abschirmung der Sicherung müssen geprüft sein.
Ist eine Überweisung nach einer gefälschten E-Mail versichert?
Das hängt von der Art der Täuschung und den vereinbarten Cyber-Crime- oder Vertrauensschadenbausteinen ab. Nicht jeder Cybervertrag ersetzt Geld, das Mitarbeitende aufgrund einer gefälschten Anweisung überweisen.
Welche Versicherungssumme ist sinnvoll?
Betrachten Sie mögliche Kosten für Krisenhilfe, Wiederherstellung, Stillstand und Ansprüche gemeinsam. Gesamtsumme, Jahresmaximum und Teilgrenzen müssen dazu passen. Umsatz allein beschreibt den möglichen Schaden nicht vollständig.
Was bedeutet zeitlicher Selbstbehalt?
Für einen vertraglich festgelegten Zeitraum tragen Sie den Unterbrechungsschaden selbst oder eine andere vereinbarte Wartezeitregel greift. Ab wann und wie gezahlt wird, ist tarifabhängig. Auch die maximale Entschädigungsdauer prüfen.
Darf mein eigener IT-Dienstleister die Arbeiten übernehmen?
Klären Sie die Einbindung und Kostenübernahme möglichst früh mit der vertraglichen Notfallstelle. Viele Tarife organisieren Fachleute über ein eigenes Netzwerk. Eine selbst beauftragte Leistung wird nicht automatisch vollständig bezahlt.
Übernimmt die Cyberversicherung Datenschutz-Bußgelder?
Eine pauschale Zusage wäre falsch. Rechtliche Versicherbarkeit, Geltungsbereich und Vertragsbedingungen setzen Grenzen. Kosten der Beratung oder Anspruchsabwehr sind davon zu unterscheiden.
Ersetzt Cyberversicherung die IT-Haftpflicht?
Nein. Cyberversicherung betrifft vereinbarte Cybervorfälle und deren Folgen. Fehler Ihrer beruflichen IT-Leistung beim Kunden brauchen passenden Berufs- oder Vermögensschadenhaftpflichtschutz. Überschneidungen und Lücken prüfen wir gemeinsam.
Was bringt die Zusammenarbeit mit VEMA?
Sie ermöglicht die Prüfung besonderer Konzepte, Klauseln und Präventionsleistungen. Der tatsächliche Vorteil hängt vom Versicherer, Tarif und Ihrem Risiko ab. Auch eine Besserstellungsklausel ist nur im vereinbarten Umfang wirksam.
Wo finde ich mehr zu den Cyber-Angeboten von albfinanz?
Auf unserer spezialisierten Cyber-Homepage finden Sie Informationen zu Cyber-Risk-Check, Risikoermittlung und Betreuung. Wir besprechen mit Ihnen den passenden nächsten Schritt.
12 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner für die Cyberversicherung
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir lernen Ihren Betrieb und Ihre digitalen Abhängigkeiten kennen, vergleichen passende Möglichkeiten und erklären unsere Empfehlung. Gemeinsam mit Ihren IT-Verantwortlichen schaffen wir eine nachvollziehbare Entscheidungsgrundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen und fachliche GrundlagenCyberrisiken, vertraglicher Schutz, Sicherheitsanforderungen und Datenschutz: Grundlagen der Erläuterungen.
Redaktioneller Stand: 4. Oktober 2026. Allgemeine Orientierung; maßgeblich sind die vereinbarten Bedingungen. GDV-Muster sind unverbindlich und keine Zusage für einen konkreten Tarif.
- GDV – Eigen- und Drittschäden sowie Serviceleistungen
- GDV – AVB Cyber, unverbindliche Musterbedingungen
- BSI – Informationen für Unternehmen bei IT-Sicherheitsvorfällen
- DSGVO – insbesondere Art. 32 bis 34 zu Sicherheit und Datenschutzverletzungen
- VVG § 19 – Anzeigepflicht
- VVG § 28 – Verletzung einer vertraglichen Obliegenheit
Beispiele und Vergleichsgrundlage
Der bereitgestellte Leistungsvergleich Cyber-Risk vom 04.10.2026 ist als unveränderte Seitenansicht mit sieben Vergleichsseiten und fünf Erläuterungsseiten eingebunden. Er zeigt ausgewählte Tarife, keine persönliche Empfehlung. Schadenbeispiele und gekennzeichnete KI-Bilder sind illustrative Szenen, keine dokumentierten Kundenfälle.
Die Hinweise zur Meldung ersetzen keine individuelle technische oder rechtliche Vorfallprüfung. Besondere Konzepte, Klauseln und Präventionsleistungen gelten nur im jeweils vereinbarten Umfang.