Ihre Reserve
Für Unvorhergesehenes und laufende Verpflichtungen. Schnell erreichbar halten – etwa auf Tagesgeld. Passende Geldmarktanlagen können ergänzen.
Was unterscheidet die Anlagen? ↓
Mehr Möglichkeiten. Ein klarer Plan.
Ihr Einkommen eröffnet Möglichkeiten. Wir bringen Vermögensaufbau, Absicherung und Altersvorsorge zusammen – passend zu Ihrem Beruf, Ihrer Familie und Ihren nächsten Zielen.
Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Finanzen – und die Menschen, die Ihnen wichtig sind.
01Ihr Einstieg
Wählen Sie Ihren Anlass. Sie sehen drei passende nächste Schritte – ohne erst Zahlen und Verträge heraussuchen zu müssen.
Ihre nächsten Schritte
Die Auswahl ordnet Ihre nächsten Schritte. Alle Themen bleiben darunter für Sie zugänglich.
02Einkommen in Vermögen verwandeln
Was brauchen Sie bald, was für Ihre nächsten Ziele und was erst später? Danach richten wir Ihre Geldanlage aus.
Für Unvorhergesehenes und laufende Verpflichtungen. Schnell erreichbar halten – etwa auf Tagesgeld. Passende Geldmarktanlagen können ergänzen.
Was unterscheidet die Anlagen? ↓Eigenkapital, eine Auszeit oder größere Anschaffungen: Termin und nötige Sicherheit bestimmen, wie viel Risiko dieses Geld tragen darf.
Immobilienpläne einordnenGeld mit langem, flexiblem Anlagehorizont kann in breit gestreuten Aktien-ETFs oder Fonds arbeiten. Schwankungen und mögliche Verluste gehören dazu.
ETF- & InvestmentberatungTagesgeld ist eine Bankeinlage und unterliegt der gesetzlichen Einlagensicherung im jeweiligen Umfang. Geldmarktfonds und Geldmarkt-ETFs sind Wertpapieranlagen. Wir prüfen Verfügbarkeit, Anlageform und Kosten zusammen.
Wir ordnen Sparraten, bestehende Anlagen und Ihre Ziele zu einer gemeinsamen Strategie.
03Das Einkommen trägt Ihren Plan
Ein Vertrag vom Berufseinstieg passt nicht automatisch zum heutigen Gehalt, Ihrer Finanzierung oder den Kosten Ihrer Familie.
Länger nicht im Beruf arbeiten
Welche Ausgaben und Vorsorgebeiträge müssten weiterlaufen? Prüfen Sie vereinbarte Rente, Laufzeit, Dynamik und Erhöhungsmöglichkeiten gemeinsam.
Arbeitskraft absichernVorübergehend krank
Das gesetzliche Krankengeld ist begrenzt. Gerade bei hohem Einkommen kann eine Lücke entstehen. Arbeitgeberleistungen und mögliches Krankentagegeld gemeinsam prüfen.
Krankenversicherung einordnenAndere zählen auf Sie
Würde Ihr Einkommen dauerhaft fehlen: Was wäre bereits durch Vermögen oder Ansprüche gedeckt? Eine Risikolebensversicherung kann die verbleibende Lücke im Todesfall absichern.
Hinterbliebene absichernGemeinsam prüfen wir, was bereits abgesichert ist und wo Ihr Schutz ergänzt werden sollte.
04Krankenversicherung langfristig entscheiden
Hohes Einkommen eröffnet unter bestimmten Voraussetzungen eine Wahl. Vergleichen Sie die Folgen für Ihr ganzes Leben – nicht nur den heutigen Monatsbeitrag.
Beide Wege bewusst vergleichen
Familie, gewünschte Leistungen, Gesundheit und Beiträge im Ruhestand gehören in eine gemeinsame Betrachtung.
Die allgemeine Jahresarbeitsentgeltgrenze liegt 2026 bei 77.400 Euro brutto im Jahr (rechnerisch 6.450 Euro monatlich). Für 2027 sind voraussichtlich 84.150 Euro brutto im Jahr vorgesehen (rechnerisch 7.012,50 Euro monatlich). Das Bundeskabinett hat den Wert für 2027 beschlossen; die Zustimmung des Bundesrats steht noch aus. Stand: 13.10.2026.
Entscheidend ist das regelmäßige Jahresarbeitsentgelt. Im bestehenden Beschäftigungsverhältnis endet die Versicherungspflicht nach Überschreiten grundsätzlich erst zum Jahresende, wenn das Entgelt auch die Grenze des Folgejahres überschreiten wird. Für bestimmte Bestandsfälle gelten abweichende Grenzen.
Ein einmaliger Bonus ist daher kein automatischer Wechselgrund. Lassen Sie Ihren Versicherungsstatus und die anrechenbaren Gehaltsbestandteile prüfen. Wer wählen darf, kann grundsätzlich auch freiwillig gesetzlich versichert bleiben.
Wir besprechen Leistungen, Familie und langfristige Beiträge, bevor Sie sich entscheiden.
05Vorsorge und freies Vermögen
Zuerst erfassen wir Ihre vorhandenen Ansprüche. Dann vergleichen wir, wie sich flexible Anlagen und langfristige Vorsorge sinnvoll ergänzen.
Hohes Gehalt ist noch keine hohe Absicherung
In der allgemeinen Rentenversicherung werden 2026 Beiträge bis 101.400 Euro Jahresbrutto berücksichtigt. Gehalt darüber führt aus diesem Anteil nicht zu weiteren gesetzlichen Rentenansprüchen. Für Ihre Planung zählen Ihre tatsächlichen Renteninformationen und Ihr gewünschter Lebensstandard.
Mit dem Arbeitgeber
Was zahlt Ihr Arbeitgeber dazu? Vergleichen Sie Zuschuss, Kosten, Anlagekonzept, spätere Abgaben und die Möglichkeiten beim Jobwechsel.
bAV genauer ansehenFlexibel bleiben
Ein frei verfügbares Depot kann Ziele und Ruhestand verbinden. Es bietet keine garantierte lebenslange Rente; Anlageaufteilung, Kosten und spätere Entnahmen müssen dazu passen.
Investmentstrategie verstehenRente nach Vertrag
Welche Auszahlungsmöglichkeiten und Rentenleistungen erhalten Sie? Wir vergleichen Vertragskosten, Flexibilität und Leistungen mit den Alternativen.
Private Vorsorge vergleichenFörderung passend nutzen
Ein Sonderausgabenabzug kann bei hohem zu versteuernden Einkommen interessant sein. Dafür ist das Kapital langfristig gebunden und grundsätzlich für eine lebenslange Rente bestimmt.
Basisrente einordnenNicht automatisch. Bei Entgeltumwandlung in Direktversicherung, Pensionskasse oder Pensionsfonds gilt der gesetzliche Zuschuss von 15 Prozent, soweit der Arbeitgeber dadurch Sozialversicherungsbeiträge spart. Bei Einkommen oberhalb der Beitragsbemessungsgrenzen kann diese Ersparnis fehlen oder geringer sein. Tarifvertragliche Regelungen sind zusätzlich zu beachten.
Fragen Sie nach dem tatsächlichen Arbeitgeberbeitrag. Freiwillige Leistungen können darüber hinausgehen. Erst mit diesen Angaben ist ein sinnvoller Vergleich möglich.
Wir stellen Ansprüche, freie Anlagen und Versicherungen nebeneinander – und planen den nächsten Schritt.
06Beförderung, Bonus und Jobwechsel
Mehr Verantwortung verändert nicht nur das Gehalt. Diese Unterlagen und Fragen helfen Ihnen beim nächsten Karriereschritt.
Leistungen des Arbeitgebers
bAV, betriebliche BU und weitere Leistungen prüfen: Was bleibt erhalten, was muss neu geregelt werden? Bestehende Zusagen nicht vorschnell ersetzen.
Arbeitgebervorsorge verstehenAktien Ihres Arbeitgebers
Wenn Gehalt, Bonus und ein großer Depotanteil vom selben Unternehmen abhängen, bündeln sich Risiken. Verkaufsregeln und steuerliche Folgen vor einer Änderung klären.
Anlagen breit aufstellenPersönliche Verantwortung
Teamleitung, Prokura und Geschäftsführung sind nicht dasselbe. Erst Rolle und bestehende Firmendeckung klären, dann D&O- und Rechtsschutzbedarf prüfen.
Versicherungsbereiche ansehenLassen Sie sich bestätigen, ob Ihre Funktion von einer vorhandenen D&O-Versicherung erfasst ist. Prüfen Sie Deckungsumfang und den Umgang mit Ansprüchen nach Ihrem Ausscheiden. Ein Titel allein beantwortet die Frage nach dem nötigen Schutz nicht.
Eine D&O-Haftpflicht und Rechtsschutz für Streitigkeiten aus dem Anstellungsvertrag erfüllen unterschiedliche Aufgaben. Gerade bei einer Organstellung muss der passende Umfang ausdrücklich geklärt werden.
Unterscheiden Sie feste Vergütung, unsichere Bonuszahlungen und noch nicht frei verfügbare Aktienzusagen. Bei Mitarbeiteraktien oder RSUs – also Aktienzusagen mit Bedingungen – zählen unter anderem Freigabezeitpunkt, Verkaufsbeschränkungen und Besteuerung.
Eine eigene Regel für frei verfügbares Bonusgeld hilft: erst Verpflichtungen und Reserve, dann Ihre vereinbarten Ziele. Es gibt dafür keinen Prozentsatz, der für alle passt.
Wir prüfen mit Ihnen, welche finanziellen Entscheidungen durch den Wechsel wichtig werden.
07Ein Ansprechpartner. Weniger Aufwand.
Auf Wunsch übernehmen wir die vereinbarte Betreuung bestehender Versicherungen. Was gut passt, muss dafür nicht automatisch ersetzt werden.
Persönlich begleitet. Digital geordnet.
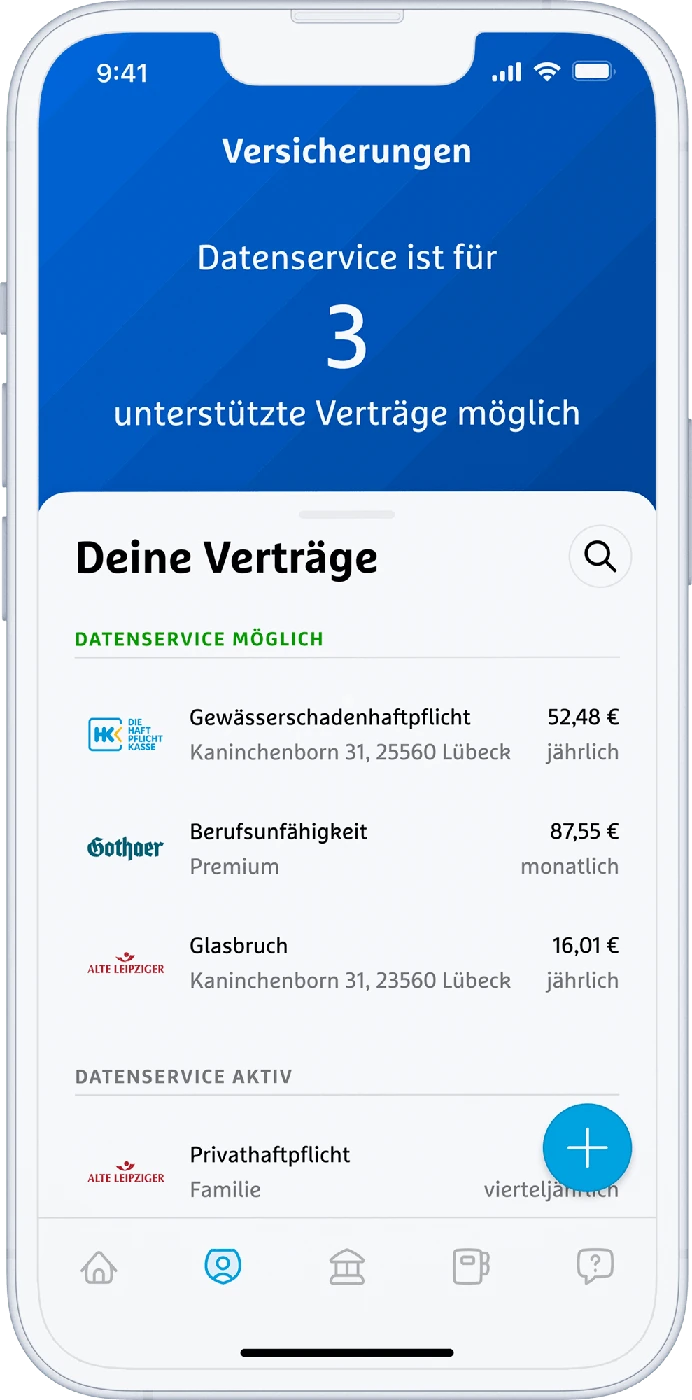
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.
08Persönlich weiterdenken
Sie müssen vor dem Gespräch nichts durchrechnen. Wir betrachten Einkommen, Vermögen und Verträge gemeinsam – mit klaren nächsten Schritten.
Das möchten wir gemeinsam klären
Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.
Was möchten Sie erreichen? Wer zählt auf Ihr Einkommen?
Verträge, Anlagen und Arbeitgeberleistungen zusammen ansehen.
Sie kennen die Prioritäten, Möglichkeiten und Kosten.
Hilfreich sind Ihre letzte Gehaltsabrechnung, Informationen zu Bonus und Arbeitgeberleistungen, Renteninformationen sowie eine Übersicht Ihrer Anlagen, Finanzierungen und Versicherungen. Für den ersten Termin reicht auch Ihr konkretes Anliegen.
Persönliche Erfahrungen mit der Beratung bei albfinanz.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIhr nächster Schritt
Für Ihre Ziele. Für Ihre Familie. Für Sie.
09Kurz beantwortet
Die Details hängen von Ihren Zielen, Verträgen und persönlichen Rahmenbedingungen ab.
Für den Einstieg setzen wir keine feste Gehaltsgrenze voraus. Entscheidend ist, ob Sie mehr finanziellen Spielraum haben, Verantwortung übernehmen oder bestehende Anlagen und Versicherungen besser aufeinander abstimmen möchten. Gesetzliche Einkommensgrenzen betreffen einzelne Themen, nicht Ihren Beratungsbedarf.
Nein. Wichtig sind eine nachvollziehbare Aufteilung, passende Risiken und transparente Kosten. Ob wenige breit gestreute Anlagen genügen oder zusätzliche Bausteine sinnvoll sind, hängt von Ihren Zielen und Ihrem bestehenden Vermögen ab.
Ja, es kann ein Baustein sein. Es bleibt eine Wertpapieranlage mit möglichen Verlusten und ohne garantierte lebenslange Auszahlung. Entscheidend sind die Verbindung zu vorhandenen Ansprüchen und später eine passende Entnahmeplanung.
Möglichkeiten der AltersvorsorgeDas lässt sich nicht allein am Einkommen entscheiden. Prüfen Sie Wahlberechtigung, Gesundheit, Familie, Leistungen und Beiträge bis in den Ruhestand. Auch eine freiwillige GKV kann der passende Weg sein.
Es gibt gesetzliche und vertragliche Möglichkeiten zur Übertragung oder Fortführung. Ein neuer Arbeitgeber muss aber nicht automatisch Ihren alten Vertrag unverändert weiterführen. Zusage, Übertragungswert, Fristen und neue Konditionen vor einer Entscheidung vergleichen.
Nein. Zuerst prüfen wir, was bereits zu Ihren Zielen passt. Notwendige Änderungen und den vereinbarten Betreuungsumfang besprechen wir mit Ihnen. Bestehende Garantien, Kosten und mögliche steuerliche Folgen gehören in diese Prüfung.
Das richtet sich nach der vereinbarten Leistung und dem gewählten Produkt. Vor einer Umsetzung besprechen wir mit Ihnen, welche Kosten und welche Vergütung anfallen. Informationen zu Investmentkosten und Serviceentgelten finden Sie auf unserer Investmentseite.
Kosten und Investmentberatung ansehenFachlicher Stand: 13.10.2026. Gesetzliche Werte sind mit ihrem Bezugsjahr gekennzeichnet. Die allgemeine Jahresarbeitsentgeltgrenze für 2027 ist nach dem Kabinettsbeschluss vom 07.10.2026 angegeben, vorbehaltlich der Zustimmung des Bundesrats. Die Auswahlhilfe ordnet Themen, berechnet keine persönlichen Ansprüche und bewertet nicht Ihren Versicherungsschutz. Ihre Angaben werden von dieser Vorschau nicht versendet.
Die Reihenfolge der Prüfpunkte und der Umgang mit Bonuszahlungen sind eigene Planungshilfen. Anlagechancen, Kosten, Risiken und Bindungsfristen werden im Einzelfall geprüft. Das Headerbild ist ein eigens erstelltes KI-Symbolmotiv und zeigt keine realen Kunden oder Mitarbeitenden. Die Google-Kundenstimmen werden in der lokalen Vorschau erst nach Ihrem Klick geladen.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen