PFLEGEZUSATZVERSICHERUNG MIT ALBFINANZ

Pflegeversicherung.
Mehr Spielraum.
Weniger Sorgen.

Selbst bestimmen, wie Sie versorgt werden.
Und Ihre Angehörigen finanziell entlasten.

Welche Pflegevorsorge passt zu Ihrem Leben? Wir vergleichen Pflegetagegeld, Pflegekostenversicherung und Pflegerente – verständlich und mit Blick auf Ihr Budget.

Meine Pflegevorsorge besprechenZuerst die Unterschiede verstehen ↓
IN 30 SEKUNDEN

Die Pflegepflichtversicherung zahlt einen Teil. Eine private Ergänzung kann die verbleibenden Kosten abfedern. Entscheidend sind drei Fragen: Wann wird gezahlt? Wie viel? Und bleibt der Beitrag tragbar?

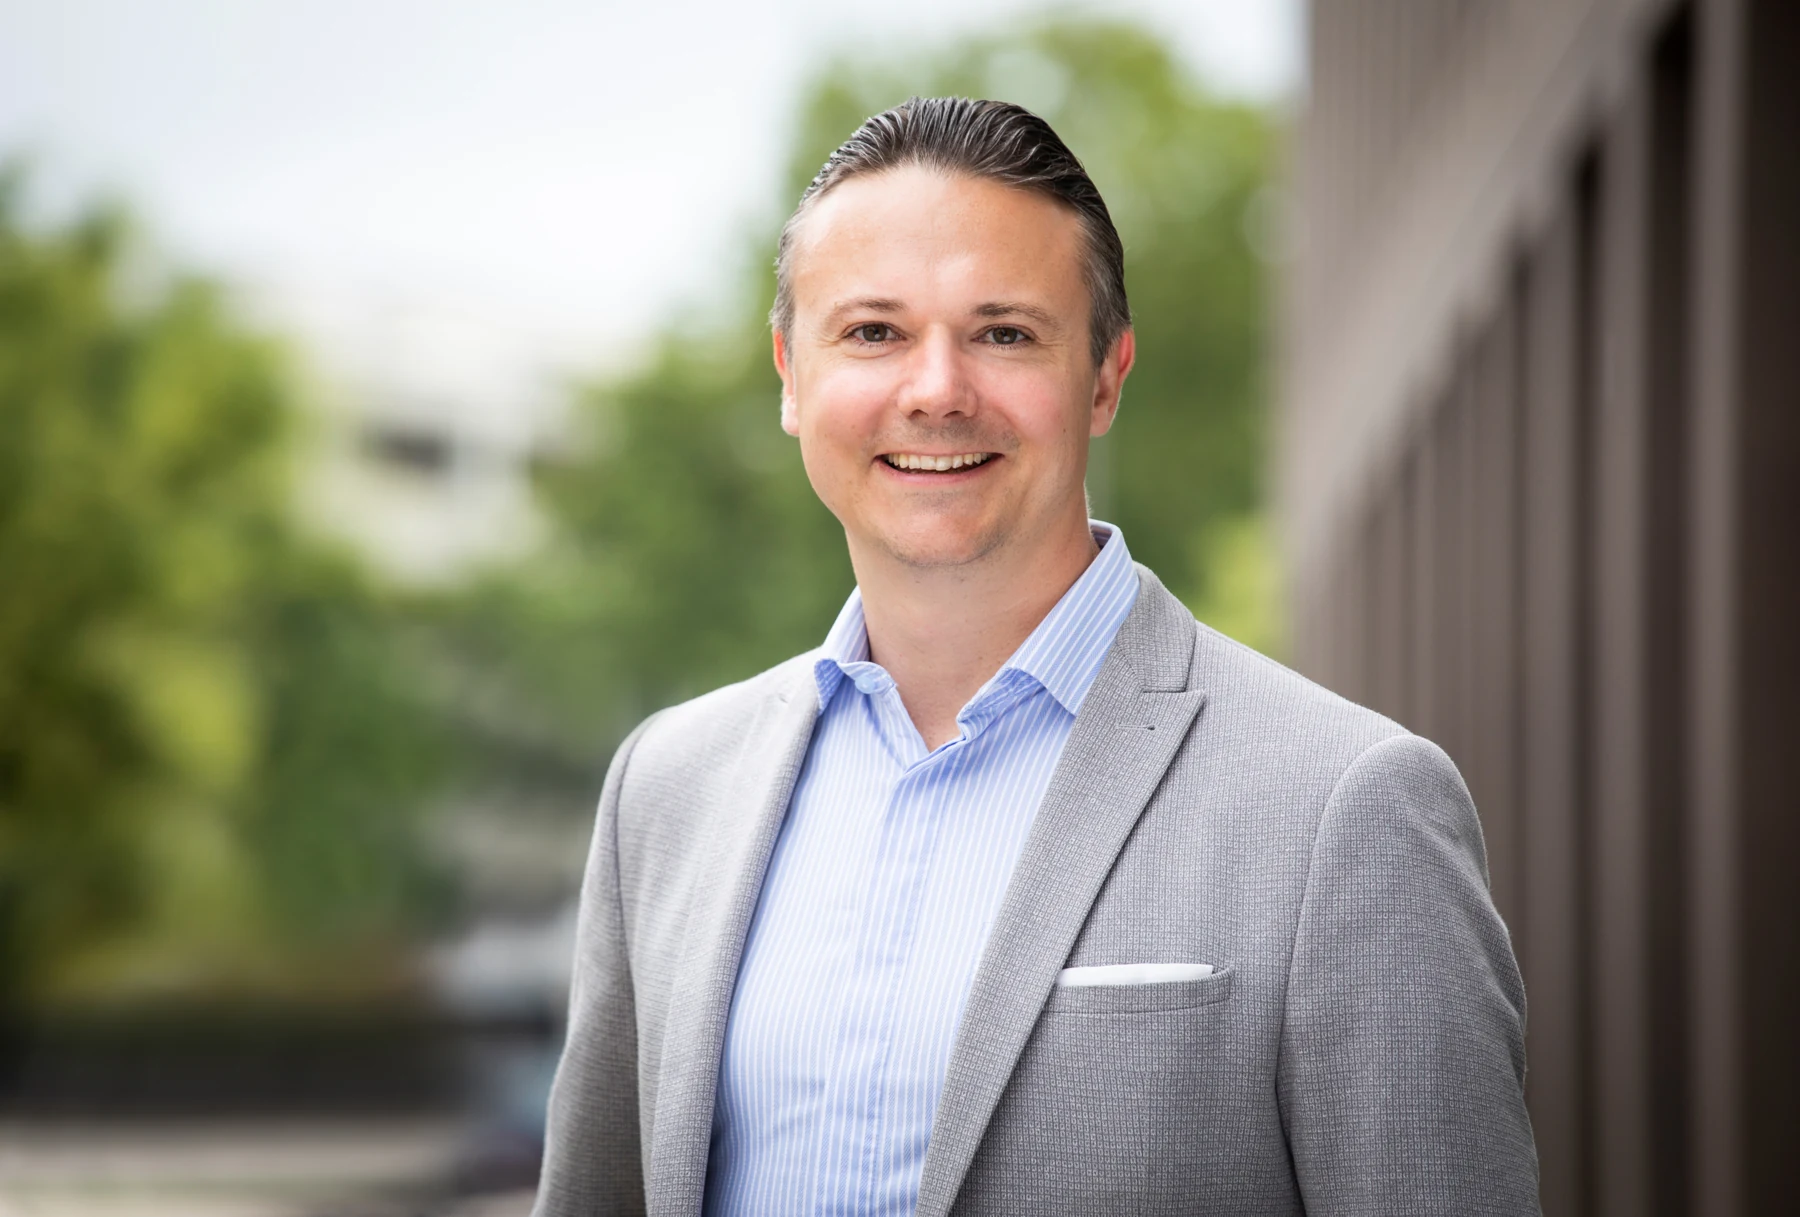
Christoph Bechtle bearbeitet digital eingegangene Unterlagen zur Pflegevorsorge; ein Reutlinger Stadtmotiv im Hintergrund.
Unterlagen verstehen. Den nächsten Schritt klären.KI-gestaltete Szene

01 PFLEGEVORSORGE VERSTEHEN

Wenn Hilfe nötig wird,
soll der Alltag weitergehen.

Pflege betrifft den Alltag: sich anziehen, Mahlzeiten vorbereiten oder sich sicher orientieren. Wer unterstützt Sie – und welches Geld steht dafür zur Verfügung?

DIE GRUNDABSICHERUNG

Pflegepflichtversicherung

Gesetzlich Krankenversicherte sind grundsätzlich in der sozialen Pflegeversicherung, privat Krankenversicherte in der privaten Pflegepflichtversicherung abgesichert. Beide bieten eine Grundabsicherung mit vergleichbaren gesetzlichen Leistungen. Sie übernehmen nicht automatisch alle Kosten.

DIE ERGÄNZUNG

Private Pflegezusatzversicherung

Sie vereinbaren zusätzliche Leistungen für den Pflegefall. Je nach Versicherungsart bekommen Sie frei verwendbares Geld oder eine Erstattung bestimmter Pflegekosten. Wie viel Ihnen in welcher Situation zusteht, regelt Ihr Tarif.

Eine Mutter erhält im Alltag Hilfe von ihrer erwachsenen Tochter beim Anziehen.
Beispielhafte Alltagssituation, kein tatsächlicher Kundenfall · KI-gestaltete Szene.
ZU HAUSE IST AUCH PFLEGE

Hilfe durch die Familie
ist nicht kostenlos.

Vielleicht organisiert Ihre Tochter Termine, reduziert ihre Arbeitszeit oder ein Pflegedienst kommt täglich. Neben Rechnungen zählen deshalb auch Zeit, Entlastung und die finanzielle Situation Ihrer Angehörigen.

Unser Blick im Gespräch: Welche Unterstützung wünschen Sie sich zu Hause? Was soll ein Vertrag dafür leisten? Und welches Budget bleibt für Ihren Partner oder Ihre Partnerin?

Wie Pflegebedürftigkeit festgestellt wird ↓
KONKRET STATT ABSTRAKT

Pflegegeld ist nicht dasselbe wie Pflegesachleistung.

Bei Pflegegrad 3 beträgt das gesetzliche Pflegegeld 2026 beispielsweise 599 € im Monat. Für zugelassene ambulante Pflegedienste stehen stattdessen bis zu 1.497 € als Pflegesachleistung zur Verfügung. Eine anteilige Kombination ist möglich – die vollen Beträge werden nicht einfach addiert.

Grundlage: Leistungsübersicht des BMG 2026 ↓

02 PFLEGEVORSORGE VERSTEHEN

Drei Wege zur Ergänzung.
Ein Vergleich, der sich lohnt.

Der wichtigste Unterschied: Bekommen Sie Geld zur freien Verfügung oder werden bestimmte Rechnungen erstattet?

FREI VERWENDBARES GELD

Pflegetagegeld

Ein vereinbarter Geldbetrag – abhängig vom versicherten Pflegegrad und Tarif. Auch Pflege durch Angehörige kann eingeschlossen sein.

Was wird ausgezahlt?
Ein Tage- oder Monatsgeld. Keine Einzelrechnung über die Verwendung nötig.
Worauf achten?
Leistung je Pflegegrad, zu Hause und im Heim. Die Einstufung der Pflegepflichtversicherung ist häufig die Grundlage.
Wie entwickeln sich Beiträge?
Beitragsanpassungen sind möglich. Der Schutz muss auch im Ruhestand bezahlbar bleiben.
MONATLICHE RENTE

Pflegerente

Ein Lebensversicherungsvertrag zahlt die vereinbarte Rente, solange die versicherten Voraussetzungen erfüllt sind.

Was wird ausgezahlt?
Frei verwendbares Geld. Garantierte Rente und mögliche Überschüsse getrennt betrachten.
Worauf achten?
Pflegegrade und/oder vertragseigene Kriterien. Eine Pflegerente ist nicht automatisch unabhängig von der Pflegegrad-Einstufung.
Wie entwickeln sich Beiträge?
Häufig feste vereinbarte Beiträge, dafür meist teurer. Dynamik und Garantien konkret vergleichen.
BESTIMMTE KOSTEN ERSTATTEN

Pflegekosten­versicherung

Sie erstattet nachgewiesene, versicherte Pflegeaufwendungen innerhalb der vereinbarten Grenzen.

Was wird ausgezahlt?
Eine Erstattung nach Rechnung und Tarif – kein frei vereinbartes Monatsbudget.
Worauf achten?
Welche Kosten und Pflegepersonen sind erfasst? Unterkunft, Verpflegung oder Hilfe durch Angehörige können außen vor bleiben.
Wie entwickeln sich Beiträge?
Auch hier können Beiträge angepasst werden. Höchstbeträge und Eigenanteile mitprüfen.
PRAXISTIPP

Vergleichen Sie dieselbe Alltagssituation.

„1.500 € bei Pflege“ klingt eindeutig. Fragen Sie trotzdem: Auch bei Pflegegrad 2? Auch zu Hause? Auch wenn meine Familie hilft? Erst mit denselben Antworten lassen sich Angebote sinnvoll gegenüberstellen.

Welche Variante passt zu Ihrem Bedarf?

Wir stellen Leistungen, Bedingungen und langfristige Kosten nebeneinander. Vorhandenes Einkommen und Vermögen gehören in die Entscheidung.

Meine Pflegevorsorge besprechen

03 PFLEGEVORSORGE VERSTEHEN

Pflegegrad oder ADL?
Entscheidend ist der Auslöser.

Versicherungsart und Leistungsprüfung sind zwei verschiedene Fragen. Darum lesen wir nicht nur den Produktnamen, sondern die Bedingungen.

PFLEGEPFLICHTVERSICHERUNG

Wer stellt den Pflegegrad fest?

Bei gesetzlich Versicherten begutachtet in der Regel der Medizinische Dienst. Über den Pflegegrad entscheidet die Pflegekasse. Bei privat Versicherten übernimmt üblicherweise Medicproof die Begutachtung für den Versicherer.

Maßgeblich ist, wie selbstständig Sie im Alltag sind. Körperliche, geistige und psychische Einschränkungen werden berücksichtigt. Daraus kann sich einer von fünf Pflegegraden ergeben.

PRIVATE ZUSATZVERSICHERUNG

Welchen Nachweis akzeptiert der Vertrag?

Viele Tarife orientieren sich an den gesetzlichen Pflegegraden. Andere nutzen zusätzlich oder alternativ eigene Kriterien – etwa ADL, also Aktivitäten des täglichen Lebens, oder besondere Demenzregelungen.

ADL kann beispielsweise Hilfebedarf beim Anziehen, Essen oder Fortbewegen erfassen. Wie viele Einschränkungen in welcher Stärke nötig sind und welche Nachweise zählen, ist vertraglich festgelegt.

DAS PRÜFEN WIR FÜR SIE

Zwei Prüfwege können nützlich sein.
Automatisch besser sind sie nicht.

Wird der festgestellte Pflegegrad übernommen? Gibt es einen alternativen Prüfweg? Gilt das für alle versicherten Grade – auch bei Demenz? Ein eigenes Punktesystem ist nicht mit den gesetzlichen Pflegegraden gleichzusetzen.

BEISPIEL ZUR EINORDNUNG

Dieselbe Person.
Zwei mögliche Prüfwege.

Eine Person braucht täglich Hilfe beim Anziehen und bei der Körperpflege. Die Pflegebegutachtung bewertet zusätzlich weitere Lebensbereiche, etwa Orientierung und den Umgang mit Medikamenten.

Ein Zusatzvertrag kann den festgestellten Pflegegrad übernehmen oder einen eigenen Katalog prüfen. Aus zwei benötigten Hilfen allein lässt sich deshalb weder ein Pflegegrad noch eine private Rentenzahlung ableiten.

Unsere Aufgabe: Die Wege im konkreten Vertrag verständlich nebeneinanderlegen – einschließlich Demenz, Nachweisen und Leistungshöhe.

04 PFLEGEVORSORGE VERSTEHEN

Was könnte monatlich fehlen?
Erst einordnen. Dann planen.

Ein bundesweiter Durchschnitt hilft bei der Orientierung. Ihre tatsächlichen Kosten, Einkünfte und Wünsche sind die Grundlage der Beratung.

PFLEGEHEIM · ERSTES JAHR3.364 €

monatlicher Eigenanteil im Bundesdurchschnitt
vdek, Stichtag 1. Juli 2026

Leistungen der Pflegepflichtversicherung und der Zuschuss für das erste Heimjahr sind dabei bereits berücksichtigt. Ihre eigene Rente ist noch nicht abgezogen.

Pflegebedingter Eigenanteil einschließlich Ausbildungskosten, nach Zuschuss1.775 €
Unterkunft und Verpflegung1.068 €
Investitionskosten521 €

Einrichtungen, Regionen und Aufenthaltsdauer unterscheiden sich. Zusätzliche persönliche Ausgaben kommen gegebenenfalls hinzu.

FREIWILLIGE RECHENHILFEMit meinen Zahlen überschlagen

Für ein Pflegeheim: Verwenden Sie den Eigenanteil nach den Leistungen der Pflegepflichtversicherung. So ziehen wir diese nicht doppelt ab.

€
€
€
RECHNERISCH NOCH OFFEN1.764 €

pro Monat

3.364 € + 200 € − 1.800 € = 1.764 €

Diese Summe müsste zum Beispiel aus Vermögen oder einer passenden Zusatzleistung kommen.

Eigene Illustration in heutigen Euro. Keine Beitragsberechnung und keine Prognose künftiger Kosten. Einkommen nur ansetzen, soweit es nach anderen Verpflichtungen tatsächlich verfügbar ist. Bestehende Zusatzleistungen können Sie dort einbeziehen.

Aus einer Zahl wird ein persönlicher Plan.

Wir besprechen Ihren Bedarf, vorhandene Mittel und einen dauerhaft tragbaren Beitrag. Sie können auch ohne eigene Berechnung direkt einen Termin vereinbaren.

Meine Pflegelücke besprechen
GELD NICHT DOPPELT EINPLANEN

Was steht wirklich
für Ihre Pflege bereit?

Zum Beispiel Ihre Nettorente und verfügbare weitere Einkünfte. Ziehen Sie Beträge ab, die weiterhin für Ihren Partner, Ihre Wohnung oder andere Verpflichtungen gebraucht werden.

Bereits vorhandene private Pflegeleistungen nur berücksichtigen, soweit sie in der betrachteten Situation tatsächlich gezahlt würden. Die gesetzlichen Leistungen nicht erneut abziehen: Sie sind im Heim-Eigenanteil schon berücksichtigt.

WEITER DENKEN

Heute bezahlbar. Später noch passend.

Pflege kann viele Jahre dauern. Prüfen Sie deshalb auch die Entwicklung von Leistungen und Beiträgen sowie die Reserven für Ihren Partner. Eine Zusatzversicherung ist ein möglicher Baustein; frei verfügbares Vermögen bleibt Teil Ihrer Planung.

05 PFLEGEVORSORGE VERSTEHEN

Der Beitrag ist nur eine Zahl.
Die Bedingungen machen den Schutz.

Diese sechs Fragen klären wir vor einer Empfehlung. Bei vorhandenen Verträgen prüfen wir den heutigen Stand, bevor Sie etwas ändern.

01 · ALLTAG

Zu Hause und im Heim?

Wir prüfen die Leistung für jeden Pflegegrad und für beide Pflegeorte. Unterstützung durch Angehörige und Demenz gehören ausdrücklich dazu.

02 · BEZAHLBARKEIT

Auch später tragbar?

Nicht nur den heutigen Monatsbeitrag betrachten. Mögliche Anpassungen, eine Beitragsbefreiung im Pflegefall und Ihre finanzielle Situation im Ruhestand mitdenken.

03 · KAUFKRAFT

Kann die Leistung mitwachsen?

Erhöhungen ohne neue Gesundheitsprüfung können helfen. Welche Dynamik ist vor und während der Pflege möglich – und wie verändert sie den Beitrag?

04 · GESUNDHEIT

Welche Angaben braucht es?

Gesundheitsfragen für die abgefragten Zeiträume sorgfältig beantworten. Bei Vorerkrankungen klären wir mögliche Annahmebedingungen vor dem Abschluss.

05 · LEISTUNGSBEGINN

Ab wann wird gezahlt?

Wartezeit nach Vertragsbeginn, mögliche Karenzzeit nach Eintritt der Pflegebedürftigkeit und Meldefristen unterscheiden. Nachweise und rückwirkende Leistungen prüfen.

06 · VERÄNDERUNGEN

Was passiert bei Engpässen?

Beitragspause, Kündigung und beitragsfreie Fortführung haben unterschiedliche Folgen. Bei einer Pflegerente mögliche Werte und Leistungsverluste konkret zeigen lassen.

BEISPIELRECHNUNG

Ein erster Überblick.
Keine persönliche Empfehlung.

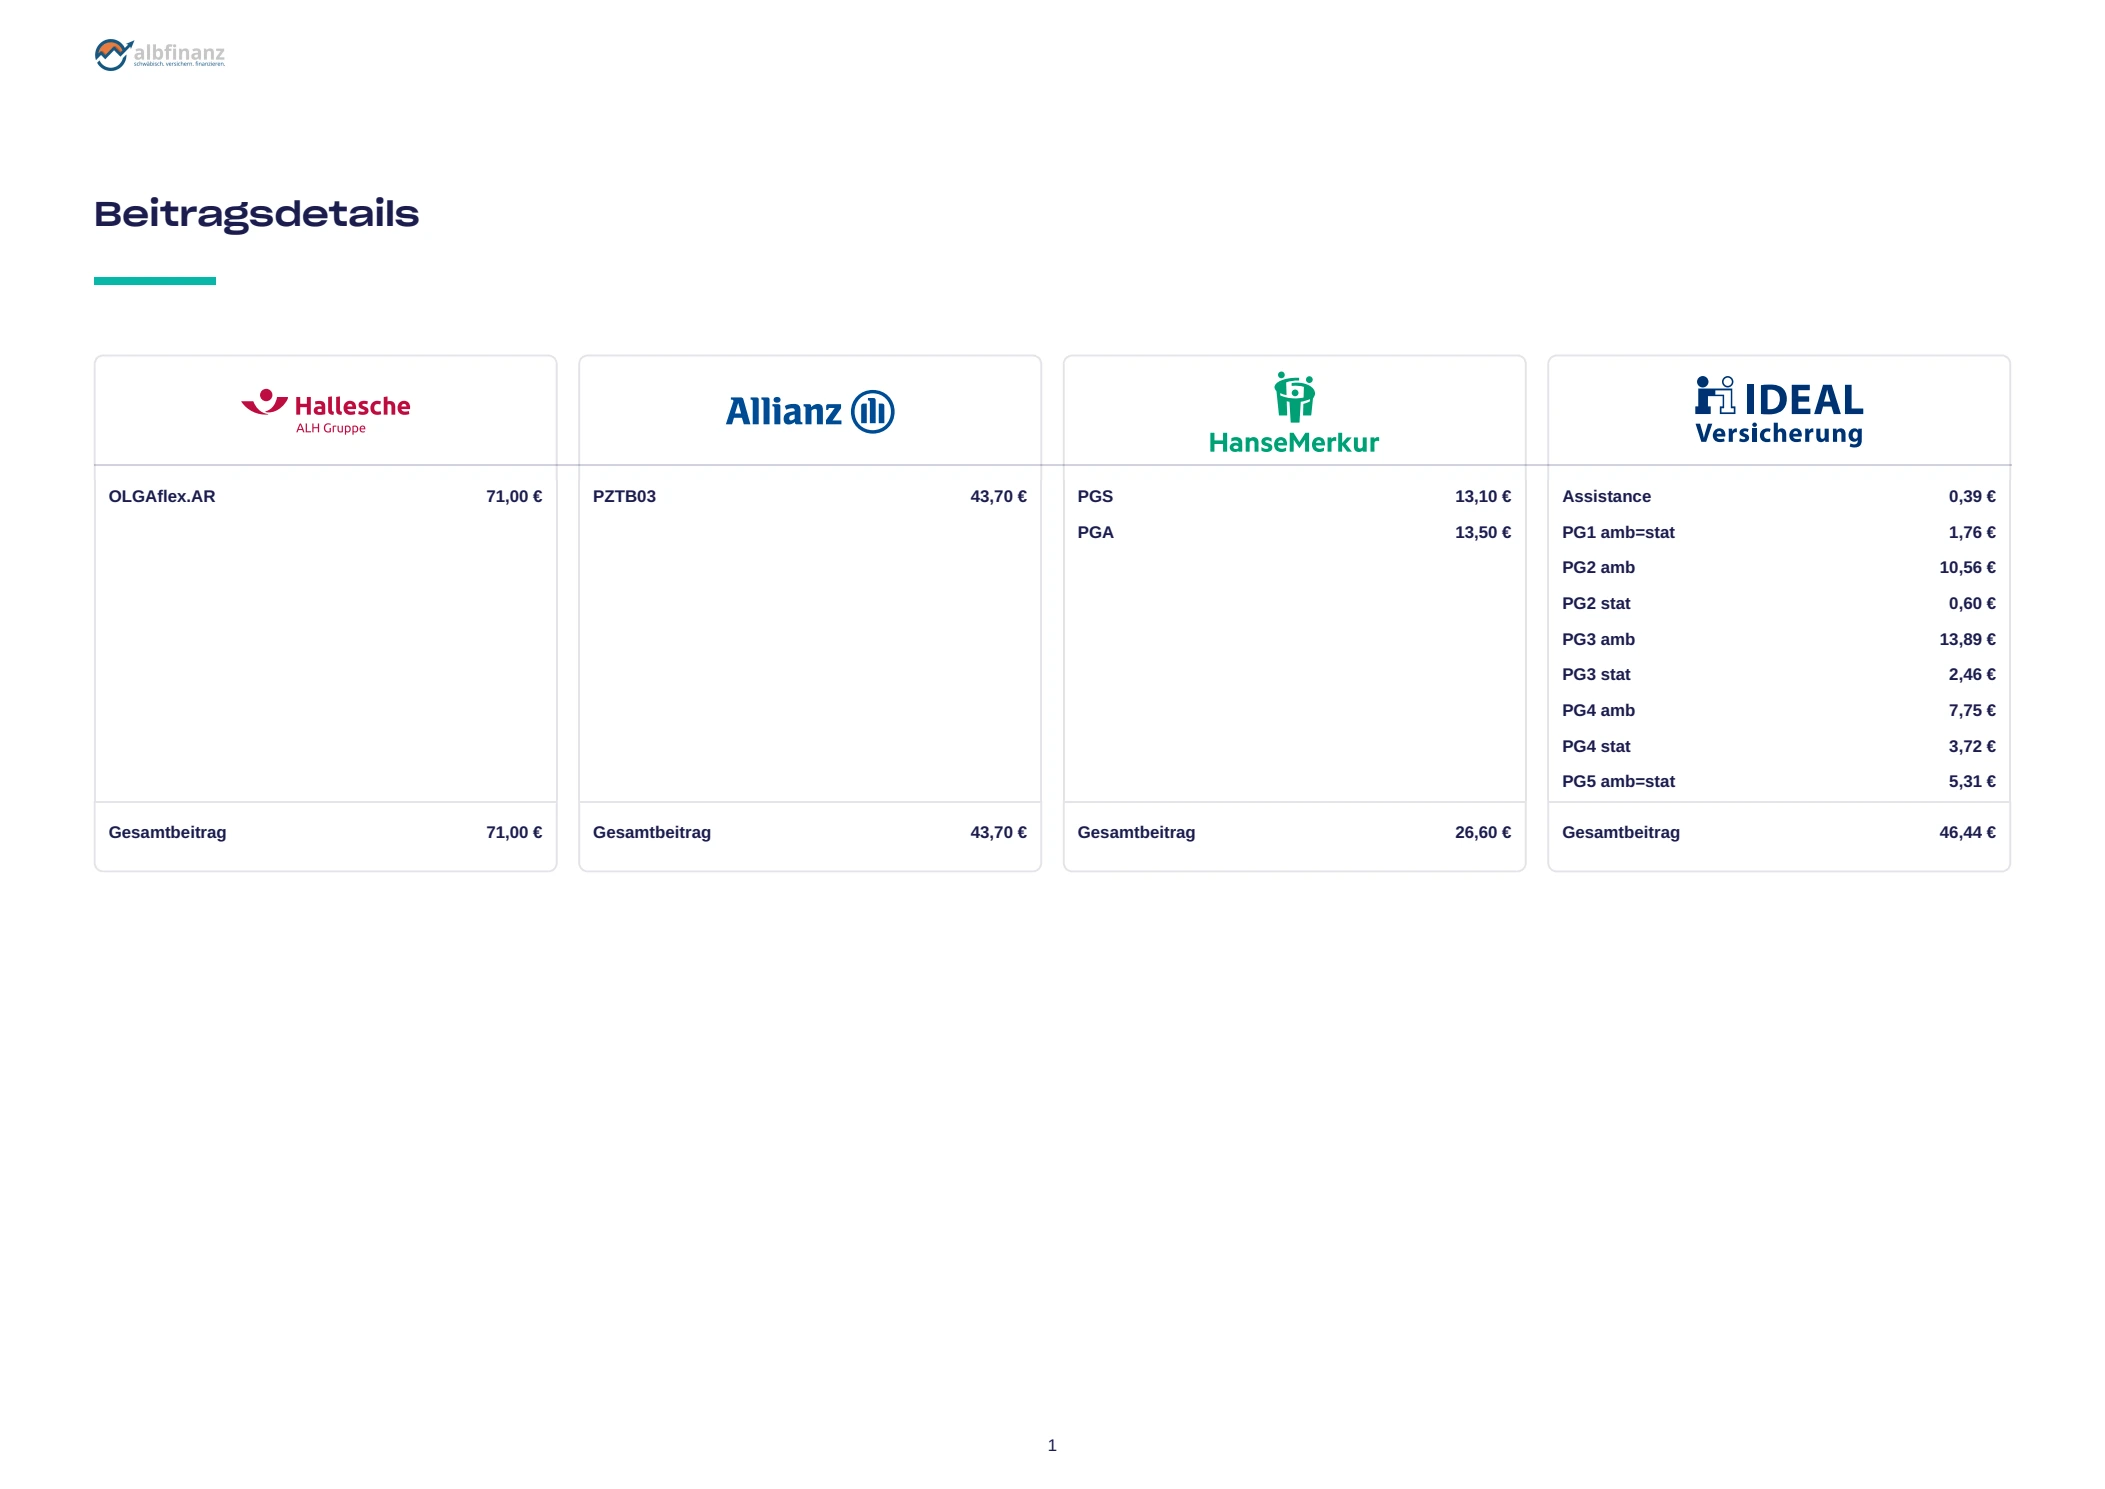
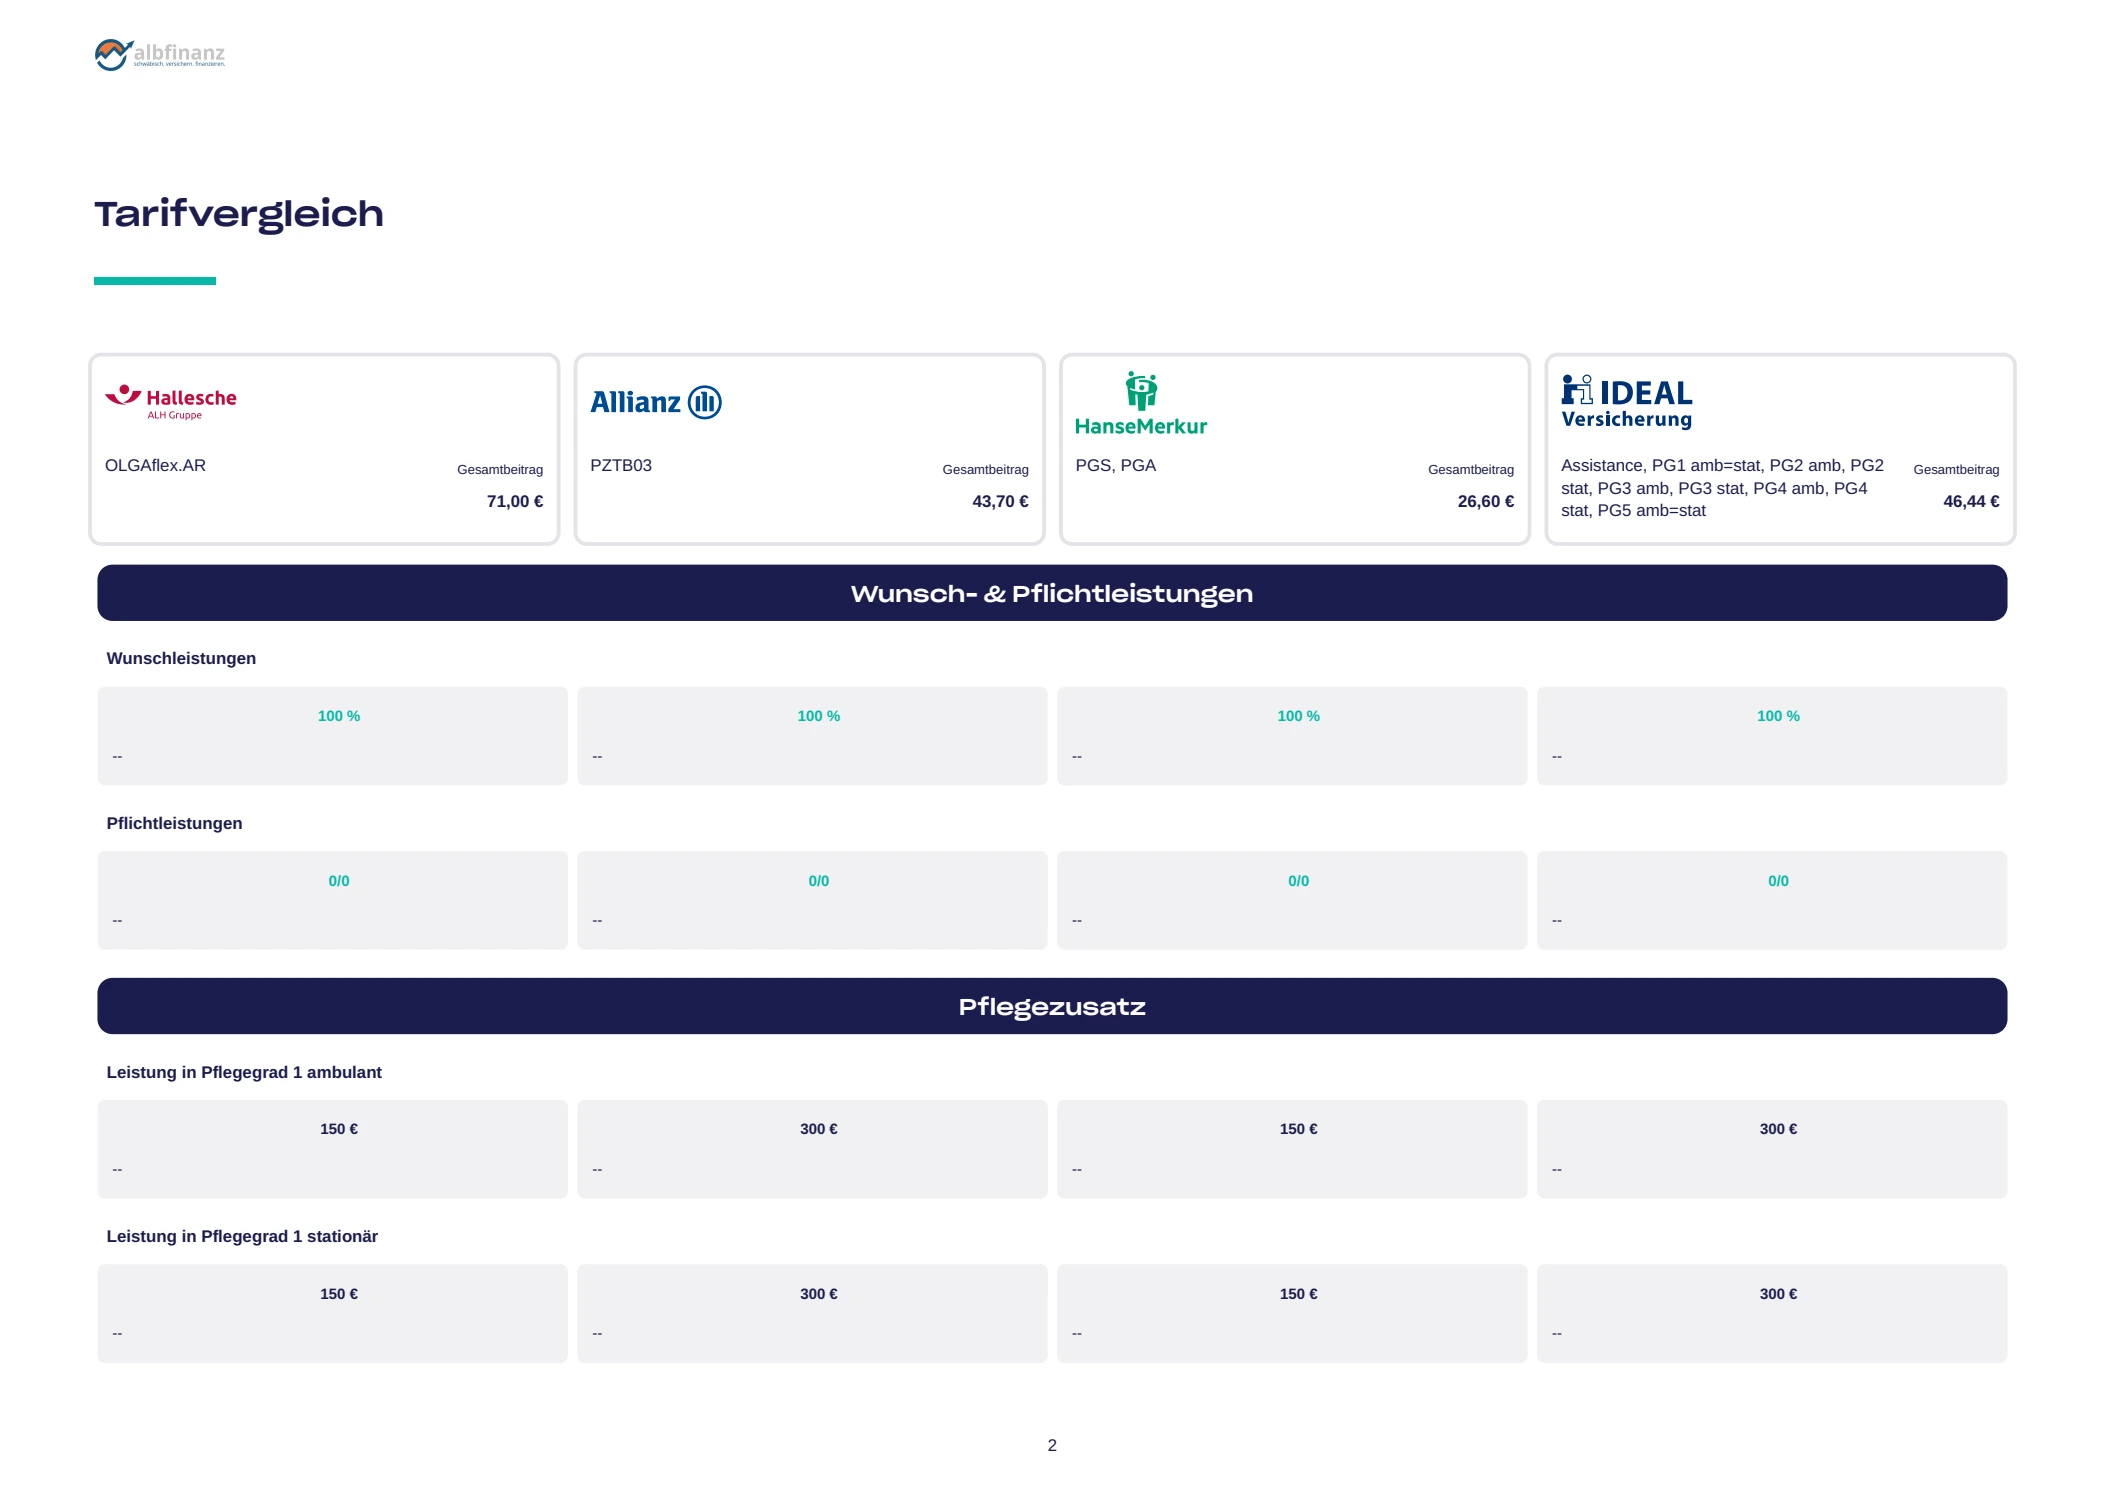
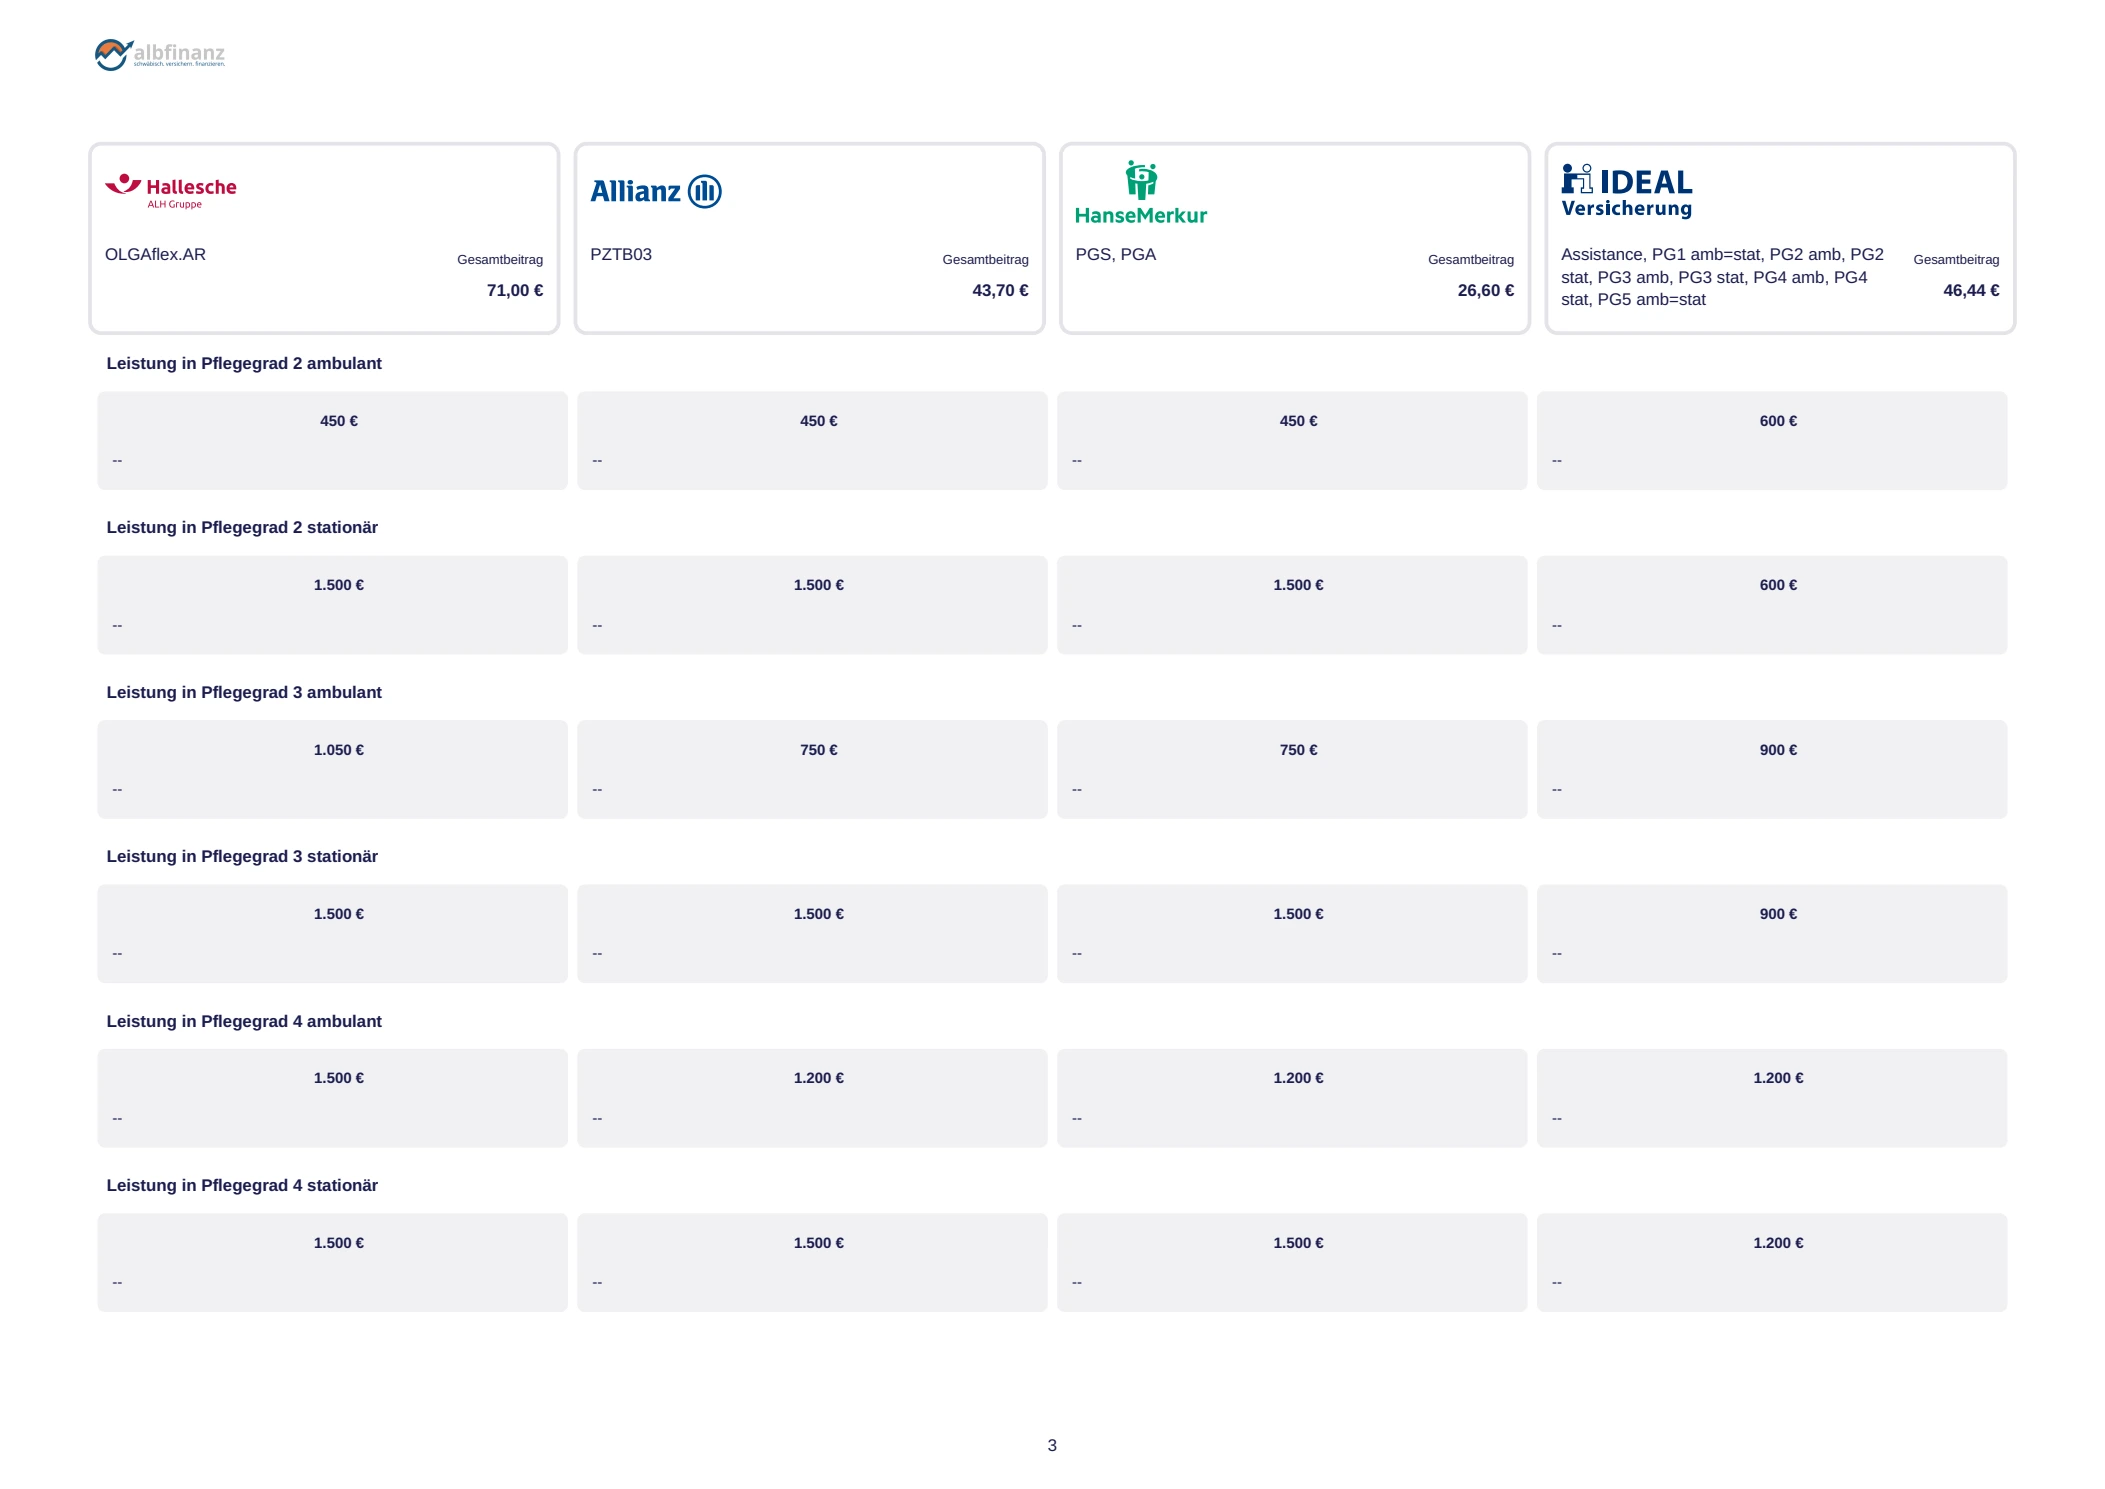
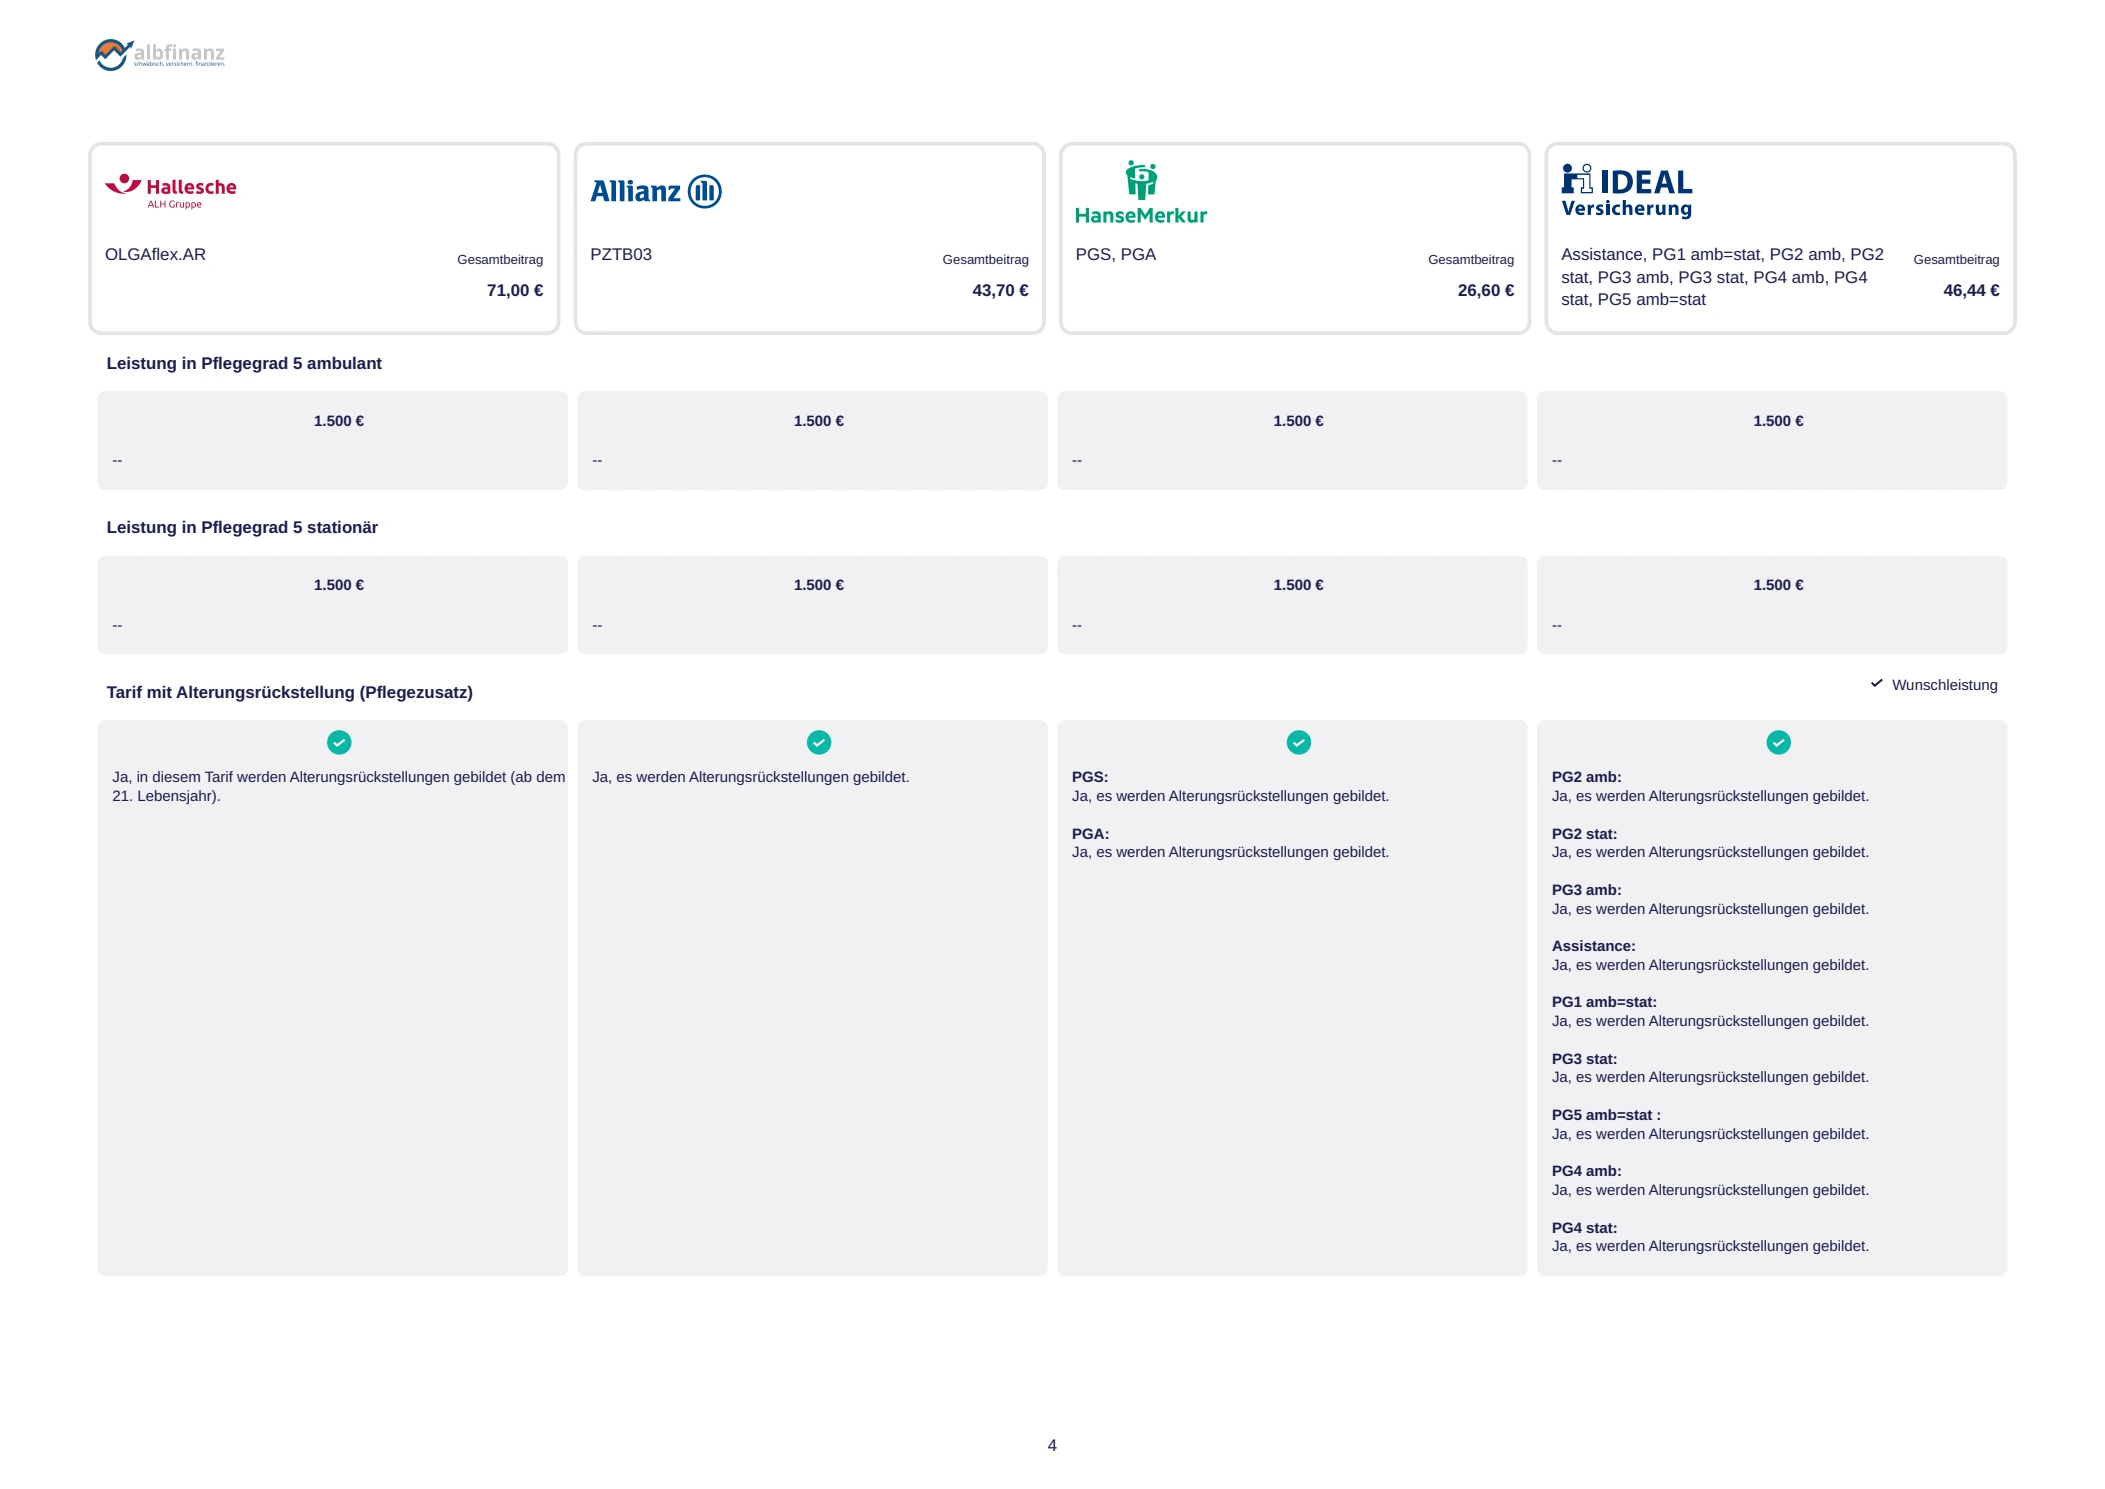
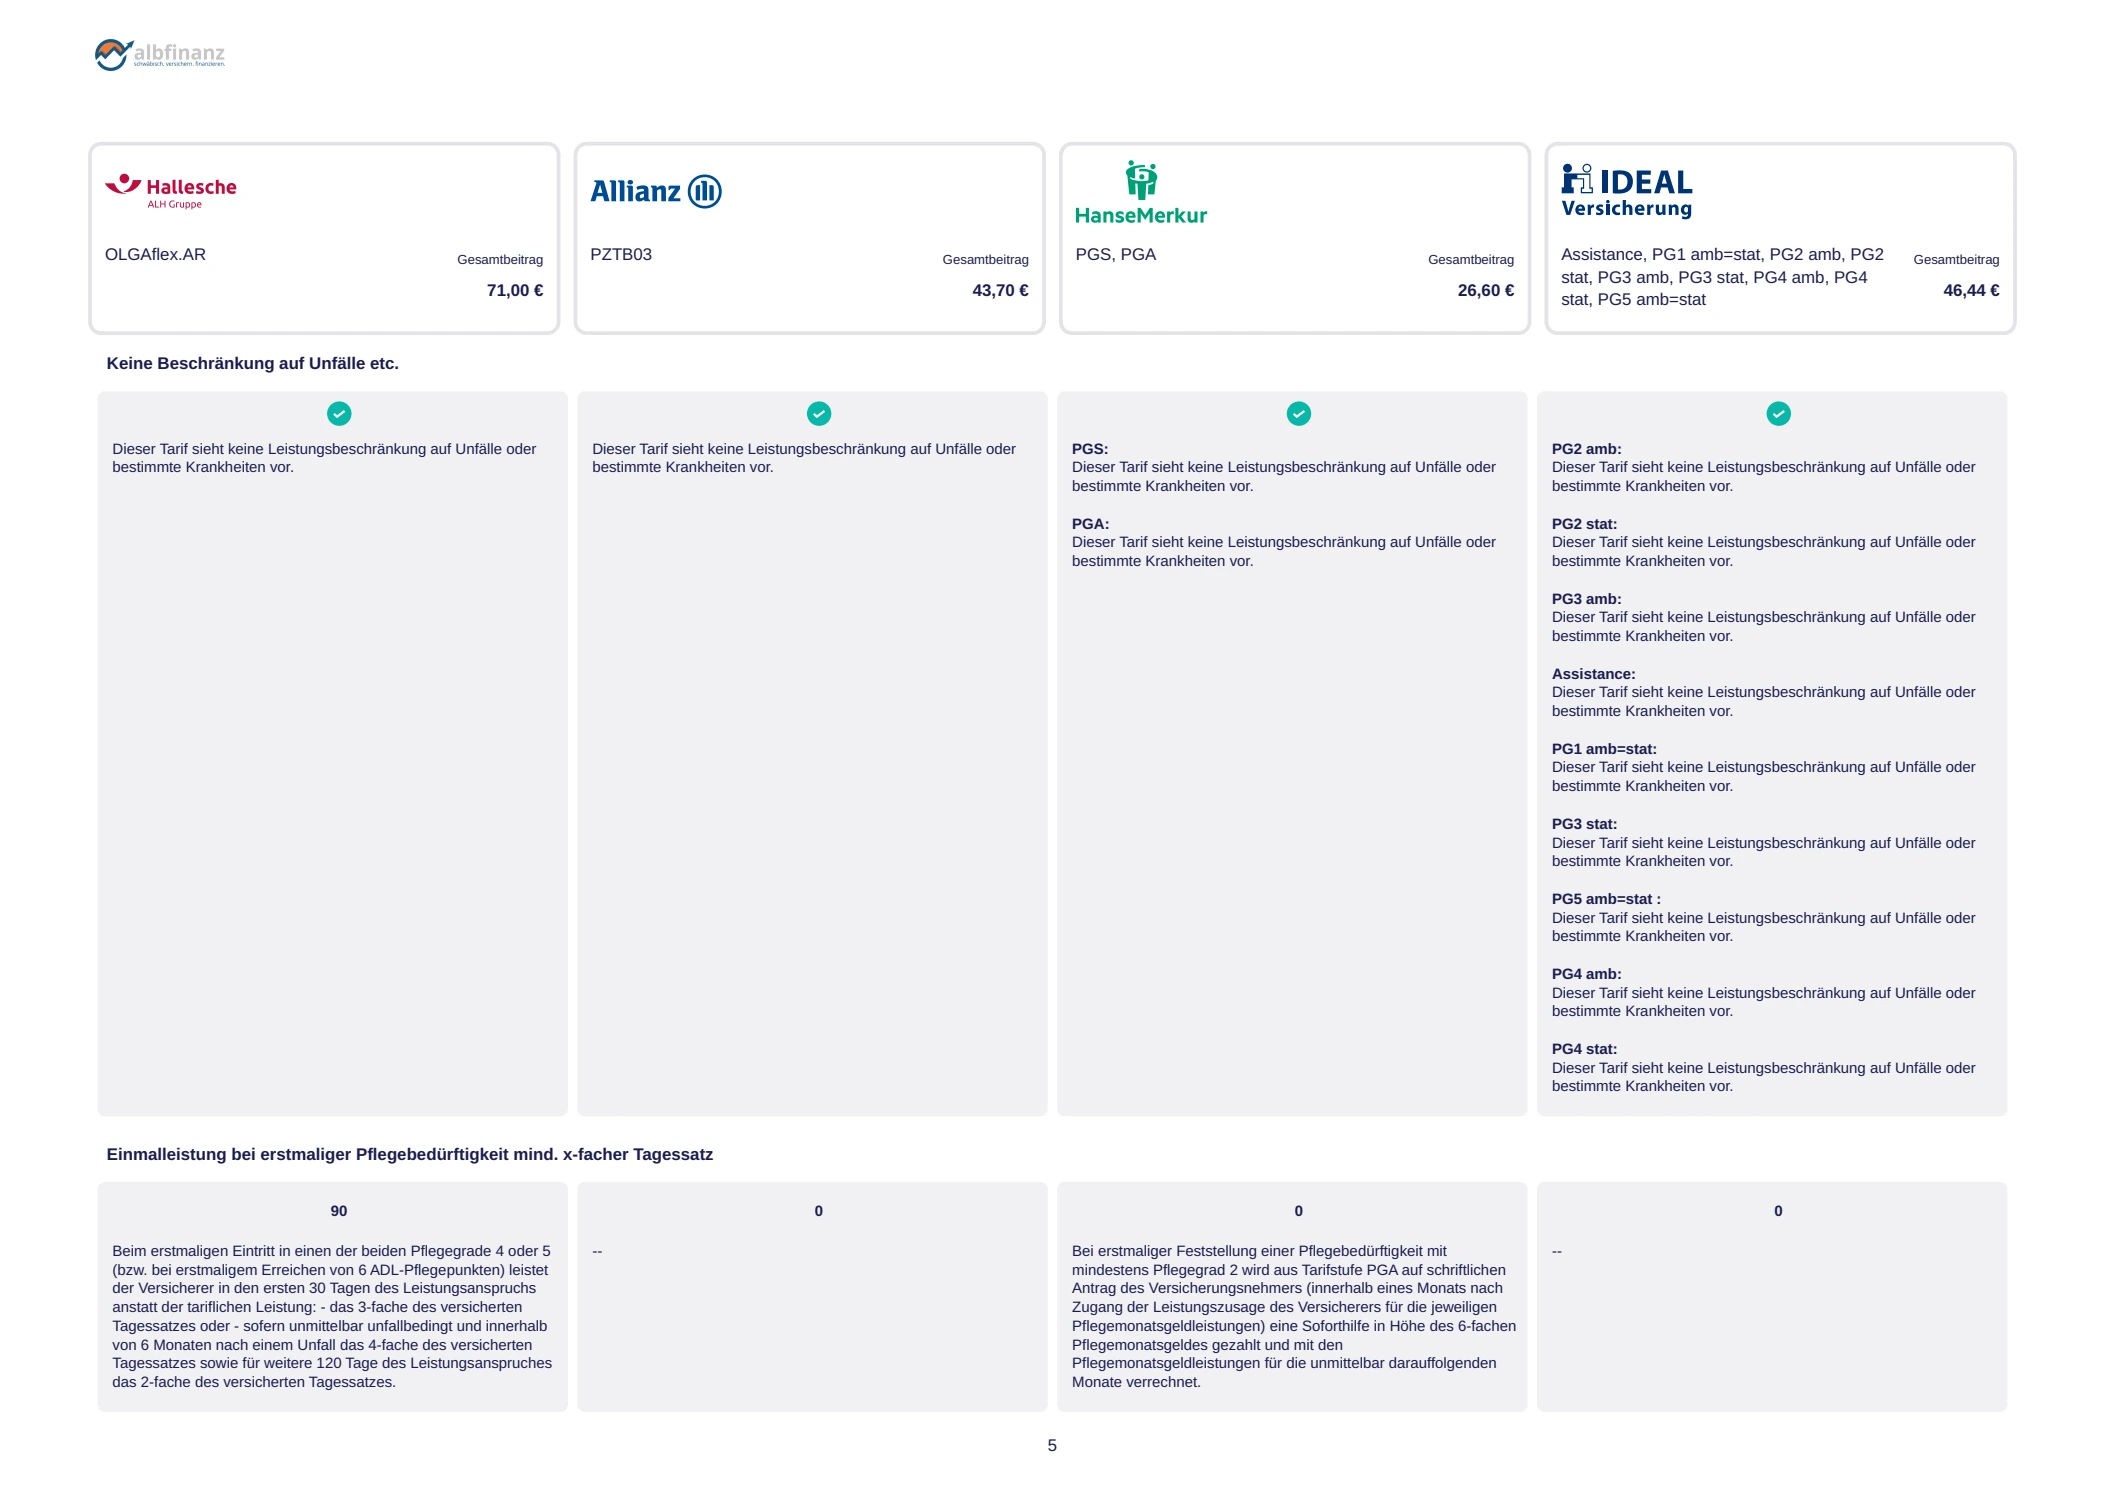
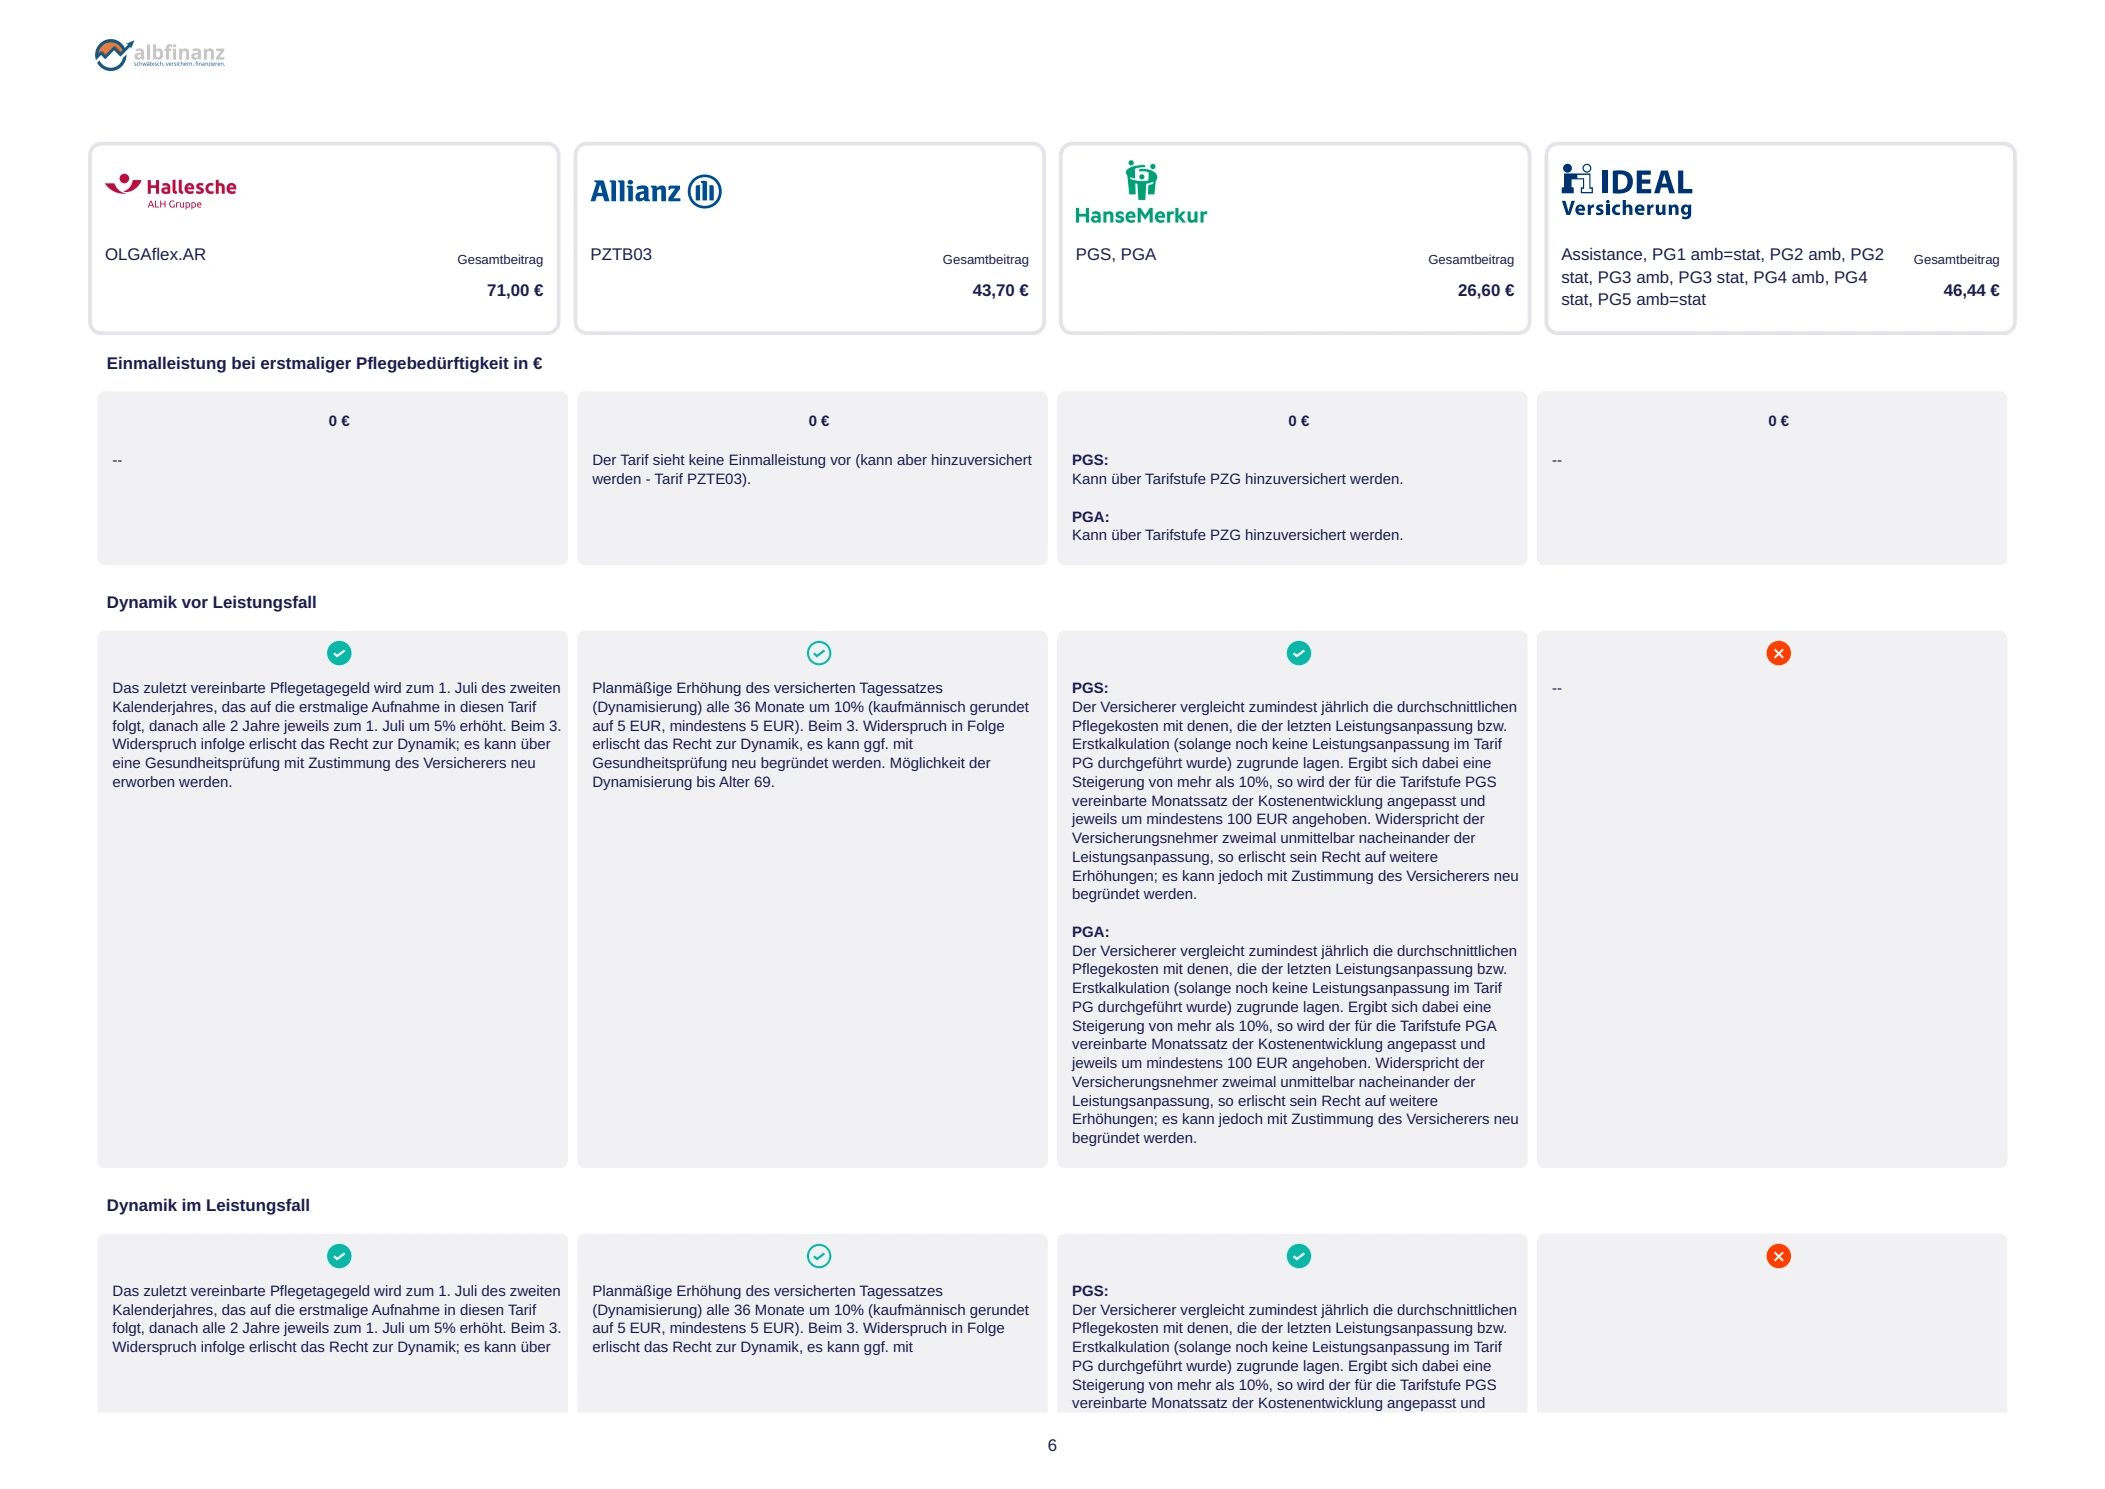
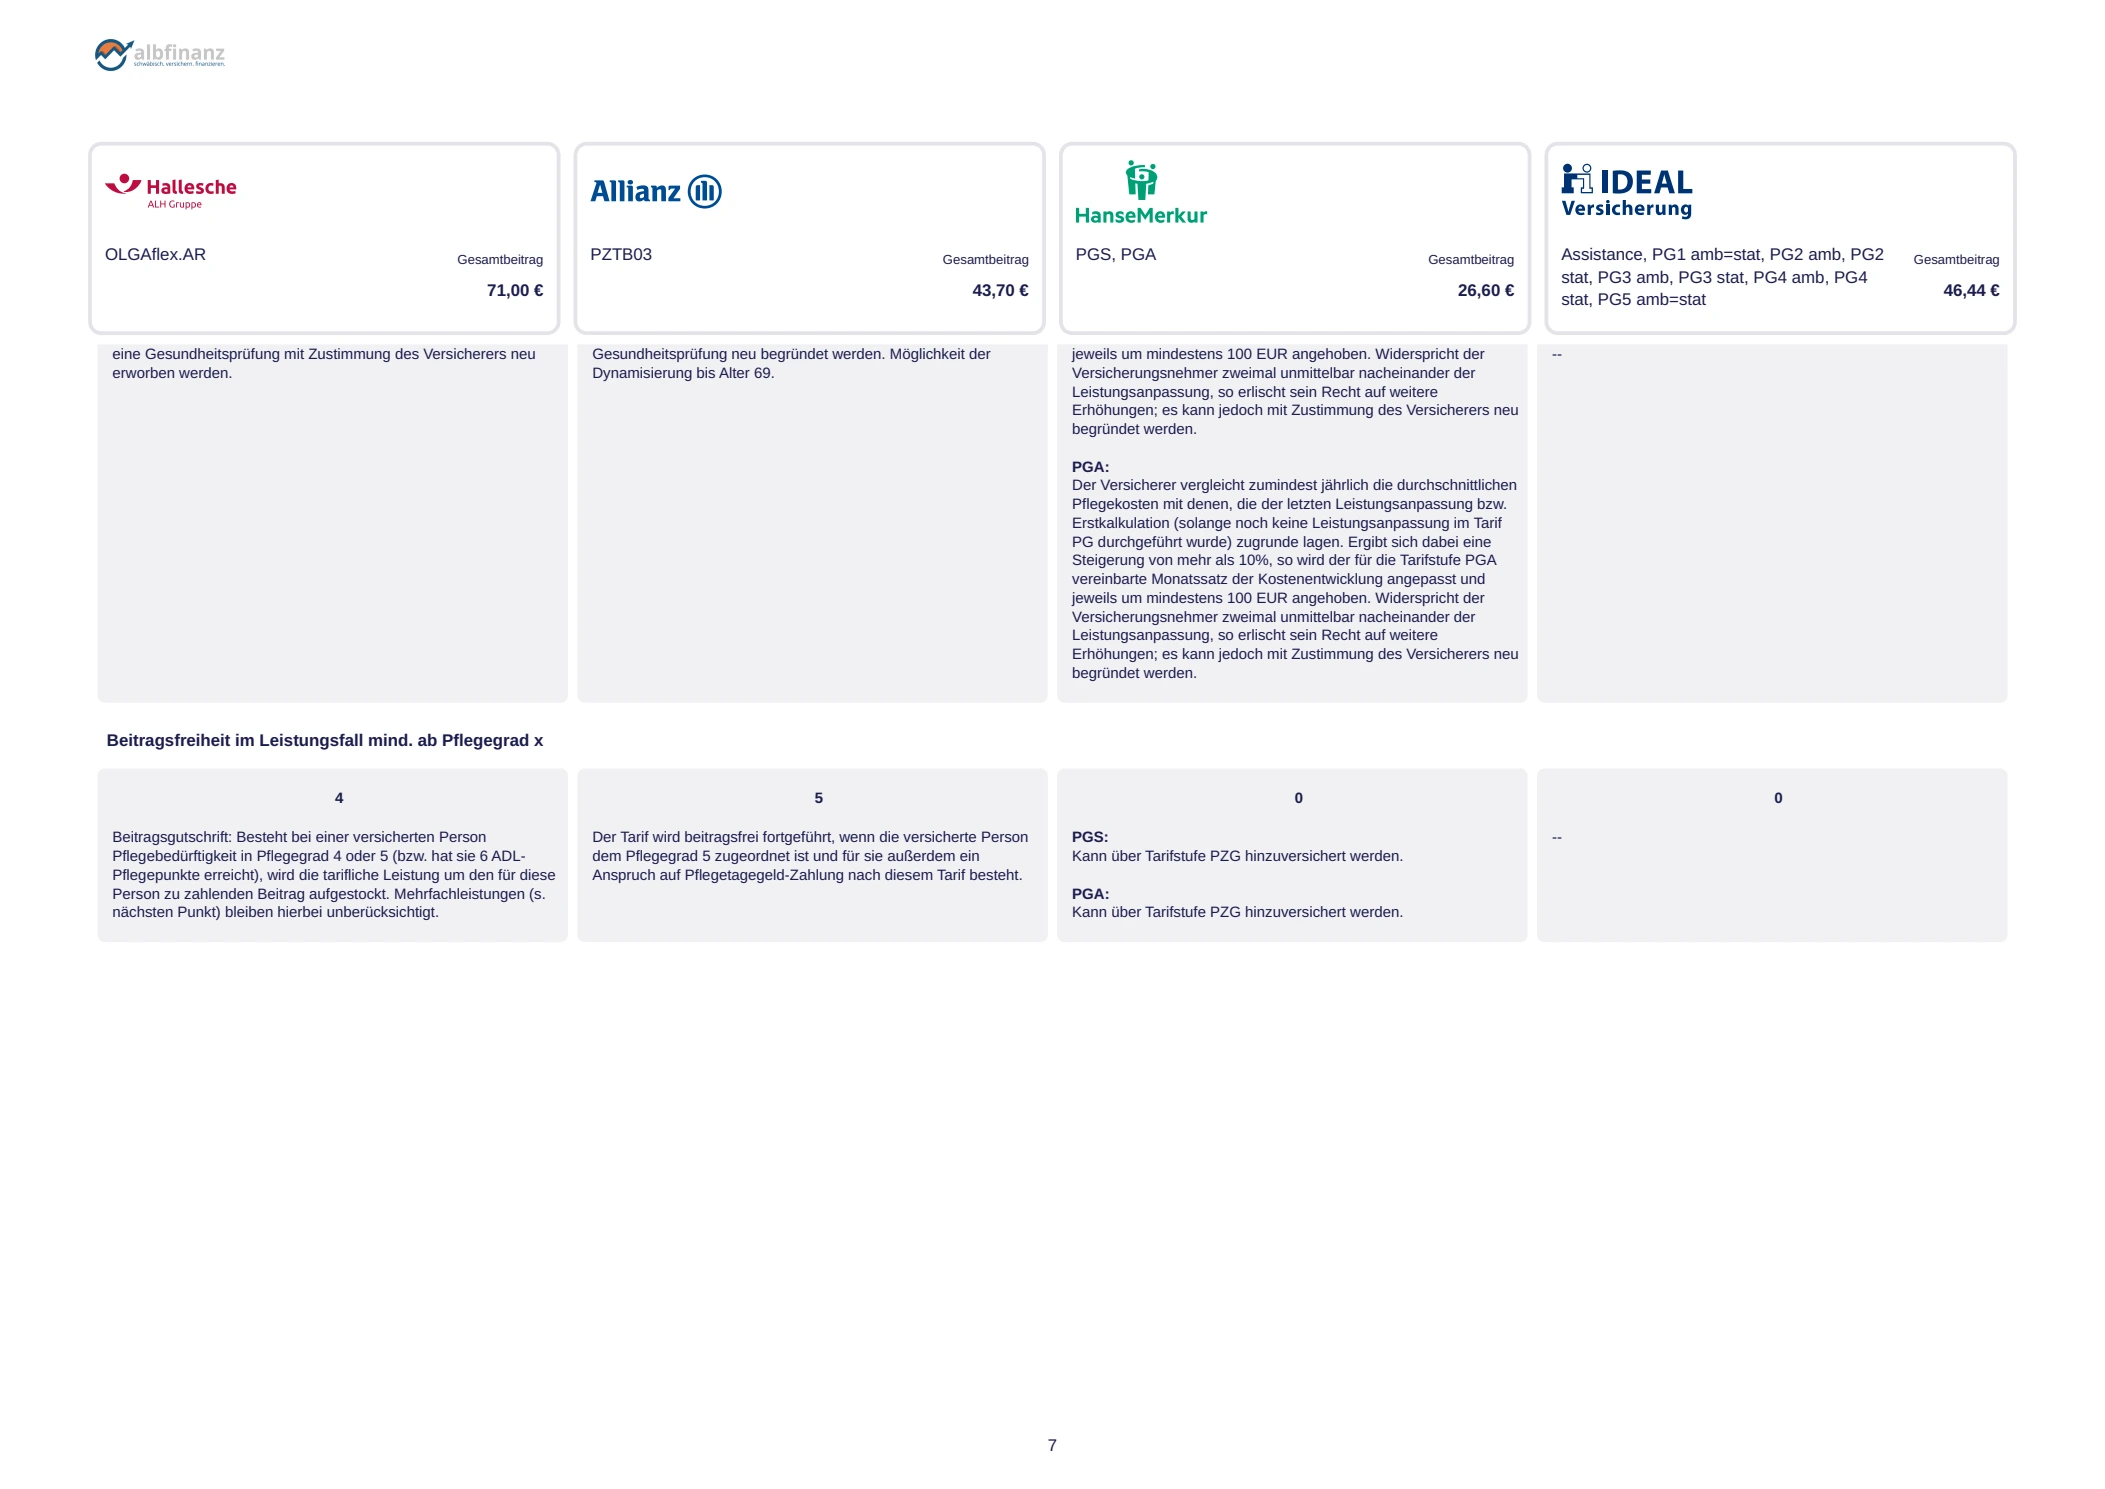
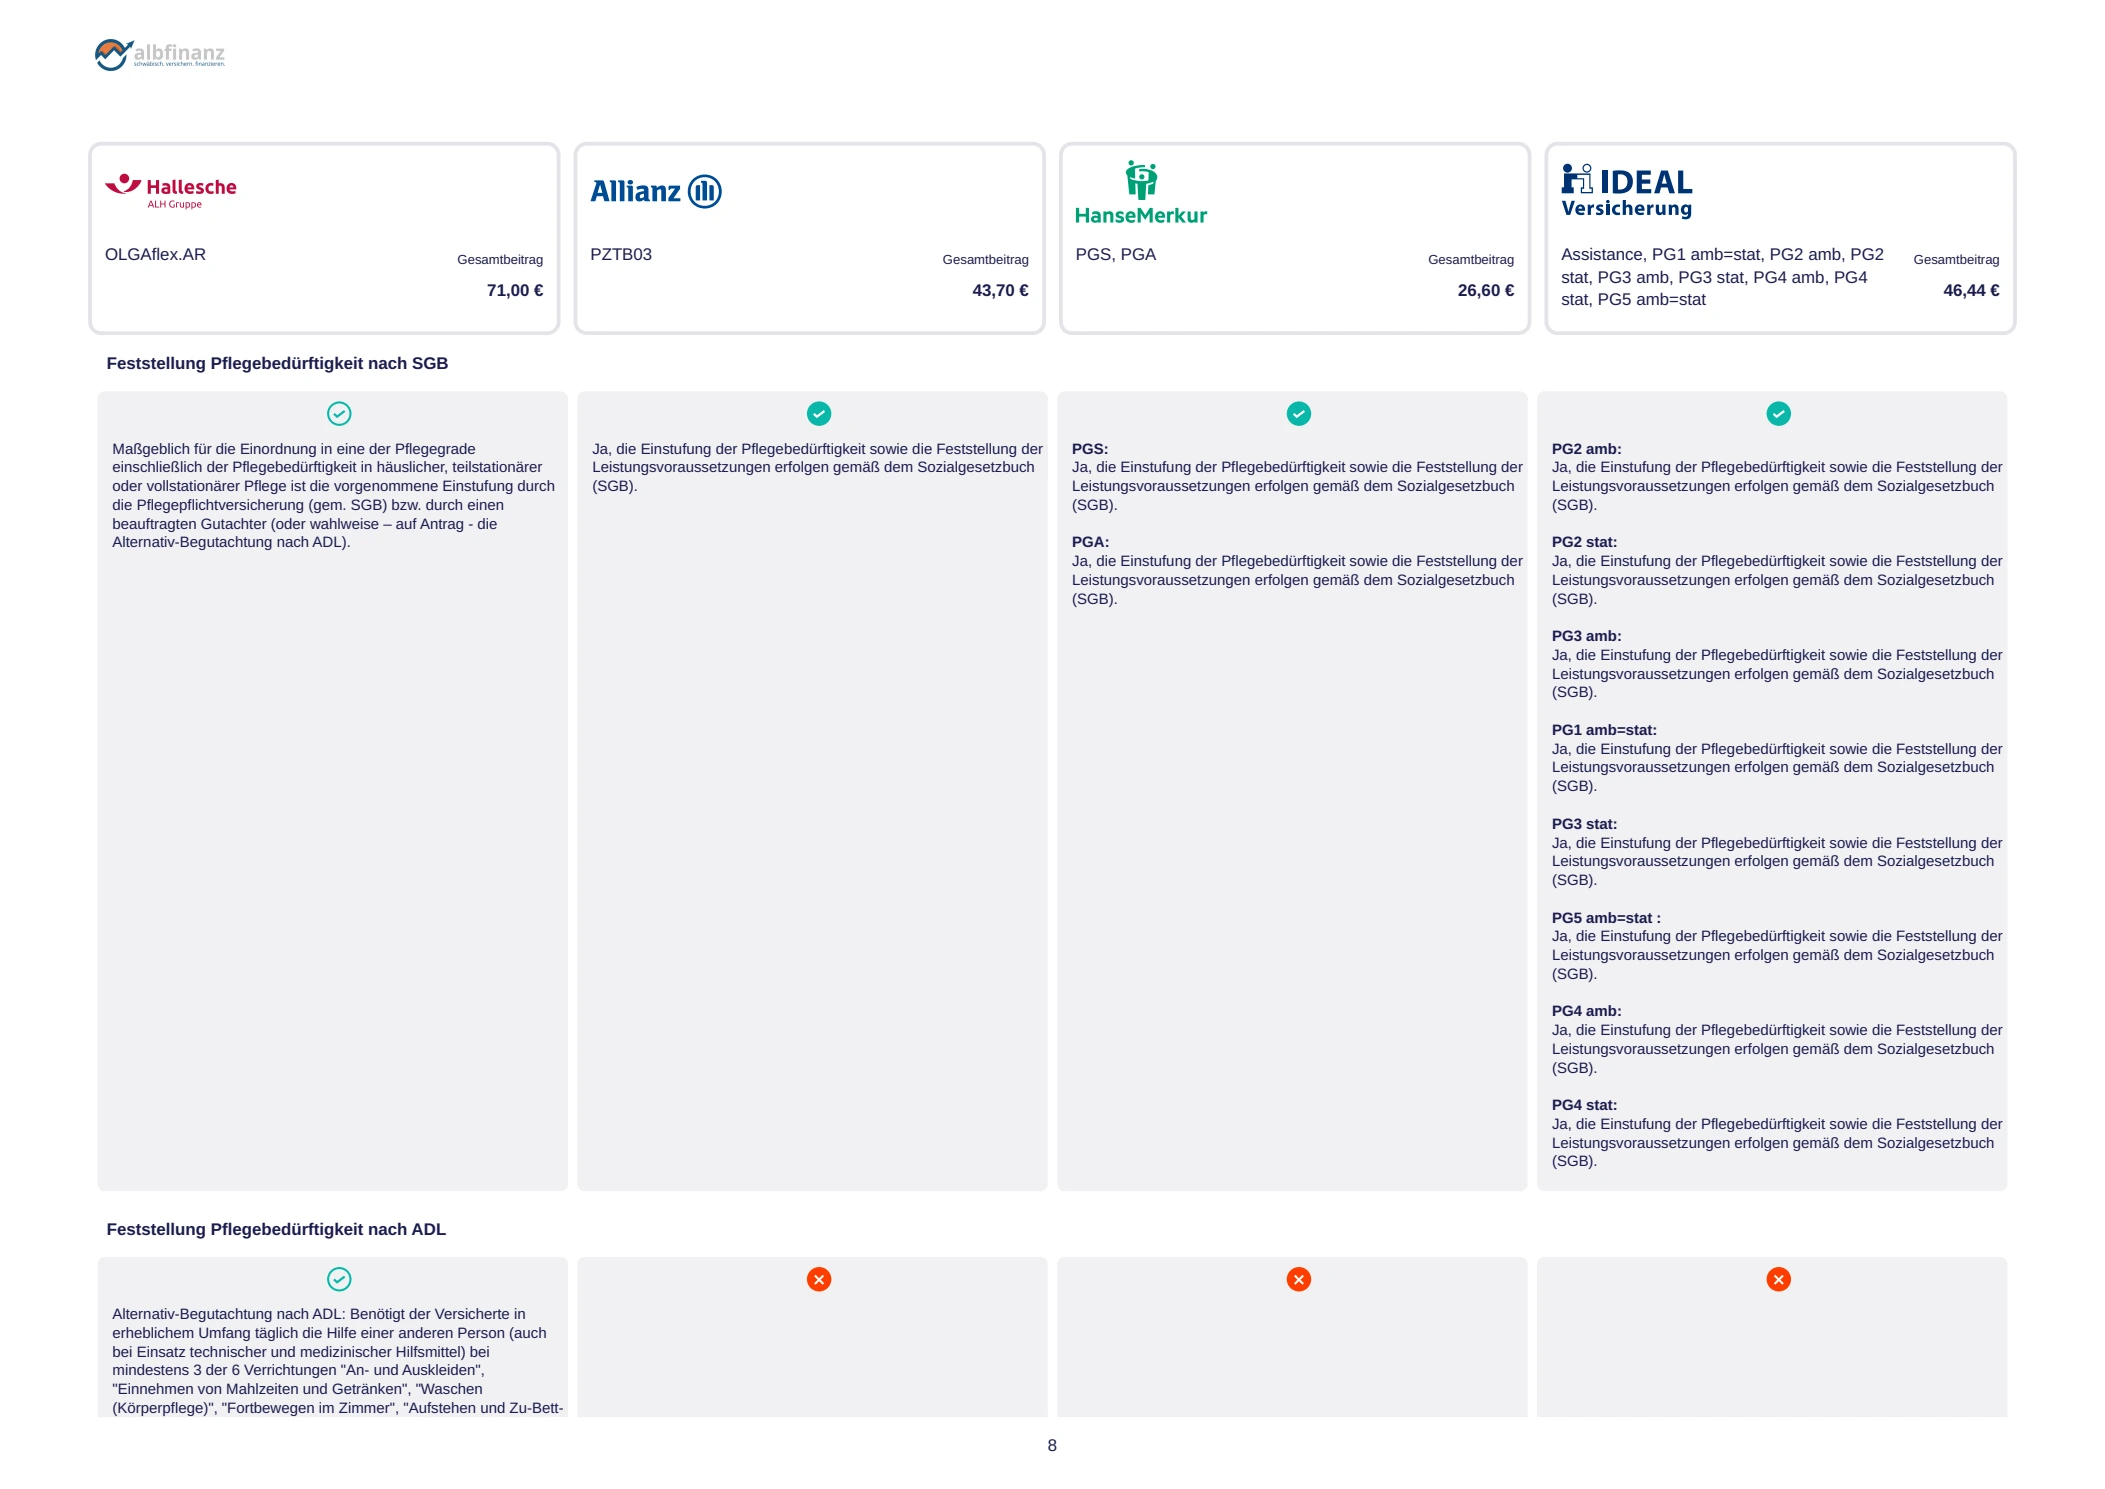
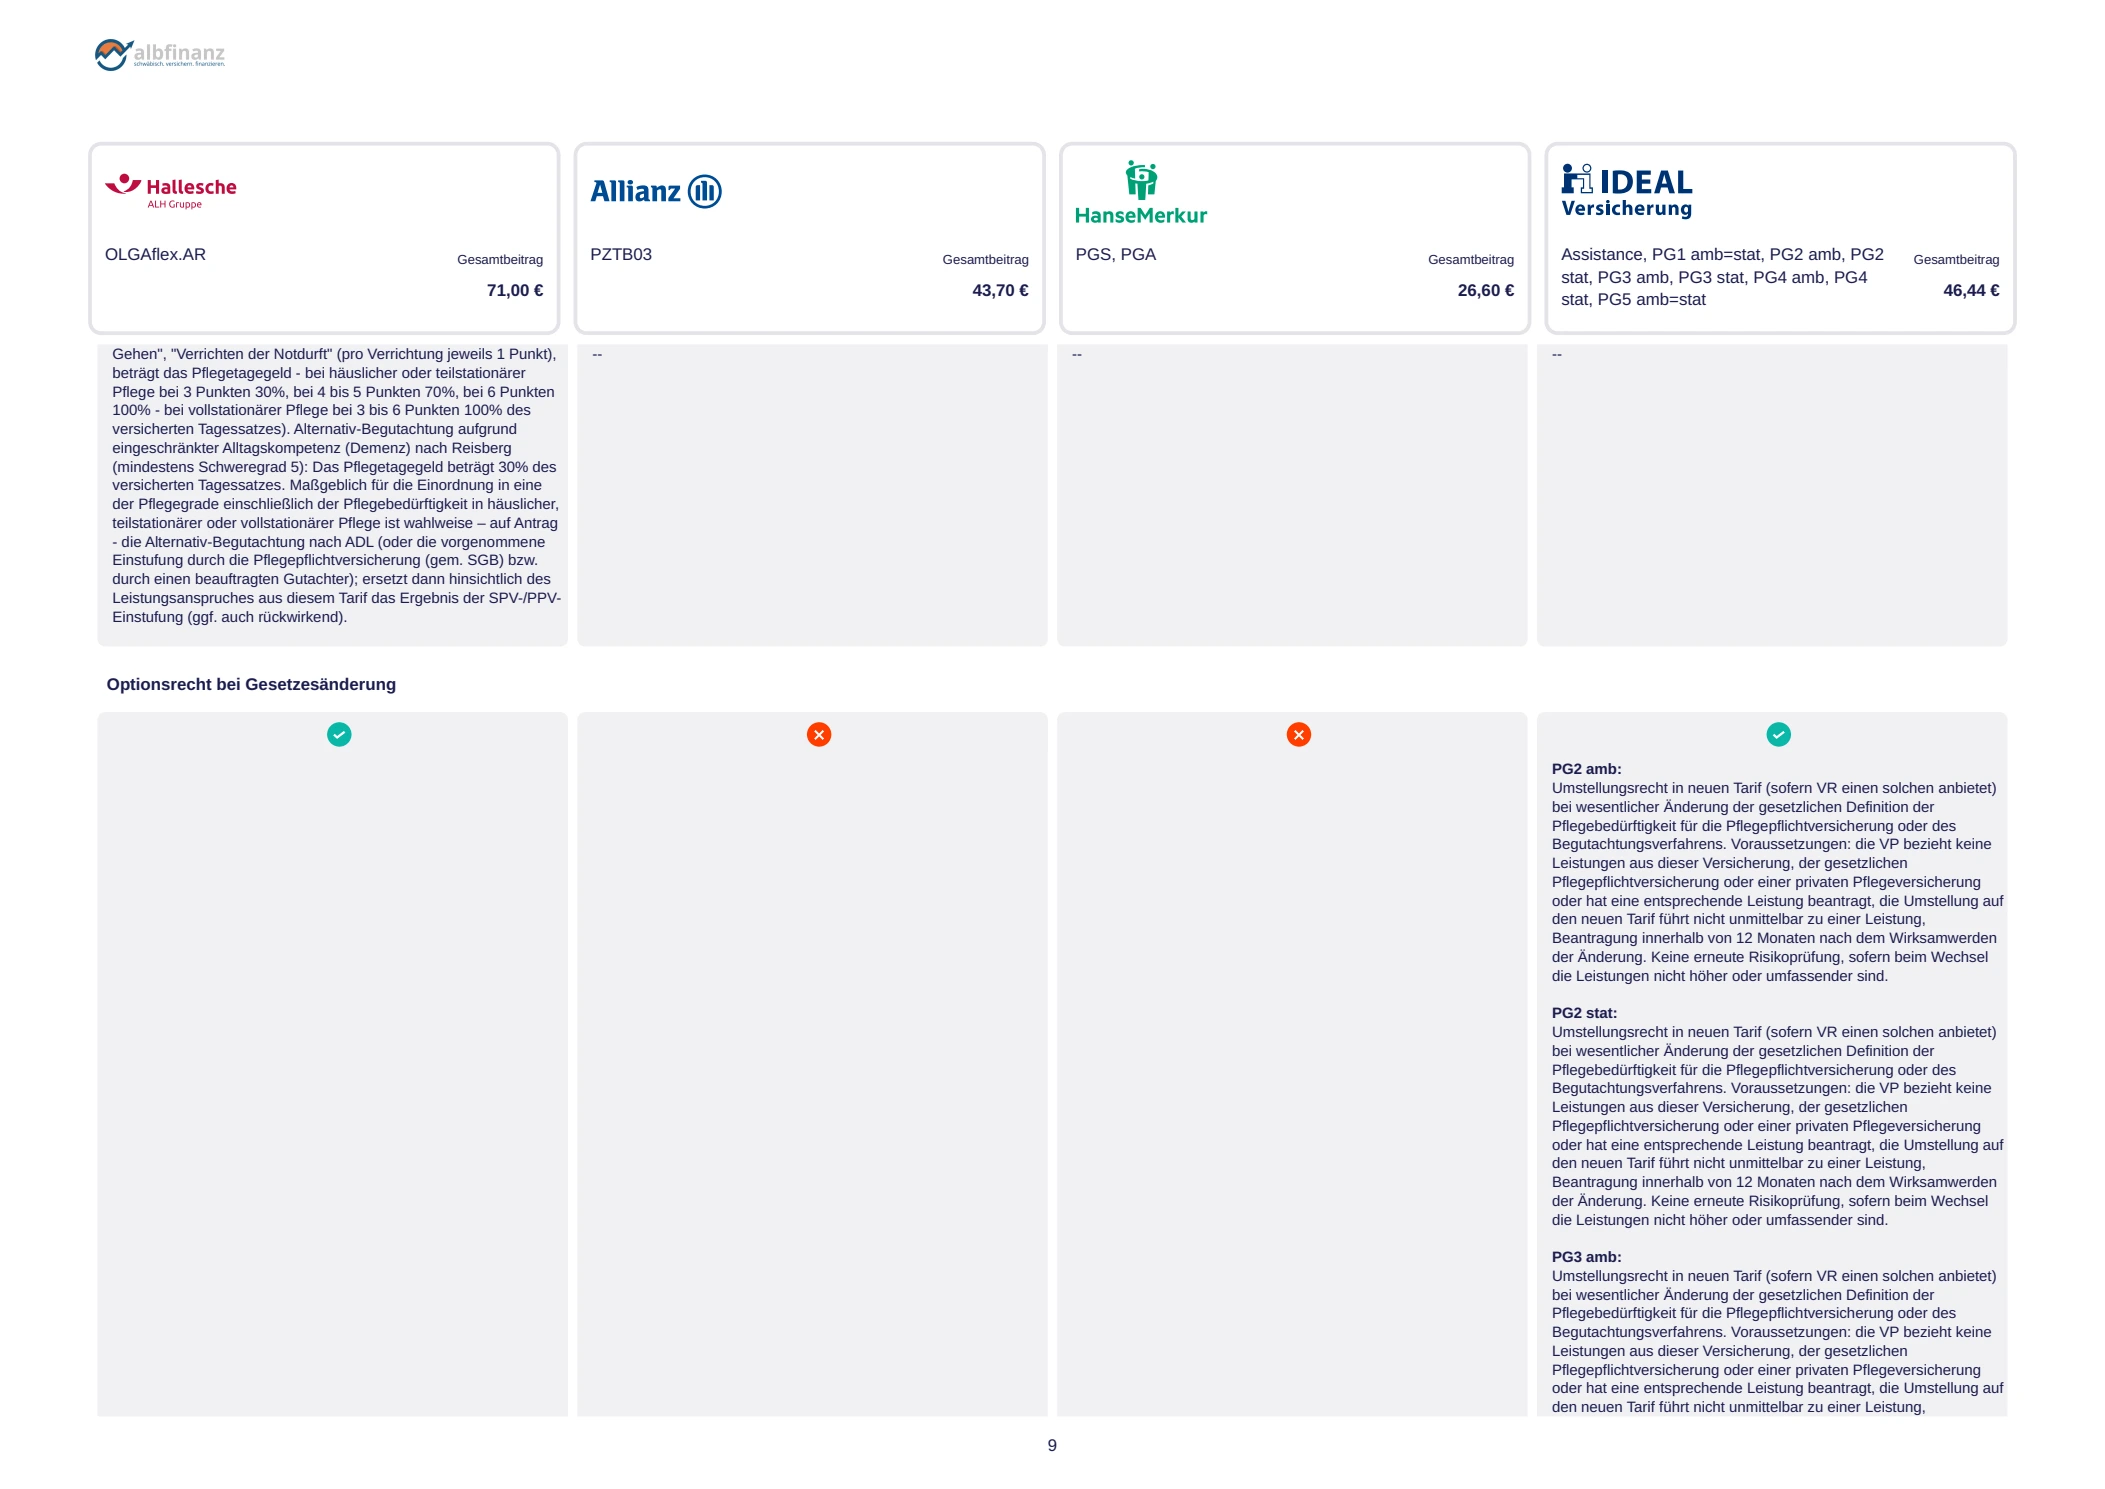
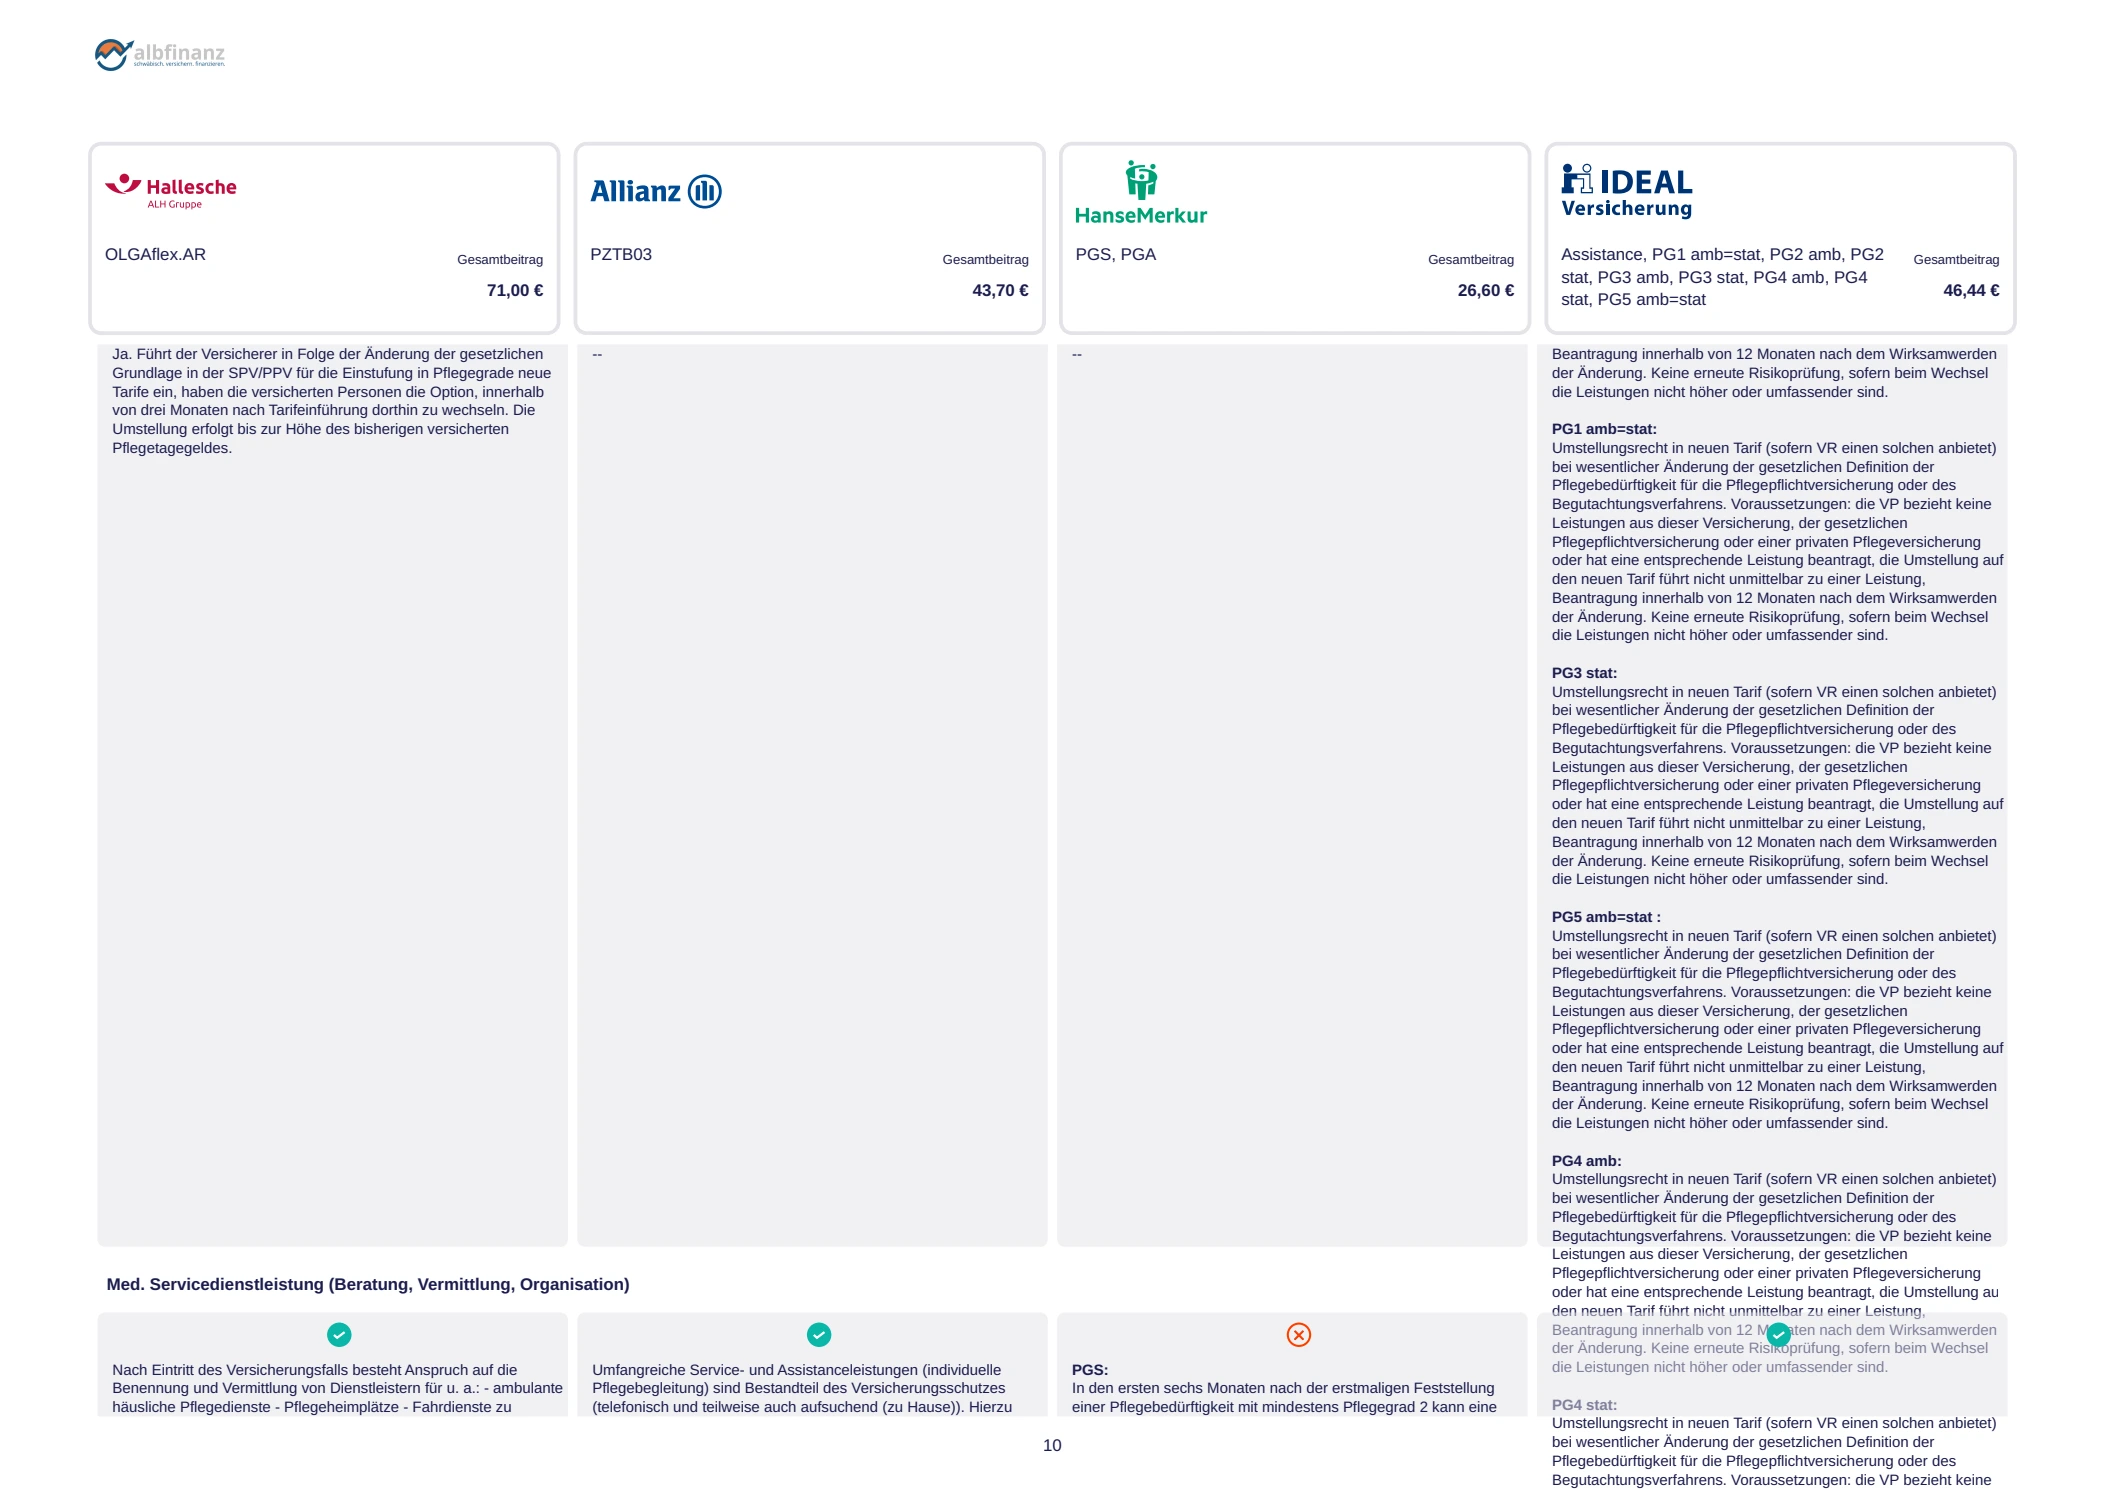
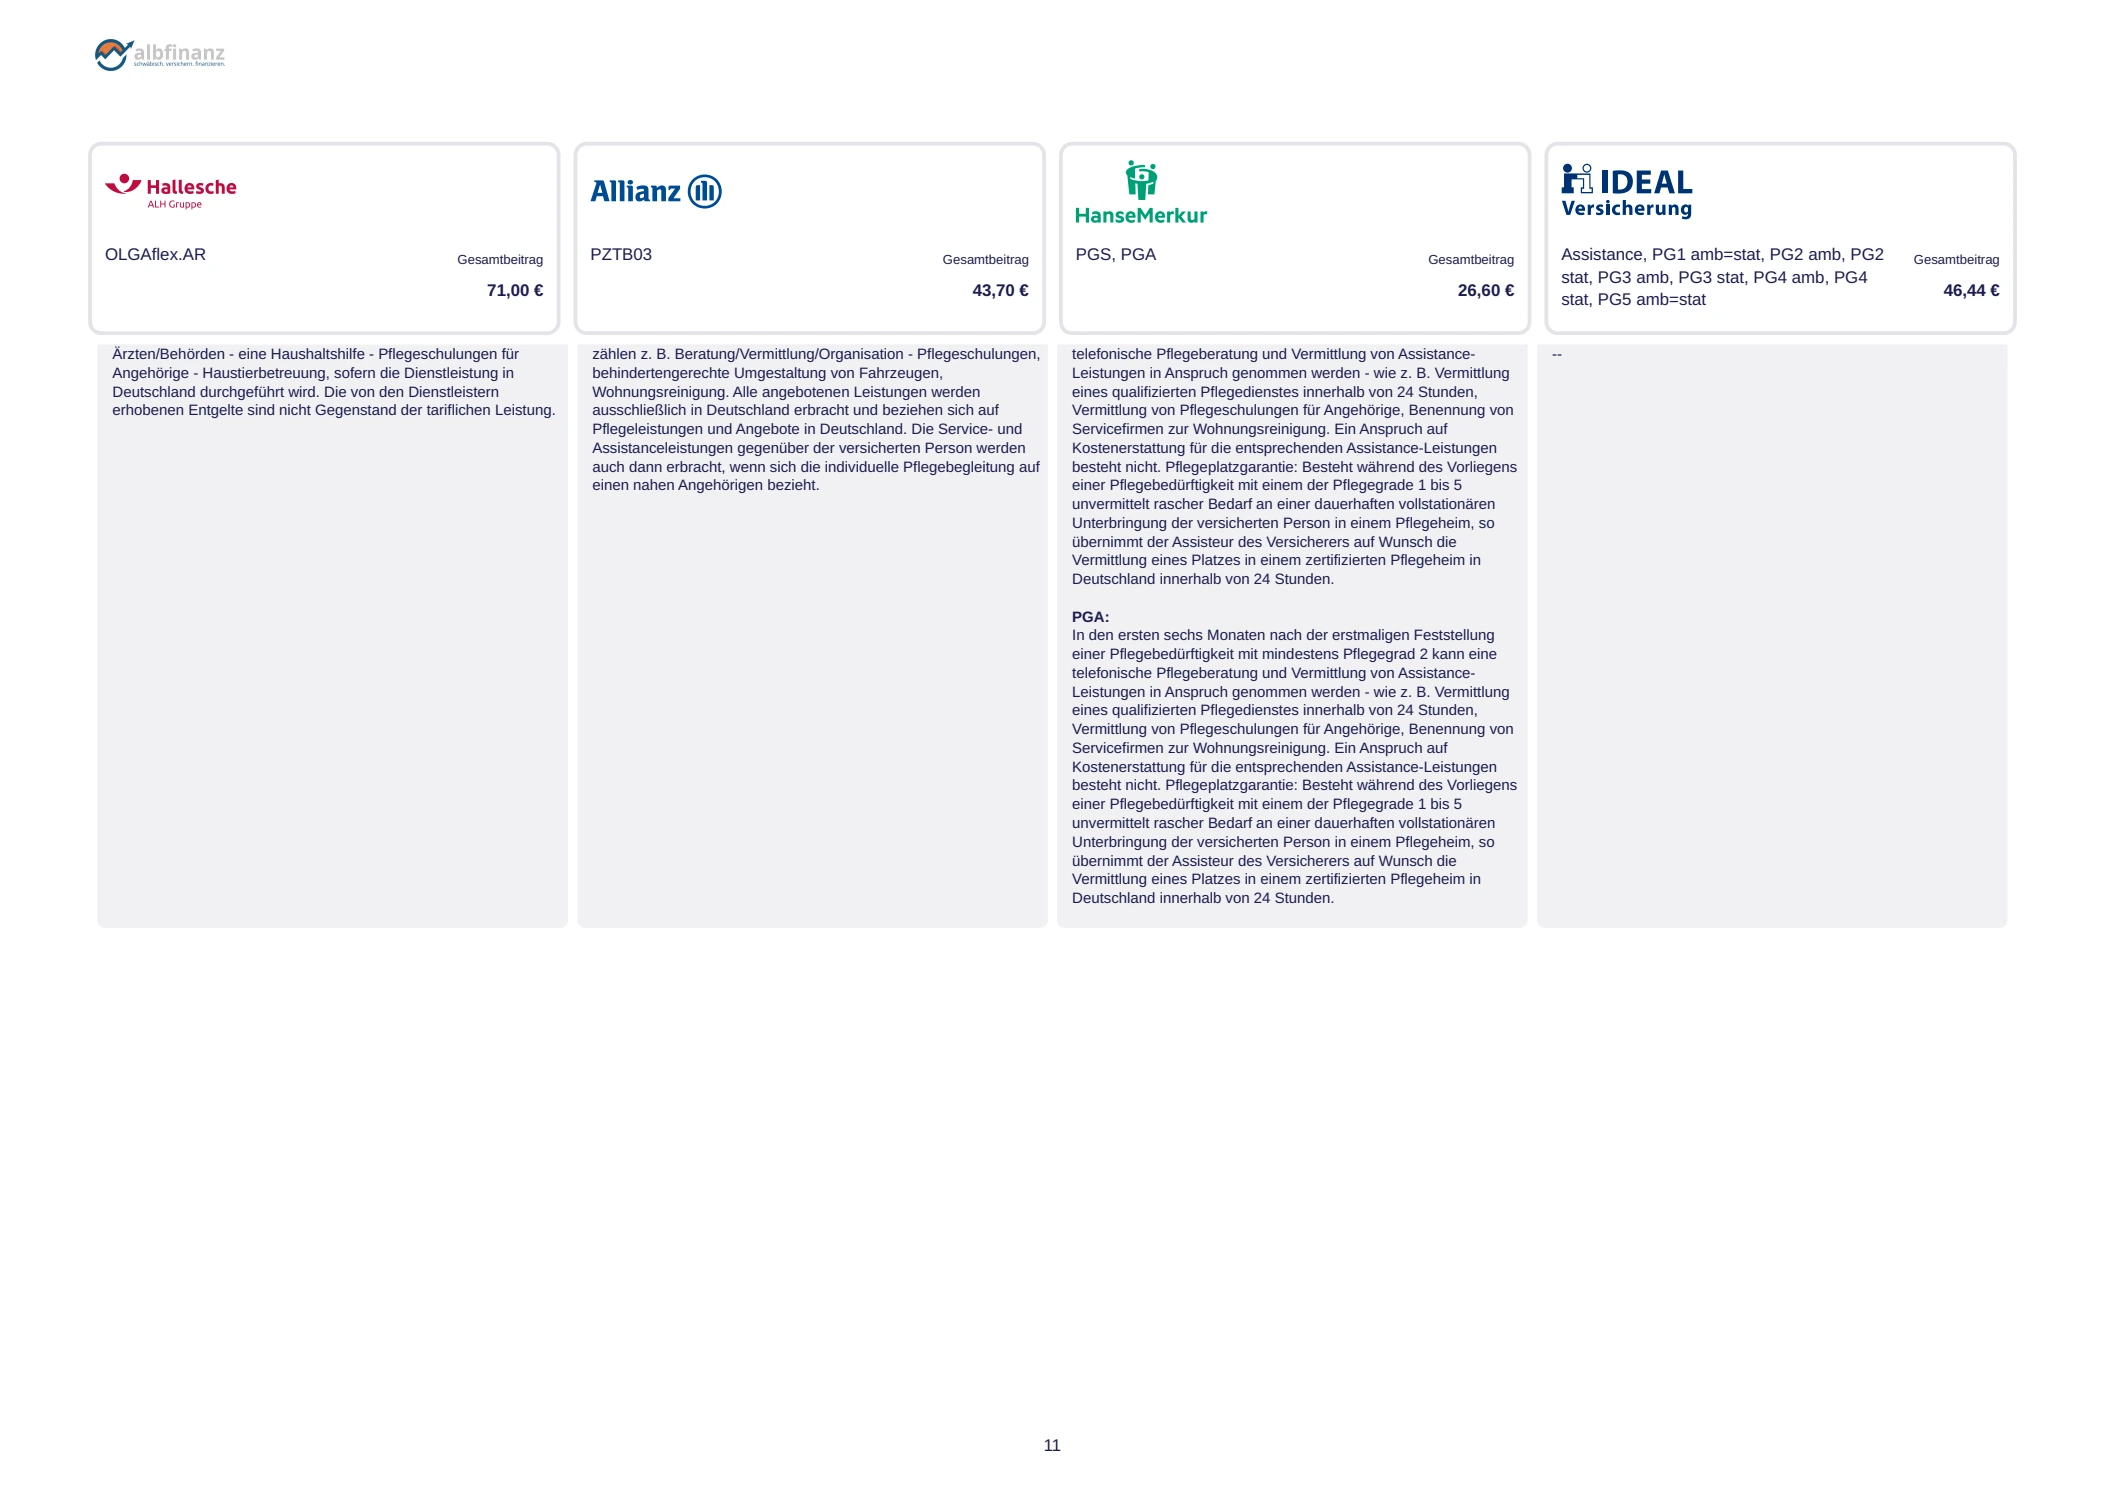
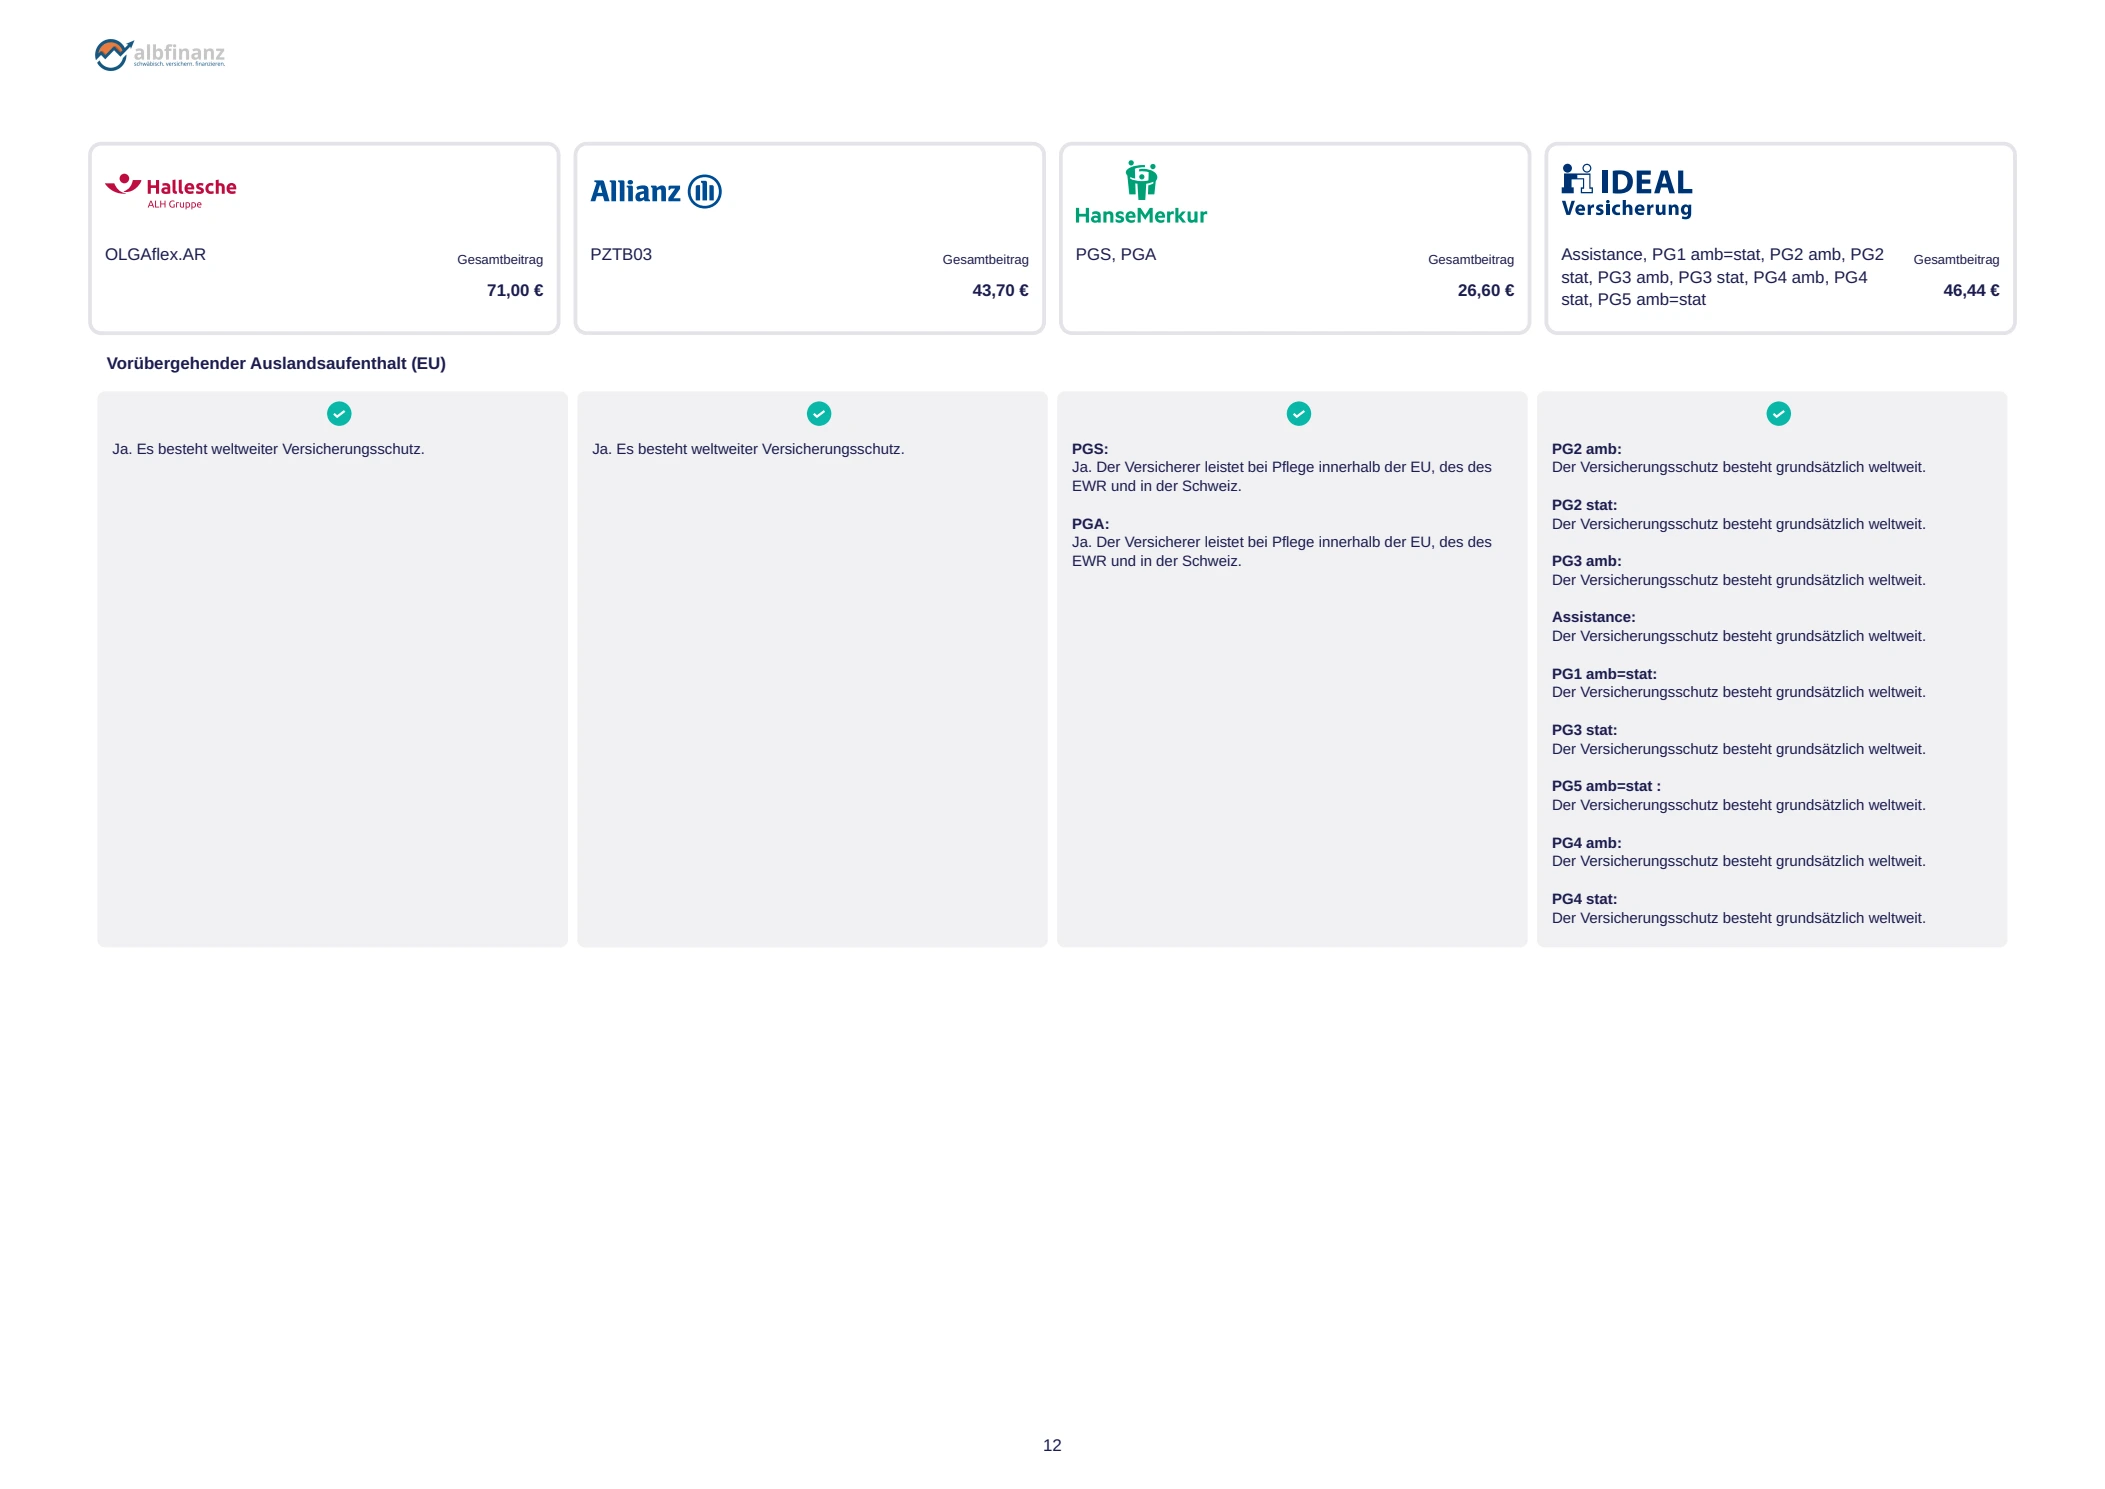
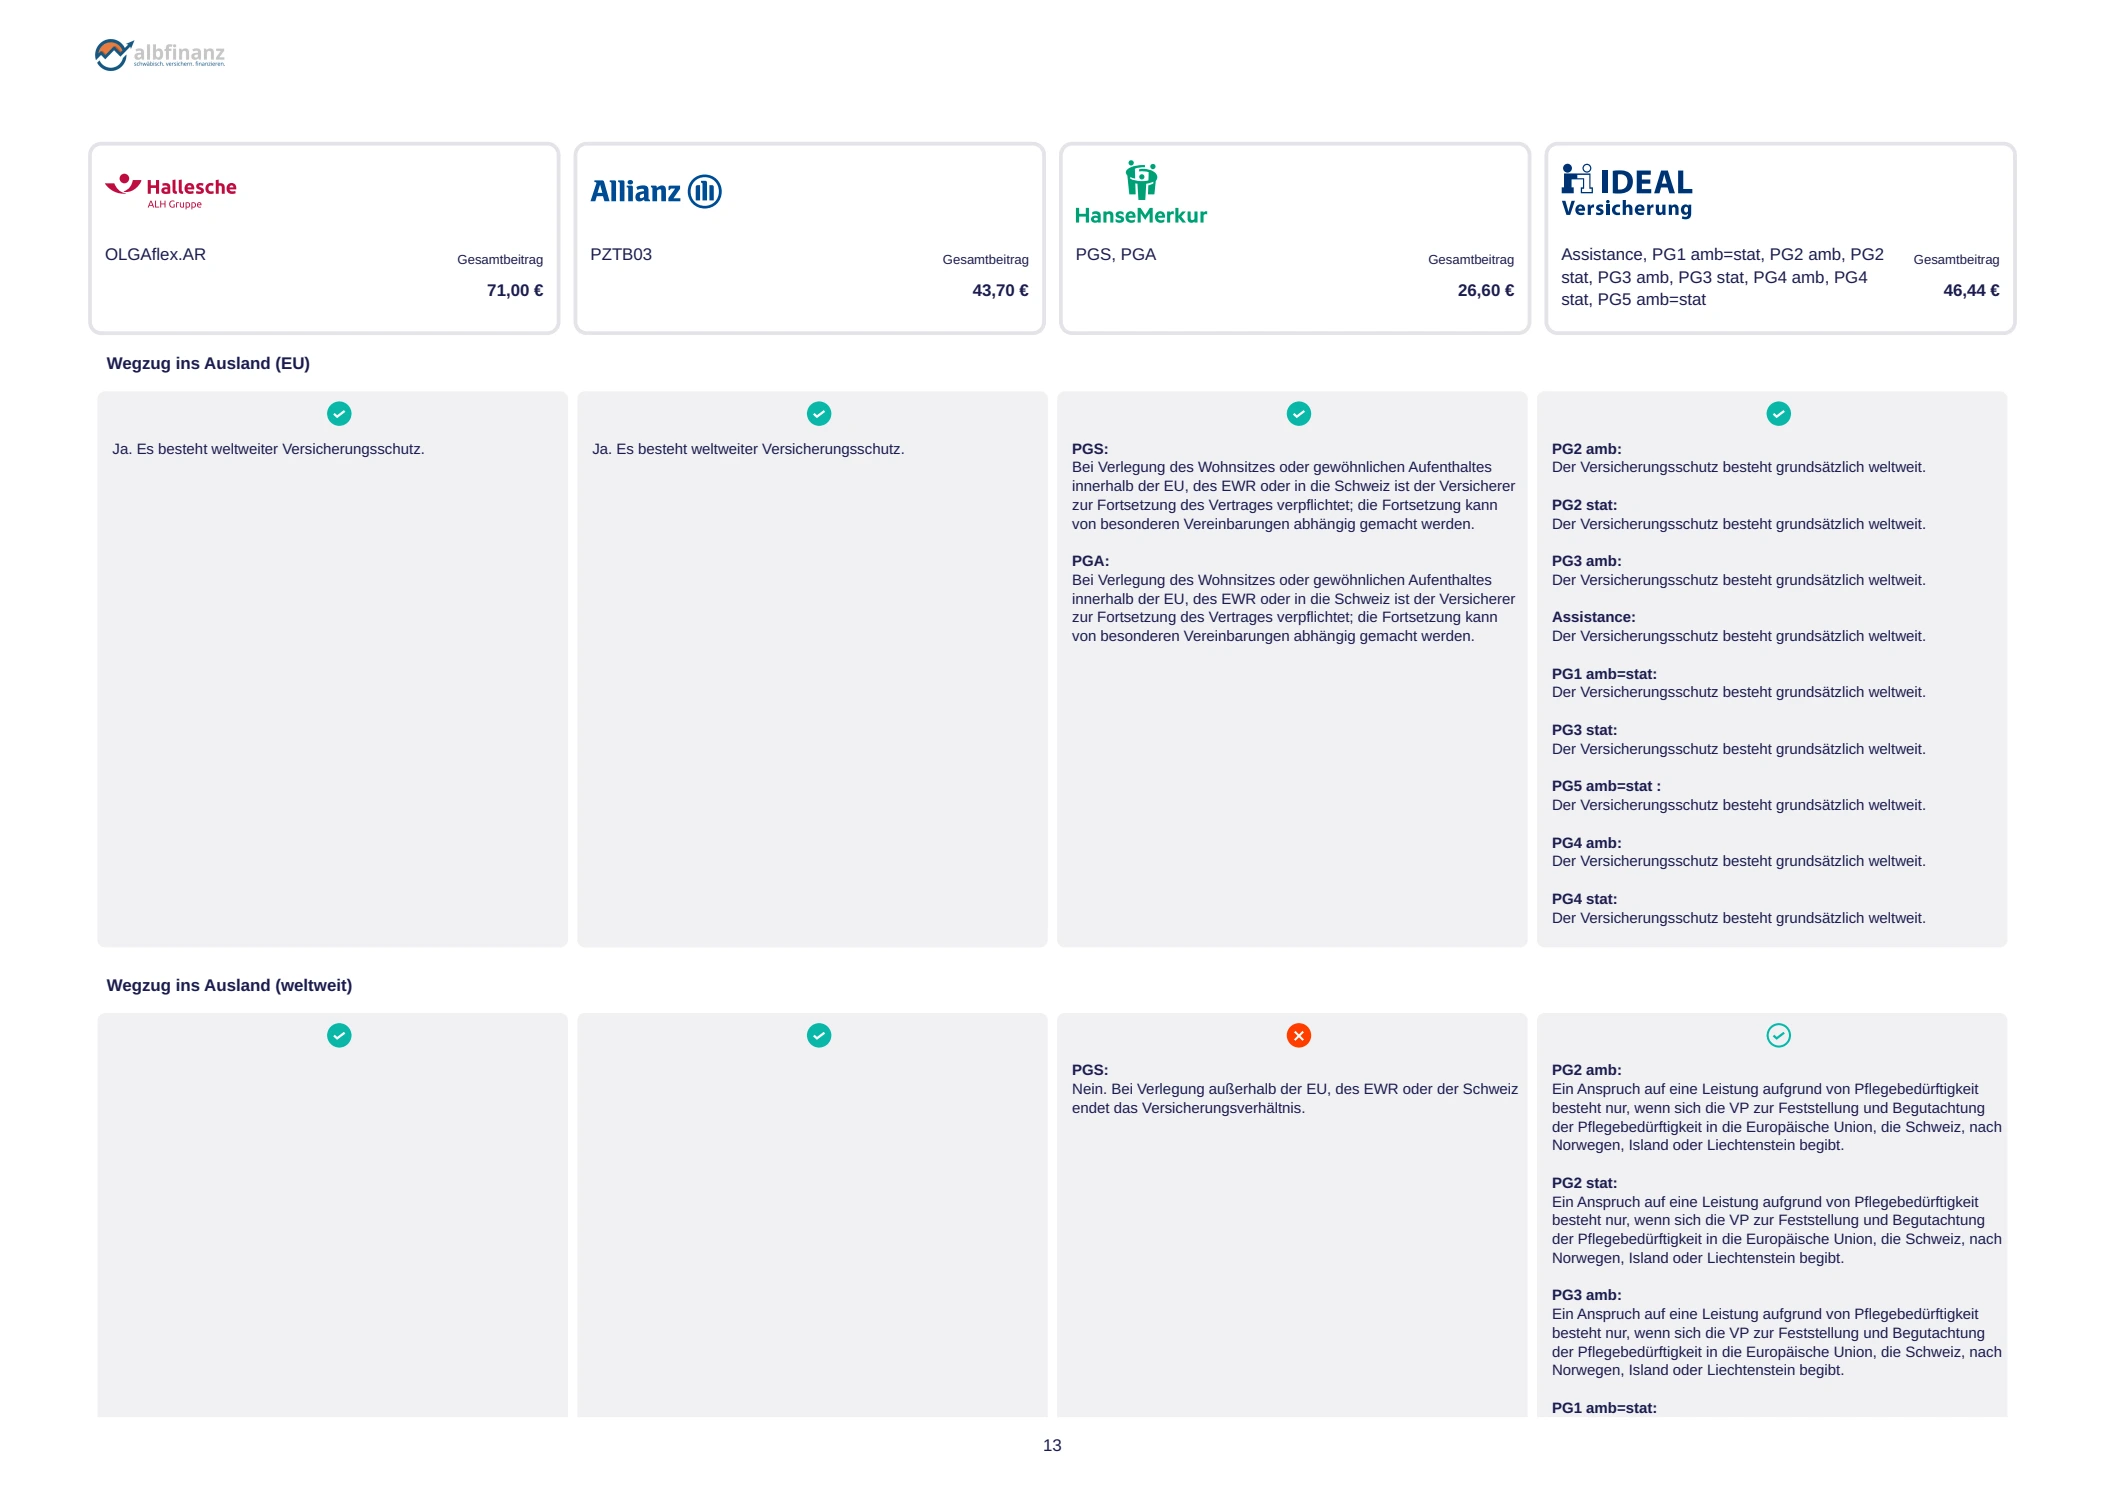
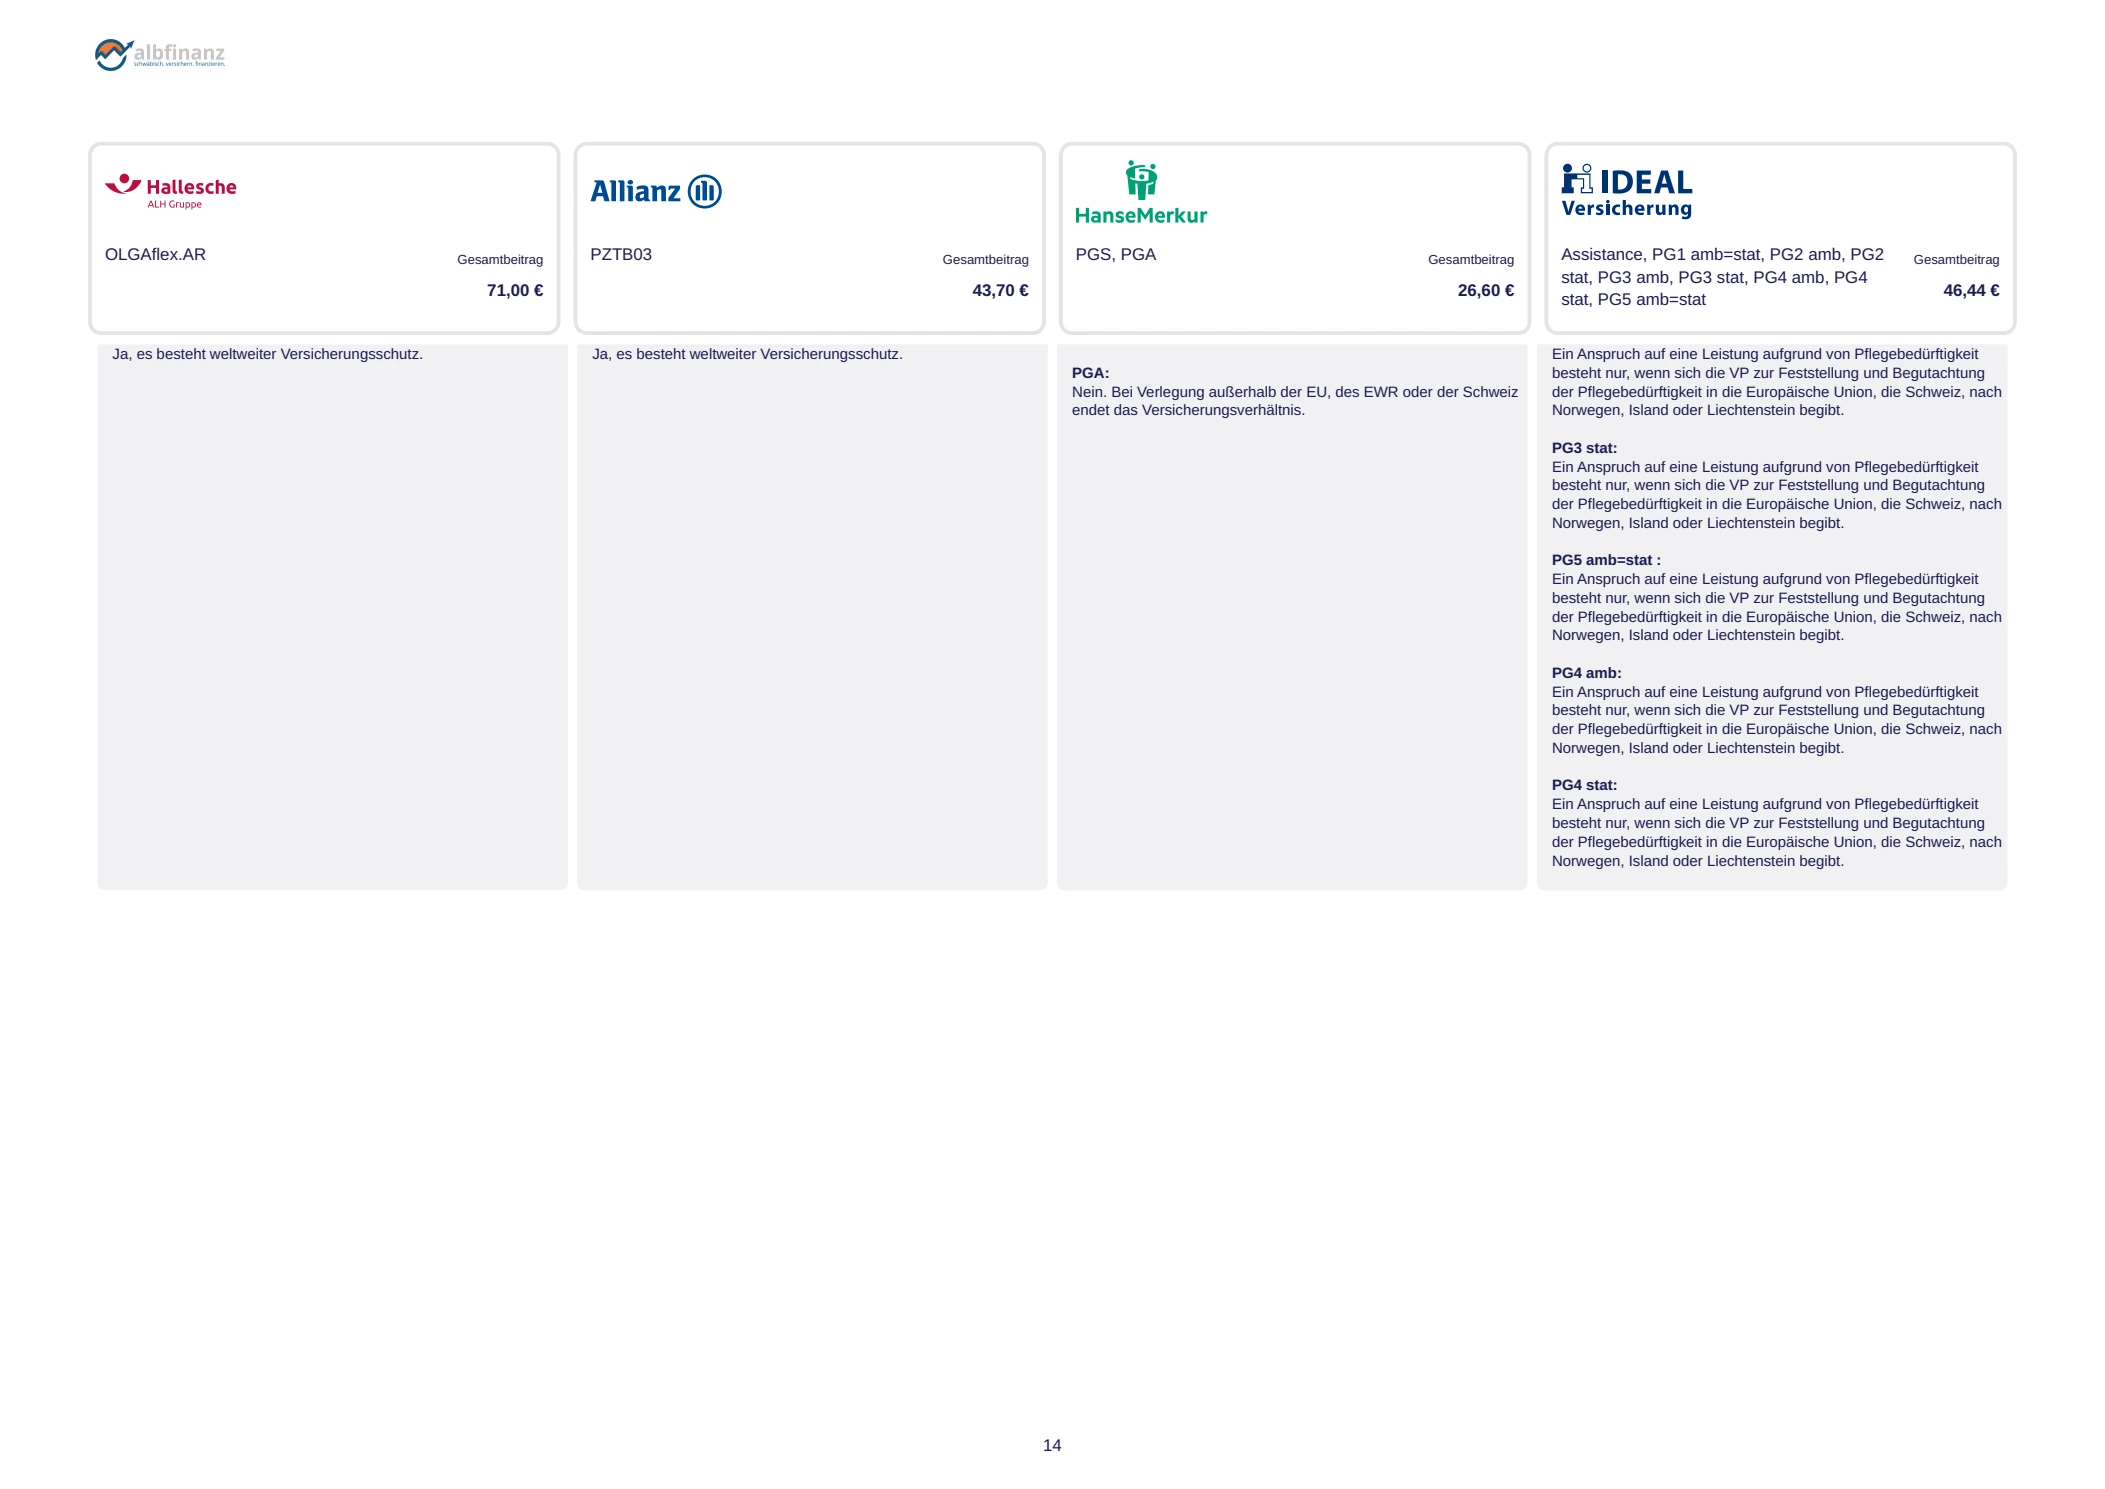
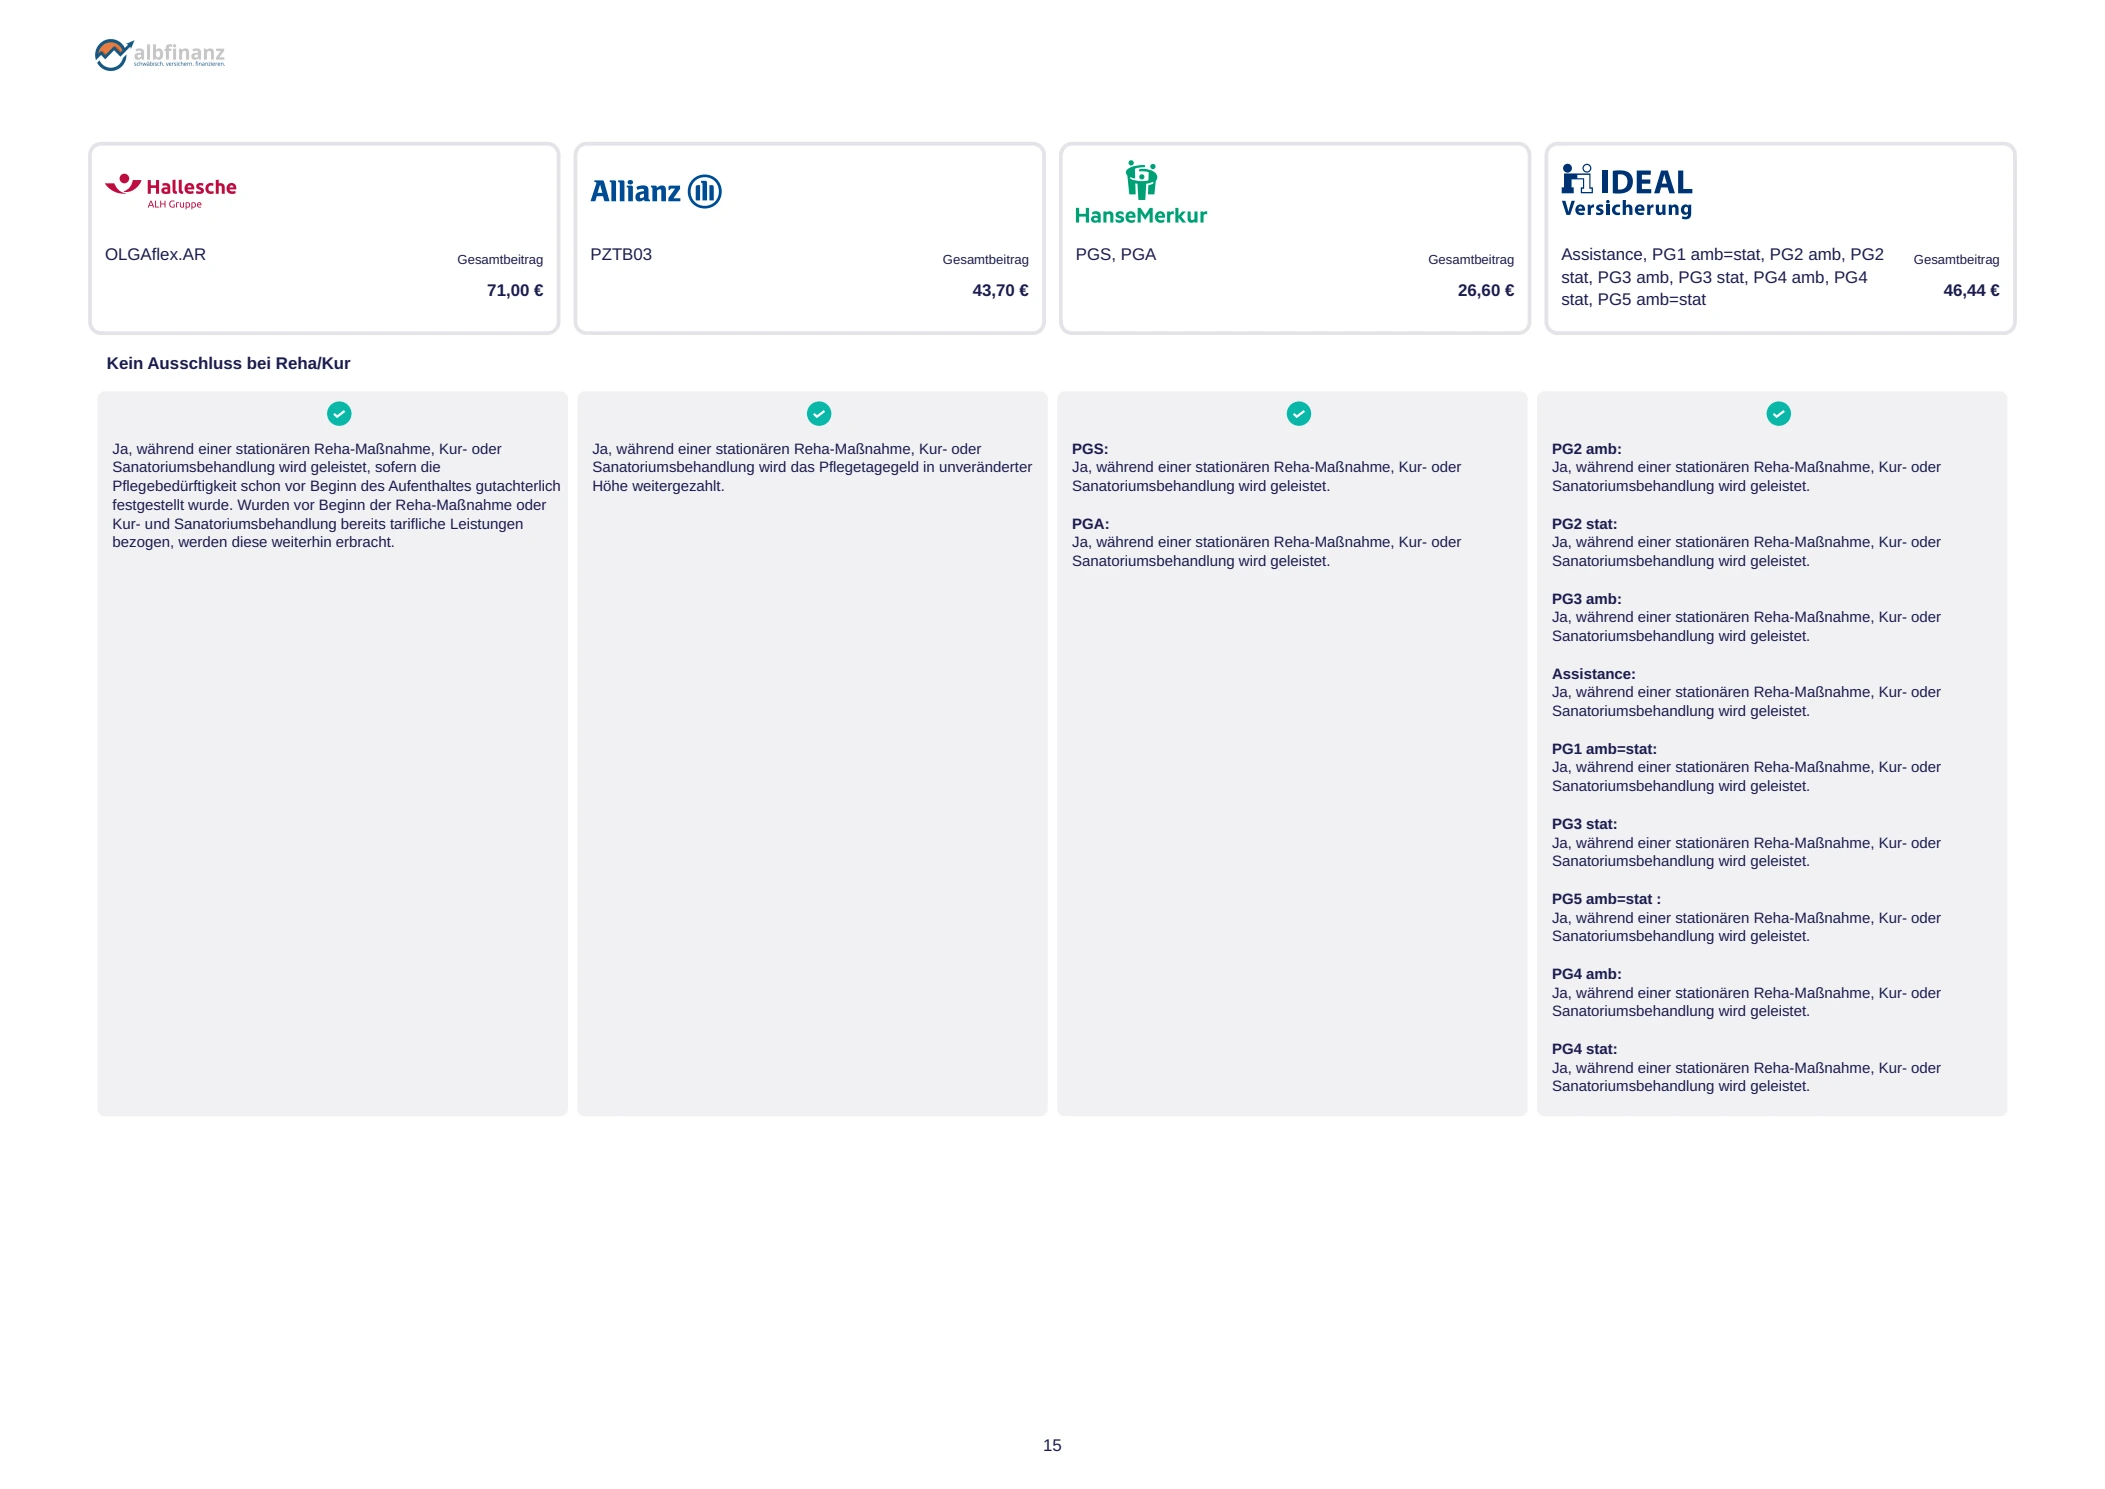
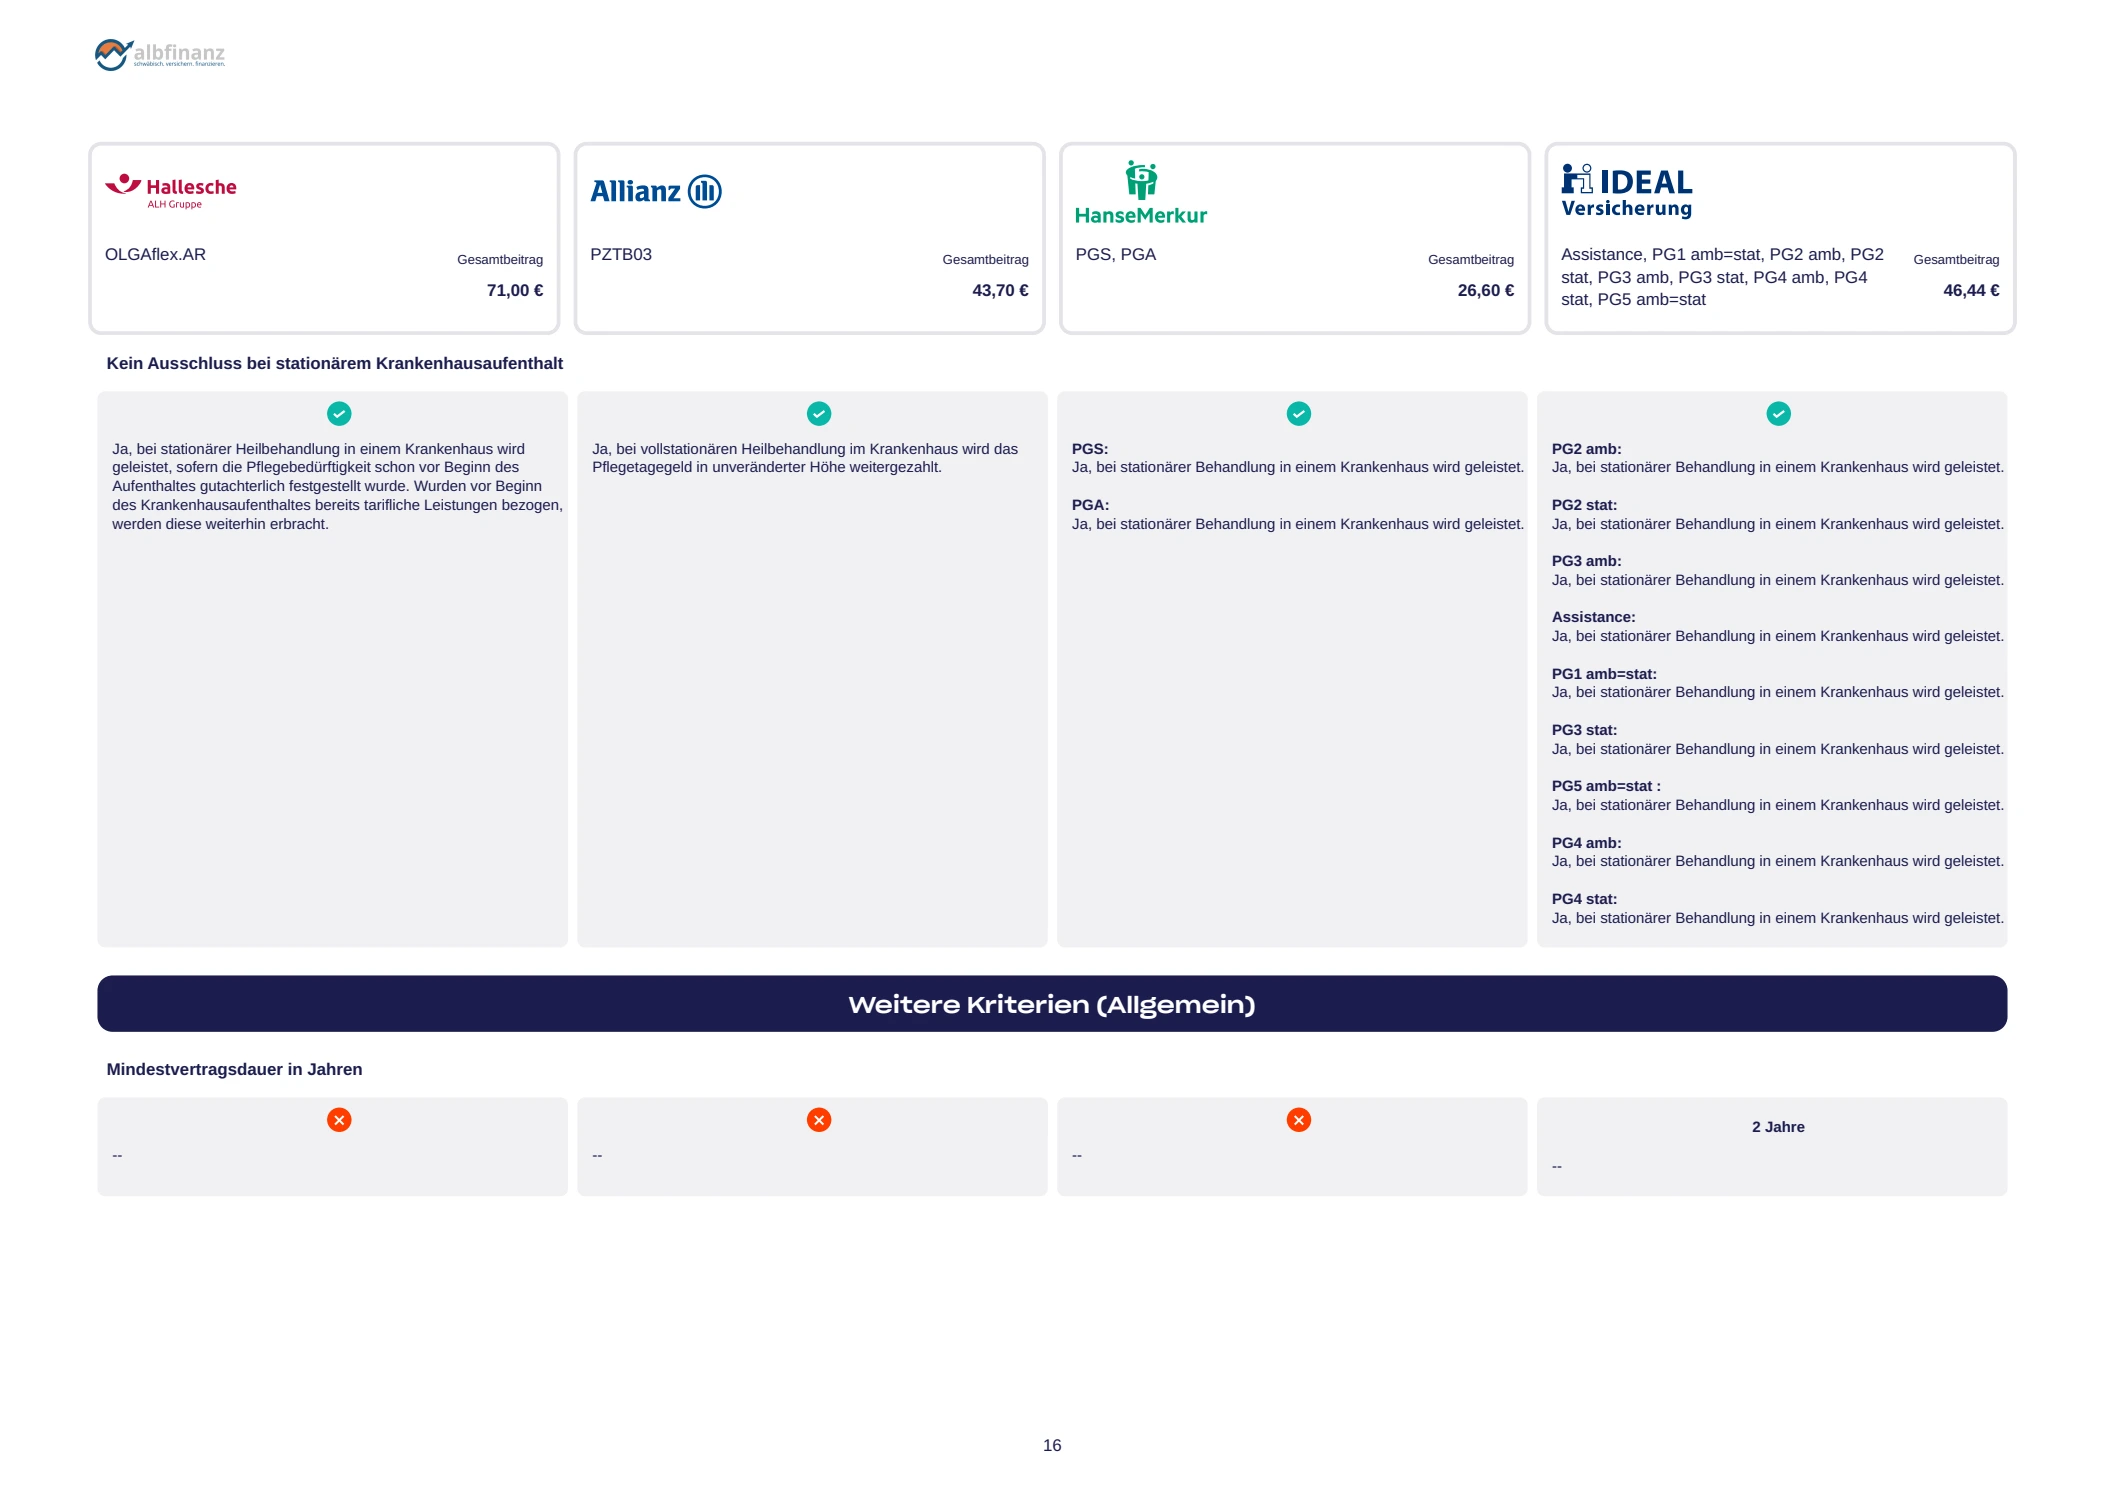
Hier sehen Sie Beiträge aus einer konkreten Vergleichsrechnung. Für Ihre Auswahl zählt, welche Leistungen dahinterstehen – und ob diese zu Ihrem Bedarf passen.

Unser Blick für Sie:

Pflegegrad, Pflegeort und gewünschte Geldleistung auf dieselbe Grundlage bringen. Erst dann Beiträge vergleichen.

Die persönlichen Rechengrundlagen sind im Ausschnitt nicht enthalten. Die Beiträge lassen sich deshalb nicht auf Ihre Situation übertragen.

Beispielunterlagen, bereitgestellt am 14. Oktober 2026. Beitragsübersicht und Leistungsvergleich zeigen unterschiedliche Anbieterauswahlen.

Einblick in die Beispielrechnung

Beispielhafter Beitragsvergleich zur Pflegeversicherung

Beispielrechnung

Christoph Bechtle bespricht mit einer Mutter und ihrer Tochter die Unterlagen zur Pflegeabsicherung.
Gemeinsam verständliche Entscheidungen treffen · KI-gestaltete Szene.
IHRE BERATUNG BEI ALBFINANZ

Sie müssen nicht erst
Versicherungsprofi werden.

Wir ordnen Ihre Fragen, prüfen vorhandene Verträge und erklären die Unterschiede an Ihrer Situation. Im ersten Gespräch klären wir, welche Unterlagen sinnvoll sind.

Pflegeberatung vereinbaren

06 PFLEGEVORSORGE VERSTEHEN

Wenn Pflege nötig wird,
braucht es einen klaren Weg.

Eine bestehende Absicherung nutzen, Leistungen beantragen und Unterstützung organisieren: Wir helfen Ihnen, die Versicherungsfragen zu sortieren.

SCHRITT 1

Pflegeleistungen beantragen

Wenden Sie sich früh an Ihre Pflegekasse beziehungsweise Ihren privaten Pflegepflichtversicherer. Dokumentieren Sie, welche Hilfe im Alltag regelmäßig gebraucht wird. Nehmen Sie eine vertraute Person zur Begutachtung hinzu.

SCHRITT 2

Zusatzvertrag mitprüfen

Informieren Sie auch den privaten Zusatzversicherer. Wir schauen mit Ihnen auf den Vertrag, notwendige Unterlagen und Rückfragen. Pflegegrad-Bescheid und privater Leistungsanspruch sind getrennt zu prüfen.

SCHRITT 3

Entlastung organisieren

Pflegeberatung und Pflegestützpunkte unterstützen bei Versorgungsangeboten. Klären Sie gemeinsam mit Angehörigen Zuständigkeiten, Vollmachten und welche Hilfe dauerhaft realistisch ist.

WENN ES NICHT WIE ERWARTET LÄUFT

Eine Ablehnung oder zu niedrige Leistung nicht einfach liegen lassen.

Bescheid, Begründung und Vertragsbedingungen gemeinsam prüfen. Gegen einen Bescheid der gesetzlichen Pflegekasse ist grundsätzlich innerhalb eines Monats Widerspruch möglich; beachten Sie die Rechtsbehelfsbelehrung. Für private Vertragsansprüche gelten eigene Wege. Wird rechtliche oder medizinische Unterstützung nötig, klären wir mit Ihnen die passende Anlaufstelle und den möglichen Aufwand.

Pflege ist in Ihrer Familie bereits ein Thema?

Wir besprechen vorhandene Versicherungen und die nächsten Schritte. Eine neu abgeschlossene Versicherung übernimmt einen bereits eingetretenen Pflegefall nicht rückwirkend.

Unterstützung zur Pflegeabsicherung anfragen

07 PFLEGEVORSORGE VERSTEHEN

Ihre Fragen.
Verständlich beantwortet.

Was bei der Entscheidung häufig wichtig wird – kompakt zum Nachlesen.

Ist eine private Pflegeversicherung Pflicht?

Die Pflegepflichtversicherung ist grundsätzlich vorgeschrieben. Die hier vorgestellten Zusatzversicherungen sind freiwillig. Ob eine Ergänzung sinnvoll ist, hängt von Ihrem Bedarf, Einkommen, Vermögen und langfristig tragbaren Beitrag ab.

Ist Pflegerente automatisch besser als Pflegetagegeld?

Nein. Eine Pflegerente kann Beitragsgarantien und weitere Gestaltungsmöglichkeiten bieten, kostet dafür häufig mehr. Entscheidend sind die konkreten Leistungen und Auslöser. Prüfen Sie auch, was bei einer Kündigung oder Beitragsfreistellung übrig bleibt. Ein Rückkaufswert ist keine Garantie, alle Beiträge zurückzubekommen.

Was kostet eine Pflegezusatzversicherung?

Das hängt unter anderem von Eintrittsalter, Gesundheitszustand, versicherten Pflegegraden und Leistungshöhe ab. Ein niedriger Einstiegspreis sagt wenig darüber aus, wie gut der Vertrag zu Ihrem Bedarf passt. Wir vergleichen auf einer gemeinsamen Grundlage und berücksichtigen die dauerhafte Bezahlbarkeit.

Gibt es Förderung – und was ist Pflege-Bahr?

Für förderfähige Verträge gibt es 5 € monatlichen Zuschuss bei mindestens 10 € Eigenbeitrag. Erwachsene mit Pflegepflichtversicherung, die noch keine entsprechenden Pflegeleistungen bezogen haben, können grundsätzlich ohne Gesundheitsprüfung aufgenommen werden. Die Wartezeit darf bis zu fünf Jahre betragen. Förderung allein macht einen Tarif noch nicht passend: Leistungsumfang und Beitrag weiter vergleichen.

Müssen meine Kinder automatisch meine Pflege bezahlen?

Beim Sozialhilferegress werden Unterhaltsansprüche gegenüber Kindern grundsätzlich erst berücksichtigt, wenn deren jährliches Gesamteinkommen im gesetzlichen Sinn jeweils über 100.000 € liegt. Das bedeutet keine pauschale Vermögensgarantie: Eigene Mittel und die Situation eines Ehepartners sind gesondert zu betrachten.

Reicht meine Berufsunfähigkeitsversicherung nicht aus?

BU und Pflegeversicherung haben unterschiedliche Leistungsauslöser. Eine BU schützt vor allem Ihr Einkommen während des Berufslebens und endet zum vereinbarten Zeitpunkt. Pflegebedarf kann erst danach entstehen. Ein Pflegebaustein oder eine spätere Anschlussoption im bestehenden Vertrag sollte mitgeprüft werden.

Soll ich einen bestehenden Pflegevertrag einfach wechseln?

Bitte erst vergleichen. Ein neuer Vertrag kann eine erneute Gesundheitsprüfung erfordern und aufgrund des höheren Eintrittsalters teurer sein. Alte Bedingungen, heutige Leistungen und mögliche Erhöhungsrechte prüfen, bevor bestehender Schutz aufgegeben wird.

Kann ich Vorsorge auch über eigenes Vermögen lösen?

Ja, ausreichend verfügbares Vermögen kann Pflegekosten tragen. Es muss dann für diesen Zweck eingeplant sein und steht nicht gleichzeitig vollständig für andere Wünsche bereit. Wir betrachten deshalb Pflegevorsorge und Altersplanung zusammen und besprechen, welches Risiko Sie selbst tragen möchten.

08 PFLEGEVORSORGE VERSTEHEN

Sie bringen Ihre Fragen mit.
Wir kümmern uns um Klarheit.

Christoph Bechtle und das albfinanz Versicherungsteam unterstützen Sie bei Ihrer Pflegevorsorge. Persönlich, telefonisch oder per Videoberatung.

Paul-Jakob Sendler
Paul-Jakob Sendler
Christoph Bechtle
Christoph Bechtle
Markus Rataj
Markus Rataj
Benjamin Starcevic
Benjamin Starcevic

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen
IHR NÄCHSTER SCHRITT

Ein gutes Gespräch
bringt Klarheit.

Wir klären Ihren Bedarf, bestehenden Schutz und die nächsten Schritte. Bringen Sie Ihre Fragen mit – einen fertigen Plan brauchen Sie nicht.

Meine Pflegevorsorge besprechen
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenPflegeleistungen, Versicherungsarten und die Grundlagen unserer Rechenhilfe.

Fachliche Grundlagen

So sind die Beispiele zu verstehen

Quellenabgleich: 14. Oktober 2026. Die Pflegekosten und gesetzlichen Leistungsbeträge beziehen sich auf die angegebenen Stichtage. Reformvorschläge sind keine Grundlage für zugesagte künftige Leistungen.

Die Rechenhilfe verwendet den vdek-Heim-Eigenanteil von 3.364 € und frei gewählte Beispielwerte: 200 € zusätzliche Ausgaben und 1.800 € verfügbares Einkommen. 3.364 € + 200 € − 1.800 € = 1.764 € monatlicher Fehlbetrag. Pflichtleistungen sind im Eigenanteil bereits berücksichtigt. Keine Inflation, Kapitalerträge oder zukünftigen Leistungsänderungen modelliert.

Vertragsleistungen richten sich nach dem konkreten Tarif und der individuellen Annahme. Die Erläuterung eigener Prüfkriterien ist keine Aussage über sämtliche Pflegerenten. Die am 14. Oktober 2026 bereitgestellten Beispielunterlagen zeigen eine konkrete Tarifauswahl. Beitragsübersicht und 16-seitiger Leistungsvergleich enthalten unterschiedliche Anbieterauswahlen. Persönliche Rechengrundlagen sind im Bildausschnitt nicht enthalten; daraus folgt kein allgemeingültiger Beitrag und keine persönliche Tarifempfehlung. Bildszenen sind KI-gestaltet, keine dokumentierten Kundenfälle.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler