Verantwortung tragen. Persönlich gut aufgestellt.

Finanzberatung für
Geschäftsführer & Gesellschafter.
Sie führen voraus.
Auch für Ihre Zukunft.

Persönliche Haftung begrenzen, Einkommen absichern und privates Vermögen aufbauen. Mit einem Finanzplan, der Ihre Rolle im Unternehmen und Ihr Leben zusammenbringt.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Absicherung und Ihren Vermögensaufbau.

  • ✓ Passend zu Ihrer Verantwortung
  • ✓ Privat und betrieblich durchdacht
  • ✓ Persönlich begleitet

01Ihre Rolle macht den Unterschied

Wo stehen Sie gerade?
Drei passende nächste Schritte.

Mit oder ohne Beteiligung, mitten im Unternehmen oder vor dem nächsten Schritt: Wählen Sie, was am ehesten zu Ihnen passt. Alle Themen bleiben erreichbar.

Schwerpunkt: GmbH und UG. Die Auswahl ordnet Ihre Themen; Ihren rechtlichen und sozialversicherungsrechtlichen Status prüfen wir gesondert.

02Persönliche Verantwortung & D&O

Die Firma ist haftungsbeschränkt.
Sind Sie es auch?

Bei Pflichtverletzungen können Geschäftsführer persönlich in Anspruch genommen werden – auch von der eigenen Gesellschaft. Die Betriebshaftpflicht der Firma ersetzt keine passende Absicherung Ihrer Organhaftung.

D&O / Managerhaftpflicht

Ihre Entscheidungen absichern

D&O kann versicherte Schadenersatzansprüche wegen Pflichtverletzungen prüfen, unberechtigte Ansprüche abwehren und berechtigte bezahlen. Entscheidend sind Ihre Funktion, Bedingungen und Versicherungssumme.

D&O genauer ansehen
Anstellungsvertrag & Konflikte

Auch die rechtlichen Kosten klären

Streit um Abberufung, Vergütung oder den Geschäftsführerdienstvertrag ist nicht automatisch von D&O oder allgemeinem Firmenrechtsschutz erfasst. Passenden Anstellungsvertrags- und gegebenenfalls Strafrechtsschutz prüfen.

Rechtsschutz einordnen

Bürgschaften & Zusagen

Eigene Verpflichtungen kennen

Eine private Bürgschaft für den Firmenkredit kann Ihr eigenes Vermögen binden. Sie ist nicht einfach über eine D&O abgesichert. Höhe, Laufzeit und Freigabemöglichkeiten vor einer Unterschrift klären.

Nicht nur „D&O vorhanden?“

Vier Fragen
an Ihren Vertrag.

  • Bin ich mit meinen Funktionen erfasst?Geschäftsführung, Tochtergesellschaften, weitere Mandate und Tätigkeiten im Ausland prüfen.
  • Reicht die gemeinsame Summe?Mehrere versicherte Personen können sich eine Deckung teilen. Auch Anwalts- und Abwehrkosten können sie belasten.
  • Was gilt für meine Beteiligung?Eigenschaden- und Beteiligungsklauseln können gerade für Gesellschafter-Geschäftsführer entscheidend sein.
  • Was bleibt nach dem Ausscheiden?Bei D&O kommt es häufig darauf an, wann der Anspruch erstmals erhoben wird. Nachmeldefristen, Verkauf und Versichererwechsel frühzeitig abstimmen.
Was leistet D&O nicht automatisch?

D&O ist kein Schutz für jeden geschäftlichen Verlust. Vorsätzliche Pflichtverletzungen, Geldstrafen, persönliche Bürgschaften und reine Vertragserfüllung sind nicht pauschal versichert. Beim Vorwurf einer vorsätzlichen Handlung kann der Umgang mit Abwehrkosten von den Bedingungen abhängen.

Bei einer wirtschaftlichen Krise bleiben die gesetzlichen Pflichten der Geschäftsführung bestehen. Fristen und zulässige Zahlungen müssen rechtzeitig rechtlich geprüft werden – eine Versicherung ersetzt diese Aufgabe nicht.

Wir prüfen, ob der Schutz Ihrer Verantwortung entspricht.

Vorhandene D&O, Ihre Funktionen und die eigene Beteiligung zusammen betrachten – mit klaren nächsten Schritten.

Meine persönliche Absicherung prüfen

03Arbeitskraft, Familie & Schlüsselpersonen

Was passiert,
wenn Sie ausfallen?

Drei unterschiedliche Aufgaben: Ihr privates Einkommen, die Versorgung Ihrer Familie und die Handlungsfähigkeit des Unternehmens. Eine einzige Police löst nicht automatisch alle drei.

Vorübergehend krank

Den Lebensunterhalt weitertragen

Zuerst prüfen, wie lange und in welcher Höhe Ihr Dienstvertrag die Vergütung fortführt. Krankengeld oder Krankentagegeld passend anschließen. Ausschüttungen und Tantiemen sind nicht automatisch versicherbares laufendes Einkommen.

Länger beruflich eingeschränkt

Ihren konkreten Beruf schützen

BU-Rente, Laufzeit und spätere Erhöhungen mit Ihren Ausgaben abgleichen. Führungsaufgaben, Delegation und eine mögliche Umorganisation bei Selbstständigen gehören in die Vertragsprüfung.

Berufsunfähigkeit verstehen

Schwere Erkrankung

Zusätzlichen Spielraum schaffen

Eine Dread-Disease-Versicherung kann bei vereinbarten schweren Erkrankungen eine Summe bereitstellen. Sie ergänzt die Planung, ist aber kein gleichwertiger Ersatz für eine laufende BU-Rente.

Schwere Krankheiten absichern

Für Ihre Familie

Wer soll finanziell aufgefangen werden?

Wenn Partner oder Kinder auf Ihr Einkommen angewiesen sind, kann eine Risikolebensversicherung sinnvoll sein. Bedarf, Laufzeit, bestehende Darlehen und Bezugsrecht passend festlegen.

Familie im Todesfall absichern

Privates Einkommen und Unternehmen gemeinsam durchdenken.

Wir erfassen vorhandene Leistungen und klären, welche Absicherung wem helfen soll.

Meinen Einkommensschutz prüfen lassen

04Sozialversicherung & Krankenversicherung

Ihr Titel allein
entscheidet noch nichts.

„Geschäftsführer“ bedeutet nicht automatisch „sozialversicherungsfrei“. Beteiligung, Stimmrechte und die rechtlich gesicherte Einflussmöglichkeit können entscheidend sein.

Ohne beherrschenden Einfluss

Beschäftigung ist möglich

Fremdgeschäftsführer einer GmbH sind sozialversicherungsrechtlich grundsätzlich abhängig beschäftigt. Auch eine Minderheitsbeteiligung macht nicht automatisch selbstständig. Für die einzelnen Versicherungszweige können zusätzliche Regeln gelten.

Mit maßgeblicher Rechtsmacht

Beteiligung genau prüfen

Bei mindestens 50 % der Anteile oder einer umfassenden, im Gesellschaftsvertrag verankerten Sperrminorität kann ein GmbH-Gesellschafter-Geschäftsführer selbstständig tätig sein. Einzelne Vetorechte oder eine bloße Absprache reichen nicht automatisch.

Danach das passende System wählen

Gesetzlich oder privat?
Auch mit Blick auf Familie und Ruhestand.

Gesetzliche Krankenversicherung

Die Beitragsgrundlage verstehen

Bei freiwilliger GKV können neben dem Gehalt auch weitere Einnahmen – etwa Ausschüttungen oder Mieten – bis zur Beitragsbemessungsgrenze zählen. Familienversicherung und Krankengeldanspruch anhand Ihrer Situation prüfen.

GKV genauer ansehen

Private Krankenversicherung

Leistungen langfristig auswählen

Zugangsvoraussetzungen, Gesundheitsprüfung und Tarifleistungen klären. Familienmitglieder, Selbstbehalt und spätere Beiträge mitplanen. Eine Beteiligung allein eröffnet nicht pauschal den Wechsel.

PKV genauer ansehen

05Vorsorge & eigenes Vermögen

Ihr Unternehmen hat einen Wert.
Ihre Zukunft braucht einen Plan.

Gehalt, Beteiligung, Ausschüttungen und eine Firmenpension können am selben Unternehmen hängen. Wir planen auch Vermögen und Versorgung, die nicht allein vom künftigen Unternehmenserfolg leben.

Drei Aufgaben für Ihr Geld

Privat verfügbar

Reserven bewusst trennen

Private Rücklage, betriebliche Liquidität und Steuerzahlungen getrennt planen. Geld auf dem Geschäftskonto steht nicht automatisch privat zur Verfügung. Für kurzfristige Mittel Tagesgeld oder passende Geldmarktanlagen nach Kosten, Risiken und Abwicklung prüfen.

Rücklagen und Geldanlage

Freies Vermögen

Neben dem Unternehmen aufbauen

Breit gestreute ETFs und Fonds können langfristige Ziele ergänzen. Laufzeit, Schwankungen und verfügbare Sparrate müssen passen. Ein Beteiligungswert oder geplanter Verkaufserlös ist noch kein frei verfügbares Guthaben.

ETF- & Investmentberatung

Später gut leben

Vorhandene Ansprüche erfassen

Gesetzliche Rente, betriebliche Zusagen und private Vorsorge zusammenführen. Entnahmen aus dem Depot und eine mögliche lebenslange Rente nach Kosten, Flexibilität und Hinterbliebenenschutz vergleichen.

Private Altersvorsorge

Vorsorge über die Gesellschaft

Was ist zugesagt?
Was ist tatsächlich finanziert?

Direktversicherung, Unterstützungskasse oder Pensionszusage können Bausteine sein. Welche Lösung passt, hängt von Ihrer Stellung, dem Unternehmen und Ihren Zielen ab.

Eine Zusage und eine Rückdeckungsversicherung sind nicht dasselbe wie eine jederzeit gesicherte persönliche Auszahlung. Anspruch, Finanzierung, Bezugsrecht beziehungsweise Verpfändung und Insolvenzschutz zusammen prüfen.

Betriebliche Versorgung: Welche Fragen sollte ich stellen?
  • Wem steht welcher Anspruch zu?Versorgungszusage, Versicherungsvertrag, Bezugsrecht und mögliche Sicherheiten aufeinander abstimmen.
  • Wie bleibt die Leistung finanziert?Bestehende Rückdeckung und zugesagte Leistungen regelmäßig abgleichen; Auswirkungen auf Liquidität und Bilanz berücksichtigen.
  • Was passiert bei Insolvenz, Trennung oder Verkauf?Gesetzlichen Schutz nicht unterstellen. Übertragung, Ausscheiden und Hinterbliebenenregelung konkret klären.

Pauschale Fristen oder Steuersparversprechen helfen hier wenig. Auch eine arbeitgeberfinanzierte Zusage und eine echte Entgeltumwandlung können unterschiedlich zu beurteilen sein.

Kann eine Rürup-Rente für mich passen?

Eine Basisrente kann insbesondere bei hoher steuerlicher Belastung interessant sein. Sie bindet das Kapital langfristig und ist nicht wie ein freies Depot verfügbar. Kosten, Beiträge, spätere Besteuerung und Hinterbliebenenschutz gehören in den Vergleich.

Steuerlichen Spielraum mit vorhandener Basisversorgung und einer möglichen betrieblichen Zusage abstimmen. Eine hohe Beteiligung oder ein hohes Einkommen allein macht die Basisrente noch nicht zur besten Lösung.

Basisrente genauer ansehen

Aus einzelnen Verträgen wird eine gemeinsame Planung.

Wir verbinden Ihre Absicherung mit betrieblicher und privater Vorsorge – verständlich und abgestimmt mit Ihren vorhandenen Beratern.

Meine Vorsorge und Geldanlage planen

06Notfall, Beteiligung & Nachfolge

Wenn Sie morgen fehlen:
Was ist heute schon geregelt?

Geld allein hält ein Unternehmen nicht handlungsfähig. Klare Zuständigkeiten und abgestimmte Verträge geben Ihrer Familie und dem Betrieb Orientierung.

07Persönlich begleitet. Digital geordnet.

Sie führen Ihr Unternehmen.
Wir behalten Ihren Schutz im Blick.

Wir ordnen Ihre vorhandenen Versicherungen und koordinieren die vereinbarte Betreuung. Persönliche und betriebliche Absicherung bleiben miteinander verbunden.

Persönlich begleitet. Digital geordnet.

Ihre Verantwortung ist vielseitig.
Ihr Versicherungsordner übersichtlich.

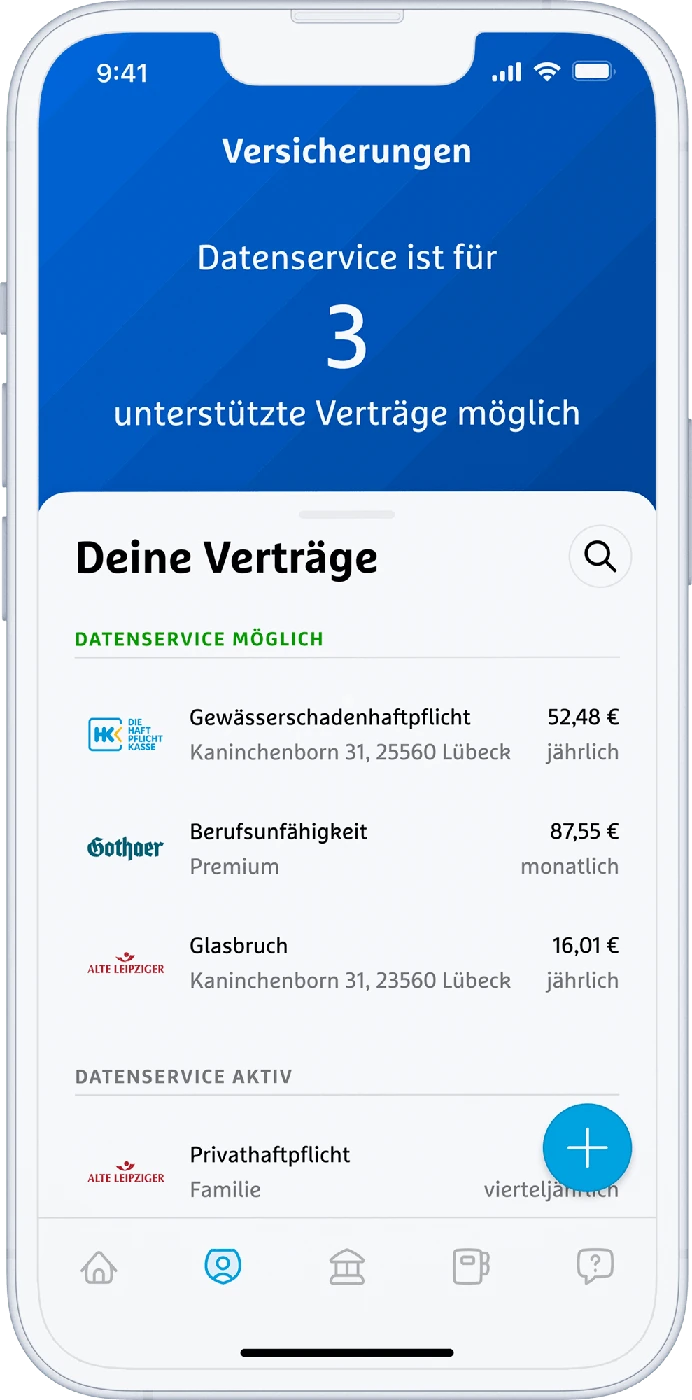
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

08Persönlich weiterdenken

Sie bringen Ihre Fragen mit.
Wir machen daraus einen Plan.

Sie müssen vor dem Gespräch nichts durchrechnen. Wir ordnen persönliche Haftung, Einkommensschutz und Vermögensaufbau gemeinsam. Im ersten Gespräch klären wir Ihren Status, Ihr Anliegen und die nächsten Schritte.

Das möchten wir gemeinsam klären

  • Merken Sie sich oben passende Themen – oder bringen Sie einfach Ihre Fragen mit.

Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.

  1. 1
    Ihre Situation verstehen

    Welche Rolle, welche Beteiligung, welche persönlichen Ziele?

  2. 2
    Bestehendes sinnvoll prüfen

    Vorhandene Versorgung, Versicherungen und Anlagen zusammen ansehen.

  3. 3
    Nachvollziehbar entscheiden

    Sie kennen die Prioritäten, Möglichkeiten und Kosten.

Was kann ich zum Gespräch mitbringen?

Hilfreich sind eine Übersicht Ihrer Versicherungen, vorhandene Versorgungsauskünfte und Angaben zu Ihrer Rolle und Beteiligung. Detaillierte Verträge besprechen wir gezielt im nächsten Schritt; vertrauliche Unternehmensunterlagen sind für die erste Orientierung nicht nötig. Für den ersten Termin reicht Ihr konkretes Anliegen. Gesundheitsunterlagen besprechen wir gezielt und über einen geeigneten Übermittlungsweg.

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Ihr nächster Schritt

Ein guter Plan beginnt
mit einem Gespräch.

Für Ihre Ziele. Für Ihre Familie. Für Sie.

09Kurz beantwortet

Ihre Fragen.
Klare erste Antworten.

Die wichtigsten Unterschiede für die erste Orientierung. Wie sie bei Ihnen zusammenwirken, klären wir anhand Ihrer tatsächlichen Rolle und Verträge.

Brauche ich D&O, obwohl meine GmbH versichert ist?

Eine Betriebshaftpflicht schützt nicht automatisch Ihre persönliche Organhaftung. Prüfen Sie, ob eine D&O besteht, Ihre Funktion erfasst ist und die Bedingungen zu Ihrer Beteiligung passen. Eine Doppelversicherung ist nicht das Ziel; vorhandenen Schutz zuerst einordnen.

Gilt Geschäftsführerhaftung auch ohne eigene Anteile?

Ja. Die persönliche Verantwortung aus der Geschäftsführung hängt nicht davon ab, ob Ihnen Anteile gehören. Umgekehrt ist ein Gesellschafter ohne operative Funktion nicht allein durch seine Beteiligung Geschäftsführer.

Bin ich mit 25 Prozent Beteiligung automatisch sozialversicherungsfrei?

Nein. Bei einer GmbH-Geschäftsführung kommt es neben der Beteiligung insbesondere auf die rechtlich gesicherte Macht an, Weisungen zu verhindern. Eine bloße Minderheitsbeteiligung, familiäre Rücksichtnahme oder einzelne Vetorechte reichen nicht automatisch. Den konkreten Status verbindlich klären.

Ist meine Firmenpension insolvenzgeschützt?

Nicht automatisch. Persönlicher Geltungsbereich, Durchführungsweg, Zusage und Sicherheiten sind maßgeblich. Gerade bei beherrschenden Gesellschafter-Geschäftsführern darf der Schutz des Pensions-Sicherungs-Vereins nicht einfach unterstellt werden. Eine Rückdeckungsversicherung allein beantwortet die Frage nicht.

Soll ich mein gesamtes Vermögen in der GmbH aufbauen?

Geld in der Gesellschaft ist kein frei verfügbares Privatguthaben. Ziele, Betriebsmittel, Steuern und private Versorgung getrennt betrachten. Eine betriebliche Anlage kann sinnvoll sein; private Reserven und breit gestreutes Vermögen daneben bleiben eigenständige Aufgaben. Steuerliche Gestaltung mit Ihrer Steuerberatung abstimmen.

Wie unterscheiden sich Risikoleben und Schlüsselpersonenabsicherung?

Entscheidend ist vor allem, wer Geld braucht und welchen Ausfall Sie absichern möchten. Die Familie benötigt eine andere Gestaltung als die Firma, die eine Schlüsselperson ersetzen oder Übergangskosten finanzieren muss. Vertragspartner, Empfänger, Leistungsfall und Summe entsprechend festlegen.

Was prüfen wir im ersten Gespräch?

Ihre Rolle, Beteiligung und persönlichen Ziele. Danach ordnen wir vorhandenen Haftungs- und Einkommensschutz, Versorgung und Vermögen. Sie erhalten eine sinnvolle Reihenfolge für die nächsten Schritte – ohne vorab einen umfangreichen Rechner ausfüllen zu müssen.

Muss ich Verträge wechseln – und wie werden Kosten geklärt?

Ein Wechsel ist keine Voraussetzung. Wir prüfen zuerst, was bereits passt. Vor einer Umsetzung besprechen wir Leistungen, Kosten und Vergütung. Bestehende Rechte und mögliche neue Gesundheitsprüfungen berücksichtigen wir dabei.

Investmentberatung und Serviceentgelte
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenNachweise zu Geschäftsführerhaftung, Sozialversicherung, Versorgungszusagen, Vermögensplanung und Nachfolge.

Fachlicher Stand: 13.10.2026. Schwerpunkt ist die GmbH beziehungsweise UG. Rechtsform, Beteiligung, Gesellschaftsvertrag und Versicherungsbedingungen sind im Einzelfall maßgeblich. Die Auswahl ordnet Themen; sie berechnet keine Ansprüche und trifft keine verbindliche Statusentscheidung.

  1. Deutsche Rentenversicherung: Geschäftsführer einer GmbH ↗Fremdgeschäftsführer, Beteiligung und umfassende gesellschaftsvertragliche Sperrminorität; keine pauschale Statusentscheidung.
  2. § 7a SGB IV – Feststellung des Erwerbsstatus ↗Verbindliche Statusfeststellung; UI-Auswahl ersetzt keinen Bescheid.
  3. § 43 GmbHG – Haftung der Geschäftsführer ↗Persönliche Organhaftung bei Pflichtverletzung trotz Haftungsbeschränkung der GmbH.
  4. § 15a InsO – Insolvenzantragspflicht ↗Pflichten in der Krise; keine pauschale Wartefrist oder Handlungsanweisung für Einzelfälle.
  5. § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung ↗Zahlungen in der Krise und mögliche Erstattungspflichten; keine pauschale D&O-Zusage.
  6. GDV: Was leistet eine D&O-Versicherung? ↗Organhaftung, Innenansprüche und Abwehrkosten; nicht jede geschäftliche Verlustsituation ist versichert.
  7. GDV: Unverbindliche Musterbedingungen AVB D&O, Mai 2020 ↗Unverbindliches Muster von 2020 als Prüfliste für Beteiligungsklauseln, gemeinsame Summen und Nachmeldefristen; kein angebotener Tarif.
  8. PSVaG: Merkblatt 300/M 1 – Versorgungszusagen an (Mit-)Unternehmer, Stand 02.2026 ↗Persönlicher Insolvenzschutz bei Versorgungszusagen. Andere Maßstäbe als DRV; keine pauschale Absicherung unter 50 %.
  9. BFH: Steuerliche Anerkennung von arbeitnehmerfinanzierten Pensionszusagen, 19.02.2026 ↗Aktuelle Unterscheidung entgeltumgewandelter GGF-Zusagen; keine pauschalen Wartezeiten oder garantierten Steuerersparnisse.
  10. IHK Koblenz: Notfallhandbuch ↗Befugte Vertretung, Dokumente, sichere Zugänge und Kontakte vor einem Ausfall organisieren.
  11. IHK Schwaben: Notfall- und Nachfolgevorsorge für Unternehmen ↗Gesellschaftsvertrag, Erbfolge, Finanzierung und private Planung abstimmen.
  12. BWV / DIHK: Fachwirt Versicherungen und Finanzen – Risikomanagement, 18.10.2017 ↗Stabile Begriffsgrundlage der Schlüsselpersonenabsicherung; Unternehmen als Leistungsempfänger. Lehrunterlage von 2017, kein aktueller Tarif-/Steuerbeleg.
  13. Bund der Versicherten: Risikolebensversicherung – Hinterbliebene absichern ↗Familienbedarf, Darlehen und unterschiedliche Vertragspartner bei Todesfallabsicherung.
  14. BMF ErbStH R E 3.7 – Lebensversicherung und Verträge zugunsten Dritter ↗Versicherungsnehmer, Leistungsempfänger und Herkunft der Beiträge steuerlich beachten; keine pauschale Über-Kreuz-Steuerfreiheit.
  15. BMG: Beiträge in der gesetzlichen Krankenversicherung ↗Freiwillige GKV: weitere Einkünfte bis zur Beitragsbemessungsgrenze; kein pauschaler Beitrag allein aus dem Gehalt.
  16. BMG: Private Krankenversicherung ↗Tarif, Eintrittsalter, Gesundheit und langfristige Beiträge.
  17. Verbraucherzentrale: Berufsunfähigkeitsversicherung ↗Konkreter Beruf, bedarfsgerechte Höhe und Vertragsbedingungen. Umorganisation zusätzlich im internen Spezialabgleich.
  18. Verbraucherzentrale: Dread-Disease-Versicherung ↗Definierte Krankheiten und Einmalzahlung; kein gleichwertiger Ersatz für BU. Keine Steuerbehauptungen des Artikels verallgemeinert.
  19. Verbraucherzentrale: Basisrente / Rürup ↗Kapitalbindung, Kosten, steuerliche Förderung und spätere Besteuerung; keine veralteten Jahresbeträge übernommen.
  20. Verbraucherzentrale: Geldanlage und Altersvorsorge ↗Reserve, Ziele, Kosten und breite Risikostreuung; eigene Planungsübertragung auf Unternehmensbeteiligungen.

Gesprächsprioritäten und die Aufteilung von Reserven sind eigene Planungshilfen. Beispiele zeigen mögliche Situationen, keine Leistungszusage oder Schadenhäufigkeit. Das eigens erstellte KI-Headerbild zeigt keine realen Kunden oder Mitarbeitenden. Gesprächsnotizen werden lokal erzeugt und nicht automatisch übermittelt.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler