

Rürup-Rente.
Heute planen.
Lebenslang vorsorgen.
Die Rürup-Rente verbindet steuerliche Förderung mit einer lebenslangen Rente. Wir helfen Ihnen zu verstehen, wann das zu Ihnen passt – und worauf es bei der Auswahl wirklich ankommt.
Sie führen ein Unternehmen, arbeiten freiberuflich oder möchten Ihre gesetzliche Rente ergänzen? Eine gute Entscheidung beginnt mit Ihren Plänen. Gemeinsam betrachten wir die Steuerwirkung, Ihren finanziellen Spielraum und die Qualität des Vertrags.
Förderung verstehen. Was heute absetzbar ist und morgen versteuert wird.
Qualität vergleichen. Kosten, Kapitalanlage und Rentenbedingungen im Zusammenhang.
Persönlich entscheiden. Mit einem Ansprechpartner, der auch danach für Sie da ist.
Ihre Pläne geben die Richtung vor.
Wie viel monatliches Einkommen wünschen Sie sich im Ruhestand? Was ist durch Ihre bisherige Vorsorge bereits abgedeckt? Und welcher Teil Ihres Vermögens soll jederzeit erreichbar bleiben?
Aus diesen Antworten entsteht ein sinnvoller Rahmen für Ihre Basisrente. Anschließend vergleichen wir passende Tarife und besprechen, wie sich Beitrag, Anlage und spätere Rente zusammensetzen. Auch wenn Sie bereits einen Vertrag haben, lohnt sich dieser Blick auf das Ganze.
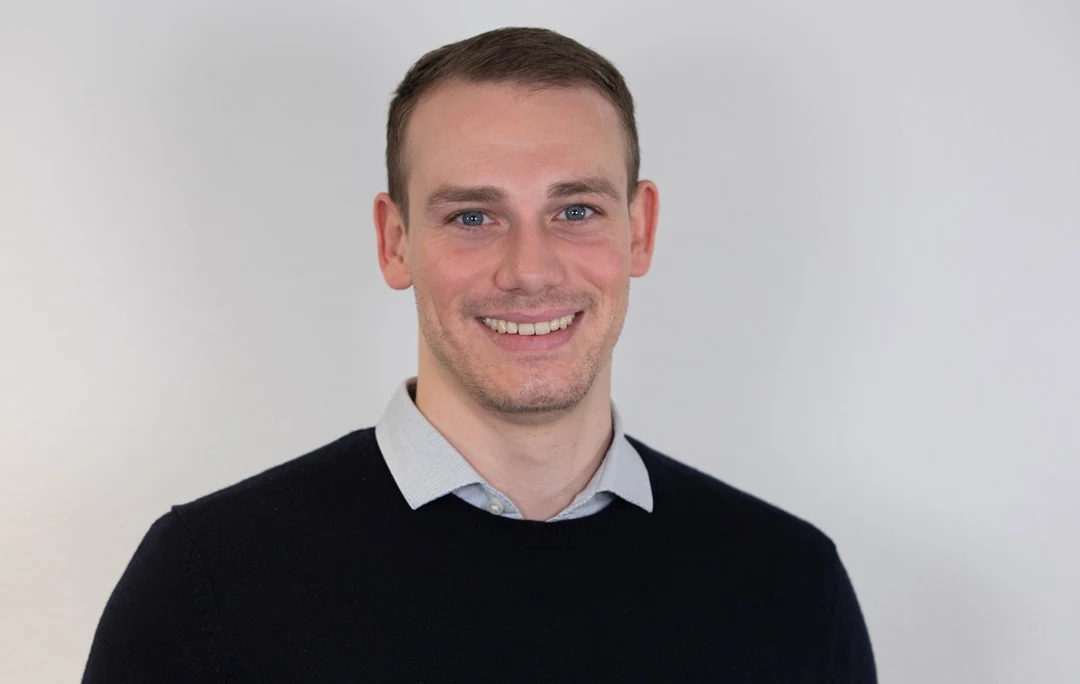
Christoph Bechtle & VersicherungsteamPersönlich für Sie da. Hier im Schwabenländle.
Hier im Schwabenländle. Digital in ganz Deutschland.
Was ist die Rürup-Rente?
Ein Fundament für Ihren Ruhestand.
Rürup ist der gebräuchliche Name für die Basisrente. Sie bauen vertraglich eine eigene Altersversorgung auf. Der Staat unterstützt Sie, indem Sie Ihre Beiträge innerhalb der gesetzlichen Grenzen von Ihrem zu versteuernden Einkommen abziehen können. So können Sie heute Steuern sparen. Im Ruhestand erhalten Sie grundsätzlich eine monatliche Zahlung, solange Sie leben. [1]
Die Basisrente erfüllt damit eine andere Aufgabe als frei verfügbares Sparvermögen: Sie kann einen Teil Ihrer laufenden Ausgaben im Alter absichern. Eine Reserve für die nächsten Jahre gehört deshalb in einen anderen, zugänglichen Baustein.
Entscheidend ist nicht allein, wie viel Sie heute sparen können. Entscheidend ist, ob die spätere Rente, die Bindung des Geldes und die Vertragsbedingungen zu Ihrem Leben passen.
Beitrag festlegen
Vom gewünschten Renteneinkommen oder vom verfügbaren Budget aus planen. Reserven und vorhandene Vorsorge bleiben Teil der Rechnung.
Passend anlegen
Tarif und Anlagestrategie auswählen. Beiträge, Kosten und persönliche Veränderungen regelmäßig gemeinsam prüfen.
Rente beziehen
Aus dem Vertragskapital entsteht ein laufendes Einkommen. Die tatsächliche Kaufkraft hängt auch von Steuern und Inflation ab.
Für wen kann Rürup sinnvoll sein?
Ihr Beruf ist erst der Anfang.
Für Selbstständige und Angestellte mit hohem Einkommen kann Rürup eine interessante Verbindung aus Steuerersparnis und lebenslanger Rente sein. Besonders gut passt sie, wenn Sie gezielt Einkommen fürs Alter aufbauen möchten und daneben genügend frei verfügbares Geld behalten.
Vorsorge bewusst aufbauen.
Besonders interessant kann eine Basisrente sein, wenn Sie steuerpflichtige Gewinne erzielen und eine lebenslange Grundversorgung ergänzen möchten. Prüfen Sie zuerst vorhandene Pflichtbeiträge oder Ansprüche aus einem Versorgungswerk.
Unsere Leitfrage: Welcher Beitrag bleibt auch in einem schwächeren Geschäftsjahr tragbar?
Vorhandenes sinnvoll ergänzen.
Sie können Ihre gesetzliche Rente ergänzen und dabei Steuern sparen. Bei hohem Einkommen kann die Entlastung besonders interessant sein. Wie viel zusätzlich absetzbar ist, hängt auch von Ihren Beiträgen zur gesetzlichen Rentenversicherung ab. Das erklären wir im nächsten Abschnitt mit Zahlen.
Unsere Leitfrage: Brauchen Sie mehr lebenslange Rente oder mehr frei verfügbares Kapital?
Den Übergang gut vorbereiten.
Bei einer größeren Einzahlung zählen die konkrete Rentenzusage und Ihre gesamte Einkommensplanung besonders. Eine kurze Laufzeit lässt weniger Zeit, Kosten und Marktschwankungen auszugleichen.
Unsere Leitfrage: Wie viel Geld möchten Sie neben Ihrer späteren Rente frei zur Verfügung haben?
Sie haben Spielraum und ein klares Rentenziel.
Eine ausreichende Reserve ist vorhanden. Das Geld kann langfristig gebunden bleiben. Ein Steuerabzug wirkt sich bei Ihnen aus. Lebenslanges Einkommen ist ausdrücklich gewünscht.
Sie möchten über das Geld frei verfügen.
Eine Immobilienfinanzierung, Unternehmensgründung oder unsichere Einnahmen beanspruchen Ihr Budget. Freie Vererbbarkeit oder eine größere Kapitalauszahlung sind Ihnen besonders wichtig.
Was bringt die steuerliche Förderung?
Heute Steuern sparen. Für später vorsorgen.
Absetzbare Beiträge senken das zu versteuernde Einkommen. 100 % absetzbar bedeutet nicht 100 % Erstattung. Ihr Vorteil: Sie bauen Ihre Altersvorsorge auf und können zugleich weniger Einkommensteuer zahlen. Wie viel Sie sparen, hängt von Ihrem Einkommen und den absetzbaren Beiträgen ab. [1]
Ein Beispiel: Wenn Ihr zu versteuerndes Jahreseinkommen 70.000 € beträgt und Sie 6.000 € vollständig absetzbar in eine Basisrente einzahlen, berechnet sich Ihre Einkommensteuer nur noch auf 64.000 €. Im vereinfachten Beispiel für eine allein veranlagte Person sparen Sie 2026 dadurch 2.460 € Einkommensteuer. Ihrer Einzahlung von 6.000 € steht damit ein eigener Aufwand nach Steuern von 3.540 € gegenüber. [3]
Gerade bei einem hohen zu versteuernden Einkommen kann dieser Vorteil interessant sein. Wichtig für den Gesamtblick: Die spätere Rente wird nach den dann geltenden Regeln besteuert. Gemeinsam prüfen wir, welcher Beitrag zu Ihrem Einkommen, Ihrem Rentenziel und Ihren verfügbaren Rücklagen passt.
Wie viel Einkommensteuer könnten Sie sparen?
Das Einkommen, auf das Ihre Einkommensteuer berechnet wird – nicht Ihr Bruttogehalt oder Unternehmensumsatz. Ihren bisherigen Wert finden Sie im Einkommensteuerbescheid.
Gemeint ist der Teil des Höchstbetrags, der nach Ihren anderen Rentenbeiträgen und möglichen Kürzungen noch übrig ist. Wenn Sie ihn nicht kennen, helfen wir Ihnen bei der Einordnung.
Ihre mögliche Steuerersparnis pro Jahr
–Diesen Betrag sparen Sie im Beispiel an Einkommensteuer. Die Entlastung erfolgt über Ihre Steuerabrechnung – sie wird nicht von Ihrer Einzahlung abgezogen.
- Ihre Einzahlung pro Jahr
- –
- Davon steuerlich berücksichtigt
- –
- Einkommensteuer vorher
- –
- Einkommensteuer nachher
- –
- Ihr eigener Aufwand nach Steuern
- –
– Einzahlung
− – Steuerersparnis
= – eigener Aufwand
Keine Rendite und keine verbindliche Steuererstattung. Berechnung nach § 32a EStG 2026 ohne Solidaritätszuschlag, Kirchensteuer, Kinderfreibetragsprüfung, Progressionsvorbehalt und weitere Sonderfälle. Der spätere Rentenbezug ist hier nicht berechnet. Eingaben bleiben in Ihrem Browser. [3]
Im Beispiel zahlen Sie 6.000 € in Rürup ein und sparen 2.460 € Einkommensteuer. Ihr eigener Aufwand beträgt damit 3.540 €. Für einen fairen Vergleich schauen wir deshalb, was Sie mit 3.540 € eigenem Geld in einer anderen Vorsorgeform erreichen könnten. Dabei zählen auch Vertragskosten, spätere Steuern und die Frage, ob Sie eine lebenslange Rente oder frei verfügbares Geld möchten. Wird die Steuerersparnis zusätzlich angelegt, berücksichtigen wir auch diese Anlage.
ETF und Rürup?
Das kann zusammengehören.
Ein ETF ist eine Kapitalanlage. Die Basisrente ist der vertragliche und steuerliche Rahmen. Deshalb lautet die Frage nicht nur „Rürup oder ETF?“, sondern auch: In welchem Rahmen möchten Sie mit ETFs vorsorgen?
Bei einer fondsgebundenen Basisrente kann ein Teil oder das gesamte dafür vorgesehene Anlagekapital in Investmentfonds oder ETFs fließen. Das konkrete Angebot bestimmt der Tarif. Eine große Fondsliste allein sagt wenig darüber aus, ob die passende, kostengünstige Auswahl verfügbar ist.
Wir betrachten Streuung, laufende Fondskosten und Risikoprofil zusammen mit den Kosten und Bedingungen des Versicherungsvertrags. Die Auswahl sollte auch dann verständlich bleiben, wenn die Börsen unruhig werden.
Klassisch orientiert
Der Versicherer übernimmt die Kapitalanlage. Garantien und mögliche Überschüsse müssen getrennt betrachtet werden. Eine erwartete Überschussbeteiligung ist keine feste Zusage.
Fonds mit Garantie
Ein vereinbartes Sicherheitsniveau wird mit Kapitalmarktanlagen verbunden. Dafür kann die tatsächlich investierte Aktienquote geringer ausfallen. Die Garantie gilt zu den vertraglich festgelegten Bedingungen.
Fonds ohne Kapitalgarantie
Mehr unmittelbare Kapitalmarktchancen, aber auch Verlustrisiken. Eine lange Laufzeit beseitigt diese nicht. Vor Rentenbeginn gehört der Umgang mit Schwankungen ausdrücklich in die Planung.
Wie wird aus Vermögen eine Rente?
Der Rentenfaktor macht es greifbar.
Die Basisrente zahlt grundsätzlich lebenslang. Für neuere Verträge ist der früheste Beginn das vollendete 62. Lebensjahr; bei Verträgen vor 2012 kann die Grenze bei 60 liegen. Ein frei wählbares Kapitalwahlrecht gehört nicht zur Basisrente; gesetzlich begrenzte Ausnahmen wie eine Kleinbetragsrentenabfindung sind gesondert zu prüfen. [1]
Der Rentenfaktor ist eine Umrechnungshilfe: Er sagt bei fondsgebundenen Versicherungen typischerweise, wie viel monatliche Rente Sie für jeweils 10.000 € angespartes Kapital bekommen. Prüfen Sie, was davon garantiert ist, auf welches Kapital die Zusage gilt und unter welchen Bedingungen sie verändert werden darf.
Schauen Sie deshalb auf zwei Zahlen: Wie viel Kapital könnte zum Rentenbeginn vorhanden sein? Und wie viel monatliche Rente wird daraus? Erst zusammen zeigen diese Werte, was der Vertrag für Ihren Ruhestand leisten kann.
Was bleibt nach Steuern?
Der steuerpflichtige Anteil richtet sich nach dem Jahr des Rentenbeginns: 2026 sind es 84 %, ab 2058 nach geltender Regelung 100 %. Das ist der Besteuerungsanteil, nicht Ihr Steuersatz. Bei 1.000 € Monatsrente und Rentenbeginn 2026 fließen zunächst 840 € in die steuerliche Betrachtung ein. Die tatsächliche Steuer hängt vom gesamten Einkommen ab. Der Rentenfreibetrag wird grundsätzlich als Eurobetrag festgeschrieben; regelmäßige Erhöhungen sind steuerpflichtig. [4]
Krankenversicherung und Kaufkraft
Bei Pflichtversicherung in der Krankenversicherung der Rentner ist eine private Basisrente grundsätzlich anders zu behandeln als bei freiwilliger GKV-Mitgliedschaft. Dort können auch private Renteneinkünfte beitragspflichtig sein. Den individuellen Status sollten Sie vor der Planung klären. [5]
Zusätzlich verringert Inflation die Kaufkraft. Eine nominal gleichbleibende Rente deckt später möglicherweise weniger Ausgaben.
Ein guter Tarif zeigt seine Stärken
auch im Kleingedruckten.
Wir vergleichen eine Vielzahl von Tarifen. Dafür brauchen wir mehr als einen Monatsbeitrag und eine unverbindliche Hochrechnung. Diese Punkte gehören für uns auf den Tisch:
Gesamtkosten
Was kostet der Vertrag beim Abschluss, während des Sparens und später bei der Rentenzahlung? Die Effektivkosten zeigen, wie stark Kosten die jährliche Rendite rechnerisch mindern. Angebote lassen sich damit nur bei gleichen Annahmen sinnvoll vergleichen.
Rentenbedingungen
Wie viel monatliche Rente wird verbindlich je 10.000 € Kapital zugesagt? Gilt diese Zusage auch für spätere Einzahlungen? Und wann darf der Versicherer sie ändern?
Anlageauswahl
Passende ETFs und Fonds, Streuung, Wechselmöglichkeiten und Regeln für eine schrittweise Risikoreduzierung.
Beitragsgestaltung
Können Sie zusätzlich einzahlen, Beiträge automatisch erhöhen, senken oder pausieren? Wir prüfen, welche Bedingungen und Kosten dabei gelten.
Familienabsicherung
Wer erhält im Todesfall welche Leistung? Was kostet dieser Schutz und wie verändert er die eigene Rente?
Nachvollziehbare Auswahl
Warum passt eine Lösung zu Ihren Zielen? Welche Alternativen wurden verglichen? Sie sollen unsere Empfehlung verstehen können.
Bei einem Nettotarif können separat vereinbarte Beratungs- oder Vermittlungskosten hinzukommen. Bei anderen Tarifen ist die Vergütung in den Vertragskosten enthalten. Entscheidend sind die Gesamtkosten und Leistungen Ihrer konkreten Vereinbarung.
Was passiert, wenn Sie nicht mehr da sind?
Diese Frage gehört an den Anfang.
Eine Basisrente ist nicht frei vererbbar. Ob Angehörige eine Leistung erhalten, hängt vom vereinbarten Hinterbliebenenschutz und den gesetzlichen Voraussetzungen ab. Insbesondere Ehe- beziehungsweise eingetragene Lebenspartner sowie steuerlich berücksichtigungsfähige Kinder kommen infrage. Ein unverheirateter Partner ist nicht ohne Weiteres begünstigt. [1]
Wir klären getrennt, was bei einem Tod vor und nach Rentenbeginn vorgesehen ist. Ein zusätzlicher Schutz kann die eigene Altersrente reduzieren. Eine Vertragsbezeichnung wie „Rentengarantiezeit“ ersetzt deshalb keinen Blick auf die tatsächlich begünstigten Personen und die Auszahlungsform.
Und wenn Ihre Pläne sich ändern?
Die wichtigsten Situationen im Überblick.
Ein schwächeres Geschäftsjahr
Beiträge senken oder pausieren kann je nach Tarif möglich sein. Lassen Sie sich zeigen, welche Kosten weiterlaufen und wie sich die spätere Leistung verändert. Planen Sie Sonderzahlungen erst, wenn die betriebliche und private Reserve steht.
Ein Wechsel in die Anstellung
Neue Rentenversicherungsbeiträge können den steuerlichen Spielraum verändern. Auch die gewünschte Aufteilung zwischen gebundener und flexibler Vorsorge kann nun anders aussehen.
Geld wird kurzfristig benötigt
Eine gewöhnliche Kündigung zur Auszahlung des Guthabens ist bei der Basisrente nicht vorgesehen. Sie ersetzt deshalb keine Notfallreserve. Vor Abschluss müssen absehbare größere Ausgaben eingeplant werden.
Eine finanzielle Krise
Ein pauschales Versprechen „pfändungssicher“ wäre zu weitgehend. Schutz setzt gesetzliche Bedingungen voraus und ist begrenzt. Die Behandlung bei Sozialleistungen ist davon getrennt zu prüfen. In einer konkreten Krise ist eine rechtliche Prüfung erforderlich. [6]
Rürup, ETF-Depot oder private Rentenversicherung?
Vergleichen Sie die Aufgaben.
Verschiedene Bausteine können sich ergänzen. Ein frei verfügbares Depot und ein Vertrag für lebenslanges Einkommen lösen unterschiedliche Aufgaben.
| Was ist Ihnen wichtig? | Basisrente | Freies ETF-Depot | Private Rentenversicherung |
|---|---|---|---|
| Beiträge steuerlich absetzen | Im gesetzlichen Basisvorsorgerahmen möglich. | Keine entsprechende Absetzbarkeit der Sparbeiträge. | Bei üblichen Neuverträgen keine entsprechende Förderung. |
| Auf Kapital zugreifen | Grundsätzlich gebunden; kein freies Kapitalwahlrecht. | Verkäufe möglich, zum aktuellen Kurs mit möglichem Verlust. | Abhängig von Tarif und Bedingungen; Kosten beachten. |
| Lebenslanges Einkommen | Kernleistung des Vertrags. | Entnahmeplan bietet keine lebenslange Zahlungsgarantie. | Bei Wahl einer vertraglichen lebenslangen Rente. |
| ETFs einsetzen | Je nach Tarif möglich. | Entsprechend dem Angebot der Depotbank. | Je nach Tarif möglich. |
| Hinterbliebene bedenken | Gesetzlich eingeschränkt; Vereinbarung nötig. | Vermögen grundsätzlich vererbbar. | Vertragliche Todesfallleistung und Bezugsrecht prüfen. |
Auf dem Handy lässt sich die Vergleichstabelle seitlich verschieben.
Die geförderte Altersvorsorge ab 2027 hat einen eigenen gesetzlichen Rahmen. Eine bestehende Basisrente wird dadurch nicht automatisch in ein Depot umgewandelt. Wir betrachten die Möglichkeiten getrennt und anschließend im Zusammenhang mit Ihrer gesamten Vorsorge.
Das Altersvorsorgedepot kennenlernen ↗Erst prüfen.
Dann über Veränderungen entscheiden.
Ein älterer Vertrag ist nicht automatisch schlecht – und ein neuer nicht automatisch besser. Bestehende Garantien, bisherige Kosten und die Restlaufzeit können die Entscheidung erheblich beeinflussen.
Für einen fundierten Blick bringen Sie den Versicherungsschein, die Bedingungen, die letzte Standmitteilung und Angaben zu Fonds, Beiträgen und Zusatzbausteinen mit. Wir prüfen zuerst, was innerhalb des bestehenden Vertrags verbessert werden kann.
Ein Anbieterwechsel ist nicht wie bei jedem freien Wertpapierdepot selbstverständlich möglich. Übertragbarkeit, Annahme durch einen anderen Anbieter und neue Kosten müssen konkret geprüft werden.
Meinen Vertrag besprechen ↗Ein persönlicher Eindruck.
Auch aus anderer Perspektive.
Gute Beratung darf sich herumsprechen.
Was Kunden an einer Beratung schätzen, lässt sich am besten in ihren eigenen Worten nachlesen. Hier finden Sie die Bewertungsprofile – direkt bei den jeweiligen Plattformen.
Wie Kunden Beratung erleben.
Bewertungen und Erfahrungen auf dem Unternehmensprofil von albfinanz.
Kundenstimmen lesen ↗ProvenExpertErfahrungen mit albfinanz.
Kundenstimmen zu albfinanz – mit vielen Erfahrungen zur Baufinanzierung.
Bewertungsprofil ansehen ↗Wer kennt den BestenMehrere Blickwinkel.
Bewertungen zu albfinanz auf einem weiteren Bewertungsportal.
Erfahrungen entdecken ↗
Ihre Vorsorge ist persönlich.
Wir nehmen uns Zeit dafür.
Wir sind im Schwabenländle zu Hause und für Ihre Fragen da. Ob Sie gerade anfangen oder Ihre bisherige Vorsorge neu sortieren möchten: Christoph Bechtle und unser Versicherungsteam begleiten Sie vom ersten Überblick zu den nächsten Schritten.
Unser Team kennenlernen ↗

Was unsere Kunden über uns sagen.
Persönliche Erfahrungen mit albfinanz – direkt aus unseren Google-Bewertungen.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihre Pläne sprechen.
In Reutlingen, telefonisch oder per Videoberatung.
Was Sie noch wissen möchten.
Klar und verständlich.
Ab welchem Einkommen lohnt sich Rürup?
Rürup kann besonders bei hohem zu versteuerndem Einkommen interessant sein: Ein absetzbarer Beitrag kann dann eine größere Steuerersparnis bewirken. Eine feste Einkommensgrenze gibt es dafür nicht. Entscheidend ist auch, dass Sie eine lebenslange Rente wünschen, Geld langfristig anlegen können und ausreichend Rücklagen behalten.
Kann ich mir die Basisrente auf einmal auszahlen lassen?
Ein freies Kapitalwahlrecht ist nicht vorgesehen. Die Basisrente dient grundsätzlich einer lebenslangen Rentenzahlung. Eng begrenzte gesetzliche Ausnahmen, etwa für Kleinbetragsrenten, sind kein allgemeiner Auszahlungsweg.
Ist die Rürup-Rente dasselbe wie Riester?
Nein. Es sind unterschiedliche Vorsorgeformen mit unterschiedlichen Förderregeln. Die Basisrente gehört zur Basisversorgung. Eine Riester-Zulage wird für sie nicht gezahlt.
Sind ETFs in einer Rürup-Rente möglich?
Ja, wenn der gewählte Tarif sie anbietet. Vergleichen Sie dabei nicht nur die ETF-Kosten, sondern auch die Kosten und Rentenbedingungen des Vertrags.
Was bedeutet 100 Prozent steuerlich absetzbar?
Wenn Ihr Beitrag vollständig innerhalb Ihres persönlichen absetzbaren Betrags liegt, wird er ganz vom zu versteuernden Einkommen abgezogen. Bei 6.000 € Beitrag wird die Steuer also auf 6.000 € weniger Einkommen berechnet. Sie bekommen nicht 6.000 € zurück: Die Ersparnis ergibt sich aus Ihrer persönlichen Steuerberechnung.
Was passiert bei einer Beitragspause?
Das hängt von Ihrem Tarif ab. Kosten können weiterlaufen, die spätere Leistung kann sinken und Zusatzabsicherungen können betroffen sein. Lassen Sie sich die Auswirkungen vorab schriftlich zeigen.
Kann ich eine Basisrente frei vererben?
Nein. Für eine Hinterbliebenenleistung gelten gesetzliche und vertragliche Grenzen. Wer geschützt werden soll, gehört deshalb schon vor dem Abschluss in das Gespräch.
Ist eine staatliche Zertifizierung ein Qualitätssiegel?
Sie bestätigt die gesetzlich geforderten Voraussetzungen. Sie bestätigt nicht, dass der Vertrag wirtschaftlich besonders gut ist oder für Sie passt. [7]
Muss ich mich sofort für einen Anbieter entscheiden?
Nein. Zuerst klären wir Ihre Ausgangslage. Erst danach vergleichen wir passende Lösungen und erklären die wesentlichen Unterschiede. Eine nachvollziehbare Entscheidung braucht Raum für Ihre Fragen.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGesetzliche und steuerliche Grundlagen zur Basisrente sowie Annahmen der Beispielrechnungen.
Recherche- und Berechnungsstand: 26. September 2026. Allgemeine Orientierung, keine individuelle Steuerberechnung oder Tarifzusage. Rechtslage und Vertragsbedingungen können sich ändern. Die konkrete steuerliche Einordnung stimmen Sie mit Ihrer Steuerberatung ab.
- § 10 EStG: Voraussetzungen und Sonderausgabenabzug der Basisversorgung ↗
- Deutsche Rentenversicherung: Zahlen und Tabellen, 1. Halbjahr 2026 – Höchstbetrag ↗
- § 32a EStG: Einkommensteuertarif 2026 und Splittingverfahren ↗
- § 22 EStG: Besteuerung der Renten und Rentenfreibetrag ↗
- Bundesgesundheitsministerium: Beitragspflicht in der GKV ↗
- § 851c ZPO: Pfändungsschutz bei Altersrenten ↗
- § 3 AltZertG: Grenzen der Zertifizierungsprüfung ↗
- Bundesfinanzministerium: Reform der geförderten privaten Altersvorsorge ↗
Die Beratungsszene ist KI-generiert; sie zeigt kein tatsächliches Kundengespräch. Die Mitarbeiterporträts zeigen Ihre Ansprechpartner.
Zurück zur Altersvorsorge-Übersicht ↗