
HEUTE VORSORGEN. MORGEN FREIER ENTSCHEIDEN.
Grundfähigkeitsversicherung
Wenn wichtige Fähigkeiten verloren gehen.
Sehen, gehen, greifen oder sprechen – manche Fähigkeiten sind für ein selbstbestimmtes Leben unverzichtbar.
Die Grundfähigkeitsversicherung kann Sie finanziell absichern, wenn Sie eine oder mehrere vertraglich definierte körperliche oder geistige Fähigkeiten nach den Bedingungen Ihres Vertrags verlieren.
Was passt zu Ihrem Alltag? An verständlichen Beispielen zeigen wir Ihnen die Leistungen und Grenzen dieses Schutzes – und den Unterschied zur Berufsunfähigkeitsversicherung. Gemeinsam finden wir eine passende Absicherung.
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
bei Verlust wichtiger Fähigkeiten
im Alltag
mit anderen Absicherungen
zu Ihren Bedürfnissen und Lebenszielen
01 Was ist Grundfähigkeitsschutz?
Was ist die Grundfähigkeitsversicherung?
Die Grundfähigkeitsversicherung leistet eine monatliche Rente, wenn Sie eine oder mehrere vertraglich definierte körperliche, geistige oder sensorische Fähigkeiten nach den Bedingungen des Vertrags verlieren.
02 Wann zahlt sie?
Wann kann die Grundfähigkeitsversicherung leisten?
- 1
Krankheit oder Unfall
führt zu einer Einschränkung. - 2
Eine versicherte Grundfähigkeit
ist betroffen
(z. B. Gehen, Greifen, Sehen). - 3
Die tarifliche Definition ist erfüllt
(nicht das subjektive Empfinden). - 4
Der erforderliche Zeitraum ist erfüllt
(z. B. 6 Monate, je nach Tarif). - 5
Die vereinbarte GF-Rente
wird gezahlt.
03 Versicherte Fähigkeiten
Beispiele für versicherte Fähigkeiten
(je nach Tarif)
Sehen
Hören
Sprechen
Gehen
Greifen
(z. B. mit der Hand)
Stehen / Sitzen
Treppensteigen
Denken / Konzentration
04 BU und Grundfähigkeit
Berufsunfähigkeitsversicherung
oder Grundfähigkeitsversicherung?
Die wichtigsten Unterschiede.
Berufsunfähigkeitsversicherung (BU)
Leistet, wenn Sie Ihren zuletzt ausgeübten Beruf aus gesundheitlichen Gründen nicht mehr ausüben können.
- Fokus auf den konkreten Beruf
- In der Regel Leistung ab mind. 50 % Berufsunfähigkeit (je nach Bedingungen)
- Beruf ist entscheidend
- Oft höhere Beiträge
- Umfassender Schutz
Grundfähigkeitsversicherung (GF)
Leistet, wenn eine oder mehrere vertraglich definierte Fähigkeiten verloren gehen.
- Fokus auf einen Katalog definierter Fähigkeiten
- Der bisherige Beruf ist nicht entscheidend
- Die Leistung richtet sich nach den konkreten Definitionskriterien
- Andere Leistungsvoraussetzungen als bei einer BU.
- Gezielter, klar definierter Schutz
05 Ein Beispiel aus dem Alltag
Ein Beispiel aus dem Leben.
Eine Erzieherin mit starken Rückenproblemen.
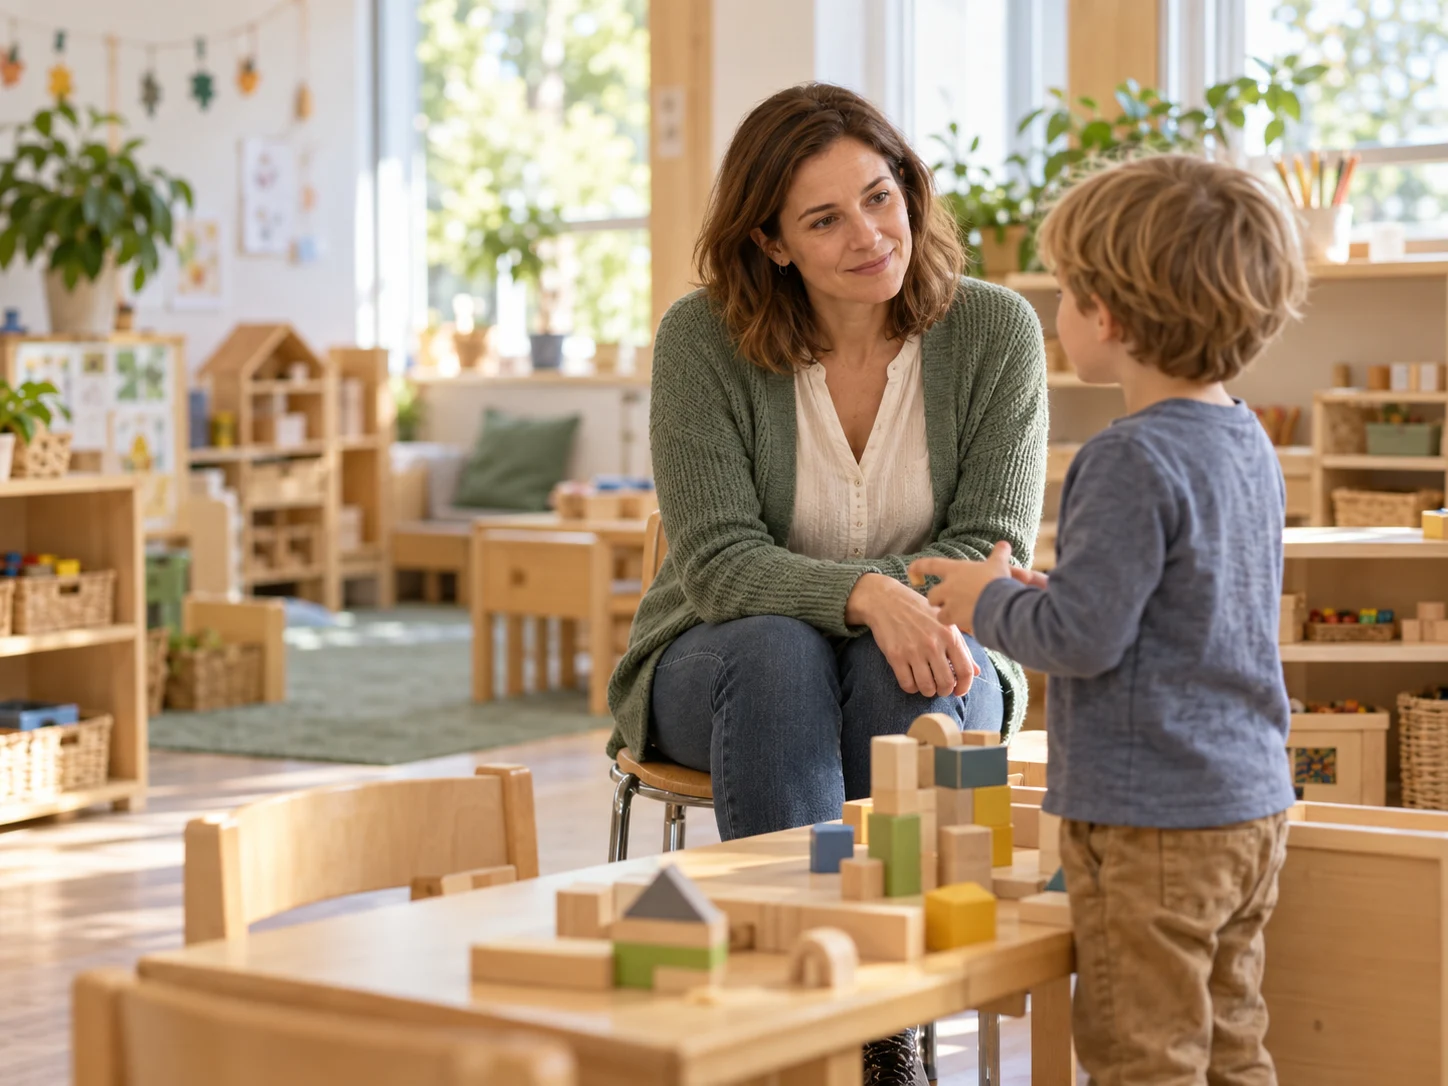
Kinder hochheben, beim Anziehen helfen, auf dem Boden spielen: Das gehört zu ihrem Arbeitsalltag. Wegen starker Rückenprobleme kann sie diese Aufgaben nicht mehr ausreichend übernehmen. Gehen und ihre Hände benutzen kann sie weiterhin.
BU: Der bisherige Beruf zählt.
Kann sie ihren Beruf im vertraglich vereinbarten Umfang und Zeitraum nicht mehr ausüben, kann eine BU-Rente gezahlt werden. Entscheidend ist ihre konkrete Tätigkeit vor der Erkrankung.
Grundfähigkeit: Die einzelne Fähigkeit zählt.
Die beruflichen Einschränkungen allein lösen noch keine Zahlung aus. Erfüllt sie keine der vereinbarten Definitionen für den Verlust einer versicherten Fähigkeit, erhält sie aus diesem Vertrag keine Rente.
Was bedeutet „Verlust einer Grundfähigkeit“ konkret?
Beispiel: Gehen
Wann „Gehen“ im Sinne eines Vertrags als verloren gilt, ergibt sich aus der konkreten Tarifdefinition. Entscheidend können beispielsweise festgelegte Entfernungen, Hilfsmittel, Zeiträume oder weitere Voraussetzungen sein.
Deshalb vergleichen wir nicht nur:
- Ist „Gehen“ versichert?
Sondern vor allem:
- Wie ist „Gehen“ definiert?
- Wann gilt die Fähigkeit als verloren?
- Wie lange muss die Einschränkung bestehen?
- Welche Ausschlüsse greifen?
06 Bedingungen vergleichen
30 versicherte Fähigkeiten = besserer Schutz?
Nicht unbedingt.
Entscheidend ist nicht die Anzahl der versicherten Fähigkeiten, sondern wie diese definiert sind und unter welchen Voraussetzungen der Vertrag tatsächlich leistet.
Darauf kommt es bei den Bedingungen an.
Definition der Fähigkeiten
Wann gilt z. B. „Gehen“ oder „Greifen“ tatsächlich als verloren?
Prognosezeitraum
Wie lange muss die Einschränkung voraussichtlich bestehen?
Ausschlüsse
Welche Ursachen sind nicht oder nur eingeschränkt versichert?
Zusatzbausteine
Welche weiteren Fähigkeiten oder Leistungen können eingeschlossen werden?
Rentenhöhe
Welche monatliche Absicherung ist möglich und sinnvoll?
Laufzeit & Endalter
Wie lange besteht der Schutz?
07 Für wen kommt sie infrage?
Für wen kann die Grundfähigkeitsversicherung interessant sein?
- Wenn eine Berufsunfähigkeitsversicherung nach individueller Prüfung nicht sinnvoll umsetzbar ist – z. B. aufgrund von Beruf, Versicherbarkeit oder Beitrag.
- Wenn gezielt bestimmte, elementare Fähigkeiten abgesichert werden sollen.
- Wenn Sie eine Alternative zur BU prüfen und sich der unterschiedlichen Leistungsauslöser bewusst sind.
- Wenn gezielt definierte körperliche, geistige oder sensorische Fähigkeiten abgesichert werden sollen.
08 Die Grenzen verstehen
Die Grundfähigkeitsversicherung ist nicht für jeden die richtige Lösung.
- Wenn der umfassende Schutz der Berufsunfähigkeitsversicherung möglich und sinnvoll ist.
- Wenn keine der versicherten Fähigkeiten für Ihre persönliche Situation relevant ist.
- Wenn Sie eine sehr hohe Absicherung benötigen, die mit einer BU besser abgebildet werden kann.
- Wenn Sie erwarten, dass bereits jede Einschränkung im Alltag automatisch zu einer Leistung führt.
09 Unser Beratungsprozess
Unser Beratungsprozess – transparent und persönlich.
Erst zuhören. Dann gemeinsam entscheiden.
Was ist Ihnen im Alltag wichtig? Welche Absicherung besteht bereits? Wir nehmen uns Zeit für Ihre Fragen und erklären Ihnen die Unterschiede verständlich – persönlich im Schwabenländle oder digital in ganz Deutschland.
- 1
Ihre Situation verstehen
Wir analysieren Ihre Lebenssituation, Ziele und Wünsche.
- 2
BU-Möglichkeit prüfen
Wir schauen, ob eine Berufsunfähigkeitsversicherung sinnvoll und umsetzbar ist.
- 3
Alternativen vergleichen
Falls eine BU nicht möglich oder nicht sinnvoll ist, prüfen wir die Grundfähigkeitsversicherung und weitere Optionen.
- 4
Passende Lösung finden
Wir empfehlen eine Absicherung, die zu Ihrem Leben passt – transparent, verständlich und unabhängig.
10 Unser Fazit
Mehr Freiheit
für das, was wirklich zählt.
Unser Fazit:
Erst BU prüfen. Dann Alternativen sinnvoll einordnen.
Eine Grundfähigkeitsversicherung kann eine Alternative sein, wenn eine Berufsunfähigkeitsversicherung nicht sinnvoll umsetzbar ist oder gezielt definierte Fähigkeiten abgesichert werden sollen.
Entscheidend sind dabei die konkreten Versicherungsbedingungen.
11 Häufige Fragen
Was Sie noch wissen möchten.
Weiterarbeiten, Vorerkrankungen oder Schutz für Kinder: Hier finden Sie kurze Antworten auf wichtige Fragen rund um die Grundfähigkeitsversicherung.
Bekomme ich die Rente auch, wenn ich weiterarbeite?
Ja, grundsätzlich kann das möglich sein. Entscheidend ist der versicherte Fähigkeitsverlust nach den Vertragsbedingungen, nicht die Aufgabe Ihres Berufs. Können Sie trotz dieser Einschränkung noch arbeiten, schließt das eine Grundfähigkeitsrente nicht automatisch aus.
Reicht es, wenn ich nur eine versicherte Fähigkeit verliere?
Bei vielen Tarifen genügt eine einzige versicherte Fähigkeit. Allerdings muss die Einschränkung genau die vertragliche Definition erfüllen. Etwas schlechter sehen oder kürzer gehen zu können reicht nicht automatisch. Prüfen Sie auch, wie Hilfsmittel und die voraussichtliche Dauer der Einschränkung berücksichtigt werden.
Sind Depressionen oder ein Burnout mitversichert?
Nicht automatisch. Viele Grundfähigkeitstarife decken psychische Erkrankungen gar nicht oder nur eingeschränkt ab. Manche bieten zusätzliche Bausteine mit eigenen Voraussetzungen. Eine versicherte Fähigkeit wie „Denken“ bedeutet deshalb noch keinen umfassenden Schutz bei Depressionen. Für Ihre Arbeitskraft ist dieser Unterschied zur BU besonders wichtig.
Kann ich mich mit Vorerkrankungen noch versichern?
Das muss individuell geprüft werden. Auch eine Grundfähigkeitsversicherung stellt in der Regel Gesundheitsfragen. Ein Vertrag ist deshalb nicht automatisch erhältlich, nur weil eine BU schwierig ist. Wir prüfen mit Ihnen die konkreten Fragen und klären, welche Angebote unter welchen Bedingungen möglich sind.
Ist das auch für Kinder sinnvoll – und ist später ein Wechsel zur BU möglich?
Es gibt Tarife für Kinder und teilweise eine spätere BU-Wechseloption ohne erneute Gesundheitsprüfung. Das ist aber kein automatisches Recht in jedem Vertrag. Altersgrenzen, Anlässe, Fristen und die mögliche Rentenhöhe sollten schon beim Abschluss geprüft werden. Wir vergleichen auch andere Möglichkeiten der Kinderabsicherung.
Was kostet eine Grundfähigkeitsversicherung?
Einen einheitlichen Preis gibt es nicht. Unter anderem beeinflussen Eintrittsalter, Gesundheit, Beruf, Rentenhöhe, Laufzeit und Leistungsumfang den Beitrag. Ein günstiger Tarif ist nur dann passend, wenn auch seine Leistungsdefinitionen überzeugen. Deshalb vergleichen wir Angebote mit möglichst gleichen Vorgaben.
Wie hoch sollte meine monatliche Rente sein?
Ausgangspunkt ist Ihr persönlicher Bedarf: Wohnen, Lebenshaltung, laufende Verpflichtungen und Vorsorge. Überlegen Sie zusätzlich, welche Unterstützung bei einer Einschränkung nötig werden könnte. Wir stellen diesen Ausgaben Ihre vorhandene Absicherung gegenüber und besprechen eine tragbare Rentenhöhe. Der Versicherer kann dafür eigene Annahmegrenzen vorgeben.
Sollte ich meine bestehende BU durch eine Grundfähigkeitsversicherung ersetzen?
Nicht vorschnell. Die Verträge sichern unterschiedliche Risiken ab; ein niedrigerer Beitrag kann mit weniger Schutz verbunden sein. Lassen Sie zuerst Ihren bestehenden Vertrag und mögliche Alternativen prüfen. Kündigen Sie eine vorhandene Absicherung nicht, bevor ein geeigneter neuer Schutz verbindlich geklärt ist.
12 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenVerbraucherinformationen zur Grundfähigkeitsversicherung und gesetzliche Grundlagen zur Beratung und zu Gesundheitsangaben.
Redaktioneller Stand: 30. September 2026. Die Beispiele erklären Zusammenhänge; die konkrete Leistung richtet sich nach dem vereinbarten Vertrag. Die Quellen erläutern allgemeine Grundlagen; maßgeblich sind die jeweiligen Vertragsbedingungen.