

Sie tragen Verantwortung. Wir denken den Schutz mit.
Vermögensschadenhaftpflicht:
Welcher Schutz passt zu Ihrer Tätigkeit?
Eine Vermögensschadenhaftpflichtversicherung schützt Sie im vereinbarten Umfang, wenn ein beruflicher Fehler anderen einen reinen finanziellen Schaden zufügt. Der Versicherer prüft die Forderung, bezahlt berechtigte versicherte Ansprüche und wehrt unberechtigte Ansprüche ab.
Wir beraten Selbstständige, Freiberufler und Unternehmen und vergleichen Leistungen, Ausschlüsse und Beiträge. Ob neuer Auftrag oder bestehender Vertrag: Wir prüfen den Schutz passend zu Ihrer Arbeit. Persönlich in Reutlingen und digital in ganz Deutschland.
- Berechtigte Ansprüche absichern
- Unberechtigte Forderungen abwehren
- Auch im Schadenfall begleitet
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Beschreiben Sie uns kurz Ihre Tätigkeit und Ihr Anliegen.
Jemand verlangt Schadenersatz.
Ein Kunde macht Sie für einen finanziellen Verlust durch Ihre Beratung, Auskunft oder Dienstleistung verantwortlich.
Die Haftung wird geprüft.
Der Versicherer prüft, ob und in welcher Höhe ein Schadenersatzanspruch besteht.
Versicherte Schadenersatzforderungen bezahlen.
Versicherte Schadenersatzforderungen werden im Rahmen des Vertrags reguliert.
Unberechtigte Ansprüche abwehren.
Besteht keine Haftung, wehrt der Versicherer die Forderung im Rahmen des Versicherungsschutzes ab.
01 Verantwortung braucht Rückhalt
Warum ist eine Vermögensschadenhaftpflicht sinnvoll?
Ein falscher Rat, eine verpasste Frist oder ein Fehler in der Umsetzung kann Ihren Kunden Geld kosten – auch wenn niemand verletzt und nichts beschädigt wird. Entscheidend ist, ob Ihre Tätigkeit, der Fehler und die daraus verlangte Entschädigung versichert sind.
Ein Beratungsfehler kostet den Kunden Geld.
Ein Unternehmensberater übersieht laufende Lizenzkosten in einer Wirtschaftlichkeitsberechnung. Sein Kunde investiert auf dieser Grundlage und verlangt wegen zusätzlicher Kosten Schadenersatz. Ob ein ersatzfähiger Verlust vorliegt und wer dafür haftet, muss geprüft werden.
Eine versäumte Frist hat finanzielle Folgen.
Eine Marketingagentur liefert vereinbarte Unterlagen zu spät. Ihr Kunde kann einen bereits gebuchten Werbetermin nicht nutzen und verlangt Ersatz nutzloser Aufwendungen. Ob der Anspruch versichert ist, hängt unter anderem von den Regelungen zu Verzögerungsschäden ab.
Ein digitaler Fehler unterbricht den Verkauf.
Ein IT-Dienstleister setzt eine Bestellfunktion fehlerhaft um. Bestellungen werden zeitweise nicht verarbeitet; der Kunde verlangt Ersatz entgangener Einnahmen. Ohne vorherige Sachbeschädigung kann ein reiner Vermögensschaden vorliegen. Tätigkeit und IT-Deckung müssen passen.
Haften Sie – und ist diese Haftung auch versichert?
Das sind zwei getrennte Fragen. Die gesetzliche oder vertragliche Haftung allein garantiert noch keine Versicherungsleistung. Umgekehrt gehört zur Haftpflichtversicherung auch die Abwehr unberechtigter Ansprüche innerhalb des vereinbarten Schutzes.
Illustrative Beispiele, keine dokumentierten Kundenfälle oder Leistungszusagen. Haftung, Schadenhergang und Vertragsbedingungen müssen im Einzelfall geprüft werden.
02 Den Umfang verstehen
Was deckt die Vermögensschadenhaftpflicht ab?
Im Mittelpunkt stehen reine Vermögensschäden: finanzielle Nachteile Dritter ohne vorausgehenden Personen- oder Sachschaden. Der vereinbarte Tätigkeitsumfang, die Bedingungen und mögliche Ausschlüsse bestimmen den Schutz. Innerhalb dieses Rahmens erfüllt der Versicherer drei Aufgaben:
Ansprüche prüfen
Müssen Sie überhaupt haften? Nicht jede Forderung ist berechtigt. Der Versicherer prüft den Haftungsgrund, die Höhe des Anspruchs und den vereinbarten Versicherungsschutz.
Berechtigte Ansprüche regulieren
Besteht ein versicherter Anspruch, übernimmt der Versicherer die Entschädigung im Rahmen des Vertrags. Dabei zählen Versicherungssumme, Selbstbehalt und besondere Leistungsgrenzen.
Unberechtigte Ansprüche abwehren
Besteht kein Anspruch oder ist die Forderung überhöht, wehrt der Versicherer sie im Rahmen des Vertrags ab – gegebenenfalls auch gerichtlich. Das ist der sogenannte passive Rechtsschutz.
Zwei Begriffe einfach erklärt
Berufshaftpflicht oder Vermögensschadenhaftpflicht – was ist der Unterschied?
Die Namen beschreiben zwei verschiedene Dinge: wofür Sie Schutz brauchen und welche Schäden versichert sind.
Berufshaftpflicht
Schutz, wenn bei Ihrer beruflichen Arbeit ein Fehler passiert.
Ein Kunde oder Patient fordert deshalb Schadenersatz von Ihnen. Welche Schäden versichert sind, hängt von Ihrem Beruf und Ihrem Vertrag ab.
Ein Behandlungsfehler verletzt einen Patienten. Eine passende ärztliche Berufshaftpflicht kann seine berechtigten Ansprüche abdecken – etwa Schmerzensgeld und Verdienstausfall.
Vermögensschadenhaftpflicht
Schutz, wenn Ihr Fehler anderen einen reinen Geldverlust verursacht.
Niemand wurde verletzt und keine Sache beschädigt. Trotzdem verliert Ihr Kunde durch Ihren Fehler Geld und verlangt Schadenersatz.
Ein Programmierfehler verhindert Bestellungen im Onlineshop. Dem Kunden entgehen Einnahmen. Dafür kann eine passende Vermögensschadenhaftpflicht leisten.
Eine Versicherung mit dem Namen „IT-Berufshaftpflicht“ kann bereits Vermögensschäden abdecken. Die Vermögensschadenhaftpflicht kann also Teil Ihrer Berufshaftpflicht sein oder deren wichtigsten Schutz bilden. Wir prüfen, was Ihr Vertrag tatsächlich enthält.
Echte und unechte Vermögensschäden einfach erklärt
Reiner finanzieller Schaden
Echter Vermögensschaden
Ein IT-Dienstleister programmiert die Bestellfunktion eines Onlineshops fehlerhaft. Dem Kunden entgehen Einnahmen. Niemand wurde verletzt und keine Sache beschädigt: Der finanzielle Verlust ist ein echter beziehungsweise reiner Vermögensschaden. Dafür kommt eine passende Vermögensschadenhaftpflicht infrage.
Finanzieller Folgeschaden
Unechter Vermögensschaden
Ein Arzt verletzt durch einen Behandlungsfehler einen Patienten. Dieser kann deshalb nicht arbeiten. Sein Verdienstausfall folgt aus dem Personenschaden und ist ein unechter Vermögensschaden, auch Vermögensfolgeschaden genannt. Solche versicherten Folgen kann eine passende ärztliche Berufshaftpflicht abdecken.
„Unecht“ bedeutet nicht, dass der Verlust weniger real ist. Die Begriffe unterscheiden die Ursache des finanziellen Schadens. Ob er versichert ist, richtet sich nach Ihrer Tätigkeit und den vereinbarten Bedingungen.
03 Schadensmanager und Begleitung
Schaden melden: So begleiten wir Sie im Schadenfall
Wir unterstützen Sie bei der Schadenmeldung, helfen beim Zusammenstellen der Unterlagen und begleiten Rückfragen des Versicherers. Der Versicherer prüft den Fall und entscheidet über die Versicherungsleistung.
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie Ihren Schaden jederzeit digital. Zu unseren Servicezeiten helfen wir bei Unterlagen, Rückfragen und der Kommunikation mit dem Versicherer.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Schaden jederzeit melden
Melden Sie den Vorgang digital und zeitnah. Auftrag, Korrespondenz, Forderung und relevante Fristen sichern; gerichtliche oder behördliche Schreiben sofort beachten.
- 02
Unterlagen gemeinsam aufbereiten
Wir helfen zu klären, welche Informationen und Nachweise benötigt werden, und bereiten den Vorgang mit Ihnen auf.
- 03
Kommunikation begleiten
Wir leiten den Vorgang an den Versicherer weiter, unterstützen bei Rückfragen und halten die Bearbeitung im Blick.
- 04
Entscheidung nachvollziehen
Der Versicherer entscheidet über Haftung und Deckung. Wir prüfen mit Ihnen, wie er seine Entscheidung begründet.
- 05
Bei Ablehnung die nächsten Schritte klären
Wie wir Sie dabei unterstützen, erläutern wir im folgenden Abschnitt zur rechtlichen Unterstützung.
24/7 bedeutet: Sie können digital jederzeit melden. Unsere persönliche Bearbeitung erfolgt anschließend zu unseren Servicezeiten. Die Leistungsentscheidung trifft der Versicherer.
Wenn eine Ablehnung Fragen aufwirft
Was tun, wenn der Versicherer eine Leistung ablehnt?
Lehnt der Versicherer eine Leistung ab, besprechen wir mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
04 Leistung vor Lockpreis
Vermögensschadenhaftpflicht vergleichen: Welche Leistungen sind wichtig?
Wir vergleichen nicht nur Beiträge, sondern vor allem Ihre Tätigkeiten, Versicherungssummen, Ausschlüsse, besondere Leistungsgrenzen und relevante Klauseln.
Welche Vertragsdetails wir für Sie prüfen
Nicht jeder Beruf braucht dieselben Leistungen. Wir trennen die Grundlage, Ihre beruflichen Besonderheiten und die zeitlichen Regeln des Versicherungsschutzes.
Diese Leistungen sollten Sie zuerst prüfen
Versicherungssumme & Jahresleistung
Die Versicherungssumme begrenzt die Leistung je versichertem Schaden. Für das gesamte Versicherungsjahr und einzelne Leistungen können weitere Grenzen gelten.
Genauer verstehen: Versicherungssummen & Jahresgrenzen
Wir betrachten mögliche Kundenschäden und deren Folgen. Mehrere Forderungen aus derselben Ursache können als Serienschaden zusammengefasst werden. Auch Abwehrkosten und deren Anrechnung auf die Summe gehören in den Vergleich.
Ihre tatsächlichen Tätigkeiten
Ihr Berufsbild muss vollständig zum Vertrag passen.
Genauer verstehen: Ihre tatsächlichen Tätigkeiten
Beratung, Umsetzung, Schulungen, Gutachten und Nebenleistungen konkret beschreiben. Auch bei einer offenen Tätigkeitsdeckung bleiben Berufsbild und Ausschlüsse entscheidend. Neue Aufgaben vor der Aufnahme abklären.
Mitversicherte Personen & Unternehmen
Sie, Ihr Team und Ihre Gesellschaft richtig erfassen.
Genauer verstehen: Mitversicherte Personen & Unternehmen
Angestellte, freie Mitarbeitende, Partner, Tochtergesellschaften und Arbeitsgemeinschaften werden nicht in jedem Vertrag gleich behandelt. Entscheidend ist, wessen Haftung für welche Tätigkeit versichert ist.
Je nach Beruf besonders wichtig
Fahrlässige Fehler & Pflichtverletzungen
Ein Versehen ist anders zu beurteilen als eine bewusst verletzte Pflicht.
Genauer verstehen: Reine Vermögensschäden
Grobe Fahrlässigkeit ist nicht pauschal vom Haftpflichtschutz ausgeschlossen. Davon zu unterscheiden sind wissentliche Pflichtverletzungen sowie Verstöße gegen Anzeige- oder Mitwirkungspflichten. Der Wortlaut des Vertrags entscheidet; Vorsatz ist kein versichertes Alltagsrisiko.
Ergänzender Personen- & Sachschutz
Reiner Vermögensschadenschutz deckt nicht automatisch Ihren Büroalltag ab.
Genauer verstehen: Personen- & Sachschäden
Besucher können stürzen oder fremde Geräte beschädigt werden. Prüfen Sie dafür einen passenden Betriebshaftpflichtbaustein. Für Behandlungs- oder Bauschäden sind berufsspezifische Lösungen nötig. Kleine Ausnahmen für Schriftstücke ersetzen keinen umfassenden Sachschutz.
Verträge & Leistungszusagen
Nicht jede vertragliche Haftung ist automatisch mitversichert.
Genauer verstehen: Verträge & Leistungszusagen
Freistellungen, Garantien, Verzögerungen und Vertragsstrafen vor Unterschrift prüfen. Einzelne Konzepte erweitern den Schutz, etwa bei bestimmten Datenschutzvereinbarungen. Die Erfüllung des eigenen Auftrags bleibt davon zu unterscheiden.
Datenschutz, Rechte & KI
Digitale Leistungen und Rechte Dritter ausdrücklich berücksichtigen.
Genauer verstehen: Daten, Rechte & digitale Leistungen
Datenschutz-, Urheberrechts- oder Geheimhaltungsverstöße können eigene Deckungsregeln haben. Benennen Sie auch den Einsatz oder die Entwicklung von KI-Anwendungen. Eigene Cyberkosten sind nicht automatisch Teil dieser Haftpflichtversicherung; Geldbußen nicht als gedeckt voraussetzen.
Ausland & Gerichtsstände
Arbeiten Sie für Kunden im Ausland? Dann sollte Ihr Vertrag auch diese Aufträge berücksichtigen.
Genauer verstehen: Ausland & Gerichtsstände
Wo sitzt Ihr Kunde, welches Recht gilt und wo können Ansprüche erhoben werden? Prüfen Sie weltweite Aufträge, USA/Kanada-Regelungen und örtliche Versicherungspflichten. Weltweiter Tätigkeitsumfang allein beantwortet diese Fragen nicht.
Freie Mitarbeitende & Subunternehmer
Ihre Verantwortung und die Haftung anderer trennen.
Genauer verstehen: Freie Mitarbeitende & Subunternehmer
Ist Ihre Haftung aus beauftragten Leistungen versichert? Ist auch die freie Person selbst eingeschlossen und verzichtet der Versicherer gegebenenfalls auf Regress? Deren eigene Versicherung und vertragliche Zuständigkeiten mitprüfen.
Besonders wichtig: Schutz über die Zeit
Rückwärtsdeckung: frühere Fehler
Ein heute abgeschlossener Vertrag schützt alte Aufträge nicht automatisch.
Genauer verstehen: Wann gilt ein Schaden als Versicherungsfall?
Wir prüfen, ob unbekannte frühere Fehler eingeschlossen sind, welcher Rückwirkungszeitpunkt gilt und wie ein Vorvertrag berücksichtigt wird. Bereits bekannte Forderungen oder schadenverdächtige Umstände müssen beim Antrag wahrheitsgemäß angegeben werden.
Frühere Tätigkeiten & Rückwärtsdeckung
Ein neuer Vertrag erfasst alte Aufträge nicht automatisch.
Genauer verstehen: Frühere Tätigkeiten & Rückwärtsdeckung
Ob frühere Fehler mitversichert sind, hängt vom Vertrag ab. Entscheidend können unter anderem der Zeitpunkt des Fehlers, bereits bekannte Umstände und ein früherer Versicherungsschutz sein.
Nachhaftung & Nachmeldefristen
Auch nach dem Berufsende können Forderungen eintreffen.
Genauer verstehen: Nachhaftung & Nachmeldefristen
Nachhaftung und Nachmeldung bezeichnen je nach Bedingungswerk unterschiedliche Regelungen. Wir prüfen Dauer, Voraussetzungen und verbleibende Summen bei Berufsaufgabe, Verkauf oder Versichererwechsel. Den alten Vertrag erst nach geklärtem Anschluss kündigen.
Selbstbehalt & Ausschlüsse
Die Selbstbeteiligung – auch Selbstbehalt genannt – ist der Betrag, den Sie bei einem versicherten Schaden selbst tragen.
Genauer verstehen: Selbstbehalt & Ausschlüsse
Ein Selbstbehalt kann je Schadenfall oder für bestimmte Leistungen gelten. Auch wissentliche Pflichtverletzungen, besondere Beratungsfelder oder vertragliche Zusagen können ausgeschlossen sein. Umfang und Ausnahmen konkret vergleichen.
Was kostet eine Vermögensschadenhaftpflichtversicherung?
Was Ihre Vermögensschadenhaftpflicht kostet, hängt unter anderem von Ihrer Tätigkeit, Ihrem Umsatz, der Versicherungssumme und der Selbstbeteiligung ab. Auch Mitarbeitende, Auslandstätigkeiten und frühere Schäden können den Beitrag beeinflussen.
Für ein konkretes Angebot benötigen wir zunächst Angaben zu Ihrem Beruf, Ihren Leistungen und Ihrem Unternehmen. Anschließend vergleichen wir Beiträge und Versicherungsleistungen gemeinsam.
Ist eine Vermögensschadenhaftpflichtversicherung Pflicht?
Nicht für jede selbstständige Tätigkeit ist eine Vermögensschadenhaftpflicht vorgeschrieben. Für bestimmte Berufe, etwa Rechtsanwälte und Steuerberater, besteht jedoch eine gesetzliche Versicherungspflicht. Je nach Beruf können zusätzlich Kammerregeln, Landesrecht, Zulassung und Rechtsform entscheidend sein.
Wir klären mit Ihnen, welche Vorgaben für Ihre Tätigkeit gelten. Anforderungen Ihrer Auftraggeber betrachten wir gesondert.
Unser Praxistipp: Bringen Sie einen typischen Auftrag mit.
Leistungsbeschreibung, Vertragsklauseln und Ihre bisherige Police machen den Bedarf greifbar. Wir sehen gemeinsam, was Sie versprechen, welche Schäden entstehen können und wo der Versicherungsschutz dazu passen muss.
05 Persönlich erklärt statt nur aufgelistet
So vergleichen wir Ihre Vermögensschadenhaftpflicht
Wir stellen Tätigkeiten, Versicherungssummen, Selbstbeteiligungen und Ausschlüsse gegenüber. Besonders wichtig sind frühere Aufträge, spätere Forderungen und Ihre vertraglichen Zusagen an Kunden. Erst zusammen mit diesen Leistungen wird der Beitrag aussagekräftig.
Erst Ihre Tätigkeit verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam schaut auf Ihre konkreten Leistungen, typische Kundenaufträge und bestehende Verträge. Wir erklären, welche Unterschiede für Sie zählen – auch bei reinen Vermögensschäden und später gemeldeten Ansprüchen.
Sie erhalten eine nachvollziehbare Empfehlung: mit relevanten Leistungen, offenen Punkten und dem Beitrag. So entscheiden Sie auf einer verständlichen Grundlage.
Vermögensschadenschutz prüfen lassen
Wir prüfen, ob ein Konzeptwechsel, zusätzliche Klauseln oder ein Bestandsupdate für Ihre berufliche Tätigkeit infrage kommen. Vorteile und Voraussetzungen erläutern wir vor Ihrer Entscheidung.
Originalvergleich für IT-Dienstleister
IT-Haftpflicht im Vergleich: Leistungen für Ihr Unternehmen
Der bereitgestellte Leistungsvergleich zeigt Tarife für IT-Betriebe. Neben beruflichen Vermögensschäden enthält er auch Betriebshaftpflicht- und Eigenschadenbausteine. So erkennen Sie, welche Deckungsbereiche zusammengehören und wo zusätzliche Vereinbarungen erforderlich sein können.
Erstellt am 04.10.2026. Beispielvergleich für IT-Betriebe; keine persönliche Empfehlung.
06 Gut vorbereitet ins Gespräch
Welche Angaben brauchen wir für Ihre Beratung?
Damit wir passende Angebote vergleichen können, möchten wir verstehen, was Sie konkret tun. Hilfreich sind Angaben zu Ihren Leistungen, Ihrem Unternehmen und Ihrem bisherigen Versicherungsschutz.
Ihre Leistungen
Was beraten, entwickeln, verwalten oder prüfen Sie? Welche Umsetzungsleistungen, digitalen Anwendungen und Zusagen gehören zu Ihren Aufträgen?
Ihre Organisation
Rechtsform, Mitarbeitende, freie Kräfte, Honorarumsatz, Kundenstruktur, Arbeitsgemeinschaften und internationale Aufträge gemeinsam erfassen.
Ihr bisheriger Schutz
Police, Bedingungen, Nachträge, frühere Tätigkeiten und bekannte Schadenumstände berücksichtigen. Besonders beim Wechsel müssen Beginn und Ende der Deckung zusammenpassen. Wenn bereits vorhanden, bringen Sie Ihren aktuellen Versicherungsvertrag und eine typische Leistungsbeschreibung oder einen Beispielauftrag mit.
Eine Steuerkanzlei, eine Marketingagentur und eine Unternehmensberatung können alle reine Vermögensschäden verursachen – aber durch unterschiedliche Fehler und mit unterschiedlichen Vertragsanforderungen.
Neue Aufgabe? Den Schutz vorher mitprüfen.
Ein neuer Beratungsbereich, eine zusätzliche Softwareleistung oder die Arbeit als Interimsmanager kann Ihren Versicherungsbedarf verändern. Lassen Sie neue Aufgaben vor Beginn mitprüfen.
07 Ihre Unterlagen digital organisiert
Ihre Versicherungsverträge digital verwalten
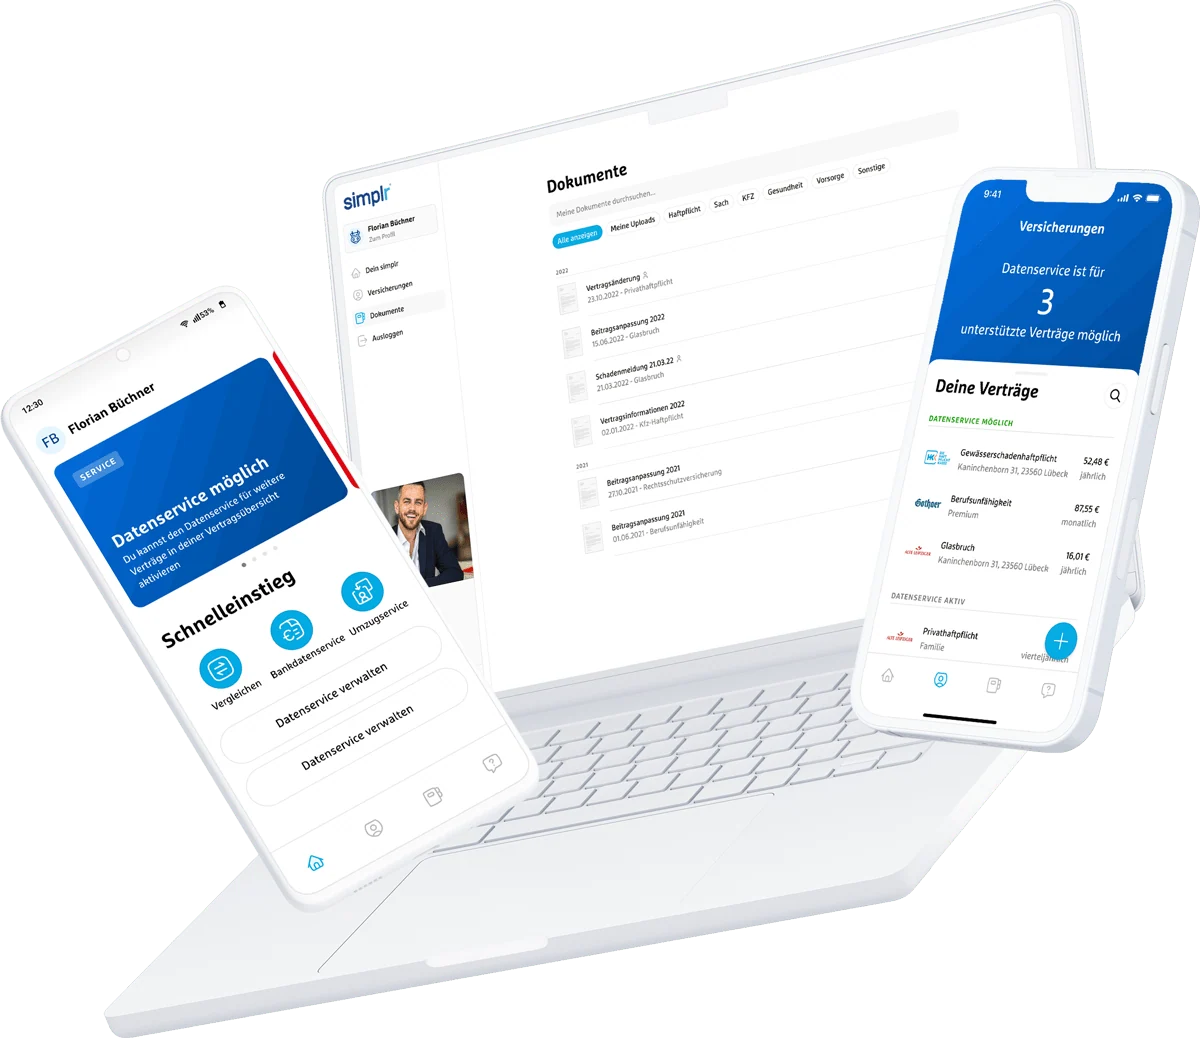
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Zugang zur Vertragsverwaltung anfragen ↗08 Verschiedene Betriebe. Verschiedene Fragen.
Für welche Berufe ist die Vermögensschadenhaftpflicht wichtig?
Wer berät, verwaltet, vermittelt, prüft oder digitale Leistungen erbringt, kann anderen unmittelbar finanziellen Schaden zufügen. Diese Beispiele zeigen, welche beruflichen Aufgaben wir im Gespräch genauer betrachten.
Unternehmens- & Personalberatung
Analysen, Auswahlentscheidungen, Prozessberatung und die Umsetzung Ihrer Empfehlungen können finanzielle Folgen haben. Managementaufgaben oder M&A-Mandate müssen ausdrücklich zum versicherten Berufsbild passen.
IT & digitale Dienstleistungen
Programmierung, Implementierung, Schnittstellen und laufender Support haben unterschiedliche Risiken. Wir prüfen den Umfang der IT-Haftpflicht und die Abgrenzung zu eigenen Cyber- und Ausfallkosten.
Agenturen, Medien & Kreativberufe
Fehlerhafte Veröffentlichungen, versäumte Termine oder Rechteverletzungen können Ansprüche auslösen. Medienleistungen, Urheberrechte und vertragliche Zusagen benötigen eine passende Deckung.
Sachverständige & Gutachter
Eine fehlerhafte Bewertung oder Auskunft kann eine wirtschaftlich nachteilige Entscheidung auslösen. Fachgebiete, Verwendungszweck des Gutachtens und mögliche Schäden müssen im Vertrag zusammenpassen.
Rechtsanwälte & Steuerberater
Fristen, Mandatsbearbeitung und gesetzliche Versicherungspflichten stehen im Mittelpunkt. Wir betrachten die konkrete Tätigkeit, Gesellschaftsform, versicherten Personen und vorgeschriebenen Mindestanforderungen.
Verwaltung, Vereine & Verbände
Fehler bei Abrechnungen, Förderanträgen oder der Verwaltung fremder Interessen können zu finanziellen Ansprüchen führen. Operative Tätigkeit, Organhaftung und eigene Vermögensschäden sind getrennt zu prüfen.
Ihre Tätigkeit ist nicht dabei? Diese Übersicht zeigt Beispiele. Wir klären Ihren konkreten Bedarf unabhängig von dieser Auswahl.
09 Ein guter Vergleich benennt auch Grenzen
Was ist nicht oder nur zusätzlich versichert?
Guter Schutz bedeutet auch, seine Grenzen zu kennen. Wir erklären, wo zusätzliche Vereinbarungen oder andere Versicherungen erforderlich sein können.
Eigene Leistung
Den Auftrag erfüllen
Ihre vereinbarte Arbeit ordnungsgemäß zu leisten, ist grundsätzlich Ihre eigene Pflicht. Eine Vermögensschadenhaftpflicht ist keine pauschale Garantie für Honorar, Projekterfolg oder die Kosten jeder Nachbesserung.
Zusätzlicher Schaden
Folgen beim Auftraggeber
Verursacht ein versicherter beruflicher Fehler beim Kunden einen zusätzlichen Schaden, kann Haftpflichtschutz greifen. Erfüllungsanspruch, Schadenersatz und mögliche besondere Erweiterungen müssen sauber getrennt werden.
Vorsatz & bekannte Umstände
Vorsätzlich und widerrechtlich herbeigeführte Schäden sind ausgeschlossen. Wissentliche Pflichtverletzungen können zusätzlich ausgeschlossen sein. Bekannte Schäden oder Ansprüche vor Abschluss offen angeben.
Nicht vereinbarte Zusagen
Garantien, Vertragsstrafen, Freistellungen oder besonders riskante Tätigkeiten können außerhalb der Deckung liegen. Sondervereinbarungen nie ungeprüft voraussetzen.
Andere Risiken, anderer Schutz
Eigene Cyberkosten, private Schäden und Kfz-Risiken benötigen eine eigene Prüfung. D&O betrifft insbesondere die persönliche Haftung aus Leitungs- und Aufsichtsaufgaben; sie ersetzt nicht automatisch den Schutz für Ihre operative Dienstleistung.
Anspruchsabwehr ist nicht dasselbe wie eigener Rechtsschutz.
Die Haftpflichtversicherung wehrt unberechtigte Schadenersatzforderungen ab, soweit sie unter den vereinbarten Versicherungsschutz fallen. Eigene offene Honorarrechnungen oder Vertragsstreitigkeiten sind dadurch nicht automatisch abgesichert.
10 Beratung mit Blick auf Ihren Betrieb
Ihre Beratung zur Vermögensschadenhaftpflicht bei albfinanz
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Über unsere Zusammenarbeit mit VEMA können wir zusätzliche Leistungen und besondere Vereinbarungen für bestimmte berufliche Risiken prüfen. Ob Ihr Vertrag davon profitieren kann, hängt vom jeweiligen Versicherer und den vereinbarten Bedingungen ab.
Mehr Leistungen gezielt prüfenBerufliche Besonderheiten ausdrücklich einbeziehen.
Sondervereinbarungen können den Schutz an wichtigen Stellen ergänzen. Für Berater und Dienstleister prüfen wir beispielsweise die Behandlung freier Mitarbeitender, Übergänge zwischen Verträgen und spätere Ansprüche. Das ist keine automatische Erweiterung jeder Police.
So prüfen wir Ihren Vorteil
Nach dem Berufsende bleibt der Blick auf frühere Aufträge
Eine Forderung trifft erst ein, nachdem Sie Ihre Tätigkeit beendet haben. Wir prüfen, welche Nachhaftungs- oder Nachmelderegelung Ihr Konzept vorsieht und welche Fristen und Summen gelten.
Zusammenarbeit ohne unbemerkte Lücke
Sie arbeiten mit einer freien Fachkraft. Wir gleichen Ihre Haftung aus deren Arbeit, deren eigene Mitversicherung und mögliche Regressregelungen ab.
Bestehenden Schutz weiterentwickelnBedingungsverbesserungen und Bestandsupdates prüfen.
In bestimmten VEMA-Vereinbarungen für Berater und Dienstleister können neue Sondervereinbarungen über eine Innovationsklausel auch für passende Bestandsverträge gelten. Entscheidend ist, welche Vereinbarung Ihrem Vertrag bereits zugrunde liegt. Ein Neuabschluss ist dafür nicht in jedem Fall nötig.
So prüfen wir Ihren Vorteil
Wenn ein Konzept weiterentwickelt wird
Zusätzliche Leistungen können unter den Voraussetzungen einer Innovationsklausel beitragsfrei hinzukommen. Wir prüfen, ob Ihr bestehender Vertrag davon erfasst ist; andere Änderungen können eine Umstellung erfordern.
Sonderkonditionen berücksichtigenBeitrag und Leistung gemeinsam vergleichen.
Ein leistungsstärkeres Konzept kann bei vergleichbaren Summen und Selbstbehalten zum ähnlichen oder auch günstigeren Beitrag passen. Ob das möglich ist, hängt unter anderem von Beruf, Umsatz, Schadenverlauf und Annahmevoraussetzungen ab.
So prüfen wir Ihren Vorteil
Mehr Schutz muss nicht einfach mehr Beitrag bedeuten
Wir vergleichen die gesamte Vertragsqualität. Auch ein Gründungsnachlass oder besondere Konditionen können relevant sein – ohne Leistungen oder Selbstbehalte im Vergleich stillschweigend zu verändern.
Fachwissen für Ihren Beruf bündelnIhre Arbeit bleibt der Ausgangspunkt.
VEMA bietet berufsspezifische Informationen, Risikoerfassungen, Sonderkonzepte und Leistungsvergleiche, etwa für Berater und Dienstleister sowie Rechtsanwälte und Steuerberater. Diese Grundlagen unterstützen unsere Prüfung. Ihr persönlicher Ansprechpartner bleibt albfinanz.
So prüfen wir Ihren Vorteil
Ein neuer Auftrag stellt besondere Anforderungen
Ihr Auftraggeber verlangt einen bestimmten Deckungsnachweis. Wir prüfen die verlangten Tätigkeiten, Summen und Vertragszusagen gemeinsam mit den tatsächlichen Versicherungsbedingungen.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Antworten aus der Beratung
Häufige Fragen zur Vermögensschadenhaftpflichtversicherung
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine Vermögensschadenhaftpflichtversicherung?
Der Beitrag hängt unter anderem von Ihrer Tätigkeit, Ihrem Umsatz, der Versicherungssumme und der Selbstbeteiligung ab. Für eine konkrete Einschätzung benötigen wir Angaben zu Ihrer beruflichen Arbeit und zum gewünschten Schutz.
Ist eine Vermögensschadenhaftpflichtversicherung Pflicht?
Für bestimmte Berufe, etwa Rechtsanwälte und Steuerberater, besteht eine gesetzliche Versicherungspflicht. Bei anderen Tätigkeiten sind zusätzlich Landesrecht, Kammerregeln, Rechtsform oder Zulassung entscheidend. Anforderungen eines Auftraggebers sind davon zu unterscheiden. Wir klären die Vorgaben für Ihre konkrete Situation.
Sind Vermögensschadenhaftpflicht und Berufshaftpflicht dasselbe?
Berufshaftpflicht ist die Bezeichnung für Haftpflichtschutz bei beruflichen Fehlern. Vermögensschadenhaftpflicht beschreibt genauer den Schutz vor reinen finanziellen Schäden bei anderen. Bei einem IT-Dienstleister kann derselbe Schutz unter beiden Namen angeboten werden. Sie brauchen deshalb nicht automatisch zwei Versicherungen. Entscheidend sind die versicherten Tätigkeiten und Schäden.
Welche Versicherungssumme ist sinnvoll?
Die Versicherungssumme sollte zu den möglichen Schäden Ihrer Tätigkeit und zu geltenden Anforderungen passen. Entscheidend ist nicht nur der Wert eines Auftrags, sondern auch, welche weiteren Folgen ein Fehler auslösen kann. Wir prüfen außerdem Jahreshöchstleistungen, Teilgrenzen und Selbstbeteiligungen.
Sind Mitarbeitende und freie Kräfte mitversichert?
Mitarbeitende und freie Kräfte sind nicht automatisch im gleichen Umfang mitversichert. Entscheidend sind ihre Tätigkeit und die Regelungen Ihres Vertrags. Die Haftung Ihres Unternehmens aus einem Auftrag ist von der persönlichen Haftung einer freien Kraft zu unterscheiden.
Was gilt für Fehler aus früheren Aufträgen?
Ein neuer Vertrag deckt frühere Tätigkeiten nicht automatisch. Entscheidend sind Versicherungsfalldefinition, Rückwärtsdeckung, Kenntnis von Umständen und die Regeln des bisherigen Vertrags. Wir prüfen den Übergang, bevor eine bestehende Police beendet wird.
Was mache ich, wenn ein Kunde Schadenersatz verlangt?
Sichern Sie Auftrag, Korrespondenz, Forderung und relevante Unterlagen. Melden Sie den Vorgang zeitnah und beachten Sie Fristen. Stimmen Sie Anerkenntnisse, Zahlungen und Vergleiche zuvor ab. Unsere digitale Meldung ist jederzeit möglich; persönlich begleiten wir zu unseren Servicezeiten.
Was passiert, wenn der Versicherer ablehnt?
Wir besprechen mit Ihnen die Begründung und mögliche nächste Schritte. Weitere Informationen finden Sie im Abschnitt zur Unterstützung bei einer Ablehnung.
Alle Fragen anzeigen – weitere Antworten zu Ihrer Vermögensschadenhaftpflicht
Was ist ein echter Vermögensschaden?
Ein reiner oder echter Vermögensschaden ist ein finanzieller Nachteil ohne vorausgehende Verletzung oder Sachbeschädigung. Ein Beispiel ist ein finanzieller Verlust durch eine versäumte berufliche Frist. Folgt der Geldverlust dagegen aus einer Sachbeschädigung, handelt es sich um einen Vermögensfolgeschaden.
Brauche ich Schutz, wenn ich allein arbeite?
Auch ohne Mitarbeitende können berufliche Fehler hohe Forderungen auslösen. Die wirtschaftlichen Folgen hängen nicht allein von Teamgröße oder Umsatz ab. Gerade als Einzelunternehmer kann die Haftung auch das persönliche Vermögen betreffen.
Reicht meine Betriebshaftpflicht aus?
Eine klassische Betriebshaftpflicht erfasst vor allem Personen- und Sachschäden sowie deren versicherte Folgen. Ein allgemeiner Vermögensschadenbaustein muss Ihre beratende, prüfende oder digitale Tätigkeit nicht ausreichend erfassen. Wir prüfen die Bedingungen und vorhandene Kombinationen, bevor wir zusätzlichen Schutz empfehlen.
Sind Datenschutz- und Urheberrechtsverletzungen versichert?
Das ist tarifabhängig. Entscheidend sind Ihre Tätigkeit, der konkrete Anspruch und vereinbarte Einschlüsse sowie Ausschlüsse. Auch KI-Anwendungen und Geheimhaltungsvereinbarungen sollten Sie ansprechen. Eigene Cyberkosten und Geldbußen sind nicht automatisch mitversichert.
Bezahlt die Versicherung meine Nachbesserung oder ein verlorenes Honorar?
Die ordnungsgemäße Erfüllung Ihres Auftrags und Ihr eigenes Honorar sind grundsätzlich etwas anderes als Schadenersatz an Dritte. Einzelne Tarife bieten zusätzliche Eigenschaden-, Rücktritts- oder Vergütungsrechtsschutzbausteine. Diese Leistungen müssen gesondert vereinbart und geprüft werden.
Was bedeuten Verstoßprinzip und Claims-made?
Beim Verstoßprinzip ist vereinfacht der Zeitpunkt des beruflichen Fehlers maßgeblich. Claims-made knüpft an die erstmalige Anspruchserhebung an; weitere zeitliche und Meldevoraussetzungen können gelten. Beim Wechsel müssen Vorvertrag, Rückwärtsdeckung und Nachmeldefristen aufeinander abgestimmt werden.
Was passiert nach Berufsaufgabe?
Später erhobene Forderungen aus früherer Arbeit können weiterhin relevant sein. Wir prüfen den maßgeblichen Versicherungsfall, Nachhaftung beziehungsweise Nachmeldefristen und verbleibende Grenzen. Die Begriffe sind je nach Vertrag unterschiedlich ausgestaltet.
Kann ein bestehender Vertrag verbessert werden?
Wir gleichen Ihre aktuelle Tätigkeit und Ihren Vertrag ab. Je nach Konzept kommen zusätzliche Klauseln, weitergegebene Bedingungsverbesserungen, ein Bestandsupdate oder eine Umstellung infrage. Gleicher Beitrag und bessere Leistung sind eine Prüfmöglichkeit, keine allgemeine Zusage.
Was bringt die Zusammenarbeit mit VEMA?
Über die Maklergenossenschaft können wir berufsspezifische Konzepte und Sondervereinbarungen prüfen. Beispiele sind Regelungen zu Nachhaftung, freien Mitarbeitenden oder künftigen Bedingungsverbesserungen. Welche Vorteile gelten, richtet sich nach dem konkret vereinbarten Vertrag.
Was leistet eine Besserstellungsklausel?
Sie kann nach ihrem vereinbarten Wortlaut bestimmte weitergehende Leistungen des Vorvertrags im Schadenfall berücksichtigen. Fristen, Höchstbeträge, Nachweispflichten und Ausschlüsse beachten. Nicht jeder Tarif enthält diese Klausel; sie ersetzt keine sorgfältige Auswahl.
Ist Ihr Schadenservice rund um die Uhr telefonisch erreichbar?
24/7 bezieht sich auf die digitale Schadenmeldung. Unsere persönliche Bearbeitung findet zu unseren Servicezeiten statt. Der Schadenmanager ist keine telefonische 24-Stunden-Hotline und keine Notrufzentrale.
12 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner für den Vermögensschadenschutz
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir lernen Ihre berufliche Arbeit kennen, ordnen die Risiken ein und vergleichen passende Möglichkeiten. Anschließend entscheiden Sie auf einer nachvollziehbaren Grundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen und fachliche GrundlagenReine Vermögensschäden, berufliche Versicherungspflichten und die Grundlagen unserer Beispiele.
Redaktioneller Stand: 4. Oktober 2026. Allgemeine Orientierung; maßgeblich sind Ihre Tätigkeit, geltende Vorgaben und die vereinbarten Bedingungen.
- GDV – Musterbedingungen zur Vermögensschadenhaftpflicht (unverbindliche Orientierung)
- VVG § 100 – Leistungen der Haftpflichtversicherung
- VVG § 103 – Vorsätzliche Schadenherbeiführung
- BGB § 280 – Schadenersatz bei Pflichtverletzung
- BRAO § 51 – Berufshaftpflicht für Rechtsanwälte
- StBerG § 67 – Berufshaftpflicht für Steuerberater
- GDV – Abgrenzung zur D&O-Versicherung
- VVG § 60 – Beratungsgrundlage des Versicherungsmaklers
Beispiele und Vergleichsunterlagen
Schadenfälle und KI-gekennzeichnete Bilder sind illustrative Beispiele, keine dokumentierten Kundenfälle oder Regulierungszusagen. Die GDV-Musterbedingungen sind unverbindlich und kein Nachweis des Umfangs eines bestimmten Tarifs.
Originaldokument: Leistungsvergleich BHV IT-Betriebe vom 04.10.2026, 15 Seiten. Enthalten sind berufliche Vermögensschaden-, Betriebs- und Eigenschadenbausteine. Das Dokument dient als Beispiel für IT-Betriebe; maßgeblich für Ihren Schutz sind die vereinbarten Bedingungen.