Für Ihren Beruf. Für das Leben daneben.

Finanzberatung für
Ingenieure & IT-Spezialisten.
Sie entwickeln Lösungen.
Auch für Ihre Zukunft.

Ihr Einkommen schützen, berufliche Risiken einordnen und Vermögen aufbauen. Mit einem Finanzplan, der zu Ihrer Tätigkeit und Ihren persönlichen Zielen passt.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Absicherung und Ihren Vermögensaufbau.

  • ✓ Passend zu Ihrer Tätigkeit
  • ✓ Privat und beruflich durchdacht
  • ✓ Persönlich begleitet

01Ihr Ausgangspunkt

Wo stehen Sie gerade?

Wählen Sie Ihre Situation. Sie erhalten drei passende nächste Schritte. Alle Inhalte bleiben erreichbar – ein Beratungsgespräch ist auch ohne Vorbereitung möglich.

02Ihre Tätigkeit & die passenden Risiken

Technische Verantwortung.
Passend abgesichert.

Angestellt oder selbstständig macht einen Unterschied. Als Angestellter klären Sie zunächst den Schutz über den Arbeitgeber; eigene Nebenprojekte sind gesondert zu betrachten. Für selbstständige Aufträge zählt der genaue Leistungsumfang.

Darauf kommt es bei Ihnen an

Ihre Planung wirkt weiter. Ihr Schutz sollte mitdenken.

Konstruktion, Anlagenplanung, Bauüberwachung oder Gutachten: Entscheidend sind Ihre tatsächlichen Leistungen und die möglichen Folgen eines Fehlers.

Planung & Beratung

Fehler mit finanziellen Folgen

Ein Planungsfehler kann Umbaukosten, Schäden an Sachen oder weitere finanzielle Verluste auslösen. Tätigkeiten und Projektgrößen vollständig im Vertrag erfassen.

Genau hinsehen: Reine Vermögensschäden sowie Personen- und Sachschäden passend absichern. Eine allgemeine Betriebshaftpflicht deckt Planungsleistungen nicht automatisch.

Berufshaftpflicht verstehen
Büro, Projekt & Partner

Wer übernimmt welche Verantwortung?

Projektgemeinschaften, Subplaner, Gutachten, Bauleitung oder Arbeiten im Ausland können zusätzliche Risiken bringen. Auch neue Leistungen frühzeitig abstimmen.

Genau hinsehen: Auftraggeberanforderungen, Versicherungssumme und Jahreshöchstleistung gemeinsam prüfen – nicht nur den Umsatz betrachten.

Projekt vorab durchgehen

Ihr beruflicher Status

Pflichten gezielt klären

Ob eine Berufshaftpflicht verpflichtend ist, hängt unter anderem von Bundesland, Kammerstatus, Eintragung und Rechtsform ab. Es gibt keinen einheitlichen Mindestwert für alle Ingenieure.

Genau hinsehen: Für ein selbstständiges Kammermitglied oder eine PartG mbB können besondere Vorgaben gelten. Maßgeblich sind die für Sie geltenden Regeln.

Kammerstatus und Pflichtschutz
Welche Versicherungspflichten gelten für Ingenieure?

Die Berufsbezeichnung allein beantwortet diese Frage nicht. Prüfen Sie Bundesland, Kammermitgliedschaft, Eintragung – etwa als Beratender Ingenieur – und die Rechtsform Ihres Büros.

Beispiel Baden-Württemberg: Für selbstständige Kammermitglieder gibt es Vorgaben zur Berufshaftpflicht. Für Gesellschaften, insbesondere eine PartG mbB, sind zusätzliche Anforderungen zu beachten. Deshalb übernehmen wir keine pauschale Mindestdeckung für alle Ingenieure, sondern gleichen Ihre konkrete Situation ab.

Für eigenes Büro & Unternehmen

Auch an den Betrieb hinter dem Projekt denken.

Besuche, Büro & Schäden vor Ort

Ein Sach- oder Personenschaden bei einem Kundentermin ist ein anderer Fall als fehlerhafte Planung. Betriebshaftpflicht und Berufshaftpflicht aufeinander abstimmen.

Betriebshaftpflicht

Geräte, Technik & Arbeitsfähigkeit

Notebook, Messgeräte, Server und Büroausstattung nach Wert und Einsatzort erfassen. Mobile Nutzung und Elektronikrisiken können zusätzlichen Schutz brauchen.

Betriebseinrichtung absichern

Eigene Daten & Betriebsstillstand

Mehrfaktor-Anmeldung, Updates und getestete Backups gehören zum Alltag. Eine Cyberversicherung kann geeignete Leistungen ergänzen, ersetzt aber die Sicherheitsorganisation nicht.

Cyberrisiken prüfen

Konflikte & rechtliche Kosten

Rechtsschutz passend zur Tätigkeit prüfen. Streit über das eigene Honorar oder die Vertragserfüllung ist nicht automatisch Bestandteil jedes Firmenrechtsschutzes.

Firmenrechtsschutz

Passt Ihr Schutz noch zu Ihren Projekten?

Wir sichten die vorhandenen Verträge, benennen Lücken und unnötige Überschneidungen und begleiten die vereinbarte Absicherung.

Meine berufliche Absicherung prüfen

03Arbeitskraft & laufendes Einkommen

Was passiert,
wenn Sie ausfallen?

Konzentrieren, entwickeln, entscheiden: Auch ein Büroberuf lebt von Ihrer Gesundheit. Rückenbeschwerden, schwere Erkrankungen oder psychische Belastungen können die Arbeit beeinträchtigen.

Vorübergehend krank

Geld für Ihren Alltag

Gehaltsfortzahlung, Krankengeld oder privates Krankentagegeld mit Ihren Ausgaben abstimmen. Selbstständige müssen den Krankengeldanspruch in der GKV ausdrücklich klären. Beginn und Höhe sind entscheidend.

Länger eingeschränkt

Ihren konkreten Beruf schützen

Eine private BU wird an Ihrer tatsächlichen Tätigkeit und den Vertragsbedingungen geprüft. Rentenhöhe, Laufzeit und Erhöhungsmöglichkeiten zählen; bei Selbstständigen auch eine mögliche Umorganisation.

Berufsunfähigkeit verstehen

Vorhandenen Schutz einordnen

Was ist schon da?
Was fehlt für Ihren Alltag?

  • Gesetzliche ErwerbsminderungsrenteSie orientiert sich grundsätzlich daran, wie lange Sie auf dem allgemeinen Arbeitsmarkt arbeiten können. Das ist nicht dasselbe wie der Schutz Ihres konkreten Berufs.
  • Ein mögliches VersorgungswerkIngenieure sind nicht allein wegen ihres Abschlusses automatisch Mitglied. Falls Sie dazugehören: Satzung, volle und mögliche teilweise BU sowie Ihre Anwartschaft prüfen.
  • Die tatsächliche TätigkeitProgrammierung, Projektleitung, Labor, Baustelle oder Inbetriebnahme ehrlich beschreiben. Die Berufsbezeichnung allein zeigt den Arbeitsalltag nicht.
  • Das Einkommen von morgenBei Gehaltssprung, Familiengründung oder Selbstständigkeit Nachversicherung und deren Fristen prüfen. Den vorhandenen Vertrag nicht vorschnell ersetzen.
Ingenieurversorgung: Was sollte ich konkret prüfen?

Mitgliedschaft und eine Befreiung von der gesetzlichen Rentenversicherung sind zwei verschiedene Fragen. Eine freiwillige Kammermitgliedschaft allein begründet nicht automatisch eine Befreiung.

Beispiel Ingenieurversorgung Baden-Württemberg: Die Satzung unterscheidet zwischen voller und teilweiser Berufsunfähigkeit. Es wäre deshalb falsch, allen Versorgungswerken pauschal eine Leistung erst bei „100 Prozent BU“ zuzuschreiben. Voraussetzungen, Berufsbegriff, Beitragshistorie und persönliche Leistung mit Ihrer Satzung abgleichen.

Was trägt Sie, wenn Ihre Arbeitskraft fehlt?

Wir gleichen Ihre vorhandenen Leistungen mit dem persönlichen Bedarf ab und ordnen die nächsten Schritte. Gesundheitsangaben bereiten wir sorgfältig mit Ihnen vor.

Meinen Einkommensschutz prüfen lassen

04Krankenversicherung & Familie

Gesetzlich oder privat?
Passend zu Ihrem Leben.

Karriere, Familie, Teilzeit oder der Wechsel in die Selbstständigkeit verändern die Planung. Der heutige Beitrag ist nur ein Teil der Entscheidung.

Gesetzliche Krankenversicherung

Einkommen und Familie mitdenken

Beiträge richten sich nach beitragspflichtigen Einnahmen bis zur Beitragsbemessungsgrenze. Familienversicherung ist unter Voraussetzungen möglich. Als Selbstständiger den Krankengeldschutz und die Beitragsgrundlage klären.

GKV genauer ansehen

Private Krankenversicherung

Leistungen bewusst wählen

Tarif, Eintrittsalter und Gesundheit beeinflussen Beitrag und Annahme. Familienmitglieder brauchen eigene Beiträge. Selbstbehalt, Leistungen und langfristige Tragbarkeit auch bei weniger Einkommen vergleichen.

PKV genauer ansehen

05Rücklagen, Vorsorge & Geldanlage

Aus gutem Einkommen
wird ein Plan für Ihre Ziele.

Eine Immobilie, mehr Freiheit oder später weniger arbeiten: Legen Sie zuerst fest, wofür Sie Geld brauchen. Danach wählen wir die passende Anlage und Vorsorge.

Für Angestellte

Was gibt Ihr Arbeitgeber dazu?

Betriebsrente, vermögenswirksame Leistungen oder weitere Zuschüsse prüfen. Bei der betrieblichen Altersvorsorge zählen Arbeitgeberanteil, Kosten, spätere Abgaben und die Folgen eines Jobwechsels zusammen.

Bei Entgeltumwandlung über Direktversicherung, Pensionskasse oder Pensionsfonds sind grundsätzlich 15 % Zuschuss vorgesehen, soweit der Arbeitgeber Sozialbeiträge spart. Tarifliche Abweichungen sind möglich.

Drei Aufgaben für Ihr Geld

Verfügbar bleiben

Eine Reserve, die erreichbar bleibt

Private Notfälle und geplante Ausgaben getrennt von langfristigem Geld einplanen. Selbstständige berücksichtigen zusätzlich Steuern, Betriebskosten und Projektpausen. Tagesgeld oder passende Geldmarktanlagen nach Verfügbarkeit, Kosten und Risiken auswählen.

Kurzfristiges Geld einordnen

Persönliche Ziele

Breiter als die eigene Branche

Langfristiger Vermögensaufbau kann mit breit gestreuten ETFs und Fonds erfolgen. Geld für feste, nahe Termine braucht eine andere Planung. Wertschwankungen und Verluste bleiben auch bei breiter Streuung möglich.

ETF- & Investmentberatung

Später gut leben

Vorsorge bewusst ergänzen

Gesetzliche Rente, Betriebsrente und gegebenenfalls Versorgungswerk zuerst erfassen. Freies Depot und private Altersvorsorge nach Kosten, Flexibilität, Hinterbliebenenschutz und gewünschter Auszahlung vergleichen.

Private Altersvorsorge
Ist eine Basisrente für Selbstständige interessant?

Sie kann eine lebenslange Altersrente und steuerliche Vorteile bieten. Gleichzeitig ist das Geld langfristig gebunden und nicht wie ein Depot frei verfügbar. Kosten, Einkommensschwankungen, Hinterbliebenenschutz und spätere Besteuerung gehören in den Vergleich.

Beiträge zur gesetzlichen Rentenversicherung und gegebenenfalls zum Versorgungswerk nutzen denselben steuerlichen Höchstbetrag der Basisversorgung. Erst den verbleibenden Spielraum klären – ein hoher Umsatz allein ist kein Grund für eine Basisrente.

Basisrente genauer ansehen

Für Selbstständige & den nächsten Schritt

Ein Auftraggeber? Zwei getrennte Fragen.

Ob eine Tätigkeit selbstständig oder abhängig beschäftigt ist, hängt vom konkreten Auftrag und seiner tatsächlichen Durchführung ab. Bei Zweifeln kann ein Statusfeststellungsverfahren helfen.

Davon getrennt kann auch für echte Selbstständige Rentenversicherungspflicht bestehen – insbesondere bei im Wesentlichen einem Auftraggeber und ohne regelmäßig versicherungspflichtige Beschäftigte. Die Auftraggeberzahl allein entscheidet nicht über Scheinselbstständigkeit.

Meine finanzielle Planung besprechen
Was gehört zur Planung eines eigenen Büros oder IT-Unternehmens?

Investitionen, laufende Kosten, Zahlungsziele und private Entnahmen gemeinsam planen. Förderung und Finanzierung möglichst vor verbindlichen Schritten prüfen; Förderanträge sind häufig vor Vorhabensbeginn zu stellen.

Für den Notfall Vertretung, Ansprechpartner und befugte Zugriffe auf Projekte organisieren. Mehrfaktor-Anmeldung und Berechtigungen erhalten; Backups nicht nur anlegen, sondern die Wiederherstellung testen. Ein späterer Unternehmensverkauf sollte nicht die einzige Altersvorsorge sein.

Ihre Fachkenntnis darf spezialisiert sein.
Ihre finanzielle Zukunft braucht mehrere Standbeine.

Wir verbinden Karriere, Absicherung und Vermögensaufbau.

Gemeinsam ordnen wir vorhandene Verträge und Anlagen, setzen Prioritäten und machen daraus einen Plan, der zu Ihrem Alltag passt.

Meine Vorsorge und Geldanlage planen

06Persönlich begleitet. Digital geordnet.

Sie kümmern sich um Ihre Projekte.
Wir behalten Ihren Schutz im Blick.

Wir ordnen Ihre vorhandenen Verträge, erklären Anpassungen und betreuen die vereinbarte Absicherung. Berufliche und private Themen bleiben miteinander verbunden.

Persönlich begleitet. Digital geordnet.

Ihre Projekte sind vielseitig.
Ihr Versicherungsordner übersichtlich.

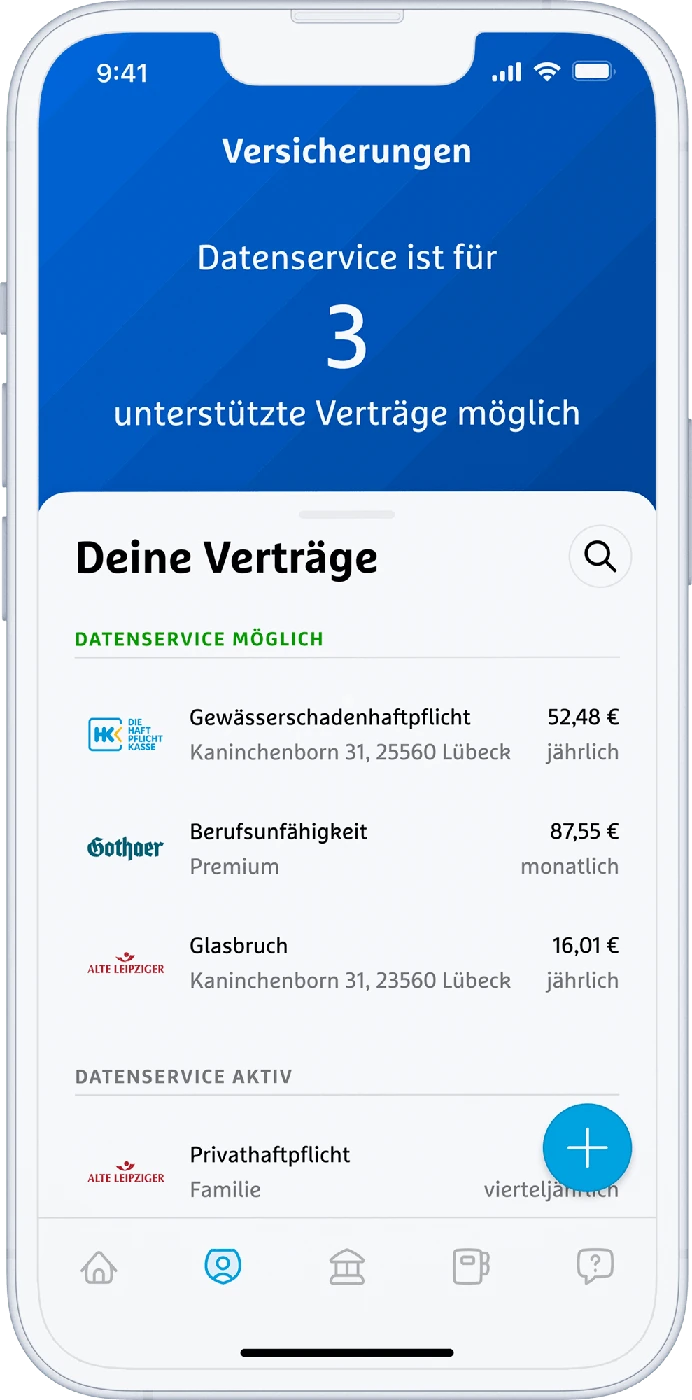
Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

07Persönlich weiterdenken

Sie bringen Ihre Fragen mit.
Wir machen daraus einen Plan.

Sie müssen vor dem Gespräch nichts durchrechnen. Wir ordnen berufliche Risiken, Einkommensschutz und Vermögensaufbau gemeinsam. Im ersten Gespräch klären wir Ihren Status, Ihr Anliegen und die nächsten Schritte.

Das möchten wir gemeinsam klären

  • Merken Sie sich oben passende Themen – oder bringen Sie einfach Ihre Fragen mit.

Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.

  1. 1
    Ihre Situation verstehen

    Angestellt oder selbstständig? Welche Tätigkeit, welche Ziele?

  2. 2
    Bestehendes sinnvoll prüfen

    Vorhandene Versorgung, Versicherungen und Anlagen zusammen ansehen.

  3. 3
    Nachvollziehbar entscheiden

    Sie kennen die Prioritäten, Möglichkeiten und Kosten.

Was kann ich zum Gespräch mitbringen?

Hilfreich sind eine Übersicht Ihrer Verträge, Angaben zu Ihrer Tätigkeit und vorhandene Renten- oder Versorgungsauskünfte. Für Selbstständige zusätzlich die angebotenen Leistungen und Anforderungen wichtiger Aufträge. Vertrauliche Kunden- oder Projektdaten werden für die erste Orientierung nicht benötigt. Für den ersten Termin reicht Ihr konkretes Anliegen. Gesundheitsunterlagen besprechen wir gezielt und über einen geeigneten Übermittlungsweg.

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Ihr nächster Schritt

Ein guter Plan beginnt
mit einem Gespräch.

Für Ihre Ziele. Für Ihre Familie. Für Sie.

08Kurz beantwortet

Ihre Fragen.
Klare erste Antworten.

Die wichtigsten Unterschiede auf einen Blick. Für die persönliche Planung sehen wir uns Ihre Tätigkeit, vorhandene Leistungen und Ziele gemeinsam an.

Brauche ich als Angestellter eine eigene Berufshaftpflicht?

Nicht pauschal. Klären Sie zuerst, welche Tätigkeiten und Risiken über den Arbeitgeber versichert sind. Arbeitnehmerhaftung, persönliche Stellung und vertragliche Zusagen können eine Rolle spielen. Eigene Nebenaufträge oder freiberufliche Tätigkeiten sind gesondert zu betrachten.

Sind IT-Haftpflicht und Cyberversicherung dasselbe?

Nein. IT-Haftpflicht betrifft insbesondere Ansprüche aus Fehlern Ihrer beruflichen Leistung. Cyberdeckung kann unter anderem die Folgen eines Angriffs auf den eigenen Betrieb, Wiederherstellung und Betriebsunterbrechung betreffen. Überschneidungen und Lücken hängen vom Vertrag ab – beide gemeinsam prüfen.

Reicht eine Privathaftpflicht für gelegentliche Nebenprojekte?

Berufliche oder gewerbliche Projekte sind nicht automatisch durch Ihre Privathaftpflicht abgesichert. Auch ein kleiner Nebenauftrag kann einen großen Schaden auslösen. Tätigkeit, Umsatz und Umfang vor dem Start mit dem Versicherer abstimmen.

Brauche ich eine BU, wenn ich überwiegend am Bildschirm arbeite?

Auch konzentrierte Bildschirmarbeit hängt von Ihrer Gesundheit ab. Entscheidend ist, ob Sie von Ihrem Einkommen leben und wie lange Sie einen Ausfall aus eigenen Mitteln tragen könnten. Ihre konkrete Tätigkeit, bestehende Leistungen und der passende Schutz werden gemeinsam betrachtet.

Sind Ingenieure automatisch im Versorgungswerk?

Nein. Mitgliedschaft und mögliche Rentenversicherungsbefreiung hängen von den jeweiligen gesetzlichen und satzungsrechtlichen Voraussetzungen ab. Ein Abschluss oder eine freiwillige Kammermitgliedschaft allein beantwortet das nicht. Bei vorhandener Mitgliedschaft die aktuelle Versorgungsauskunft einbeziehen.

Wie viel Reserve brauche ich bei schwankenden Honoraren?

Planen Sie mit privaten Ausgaben, festen Betriebskosten, Steuerterminen und realistischen Projektpausen. Offene Rechnungen sind noch kein verfügbares Guthaben. Die Reserve muss erreichbar bleiben; eine pauschale Quote vom Umsatz wäre dafür zu ungenau.

Was sollte ich bei neuen Technologien, KI oder Auslandskunden prüfen?

Neue Leistungen und Einsatzgebiete dem Versicherer konkret beschreiben. Vertragliche Pflichten, Rechte an Daten und Software, Datenschutz und mögliche Schäden können sich verändern. Eine allgemeine Tätigkeitsbezeichnung ist keine Zusage, dass jeder neue Einsatz automatisch versichert ist.

Muss ich vorhandene Verträge wechseln – und was kostet die Beratung?

Ein Wechsel ist keine Voraussetzung. Wir prüfen zuerst, was bereits passt. Vor einer Umsetzung besprechen wir Leistungen, Kosten und Vergütung. Bestehende Rechte und mögliche neue Gesundheitsprüfungen berücksichtigen wir dabei.

Investmentberatung und Serviceentgelte
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenNachweise zu beruflicher Haftung, Selbstständigkeit, Einkommensschutz, Versorgung und Vermögensplanung.

Fachlicher Stand: 13.10.2026. Maßgeblich sind Ihre konkrete Tätigkeit, das geltende Berufsrecht, gegebenenfalls die Satzung Ihres Versorgungswerks und die vereinbarten Versicherungsbedingungen. Die Auswahlhilfe ordnet Themen; sie berechnet keine Ansprüche oder verbindlichen Deckungssummen.

  1. INGBW – Voraussetzungen der Eintragung, Gesellschaften und PartGmbB ↗Eintragung, Gesellschaftsform und landesspezifische Versicherungspflichten. Keine bundesweite Mindestdeckung.
  2. INGBW – Berufsordnung, Stand Januar 2023, Nr.10 ↗Berufshaftpflicht selbstständiger Kammermitglieder in Baden-Württemberg; konkrete Regelung und Tätigkeit prüfen.
  3. GDV – AVB Architekten/Bauingenieure/Beratende Ingenieure, Stand Mai 2020 ↗Tätigkeitsbeschreibung, Erfüllung/Nacherfüllung, Projektwechsel und Nachdeckung. Unverbindliches Muster, keine individuelle Tarifzusage.
  4. GDV – AVB Vermögensschadenhaftpflicht, Stand Mai 2025 ↗Reine Vermögensschäden, vertragliche Mehrhaftung und räumlicher Geltungsbereich. Unverbindliche Musterbedingungen.
  5. GDV – Was eine Cyberversicherung deckt ↗Cyberdeckung kann Eigenschäden, Drittschäden und Hilfe nach einem Vorfall enthalten; von IT-Haftpflicht unterscheiden.
  6. BGB §278 – Verantwortlichkeit für Dritte ↗Eigene Verantwortung für eingesetzte Erfüllungsgehilfen; freie Mitarbeit beseitigt nicht automatisch die eigene Haftung.
  7. DRV – Scheinselbstständigkeit erkennen ↗Tatsächliche Eingliederung und Weisungsgebundenheit; Auftraggeberzahl ist kein alleiniger Statusnachweis.
  8. DRV – Vertiefende Informationen zum Statusfeststellungsverfahren ↗Statusprüfung im konkreten Auftragsverhältnis und mögliche Prüfung vor Tätigkeitsbeginn.
  9. DRV – Selbständige mit nur einem Auftraggeber ↗Echte Selbstständigkeit und mögliche Rentenversicherungspflicht bei einem Auftraggeber getrennt behandeln.
  10. Ingenieurversorgung Baden-Württemberg – Teilnahme ↗Teilnahme am Versorgungswerk und mögliche DRV-Befreiung sind eigenständige Prüfungen; regionales BW-Beispiel.
  11. Ingenieurversorgung Baden-Württemberg – Satzung §§9,11,24 ↗Die Ingenieurversorgung BW unterscheidet volle und teilweise Berufsunfähigkeit. Persönliche Satzung und Anwartschaft maßgeblich.
  12. BMAS: Entgeltumwandlung und Arbeitgeberzuschuss ↗15-Prozent-Regel nur soweit Sozialbeiträge eingespart werden; tarifliche Abweichungen möglich.
  13. Verbraucherzentrale: Betriebliche Altersvorsorge einordnen ↗Zuschüsse, Kosten, spätere Abgaben und Arbeitgeberwechsel zusammen betrachten.
  14. BMG: Krankengeldwahl für Selbstständige ↗Selbstständige müssen die Absicherung ausdrücklich klären; gesetzlicher Anspruch per Wahlerklärung oder Wahltarif.
  15. BMG: Gesetzliche Krankenversicherung ↗Versicherungsfreiheit, Anstellung, Selbstständigkeit und Familienversicherung unter Voraussetzungen.
  16. BMG: Private Krankenversicherung ↗Prämienfaktoren, Gesundheitsprüfung und vereinbarter Leistungsumfang.
  17. Verbraucherzentrale: Berufsunfähigkeitsversicherung ↗Konkreter Beruf, Leistungsbedingungen, Gesundheitsangaben und ausreichende Rentenhöhe. Keine historischen Durchschnittszahlen übernommen.
  18. DRV: Erwerbsminderung ↗Allgemeiner Arbeitsmarkt statt Schutz allein des konkreten Berufs; zusätzlich gelten versicherungsrechtliche Voraussetzungen.
  19. Verbraucherzentrale: Dread-Disease-Versicherung ↗Definierte Erkrankungen und Einmalzahlung; kein gleichwertiger Ersatz einer BU-Rente.
  20. Verbraucherzentrale: Möglichkeiten der Altersvorsorge ↗Basisversorgung, Zusatzversorgung, freie Anlage und langfristige Bindung einer Basisrente.
  21. Verbraucherzentrale: Risiken bei Aktien-ETFs breit streuen ↗Breite Streuung statt Konzentration auf einzelne Unternehmen oder die eigene Branche.
  22. Verbraucherzentrale: Chancen und Risiken von ETFs ↗Laufzeit, Markt- und Kostenrisiken; Geldmarkt- und Aktienanlagen unterscheiden.
  23. Verbraucherzentrale: Das kleine Einmaleins der Geldanlage ↗Reserve vor langfristiger Anlage, Ziele und persönliche Risikotragfähigkeit.
  24. KfW: ERP-Förderkredit Gründung und Nachfolge ↗Finanzierungs- und Förderplanung vor Vorhabensbeginn; keine Förderzusage.
  25. BSI: Zehn Tipps zur Cyber-Sicherheit für Unternehmen ↗Sicherheitsorganisation und regelmäßig getestete Datensicherung.
  26. BSI: Basistipps zur IT-Sicherheit ↗Mehrfaktor-Anmeldung, Sicherheitsupdates und Datensicherung als grundlegende Maßnahmen.

Reserveaufteilung und Gesprächsprioritäten sind eigene Planungshilfen. Beispiele zeigen mögliche Situationen, keine Schadenhäufigkeiten oder Leistungszusagen. Das KI-Headerbild zeigt keine realen Kunden oder Mitarbeitenden. Gesprächsnotizen bleiben lokal und werden nicht automatisch versendet.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler