Vorübergehend krank
Geld für den Alltag
Krankengeld oder Krankentagegeld kann einen Teil Ihres ausfallenden Einkommens auffangen. Entscheidend: ab wann, wie viel und wie Sie die Zeit davor überbrücken.
Krankenversicherung verstehen
Sie bringen Ihr Unternehmen voran. Wir denken mit.
Was bleibt Ihnen wirklich? Was trägt Sie, wenn Sie ausfallen? Und wie bauen Sie neben Ihrem Unternehmen Vermögen auf? Bringen Sie Ihre nächsten Schritte in eine klare Reihenfolge.
Ein Ansprechpartner. Das Ganze im Blick.Für Ihr Unternehmen und für Sie persönlich.
01Bei Ihnen anfangen
Ob Sie gerade starten oder schon länger selbstständig sind: Finden Sie die nächsten Schritte, die jetzt zu Ihnen passen.
Ihre Situation & die nächsten Schritte
Fachliche Fehler, Kundendaten und Schäden bei Kundenterminen besonders prüfen.
Passende Prüfpunkte ansehen ↓Die Auswahl passt Ihre Hinweise und Einstiegslinks an. Ihre eigenen Zahlen bleiben erhalten.
Auch ein Nebenerwerb kann eigene Versicherungs- und Beitragspflichten auslösen. Bei einer GmbH sind Gesellschaft und Privatperson getrennt zu betrachten. Mit Mitarbeitenden kommen Arbeitgeberpflichten hinzu. Diese Besonderheiten klären wir passend zu Ihrer Situation.
02Einfach Überblick gewinnen
Ein guter Monat fühlt sich schnell nach viel Geld an. Teilen Sie zuerst auf, was schon für Betrieb, Abgaben und Ihr Leben gebraucht wird.
Die Vorgaben zeigen eine einzelne selbstständige Person ohne Mitarbeitende. Ein Unternehmen mit Team hat andere Kosten. Beide Beispiele sind frei gewählte Rechenbeispiele, keine Branchendurchschnitte.
Ein Klick ersetzt die Beispielbeträge im Geldplan und bei den Reserven. Ihre Tätigkeitsauswahl bestimmt diese Zahlen nicht.
Beispiel: solo selbstständig, ohne Mitarbeitende. Monatliche Beträge; Umsatzsteuer ist bereits separat gehalten.
Ihr zusätzlicher Spielraum
350 €pro Monat für weitere Rücklagen und Vorsorge
Die übrigen Ausgaben bleiben im Beispiel gleich.
Die Rechnung verteilt Ihr Geld und ermittelt keine Steuern oder Versicherungsbeiträge. Noch ungeklärte Beiträge ergänzen, bevor Sie den Spielraum fest verplanen. Einmalige Anschaffungen und saisonale Engpässe zusätzlich berücksichtigen.
03Sie sind die wichtigste Grundlage
Behandlung, laufendes Einkommen und zusätzliche Kosten sind verschiedene Aufgaben. Wir stimmen die Absicherung aufeinander ab.
Zuerst die Krankenversicherung
Leistungen, Familienplanung und Beiträge bei schwankendem Einkommen gemeinsam ansehen. Der günstigste Startbeitrag beantwortet diese Frage noch nicht.
Die wichtigsten Unterschiede hier ansehen ↓Vorübergehend krank
Krankengeld oder Krankentagegeld kann einen Teil Ihres ausfallenden Einkommens auffangen. Entscheidend: ab wann, wie viel und wie Sie die Zeit davor überbrücken.
Krankenversicherung verstehenLänger beruflich eingeschränkt
Eine Berufsunfähigkeitsversicherung kann eine monatliche Rente zahlen. Passt deren Höhe noch? Bei Selbstständigen prüfen wir auch die „Umorganisation“: Könnten Sie durch anders verteilte Aufgaben im Betrieb weiterarbeiten?
Arbeitskraft absichernSchwere Erkrankung
Dread Disease kann bei genau definierten schweren Erkrankungen einen vereinbarten Kapitalbetrag zahlen. Beispielsweise für eine Vertretung. Sie ersetzt keine Absicherung gegen sämtliche Ursachen von Berufsunfähigkeit.
Schwere Krankheiten einordnenPraxistipp
Büromiete oder Leasing laufen häufig auch ohne Sie weiter. Eine klassische Betriebsunterbrechungsversicherung nach einem Sachschaden deckt Ihren eigenen krankheitsbedingten Ausfall nicht automatisch. Ob eine zusätzliche Betriebskosten- oder Praxisausfalllösung passt, prüfen wir mit Ihnen.
Statt nur den Anfangsbeitrag anzusehen, klären Sie drei Fragen: Welche Leistungen brauchen Sie? Wie entwickelt sich Ihre familiäre Situation? Welcher Beitrag bleibt auch bei geringerem Gewinn und im Alter tragbar?
In der GKV kann Familienversicherung unter Voraussetzungen möglich sein; freiwillige Beiträge berücksichtigen gegebenenfalls weitere Einkünfte. Die PKV kennt keine beitragsfreie Familienversicherung. Zugang und Wechselmöglichkeiten hängen von Ihrer bisherigen Absicherung und Situation ab.
Extra prüfen: Krankengeld ist bei freiwillig gesetzlich versicherten Selbstständigen nicht automatisch dabei. Über eine Wahlerklärung ist gesetzliches Krankengeld ab der siebten Woche möglich; Wahltarife und privates Krankentagegeld gesondert vergleichen.
04Schutz für Ihre Arbeit
Ein Beratungsfehler ist etwas anderes als ein beschädigtes Kundengebäude. Wir beginnen mit Ihrer Tätigkeit und den möglichen Folgen.
Passend zu Ihrer Auswahl
Prüfen Sie finanzielle Schäden durch Beratungsfehler, den Schutz von Kundendaten und Schäden bei Terminen vor Ort.
Schäden bei anderen
Verletzen Sie bei Ihrer Arbeit jemanden oder beschädigen fremdes Eigentum, können hohe Forderungen entstehen. Ihre Tätigkeit, neue Leistungen und Beschäftigte müssen zum versicherten Umfang passen.
Betriebshaftpflicht ansehenFachliche Fehler
Kostet ein Beratungsfehler Ihren Kunden Geld, ohne dass jemand verletzt oder etwas beschädigt wurde, ist das ein reiner Vermögensschaden. Ihre Berufshaftpflicht muss dieses Risiko ausdrücklich abdecken.
Berufshaftpflicht ansehenAngriff auf Ihre IT
Cyberabsicherung kann Hilfe im Schadenfall, Datenwiederherstellung und Haftungsrisiken abdecken. Datensicherungen, Updates und sichere Zugänge bleiben erforderlich.
Cyberversicherung ansehenGeschäftsinhalte, Elektronik, Fahrzeuge und Maschinen nach Wert und Nutzung prüfen. Ein Sachschaden kann zusätzlich den Betrieb stilllegen. Bei Waren oder Importen Produkthaftung mitdenken. Für Geschäftsführung und Vorstände kann persönliche Organhaftung relevant sein. Rechtsschutz ergänzt je nach Bedarf den Schutz bei rechtlichen Streitigkeiten.
Mit Personal kommen Arbeitgeberpflichten hinzu. Betriebliche Altersvorsorge und Krankenversicherung können darüber hinaus interessante Zusatzleistungen sein – nachdem die grundlegenden Risiken geklärt sind.
Geschäftsinhalte absichern05Handlungsfähig bleiben
Wie lange können Sie Privates und Betrieb bezahlen, wenn keine neuen Einnahmen kommen? Steuerrücklagen zählen hier nicht als freie Reserve.
Als Orientierung: 3 Monate für ein erstes Notfallpolster, 6 Monate für mehr Spielraum. Bei langen Anlaufzeiten oder stark schwankenden Einnahmen kann eine größere Reserve sinnvoll sein.
Für Sie & Ihre Familie
Bereits eingeplante private Sparraten bleiben in dieser vorsichtigen Rechnung enthalten.
Für Ihr Unternehmen
Sechs Monate sind hier die gewählte Planungsorientierung, kein gemessener Durchschnitt. Bereits für Steuern oder fällige Rechnungen gebundenes Geld nicht als freie Reserve mitzählen.
Steuern und bald fällige Rechnungen: Geld getrennt und rechtzeitig verfügbar halten. Ein Kontostand ist nicht automatisch ein freier Anlagebetrag.
Kurzfristige freie Rücklage: Tagesgeld oder ein passender Geldmarktfonds/-ETF können geprüft werden. Bei Fonds fallen Kosten an; es gibt keine gesetzliche Einlagensicherung und der Verkauf braucht Abwicklungszeit. Für sofortige Zahlungen ausreichend Bankguthaben behalten.
Geld für später: Erst nach gesicherter Liquidität mehr Schwankungen für langfristige Ziele eingehen. Aktien-ETFs sind kein Parkplatz für Steuergeld.
Anlagen nach Ziel und Zeitraum planenGemeinsam weiterplanen
Wir planen gemeinsam, wie Sie Ihre Rücklagen aufbauen und gleichzeitig fürs Alter vorsorgen.
06Vermögen neben dem Unternehmen
Planen Sie mit Ihren tatsächlichen Ansprüchen. Ihr Unternehmen kann später wertvoll sein – ein sicherer Verkaufserlös ist damit noch nicht garantiert.
Zuerst klären
Bestimmte Selbstständige sind rentenversicherungspflichtig. Auch Künstlersozialkasse, Versorgungswerk oder frühere Ansprüche können wichtig sein. Für Ihre Planung zählen Ihre tatsächlichen Ansprüche und Ihr persönlicher Bedarf.
Steuerlich gefördert
Interessant zu prüfen, wenn Steuerwirkung und lebenslange Rentenzahlung zu Ihrer Planung passen. Das Kapital ist gebunden. Gesamtkosten, spätere Besteuerung und Hinterbliebenenschutz gemeinsam bewerten.
Basisrente verstehenFlexibles Vermögen
Sparraten und Entnahmen bleiben flexibel. Sie tragen die Anlagerisiken; eine lebenslange Rentenzahlung ist nicht garantiert. Das Depot ergänzt Ihre langfristige Planung.
Investmentmöglichkeiten ansehenRente nach Vertrag
Welche Renten- und Kapitaloptionen bietet der Vertrag? Was kosten sie? Und was passiert, wenn Sie Beiträge anpassen oder pausieren? Wir vergleichen das mit Ihren Zielen.
Private Vorsorge vergleichenPraxistipp bei schwankendem Einkommen
Nach guten Monaten zusätzlich vorsorgen, sobald Steuern und Rücklagen gedeckt sind. So passt Ihr Plan zu Ihrer Selbstständigkeit.
07Zum Start & bei Veränderungen
Förderung, Pflichtbeiträge und ein Notfallplan gehören dazu. Die wichtigsten Punkte kompakt – mit Quellen zum Nachlesen.
Je nach Ausgangslage kommen der Gründungszuschuss der Arbeitsagentur, KfW-Förderkredite oder Programme der L-Bank Baden-Württemberg in Betracht. Zuschuss und rückzahlbarer Kredit sind unterschiedliche Hilfen.
Antrag und Beratung frühzeitig vor dem Vorhaben angehen. Die Voraussetzungen, Tragfähigkeit und Finanzierung prüft die zuständige Stelle beziehungsweise der Finanzierungspartner.
Gründungszuschuss ↗ · KfW StartGeld ↗ · L-Bank Startfinanzierung 80 ↗
Bei neuen Tätigkeiten, höheren Umsätzen, größeren Anschaffungen, Mitarbeitenden, weiteren Standorten oder Auslandsgeschäften. Stimmen versicherte Tätigkeiten, Summen und Leistungen noch? Und wächst Ihre private Vorsorge mit? Ein regelmäßiger Überblick hilft, Änderungen früh zu erkennen.
Eine geregelte Vertretung, passende Vollmachten, Übersicht über wichtige Verträge und sichere Zugänge für berechtigte Personen. Angehörige dürfen nicht automatisch für das Unternehmen handeln. Versicherungsleistungen und organisatorische Vorsorge ergänzen sich.
08Persönlich begleitet. Digital geordnet.
Wir prüfen Ihre bestehenden Verträge und Ziele gemeinsam. Sie erfahren, was passt, was fehlt und was sich sinnvoll vereinfachen lässt.
Auf Wunsch übernehmen wir die vereinbarte Betreuung Ihrer bestehenden Versicherungen – auch bei verschiedenen Gesellschaften. Änderungen besprechen wir mit Ihnen und begleiten die Umsetzung.
Weniger suchen. Mehr Überblick.
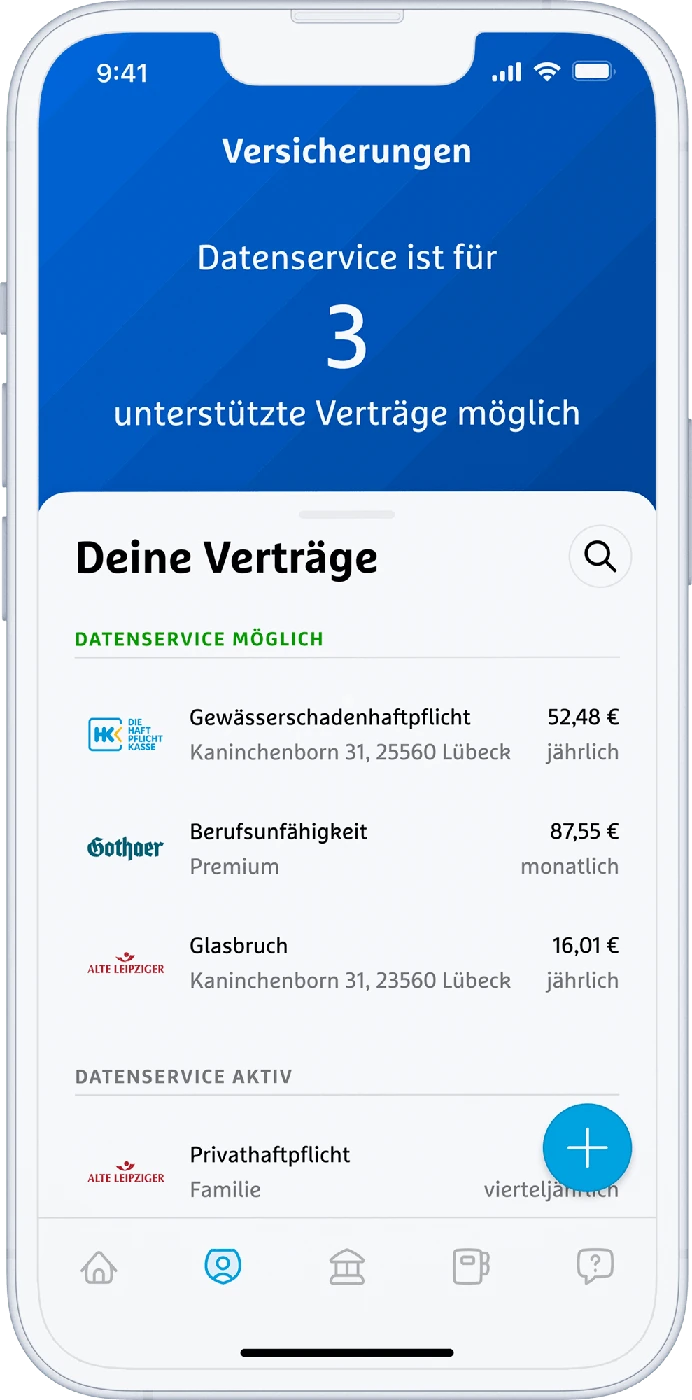
Welche Verträge gibt es? Welche Beiträge zahlen Sie? Mit Ihrem digitalen Versicherungsordner finden Sie hinterlegte Unterlagen an einem Ort – und Ihr albfinanz-Team bleibt erreichbar.
Welche privaten und betrieblichen Verträge in Ihrem Zugang erscheinen, klären wir gemeinsam.
Persönlich weiterdenken
Sie müssen vor dem Gespräch nicht alles ausrechnen. Wir ordnen gemeinsam, was jetzt wichtig ist und was zu Ihren nächsten Schritten passt.
Das möchten wir gemeinsam klären
Ihre Merkliste und Rechnerangaben werden nicht automatisch mit einer Terminanfrage versendet.
Wie arbeiten Sie? Was muss weiterlaufen?
Schutz, Liquidität und Vorsorge gehören zusammen.
Sie kennen die Prioritäten, Möglichkeiten und Kosten.
Persönliche Erfahrungen mit der Beratung bei albfinanz.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIhr nächster Schritt
Für Ihr Unternehmen. Für Ihre Familie. Für Sie.
09Kurz beantwortet
Die ersten Antworten hier. Die Details klären wir passend zu Ihrer Tätigkeit.
Auch alleine können Sie anderen Schäden zufügen. Entscheidend ist, welche Risiken Ihre Arbeit verursacht. In beratenden oder digitalen Berufen sind auch finanzielle Schäden durch fachliche Fehler wichtig – selbst wenn dabei niemand verletzt und nichts beschädigt wird. Eine allgemeine Pflicht zur Betriebshaftpflicht für sämtliche Selbstständigen gibt es nicht.
Nicht automatisch. Berufliche Tätigkeiten sind nicht pauschal Teil einer privaten Haftpflicht. Prüfen Sie Tätigkeit, Umfang, Kundenkontakt und vertragliche Einschlüsse. Auch Kranken- und Rentenversicherungsstatus können vom Nebenberuf berührt werden.
Erst Liquidität, Kosten und persönliche Ziele prüfen. Eine Steuerentlastung hilft wenig, wenn Ihnen danach Geld für Steuern, Betrieb oder Alltag fehlt. Stimmen Sie eine größere Einzahlung auch mit Ihrer Steuerberatung ab.
Wir prüfen gemeinsam, welche Verträge wir im vereinbarten Betreuungsumfang übernehmen können. Ein vorhandener Vertrag muss dafür nicht automatisch ersetzt werden. Leistungen, Kosten und notwendige Änderungen sprechen wir mit Ihnen ab.
Fachlicher Stand: 12.10.2026. Die Monatsbeträge sind eigene veränderbare Beispiele, keine Branchendurchschnitte. Sechs Monate Reserve sind eine gewählte Planungsorientierung; drei/sechs/zwölf Monate werden in der verlinkten IHK-Empfehlung als Stufen beschrieben. Keine Steuerberechnung oder feste Empfehlung für jeden Betrieb. Die Vorschau sendet keine Eingaben an albfinanz. Das Headerbild ist ein Symbolmotiv aus unserem vorhandenen Bildbestand.
Ihr konkreter Versicherungsbedarf richtet sich nach Tätigkeit und Vertrag. Beiträge, Leistungen und Förderung klären wir im persönlichen Gespräch beziehungsweise mit den zuständigen Stellen.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen