

Einrichtung. Waren. Arbeitsfähigkeit.
Inhaltsversicherung:
So schützen Sie Einrichtung, Waren und Vorräte.
Eine gewerbliche Inhaltsversicherung schützt die vereinbarte Betriebseinrichtung, Waren und Vorräte vor versicherten Sachschäden – zum Beispiel durch Feuer, Einbruchdiebstahl oder Leitungswasser. Sie hilft, beschädigte oder zerstörte Sachen nach den Vertragsbedingungen zu reparieren oder zu ersetzen.
Wir vergleichen Leistungen, Ausschlüsse und Beiträge für Ihren Betrieb. Sie haben bereits einen Vertrag? Wir prüfen, ob Versicherungssumme, Standorte und Schutz noch passen. Persönlich in Reutlingen und digital in ganz Deutschland.
- Einrichtung und Waren passend absichern
- Unterversicherung gezielt vermeiden
- Auch im Schadenfall begleitet
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Beschreiben Sie uns kurz Ihren Betrieb und Ihr Anliegen.
Ein Sachschaden passiert.
Feuer, ein Einbruch oder ausgetretenes Leitungswasser beschädigt Ihre versicherten Betriebssachen.
Sie melden den Schaden.
Zuerst Menschen schützen und den Schaden begrenzen. Danach den Vorgang dokumentieren und zeitnah digital melden.
Der Versicherer prüft den Fall.
Welche Ursache liegt vor, welche Sachen sind betroffen und was ist im Vertrag vereinbart?
Reparieren oder ersetzen.
Für versicherte Schäden leistet der Versicherer im vereinbarten Umfang. Summen, Bewertungsregeln und Selbstbehalte zählen mit.
01 Die Werte Ihres Betriebs schützen
Warum ist eine Inhaltsversicherung sinnvoll?
Ohne Einrichtung, Geräte und Waren kann ein Betrieb oft nicht weiterarbeiten. Ein einzelner Schaden trifft dann mehr als einen Gegenstand. Die Inhaltsversicherung hilft bei den versicherten Sachschäden; finanzielle Folgen eines Stillstands müssen zusätzlich berücksichtigt werden.
Ein Brand beschädigt die Werkstatt.
Maschinen, Werkzeuge und Material werden durch Feuer, Rauch oder Löschwasser unbrauchbar. Für den Neustart zählt, was eine vergleichbare Ausstattung heute kostet – nicht nur, was sie damals gekostet hat.
Leitungswasser trifft den Warenbestand.
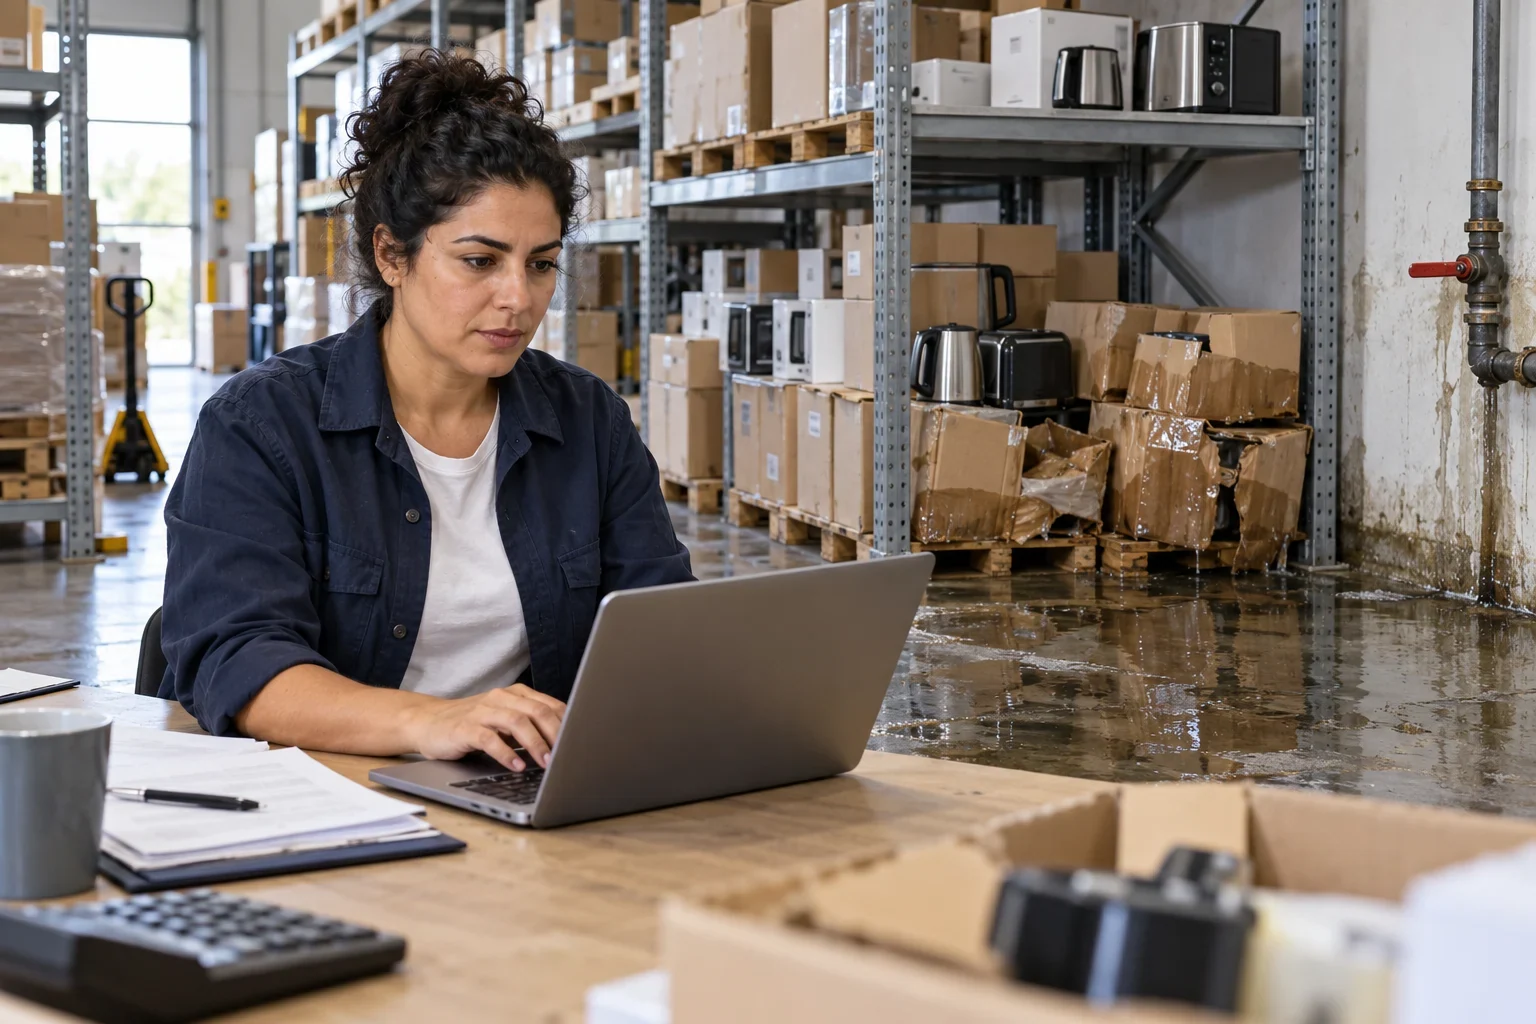
Im Lager eines Großhandels tritt Wasser aus einer Leitung aus. Kartons und darin gelagerte Haushaltswaren werden durchnässt. Eine passende Leitungswasserdeckung kann den Sachschaden erfassen; fehlender Umsatz ist eine eigene Deckungsfrage.
Nach einem Einbruch fehlen Geräte.
Täter brechen in die Geschäftsräume ein und stehlen Technik. Neben den Geräten können vereinbarte Kosten für Schäden an Türen oder Schlössern relevant sein. Ein bloß verschwundener Gegenstand ist nicht automatisch Einbruchdiebstahl.
Nicht nur den Ersatzpreis betrachten.
Wie schnell lässt sich eine beschädigte Maschine ersetzen? Wo lagern Sie Waren während der Reparatur? Wir betrachten den Sachschutz gemeinsam mit zusätzlichen Kosten und einer passenden Absicherung für den Stillstand.
Illustrative Beispiele, keine dokumentierten Kundenfälle oder Leistungszusagen. Schadenhergang, versicherte Sachen und Vertragsbedingungen sind im Einzelfall maßgeblich.
02 Den Umfang verstehen
Was deckt eine gewerbliche Inhaltsversicherung ab?
Geschäftsinhaltsversicherung, Betriebsinhaltsversicherung oder Inventarversicherung: Gemeint ist der Sachschutz für die vereinbarten beweglichen Betriebssachen. Welche Gegenstände, Gefahren und Versicherungsorte dazugehören, regelt Ihr Vertrag.
Kaufmännische Einrichtung
Möbel, Regale, Kassen und Büroausstattung gehören typischerweise dazu. Bei Einbauten und Umbauten in gemieteten Räumen klären wir die Abgrenzung zur Gebäudeversicherung.
Technische Einrichtung
Maschinen, Geräte, Werkzeuge und betriebliche Technik richtig erfassen. Ein innerer Defekt oder eine Fehlbedienung ist ohne entsprechende Erweiterung nicht automatisch versichert.
Waren und Vorräte
Verkaufsware, Rohstoffe und Material mit ihrem vereinbarten Versicherungswert berücksichtigen. Saisonale Spitzen und fremdes Eigentum wie Reparaturware ausdrücklich ansprechen.
Gleicher Schaden – drei unterschiedliche Versicherungsfragen.
Betriebsinhalt, Gebäude und Betriebsunterbrechung ergänzen sich. Entscheidend ist, was beschädigt wurde und welche weiteren finanziellen Folgen entstehen.
Die Sachen im Betrieb
Inhaltsversicherung
Nach einem Rohrbruch sind Waren und Geräte beschädigt. Die Inhaltsversicherung prüft den versicherten Sachschaden an den vereinbarten Betriebssachen.
Der Betrieb steht still
Betriebsunterbrechung / Ertragsausfall
Miete und weitere Kosten laufen weiter, während Einnahmen fehlen. Dafür braucht es passenden Ertragsausfallschutz. Die Inhaltsversicherung allein ersetzt nicht automatisch entgangenen Gewinn und laufende Kosten.
Gegen welche Gefahren möchten Sie Ihren Betrieb schützen?
Feuer
Zum Beispiel Brand, Blitzschlag oder Explosion nach der vereinbarten Definition.
Einbruchdiebstahl
Einbruch, Raub und gegebenenfalls Vandalismus nach einem Einbruch. Einfacher Diebstahl ist gesondert zu prüfen.
Leitungswasser
Bestimmungswidrig austretendes Wasser aus den versicherten Anlagen. Regen und Überschwemmung sind damit nicht pauschal erfasst.
Sturm und Hagel
Bedingungen und Voraussetzungen der Sturm-/Hageldeckung beachten, besonders bei Sachen im Freien.
Weitere Naturgefahren
Überschwemmung, Rückstau und weitere Elementargefahren ausdrücklich vereinbaren. Lage, Schutzmaßnahmen und Selbstbehalte mitprüfen.
Unbenannte Gefahren
Eine Allgefahrendeckung kann weitere unvorhergesehene Sachschäden erfassen. Auch hier gelten Definitionen, Ausschlüsse und Grenzen.
Die Gefahren werden nach Tarif einzeln oder als Paket vereinbart. Diese Übersicht ist keine pauschale Leistungszusage.
03 Schadensmanager und Begleitung
Schaden melden: So begleiten wir Sie im Schadenfall
Ein Schaden ist belastend genug. Wir helfen bei der digitalen Meldung, beim Zusammenstellen der Unterlagen und bei Rückfragen. Der Versicherer prüft Ursache, Umfang und Versicherungsschutz und entscheidet über die Leistung.
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie Ihren Schaden jederzeit digital. Zu unseren Servicezeiten helfen wir bei Unterlagen, Rückfragen und der Kommunikation mit dem Versicherer.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Schaden jederzeit melden
Bringen Sie Menschen in Sicherheit und begrenzen Sie den Schaden, soweit gefahrlos möglich. Fotos, Inventarliste und Belege sichern und den Versicherer zeitnah informieren. Bei Einbruch die Polizei verständigen.
- 02
Unterlagen gemeinsam aufbereiten
Wir helfen zu klären, welche Informationen und Nachweise benötigt werden, und bereiten den Vorgang mit Ihnen auf.
- 03
Kommunikation begleiten
Wir leiten den Vorgang an den Versicherer weiter, unterstützen bei Rückfragen und halten die Bearbeitung im Blick.
- 04
Entscheidung nachvollziehen
Der Versicherer entscheidet über die Versicherungsleistung. Wir besprechen mit Ihnen, wie Schäden, Werte, Grenzen und ein möglicher Selbstbehalt berücksichtigt wurden.
- 05
Bei Ablehnung die nächsten Schritte klären
Wie wir Sie dabei unterstützen, erläutern wir im folgenden Abschnitt zur rechtlichen Unterstützung.
24/7 bedeutet: Sie können digital jederzeit melden. Unsere persönliche Bearbeitung erfolgt anschließend zu unseren Servicezeiten. Die Leistungsentscheidung trifft der Versicherer.
Wenn eine Ablehnung Fragen aufwirft
Was tun, wenn der Versicherer eine Leistung ablehnt?
Lehnt der Versicherer eine Leistung ab, besprechen wir mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
04 Leistung vor Lockpreis
Inhaltsversicherung vergleichen: Welche Leistungen sind wichtig?
Ein günstiger Beitrag ist gut. Entscheidend ist, ob Sachen, Gefahren, Standorte und Werte zu Ihrem Betrieb passen. Wir vergleichen deshalb die Vertragsqualität zusammen mit dem Preis.
Diese Vertragsdetails prüfen wir für Sie
Die Grundlage muss stimmen. Ergänzungen wählen wir danach aus, welche Sachen Sie nutzen und welche Schäden Ihren Betrieb besonders treffen würden.
Zuerst die Grundlage prüfen
Versicherungssumme und Neuwert
Der Buchwert ist nicht der Wiederbeschaffungspreis.
Genauer verstehen: Versicherungssumme und Neuwert
Für zum Neuwert versicherte Einrichtung zählt grundsätzlich die vereinbarte Wiederbeschaffung in gleicher Art und Güte. Auch abgeschriebene Geräte haben einen Ersatzwert. Waren werden nach eigenen Bewertungsregeln erfasst; der Verkaufspreis ist nicht automatisch versichert. Umsatzsteuer berücksichtigen wir passend zu Ihrer Vorsteuerabzugsberechtigung.
Warenbestand und Spitzen
Nicht nur den Bestand am Stichtag betrachten.
Genauer verstehen: Warenbestand und Spitzen
Vor Weihnachten, nach einer Lieferung oder vor Saisonbeginn kann Ihr Bestand deutlich höher sein. Prüfen Sie eine ausreichende Summe sowie vereinbarte Vorsorge- und Spitzenregelungen. Eine automatische Preisanpassung erfasst zusätzliche Waren oder neue Maschinen nicht zwingend vollständig.
Versicherungsorte und Außenversicherung
Auch Lager, Keller und weitere Standorte angeben.
Genauer verstehen: Versicherungsorte und Außenversicherung
Welche Räume und Nebenlager sind erfasst? Für Geräte auf Baustellen, auf Messen oder unterwegs gelten häufig andere Grenzen und Fristen. Außenversicherung ist nicht dasselbe wie eine umfassende Transportversicherung.
Ergänzungen passend zu Ihrem Betrieb
Elementarschäden und Rückstau
Starkregen ist nicht automatisch Leitungswasser.
Genauer verstehen: Elementarschäden und Rückstau
Prüfen Sie Überschwemmung und Rückstau als eigene Gefahren. Ausschlüsse für Grundwasser, vereinbarte Selbstbehalte und Pflichten zu Rückstausicherungen oder Lagerhöhen können entscheidend sein.
Glas und Schaufenster
Ein Glasbruch kann einen eigenen Baustein brauchen.
Genauer verstehen: Glas und Schaufenster
Schaufenster, Glastüren, Innenglas und gegebenenfalls Werbeanlagen konkret erfassen. Die versicherten Glasarten, Montagekosten und zusätzliche Aufwendungen unterscheiden sich. Kratzer oder reine Oberflächenschäden sind nicht mit jedem Glasbruch gleichzusetzen.
Elektronik und Maschinen
Fehlbedienung und innere Defekte gesondert prüfen.
Genauer verstehen: Elektronik und Maschinen
Die Inhaltsversicherung ist nicht automatisch eine Elektronik- oder Maschinenversicherung. Für Bedienfehler, Kurzschluss oder innere Betriebsschäden kann eine zusätzliche Deckung nötig sein. Datenwiederherstellung und Cyberereignisse ebenfalls abgrenzen.
Gemietete und fremde Sachen
Leasinggeräte und Kundenware ausdrücklich erfassen.
Genauer verstehen: Gemietete und fremde Sachen
Gehört die Maschine dem Leasinggeber oder lagern Sie Sachen von Kunden? Wir klären, ob und mit welchem Wert fremdes Eigentum eingeschlossen ist. Eine Haftpflichtversicherung ersetzt diese Prüfung nicht.
Kühlgut und verderbliche Ware
Stromausfall ist nicht automatisch ein versicherter Sachschaden.
Genauer verstehen: Kühlgut und verderbliche Ware
Für verdorbene Lebensmittel oder temperaturabhängige Waren gibt es besondere Deckungen. Entscheidend sind Auslöser, Temperaturüberwachung, Stromausfalldauer, Nachweise und Entschädigungsgrenzen.
Betriebsunterbrechung
Wie lange brauchen Sie bis zum normalen Betrieb?
Genauer verstehen: Betriebsunterbrechung
Passende Ertragsausfalldeckung und Haftzeit vereinbaren. Lieferzeiten einer Spezialmaschine, Aufräumen, Wiederaufbau und Rückgewinnung von Kunden mitdenken. Ein Personalausfall oder jede behördliche Schließung ist damit nicht automatisch gedeckt.
Klauseln, Kosten und eigene Pflichten
Unterversicherungsverzicht
Ein Verzicht hat eigene Voraussetzungen und Grenzen.
Genauer verstehen: Unterversicherungsverzicht
Bestimmte Konzepte verzichten unter vereinbarten Voraussetzungen auf eine Kürzung wegen Unterversicherung. Das bedeutet nicht, dass unbegrenzt gezahlt wird. Versicherungssumme, Teilgrenzen und Selbstbehalte bleiben maßgeblich; auch die Voraussetzungen einer Summenermittlung müssen erfüllt sein.
Grobe Fahrlässigkeit
Schadenverursachung und Pflichtverletzung unterscheiden.
Genauer verstehen: Grobe Fahrlässigkeit
Ein Verzicht auf Kürzung bei grob fahrlässiger Schadenverursachung umfasst nicht automatisch Verletzungen von Sicherheitsvorschriften oder eine Gefahrerhöhung. Wir vergleichen diese Regelungen getrennt und prüfen Höchstbeträge.
Zusätzliche Kosten und Teilgrenzen
Nach dem Schaden muss oft mehr als nur Ersatz bezahlt werden.
Genauer verstehen: Zusätzliche Kosten und Teilgrenzen
Aufräumen, Entsorgung, Dekontamination, Bewegungs- und Schutzkosten sowie Sachverständigenkosten gezielt prüfen. Nicht jeder Kostenpunkt ist automatisch oder in derselben Höhe eingeschlossen. Bargeld und besonders wertvolle Sachen haben häufig eigene Grenzen.
Sicherungen und Selbstbeteiligung
Die Vereinbarungen müssen im Alltag erfüllbar sein.
Genauer verstehen: Sicherungen und Selbstbeteiligung
Vorgaben zu Schlössern, Alarmanlagen, Lagerung und Kontrollen gemeinsam durchgehen. Die Selbstbeteiligung ist der Betrag, den Sie bei einem versicherten Schaden selbst tragen. Für einzelne Gefahren können unterschiedliche Beträge gelten.
Was kostet eine Inhaltsversicherung?
Der Beitrag hängt unter anderem von Branche, Betriebsart, Standort, Versicherungswert, gewählten Gefahren und Selbstbeteiligung ab. Bauweise, Sicherungen und frühere Schäden können ebenfalls eine Rolle spielen.
Für ein Angebot brauchen wir Angaben zu Ihren Räumen, Ihrer Ausstattung und Ihren Waren. Anschließend vergleichen wir Kosten und Leistungen auf derselben Grundlage.
Wie hoch sollte die Versicherungssumme sein?
Die Versicherungssumme sollte zum versicherten Wert Ihrer gesamten Betriebseinrichtung, Waren und Vorräte passen. Bei vereinbartem Neuwertschutz zählt für die Einrichtung grundsätzlich der heutige Preis einer gleichwertigen Neuanschaffung – nicht der abgeschriebene Buchwert. Für Waren und Vorräte gelten die Bewertungsregeln Ihres Vertrags.
Berücksichtigen Sie neue Anschaffungen, Preissteigerungen und saisonal höhere Lagerbestände. Ist die Summe zu niedrig, kann der Versicherer auch einen Teilschaden anteilig kürzen. Wir prüfen die Wertermittlung sowie Voraussetzungen und Grenzen eines möglichen Unterversicherungsverzichts.
Unterversicherung kann schon bei einem Teilschaden teuer werden.
Vereinfachtes Rechenbeispiel: Die versicherten Sachen sind 200.000 Euro wert, vereinbart sind nur 100.000 Euro. Bei einem Schaden von 20.000 Euro können wegen Unterversicherung nur 10.000 Euro ersetzt werden. Das Beispiel unterstellt eine verhältnismäßige Kürzung ohne Unterversicherungsverzicht und vor einem möglichen Selbstbehalt. Deshalb prüfen wir Werte und Klauseln gemeinsam.
05 Persönlich erklärt statt nur aufgelistet
So vergleichen wir Ihre Inhaltsversicherung
Wir vergleichen versicherte Sachen, Gefahren, Versicherungssummen und Selbstbeteiligungen. Dazu prüfen wir wichtige Ausschlüsse und zusätzliche Kosten und stellen die Beiträge auf einer vergleichbaren Grundlage gegenüber.
Erst Ihren Betrieb verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam erfasst Ausstattung, Waren, Standorte und typische Abläufe. Wir vergleichen versicherte Gefahren, Bewertungsregeln und Leistungsgrenzen und erklären, welche Unterschiede für Ihren Betrieb zählen.
Sie erhalten eine nachvollziehbare Empfehlung: mit relevanten Leistungen, offenen Punkten und dem Beitrag. So entscheiden Sie auf einer verständlichen Grundlage.
Inhaltsversicherung prüfen lassen
Neue Maschinen, größere Warenbestände oder ein zusätzliches Lager können den Bedarf verändern. Wir prüfen auch, ob ein Bestandsupdate Ihre Leistungen verbessern kann.
Leistungsvergleich aus den Originalunterlagen
Inhaltsversicherung im Vergleich: Leistungen und Klauseln gegenüberstellen
Dieser Beispielvergleich zeigt Unterschiede ausgewählter Inhaltsversicherungstarife. Wählen Sie ein Thema und vergrößern Sie die Originalseite direkt hier. Welche Lösung zu Ihrem Betrieb passt, prüfen wir individuell.
Tarife vergleichen
Begriffe verständlich erklärt
Erstellt am 04.10.2026. Beispielvergleich zur Orientierung, keine persönliche Tarifempfehlung.
06 Gut vorbereitet ins Gespräch
Welche Angaben brauchen wir für Ihre Beratung?
Damit wir passend vergleichen können, brauchen wir einen Überblick über Ihren Betrieb und die Werte, die geschützt werden sollen. Wenn vorhanden, bringen Sie Police, Inventarliste und Angaben zu Ihren Betriebsräumen mit.
Räume und Tätigkeit
Branche, konkrete Nutzung, Anschriften, Bauweise, Flächen, Nachbarbetriebe, Lager und Sicherungen erfassen. Auch geplante Umzüge oder neue Standorte ansprechen.
Einrichtung und Waren
Heutige Wiederbeschaffungskosten der Einrichtung, Warenwerte und saisonale Spitzen bestimmen. Gemietete Geräte, fremdes Eigentum und Sachen außerhalb des Betriebs ergänzen.
Verträge und Schadenverlauf
Bestehende Bedingungen, Summen, Nachträge und frühere Schäden mitbringen. Anforderungen von Vermietern, Banken und Leasinggebern berücksichtigen.
Ein Büro mit mobiler Technik, ein Laden mit saisonalen Waren und eine Werkstatt mit Spezialmaschinen brauchen unterschiedliche Schwerpunkte.
Praxistipp: Inventarliste und Belege außerhalb des Betriebs sichern.
Fotografieren Sie Einrichtung und Warenbereiche, notieren Sie wichtige Geräte mit Seriennummern und bewahren Sie Rechnungen digital an einem getrennten, geschützten Ort auf. Geht alles im Betrieb verloren, sind die Nachweise weiterhin verfügbar. Fehlende Kaufbelege bedeuten nicht automatisch, dass kein Nachweis möglich ist; klären Sie alternative Belege mit dem Versicherer.
07 Ihre Unterlagen digital organisiert
Ihre Versicherungsverträge digital verwalten
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
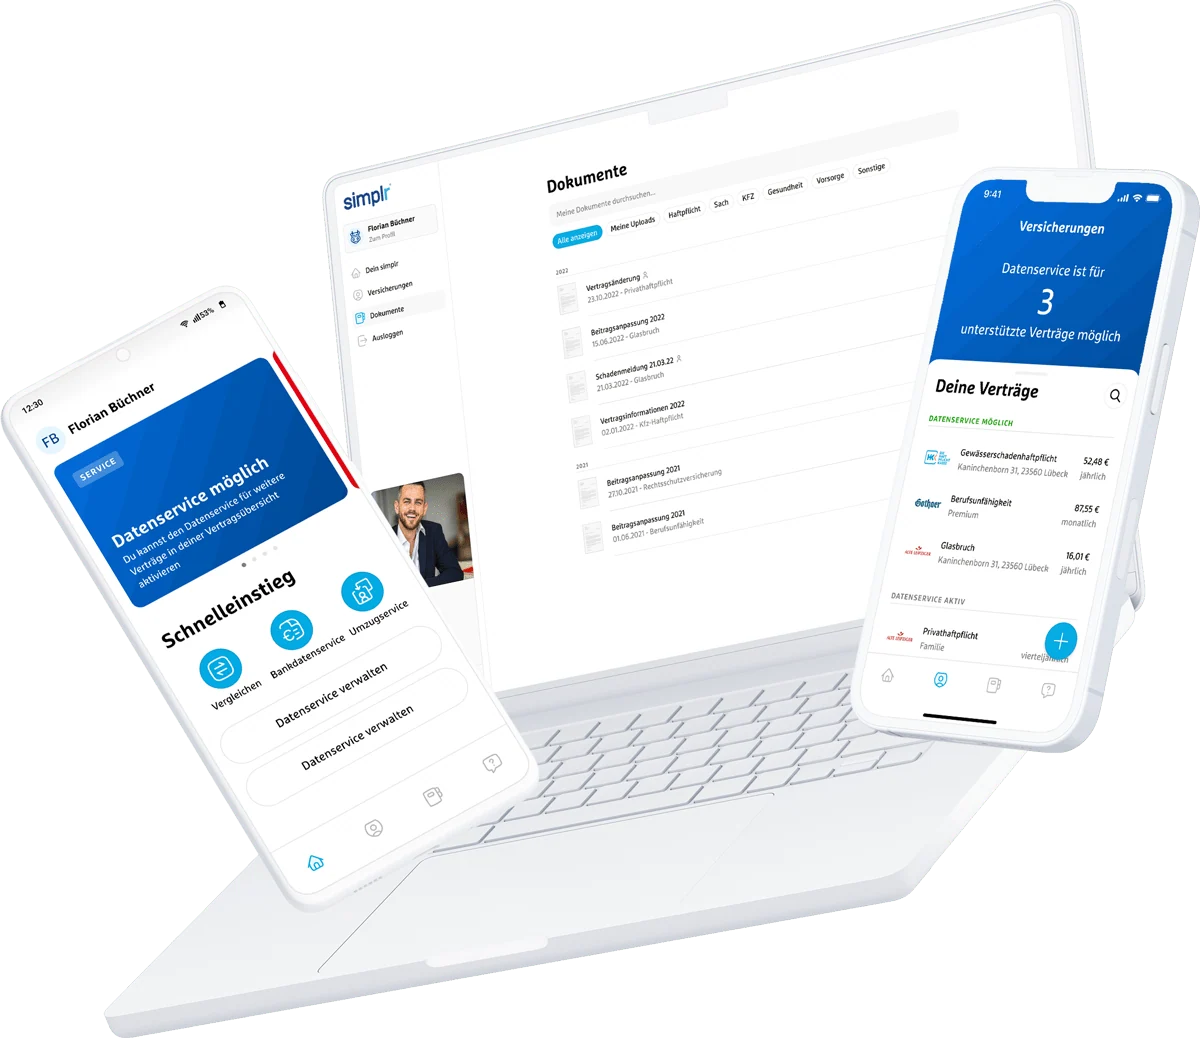
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Zugang zur Vertragsverwaltung anfragen ↗08 Verschiedene Betriebe. Verschiedene Fragen.
Inhaltsversicherung für unterschiedliche Branchen
Die gleiche Grundidee, aber andere Werte und Abläufe: Diese Beispiele zeigen, welche Fragen wir je nach Betrieb besonders beachten.
Handel und Ladengeschäfte
Saisonbestände, Schaufenster, Bargeldgrenzen, fremde Waren und Einbruchsicherungen. Nach einer großen Lieferung kann die bisherige Versicherungssumme zu niedrig sein.
Handwerk und Werkstätten
Maschinen, Werkzeuge, Material und Kundenfahrzeuge oder Reparatursachen abgrenzen. Sachen auf Baustellen und in Fahrzeugen gesondert prüfen.
Gastronomie und Lebensmittel
Kühlgut, Küchentechnik, Glas, Außenbestuhlung und Betriebsunterbrechung. Für verdorbene Ware nach einem technischen Defekt braucht es passende Vereinbarungen.
Büros und Dienstleister
Büroausstattung, mobile Geräte und Technik. Elektronik-, Daten- und Cyberrisiken sind nicht automatisch umfassend über die Inhaltsversicherung geschützt.
Praxen und Gesundheitsbetriebe
Behandlungseinrichtung, Spezialgeräte und temperaturempfindliche Vorräte. Lange Lieferzeiten eines Geräts auch beim Ertragsausfallschutz berücksichtigen.
Produktion und Lager
Rohstoffe, unfertige und fertige Erzeugnisse, Maschinen und wechselnde Bestände. Lagerorte, Abhängigkeiten und mögliche Aufräumkosten genau aufnehmen.
Ihre Branche ist nicht dabei? Die Übersicht zeigt Beispiele. Entscheidend sind Ihre Sachen, Ihre Betriebsabläufe und die vereinbarten Gefahren.
09 Ein guter Vergleich benennt auch Grenzen
Was ist nicht oder nur zusätzlich versichert?
Die Inhaltsversicherung deckt keine beliebige Ursache und nicht jeden wirtschaftlichen Verlust. Diese Abgrenzungen sollten vor Abschluss klar sein.
Gebäude statt Inventar
Wände, Dach und fest zugeordnete Gebäudeteile
Dafür ist grundsätzlich die passende Gebäudeversicherung zuständig. Bei Mietereinbauten, technischen Anlagen und Glas klären wir, welcher Vertrag welche Sachen erfasst.
Haftung statt eigener Sachschaden
Sie beschädigen Sachen eines Kunden
Für versicherte Schadenersatzansprüche kommt die passende Haftpflichtversicherung infrage. Eigene Betriebssachen und fremde Sachen in Ihrer Obhut sind davon getrennt zu prüfen. Betriebshaftpflicht verstehen ↗
Verschleiß und innere Defekte
Abnutzung, mangelnde Wartung und jeder technische Defekt sind nicht pauschal versichert. Auch Allgefahrenkonzepte enthalten Ausschlüsse.
Einfacher Diebstahl und ungeklärtes Fehlen
Ein fehlendes Gerät beweist keinen Einbruch. Ladendiebstahl, Verlust und Sachen im Freien brauchen besondere Prüfung.
Umsatzausfall und Cyberfolgen
Entgangener Gewinn, laufende Kosten nach einem Schaden oder Ausfälle durch einen Cyberangriff gehören nicht automatisch zur Sachentschädigung.
Ihre Pflichten gehören zum Schutz dazu.
Sicherheitsvorschriften, Schadenmeldung, zumutbare Schadenminderung und Änderungen des Risikos beachten. Ein leer stehender Betrieb, andere Nutzung oder ein neues Lager können relevant sein. Beschädigte Sachen soweit möglich dokumentieren und vor der Entsorgung mit dem Versicherer abstimmen; notwendige Sicherheitsmaßnahmen gehen vor.
10 Beratung mit Blick auf Ihren Betrieb
Ihre Beratung zur Inhaltsversicherung bei albfinanz
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Über die Maklergenossenschaft VEMA können wir zusätzliche Leistungen und besondere Vereinbarungen für gewerbliche Sachrisiken prüfen. Ob Ihr Betrieb davon profitiert, hängt vom jeweiligen Konzept und den vereinbarten Bedingungen ab. Ihr Ansprechpartner bleibt albfinanz.
Mehr Leistungen gezielt prüfenDie wichtigen Kostenpositionen mitdenken.
Besondere Sachkonzepte können über den Grundschutz hinausgehen. Wir prüfen zum Beispiel Unterversicherungsverzicht, Aufräumkosten und die Kosten eines Sachverständigenverfahrens. Grenzen und Voraussetzungen unterscheiden sich.
Aus der Prüfung in der Praxis
Wenn die Schadenhöhe strittig ist
Ein Sachverständigenverfahren kann zusätzliche Kosten verursachen. Ob und ab welcher Schadenhöhe Ihr Versicherer diese übernimmt, vergleichen wir vor einem Schaden.
Bestehenden Schutz verbessernEin Bestandsupdate kann sich lohnen.
Für geeignete bestehende Verträge sind in bestimmten VEMA-Konzepten Bestandsupdates ohne höheren Beitrag vorgesehen. Ob Ihr Vertrag dafür infrage kommt, hängt etwa vom bisherigen Schutz, Risiko, Schadenverlauf und der Annahmeentscheidung ab.
Aus der Prüfung in der Praxis
Mehr Leistung zum bisherigen Beitrag prüfen
Wir gleichen Ihre Police mit den Voraussetzungen des Konzepts ab. Ein Bestandsupdate ist keine automatische Verbesserung jeder Police und ersetzt keine richtige Versicherungssumme.
Sonderkonditionen berücksichtigenBeitrag und Vertragsqualität gemeinsam betrachten.
Ein umfangreicheres Konzept kann bei vergleichbaren Summen und Selbstbehalten preislich attraktiv sein. Auch besondere Konditionen können eine Rolle spielen. Die mögliche Ersparnis prüfen wir individuell.
Aus der Prüfung in der Praxis
Vergleiche brauchen dieselbe Grundlage
Ein günstigerer Beitrag hilft wenig, wenn dafür Elementarschutz fehlt oder die Eigenbeteiligung steigt. Wir machen solche Unterschiede sichtbar.
Praxiswissen nutzenWerte und besondere Sachen sorgfältig erfassen.
VEMA stellt für gewerbliche Sachrisiken Risikoerfassungen, Hilfen zur Summenermittlung und Klauselerläuterungen mit Schadenbeispielen bereit. Diese Grundlagen ergänzen unsere Beratung zu Ihrem Betrieb.
Aus der Prüfung in der Praxis
Nicht jeder Warenbestand ist gleich
Kühlgut, Außenbestuhlung oder gelagerte Kundenware können besondere Vereinbarungen brauchen. Wir prüfen diese Punkte konkret statt sie als automatisch mitversichert vorauszusetzen.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Antworten aus der Beratung
Häufige Fragen zur Inhaltsversicherung
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine gewerbliche Inhaltsversicherung?
Der Beitrag hängt unter anderem von Betriebsart, Standort, Werten, Gefahren, Sicherungen und Selbstbeteiligung ab. Für eine konkrete Einschätzung benötigen wir Angaben zu Ihren Räumen, Ihrer Einrichtung und Ihren Waren.
Wie hoch sollte die Versicherungssumme sein?
Die Versicherungssumme sollte zum versicherten Wert Ihrer gesamten Betriebseinrichtung, Waren und Vorräte passen. Bei vereinbartem Neuwertschutz zählt für die Einrichtung grundsätzlich der heutige Preis einer gleichwertigen Neuanschaffung – nicht der abgeschriebene Buchwert. Für Waren und Vorräte gelten die Bewertungsregeln Ihres Vertrags. Berücksichtigen Sie neue Anschaffungen, Preissteigerungen und saisonal höhere Lagerbestände. Ist die Summe zu niedrig, kann der Versicherer auch einen Teilschaden anteilig kürzen. Wir prüfen die Wertermittlung sowie Voraussetzungen und Grenzen eines möglichen Unterversicherungsverzichts.
Welche Versicherungssumme ist richtig?
Sie sollte zu den nach Vertrag bewerteten versicherten Sachen passen. Für Einrichtung wird häufig der Neuwert vereinbart, für Waren gelten eigene Regeln. Aktuelle Ersatzpreise, saisonale Bestände und zusätzliche Anschaffungen berücksichtigen. Der Buchwert allein reicht nicht.
Was bedeutet Unterversicherung?
Liegt die Versicherungssumme erheblich unter dem Versicherungswert, kann eine Leistung verhältnismäßig gekürzt werden – auch bei einem Teilschaden. Ein vereinbarter Unterversicherungsverzicht kann das unter seinen Voraussetzungen verhindern. Summen und Teilgrenzen bleiben dennoch wichtig.
Was unterscheidet Inhalts- und Gebäudeversicherung?
Die Inhaltsversicherung schützt vereinbarte Betriebssachen wie Einrichtung und Waren. Die Gebäudeversicherung betrifft das versicherte Gebäude und seine zugeordneten Bestandteile. Bei Einbauten, Anlagen und Glas muss die Zuordnung geklärt werden.
Ist mein Verdienstausfall nach einem Schaden versichert?
Nicht automatisch. Für fortlaufende Kosten und entgangenen Betriebsgewinn braucht es passende Betriebsunterbrechungs- oder Ertragsausfalldeckung. Auslöser, Versicherungssumme und Haftzeit müssen zum Betrieb passen.
Wie melde ich einen Schaden?
Menschen schützen und den Schaden begrenzen, soweit gefahrlos möglich. Schaden und betroffene Sachen dokumentieren, Unterlagen sichern und zeitnah melden. Bei Einbruch die Polizei verständigen. Unser Schadenmanager nimmt Ihre Meldung jederzeit digital entgegen; die Bearbeitung erfolgt zu unseren Servicezeiten.
Was passiert, wenn der Versicherer ablehnt?
Wir besprechen die Begründung und mögliche nächste Schritte. Auf Wunsch kann eine spezialisierte Rechtsanwaltskanzlei rechtlich prüfen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Alle Fragen anzeigen – weitere Antworten zur Inhaltsversicherung
Sind Leasinggeräte und Sachen von Kunden versichert?
Das ist von der Vereinbarung zu fremdem Eigentum abhängig. Benennen Sie gemietete Geräte, Leasinggegenstände, Reparaturware und andere fremde Sachen. Wir prüfen Einschluss, Werte und mögliche andere Versicherungen.
Sind Starkregen und Rückstau automatisch enthalten?
Nein. Leitungswasserschutz ist keine pauschale Deckung für Überschwemmung. Weitere Naturgefahren müssen entsprechend vereinbart sein. Rückstausicherungen, Lagerungsvorgaben und Selbstbehalte mitprüfen.
Brauche ich für Schaufenster eine Glasversicherung?
Ein eigener Glasbaustein kann sinnvoll sein, weil nicht jeder Glasbruch auf eine versicherte Inhaltsgefahr zurückgeht. Welche Scheiben, Montagekosten und Zusatzkosten enthalten sind, hängt vom Vertrag ab.
Sind Geräte außerhalb des Betriebs geschützt?
Nur im vereinbarten Umfang. Für Baustellen, Fahrzeuge, Messen und vorübergehende Außenlager können eigene Regeln, Fristen und Höchstbeträge gelten. Transportgefahren gesondert prüfen.
Was bedeutet Allgefahrendeckung?
Sie kann über einzeln benannte Gefahren hinaus unvorhergesehene Sachschäden erfassen. Der Begriff bedeutet nicht, dass alles versichert ist. Definitionen, Ausschlüsse, Selbstbehalte und versicherte Sachen bleiben maßgeblich.
Wird bei grober Fahrlässigkeit bezahlt?
Das hängt vom Vertrag und vom Sachverhalt ab. Ein Verzicht auf Kürzung kann für die Schadenverursachung gelten, aber nicht im gleichen Umfang für Sicherheitsvorschriften oder Gefahrerhöhungen. Diese Klauseln sollten getrennt geprüft werden.
Was mache ich nach neuen Anschaffungen?
Melden Sie wesentliche Änderungen und prüfen Sie die Versicherungssumme. Preisindexierung, Vorsorge und saisonale Spitzenregelungen erfüllen unterschiedliche Zwecke. Sie erfassen nicht automatisch jede neue Maschine oder jedes zusätzliche Lager.
Was hilft, wenn Rechnungen fehlen?
Fotos, Inventarlisten, Seriennummern, Buchhaltungsunterlagen und andere Belege können bei der Schadenaufstellung helfen. Welche Nachweise ausreichen, klären Sie mit dem Versicherer. Sichern Sie Unterlagen getrennt vom versicherten Betrieb.
Was kann ein VEMA-Bestandsupdate bringen?
Bei geeigneten Verträgen können besondere Konzepte bessere Leistungen ohne höheren Beitrag ermöglichen. Voraussetzungen, Annahme und tatsächlicher Mehrwert werden individuell geprüft. Ein pauschaler Anspruch besteht nicht.
Was bedeutet eine Besserstellungsklausel?
Je nach Wortlaut kann sie bestimmte weitergehende Leistungen des Vorvertrags im Schadenfall berücksichtigen. Dafür gelten Fristen, Höchstbeträge, Nachweise und Ausschlüsse. Die Klausel ist nicht in jedem Vertrag enthalten.
12 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner für die Inhaltsversicherung
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.

Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir lernen Ihren Betrieb kennen, erfassen Werte und Risiken und vergleichen passende Möglichkeiten. Anschließend entscheiden Sie auf einer nachvollziehbaren Grundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen und fachliche GrundlagenSachversicherung, Unterversicherung, Schadenminderung und Grundlagen der dargestellten Beispiele.
Redaktioneller Stand: 4. Oktober 2026. Die Inhalte geben allgemeine Orientierung. Maßgeblich sind die für Ihren Betrieb vereinbarten Bedingungen. GDV-Muster sind unverbindliche Grundlagen und keine Leistungsbeschreibung eines konkreten Tarifs.
- GDV – Musterbedingungen für Firmenkunden, einschließlich Sach-Gewerbeversicherung
- GDV – Allgemeine Bedingungen für die verbundene Sach-Gewerbeversicherung (VSG 2010, unverbindliches Muster)
- VVG § 75 – Unterversicherung
- VVG § 81 – Herbeiführung des Versicherungsfalles
- VVG § 82 – Abwendung und Minderung des Schadens
Beispiele und Rechenannahmen
Das Unterversicherungsbeispiel rechnet mit 100.000 Euro Versicherungssumme, 200.000 Euro Versicherungswert und 20.000 Euro Schaden: 20.000 × 100.000 / 200.000 = 10.000 Euro. Unterstellt sind eine verhältnismäßige Kürzung, kein Unterversicherungsverzicht und noch kein Selbstbehalt. Andere Vertragsregelungen können zu anderen Ergebnissen führen.
Schadenszenen und KI-gekennzeichnete Bilder sind illustrative Beispiele, keine dokumentierten Kundenfälle. Sonderklauseln und Bestandsupdates sind individuelle Prüfmöglichkeiten, keine allgemeinen Leistungs- oder Beitragszusagen. Der vom Nutzer bereitgestellte Leistungsvergleich Sach Gewerbe Inhaltsversicherung vom 04.10.2026 ist mit acht Vergleichs-/Hinweisseiten und fünf Erläuterungsseiten unverändert als Seitenansicht eingebunden.