
BERUFSUNFÄHIGKEITSVERSICHERUNG
Berufsunfähigkeit.Ihr Einkommen.
Ihr Leben. Ihr Schutz.
Wohnen, Familie und Zukunftspläne: Vieles baut auf Ihrem Einkommen auf. Wir helfen Ihnen, es bei Berufsunfähigkeit abzusichern – mit klarer Bedarfsplanung, verständlichen Vertragsvergleichen und persönlicher Begleitung.
Was zahlt der Staat, wenn Ihr Gehalt ausfällt? Wie viel Schutz brauchen Sie persönlich? Unsere Beispiele und der Bedarfsrechner helfen bei der Orientierung. Anschließend zeigen wir Ihnen, worauf es beim Vergleich der Beiträge und Vertragsbedingungen ankommt.
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
01WARUM IHR EINKOMMEN SCHUTZ BRAUCHT
Ihr Beruf ist individuell.
Ihr Schutz sollte es auch sein.
Ihr Einkommen trägt Ihren Alltag und Ihre Zukunftspläne. Gesundheitliche Einschränkungen können diese Grundlage verändern – auch bei einer Tätigkeit am Schreibtisch.
Es kommt darauf an, was Sie dadurch in Ihrem Beruf nicht mehr leisten können. Eine Diagnose allein entscheidet noch nicht über den Anspruch.
Ursachen im Überblick: BU ist weit mehr als ein Unfallrisiko.
WAS AM HÄUFIGSTEN ZUR BU FÜHRT
Auch ein Schreibtischjob
braucht eine gesunde Basis.
Psychische Erkrankungen stehen an erster Stelle, gefolgt von Erkrankungen des Skelett- und Bewegungsapparates. Dazu können Depressionen oder Rückenleiden gehören. Die Verteilung zeigt: BU ist weit mehr als ein Unfallrisiko.
- Psychische Erkrankungen32,34 %
- Skelett- und Bewegungsapparat17,61 %
- Krebs und andere bösartige Geschwülste16,30 %
- Sonstige Erkrankungen13,84 %
- Sonstige Nervenkrankheiten (ohne Psyche)6,98 %
- Unfälle6,85 %
- Herz- und Gefäßsystem6,08 %
SO UNTERSCHIEDLICH KANN ES DEN BERUF TREFFEN
Drei Berufe. Drei Beispiele.
Ob Büro, Salon oder eigener Betrieb: Entscheidend ist Ihr tatsächlicher Arbeitsalltag. Wir klären mit Ihnen, welche Aufgaben gesundheitlich nicht mehr möglich sind und worauf Ihr Vertrag dabei abstellt.
Eine schwere Depression kann dazu führen, dass Kundenanfragen, Buchungen und Entscheidungen nicht mehr zuverlässig möglich sind. Auch Rücken-, Herz-Kreislauf- oder andere Erkrankungen können Büroarbeit erheblich einschränken. Körperlich leichte Arbeit bedeutet nicht, dass man nicht berufsunfähig werden kann.
Eine schwere Kontaktallergie kann das Färben und Behandeln der Haare unmöglich machen. Entscheidend ist ihre bisherige Arbeit in gesunden Tagen. Sind prägende Aufgaben im vereinbarten Umfang und für die erforderliche Dauer nicht mehr möglich, kann die BU leisten – auch wenn einzelne andere Aufgaben noch gelingen.
Eine Unternehmerin kann wegen einer Erkrankung keine Außentermine mehr übernehmen. Könnten Beschäftigte diese Aufgaben übernehmen, während sie den Betrieb weiter leitet? Je nach Vertrag wird geprüft, ob das zumutbar und wirtschaftlich tragbar ist. Dabei zählen auch ihre verbleibende Stellung und ihr Einkommen. Wir prüfen ebenso, ob der Tarif auf diese Umorganisation verzichtet.
02WAS DIE GESETZLICHE ABSICHERUNG LEISTET
Was passiert finanziell, wenn Sie länger ausfallen?
Vom Arbeitgeber über die Krankenkasse bis zu möglichen weiteren Ansprüchen: Verschaffen Sie sich einen Überblick, bevor Sie Ihre private Absicherung planen.
WENN DAS GEHALT AUSFÄLLT
Ihr Einkommen im Verlauf einer längeren Krankheit.
Für Angestellte mit gesetzlichem Krankengeldanspruch beginnt die Absicherung meist beim Arbeitgeber. Bei längerer Krankheit wird daraus aber keine automatische Kette bis zur Rente.
Der Arbeitgeber zahlt weiter.
Bei erfüllten Voraussetzungen erhalten Sie weiter Ihr Arbeitsentgelt. Der gesetzliche Anspruch entsteht nach vier Wochen ununterbrochener Beschäftigung. Bei wiederholter Krankheit gelten besondere Regeln.
Die Krankenkasse zahlt Krankengeld.
Grundsätzlich 70 % des regelmäßigen Bruttos, höchstens 90 % des Nettos, zusätzlich gesetzlich gedeckelt. Sozialversicherungsbeiträge gehen noch ab.
Für dieselbe Krankheit maximal 78 Wochen innerhalb von drei Jahren – einschließlich der Entgeltfortzahlung. Nach sechs Wochen Arbeitgeberzahlung bleiben daher im Regelfall höchstens 72 Wochen Krankengeldzahlung.
WENN DAS KRANKENGELD ENDET
Aussteuerung
Das Ende des Krankengeldanspruchs heißt „Aussteuerung“. Ihr Arbeitsvertrag endet dadurch nicht automatisch.
Arbeitslosengeld kann überbrücken.
Melden Sie sich frühzeitig bei der Agentur für Arbeit.
Bei erfüllten Voraussetzungen kann Arbeitslosengeld gezahlt werden, bei länger geminderter Leistungsfähigkeit gegebenenfalls über die Nahtlosigkeitsregelung. Unter 50 sind höchstens zwölf Monate möglich, wenn zuvor mindestens 24 Monate Versicherungszeit vorliegen; bei Älteren abhängig von Alter und Versicherungszeit bis zu 24 Monate.
Eine Erwerbsminderungsrente folgt nicht automatisch.
Auch nach langer Krankschreibung kann sie ausbleiben, wenn Sie andere Tätigkeiten noch ausreichend lange ausüben können oder die Versicherungszeiten fehlen. Die Prüfung kann bereits während der vorherigen Phasen stattfinden.
Reichen Einkommen und Vermögen nicht aus, kommen bedürftigkeitsabhängige Leistungen infrage: bei Erwerbsfähigkeit Grundsicherung für Arbeitsuchende, bei dauerhafter voller Erwerbsminderung gegebenenfalls Grundsicherung nach SGB XII, in anderen Fällen Hilfe zum Lebensunterhalt. Auch Einkommen und Vermögen der Partnerschaft können eine Rolle spielen.
Sie kann nach den vereinbarten Bedingungen leisten, auch wenn keine gesetzliche Erwerbsminderungsrente gezahlt wird. Sie muss nicht erst auf das Ende von Krankengeld oder Arbeitslosengeld warten. Eine BU-Rente kann auf bedürftigkeitsabhängige Sozialleistungen angerechnet werden.
„Hartz IV“ bzw. Arbeitslosengeld II sind frühere Bezeichnungen. Seit Juli 2026 heißt die Geldleistung nach SGB II Grundsicherungsgeld. Sozialleistungen sichern das Existenzminimum, nicht automatisch Ihren bisherigen Lebensstandard.
Bei Selbstständigen, privat Krankenversicherten und Beamten gelten andere Ausgangslagen. Krankentagegeld, Versorgung und bestehende Ansprüche gehören dort gesondert in die Planung.
Grundlagen: Entgeltfortzahlung · Krankengeld · Arbeitslosengeld und Aussteuerung · Grundsicherung.
WAS DER STAAT ABSICHERT
„Meinen Beruf kann ich nicht mehr machen.“
Reicht das für eine gesetzliche Rente?
Grundsätzlich nicht. Für ab dem 2. Januar 1961 Geborene schützt die gesetzliche Erwerbsminderungsrente nicht den bisherigen Beruf. Entscheidend ist, wie lange Sie gesundheitlich noch auf dem allgemeinen Arbeitsmarkt arbeiten können.
Grundsätzlich keine Erwerbsminderungsrente – auch wenn Ihr bisheriger Beruf nicht mehr möglich ist.
Eine teilweise Erwerbsminderungsrente kommt in Betracht.
Eine volle Erwerbsminderungsrente kommt in Betracht.
Zusätzlich gelten Versicherungszeiten: grundsätzlich fünf Jahre Wartezeit und drei Jahre Pflichtbeiträge in den letzten fünf Jahren; Ausnahmen sind möglich. Bei fehlendem Teilzeitarbeitsplatz kann auch bei teilweiser Erwerbsminderung eine volle Rente möglich sein. Für vor dem 2. Januar 1961 Geborene besteht ein besonderer Berufsschutz. Deutsche Rentenversicherung ↓
03WANN IHRE PRIVATE ABSICHERUNG HILFT
Ihr Beruf ist der Maßstab.
Die Bedingungen machen den Unterschied.
Für eine BU zählt Ihr zuletzt ausgeübter Beruf, wie Sie ihn in gesunden Tagen ausgeübt haben. Drei Fragen helfen, den Vertrag zu verstehen.
Die Vertragsqualität entscheidet mit: Diese Klauseln prüfen wir besonders genau. →So entsteht der Anspruch auf die BU-Rente.
- 1Gesundheitliche EinschränkungKrankheit oder Unfall
- 2Konkrete Tätigkeit betroffenIhre Aufgaben im Alltag
- 3BU-Grad erreichtVereinbarte Einschränkung
- 4Prognosezeitraum erfülltVoraussichtliche Dauer
- 5BU-RenteVereinbarte Leistung
Maßgeblich sind die vereinbarten Vertragsbedingungen. Die drei Fragen darunter erklären Tätigkeit, Dauer und Leistung.
Was können Sie
nicht mehr tun?
Bei vielen Tarifen gilt eine Grenze von mindestens 50 Prozent Berufsunfähigkeit. Es zählen Ihre konkreten Aufgaben und deren Bedeutung, nicht allein die Zahl Ihrer Arbeitsstunden.
Wie lange dauert
die Einschränkung?
Viele Tarife stellen auf voraussichtlich mindestens sechs Monate ab. Diese Prognose ist nicht automatisch eine Wartezeit. Rückwirkende Leistungen und Karenzzeiten prüfen wir gesondert.
Welche Rente ist
für Sie vereinbart?
Gezahlt wird die vereinbarte BU-Rente, solange die Leistungsvoraussetzungen bestehen – längstens bis zum vereinbarten Leistungsende.
EIN EINFACHES BEISPIEL
Der Bäcker mit schwerer Mehlstauballergie.
Gleicher Mensch. Andere Anforderungen.
Mehl gehört zum Backen. Genau diese prägende Tätigkeit kann durch die Allergie unmöglich werden.
Ein angestellter Bäcker kann wegen einer schweren Allergie dauerhaft nicht mehr mit Mehl arbeiten. Teige herstellen und backen gehören jedoch zu seinen wesentlichen Aufgaben. Seine bisherige Arbeit kann er so nicht mehr ausüben.
Berufsunfähigkeit: möglich
Wenn die Einschränkung den vereinbarten BU-Grad und die erforderliche Dauer erreicht, kann seine BU leisten. Bei einem Tarif ohne abstrakte Verweisung reicht der Hinweis auf einen nur theoretisch möglichen anderen Beruf nicht aus, um die Leistung abzulehnen.
Erwerbsminderung: nicht automatisch
Kann er ohne Mehlkontakt zum Beispiel noch mindestens sechs Stunden täglich in einer anderen Tätigkeit arbeiten, besteht grundsätzlich keine Erwerbsminderung. Dass er nicht mehr als Bäcker arbeiten kann, genügt dafür nicht.
Und die 50-Prozent-Regel? Sind die wesentlichen Backarbeiten nicht mehr möglich, hilft es nicht, dass er noch Bestellungen aufnehmen könnte. Entscheidend ist sein gesamtes Berufsbild. Ein pauschales „Er kann noch die Hälfte der Stunden anwesend sein“ beantwortet die Frage nicht.
DREI ABSICHERUNGEN – DREI UNTERSCHIEDLICHE FRAGEN
Warum eine Unfallversicherung
Ihre BU nicht ersetzt.
Berufsunfähigkeitsversicherung
Kann ich meinen bisherigen Beruf noch ausüben?Sie kann bei Krankheiten ebenso wie bei Unfallfolgen leisten. Maßgeblich sind Ihr Beruf in gesunden Tagen und die vereinbarten Voraussetzungen. Im Leistungsfall erhalten Sie die vereinbarte Rente.
Erwerbsunfähigkeitsversicherung
Kann ich überhaupt noch einer Erwerbstätigkeit nachgehen?Die Hürde ist breiter auf den Arbeitsmarkt bezogen. Nur den bisherigen Beruf nicht mehr ausüben zu können, reicht regelmäßig nicht. Die genaue zeitliche und gesundheitliche Grenze legt der Tarif fest. Das ist ein privater Vertrag, keine gesetzliche Erwerbsminderungsrente.
Private Unfallversicherung
Hat ein versicherter Unfall eine bleibende Beeinträchtigung verursacht?Die zentrale Invaliditätsleistung richtet sich nach dauerhaften Unfallfolgen und dem vereinbarten Leistungsumfang. Krankheiten allein sind grundsätzlich nicht der Auslöser. Sie kann Unfallkosten auffangen, ersetzt aber keine umfassende Einkommensabsicherung gegen Krankheit.
KRANKGESCHRIEBEN – UND WAS IST MIT DEM EINKOMMEN?
Die Gelbe-Schein-Regelung.
Geld bei längerer Krankschreibung.
Länger krankgeschrieben. Einkommen auffangen.
Der „Gelbe Schein“ steht für die ärztlich bescheinigte Arbeitsunfähigkeit – heute häufig auch digital.
Die AU-Klausel ist ein Tarifmerkmal. Ob sie vereinbart ist und welche Nachweise, Zeiträume und Leistungsgrenzen gelten, prüfen wir im jeweiligen Vertrag.
Sie sind länger krankgeschrieben und können nicht arbeiten. Ob Sie dauerhaft berufsunfähig sind, steht aber noch nicht fest. Genau hier kann die Gelbe-Schein-Regelung helfen: Ist sie in Ihrer BU vereinbart, kann die Versicherung bereits wegen der längeren Krankschreibung zahlen. Der Fachbegriff dafür lautet Arbeitsunfähigkeitsklausel, kurz AU-Klausel.
BAUSTEIN IN DER BU
Leistung durch die Gelbe-Schein-Regelung
Sie weisen Ihre längere Krankschreibung ärztlich nach. Eine anerkannte Berufsunfähigkeit ist für diese Leistung nicht erforderlich. Häufig geht es um sechs Monate durchgehende Krankschreibung; manche Tarife lassen eine frühere Prüfung mit ärztlicher Prognose zu. Die Zahlung ist zeitlich begrenzt und häufig so hoch wie die vereinbarte BU-Rente.
EIGENE EINKOMMENSABSICHERUNG
Privates Krankentagegeld
Das ist eine andere Absicherung: Sie erhalten einen vereinbarten Betrag pro Krankheitstag, ab dem vertraglich vereinbarten Krankheitstag. Das kann fehlendes Einkommen ergänzen, etwa neben gesetzlichem Krankengeld oder bei Selbstständigen. Wann es beginnt und wann es endet, steht im eigenen Vertrag. Es ist nicht dasselbe wie die Gelbe-Schein-Regelung.
Krankschreibung belegen
Sie reichen die lückenlosen ärztlichen Bescheinigungen ein. Je nach Tarif ist zusätzlich ein fachärztlicher Nachweis erforderlich. Ein kurzer Krankenschein allein reicht nicht.
Die vereinbarte Dauer erreichen
Viele Tarife verlangen sechs Monate durchgehende Krankschreibung. Andere erlauben schon früher einen Nachweis, wenn ein Arzt die weitere Dauer bestätigt.
Zahlung erhalten – gegebenenfalls rückwirkend
Je nach Vertrag kann die Versicherung auch für zurückliegende Monate zahlen. Die Höchstdauer ist begrenzt; in unserem Mustervergleich beispielsweise auf insgesamt 24 oder 36 Monate.
Sechs Monate krankgeschrieben – kann Geld für die ersten Monate fließen?
Beispiel: Sie sind von Januar bis Juni durchgehend krankgeschrieben. Nach sechs Monaten reichen Sie die erforderlichen Nachweise ein. Sieht Ihre Gelbe-Schein-Regelung eine Zahlung ab Beginn dieser Krankschreibung vor, können auch die ersten Monate nachgezahlt werden. Ob das so geregelt ist, prüfen wir im Vertrag – sechs Monate Nachweis bedeuten nicht automatisch sechs Monate ohne Leistung.
Die Zahlung wegen Krankschreibung und die BU-Rente werden für denselben Zeitraum regelmäßig nicht doppelt gezahlt. Auch ein vorhandenes Krankentagegeld stimmen wir damit ab.
Das klären wir für Sie: Wie lange müssen Sie krankgeschrieben sein? Welche Nachweise brauchen Sie? Ab wann und wie lange wird gezahlt? Ist zugleich ein BU-Antrag erforderlich?
04 QUALITÄT IM VERTRAG
Kleine Formulierungen.
Große Bedeutung für Ihren Schutz.
Wir übersetzen die Bedingungen in konkrete Fragen. So verstehen Sie, was vereinbart ist und weshalb wir einen Tarif für Ihre Situation in Betracht ziehen.
Diese Klauseln prüfen wir besonders genau.
Abstrakte Verweisung
Kann der Versicherer auf einen nur theoretisch möglichen anderen Beruf verweisen?
Im Detail ansehen →Konkrete Verweisung
Was passiert, wenn tatsächlich ein anderer Beruf ausgeübt wird?
Im Detail ansehen →AU-Klausel
Wann gibt es bereits bei längerer Krankschreibung Geld?
Im Detail ansehen →Arztanordnungsklausel
Welche medizinisch zumutbaren Maßnahmen können verlangt werden?
Im Detail ansehen →Umorganisation
Was gilt bei Selbstständigen und Unternehmern?
Im Detail ansehen →Nachversicherung
Wie kann die Rente später erhöht werden?
Im Detail ansehen →Dynamik
Wie entwickelt sich der Schutz vor und während eines Leistungsfalls?
Im Detail ansehen →Rückwirkende Leistung / Karenzzeit
Ab wann fließt Geld tatsächlich?
Im Detail ansehen →01 · VerweisungBleibt Ihr bisheriger Beruf der Maßstab?
Abstrakte Verweisung bedeutet: Der Versicherer könnte prüfen, ob Sie einen anderen, Ihrer Ausbildung und Lebensstellung entsprechenden Beruf theoretisch ausüben können. Ein Verzicht schließt diese Möglichkeit nach den jeweiligen Bedingungen aus.
Konkrete Verweisung betrifft dagegen einen anderen Beruf, den Sie tatsächlich ausüben. Auch hier unterscheiden sich die Tarife. Im Mustervergleich sehen Sie genau diese Unterschiede.
02 · Rentenhöhe & DauerReicht der Schutz bis zu Ihrem Ruhestand?
Die monatliche BU-Rente muss zu Ihren Verpflichtungen passen. Eine zu kleine Rente hilft nur begrenzt; eine verkürzte Laufzeit kann gerade vor dem Ruhestand eine Lücke lassen.
Versicherungsdauer beschreibt, bis wann der Leistungsfall eintreten muss. Leistungsdauer beschreibt, wie lange bei fortbestehender Leistungspflicht gezahlt werden kann. Beides gehört in den Vergleich.
03 · DynamikWie bleibt Ihre Absicherung mit der Zeit passend?
Ihre BU-Rente ist Ihr monatlicher Einkommensersatz. Die Versicherung zahlt Ihnen im anerkannten Leistungsfall regelmäßig den vereinbarten Betrag. Sie ist keine Gehaltsfortzahlung durch den Arbeitgeber. Damit dieser Schutz auch später zum Leben passt, unterscheiden wir zwei Dynamiken.
Vor einer Berufsunfähigkeit: den versicherten Schutz erhöhen
Mit einer Beitragsdynamik steigen Beitrag und versicherte BU-Rente regelmäßig nach den vereinbarten Regeln – üblicherweise ohne neue Gesundheitsprüfung. So kann Ihr Schutz mit steigenden Lebenshaltungskosten wachsen. Eine zwischenzeitliche Erkrankung ist nicht automatisch das Ende dieser Möglichkeit; entscheidend sind die Regeln zur Dynamik und zum Leistungsfall.
Ein vereinbarter Prozentsatz folgt nicht automatisch der tatsächlichen Inflation. Auch steigen Beitrag und Rente nicht in jedem Tarif im gleichen Verhältnis. Wächst die versicherte Rente stärker als die Preise, kann sich Ihr realer Schutz verbessern. Wer anfangs weniger absichern kann, kann ihn so schrittweise ausbauen; eine heute bestehende Lücke bleibt aber bis zur passenden Erhöhung bestehen.
Während einer Berufsunfähigkeit: die ausgezahlte Rente erhöhen
Eine vereinbarte garantierte Leistungsdynamik lässt Ihre laufende BU-Rente jährlich wachsen. Das ist besonders wichtig, wenn Sie früh berufsunfähig werden und die Zahlung viele Jahre benötigen. Eine bloße Überschussbeteiligung bietet nicht dieselbe garantierte Steigerung.
Mit 28 berufsunfähig – und mit 48?
Sie erhalten anfangs 2.000 € monatlich. Bleibt dieser Betrag 20 Jahre unverändert, entspricht er bei angenommenen 2 % Inflation nur noch rund 1.346 € Kaufkraft zum Beginn Ihrer BU.
Mit 2 % garantierter jährlicher Leistungsdynamik werden daraus nach 20 jährlichen Erhöhungen rund 2.972 € monatlich. Bei genau 2 % Inflation bleibt damit rechnerisch die anfängliche Kaufkraft erhalten.
Modellrechnung ohne Steuern: gleichbleibend 2 % Inflation, fortbestehender Leistungsanspruch und 20 Erhöhungen. Ob Ihre Rente tatsächlich bis 67 fließt, hängt von Leistungsdauer und fortbestehender BU ab.
04 · NachversicherungKann Ihr Vertrag mit Einkommen und Familie wachsen?
Mehr Schutz, ohne Ihre Gesundheit erneut prüfen zu lassen: Das ist der große Vorteil einer guten Nachversicherungsgarantie. Bei passenden Anlässen können Sie Ihre BU-Rente erhöhen, etwa bei Geburt eines Kindes, Heirat, Hauskauf oder höherem Einkommen. Manche Tarife erlauben es auch ohne besonderen Anlass.
Ein Kind kommt – Ihr Schutz soll mitwachsen.
Seit dem Abschluss ist bei Ihnen eine Erkrankung hinzugekommen. Nun bekommen Sie ein Kind und benötigen mehr Absicherung. Sieht Ihr Vertrag dafür eine Erhöhung ohne erneute Gesundheitsprüfung vor, kann diese trotz der zwischenzeitlichen Erkrankung möglich sein. Gerade dann ist die früh vereinbarte Option wertvoll.
Sie beantragen die Erhöhung fristgerecht und zahlen für die höhere Absicherung einen zusätzlichen Beitrag. Alters-, Einkommens- und Rentengrenzen gelten weiter. Bei bereits eingetretener BU oder bestehender Arbeitsunfähigkeit kann die Option eingeschränkt oder ausgeschlossen sein – sie versichert keinen bereits eingetretenen Leistungsfall nachträglich.
Wir unterscheiden außerdem „ohne Gesundheitsprüfung“ von „ohne erneute Risikoprüfung“: Im ersten Fall können etwa Beruf oder Hobbys weiterhin eine Rolle spielen.
05 · Wann die Versicherung zahltWann fließt tatsächlich Geld?
Sechs Monate bedeuten nicht: sechs Monate ohne Leistung warten.
Bei vielen BU-Verträgen reicht es, wenn Sie Ihren bisherigen Beruf voraussichtlich mindestens sechs Monate zu mindestens 50 % nicht mehr ausüben können. Ist diese Prognose schon früh möglich, müssen nicht erst sechs Monate verstreichen.
Auch wenn erst später feststeht, dass die Einschränkung bereits sechs Monate bestand, kann der Vertrag rückwirkend leisten. Maßgeblich ist der vereinbarte Leistungsbeginn, etwa der Anfang des Folgemonats nach Eintritt der BU. Eine vereinbarte Karenzzeit kann ihn verschieben.
Ein einfaches Beispiel
Die BU tritt im Januar ein, die Anerkennung erfolgt erst im Juli. Sieht der Vertrag die Zahlung ab dem folgenden Monatsanfang vor und ist keine Karenzzeit vereinbart, besteht der Anspruch ab Februar. Nach der Anerkennung werden die fälligen Beträge nachgezahlt. Der Anerkennungsmonat ist also nicht automatisch der erste Leistungsmonat.
06 · Beitrag & FlexibilitätWas zahlen Sie heute – und was kann sich ändern?
Der Zahlbeitrag berücksichtigt die aktuelle Überschussverrechnung. Der Tarifbeitrag vor dieser Verrechnung liegt häufig höher. Überschüsse sind nicht für die gesamte Laufzeit zugesagt.
Bei Engpässen sind Stundung, Beitragsreduzierung und Beitragsfreistellung unterschiedliche Lösungen. Eine Stundung kann spätere Nachzahlung bedeuten; eine Reduzierung kann den Schutz verkleinern. Eine kostenlose Pause mit unverändertem Schutz ist kein allgemeiner Standard.
07 · Beruf & LebensveränderungWas gilt, wenn Sie anders arbeiten oder umziehen?
Berufsbezeichnung allein genügt oft nicht: Büroanteil, körperliche Arbeit, Qualifikation und Verantwortung können die Einstufung beeinflussen. Ihre tatsächliche Tätigkeit gehört korrekt in den Antrag.
Wir prüfen außerdem Regeln bei Berufswechsel, Teilzeit, Elternzeit, Selbstständigkeit und Auslandsaufenthalt. Eine bessere Einstufung nach einem Berufswechsel ist eine tarifabhängige Option.
08 · Arztanordnung & MitwirkungWelche Mitwirkung verlangt der Vertrag?
Wir prüfen, welche Nachweise und Untersuchungen erforderlich sind und wie der Vertrag mit ärztlich empfohlenen Maßnahmen umgeht. Ein Verzicht auf eine Arztanordnungsklausel bedeutet nicht automatisch, dass sämtliche Nachweis- und Mitwirkungspflichten entfallen.
09 · Selbstständige & UnternehmerWann kann eine Umorganisation verlangt werden?
Eine Unternehmerin kann wegen einer Erkrankung keine Außentermine mehr übernehmen. Könnten Beschäftigte diese Aufgaben übernehmen, während sie den Betrieb weiter leitet? Je nach Vertrag wird geprüft, ob das zumutbar und wirtschaftlich tragbar ist. Dabei zählen auch ihre verbleibende Stellung und ihr Einkommen. Wir prüfen ebenso, ob der Tarif auf diese Umorganisation verzichtet.
10 · Teilzeit, Elternzeit & BerufspauseWelcher Tätigkeitsmaßstab gilt bei Veränderungen?
Wir prüfen die Regeln bei Teilzeit, Elternzeit und vorübergehendem Ausscheiden aus dem Beruf gesondert. Welches Berufsbild wird zugrunde gelegt, welche Fristen gelten und wie wird die Einschränkung beurteilt? Die Antwort hängt vom jeweiligen Vertrag ab.
Die Fragen sind eine eigene Orientierung, keine vollständige Bedingungsprüfung. Konkrete Tarifunterschiede zeigt die MORGEN-&-MORGEN-Auswertung; maßgeblich sind die zugehörigen Originalbedingungen.
DER VERTRAG GEHT MIT IHNEN WEITER
Neuer Beruf.
Was passiert mit Ihrer BU?
Ein Berufswechsel bedeutet nicht automatisch einen neuen Vertrag. Entscheidend sind die Regeln Ihrer bestehenden Police. Wir unterscheiden drei Fragen:
Muss ich den Wechsel melden?
Viele moderne Verträge verlangen keine Meldung eines Berufswechsels. Das gilt aber nicht pauschal für jede Police. Bei einer Erhöhung oder einem Neuabschluss werden Beruf und Risiken gegebenenfalls neu abgefragt.
Welcher Beruf zählt im Leistungsfall?
Grundsätzlich geht es um den zuletzt ausgeübten Beruf, wie er ohne gesundheitliche Beeinträchtigung gestaltet war. Für ein krankheitsbedingtes Ausscheiden oder besondere Berufsgruppen sehen die Bedingungen weitere Regeln vor.
Kann der Beitrag günstiger werden?
Manche Tarife bieten bei einer günstigeren Berufseinstufung eine Überprüfung des Beitrags. Dafür können Fristen, Altersgrenzen oder erneute Fragen gelten. Auch eine höhere BU-Rente bei gestiegenem Einkommen prüfen wir.
Vom Handwerk in die Projektplanung
Sie arbeiten künftig überwiegend am Schreibtisch. Das kann eine Beitragsprüfung interessant machen, senkt Ihren Beitrag aber nicht automatisch. Wir prüfen die bestehende Wechseloption und vergleichen sie mit dem Wert Ihres bisherigen Schutzes. Einen alten Vertrag deshalb vorschnell zu kündigen, wäre der falsche erste Schritt.
05 GESUNDHEITSPRÜFUNG & RISIKOVORANFRAGE
Nicht blind Anträge stellen.
Erst Versicherbarkeit sauber prüfen.
- 1Unterlagen prüfenVollständig und nachvollziehbar
- 2Fragen aufbereitenPassende Angaben vorbereiten
- 3Anonymisiert voranfragenMöglichkeiten vorab klären
- 4Annahmeergebnisse vergleichenZuschläge und Grenzen verstehen
- 5Erst dann AntragBewusst entscheiden
GESUNDHEITSFRAGEN OHNE RÄTSELRATEN
Ihre Patientenakte vorbereiten.
Damit Sie nichts aus Erinnerung erraten müssen.
Viele Fehler entstehen nicht absichtlich: Ein Arztbesuch ist vergessen, eine Diagnose unbekannt oder ein Zeitraum unklar. So schaffen wir vor dem Antrag eine verlässliche Grundlage.
Aus Unterlagen wird ein klarer Überblick.
Anfordern · Einträge prüfen · Antworten gemeinsam vorbereiten
Fragen und Zeiträume zuerst ansehen
Was wird tatsächlich gefragt – Beschwerden, Untersuchungen, Behandlungen oder Medikamente? Die Zeiträume können je nach Frage und Versicherer unterschiedlich sein. Es gibt keine allgemeine Fünf- oder Zehnjahresregel für alles.
Unterlagen gezielt anfordern
Bitten Sie die betreffenden Praxen und Kliniken um Kopien Ihrer Behandlungsunterlagen. Ergänzend kann eine Leistungsübersicht Ihrer Krankenkasse helfen. Diese ersetzt aber nicht die ärztlichen Befunde.
Formulierungshilfe für Ihre Praxis
„Guten Tag, bitte stellen Sie mir eine Kopie meiner Behandlungsunterlagen für den Zeitraum [von … bis …] zur Verfügung, einschließlich Befunden, Diagnosen und Arztbriefen. Bitte teilen Sie mir mit, wie ich mich dafür ausweisen und die Unterlagen sicher erhalten kann. Vielen Dank.“
Hier wird nichts versendet. Sie können die Formulierung für Ihre eigene Anfrage verwenden. Grundlage für die Einsicht ist § 630g BGB.
Unklare Einträge mit der Praxis klären
War eine Diagnose bestätigt oder nur ein Verdacht? Ist eine Behandlung abgeschlossen? Lassen Sie Unstimmigkeiten ärztlich erklären und gegebenenfalls nachvollziehbar berichtigen. Zutreffende Angaben dürfen nicht entfernt oder verschwiegen werden, um leichter versichert zu werden.
Antworten nachvollziehbar zusammenstellen
Notieren Sie zu den abgefragten Umständen Zeitraum, Anlass, Behandlung und heutigen Zustand. Wir helfen beim Einordnen der Fragen; medizinische Aussagen klären Sie mit Ihren behandelnden Ärzten. Vor dem Versand gehen wir die vollständigen Antworten gemeinsam durch.
Gesundheitsunterlagen gehören nicht in eine gewöhnliche Kontakt-E-Mail. Den sicheren Übermittlungsweg vereinbaren wir mit Ihnen. Grundlage zu den Antragsfragen: § 19 VVG ↓
06 IHR PERSÖNLICHER BEDARF
Was soll auch ohne Gehalt
weiter möglich sein?
Starten Sie mit einer schnellen Orientierung. Danach können Sie prüfen, ob dieser Betrag zu Ihren tatsächlichen Ausgaben passt.
IN WENIGEN AUGENBLICKEN EIN ERSTER ÜBERBLICK
Wie viel Einkommen möchten Sie absichern?
Die 80-Prozent-Faustregel gibt einen Startwert. Ihr persönlicher Bedarf kann darüber oder darunter liegen.
Für diesen Überblick planen wir mit einem Ruhestand ab 67. Ihr tatsächliches Rentenalter und die mögliche Vertragsdauer klären wir individuell.
Persönlichen Bedarf genauer prüfen
Gehen Sie Ihren Alltag Schritt für Schritt durch. Kontoauszüge und Jahresabrechnungen helfen, auch unregelmäßige Ausgaben zu erfassen.
JETZT MIT IHREN ZAHLEN WEITERDENKEN
Wie viel soll Ihnen monatlich zur Verfügung stehen?
Berücksichtigen Sie Wohnen, Familie, Altersvorsorge sowie mögliche Beiträge und Abgaben. Kosten nicht doppelt eintragen.
IHRE ORIENTIERUNG
Das soll monatlich
gedeckt sein.
Diesen Betrag nehmen wir als Ausgangspunkt für Ihre Beratung.
Die passende vertragliche BU-Rente klären wir anschließend mit Blick auf mögliche Abgaben, bestehende Absicherung und die Annahmegrenzen der Versicherer.
Meinen Bedarf besprechen ↗Wie wird gerechnet?
Alle Ausgabenpositionen werden addiert. Jahresbeträge werden durch zwölf geteilt. Davon ziehen wir die weiterhin verfügbaren monatlichen Nettoeinkünfte ab; die Lücke beträgt mindestens 0 €. Leere Positionen zählen als 0 €, negative oder ungültige Angaben werden nicht berechnet. Kosten nur einmal und mit Ihrem eigenen Anteil erfassen. Keine Steuer-, Sozialabgaben- oder Versicherbarkeitsprüfung. Ihre Eingaben werden nicht gespeichert oder an uns versendet.
Und was kostet dieser Schutz?
Die Rentenhöhe ist die Leistung, die Sie absichern möchten. Der Beitrag ist das, was Sie dafür bezahlen. Dafür vergleichen wir konkrete Angebote anhand Ihres Alters, Ihrer Tätigkeit, Ihrer Gesundheit und der gewünschten Leistungen.
So sieht unser Tarifvergleich aus ↓ Meinen Beitrag persönlich klären ↗IHR LEBEN BESTIMMT DIE PLANUNG
Ein guter Vertrag
denkt Ihr Leben mit.
Schule, Studium
& Berufseinstieg
Früh prüfen, welche Absicherung heute möglich ist und wie sie später mit Einkommen und Verantwortung wachsen kann.
Unser Blick: Erhöhungsoptionen, Fristen und künftiger Beruf.Angestellt
& mitten im Leben
Familie, Finanzierung und Altersvorsorge brauchen verlässlichen Spielraum. Bestehende Verträge beziehen wir in die Planung ein.
Unser Blick: Rentenhöhe, Laufzeit und Anpassungsmöglichkeiten.Selbstständig
& verantwortlich
Welche Aufgaben machen Ihren Beruf aus? Was würde sich im Betrieb ändern, wenn Sie diese nicht mehr ausüben könnten?
Unser Blick: konkrete Tätigkeit und Regeln zur Umorganisation.Für Beamte prüfen wir zusätzlich die passende Dienstunfähigkeitsregelung. Auch bei einem bestehenden Vertrag beginnt die Beratung mit Ihrer heutigen Situation.
07 SO VERGLEICHEN WIR
Fünf Sterne sind ein Anfang.
Die Unterschiede stehen im Detail.
In diesem Mustervergleich haben alle fünf Tarife fünf Sterne im BU-Gesamtrating. Trotzdem unterscheiden sich einzelne Leistungen und Bedingungen. Genau dort schauen wir für Sie hin.
Ein günstiger Beitrag sagt noch nicht, wie gut die Bedingungen zu Ihnen passen.
Ein Rating gibt Orientierung. Ihre Tätigkeit und Ihre Wünsche entscheiden mit.
Versicherer bewerten dieselbe Tätigkeit unterschiedlich. Deshalb lohnt sich der Vergleich.
ALS MAKLER ARBEITEN WIR IN IHREM AUFTRAG
Ihre Situation bestimmt die Auswahl.
Wir vergleichen Angebote unterschiedlicher Versicherer und erklären, welche Bedingungen zu Ihrer Tätigkeit und Ihren Plänen passen. Kein Versicherer oder Investmenthaus hält Anteile an albfinanz. Sie sind unser Auftraggeber.
Ein Rating hilft bei der Orientierung. Unsere Empfehlung entsteht aus Ihrem Bedarf, den konkreten Bedingungen und der individuellen Risikoprüfung – nicht aus der Sternenzahl allein.
Rolle des Versicherungsmaklers nach VVG ↗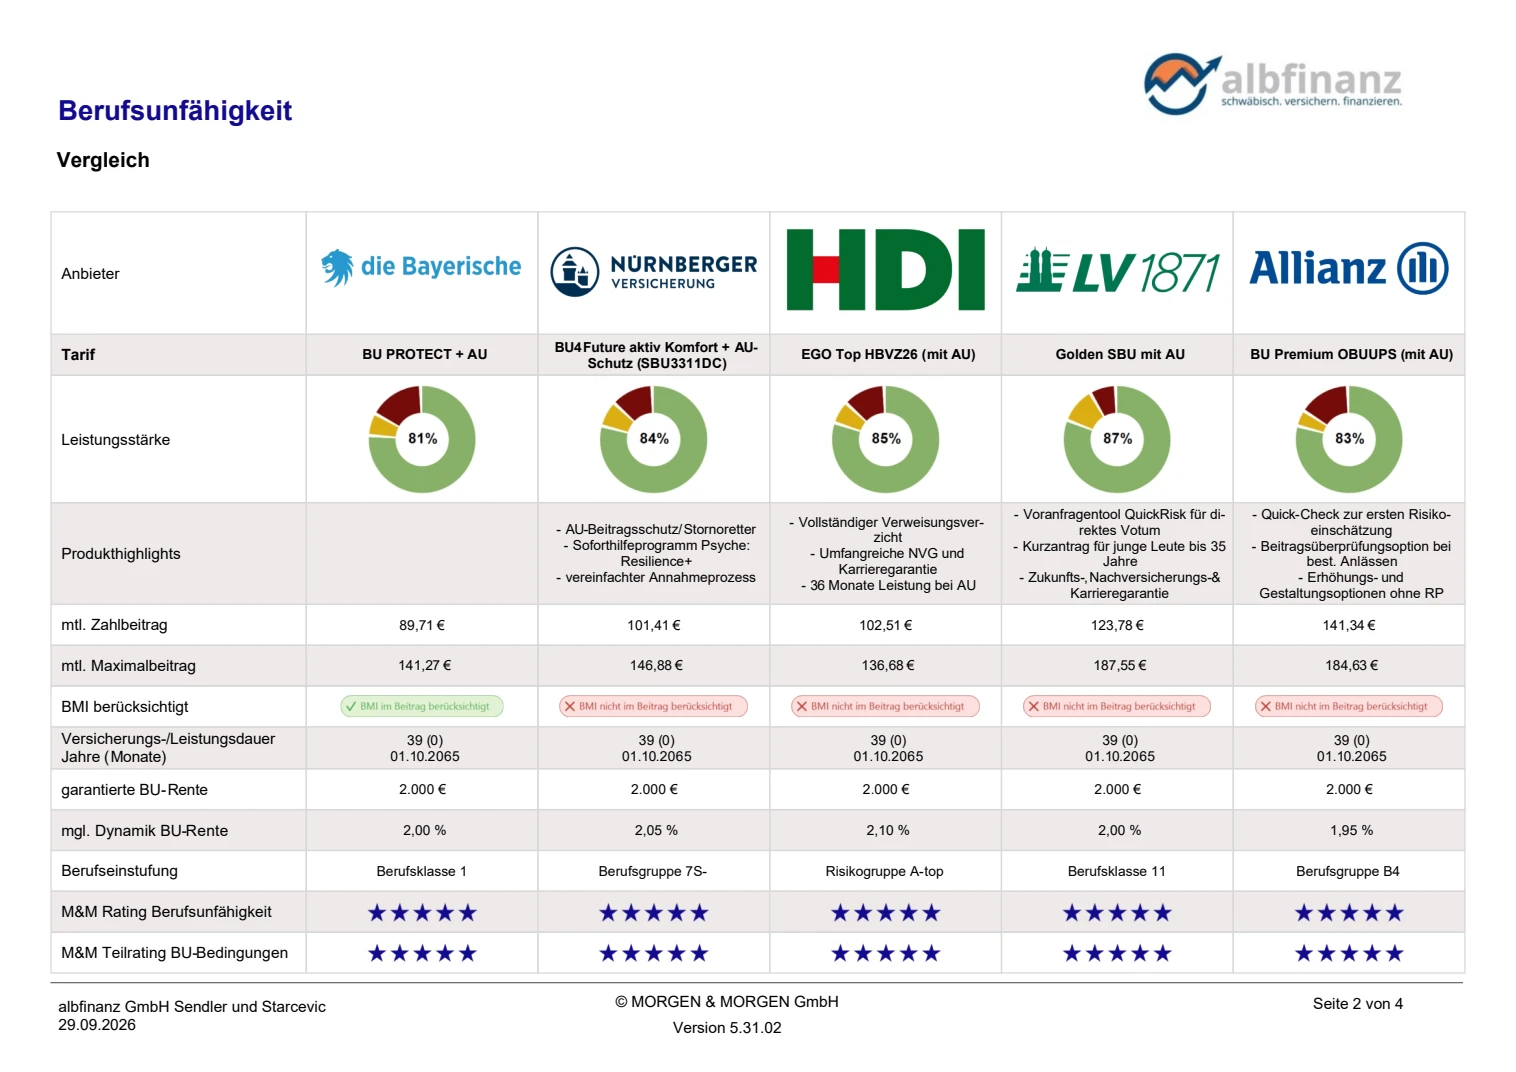 Originalausschnitt vergrößern ⤢
ORIENTIERUNG
Mehr sehen als den Beitrag.
Die Übersicht stellt Leistungsstärke, Ratings und Beiträge für dieselbe Musterperson gegenüber. Sie macht Unterschiede sichtbar und ist der Einstieg in die persönliche Auswahl.
MORGEN & MORGEN · Muster Bürokaufmann · 29.09.2026. Fünf ausgewählte Tarife, kein vollständiger Marktüberblick. Beiträge gelten für dieses Musterprofil und sind kein persönliches Angebot. Maßgeblich bleiben die jeweiligen Originalbedingungen.
Warum Beruf und Versicherer den Beitrag beeinflussen
Warum kostet die BU je nach Beruf unterschiedlich viel?
Ein Dachdecker arbeitet in der Höhe und körperlich schwer. Ein Bäcker ist Mehlstaub ausgesetzt, eine Friseurin arbeitet mit hautbelastenden Stoffen. Solche zusätzlichen beruflichen Belastungen können das BU-Risiko erhöhen und zu höheren Beiträgen führen. Es geht dabei um Unfallrisiken ebenso wie um Erkrankungen, die bestimmte Tätigkeiten unmöglich machen.
Ein günstigerer Beitrag für Büroarbeit bedeutet deshalb nicht, dass der Schutz unwichtig ist. Depressionen, Rückenleiden oder andere schwere Erkrankungen können auch einem Bürokaufmann oder einer Sachbearbeiterin die Arbeit unmöglich machen.
Gleicher Beruf – unterschiedliche Beiträge.
Versicherer bewerten dieselbe Tätigkeit unterschiedlich. Deshalb können die Beiträge auch bei identischem Beruf und gleichen persönlichen Angaben deutlich auseinanderliegen. Wir vergleichen bei gleicher BU-Rente und Laufzeit sowohl die Beiträge als auch die Vertragsqualität. Zusätzliche Berufsrisiken und Unterschiede zwischen Versicherern sind dabei zwei getrennte Preisfaktoren.
So vergleichen wir Angebote und Bedingungen ↓Warum sich ein früher Einstieg lohnen kann
Jünger einsteigen kann heißen:
günstiger und leichter versichert.
Ihr Alter beim Abschluss beeinflusst den Beitrag. Wer jung eine BU abschließt, kann sich häufig einen niedrigeren monatlichen Beitrag sichern als bei einem späteren Einstieg mit vergleichbarem Schutz.
Auch die Gesundheit spielt eine wichtige Rolle. In jungen Jahren bestehen häufig noch weniger Vorerkrankungen. Das kann die Aufnahme ohne Zuschläge oder Ausschlüsse erleichtern. Kommen später Erkrankungen hinzu, kann ein neuer Vertrag teurer werden oder nur eingeschränkt möglich sein.
Deshalb lohnt es sich, den Schutz früh zu prüfen. Mit passenden Erhöhungsoptionen kann Ihre versicherte Rente später mit Einkommen und Verantwortung wachsen – je nach Vertrag auch ohne erneute Gesundheitsprüfung.
08 VON DER FRAGE ZUM PASSENDEN SCHUTZ
Gut vorbereitet.
Bewusst entschieden.
Vorbereiten.
Anonymisiert voranfragen.
Bevor Sie einen Antrag stellen, klären wir gemeinsam Ihre Ausgangslage und mögliche Hürden.
- Sie bringen mit
- Ihre Tätigkeit, den gewünschten Schutz und vorhandene Unterlagen. Welche Gesundheitsangaben nötig sind, gehen wir anhand der konkreten Fragen durch.
- Wir übernehmen
- Wir helfen beim Aufbereiten und stellen bei unklarer Annahme eine anonymisierte Risikovoranfrage bei geeigneten Versicherern – mit Ihnen abgestimmt.
Sie erfahren, wo Schutz voraussichtlich möglich ist und ob Zuschläge oder Ausschlüsse zu erwarten sind. Eine Voranfrage ist noch kein Antrag und kein Versicherungsschutz.
Angebote vergleichen.
Unterschiede verstehen.
Jetzt vergleichen wir die Angebote, die zu Ihrer Situation und den geklärten Annahmebedingungen passen.
- Sie entscheiden mit
- Was Ihnen wichtig ist: Rentenhöhe, Laufzeit, Dynamik, Gelbe-Schein-Regelung und ein dauerhaft tragbarer Beitrag.
- Wir übernehmen
- Wir erklären die Unterschiede im MORGEN-&-MORGEN-Vergleich, lesen die Bedingungen und zeigen Ihnen auch Einschränkungen sowie Zahl- und Tarifbeitrag.
Eine nachvollziehbare Auswahl mit Begründung. Sie verstehen, warum ein Angebot zu Ihnen passt – über Preis und Sterne hinaus.
Sorgfältig abschließen.
Begleitet bleiben.
Aus Ihrer Entscheidung wird ein Vertrag, dessen vereinbarte Leistungen Sie kennen.
- Sie prüfen und bestätigen
- Ihre vollständigen Angaben und die gewünschte Absicherung. Offene Fragen klären wir vor der Unterschrift.
- Wir übernehmen
- Wir begleiten den Antrag, prüfen die ausgestellte Police gegen das Angebot und erläutern Beginn, Leistungen und mögliche Abweichungen.
Ein geklärter Vertragsstand und feste Ansprechpartner. Auch bei Veränderungen oder einem Leistungsantrag können Sie sich an unser Team wenden.
Was Sie zum ersten Gespräch mitbringen können
Eine kurze Beschreibung Ihrer Tätigkeit, einen Überblick über Ihr monatliches Budget und gegebenenfalls Ihre vorhandene Police. Welche weiteren Unterlagen benötigt werden und wie Sie sensible Dokumente übermitteln, klären wir anschließend mit Ihnen.
Erstgespräch vereinbaren ↗09 UNSER BU-LEISTUNGSSERVICE
Wenn es darauf ankommt,
bleiben Sie nicht allein.
Eine gesundheitlich schwierige Zeit bringt genug Fragen mit sich. Unsere Spezialisten unterstützen Sie dabei, die Leistung aus Ihrer Berufsunfähigkeitsversicherung zu beantragen.
Sie müssen den Leistungsantrag nicht allein angehen. Gemeinsam klären wir, wie unsere Spezialisten Sie bei der Beantragung unterstützen können.
Unsere Serviceangebote kennenlernen ↗10 GUT ZU WISSEN
Ihre Fragen.
Verständlich beantwortet.
Wie viel BU-Rente brauche ich?
Orientieren Sie sich an Ihren laufenden Ausgaben, Verpflichtungen und der Altersvorsorge. Mögliche Abgaben und dauerhaft verfügbare andere Einkünfte gehören ebenfalls dazu. Der Bedarfscheck oben hilft beim Einstieg; die vertragliche Rentenhöhe stimmen wir individuell ab.
Kann ich mit Vorerkrankungen versichert werden?
Das hängt von Erkrankung, Verlauf, Tätigkeit und Versicherer ab. Möglich sind etwa eine Annahme, ein Zuschlag, ein Ausschluss oder eine Zurückstellung. Eine sorgfältig vorbereitete Risikovoranfrage kann die Möglichkeiten klären. Bitte senden Sie Gesundheitsunterlagen nicht über eine gewöhnliche Kontakt-E-Mail; den passenden Übermittlungsweg besprechen wir mit Ihnen.
Warum zeigt ihr keinen pauschalen „Ab“-Preis?
Ein Beitrag hängt unter anderem von Alter, Tätigkeit, Gesundheit, Rentenhöhe, Laufzeit und Bausteinen ab. Ein günstiger Beispielpreis sagt wenig darüber aus, welcher Schutz für Sie möglich und passend ist.
Was passiert, wenn ich nie berufsunfähig werde?
Die selbstständige BU ist grundsätzlich eine Risikoabsicherung. Ohne Leistungsfall gibt es bei dieser Vertragsform in der Regel keine Auszahlung am Ende. Ihr Beitrag finanziert den vereinbarten Schutz während der Laufzeit.
Kann ich einen bestehenden Vertrag prüfen lassen?
Ja. Wir betrachten die vereinbarten Leistungen, Ihre aktuelle Situation und mögliche Anpassungen. Einen bestehenden Schutz sollten Sie nicht kündigen, bevor ein möglicher Ersatz verbindlich geklärt ist.
Was ist, wenn eine BU nicht möglich oder zu teuer ist?
Dann prüfen wir Alternativen wie Erwerbsunfähigkeits- oder Grundfähigkeitsabsicherung. Sie haben andere Leistungsauslöser und ersetzen eine BU nicht eins zu eins. Entscheidend ist, welche Risiken damit tatsächlich abgedeckt werden.
Wie bereite ich meine Patientenakte für die Gesundheitsfragen vor?
Erst die genauen Fragen und Zeiträume ansehen, dann Unterlagen anfordern und Unklarheiten mit der Praxis klären. Unsere Anleitung enthält auch eine Formulierungshilfe für Ihre Anfrage.
Zur Schritt-für-Schritt-Anleitung ↓Was passiert mit meiner BU, wenn ich den Beruf wechsle?
Wir prüfen Meldepflichten, den maßgeblichen Beruf im Leistungsfall und mögliche Optionen für einen günstigeren Beitrag. Der Wechsel erfordert nicht automatisch einen neuen Vertrag.
Berufswechsel mit Beispiel verstehen ↓Was bedeutet die Gelbe-Schein-Regelung?
Eine vereinbarte Zusatzleistung bei längerer ärztlicher Krankschreibung, auch ohne bereits anerkannte BU. Ob und ab wann gezahlt wird, erklären wir oben anhand eines Beispiels.
So funktioniert die Gelbe-Schein-Regelung ↓11 IHR VERSICHERUNGSTEAM
Sie müssen nicht schon
alle Antworten kennen.
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenLassen Sie uns über Ihren Schutz sprechen.
Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGesetzliche Leistungen, Vertragsgrundlagen, Rechenannahmen und Nachweise zu unseren Vergleichen.
Rechtliche Grundlagen und Herkunft des Mustervergleichs. Stand: 29.09.2026. Die gezeigten Rechenbeispiele dienen der Orientierung; individuelle Bedingungen und Ansprüche sind gesondert zu prüfen.
- § 172 VVG – Leistung der Berufsunfähigkeitsversicherung ↗
- § 3 Entgeltfortzahlungsgesetz – Voraussetzungen und Dauer ↗
- Bundesgesundheitsministerium – Krankengeld ↗
- Deutsche Rentenversicherung – Voraussetzungen der Erwerbsminderungsrente ↗
- § 19 VVG – Vorvertragliche Anzeigepflicht ↗
- § 59 VVG – Versicherungsvertreter und Versicherungsmakler ↗
- MORGEN & MORGEN: Mustervergleich „Bürokaufmann“, erstellt für albfinanz am 29.09.2026, Version 5.31.02. Übersicht mit 4 Seiten und Detailauswertung mit 62 Seiten. Fünf ausgewählte Tarife; die Darstellung ist keine persönliche Empfehlung.
- § 630g BGB – Einsichtnahme in die Behandlungsakte ↗
- gesund.bund.de – Patientenakte und Einsicht ↗
- VerbraucherService Bayern – 80-Prozent-Orientierung zur BU-Rentenhöhe ↗
- MORGEN & MORGEN – Marktblick BU 2026 und Ursachengrafik (Grafikstand 04/2026) ↗
- § 240 SGB VI – Berufsschutz für ältere Versicherte ↗
- Bund der Versicherten – Private Unfallversicherung ↗
- Bundesagentur für Arbeit – Anspruch und Dauer des Arbeitslosengeldes ↗
- Bundesagentur für Arbeit – Aussteuerung und Nahtlosigkeit ↗
- Bundesagentur für Arbeit – Grundsicherung ab Juli 2026 ↗
- BMAS – Sozialhilfe, Einkommen und Vermögen ↗
- PKV-Verband – Musterbedingungen Krankentagegeld (konkreter Tarif maßgeblich) ↗
- Gemeinsamer Bundesausschuss – Arbeitsunfähigkeits-Richtlinie ↗
- Verbraucherzentrale – BU-Bedarf und Nachversicherung ↗
- Verbraucherzentrale Rheinland-Pfalz – Dynamik und Leistungsbeginn ↗
- Verbraucherzentrale – früher BU-Einstieg, Gesundheit und Beiträge ↗