Für Ihren Beruf. Für das Leben daneben.

Finanzberatung für
Rechtsanwälte & Steuerberater.
Für Mandanten da.
Für sich selbst vorsorgen.

Berufliche Risiken absichern, Ihr Einkommen schützen und eigenes Vermögen aufbauen. Wir verbinden Ihre Kanzleiwelt mit dem, was Ihnen persönlich wichtig ist.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihre Absicherung und Ihren Vermögensaufbau.

  • ✓ Passend zu Ihrer Tätigkeit
  • ✓ Privat und beruflich durchdacht
  • ✓ Persönlich begleitet

01Ihr Ausgangspunkt

Wo stehen Sie gerade?

Wählen Sie Ihre Situation. Drei passende nächste Schritte helfen beim Einstieg. Alle Inhalte bleiben erreichbar – ein Gespräch ist auch ohne Vorbereitung möglich.

02Berufshaftpflicht & Kanzleischutz

Sie tragen Verantwortung.
Ihr Schutz sollte dazu passen.

Die Pflichtversicherung ist die Grundlage. Entscheidend ist, ob Tätigkeiten, Mandatsrisiken und Kanzleistruktur tatsächlich zum Vertrag passen. Wählen Sie Ihren Beruf.

Darauf kommt es bei Ihnen an

Gute Argumente brauchen einen passenden Haftpflichtschutz.

Angestellt, selbstständig oder im Unternehmen: Für Ihre Absicherung zählt, in welcher Rolle Sie beraten und welche Mandate Sie übernehmen.

Ihre Tätigkeit

Mandate vollständig erfassen

Rechtsgebiete, Streitwerte und zusätzliche Aufgaben wie Mediation oder Insolvenzverwaltung gehören in die Beschreibung. Auch Auslandsbezüge gesondert prüfen.

Genau hinsehen: Eine versäumte Rechtsmittelfrist kann einen reinen Vermögensschaden auslösen. Die Deckung sollte zu den möglichen Folgen Ihrer Mandate passen.

Berufshaftpflicht verstehen
Angestellt oder Syndikus

Die richtige Rolle absichern

Eine geeignete Sozietätsdeckung kann die persönliche Versicherungspflicht erfüllen. Für die reine Syndikustätigkeit gilt die Pflicht aus § 51 BRAO nicht.

Genau hinsehen: Eine zusätzliche anwaltliche Zulassung, eigene Mandate und Tätigkeiten außerhalb der Kanzlei getrennt prüfen. Nicht automatisch eine zweite Police abschließen.

Anstellung und eigenen Schutz klären

Kanzlei & Partnerschaft

Die Gesellschaft mitdenken

Die Berufsausübungsgesellschaft braucht eigenen Schutz. Haftungsbeschränkung und die Zahl der relevanten Berufsträger verändern die gesetzlichen Mindestwerte.

Genau hinsehen: Partnerbeitritt, Rechtsformwechsel oder Wachstum vorab melden. Jahreshöchstleistung und persönliche Deckung aufeinander abstimmen.

Mindestwerte einordnen
Angestellt: Brauche ich wirklich noch eine eigene Police?

Als Rechtsanwalt in einer Kanzlei: Die persönliche Versicherungspflicht kann durch eine entsprechend ausgestaltete Sozietätsdeckung erfüllt werden. Lassen Sie sich bestätigen, dass Ihre Tätigkeit und gegebenenfalls Aufgaben außerhalb der Sozietät erfasst sind.

Als Steuerberater: Bei ausschließlich angestellter Tätigkeit oder freier Mitarbeit reicht unter den gesetzlichen Voraussetzungen die nachgewiesene Mitversicherung. Eigene Mandate daneben benötigen eigenen Schutz.

Als Syndikusrechtsanwalt: Für die Syndikustätigkeit gilt die Pflicht aus § 51 BRAO nicht. Eine weitere anwaltliche Zulassung und eigene Mandate getrennt betrachten. Wir prüfen den vorhandenen Schutz, bevor wir etwas ergänzen.

Welche gesetzlichen Mindestwerte gelten – und reichen sie?

Die Jahreshöchstleistung ist zusätzlich zu prüfen. Bei der anwaltlichen Gesellschaft zählen nicht nur Partner, sondern auch angestellte oder frei mitarbeitende Angehörige der gesetzlich genannten Berufe. Gemischte Gesellschaften müssen alle einschlägigen Vorgaben erfüllen.

Unser Maßstab für die Beratung: Mögliche Mandatsschäden, Tätigkeiten, Haftungsvereinbarungen und Vertragsumfang – nicht allein das gesetzliche Minimum.

Für Ihre eigene Kanzlei

Berufshaftpflicht deckt nicht jede Kanzleifrage.

Mandantendaten und digitale Abläufe

Cyberversicherung kann etwa Hilfe beim Wiederanlauf und vereinbarte Folgen eines Angriffs absichern. IT-Dienstleister, Cloud-Abhängigkeiten und Kosten einer Unterbrechung mitprüfen.

Cyberschutz verstehen

Technik, Einrichtung und Räume

Wasser oder Feuer kann Arbeitsplätze und Akten unbrauchbar machen. Inhalt, Elektronik und eine sachschadenbedingte Betriebsunterbrechung passend zusammenstellen.

Kanzleiinhalt absichern

Personen- und Sachschäden

Ein Mandant verletzt sich in der Kanzlei oder fremdes Eigentum wird beschädigt: Prüfen Sie die Betriebs- bzw. Bürohaftpflicht. Reine Vermögensschadenhaftpflicht erfüllt eine andere Aufgabe.

Betriebshaftpflicht einordnen

Eigene betriebliche Rechtsstreitigkeiten

Auch Juristen und Steuerberater tragen Kosten aus Streitigkeiten als Arbeitgeber oder Mieter. Firmenrechtsschutz nach Bausteinen, Wartezeiten und Ausschlüssen prüfen.

Firmenrechtsschutz ansehen

Wir bringen Ihre Verträge in eine klare Ordnung.

Was schützt bereits gut, wo fehlt etwas und was braucht Ihre Kanzlei tatsächlich? Wir prüfen und begleiten die vereinbarte Absicherung.

Meine berufliche Absicherung prüfen

03Ihr Einkommen & Ihre Handlungsfähigkeit

Was passiert,
wenn Sie ausfallen?

Konzentriert beraten, Fristen im Blick behalten, Entscheidungen treffen: Ihre Arbeitskraft ist die Grundlage Ihres Einkommens. Behandlungskosten, Lebensunterhalt und Kanzleikosten brauchen unterschiedliche Lösungen.

Vorübergehend krank

Geld für Ihren Alltag

Krankengeld oder Krankentagegeld kann entfallendes Einkommen auffangen. Beginn und Höhe mit Gehaltsfortzahlung und Reserve abstimmen. Selbstständige müssen den Krankengeldanspruch in der GKV ausdrücklich klären.

Länger eingeschränkt

Ihren konkreten Beruf schützen

Eine private Berufsunfähigkeitsversicherung wird an Ihrer tatsächlichen Tätigkeit und den Bedingungen geprüft. Rentenhöhe, Laufzeit, Verweisung und Erhöhungsmöglichkeiten zählen; in eigener Kanzlei auch die Umorganisation.

Berufsunfähigkeit vertiefen

Versorgungswerk & private BU

Die Versorgung ist vorhanden.
Die Bedingungen sind entscheidend.

  • Welche Tätigkeit wird betrachtet?Die Satzung kann den gesamten Berufsbereich zugrunde legen, während die private BU den zuletzt konkret ausgeübten Beruf nach ihrem Vertrag prüft.
  • Ab welcher Einschränkung?Beispiel Steuerberater-Versorgungswerk Baden-Württemberg: Es setzt volle Berufsunfähigkeit voraus. Ihre eigene Satzung und Anwartschaft sind maßgeblich.
  • Welche Summe fehlt?Den persönlichen Bedarf mit der voraussichtlichen Leistung abgleichen. Steuern, Vorsorgebeiträge und laufende Ausgaben berücksichtigen.
  • Was lässt sich später anpassen?Mehr Einkommen oder eine Partnerschaft verändert den Bedarf. Nachversicherung und deren Fristen im bestehenden Vertrag prüfen.

Was trägt Sie – und was trägt Ihre Kanzlei?

Wir betrachten Versorgungswerk, private Verträge und weiterlaufende Kosten gemeinsam. Daraus entstehen klare Prioritäten für Ihre Absicherung.

Meinen Einkommensschutz prüfen lassen

04Krankenversicherung & Familie

Gesetzlich oder privat?
Mit Blick auf Ihr ganzes Leben.

Ein hohes Einkommen allein entscheidet noch nicht, welche Krankenversicherung zu Ihnen passt. Leistungen, Familie, Teilzeit und spätere Beiträge gehören zusammen.

Gesetzliche Krankenversicherung

Einkommen und Familie mitdenken

Beiträge richten sich nach beitragspflichtigen Einnahmen bis zur Beitragsbemessungsgrenze. Eine beitragsfreie Familienversicherung ist unter Voraussetzungen möglich. In eigener Kanzlei den Krankengeldschutz gesondert klären.

GKV genauer ansehen

Private Krankenversicherung

Leistungen bewusst wählen

Tarif, Gesundheit und Eintrittsalter beeinflussen Beitrag und Annahme. Für Familienmitglieder werden eigene Beiträge fällig. Leistungen, Selbstbehalt und Beitragsbelastung auch bei Teilzeit oder im Ruhestand vergleichen.

PKV genauer ansehen

Für Angestellte hängt der Zugang zur PKV grundsätzlich von der Versicherungsfreiheit ab. Bei hauptberuflich Selbstständigen gelten andere Voraussetzungen. Krankenversicherung im Überblick

05Rücklagen, Vorsorge & Geldanlage

Sie planen für Ihre Mandanten.
Geben Sie Ihren eigenen Zielen Raum.

Ein gutes Einkommen und das Versorgungswerk sind ein Anfang. Ein persönlicher Plan verbindet verfügbare Rücklagen, langfristige Vorsorge und Vermögen außerhalb der Kanzlei.

Zuerst den Ausgangspunkt kennen

Was ist bereits da?
Was soll später möglich sein?

Die aktuelle Versorgungsauskunft, bestehende private Vorsorge und mögliche Arbeitgeberleistungen gemeinsam betrachten. Elternzeit, Teilzeit und zusätzliche Beiträge können die Planung verändern.

Ihr Geld bekommt klare Aufgaben

Verfügbar bleiben

Reserven voneinander trennen

Privaten Puffer, laufende Kanzleikosten, Steuern und geplante Investitionen getrennt einplanen. Tagesgeld oder passende Geldmarktanlagen nach Verfügbarkeit, Kosten und Risiken auswählen.

Kurzfristiges Geld einordnen

Ziele erreichen

Vermögen außerhalb der Kanzlei

Familie, Immobilie oder später weniger arbeiten: Geld nach Ziel und Zeitraum anlegen. Breit gestreute ETFs und Fonds können langfristig passen; Schwankungen und Verluste bleiben möglich.

ETF- & Investmentberatung

Den Ruhestand gestalten

Vorsorge bewusst ergänzen

Freies Depot, private Rentenversicherung, zusätzliche Versorgungswerksbeiträge und gegebenenfalls Basisrente vergleichen. Kosten, Flexibilität, Hinterbliebenenschutz und spätere Auszahlung zählen zusammen.

Private Altersvorsorge

Gründung, Übernahme & Beteiligung

Zum Kaufpreis gehört auch die Zeit danach.

Anlaufkosten, Digitalisierung, Personal und private Entnahmen brauchen Liquidität. Finanzierung und mögliche Förderung vor verbindlichen Schritten prüfen; Förderanträge sind häufig vor Vorhabensbeginn zu stellen. Wir besprechen Ihren Finanzierungsbedarf und die nächsten Schritte.

Meine Kanzleiplanung besprechen

Ihre Kanzlei kann ein wertvoller Baustein sein.
Ihre finanzielle Zukunft verdient mehrere Standbeine.

Eine tragbare Grundrate. Ein Plan für gute Jahre.

Regelmäßig sparen und zusätzliche Überschüsse bewusst verteilen – auf Reserve, persönliche Ziele und Altersvorsorge. Wir stimmen das mit Ihnen ab.

Meine Vorsorge und Geldanlage planen

06Persönlich begleitet. Digital geordnet.

Sie kümmern sich um Ihre Mandanten.
Wir behalten Ihren Schutz im Blick.

Wir ordnen Ihre vorhandenen Verträge, erklären Anpassungen und betreuen die vereinbarte Absicherung. Berufliche und private Themen bleiben miteinander verbunden.

Persönlich begleitet. Digital geordnet.

Viel Verantwortung im Alltag.
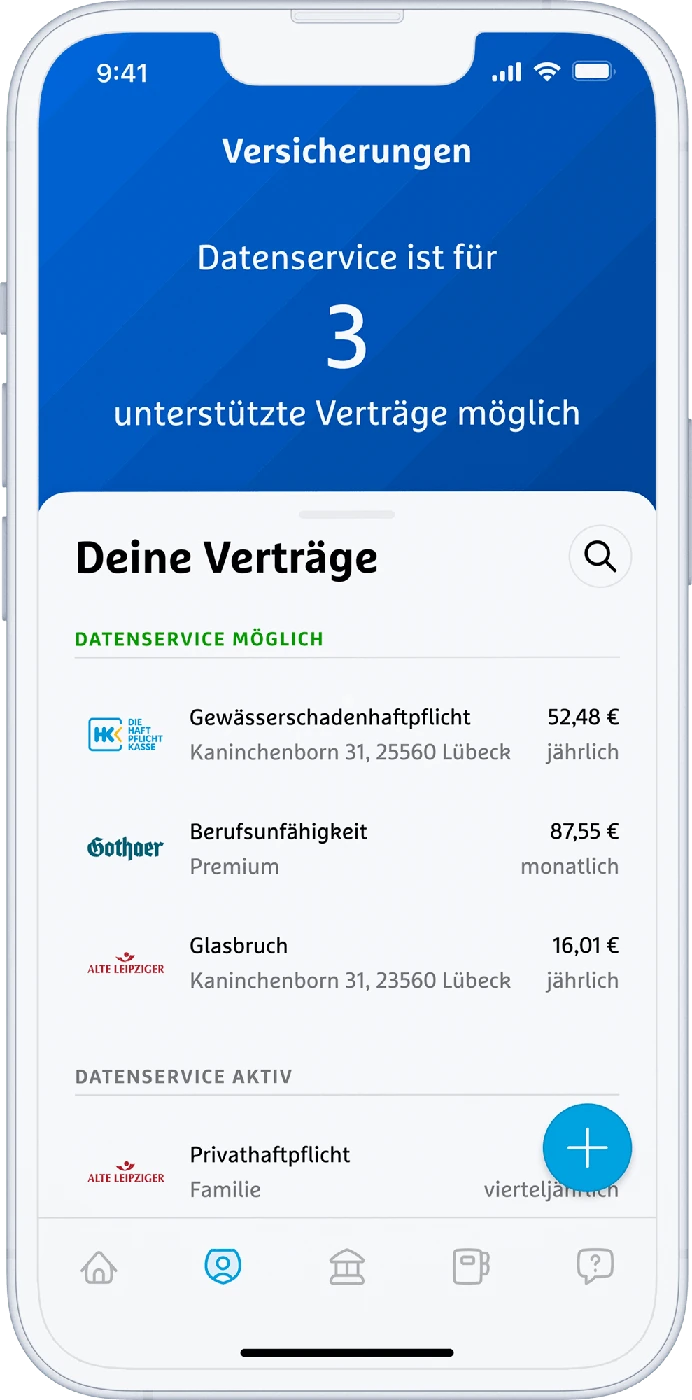
Ihr Versicherungsordner übersichtlich.

Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

07Persönlich weiterdenken

Sie bringen Ihre Fragen mit.
Wir machen daraus einen Plan.

Sie müssen vor dem Gespräch nichts durchrechnen. Wir ordnen berufliche Risiken, Einkommensschutz und Vermögensaufbau gemeinsam. Im ersten Gespräch klären wir Ihren Status, Ihr Anliegen und die nächsten Schritte.

Das möchten wir gemeinsam klären

  • Merken Sie sich oben passende Themen – oder bringen Sie einfach Ihre Fragen mit.

Ihre Auswahl bleibt in dieser Ansicht und wird nicht automatisch mit einer Terminanfrage versendet.

  1. 1
    Ihre Situation verstehen

    Angestellt oder eigene Kanzlei? Welche Tätigkeit, welche Ziele?

  2. 2
    Bestehendes sinnvoll prüfen

    Vorhandene Versorgung, Versicherungen und Anlagen zusammen ansehen.

  3. 3
    Nachvollziehbar entscheiden

    Sie kennen die Prioritäten, Möglichkeiten und Kosten.

Was kann ich zum Gespräch mitbringen?

Hilfreich sind eine Übersicht Ihrer Verträge, die aktuelle Versorgungsauskunft und Angaben zu Tätigkeit, Anstellung oder Kanzleiform. Für eine Gründung oder Übernahme auch Zeitplan und erste Finanzierungsunterlagen. Mandantenunterlagen werden dafür nicht benötigt. Für den ersten Termin reicht Ihr konkretes Anliegen. Gesundheitsunterlagen besprechen wir gezielt und über einen geeigneten Übermittlungsweg.

Was unsere Kunden sagen

Persönliche Erfahrungen mit der Beratung bei albfinanz.

Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Ihr nächster Schritt

Ein guter Plan beginnt
mit einem Gespräch.

Für Ihre Ziele. Für Ihre Familie. Für Sie.

08Kurz beantwortet

Ihre Fragen.
Klare erste Antworten.

Die wichtigsten Unterschiede auf einen Blick. Für Ihren konkreten Bedarf sehen wir uns Tätigkeit, bestehende Verträge und Ziele gemeinsam an.

Deckt meine Berufshaftpflicht auch Cyberangriffe und Kanzleikosten?

Nicht automatisch. Berufshaftpflicht behandelt Haftungsansprüche aus beruflichen Fehlern. Kosten für IT-Wiederherstellung, einen eigenen Betriebsstillstand oder beschädigte Büroausstattung haben andere Auslöser. Die Verträge und ihre Überschneidungen deshalb zusammen prüfen.

Brauche ich in einer PartG mbB noch persönlichen Schutz?

Gesellschaftsdeckung und persönliche Versicherungspflicht müssen zusammenpassen. Für Steuerberater, die ausschließlich für die PartG mbB tätig sind, sieht die DVStB eine Mitversicherung vor. Bei Rechtsanwälten kann eine entsprechend ausgestaltete Sozietätsdeckung die persönliche Pflicht erfüllen. Eigene Tätigkeiten außerhalb der Gesellschaft sowie gemischte Berufsgruppen gesondert klären.

Ist das Versorgungswerk nicht schon meine Berufsunfähigkeitsversicherung?

Es kann Leistungen bei Berufsunfähigkeit enthalten. Auslöser, Berufsbegriff, mögliche Einstellung der Tätigkeit und Rentenhöhe ergeben sich aus Ihrer Satzung. Eine private BU prüft Ihren konkreten Beruf nach ihrem Vertrag. Beides anhand Ihrer persönlichen Anwartschaft vergleichen, statt pauschal ausreichenden Schutz anzunehmen.

Was ändert sich als Syndikusrechtsanwalt?

Zulassung, konkrete Tätigkeit und Befreiung von der gesetzlichen Rentenversicherung müssen zusammenpassen. Für die reine Syndikustätigkeit besteht keine Berufshaftpflichtpflicht nach § 51 BRAO. Eine zusätzliche Zulassung als niedergelassener Rechtsanwalt und eigene Mandate getrennt betrachten.

Wie viel Reserve braucht meine Kanzlei?

Aus laufenden Kosten, Zahlungseingängen, Steuerfälligkeiten und möglichen Ausfallzeiten ergibt sich der Bedarf. Private Ausgaben gesondert rechnen. Ein allgemeiner Prozentsatz vom Umsatz oder ein einheitlicher Eurobetrag wäre dafür zu ungenau.

Sollte ich zusätzlich ins Versorgungswerk einzahlen oder anders vorsorgen?

Zusatzbeiträge können sinnvoll sein, sind aber mit freier Anlage und privater Vorsorge zu vergleichen. Berücksichtigen Sie Leistungsumfang, Bindung, Kosten, steuerlichen Spielraum, Hinterbliebene und die gewünschte Verfügbarkeit. Ihre Satzung legt fest, welche freiwilligen Beiträge möglich sind.

Was sollte ich bei Kanzleieinstieg, Wechsel oder späterem Verkauf prüfen?

Versicherungsbeginn und Ende, frühere Pflichtverletzungen, die Abgrenzung bestehender Mandate sowie gesellschaftsrechtliche Veränderungen abstimmen. Eine erwartete Verkaufssumme in der Altersplanung vorsichtig behandeln. Finanzierung, eigener Vermögensaufbau und Reserve bleiben eigenständige Bausteine.

Muss ich bestehende Verträge wechseln – und was kostet die Beratung?

Ein Wechsel ist keine Voraussetzung. Zuerst prüfen wir, was bereits passt. Vor einer Umsetzung besprechen wir die vereinbarte Leistung, Kosten und Vergütung. Vorhandene Rechte und mögliche neue Gesundheitsprüfungen berücksichtigen wir dabei.

Investmentberatung und Serviceentgelte
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenNachweise zu Berufspflichten, Versorgungswerk, Einkommensschutz, Kanzleirisiken und Vermögensplanung.

Fachlicher Stand: 13.10.2026. Persönlicher Status, geltendes Berufsrecht, die Satzung des zuständigen Versorgungswerks und konkrete Versicherungsbedingungen sind maßgeblich. Die Auswahlhilfe ordnet Themen; sie berechnet keine Ansprüche oder verbindlichen Deckungssummen.

  1. § 51 BRAO: Berufshaftpflicht des Rechtsanwalts ↗Persönliche Versicherungspflicht, Vermögensschäden und Mindestdeckung. Keine individuelle Deckungsempfehlung aus Mindestwerten ableiten.
  2. § 59o BRAO: Mindestdeckung von Berufsausübungsgesellschaften ↗500.000 Euro ohne Haftungsbeschränkung; 1 Mio. bzw. 2,5 Mio. Euro mit Haftungsbeschränkung nach Zahl der relevanten Berufsträger; Jahreshöchstleistung separat.
  3. BRAK: Berufshaftpflicht, Stichwort Berufsrecht 4/2025 ↗Kanzleideckung kann die persönliche Versicherungspflicht angestellter Anwälte erfüllen; außerhalb der Sozietät ausgeübte Tätigkeiten mitprüfen. Ältere gegenteilige Aussagen nicht übernehmen.
  4. § 46c BRAO: Syndikusrechtsanwälte ↗Ausnahme von § 51 für die Syndikustätigkeit; daneben eigene anwaltliche Zulassung und Mandate getrennt einordnen.
  5. § 67 StBerG: Berufshaftpflicht für Steuerberater ↗Versicherungspflicht selbstständiger Steuerberater, Vermögensschäden.
  6. §§ 51 und 52 DVStB: Versicherungspflicht und Mindestdeckung ↗Arbeitgeber-/Auftraggeberdeckung bei ausschließlich angestellter bzw. freier Mitarbeit. Ergänzend § 52: 250.000 Euro Mindestdeckung. Beide Einzelnormen gelesen.
  7. § 55f StBerG: Berufsausübungsgesellschaften ↗500.000 Euro ohne Haftungsbeschränkung; 1 Mio. Euro mit Haftungsbeschränkung; gesonderte Jahreshöchstleistung.
  8. Bundessteuerberaterkammer: Hinweise zur Berufshaftpflicht, Juli 2025 ↗Eigene Mandate neben der Anstellung, angemessene Versicherungssumme, Tätigkeiten und Rechtsformwechsel; nicht jede Geschäftsführertätigkeit ist vom beruflichen Haftpflichtschutz erfasst.
  9. BRAO: Vertretung und beA, §§ 53 und 54 ↗Vertretung bei Berufshindernis von mehr als einer Woche bzw. Kanzleiabwesenheit über zwei Wochen; beA-Zugriff. Gesamtfassung geprüft, Einzelabruf § 53 war nicht verfügbar.
  10. § 69 StBerG: Allgemeine Vertretung ↗Vertretung bei Berufshindernis von mehr als einem Monat; unverzügliche Anzeige an Kammer. Kürzere Ausfälle benötigen ebenfalls organisatorische Vorsorge.
  11. Steuerberaterkammer Hessen: Vorsorge in der Kanzlei ↗Vertretung, Abwicklung, Mandate und wirtschaftlicher Kanzleiwert. Keine landesübergreifende Pflicht zu einem Prädikat behauptet.
  12. BSI: Zehn Tipps zur Cyber-Sicherheit für Unternehmen ↗Backups samt Wiederherstellung testen, Updates, Schulung und Notfallorganisation. Versicherung ersetzt keine IT-Sicherheit.
  13. BStBK: Vollmachtsdatenbank und elektronische Posteingänge ↗Regelmäßige Sichtung, Dokumentation und Vertretung bei digitalen Posteingängen; Vollmachten aktuell halten. Keine technische Zugriffsanleitung oder Übertragung von Mandantendaten.
  14. Versorgungswerk der Steuerberater in Baden-Württemberg: FAQ ↗Regional ausdrücklich bezeichnet: volle Berufsunfähigkeit als Voraussetzung. Persönliche Anwartschaften und Auswirkungen geringerer Beiträge; keine Verallgemeinerung auf alle Satzungen.
  15. Deutsche Rentenversicherung: Mitglieder berufsständischer Einrichtungen ↗Beschäftigungsbezogene Befreiung, Arbeitgeberwechsel, elektronisches Verfahren.
  16. § 6 SGB VI: Befreiung von der Versicherungspflicht ↗Voraussetzungen, Dreimonatsfrist und Wirkung der Befreiung.
  17. Verbraucherzentrale: Krankengeld und Selbstständigkeit ↗Gehaltsfortzahlung, Krankengeld und bewusst zu vereinbarende Absicherung für Selbstständige. Veraltete Beispielhöchstbeträge nicht übernommen.
  18. Verbraucherzentrale: Berufsunfähigkeitsversicherung ↗Private BU, Beruf, Leistungsbedingungen, Anpassung des Schutzes.
  19. Bundesgesundheitsministerium: GKV und PKV ↗Versicherungspflicht und Wechselvoraussetzungen für Angestellte und Selbstständige.
  20. Bundesgesundheitsministerium: Beiträge der GKV ↗Familienversicherung, Krankengeldwahl und Beiträge bei freiwilliger Versicherung im Ruhestand.
  21. KfW: ERP-Förderkredit Gründung und Nachfolge ↗Freiberufliche Gründung, Übernahme, Finanzierung und Antrag vor Vorhabensbeginn; keine Förderzusage oder veralteten Höchstbeträge.
  22. Verbraucherzentrale: Möglichkeiten der Altersvorsorge ↗Basisversorgung, verbleibender steuerlicher Höchstbetrag, lebenslange Rentenbindung und Vergleich mit freier Anlage.
  23. Verbraucherzentrale: Chancen und Risiken von ETFs ↗Breite Streuung, Kosten und Wertschwankungen; langfristige statt terminfixe Anlage.
  24. Verbraucherzentrale: Schwere-Krankheiten-Versicherung ↗Definierte Krankheiten, einmalige Leistung und Abgrenzung zum laufenden Einkommensschutz.
  25. Bundesgesundheitsministerium: Private Krankenversicherung ↗Prämienfaktoren, Leistungsauswahl und Pflegepflichtversicherung.

Reserveaufteilung und Gesprächsprioritäten sind eigene Planungshilfen. Beispiele zeigen mögliche Situationen, keine Schadenhäufigkeiten oder Leistungszusagen. Das KI-Headerbild zeigt keine realen Kunden oder Mitarbeitenden. Gesprächsnotizen bleiben lokal und werden nicht automatisch versendet.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler