Wer aktuell eine Immobilie kaufen, bauen oder umschulden möchte, kennt das Gefühl: Bei der Baufinanzierung werden plötzlich Unterlagen verlangt, die früher kaum ein Thema waren. Zufall? Nein. Dahinter steckt ein System – und das erklären wir dir hier ganz ohne Bankendeutsch.
Welche Unterlagen verlangt die Bank für eine Baufinanzierung?
Neben den klassischen Einkommensnachweisen flattern dir inzwischen oft Anfragen zu folgenden Themen ins Postfach:
- bestehende Kredite,
- Unterhaltsverpflichtungen,
- Vermögenswerte,
- Eigenkapitalnachweise,
- Haushaltsrechnung,
- detaillierte Angaben zur Immobilie.
Klingt nach Misstrauen? Ist es nicht. Ein wichtiger Hintergrund ist die Datenerhebung WIFSta.
Was ist WIFSta – und was bedeutet das für deine Baufinanzierung?
WIFSta wird häufig als Wohnimmobilienfinanzierungsstatistik bezeichnet. Gemeint ist die Datenerhebung über Wohnimmobilienfinanzierungen der Deutschen Bundesbank. Seit 2023 melden Banken im Rahmen dieser Erhebung Informationen zu neu vergebenen Wohnimmobilienkrediten. Klingt nach trockener Statistik, macht aber deutlich, warum verlässliche Angaben zu Einkommen, Schulden und Immobilienwert so wichtig sind. Welche Unterlagen deine Bank konkret benötigt, hängt außerdem von ihrer Kreditwürdigkeitsprüfung und deiner persönlichen Finanzierungssituation ab.
Der Hintergrund liegt übrigens nicht in deutscher Bürokratie-Lust, sondern auch in den Erfahrungen aus der Finanzkrise 2008. Damals wurden in Ländern wie den USA, Spanien oder Irland Immobilien teilweise mit sehr wenig Eigenkapital finanziert. Solange die Preise stiegen, lief das gut. Als sie fielen, krachte es richtig: Kredite überstiegen den Immobilienwert, Ausfälle häuften sich, Banken gerieten in Schieflage.
Die Lehre daraus: Risiken müssen erkannt werden, bevor daraus eine Krise wird. Dafür braucht die Aufsicht eine verlässliche Datenbasis – und die Bank nachvollziehbare Angaben zu deiner Baufinanzierung.
Der Ausschuss für Finanzstabilität sieht mögliche Risiken
Und genau hier wird’s spannend. Am 11. Mai 2026 teilte der Ausschuss für Finanzstabilität (AFS) mit, dass er erstmals die WIFSta-Daten in seine Risikobewertung einbezieht. Dabei ging es nicht nur um graue Zahlen, sondern auch um mögliche Risiken.
Das Ergebnis: Im vierten Quartal 2025 lag die durchschnittliche Loan-to-Value-Ratio neu vergebener Wohnimmobilienfinanzierungen bei 83 %. Für den Schuldendienst verwendeten die Haushalte durchschnittlich knapp 38 % ihres Einkommens. Zahlen, die unserer eigenen Beratungspraxis ziemlich genau entsprechen.
Aber: Der AFS sieht angesichts eines relativ hohen Anteils an Neukrediten mit hohen Verschuldungsrelationen mögliche Risiken und will die Entwicklung weiter genau beobachten. Übersetzt heißt das: Die Aufsicht hat ein Auge auf Finanzierungen mit besonders hoher Verschuldung geworfen.
Noch konkreter wird es bei der angekündigten vertieften Untersuchung: Bundesbank und BaFin wollen neu vergebene Wohnimmobilienkredite auf risikomindernde Faktoren überprüfen, die aus den WIFSta-Meldungen allein nicht vollständig ablesbar sind. Insbesondere soll die Nutzung zusätzlicher Sicherheiten genauer untersucht werden.
Für dich als Käufer heißt das ganz praktisch: Zusätzliche Sicherheiten – etwa weitere Immobilien oder Wertpapierdepots, je nach Bank auch Bürgschaften – können bei der Bewertung deiner Finanzierung eine Rolle spielen. Nachfragen dazu passen zum stärkeren Augenmerk auf die Absicherung von Krediten; welche Nachweise nötig sind, entscheidet die Bank im Einzelfall.
DSTI, DTI und LTV: Drei Kennzahlen für deine Baufinanzierung
Im Mittelpunkt stehen drei Werte, die international Standard sind:
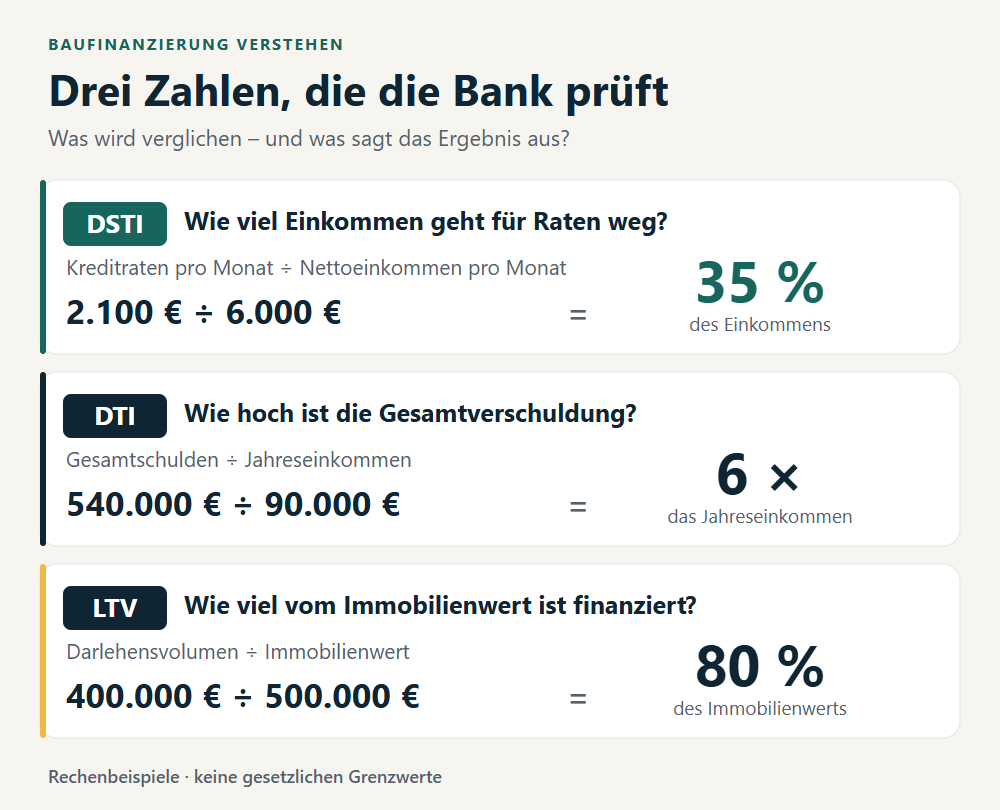
DSTI: Wie viel deines Einkommens geht für Kreditraten weg?
Der DSTI (Debt Service to Income) setzt den Schuldendienst ins Verhältnis zum Einkommen. Beispiel: Bei 6.000 € monatlichem Nettoeinkommen und insgesamt 2.100 € monatlichen Kreditraten liegt der DSTI bei 35 %.
Als grobe Orientierung werden häufig Belastungen unter 40 % angestrebt; bei mehr als 45 % wird der finanzielle Spielraum enger. Das sind keine festen Zusage- oder Ablehnungsgrenzen. Ob eine Rate tragfähig ist, hängt unter anderem von deinen Lebenshaltungskosten, Rücklagen und weiteren Verpflichtungen ab.
DTI: Wie hoch sind deine Schulden im Verhältnis zum Jahreseinkommen?
Der DTI (Debt to Income) zeigt, wie hoch deine Gesamtverschuldung im Verhältnis zum jährlichen Einkommen ist. Bei 540.000 € Schulden und 90.000 € Jahreseinkommen ergibt sich ein DTI von 6. Deine Schulden entsprechen also dem Sechsfachen des Jahreseinkommens. Entscheidend bleibt, ob die Finanzierung langfristig zu deinem Einkommen und deinen Ausgaben passt.
LTV: Wie hoch ist das Darlehen im Verhältnis zum Immobilienwert?
Der LTV (Loan to Value) setzt das Darlehensvolumen ins Verhältnis zum Immobilienwert. Bei einem Immobilienwert von 500.000 € und einem Darlehen von 400.000 € liegt der LTV bei 80 %. Der finanzierte Anteil des Immobilienwerts beträgt damit vier Fünftel.
Wird der gesamte Kaufpreis finanziert und entspricht dieser dem Immobilienwert, liegt der LTV bei 100 %. Übersteigt das Darlehen den Immobilienwert, landest du über 100 % – zum Beispiel, wenn auch Kaufnebenkosten mitfinanziert werden.
Zum Vergleich: Die vom AFS veröffentlichten Durchschnittswerte für das vierte Quartal 2025 lagen bei einem DSTI von knapp 38 %, einem DTI von etwa 6,3 und einem LTV von 83 %. Diese Zahlen sind keine gesetzlichen Grenzwerte. Sie zeigen, wo der Markt in diesem Zeitraum stand – und welche Werte die Aufsicht im Blick hat.
Könnten die Regeln für Baufinanzierungen strenger werden?
WIFSta selbst legt keine Höchstwerte für DSTI, DTI oder LTV fest. Der Gesetzgeber hat der BaFin allerdings bereits bestimmte Werkzeuge in die Hand gegeben: § 48u KWG ermöglicht unter den dort genannten Voraussetzungen unter anderem eine Obergrenze für das Verhältnis von Darlehensvolumen zu Immobilienwert sowie Vorgaben zur Rückzahlung. Das ist von einkommensbezogenen Grenzen für DSTI und DTI zu unterscheiden.
Dass die Kreditvergabestandards genauer betrachtet werden, zeigt auch das im Mai 2026 berichtete Targeted Review der Bundesbank bei ausgewählten Banken. Dabei geht es um eine strukturierte Untersuchung, wie Institute ihre Kreditvergabestandards ausgestalten und in der Praxis umsetzen.
Heißt im Klartext: Eine genauere Datenauswertung kann künftig auch die Grundlage für weitere Maßnahmen bilden. Aus der WIFSta-Erhebung allein folgt aber noch keine neue Kreditobergrenze. Die Aufsicht prüft, ob und wo Handlungsbedarf besteht.
Praxisbeispiel: Ein Hauskauf mit wenig Eigenkapital
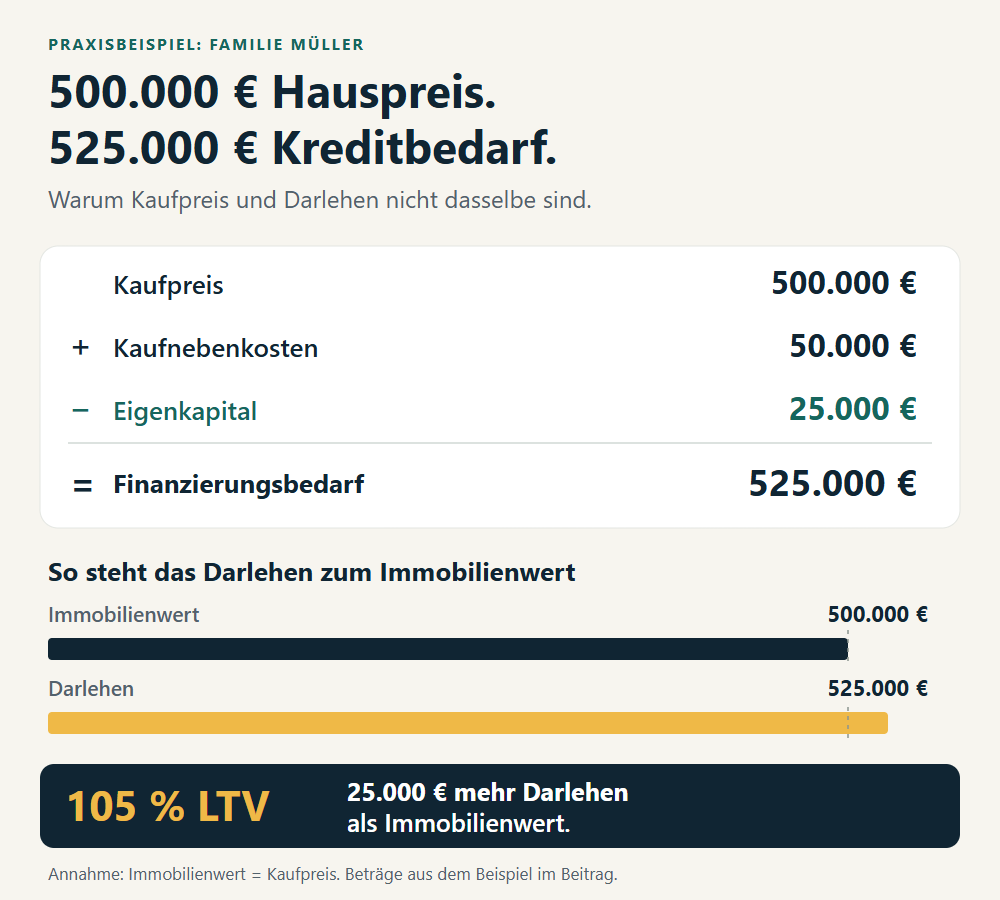
Familie Müller möchte ein Haus für 500.000 € kaufen. Das Eigenkapital beträgt 25.000 €, die Kaufnebenkosten liegen bei 50.000 €. Daraus ergibt sich folgende Rechnung:
500.000 € Kaufpreis + 50.000 € Kaufnebenkosten − 25.000 € Eigenkapital = 525.000 € Finanzierungsbedarf.
Entspricht der Immobilienwert dem Kaufpreis, liegt der LTV damit bei 105 %. Die Bank wird sich bei dieser Konstellation besonders genau ansehen, wie die Finanzierung abgesichert ist und ob die monatliche Belastung zum Einkommen passt. Wie hoch DSTI und DTI ausfallen, lässt sich erst mit Angaben zu Einkommen, Kreditrate und weiteren Schulden berechnen.
Das kann zusätzliche Nachweise für die Baufinanzierung bedeuten. Genau solche Konstellationen mit einem hohen Darlehen im Verhältnis zum Immobilienwert werden durch WIFSta systematisch sichtbar und stehen in der Risikobewertung des AFS besonders im Fokus.
Gut vorbereitet zur passenden Baufinanzierung
Die wichtigste Erkenntnis: Wer seine eigenen Kennzahlen kennt, bevor die Bank danach fragt, hat einen klaren Vorteil. Wer ausreichend Eigenkapital einplant und seine monatliche Belastung realistisch kalkuliert, kommt nicht nur leichter durch die Prüfung, sondern bekommt am Ende oft auch die besseren Konditionen.
Unsere Erfahrung aus der täglichen Beratung: Banken schauen heute deutlich genauer auf Eigenkapitalquote und langfristige Tragfähigkeit als noch vor wenigen Jahren. Die AFS-Einschätzung unterstreicht, wie wichtig diese Themen sind. Aber keine Sorge: Auch in diesem anspruchsvolleren Umfeld gibt es weiterhin gute Finanzierungsmöglichkeiten. Es geht eben nicht nur um den Zinssatz, sondern um eine Finanzierung, die zu deiner Lebenssituation passt.
Du willst wissen, wie deine Werte aussehen? Vereinbare einen Beratungstermin bei albfinanz oder melde dich direkt per Telefon unter 07121 381 1801.
Außerdem: Bleib auf dem Laufenden über aktuelle Themen. Abonniere uns auf Instagram und schau in unseren Blog rund um die Baufinanzierung.
Dein Team der albfinanz aus Reutlingen
Disclaimer: Dieser Beitrag dient ausschließlich zu Informations- und Bildungszwecken und stellt keine Anlage- oder Finanzierungsberatung dar. Die individuelle Bewertung deiner Finanzierungssituation kann nur im persönlichen Beratungsgespräch erfolgen.