Ursprünglich veröffentlicht am 08.08.2026. Marktangaben und Zinsbeispiele beziehen sich auf den im Beitrag genannten Zeitraum. Fachliche Präzisierungen und Quellenabgleich: 08.10.2026.
Zwischen Alb und Neckar kennt man Starkregen nicht nur aus den Nachrichten. Wer schon mal erlebt hat, wie der Bach hinterm Haus innerhalb einer halben Stunde zum reißenden Fluss wird, weiß: Der Klimawandel macht auch vor dem Ländle keinen Halt. Kein Wunder also, dass die Elementarschadenversicherung gerade eines der meistdiskutierten Themen in der deutschen Versicherungslandschaft ist – und das aus gutem Grund. Denn eine bundesweite Pflicht zur Absicherung gegen Naturgefahren rückt näher, und ausgerechnet Baden-Württemberg hat den Stein mit ins Rollen gebracht.
Wohngebäudeversicherung und Elementarschadenversicherung – zwei Paar Stiefel
Viele Hausbesitzer denken, mit der Wohngebäudeversicherung sei man rundum abgesichert. Ein Trugschluss, liebe Leute.
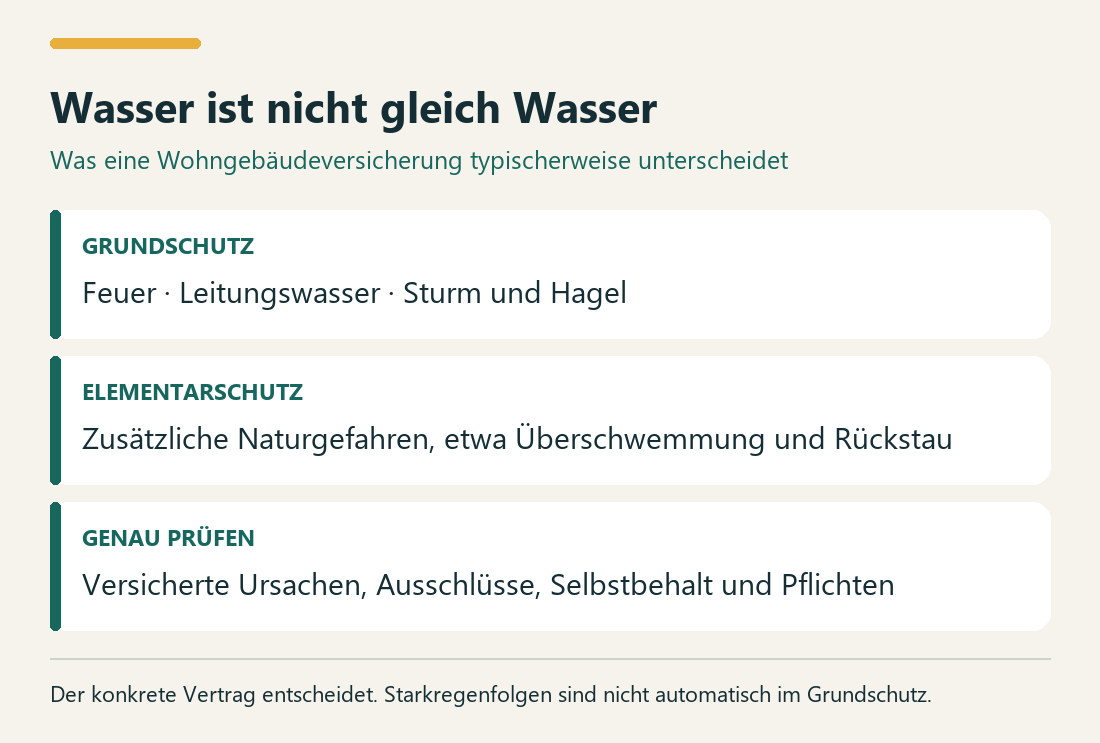
Die klassische Wohngebäudeversicherung deckt in der Regel drei Bausteine ab: Feuer, Sturm/Hagel und Leitungswasser. Fällt der Blitz ins Dach, deckt der Sturm die Ziegel ab oder platzt ein Rohr im Keller – dafür ist sie da.
Was sie nicht automatisch mitbringt, ist der Schutz vor sogenannten Elementarschäden. Darunter fallen typischerweise:
- Überschwemmung und Starkregen
- Rückstau aus der Kanalisation
- Erdbeben und Erdsenkung
- Schneedruck und Lawinen
- Erdrutsch
Diese Risiken können über den Elementarbaustein versichert werden – ein Zusatzbaustein, den du separat mit einschließen musst. Ohne diesen Baustein zahlt die Versicherung bei einem vollgelaufenen Keller nach Starkregen im Zweifel nichts.
Die Schadenseite: Wenn’s passiert, wird’s richtig teuer
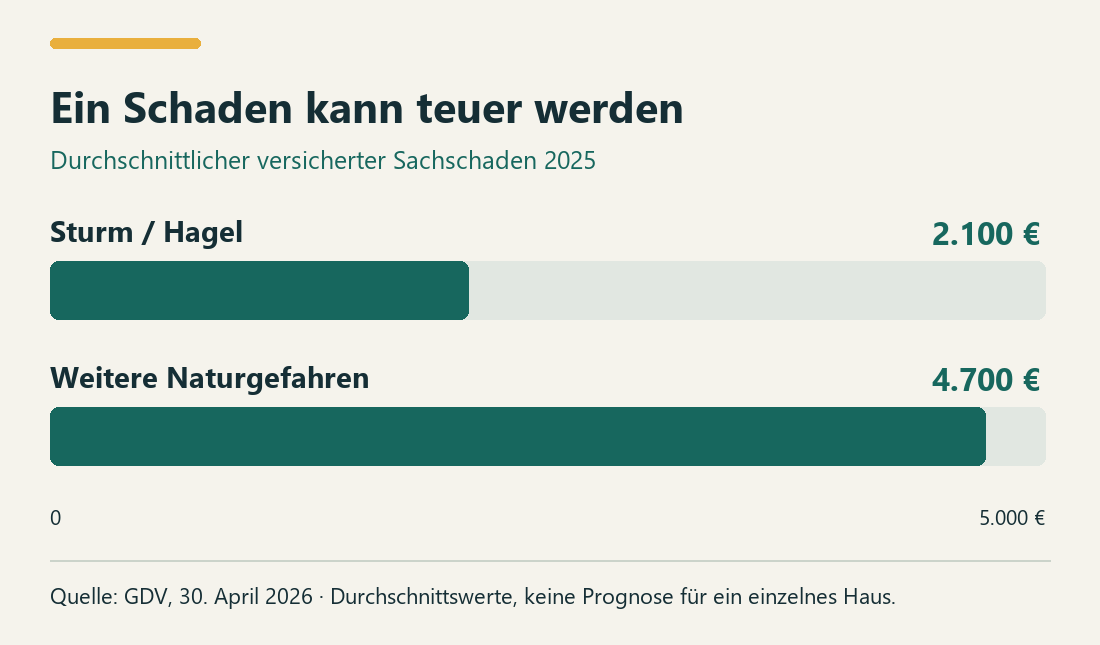
Reden wir Tacheles: Elementarschäden sind seltener als Sturm- und Hagelschäden. Aber wenn sie zuschlagen, langen sie ordentlich hin. 2025 verursachten Naturgefahren in der Sachversicherung bundesweit Schäden von 1,4 Milliarden Euro, Für 2024 nennt die aktualisierte GDV-Bilanz 4,7 Milliarden Euro.
Ø Schadenhöhe pro Fall – Sturm/Hagel vs. Elementarschaden (Quelle: GDV Naturgefahrenbilanz 2025)
Die Rechnung dahinter ist einfach: Sturm- und Hagelschäden treffen viele Häuser gleichzeitig, richten dafür aber meist überschaubaren Schaden an Dach oder Fassade an. Ein Elementarschaden dagegen betrifft weniger Häuser – wenn er aber zuschlägt, steht oft der komplette Keller unter Wasser. Genau deshalb lohnt sich der Zusatzschutz, auch wenn er auf den ersten Blick nach einer Ausgabe für den seltenen Ernstfall aussieht.
4 von 10 Häusern ungeschützt – so groß ist die Lücke
Bundesweit haben aktuell rund 59 Prozent der Wohngebäude einen Elementarschutz. Heißt im Umkehrschluss: 41 Prozent – also gut vier von zehn Häusern – haben diesen zusätzlichen Elementarschutz nicht. Bestehender Grundschutz, etwa gegen Feuer oder Leitungswasser, bleibt davon unberührt.
Warum das Thema gerade jetzt hochkocht
Das ist längst keine graue Theorie mehr. Nach der Flutkatastrophe im Ahrtal und immer häufigeren Starkregenereignissen hat sich der Bundesrat – auf Initiative von Baden-Württemberg und Nordrhein-Westfalen – für eine bundesweite Pflicht-Elementarschadenversicherung ausgesprochen. Der Gesamtverband der deutschen Versicherungswirtschaft (GDV) rechnet damit, dass noch in diesem Jahr ein entsprechendes Gesetzgebungsverfahren beginnt.
Der Hintergrund: Ein erheblicher Teil der Gebäude ist weiterhin nicht gegen weitere Naturgefahren versichert. Die Debatte betrifft unter anderem ein Modell, bei dem dieser Schutz standardmäßig angeboten oder eingeschlossen wird und unter bestimmten Voraussetzungen abgewählt werden kann. Ob und in welcher Form daraus eine Pflicht wird, hängt vom Gesetzgebungsverfahren ab. Ein politischer Vorschlag allein ändert deinen Vertrag noch nicht.
Was bedeutet das für dich als Eigentümer?
Ob mit oder ohne gesetzliche Pflicht: Aus unserer Sicht lohnt sich der Blick in den eigenen Vertrag schon heute. Drei Fragen, die du dir stellen solltest:
- Ist in meiner Wohngebäudeversicherung überhaupt eine Elementarschadenversicherung als Zusatzbaustein enthalten?
- Sind Starkregen UND Rückstau ausdrücklich mitversichert – nicht nur „Überschwemmung durch ausufernde Gewässer“?
- Passt die Versicherungssumme noch zum aktuellen Wiederaufbauwert meiner Immobilie?
Gerade bei Wasserschäden kommt es auf die genaue Ursache und die Versicherungsbedingungen an. Prüfe die Definition von Überschwemmung und Rückstau, mögliche Ausschlüsse, Selbstbehalte und vereinbarte Schutzpflichten – beispielsweise zur Rückstausicherung.
Unser Rat aus Reutlingen
Prüfe deine Police. Dein Eigenheim ist vermutlich eines der größten Investments deines Lebens, das gut abgesichert sein sollte. Ob dein bestehender Vertrag fit für Wind und Wetter ist oder sich eine Nachrüstung um eine Elementarschadenversicherung lohnt, klären wir gerne gemeinsam mit dir.
Melde dich gerne über unsere Terminseite oder direkt per Telefon unter 07121 381 1801.
Außerdem: Bleib auf dem Laufenden über aktuelle Themen. Abonniere uns auf Instagram und schau in unseren Baufi-Blog mit vielen spannenden Beiträgen hier.
Dein Team der albfinanz aus Reutlingen
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungsberatung. Angaben zu geplanten gesetzlichen Änderungen basieren auf dem aktuellen Stand der Gesetzgebung (Stand: August 2026) und können sich noch ändern. Für eine auf deine persönliche Situation zugeschnittene Einschätzung wende dich gerne an uns.
Einordnung vom 8. Oktober 2026: Der politische Diskussionsstand ist von einer bereits geltenden Versicherungspflicht zu unterscheiden. Prüfe den aktuellen Rechtsstand und deinen konkreten Vertrag, bevor du daraus eine Entscheidung ableitest.