
Im Schwabenland zu Hause. Deutschlandweit für Sie da.
ETF-Investmentberatung.Für das Leben,
das Sie sich wünschen.
Mehr Freiheit. Ein entspannterer Ruhestand. Möglichkeiten für Ihre Familie. Wir helfen Ihnen, aus Ihren Wünschen einen durchdachten Anlageplan zu machen.
Mit passenden ETFs und Investmentfonds, nachvollziehbaren Kosten und persönlicher Begleitung – vom ersten Sparplan bis zum bestehenden Depot.
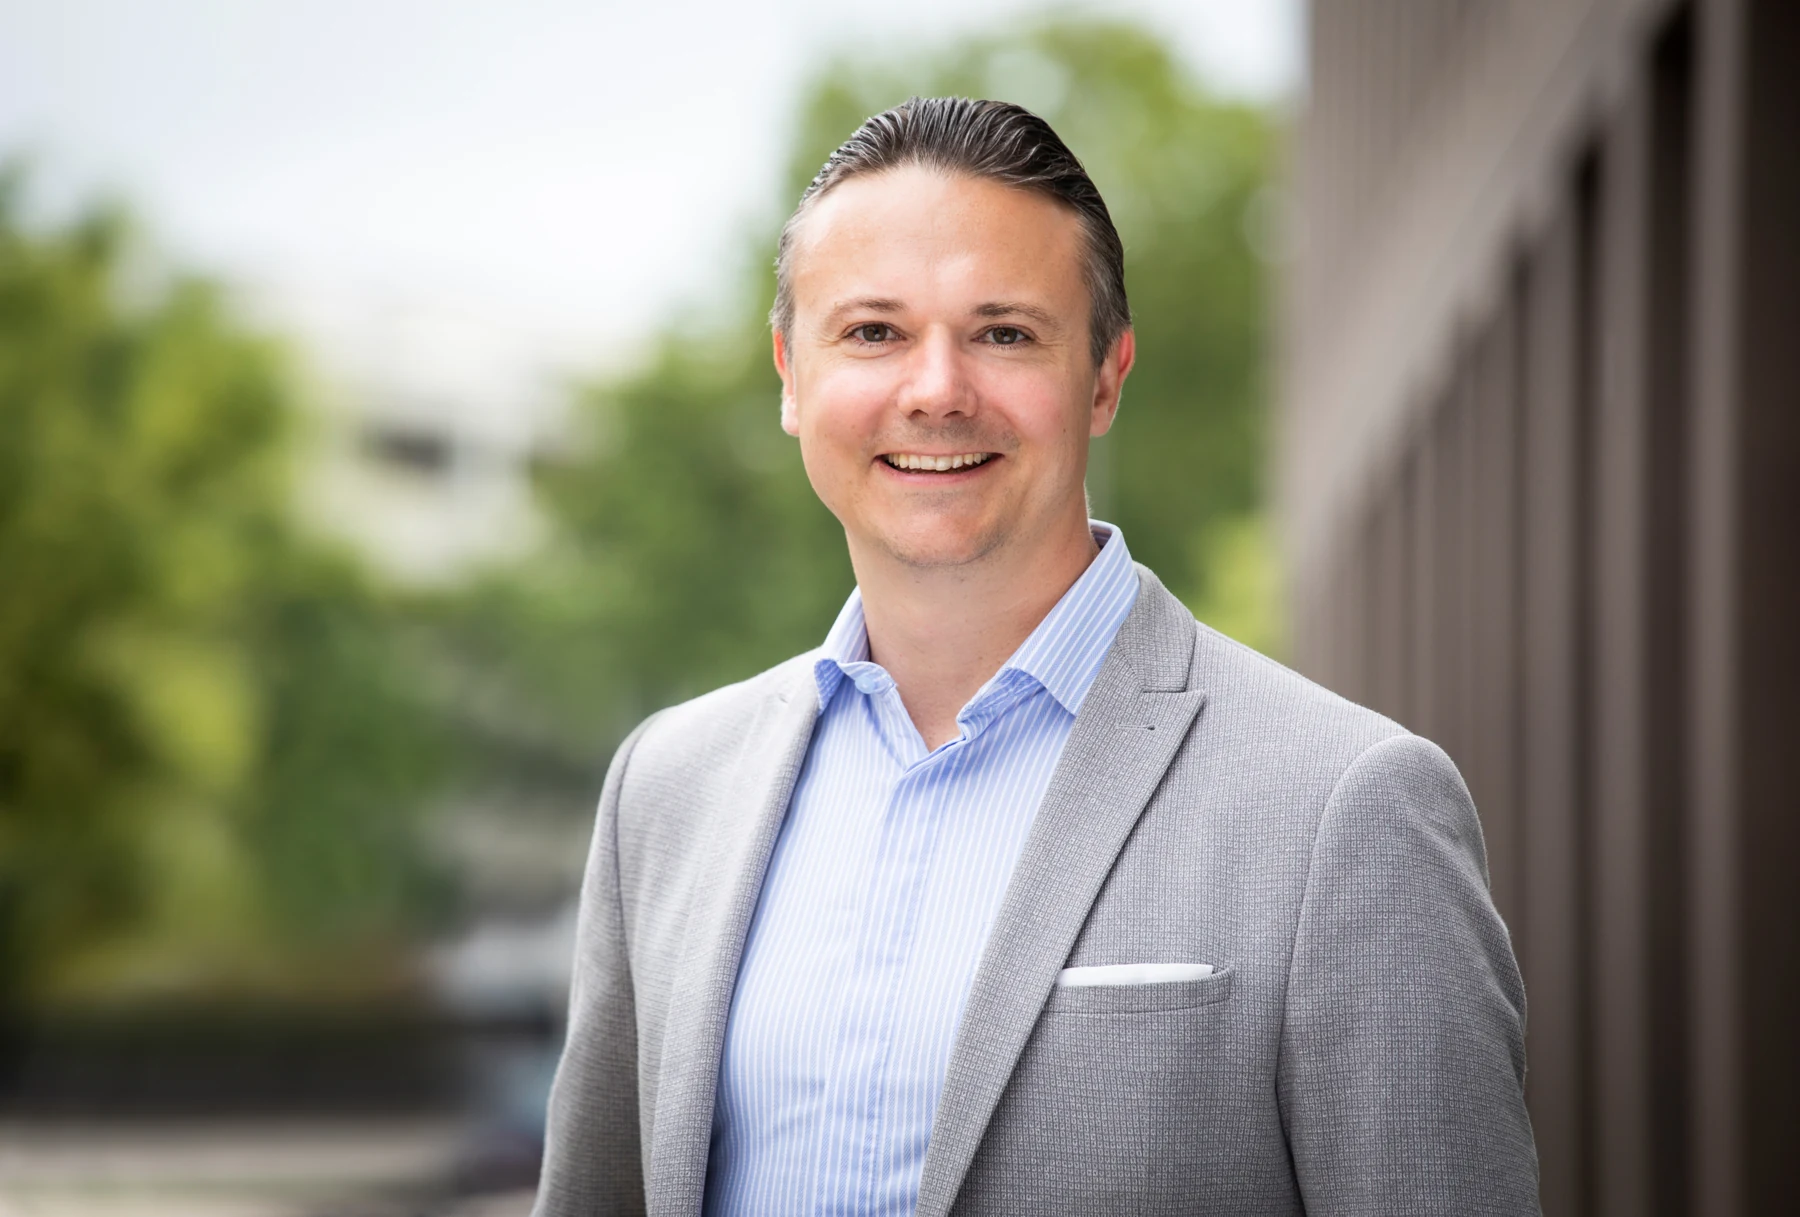
Paul-Jakob Sendler und sein TeamPersönlich im Schwabenländle.
Digital in ganz Deutschland.
- Sparplan ab 25 €
- Keine Mindest-Einmalanlage
- 0 % Ausgabeaufschlag
Was zählt, ist Ihr Leben.
Geld schafft Möglichkeiten.
Sie entscheiden, welche.
Unsere Aufgabe ist, Ihre Geldanlage mit diesen Plänen zu verbinden. Damit Sie wissen, wofür Sie investieren – und warum Ihr Weg dazu passt.
Reutlingen & Achalm · illustrative KI-Szene
01Ihr Leben ist der Ausgangspunkt
Was möchten Sie mit Ihrem Geld möglich machen?
Nicht jeder Wunsch hat denselben Zeithorizont. Deshalb beginnt unsere Investmentberatung mit Ihren Zielen – und mit dem Geld, das dafür wirklich zur Verfügung steht.
Freier entscheiden
Später weniger arbeiten, eine Auszeit nehmen oder eigene Ideen verwirklichen. Wir überlegen mit Ihnen, welches Vermögen dafür gebraucht wird.
Den Ruhestand gestalten
Eine zusätzliche finanzielle Grundlage aufbauen und die spätere Auszahlung mitdenken. Damit aus angespartem Geld ein Plan für das Leben wird.
Der Familie etwas ermöglichen
Für Kinder vorsorgen oder Vermögen weitergeben. Dabei gehören Zeitraum, Verfügbarkeit und die passenden Eigentumsverhältnisse zusammen.
Ein guter Plan lässt Ihnen heute Luft. Eine verfügbare Reserve, absehbare Ausgaben und bestehende Kredite betrachten wir zuerst. Investiert wird der Teil, der zu Ihrem finanziellen Spielraum passt.
02Der Nutzen persönlicher Beratung
ETFs kann man selbst kaufen.
Was bringt Ihnen die Beratung?
Vielleicht fehlt Ihnen nicht die Möglichkeit zu investieren, sondern die Sicherheit bei der Entscheidung: Welche Auswahl passt? Wie viel Risiko ist tragbar? Und was tun, wenn sich etwas verändert?
Eine Strategie, die zu Ihnen passt
Wir verbinden Ihre Ziele, den verfügbaren Zeitraum und Ihre Risikobereitschaft zu einer nachvollziehbaren Aufteilung. Sie verstehen, welche Aufgabe jede Anlage erfüllt.
Auswahl mit nachvollziehbaren Gründen
Wir prüfen ETFs und Fonds auf Streuung, Überschneidungen, Kosten und Anlagekonzept. Eine gute Kombination muss auch als Ganzes überzeugen.
Ein Depot, das mit Ihnen mitgeht
Wir vereinbaren die weitere Begleitung, prüfen die Gewichtung und besprechen nötige Anpassungen. Bei neuen Lebensplänen und schwierigen Marktphasen haben Sie einen Ansprechpartner.
Sie behalten die Entscheidung. Wir erklären Empfehlungen so, dass Sie sie beurteilen können. Beratung gibt Orientierung und hilft, aus dem großen Angebot geeignete ETFs und Fonds herauszufiltern – passend zu Ihnen und Ihrem persönlichen Anlageplan.
Produkte auswählen. Anlageklassen abstimmen.
Den Weg durch den Finanzdschungel finden.
Tausende ETFs und Fonds – und dahinter ganz unterschiedliche Anlagemöglichkeiten. Manche Fonds investieren in Aktien, andere in Anleihen, Geldmarktanlagen oder Immobilien. Sie unterscheiden sich darin, wie Erträge entstehen, wie stark die Werte schwanken und wie schnell das Geld verfügbar ist. Für Ihr Depot kommt es deshalb auf zwei Entscheidungen an: Welche Fonds passen zu Ihnen? Und wie ergänzen sich ihre Anlageschwerpunkte zu einer stimmigen Gesamtstrategie?
3.000
ETFs im Xetra-Segment
Stand: 1. Oktober 2026 · Deutsche Börse
Zwei Einblicke in das Angebot, keine addierbaren Produktzahlen: ETFs sind ebenfalls Fonds. Die BaFin-Zahl lässt übergeordnete Dachstrukturen weg. Nicht jede Anlage ist für jeden Anleger oder in jedem Depot verfügbar.
Aktienfonds / Aktien-ETFs
Investieren in Unternehmen: weltweit, in einzelnen Regionen oder mit bestimmten Branchenschwerpunkten.
Rentenfonds / Anleihen-ETFs
Investieren in Anleihen von Staaten oder Unternehmen. Laufzeiten, Kreditwürdigkeit und Währungen beeinflussen ihr Profil.
Mischfonds
Verbinden mehrere Anlageklassen in einem Fonds, etwa Aktien und Anleihen. Die Gewichtung unterscheidet sich je nach Strategie.
Geldmarktfonds
Investieren in kurzfristige verzinsliche Anlagen. Ihre Entwicklung orientiert sich am Geldmarkt; Kosten und konkrete Zusammensetzung zählen mit.
Immobilienfonds / REIT-Fonds
Immobilienfonds können direkt Gebäude halten. REIT-Fonds investieren dagegen in börsennotierte Immobilienunternehmen und zählen zur Aktienanlage.
Themen- und Regionenfonds
Setzen Schwerpunkte, etwa Technologie, Gesundheit oder bestimmte Länder. Themen und Regionen sind keine eigenen Anlageklassen.
Wir bringen Fondsauswahl, Anlageklassen und Gewichtung in Einklang. Gemeinsam legen wir fest, welche Rolle die einzelnen Bausteine in Ihrem Depot übernehmen sollen. Dafür wählen wir geeignete ETFs und Fonds aus, prüfen Überschneidungen und Kosten und stimmen die Kombination auf Ihre Ziele, Ihren Anlagehorizont und Ihr gewünschtes Risiko ab.
Über meine Situation sprechen03Die Bausteine verstehen
ETF oder aktiv gemanagter Fonds?
Erst verstehen, dann auswählen.
Beides sind Investmentfonds: Sie bündeln Geld und investieren es nach festgelegten Regeln. Der wesentliche Unterschied liegt darin, wie die einzelnen Anlagen ausgewählt werden.
Ein ETF folgt einem Markt.
Ein klassischer Index-ETF bildet einen festgelegten Index nach, beispielsweise einen weltweit gestreuten Aktienindex. Ändert sich dessen Zusammensetzung, passt der Fonds seine Anlagen entsprechend an.
Er soll die Entwicklung des Index möglichst genau nachvollziehen. Er versucht nicht, die nächsten Gewinner besser vorherzusagen als der Markt.
- Häufig niedrige laufende Produktkosten
- Nachvollziehbare Auswahlregeln des Index
- Breite Streuung möglich – abhängig vom Index
ETF bedeutet „börsengehandelter Fonds“. Es gibt auch aktive ETFs. Hier vergleichen wir klassische Index-ETFs mit aktiv gemanagten Fonds.
Ein Fondsmanagement entscheidet.
Ein Managementteam wählt innerhalb der Fondsstrategie Wertpapiere und deren Gewichtung aus. Bei vielen aktiven Aktienfonds lautet das Ziel, den passenden Vergleichsindex zu übertreffen. Andere Konzepte verfolgen eine bestimmte Risikosteuerung.
Dafür entstehen meist höhere laufende Kosten. Der mögliche Mehrwert muss diese Kosten rechtfertigen – nach Kosten und im passenden Vergleich.
- Gezielte Auswahl nach einer eigenen Strategie
- Je nach Konzept Spielraum bei der Zusammensetzung
- Ergebnis hängt auch von Management und Kosten ab
Aktives Management garantiert keine Überrendite. Wie viele Fonds einen Index übertreffen, hängt von Markt, Zeitraum und Vergleich ab.
Worauf achten wir bei der Auswahl konkret?
Bei ETFs
Welcher Index steckt dahinter? Wie breit ist er gestreut? Wir vergleichen laufende Kosten, Abbildungsqualität, Fondsgröße, Handelsbedingungen und Ausschüttung oder Wiederanlage.
Bei aktiven Fonds
Ist das Anlagekonzept verständlich und über verschiedene Marktphasen nachvollziehbar? Wir prüfen Risiken, Kosten, passende Vergleichsmaßstäbe und verfügbare Anteilsklassen. Vergangene Spitzenergebnisse allein reichen nicht.
Warum setzen wir beim langfristigen Aufbau auf Fonds statt einzelne Aktien?
Ein einzelnes Unternehmen kann sich hervorragend entwickeln – oder dauerhaft an Wert verlieren. Ein breit gestreuter Fonds verteilt diese Abhängigkeit auf viele Unternehmen. Für den Vermögensaufbau sehen wir darin eine sinnvollere Grundlage als die Suche nach dem nächsten Börsenliebling. Allgemeine Marktrisiken bleiben bestehen.
Ausschütten oder wiederanlegen: Was bedeutet das?
Ein ausschüttender Fonds zahlt Erträge an Sie aus. Ein thesaurierender Fonds behält sie im Fonds und legt sie wieder an. Für den langfristigen Aufbau kann Wiederanlage den Renditeeffekt unterstützen. Auch Ausschüttungen können Sie erneut investieren. Steuerliche Folgen sind gesondert zu beachten.
Unabhängige Auswahl
Viele Anbieter. Ein Maßstab: Ihr Plan.
Wir vergleichen unterschiedliche Produktwelten. Welche Fonds und ETFs wir kombinieren, begründen wir mit Ihrer Situation und dem Nutzen im Depot.



04Der Effekt einer gewachsenen Kapitalbasis
Was passiert, wenn Ihr Geld
bereits für Sie gearbeitet hat?
Eine neue Rendite wirkt auf den heutigen Wert Ihrer Anlage. Bleiben frühere Erträge investiert, können auch sie zu weiteren Erträgen beitragen. Das meinen wir mit „Renditen auf Renditen“.
Ein Beispiel ohne neue Einzahlung
Aus 10.000 € sind 50.000 € geworden.
Steigt diese Anlage anschließend um 5 %, kommen 2.500 € hinzu. Der neue Gewinn entspricht also 25 % Ihres ursprünglichen Einsatzes.
Die Anlage hat in diesem Schritt trotzdem 5 % Rendite erzielt. Der größere Eurobetrag entsteht durch die gewachsene Kapitalbasis.
Gleiche neue Rendite. Unterschiedlicher Gewinn in Euro.
In jeder Zeile wurden ursprünglich 10.000 € angelegt. Danach betrachten wir einen weiteren Anstieg um 5 %.
| Bisherige Wertentwicklung | Depotwert vor dem neuen Anstieg | Weitere 5 % bringen | Neuer Gewinn bezogen auf die ersten 10.000 € |
|---|---|---|---|
| 0 % | 10.000 € | 500 € | 5 % |
| +100 % | 20.000 € | 1.000 € | 10 % |
| +400 % | 50.000 € | 2.500 € | 25 % |
| +1.000 % | 110.000 € | 5.500 € | 55 % |
Reine Verhältnisbeispiele ohne Zeitangabe, weitere Einzahlungen, Kosten oder Steuern. Die hohen bisherigen Wertsteigerungen sind keine Erwartung an eine konkrete Anlage.
Und wie ist das mit +1.000 % oder +10.000 %?
Nach +1.000 % Wertzuwachs ist die Anlage das Elffache wert: Aus 10.000 € werden 110.000 €. Ein weiterer Anstieg um rund 9,09 % bringt etwa 10.000 € – also noch einmal den ursprünglichen Einsatz.
Nach +10.000 % Wertzuwachs wären es 1.010.000 €. Weitere 1 % bringen 10.100 €, also 101 % des ursprünglichen Einsatzes. Diese Extrembeispiele erklären nur das Verhältnis, keine realistische Zielrendite oder Anlagedauer.
Selbst ausprobieren
Was bewirkt die nächste Kursbewegung?
Ihre Beispielrechnung
- Aktueller Depotwert
- 50.000 €
- Zusätzlicher Gewinn / Verlust
- 5.000 €
- Bezogen auf den Anfangswert
- 50 %
- Depotwert danach
- 55.000 €
Gesamte Wertentwicklung: +450 %
Keine Prognose. Alle Eingaben bleiben in Ihrem Browser.
Eine größere Kapitalbasis entsteht nicht über Nacht. Früh beginnen, Erträge wiederanlegen und einen tragbaren Plan lange verfolgen können zusammenspielen.
Vom Verstehen zum eigenen Plan
Warum wir darüber sprechen.
Wir kennen diese Effekte nicht nur aus der Theorie. Wir erreichen und erleben sie gemeinsam mit unseren Kunden beim langfristigen Vermögensaufbau. Wenn aus 10.000 € bereits 20.000 € geworden sind, bringen weitere 50 % noch einmal 10.000 € Gewinn – also 100 % des ursprünglich investierten Kapitals. Genau dieser Aha-Moment macht erlebbar, was gewachsenes Kapital bewirken kann.
Werden Sie Teil dieser Erfolgsgeschichte. Gemeinsam finden wir geeignete ETFs und Fonds und entwickeln einen Anlageplan, der zu Ihnen und Ihren Zielen passt.
Jetzt Beratungstermin vereinbarenIhr investiertes Anfangskapital: Von der Verdoppelung zum nächsten Gewinn.
10.000 € anfangs investiert. Die erste Verdoppelung braucht 100 % Rendite. Ist das Depot bereits gewachsen, zeigt die Tabelle, wie viel weitere Rendite noch einmal 10.000 € Gewinn bringt.
| Bisheriger Zuwachs | Heutiger Wert | Für weitere 10.000 € nötig |
|---|---|---|
| 0 % | 10.000 € | 100 % |
| +50 % | 15.000 € | 66,67 % |
| +100 % | 20.000 € | 50 % |
| +250 % | 35.000 € | 28,57 % |
| +500 % | 60.000 € | 16,67 % |
| +1.000 % | 110.000 € | 9,09 % |
| +2.000 % | 210.000 € | 4,76 % |
| +5.000 % | 510.000 € | 1,96 % |
| +10.000 % | 1.010.000 € | 0,99 % |
Rechenbeispiel ohne Zeitvorgabe, weitere Einzahlungen, Kosten und Steuern; Werte gerundet.
05Zeit und Schwankungen einordnen
Langfristig investieren heißt:
gute und schwierige Jahre zusammen betrachten.
Niemand kennt die nächste Marktbewegung. Ein langer Anlagehorizont schafft mehr Zeit, um zwischenzeitliche Rückschläge aufzufangen. Wie unterschiedlich Ergebnisse ausfallen können, zeigt ein Blick auf viele vergangene Zeiträume.
50 Veränderungen von Dezember zu Dezember
Positive Jahre überwogen.
Rückschläge gehörten dazu.
In der hier verwendeten S&P-500-Gesamtrenditereihe waren 40 Veränderungen positiv und 10 negativ. Die Übersicht zeigt beides auf derselben Skala der Jahre.
Dezember 1975 bis Dezember 2025 · USD · mit wiederangelegten Dividenden. Monatsdurchschnittswerte, keine täglichen Jahresschlusskurse. Eigene Auswertung der Shiller-Daten.
+ positiv− negativ
Die Zählung beschreibt diese Vergangenheit, nicht künftige Gewinnchancen oder die Dauer von Krisen. Verluste sind auch bei langfristigen Anlagen möglich.
Wie verändert die Anlagedauer die historische Schwankungsbreite?
Welche Schwankungsbreiten hatten Einmalanlage und Sparplan?
S&P 500 mit wiederangelegten Dividenden und historischen Wechselkurseffekten · Monatsbasis Dezember 1975 bis Dezember 2025
Einmalanlage
Ein Betrag wird zu Beginn angelegt und bleibt über die gesamte Dauer investiert. Jeder Balken zeigt die niedrigste bis höchste jährliche Durchschnittsrendite aller untersuchten Startmonate.
15, 20 und 25 Jahre: alle untersuchten Einmalanlagen im Plus. Über 15 Jahre reichte die jährliche Durchschnittsrendite von +2,1 bis +17,3 %. Betrachtet wurden 421 unterschiedliche Startmonate.
Monatlicher Sparplan
Jeden Monat werden 100 € angelegt. Jeder Balken zeigt die niedrigste bis höchste jährliche Sparplanrendite aller untersuchten Startmonate. Die Berechnung berücksichtigt den unterschiedlichen Anlagezeitpunkt jeder Rate.
20 und 25 Jahre: alle untersuchten monatlichen Sparpläne im Plus. Über 20 Jahre reichte die jährliche Sparplanrendite von +2,4 bis +18,1 %. Bei 15 Jahren lagen 413 von 421 Zeiträumen ohne Verlust; acht endeten im Minus.
Historische Modellrechnung in Euro, vor Kosten, Steuern und Inflation. Monatsdurchschnittskurse und rekonstruierte Dividendenanlage; keine exakten ETF-Handelskurse. Beide Ansichten nutzen dieselbe Datenbasis und dieselbe Skala. Die Prozentangabe zeigt den Anteil historischer Zeiträume ohne Verlust, keine Wahrscheinlichkeit für die Zukunft.
Was bedeutet das für einen Sparplan?
Regelmäßiges Sparen verteilt die Einstiege und ermöglicht den Vermögensaufbau ohne großes Startkapital. Späte Einzahlungen sind gegenüber einem gewachsenen Depot häufig kleiner. Ein Kursrückgang betrifft jedoch auch das bereits angesparte Vermögen. Deshalb bleibt der Zeitpunkt, an dem Geld gebraucht wird, wichtig.
Die Zahlen zeigen beobachtete Ergebnisse, keine zukünftigen Gewinnwahrscheinlichkeiten. Die Zeiträume überlappen sich und sind keine unabhängigen Versuche. „Alle untersuchten Zeiträume im Plus“ ist daher keine Zusicherung künftiger Verlustfreiheit. Auch nominal positive Ergebnisse können nach Kosten und Inflation geringer oder negativ sein.
Monatsdaten, Berechnung und Quellen
Für beide Ansichten verwenden wir 601 monatliche Beobachtungen von Dezember 1975 bis Dezember 2025. Start und Ende werden jeweils um einen Monat verschoben. So ergeben sich beispielsweise 421 mögliche 15-Jahres-Zeiträume.
Quelle der Aktienentwicklung ist Robert Shillers Datensatz: historische Monatsdurchschnitte der Kurse und seine Gesamtrenditereihe mit wiederangelegten Dividenden. Die inflationsbereinigte Gesamtrenditereihe wird mithilfe des zugehörigen US-Verbraucherpreisindex wieder nominal gerechnet. Shiller leitet monatliche Dividenden teilweise aus Quartalsdaten ab. Es handelt sich deshalb um eine historische Rekonstruktion, nicht um offizielle tägliche S&P-500-Total-Return-Schlusskurse oder tatsächlich ausgeführte Käufe.
Monatliche Wechselkurse: Bundesbank bis 1998 (DM je US-Dollar, geteilt durch 1,95583), anschließend EZB (Kehrwert US-Dollar je Euro). Aktien- und Währungskurse sind Monatsdurchschnitte; ihre Umrechnung ist eine Näherung. Vor 1999 sind die Euro-Beträge eine D-Mark-Rückrechnung.
Einmalanlage: geometrische Rendite aus Anfangs- und Endwert. Sparplan: 100 € zur ersten Monatsbeobachtung und danach monatlich, insgesamt 12 × Laufzeit in Jahren Raten; Bewertung einen Monat nach der letzten Rate. Die Anteile werden zu jeder Monatsbeobachtung gekauft. Die jährliche Sparplanrendite ist der annualisierte interne Zinsfuß aller Einzahlungen und des Endwerts. Ein Verlust liegt vor, wenn der Endwert unter den gesamten Einzahlungen liegt. Keine Entnahmen; Kosten, Steuern und Inflation bleiben unberücksichtigt.
Robert Shiller: Monatsdaten und Methodik ↗ · Bundesbank: historische Wechselkurse ↗ · EZB: monatliche USD/EUR-Durchschnitte ↗
S&P 500, MSCI World, DAX und Nasdaq-100 selbst vergleichen
insgesamt
durchschnittlich pro Jahr
Vergangenheitsrechnung einschließlich Dividenden, vor Anlagekosten, Steuern und Inflation. Keine Prognose und keine konkrete ETF-Rendite. Wechselkurse und Berechnungsmethoden können Vergleiche beeinflussen.
Jahreswerte und Datenquellen ansehen
| Jahr | Modellierter Wert |
|---|
Das Geld muss Zeit haben dürfen. Für feste Ausgaben in wenigen Jahren planen wir anders als für den Ruhestand in 25 Jahren. Je näher Ihr Ziel rückt, desto wichtiger werden eine passende Reserve und die Vorbereitung der Auszahlung.
06Aus einzelnen Anlagen wird ein Plan
Wie stellen wir Ihr Depot zusammen
und halten es auf Kurs?
Die Fondsauswahl ist ein Teil der Arbeit. Entscheidend ist, wie die Bausteine zusammenwirken: Welche Chancen suchen Sie, welche Schwankungen können Sie tragen, und wann benötigen Sie Geld?
Die Aufteilung festlegen
Wir unterscheiden verfügbare Rücklagen und langfristig investiertes Geld. Daraus ergibt sich eine passende Mischung von Anlageklassen.
Bausteine sinnvoll kombinieren
Breit gestreute ETFs können die Grundlage bilden. Ein aktiver Fonds kommt infrage, wenn sein Konzept, seine Risiken und seine Kosten einen nachvollziehbaren Platz im Gesamtplan haben.
Überschneidungen erkennen
Mehr Fonds bedeuten nicht automatisch mehr Streuung. Ein Welt-ETF, ein US-ETF und ein Technologiefonds können dieselben großen Unternehmen stark gewichten.
Rebalancing verständlich erklärt
Wenn die Gewichtung wandert,
prüfen wir den Ausgleich.
Entwickeln sich die Fonds oder ETFs in Ihrem Depot unterschiedlich, verschieben sich ihre prozentualen Anteile. Ein Fonds kann dadurch mehr Gewicht erhalten, als ursprünglich vorgesehen war.
Beim Rebalancing nähert man die Aufteilung wieder der vereinbarten Zielstruktur an. Häufig lassen sich dafür neue Sparraten nutzen. Verkäufe prüfen wir auch auf Kosten und steuerliche Folgen.
Wie oft wir gemeinsam prüfen und welche Leistungen vereinbart sind, steht in Ihrer Servicevereinbarung.
Vereinfachtes Beispiel
Zwei Fonds im selben Depot. Die Prozentwerte zeigen ihre Anteile am Depotwert, keine Renditen.
Geplante Aufteilung60 % / 40 %
Nach unterschiedlicher Entwicklung70 % / 30 %
Fonds A hat sich stärker entwickelt. Sein Anteil am Depot ist von 60 % auf 70 % gestiegen. Beim Rebalancing stellen wir die vereinbarte Gewichtung der beiden Fonds wieder her.
Sie haben bereits ein Depot?
Wir schauen uns zuerst an, was Sie haben: Aufteilung, Kosten, Überschneidungen und Passung zu Ihren Zielen. Erst danach sprechen wir über mögliche Änderungen. Ein sinnvoller Bestand muss nicht komplett ausgetauscht werden.
Hilfreich sind Ihre aktuelle Depotübersicht und die verfügbaren Kosteninformationen.
07Ihren Weg durchrechnen
Was könnte aus Ihrem Sparplan
oder Ihrer Einmalanlage werden?
Spielen Sie mit Startbetrag, Sparrate und Zeit. Die Berechnung macht Zusammenhänge sichtbar; sie ersetzt keine individuelle Planung. Die Rendite ist eine frei veränderbare Annahme.
Ihr Rechenbeispiel
- Selbst eingezahlt
- Modellierter Wertzuwachs
- Wertzuwachs in % der Einzahlungen
- Endwert in heutiger Kaufkraft
Modellrechnung, keine Prognose.
Jährlichen Verlauf der Modellrechnung ansehen
| Jahr | Einzahlungen | Guthaben im Modell |
|---|
Regelmäßig anfangen
Ein Sparplan ist bei uns ab 25 € monatlich möglich. Wir prüfen, ob Sparrate, Depotkosten und Begleitung zusammenpassen.
Vorhandenes Geld anlegen
Für eine Einmalanlage gibt es bei uns keine Mindestanlagesumme. Ihre Reserve, der Anlagehorizont und die Risikotragfähigkeit geben den Rahmen vor.
Beides verbinden
Ein vorhandener Betrag und regelmäßige Beiträge können sich ergänzen. Sie müssen Ihren Vermögensaufbau nicht auf einen einzigen Zahlungsweg festlegen.
08Leistung und Kosten gehören zusammen
Was kostet Investmentberatung
bei albfinanz?
Wir verzichten von Beginn an auf Ausgabeaufschläge. Unsere Beratung und die vereinbarte Begleitung vergüten Sie über eine Servicepauschale auf den Depotwert. Die Kosten der Anlage und des Depots betrachten wir zusätzlich.
Persönliche Beratung & vereinbarte Begleitung
Ein Ansprechpartner
für Ihren Vermögensaufbau.
- Ziele und bestehendes Vermögen einordnen
- Strategie, ETFs und Fonds nachvollziehbar auswählen
- Kosten und Empfehlungen verständlich erklären
- Weitere Prüfung und Depotbegleitung vereinbaren
Den konkreten Leistungsumfang und die Abrechnung halten wir vor Ihrer Beauftragung fest.
Ausgabeaufschlag
Von Anfang an nicht berechnet.
Servicepauschale brutto pro Jahr
auf den Depotwert
1 % netto zuzüglich 19 % Umsatzsteuer
Die Servicepauschale ist nicht der Gesamtpreis der Geldanlage. Produkt- und Depotkosten kommen hinzu.
Welche Depot- und Handelskosten kommen hinzu?
Im hier vorgesehenen Depotmodell beträgt das jährliche Depotentgelt 0,10 % des Depotwerts, mindestens 55 € und höchstens 350 €. Für Online-Aufträge fällt kein Transaktionsentgelt an, auch bei ETFs. Schriftliche Aufträge kosten 5 € je Auftrag. Mögliche Spreads, Währungs- und Produktkosten bleiben bestehen.
Kleines Depot oder kleiner Sparplan? Dann prüfen wir mit Ihnen auch alternative Depot- und Kostenmodelle. Gerade ein Mindestentgelt kann bei kleinen Anlagebeträgen stärker ins Gewicht fallen. Wir vergleichen deshalb die verfügbaren Möglichkeiten und die jeweiligen Leistungen, bevor Sie sich entscheiden.
Wie können wir die laufenden Kosten aktiv gemanagter Fonds senken?
Für ausgewählte aktiv gemanagte Fonds können wir günstigere Anteilsklassen im Depot nutzen. Sie verfolgen dieselbe Fondsstrategie, haben aber niedrigere laufende Kosten. Ob eine solche Anteilsklasse zugänglich ist, prüfen wir für den jeweiligen Fonds.
Beispiel für einen aktiv gemanagten Aktienfonds: 1,9 % → 1,2 % TER pro Jahr. Das sind 0,7 Prozentpunkte weniger laufende Fondskosten.
Das Beispiel zeigt einen möglichen Kostenvorteil, keinen pauschalen Rabatt auf jeden Fonds. Breit gestreute ETFs liegen häufig bereits bei etwa 0,1 bis 0,4 % TER pro Jahr; je nach ETF sind auch andere Werte möglich. Die TER deckt nicht alle Kosten ab. Servicepauschale, Depotentgelt und gegebenenfalls weitere Handelskosten betrachten wir deshalb zusätzlich.
Wie kann ich Kosten und Nutzen fair vergleichen?
Vergleichen Sie Produktkosten, Depotentgelt, Handelskosten und Beratungsvergütung zusammen. Eine selbst organisierte ETF-Anlage kann günstiger sein. Unsere Leistung ist die persönliche Planung, begründete Auswahl und vereinbarte Begleitung. Ob Ihnen das diesen Preis wert ist, sollen Sie vor Ihrer Entscheidung beurteilen können.
Etwaige Vergütungen durch Dritte gehören ebenfalls in die konkrete Offenlegung. Ausgabeaufschläge berechnen wir nicht.
09Persönlich zusammenarbeiten
So wird aus Ihren Fragen
eine Investmentstrategie.
Sie müssen kein fertiges Depot und keine Wunschliste an Fonds mitbringen. Für den Einstieg reichen Ihre Ziele, Ihre Fragen und ein Überblick über Ihre finanzielle Situation.
- 01
Wir hören zu.
Was möchten Sie erreichen? Wann brauchen Sie das Geld? Welche Erfahrungen haben Sie gemacht? Wir beziehen Rücklagen und bestehende Anlagen ein.
- 02
Sie verstehen Ihren Vorschlag.
Wir erklären die Aufteilung, die ausgewählten Anlagen und die Kosten. Offene Fragen klären wir, bevor Sie entscheiden.
- 03
Wir vereinbaren die nächsten Schritte.
Umsetzung, Erreichbarkeit und weitere Betreuung werden konkret besprochen. Ändert sich Ihr Leben, kann sich auch der Plan verändern.
Digital den Überblick behalten.
Depotwerte, Aufteilung und Dokumente einsehen – und bei Fragen mit Ihrem Ansprechpartner sprechen. Wir zeigen Ihnen den digitalen Kundenbereich.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
10Menschen statt einer anonymen Plattform
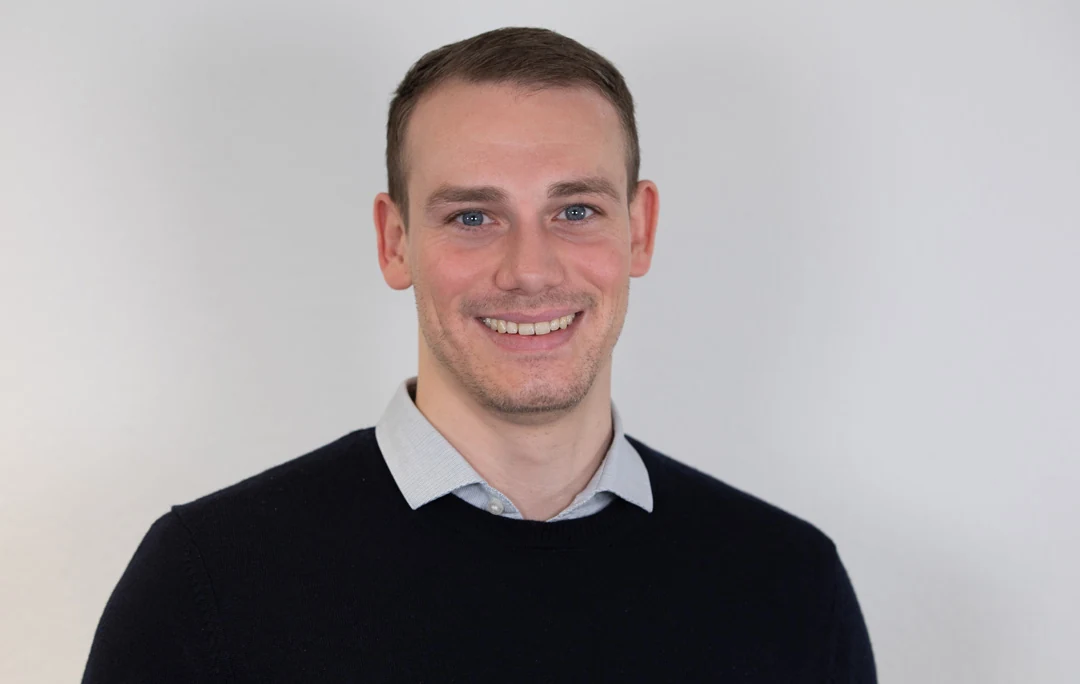
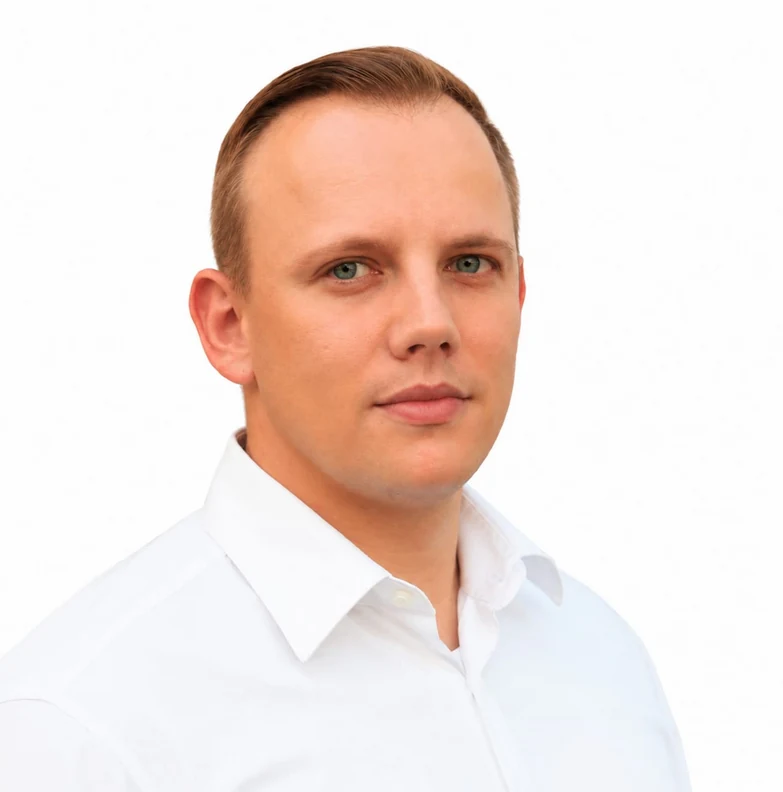
Paul und sein Team.
Hier im Schwabenländle. Für Ihre Pläne.
Bei Geldanlage geht es auch darum, mit wem Sie sprechen. Lernen Sie uns kennen – persönlich in Reutlingen, telefonisch oder per Video. Sie entscheiden in Ihrem Tempo.
Wie Kunden albfinanz erleben.
Die Erfahrungen beziehen sich auf albfinanz insgesamt.
Sie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIhr nächster Schritt
Sie bringen Ihre Fragen mit.
Wir nehmen uns Zeit für den Plan.
Ob erster Sparplan, größere Einmalanlage oder bestehendes Depot: Erzählen Sie uns, was Ihnen wichtig ist. Gemeinsam finden wir heraus, wie wir Sie sinnvoll unterstützen können.
Aus unserem Investment-Blog
In Ruhe weiterlesen.
Gedanken und Erklärungen rund um langfristigen Vermögensaufbau.

Investment · 16. Mai 2026
Renditen auf Renditen: Wenn Ihr Geld bereits für Sie gearbeitet hat
Beitrag lesen ↗Im überarbeiteten NVIDIA-Beitrag erklären wir, warum eine gewachsene Kapitalbasis den Gewinn in Euro verändert – mit verständlichen Rechenbeispielen.
11 · Häufige Fragen
Geldanlage darf
verständlich sein.
Antworten zu ETFs, Investmentfonds und unserer persönlichen Beratung.
Meine Frage besprechenKann ich auch ohne Vorwissen anfangen?
Ja. Wir erklären die Grundlagen an Ihrer Situation. Sie müssen weder einen Index kennen noch bereits wissen, welcher Fonds für Sie passt. Entscheidend ist zunächst, was Sie erreichen möchten und wie viel finanziellen Spielraum Sie haben.
Wie viel Geld brauche ich für den Einstieg?
Bei uns ist ein Sparplan ab 25 € monatlich möglich. Für eine Einmalanlage verlangen wir keine Mindestanlagesumme. Wir prüfen trotzdem, ob die Gesamtkosten zur Anlagesumme passen – insbesondere das jährliche Mindestentgelt des vorgesehenen Depots.
Welcher ETF ist der beste für mich?
Das lässt sich nicht allein an der Rendite des letzten Jahres festmachen. Zuerst kommt die Entscheidung, welche Märkte und Risiken zu Ihrem Ziel passen. Danach vergleichen wir geeignete ETFs, ihre Kosten, Streuung und Umsetzung. Auch ein einzelner breit gestreuter ETF kann für einen Anlageteil ausreichen.
Ist mein Geld in einem ETF sicher?
Ein Aktien-ETF unterliegt Kursschwankungen, auch bei breiter Streuung. Für typische regulierte Investmentfonds ist das Fondsvermögen vom Vermögen der Verwaltungsgesellschaft getrennt. Diese Trennung schützt nicht vor Kursverlusten. Eine Einlagensicherung wie bei einem Bankguthaben gibt es für den Marktwert Ihrer Fondsanteile nicht.
Soll ich alles auf einmal anlegen oder in Raten?
Einmal investieren bedeutet, dass das Kapital früher am Markt teilnimmt. Eine Aufteilung auf mehrere Einstiegszeitpunkte kann sich für Sie leichter anfühlen, lässt aber zunächst Geld uninvestiert. Keiner der Wege ist in jeder Marktphase besser. Reserve, Zeithorizont und Risikotragfähigkeit entscheiden mit.
Kann ich Geld entnehmen oder meinen Sparplan pausieren?
Bei einem üblichen Fondsdepot lassen sich Sparraten ändern oder pausieren und Anteile verkaufen. Der Verkauf erfolgt zum dann geltenden Wert; Handelszeiten und Abwicklung brauchen Zeit. In einer ungünstigen Marktphase können Verluste entstehen. Für absehbare Ausgaben planen wir deshalb vor.
Was passiert bei fallenden Kursen?
Dann prüfen wir, ob Ihr ursprünglicher Plan und Ihre finanzielle Situation weiterhin passen. Ein Kursrückgang allein ist noch kein Grund, alles zu verkaufen. Müssen Sie bald Geld entnehmen oder haben sich Ihre Ziele verändert, kann eine Anpassung nötig sein. Das besprechen wir mit Ihnen.
Kann ein aktiver Fonds besser sein als ein ETF?
Ein aktiver Fonds kann seinen Vergleichsindex übertreffen. Verlässlich im Voraus erkennen lässt sich das nicht. Deshalb prüfen wir die Strategie, die Risiken und das Ergebnis nach Kosten. Eine Kombination mit ETFs braucht einen nachvollziehbaren Nutzen, keine feste Quote um ihrer selbst willen.
Was bedeutet Rebalancing für mein Depot?
Unterschiedliche Wertentwicklungen verschieben die Anteile im Depot. Rebalancing bringt die Gewichtung näher an die vereinbarte Aufteilung zurück. Neue Beiträge können dabei helfen; Verkäufe werden auch mit Blick auf Kosten und Steuern geprüft.
Kann ich mein vorhandenes Depot prüfen lassen?
Ja. Bringen Sie Ihre aktuelle Depotübersicht und Kosteninformationen mit. Wir betrachten Ihre Anlagen im Zusammenhang mit Ihren Zielen. Ob Änderungen sinnvoll sind, entscheiden wir erst nach der Prüfung.
Was kostet die Beratung und Betreuung?
Die vereinbarte Servicepauschale beträgt 1,19 % brutto pro Jahr auf den Depotwert: 1 % netto zuzüglich 19 % Umsatzsteuer. Ausgabeaufschläge werden nicht berechnet. Produkt- und Depotkosten kommen hinzu. Die konkrete Kostenübersicht und die vereinbarten Leistungen erhalten Sie vor einer Beauftragung.
Funktioniert die Beratung auch außerhalb von Reutlingen?
Ja. Paul und sein Team beraten persönlich in Reutlingen sowie telefonisch oder per Video in ganz Deutschland. Wir stimmen den passenden Weg mit Ihnen ab.
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGrundlagen zur Geldanlage, Fondsauswahl und Kostentransparenz sowie Daten und Rechenwege der Beispiele.
Redaktioneller Stand: 6. Oktober 2026. Allgemeine Information, keine individuelle Anlageempfehlung. Welche Anlage geeignet ist, hängt von Ihrer Situation ab.
- Verbraucherzentrale: Geldanlage vorbereiten ↗
- Verbraucherzentrale: Auswahlkriterien für ETFs ↗
- Verbraucherzentrale: Investmentfonds im Überblick ↗
- Verbraucherzentrale: Häufige Fragen zu ETFs ↗
- Verbraucherzentrale: Risiken breit streuen ↗
- FinVermV § 13: Informationen über Risiken und Kosten ↗
- FinVermV § 16: Geeignete Anlageempfehlungen ↗
- FinVermV § 17: Offenlegung von Zuwendungen ↗
- Europäische Zentralbank: historische Wechselkurse ↗
- Deutsche Bundesbank: historische Wechselkurse ↗
Eigene Modelle und historische Daten
Die Verhältnisbeispiele unter „Renditen auf Renditen“ sind eigene mathematische Berechnungen. Aktueller Wert = Anfangswert × (1 + bisheriger Wertzuwachs / 100). Neue Wertänderung = aktueller Wert × nächste Rendite / 100. Die Prozentangabe zum Anfangswert verwendet ausdrücklich den ursprünglichen Einsatz als Bezugsgröße.
Der Sparrechner verwendet eine konstante Jahresrendite nach Kosten und monatliche Einzahlungen am Monatsende. Das Modell berücksichtigt keine Steuern oder tatsächlichen Kursschwankungen; die zusätzliche Kaufkraftrechnung verwendet die gewählte Inflation. Bei laufenden Einzahlungen ist „Wertzuwachs in % der Einzahlungen“ keine annualisierte oder zeitgewichtete Rendite.
Der Indexrechner verwendet den vorhandenen, bis 2025 reichenden Datenstand aus der Kindervorsorge. Quellen und unterschiedliche Methoden stehen direkt am Rechner. Die 50-Jahres-Übersicht verwendet davon getrennt Dezember-Monatswerte der S&P-500-Gesamtrenditereihe in USD. Die Haltedauerauswertung verwendet monatliche Daten und historische Euro-/D-Mark-Umrechnung. Diese unterschiedlichen Auswertungen sind nicht unmittelbar zahlenidentisch.
Die Jahresübersicht basiert auf Robert Shillers Daten und Methodik ↗. Sie zeigt 40 positive und zehn negative Dezember-zu-Dezember-Veränderungen zwischen 1975 und 2025, vor Kosten, Steuern und Inflation. Historische Entwicklungen sind keine Prognose.
Geschäftliche Konditionen beruhen auf den bestätigten Unternehmensangaben und bereitgestellten Depotunterlagen. Maßgeblich sind die vor Beauftragung vereinbarten Leistungen, Kosten und Bedingungen. Illustrative Szenen sind entsprechend beschriftet.
Auswahl an Fonds und ETFs
Die Marktübersicht in Abschnitt 02 verwendet zwei unterschiedlich abgegrenzte Bestände: 3.000 ETFs im Xetra-Segment am 1. Oktober 2026 sowie 13.854 Einzel- und Teilfonds der BaFin-Vertriebsdatenbank am 6. Oktober 2026. Bei der BaFin-Auswertung wurden 1.183 Umbrella-Dachstrukturen aus 15.037 Einträgen entfernt. Die Mengen überschneiden sich und werden nicht addiert.
- BaFin: Datenbank der zum Vertrieb berechtigten Investmentfonds
- BVI: Investmentstatistik und Fondsgruppen
- BVI: Fondsarten und Anlageschwerpunkte verständlich erklärt
Zusatzrechnung in Abschnitt 04: Benötigter weiterer Anstieg in Prozent = 100 / (1 + bisheriger Zuwachs / 100). Das Ziel ist ein zusätzlicher Gewinn in Höhe des Anfangsbetrags.