Stand: 8. Oktober 2026
Die Pflegeversicherung steht erneut im Mittelpunkt einer politischen Debatte. Am 30. September hat das Bundeskabinett den Entwurf des Pflegeneuordnungsgesetzes beschlossen. Die Finanzierung soll stabilisiert, die Versorgung weiterentwickelt und die häusliche Pflege gestärkt werden. Über grundlegende Veränderungen wird weiter beraten. Die angekündigten Neuregelungen sind deshalb von den heute geltenden Ansprüchen zu unterscheiden. Bundesgesundheitsministerium
Für Versicherte steht hinter dieser Diskussion eine sehr persönliche Frage: Wie lässt sich gute Pflege bezahlen, wenn die eigene Kraft oder die Unterstützung durch Angehörige nicht mehr ausreicht?
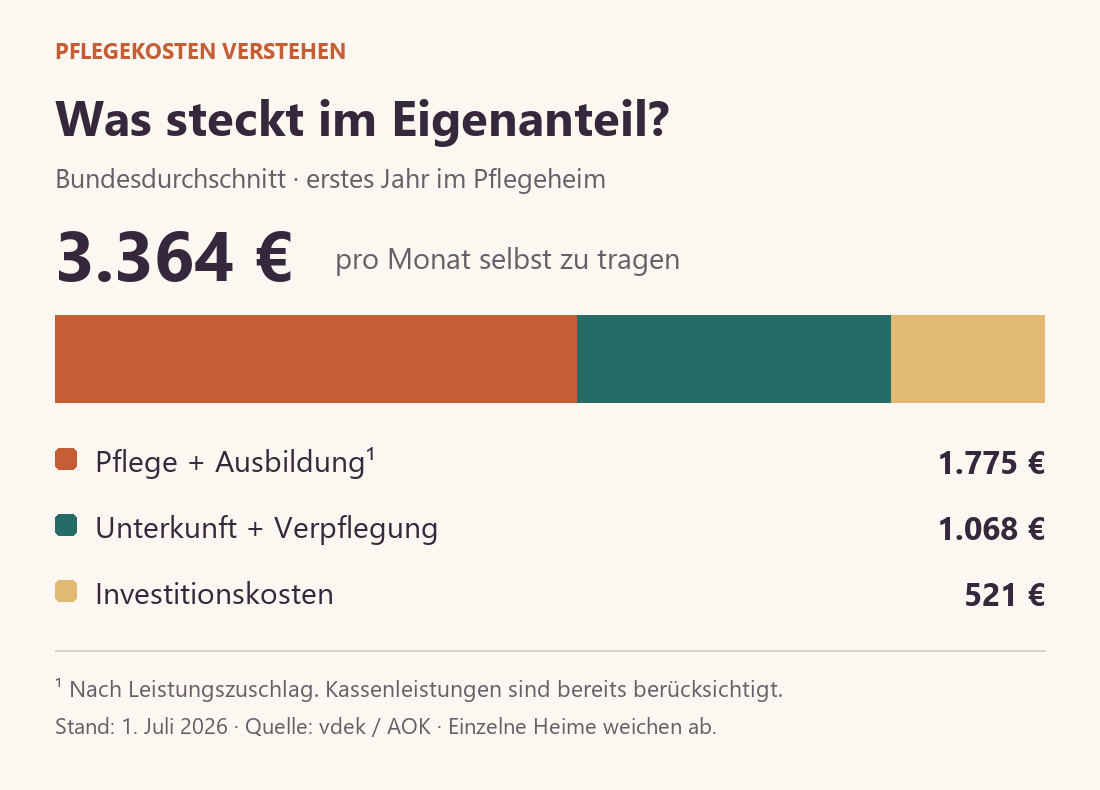
Die Größenordnung ist erheblich. Nach der Auswertung des Verbandes der Ersatzkassen mussten Pflegeheimbewohner im ersten Aufenthaltsjahr zum 1. Juli 2026 bundesweit durchschnittlich 3.364 Euro monatlich selbst tragen. Das waren 256 Euro mehr als ein Jahr zuvor. vdek, Juli 2026
Diese Zahl erklärt die öffentliche Aufmerksamkeit. Für eine persönliche Vorsorgeentscheidung reicht sie allerdings noch nicht aus. Entscheidend ist, welche Kosten im eigenen Fall entstehen, welche Einnahmen zur Verfügung stehen und wie viel Vermögen tatsächlich eingesetzt werden kann.
Was die Pflegepflichtversicherung leistet – und was offenbleibt
Die Pflegepflichtversicherung ist als Teilabsicherung angelegt. Sie übernimmt festgelegte Leistungen, aber grundsätzlich keine vollständige Finanzierung aller Kosten. Das gilt sowohl für die soziale Pflegeversicherung als auch für die private Pflegepflichtversicherung. Privat krankenversichert zu sein bedeutet daher nicht automatisch, im Pflegefall umfassender abgesichert zu sein. vdek: Fragen zur Pflegefinanzierung
Für die eigene Planung müssen drei Ebenen zusammen betrachtet werden: die Leistungen der Pflichtversicherung, die verfügbaren eigenen Mittel und gegebenenfalls zusätzliche Absicherung. Erst daraus ergibt sich, ob eine finanzielle Lücke besteht.
Pflegeheim-Eigenanteil: Wie setzen sich die 3.364 Euro zusammen?
Eine Heimrechnung besteht aus mehreren unterschiedlichen Kostenarten. Besonders wichtig ist der sogenannte einrichtungseinheitliche Eigenanteil. Er bezeichnet die Pflegekosten, die nach den festen Leistungen der Pflegeversicherung verbleiben. Hinzu kommen Unterkunft, Verpflegung und Investitionskosten, beispielsweise für Gebäude und Ausstattung.
Für das erste Aufenthaltsjahr ergab sich im Juli 2026 folgende durchschnittliche monatliche Belastung:
| Bestandteil | Bundesdurchschnitt |
|---|---|
| Pflegebedingter Eigenanteil einschließlich Ausbildungskosten, nach Leistungszuschlag | 1.775 Euro |
| Unterkunft und Verpflegung | 1.068 Euro |
| Investitionskosten | 521 Euro |
| Selbst zu tragender Gesamtbetrag | 3.364 Euro |
Die Beträge sind Durchschnittswerte. Die Rechnung einer konkreten Einrichtung kann deutlich davon abweichen. AOK: Auswertung der vdek-Zahlen
Dabei ist eine häufige Fehlrechnung zu vermeiden: Von den 3.364 Euro dürfen die Leistungen der Pflegeversicherung nicht noch einmal abgezogen werden. Sie sind bei der Ermittlung dieses Eigenanteils bereits berücksichtigt.
Leistungszuschläge: 15 bis 75 Prozent gelten nur für die Pflegekosten
Die gesetzlichen Zuschläge entlasten nur einen Teil dieser Rechnung. Nach geltendem Recht erhalten Pflegebedürftige der Pflegegrade 2 bis 5 in vollstationärer Pflege einen Zuschlag zum pflegebedingten Eigenanteil. Er beträgt bei einer Bezugsdauer bis einschließlich zwölf Monate 15 Prozent, nach mehr als zwölf Monaten 30 Prozent, nach mehr als 24 Monaten 50 Prozent und nach mehr als 36 Monaten 75 Prozent.
Unterkunft, Verpflegung und Investitionskosten werden durch diesen Zuschlag nicht entsprechend reduziert. Die Aussage „Nach drei Jahren übernimmt die Pflegekasse 75 Prozent“ beschreibt deshalb nicht die gesamte Heimrechnung. Bundesgesundheitsministerium: Vollstationäre Pflege
Außerdem gilt innerhalb derselben Einrichtung für die Pflegegrade 2 bis 5 grundsätzlich derselbe pflegebedingte Eigenanteil vor diesem Zuschlag. Ein höherer Pflegegrad bedeutet dort also nicht automatisch eine höhere persönliche Zuzahlung für die Pflege. Für die Auswahl einer privaten Zusatzversicherung ist das ein relevanter Zusammenhang.
Pflegedeckel und Reformpläne: Was ist bereits geltendes Recht?
Auch bei einem politischen „Pflegedeckel“ kommt es auf die genaue Bezugsgröße an. In der aktuellen Diskussion wird eine Begrenzung des pflegebedingten Eigenanteils gefordert. Eine solche Begrenzung wäre von einem Höchstbetrag für sämtliche selbst zu tragenden Heimkosten zu unterscheiden. Unterkunft, Verpflegung und Investitionskosten könnten je nach Ausgestaltung zusätzlich anfallen. Tagesschau zur Debatte über Eigenanteile
Der Ende September beschlossene Regierungsentwurf setzt zunächst unter anderem auf Änderungen der Finanzierung und eine stärkere Unterstützung der häuslichen Versorgung. Vorgesehen sind beispielsweise ein höherer Beitragszuschlag für Kinderlose ab 2027 und eine regelmäßige Anpassung der Leistungsbeträge an die Kerninflation ab 2029. Das sind geplante Änderungen, keine bereits nutzbaren zusätzlichen Ansprüche. Bundesgesundheitsministerium zum Gesetzentwurf
Für eine langfristige Finanzplanung bedeutet das: Politische Entwicklungen gehören in die regelmäßige Überprüfung. Die eigene Vorsorge sollte aber nicht voraussetzen, dass eine noch offene Reform eine bestimmte persönliche Finanzierungslücke vollständig schließen wird.
Wie hoch ist Ihre persönliche Finanzierungslücke im Pflegefall?
Die persönliche Lücke ist häufig kleiner als die Heimrechnung – sie kann aber zusätzliche Belastungen enthalten. Eine vorhandene Rente steht auch im Pflegefall grundsätzlich weiter zur Verfügung. Gleichzeitig bleiben persönliche Ausgaben bestehen, etwa für Kleidung, Telefon oder bestimmte Zuzahlungen.
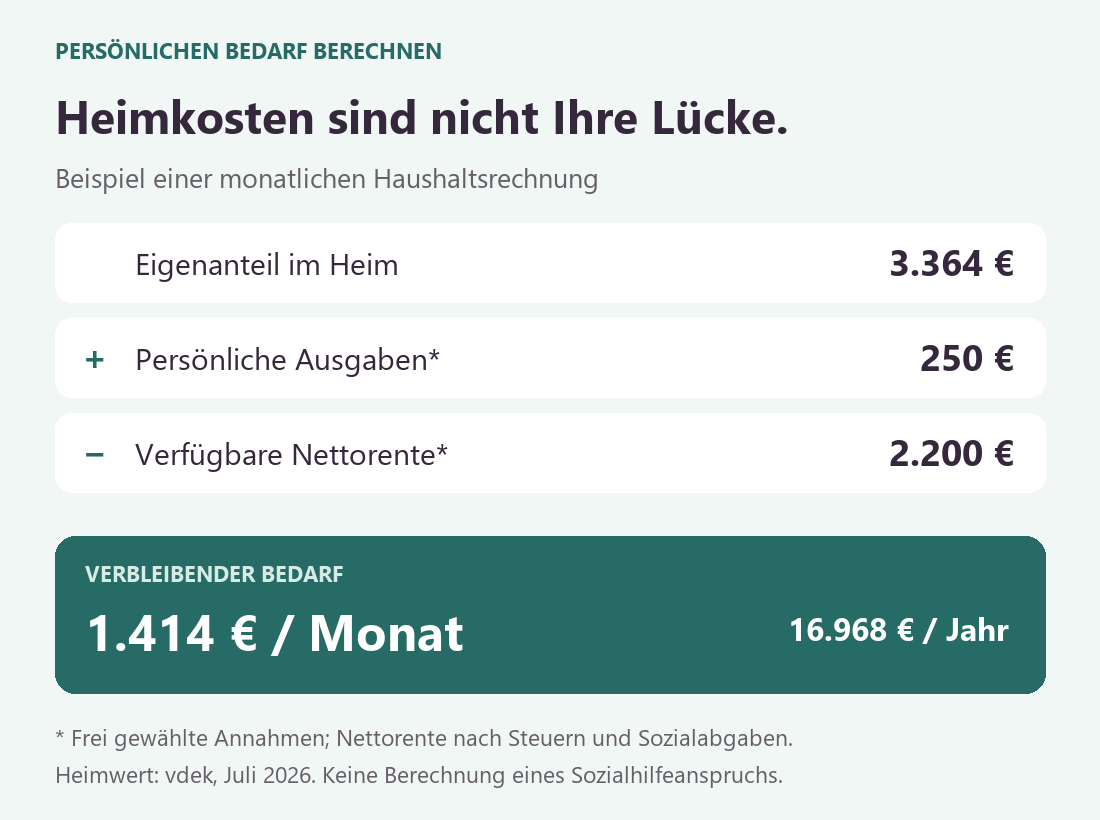
Eine vereinfachte Beispielrechnung verdeutlicht den Unterschied:
| Monatliche Position | Betrag |
|---|---|
| Eigenanteil im Heim auf Basis des genannten Durchschnittswerts | 3.364 Euro |
| Angenommene zusätzliche persönliche Ausgaben | + 250 Euro |
| Angenommene verfügbare Nettorente nach Steuern und Sozialabgaben | − 2.200 Euro |
| Verbleibender Finanzierungsbedarf | 1.414 Euro |
Die zusätzlichen Ausgaben und die Rente sind frei gewählte Annahmen. Bei unveränderten Verhältnissen entspräche die Lücke innerhalb von zwölf Monaten 16.968 Euro.
Das ist eine Haushaltsrechnung, keine Berechnung eines Sozialhilfeanspruchs. Für eine belastbare Planung müssen konkrete Einrichtungskosten, weitere Einkünfte, bestehende Versicherungsleistungen und persönliche Verpflichtungen hinzukommen.
Besondere Aufmerksamkeit benötigen Paare. Bleibt ein Partner zu Hause, laufen dort Miete oder Finanzierung, Energie und viele andere Ausgaben weiter. Das gemeinsame Einkommen lässt sich deshalb nicht vollständig für die Heimkosten verplanen. Gute Vorsorge berücksichtigt beide Lebenssituationen gleichzeitig.
Pflege zu Hause: Eine eigene Rechnung ist nötig
Pflege zu Hause benötigt eine eigene Rechnung. Wer ausschließlich mit einem späteren Heimplatz kalkuliert, übersieht mögliche Kosten einer häuslichen Versorgung.
Je nach Pflegegrad und Versorgungsform stehen beispielsweise Pflegegeld, Leistungen eines ambulanten Pflegedienstes und ergänzende Unterstützungsleistungen zur Verfügung. Einige Leistungen können kombiniert werden; dabei gelten unterschiedliche Voraussetzungen und Anrechnungsregeln. Verbraucherzentrale: Leistungen bei Pflege zu Hause
Zur finanziellen Belastung können außerdem Unterstützung im Haushalt, Fahrten oder eine Anpassung der Wohnung gehören. Übernimmt ein Angehöriger regelmäßig Pflege und reduziert dafür seine Arbeitszeit, kann im Familienhaushalt Einkommen fehlen.
Die passende Planung sollte daher mindestens zwei Situationen abbilden: eine häusliche Versorgung und einen möglichen späteren Umzug in eine Einrichtung. Eine Zusatzversicherung, die nur im Heim ausreichend leistet, kann an den Bedürfnissen eines Haushalts vorbeigehen.
Hilfe zur Pflege: Wann Einkommen und Vermögen geprüft werden
Wenn eigene Mittel nicht ausreichen, gibt es unter Voraussetzungen staatliche Unterstützung. Die „Hilfe zur Pflege“ nach dem Sozialgesetzbuch XII kann einspringen, wenn der anerkannte Bedarf nicht aus den einzusetzenden Mitteln gedeckt werden kann. Dabei werden grundsätzlich auch die wirtschaftlichen Verhältnisse eines nicht getrennt lebenden Ehe- oder Lebenspartners berücksichtigt. § 61 SGB XII
Diese Hilfe ist ein wichtiger Bestandteil der sozialen Absicherung. Sie setzt jedoch eine Prüfung des Bedarfs sowie von Einkommen und Vermögen voraus. Der Wunsch, Rücklagen vollständig zu erhalten, reicht für einen Anspruch allein nicht aus.
Gleichzeitig muss nicht jedes Vermögen vollständig aufgebraucht werden. Für kleinere Geldvermögen gilt grundsätzlich ein geschützter Betrag von 10.000 Euro je zu berücksichtigender volljähriger Person. Daneben bestehen weitere Schutzvorschriften und mögliche Härtefallregelungen. Durchführungsverordnung zu § 90 SGB XII
Ist das Eigenheim im Pflegefall geschützt?
Beim Eigenheim entscheidet die konkrete Nutzung und Lebenssituation. Ein angemessenes selbst bewohntes Hausgrundstück kann geschützt sein. Das kann auch relevant sein, wenn ein Ehepartner weiterhin dort wohnt. Für die Angemessenheit spielen unter anderem Bewohnerzahl, Wohnbedarf, Größe, Ausstattung und Wert eine Rolle.
Zieht eine alleinstehende Person dauerhaft ins Heim und wird die Immobilie nicht mehr in einer gesetzlich geschützten Weise bewohnt, kann die Beurteilung anders ausfallen. Eine Immobilie ist deshalb weder pauschal geschützt noch muss sie bei jedem Pflegefall automatisch verkauft werden. § 90 SGB XII
Unabhängig von der rechtlichen Bewertung bleibt eine wirtschaftliche Frage: Wie viel laufende Liquidität liefert die Immobilie? Ein Haus kann einen erheblichen Vermögenswert darstellen, ohne monatlich Geld für Pflegekosten bereitzustellen. Geplante Mieteinnahmen müssen wiederum um laufende Kosten, Instandhaltung und mögliche Ausfälle bereinigt werden.
Elternunterhalt: Was die 100.000-Euro-Grenze für Kinder bedeutet
Die 100.000-Euro-Grenze schützt Kinder in einem bestimmten Zusammenhang. Beim Unterhaltsrückgriff des Sozialamts werden Ansprüche gegenüber Kindern grundsätzlich erst berücksichtigt, wenn das jährliche Gesamteinkommen des jeweiligen Kindes mehr als 100.000 Euro beträgt. Auch oberhalb dieser Grenze muss geprüft werden, ob und in welcher Höhe tatsächlich Unterhalt geschuldet wird. § 94 Absatz 1a SGB XII
Mit Gesamteinkommen ist die Summe der Einkünfte im Sinne des Einkommensteuerrechts gemeint. Es geht also nicht ausschließlich um den Bruttoarbeitslohn. § 16 SGB IV
Die Grenze gilt nicht als allgemeiner Freibetrag für die pflegebedürftige Person und auch nicht in gleicher Weise für deren Ehepartner. Ein Kind kann vor dem Unterhaltsrückgriff geschützt sein, während die Eltern dennoch eigenes Einkommen und einzusetzendes Vermögen für Pflegekosten verwenden müssen.
Für die Vorsorge sind damit unterschiedliche Ziele auseinanderzuhalten: die Absicherung des Partners, die Finanzierung gewünschter Unterstützung und der Erhalt eines bestimmten Vermögensteils. Daraus können sehr verschiedene Entscheidungen folgen.
Pflegezusatzversicherung: Drei Versicherungsformen im Vergleich
Private Pflegevorsorge kann einen Teil der Lücke absichern. Welche Form geeignet ist, hängt davon ab, wofür Geld benötigt wird und welche Verpflichtungen ein Haushalt langfristig tragen kann.
Auf kleinen Bildschirmen lässt sich die Tabelle seitlich verschieben.
| Versicherungsform | Grundprinzip | Worauf es besonders ankommt |
|---|---|---|
| Pflegetagegeld | Vereinbarter Geldbetrag bei Pflegebedürftigkeit, grundsätzlich ohne Nachweis einzelner Ausgaben | Leistung je Pflegegrad und Versorgungsform, Beitragsentwicklung und freie Verwendung |
| Pflegekostenversicherung | Erstattung vereinbarter, nachgewiesener Kosten bis zu tariflichen Grenzen | Welche Kosten anerkannt werden und welche Eigenanteile verbleiben |
| Pflegerentenversicherung | Vereinbarte Rente bei Eintritt der vertraglich definierten Pflegebedürftigkeit | Garantierte Leistung, Pflegekriterien, mögliche Überschüsse und Beitragshöhe |
Die Produkte können sich auch innerhalb derselben Kategorie erheblich unterscheiden. Bei Pflegekostenversicherungen sind Unterkunft und Verpflegung beispielsweise häufig nicht oder nur eingeschränkt erfasst. Pflegerentenversicherungen haben eine andere Kalkulation und Vertragsstruktur als Pflegetagegeldtarife; garantierte Leistungen und mögliche Überschüsse müssen getrennt betrachtet werden. Gesund.bund.de: Private Pflegezusatzversicherung
Pflegegrad und Versorgung: Auf die tatsächliche Tarifleistung kommt es an
Die beworbene Höchstleistung sagt wenig darüber aus, was im eigenen Pflegefall ankommt. Ein frei gewähltes Beispiel: Ein Tarif verspricht 50 Euro Tagegeld bei Pflegegrad 5. Für einen angenommenen Monat mit 30 Tagen sind das 1.500 Euro. Leistet derselbe Tarif bei häuslicher Pflege im Pflegegrad 2 nur 30 Prozent davon, bleiben monatlich 450 Euro.
Beide Beträge gehören zum selben Vertrag. Ob die Leistung ausreicht, lässt sich deshalb erst anhand der versicherten Pflegegrade und der vorgesehenen Versorgung beurteilen.
Für einen Vergleich braucht es eine vollständige Leistungsübersicht: Was wird bei Pflege zu Hause und im Heim gezahlt? Welche Feststellung der Pflegebedürftigkeit erkennt der Versicherer an? Ab wann entfällt gegebenenfalls die Beitragszahlung? Welche Wartezeiten und Nachweispflichten gelten?
Auch bei den Beiträgen lohnt ein genauer Blick. Insbesondere Pflegetagegeld- und Pflegekostenversicherungen können unter den vertraglichen und gesetzlichen Voraussetzungen teurer werden. Eine Beitragsanpassung ist dabei etwas anderes als eine vereinbarte Dynamik, durch die auch die versicherte Leistung erhöht wird. Verbraucherzentrale Niedersachsen zur Beitragsentwicklung
Beiträge und Kaufkraft: Bleibt der Schutz langfristig bezahlbar?
Ein Vertrag muss auch im Ruhestand finanzierbar bleiben. Ein heute tragbarer Beitrag kann bei sinkendem Einkommen oder späteren Erhöhungen zur Belastung werden. Muss eine reine Risikoversicherung dann beendet werden, steht regelmäßig kein frei verfügbares Sparguthaben aus den bisherigen Beiträgen zur Verfügung.
Ein früher Abschluss kann Vorteile bei Eintrittsalter und Gesundheitsprüfung bieten. Zugleich entstehen über mehr Jahre Beiträge, und die weitere Lebensentwicklung ist weniger absehbar. Ein späterer Abschluss verkürzt möglicherweise die Beitragsphase, kann aber durch Alter oder Vorerkrankungen erschwert oder verteuert werden. Eine pauschale Altersgrenze ersetzt diese Abwägung nicht. Verbraucherzentrale zur Pflegezusatzversicherung
Dazu kommt die Kaufkraft. Eine fest vereinbarte Leistung von 1.500 Euro hätte bei einer angenommenen jährlichen Inflation von drei Prozent nach 20 Jahren nur noch eine Kaufkraft von rund 831 heutigen Euro. Das ist eine Rechenannahme, keine Prognose für Pflegekosten. Es zeigt aber, warum Leistungserhöhungen und deren Bezahlbarkeit gemeinsam betrachtet werden müssen.
Vermögen oder Versicherung: Wie sich Pflegevorsorge sinnvoll planen lässt
Vermögensaufbau und Versicherung erfüllen unterschiedliche Aufgaben. Eigenes Kapital bleibt flexibel. Es kann für Pflege, andere Ausgaben oder später für Hinterbliebene genutzt werden. Dafür trägt der Haushalt das Risiko selbst, dass Pflege früher beginnt, länger dauert oder mehr kostet als vorgesehen.
Eine Versicherung verteilt einen vertraglich bestimmten Teil dieses Risikos auf die Versichertengemeinschaft. Dafür werden Beiträge gezahlt, auch wenn später kein Leistungsfall eintritt. Außerdem bleibt das Risiko, dass die vereinbarte Leistung nicht zur tatsächlichen Situation passt.
Eine Kombination kann sinnvoll sein: Ein tragbarer Teil wird aus laufenden Einnahmen und Rücklagen finanziert, ein größerer finanzieller Bedarf durch Versicherung abgesichert. Ebenso kann eine Prüfung ergeben, dass genügend verfügbare Mittel für eine bewusste Eigenfinanzierung bestehen.
Dabei darf das gleiche Vermögen nicht mehrfach verplant werden. Ein Depot, das bereits den laufenden Ruhestand finanzieren soll, steht nicht zusätzlich in voller Höhe als Pflegekapital zur Verfügung. Und wenn regelmäßige Entnahmen erforderlich werden, müssen auch ungünstige Börsenphasen berücksichtigt werden.
Pflegevorsorge bei albfinanz: Die gesamte Finanzplanung im Blick
Bei albfinanz betrachten wir Pflegevorsorge deshalb im Zusammenhang mit der gesamten Finanzplanung. Als Finanzanlagen- und Versicherungsmakler verbinden wir die Frage nach dem passenden Schutz mit der Frage, welche finanziellen Mittel im Ernstfall tatsächlich zur Verfügung stehen.
Eine fundierte Beratung sollte am Ende nachvollziehbar beantworten können:
- Welche monatliche Lücke entsteht bei Pflege zu Hause und im Heim?
- Welche Einnahmen bleiben verlässlich verfügbar?
- Was benötigt ein Partner weiterhin für seinen Lebensunterhalt?
- Welcher Vermögensteil darf bewusst eingesetzt werden?
- Welche Leistungen erbringen vorhandene Verträge in diesen Situationen?
- Welche zusätzliche Absicherung passt zum Bedarf und bleibt langfristig bezahlbar?
Daraus ergibt sich eine konkrete Entscheidung über Eigenvorsorge, Versicherung und notwendige Anpassungen. Diese Planung sollte regelmäßig überprüft werden – insbesondere bei veränderten Rentenansprüchen, familiären Veränderungen, steigenden Beiträgen oder neuen gesetzlichen Leistungen.
Wenn Sie Ihre Absicherung einschätzen möchten, beginnen wir mit Ihrer tatsächlichen Ausgangslage. Renteninformationen, bestehende Versicherungsverträge, laufende Ausgaben und eine Übersicht über das Vermögen bilden dafür die Grundlage. So lässt sich erkennen, welche Belastung Sie selbst tragen können und wo zusätzliche Vorsorge Ihnen und Ihrer Familie finanziellen Handlungsspielraum geben kann.