Stand: 9. Oktober 2026
Die bisherige Monatsrate passt in den Alltag. Der Kredit läuft zuverlässig, das Haus ist längst ein Zuhause. Doch das Ende der Zinsbindung rückt näher – und die nächste Finanzierung könnte deutlich teurer werden. Sollten Sie sich die Zinsen schon heute sichern? Oder würden Sie sich damit ausgerechnet vor einer möglichen Entspannung am Markt festlegen?
Diese Frage ist im Herbst 2026 besonders relevant. Die Bundesbank weist für neue Wohnungsbaukredite an private Haushalte in Deutschland mit anfänglicher Zinsbindung von mehr als zehn Jahren für August einen vorläufigen durchschnittlichen Effektivzins von 4,04 Prozent aus, nach 3,92 Prozent im Juli. Das sind volumengewichtete Monatswerte abgeschlossener Neuvereinbarungen, keine heutigen persönlichen Kreditangebote. Quelle: Deutsche Bundesbank, Datenstand 1. Oktober 2026
Eine ergänzend ausgewertete Konditionsübersicht zeigt, welchen Unterschied die Beleihung machen kann: Für Angebote vom 28. September bis 4. Oktober 2026 wurden bei zehnjähriger Zinsbindung 4,23 Prozent effektiver Jahreszins bei einem Beleihungsauslauf unter 70 Prozent und 4,63 Prozent bei über 90 Prozent ausgewiesen. Diese beiden Angebotswerte sind kein marktweiter Durchschnitt, keine Forward-Konditionen und keine Konditionszusage von albfinanz. Wegen unterschiedlicher Zinsbindungen und Erhebungsgrundlagen sind sie mit den Bundesbank-Werten nicht unmittelbar vergleichbar. Für Ihre Entscheidung zählt daher ein Angebot, das zu Ihrer Immobilie, Ihrer Restschuld und Ihren persönlichen Voraussetzungen passt.
Die sinnvollere Frage lautet deshalb: Welche Finanzierung funktioniert für Sie auch dann, wenn Ihre Zinserwartung nicht eintritt? Ein Forward-Darlehen kann Planungssicherheit schaffen. Ob dieser Vorteil seinen Preis wert ist, lässt sich erst mit Ihrer Restschuld, Ihrem Budget und den konkreten Vertragsbedingungen beurteilen.
Warum die nächste Rate mehr Aufmerksamkeit verdient als die Zinsprognose
Wenn eine Zinsbindung endet, ist der Kredit häufig noch nicht vollständig zurückgezahlt. Für die verbleibende Schuld müssen neue Konditionen vereinbart oder eine andere Finanzierung organisiert werden. Die Restschuld zum tatsächlichen Ablösetermin ist dabei die entscheidende Ausgangsgröße – nicht der ursprüngliche Darlehensbetrag und auch nicht einfach der heutige Kontostand.
Bis zum Wechsel zahlen Sie weiter Raten. Vereinbarte Sondertilgungen können die Restschuld zusätzlich verändern. Gleichzeitig können Instandhaltung, eine geplante Modernisierung oder eine veränderte Familiensituation den finanziellen Spielraum beeinflussen. Ein bloßer Vergleich zwischen Ihrem alten Zinssatz und einer aktuellen Werbekondition greift deshalb zu kurz.
Ein höherer Zinssatz bedeutet auch nicht automatisch eine im selben Verhältnis höhere Monatsrate. Die Restschuld ist meist kleiner geworden, und die neue Tilgung kann anders ausfallen. Genau hier steckt allerdings eine Falle: Eine tragbar aussehende Rate kann dadurch entstehen, dass Sie künftig wesentlich langsamer entschulden.
Wer eine Zinsentscheidung treffen will, braucht deshalb zwei Größen nebeneinander: die laufende Belastung und den verbleibenden Schuldenstand zu einem festgelegten Zeitpunkt. Erst zusammen zeigen sie, was die Finanzierung wirklich leistet.
Was ein Forward-Darlehen absichert – und worauf Sie sich festlegen
Mit einem Forward-Darlehen vereinbaren Sie bereits heute die Konditionen eines Kredits, der erst später ausgezahlt wird und den bisherigen Kredit ablösen soll. Prüfen Sie im Angebot den Auszahlungstermin sowie Beginn und Ende der neuen Zinsbindung. So lässt sich erkennen, wie lange die Kondition nach der Ablösung tatsächlich feststeht. Quelle: Gabler Wirtschaftslexikon, Forward-Darlehen
Die vorzeitige Festlegung ist keine unverbindliche Reservierung. Ein abgeschlossener Vertrag bleibt grundsätzlich auch dann bindend, wenn die Marktzinsen bis zur Auszahlung sinken. Wird das vereinbarte Darlehen nicht abgenommen, kann eine Nichtabnahmeentschädigung entstehen. Ob und in welcher Höhe ein Anspruch besteht, hängt vom Vertrag und den rechtlichen Umständen ab. Quelle: Gabler Wirtschaftslexikon, Vertragsbindung und Nichtabnahme
Das ist besonders relevant, wenn vor dem geplanten Finanzierungsbeginn ein Verkauf, ein Umzug oder eine größere Rückzahlung denkbar ist. Werden zum Beispiel sicher erwartete Eigenmittel nicht sauber berücksichtigt, kann die zugesagte Kreditsumme später höher sein als der tatsächliche Bedarf. Ungewisse Erbschaften oder erhoffte Verkaufserlöse sollten umgekehrt nicht als bereits verfügbare Mittel eingeplant werden.
Der Nutzen einer frühen Festlegung ist somit konkret: Sie kennen die vereinbarte Kondition für den vorgesehenen Finanzierungsbeginn. Sie sichern sich damit weder einen garantierten Marktbestpreis noch automatisch eine zu jedem späteren Lebensplan passende Finanzierung.
Was die Zinssicherung kostet: Ein Aufschlag, der verstanden werden sollte
Für die Zeit bis zur Auszahlung kann ein Forward-Aufschlag auf den vereinbarten Zinssatz anfallen. Prüfen Sie, welche Vorlaufzeit und welche gegebenenfalls aufschlagsfreien Monate das konkrete Angebot berücksichtigt. Entscheidend ist der Gesamtzins für Ihren tatsächlichen Ablösetermin. Ein Zinsaufschlag wirkt während der neuen Finanzierung; er ist keine einmalige Reservierungsgebühr. Quelle: Gabler Wirtschaftslexikon, Forward-Aufschlag
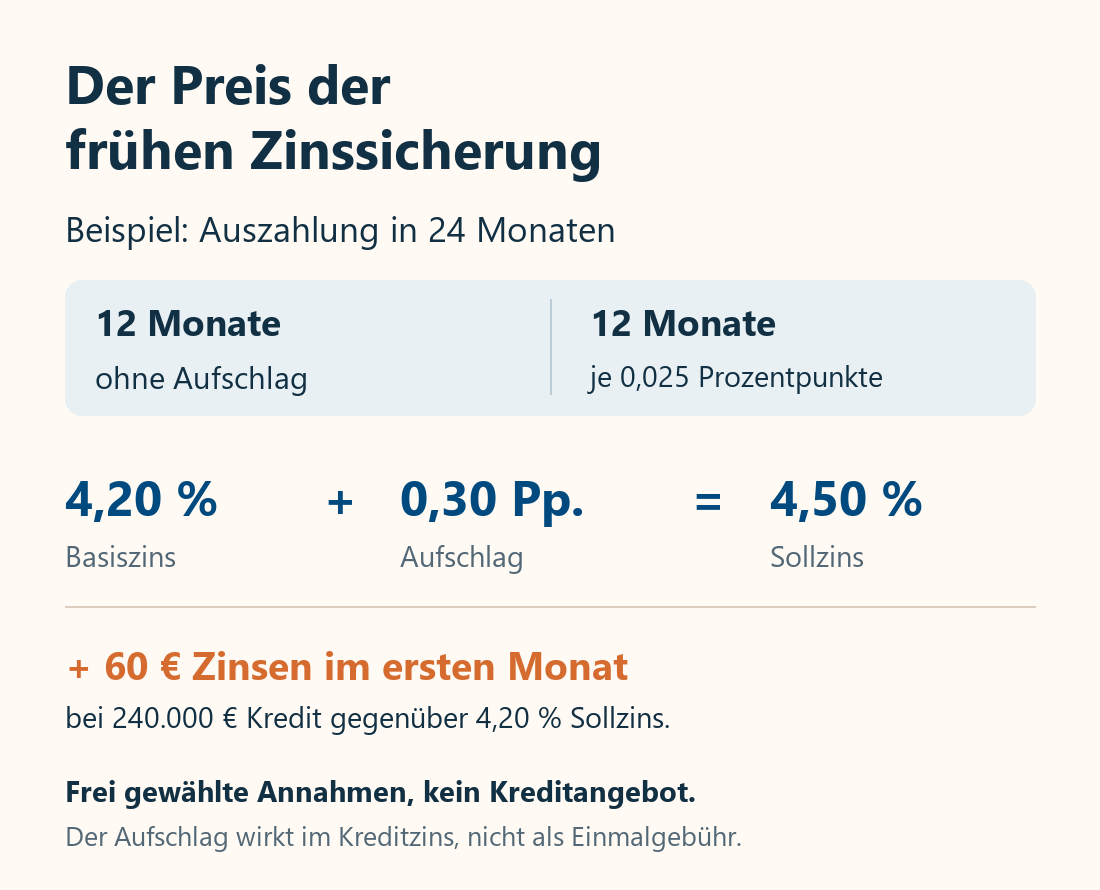
Ein bewusst frei gewähltes Beispiel macht die Logik deutlich. Angenommen, Ihre Anschlussfinanzierung beginnt in 24 Monaten. Ein Angebot kalkuliert mit einem Basis-Sollzins von 4,20 Prozent, zwölf aufschlagsfreien Monaten und 0,025 Prozentpunkten Aufschlag für jeden der übrigen zwölf Monate.
| Bestandteil der Beispielkalkulation | Annahme |
|---|---|
| Zeit bis zum Finanzierungsbeginn | 24 Monate |
| Davon ohne Forward-Aufschlag | 12 Monate |
| Aufschlag für die übrigen Monate | 12 × 0,025 Prozentpunkte |
| Gesamter Forward-Aufschlag | 0,30 Prozentpunkte |
| Vereinbarter Sollzins | 4,20 % + 0,30 Prozentpunkte = 4,50 % |
Dies ist eine Rechenannahme, kein aktuelles Angebot. Auf 240.000 Euro Restschuld entsprechen die 0,30 Prozentpunkte im ersten Monat 60 Euro zusätzlichen Zinsen gegenüber 4,20 Prozent. Die tatsächliche Mehrbelastung über die Jahre hängt vom Tilgungsverlauf ab. Die vereinbarte Rate wird dadurch nicht zwingend um 60 Euro höher: Bei gleichbleibender Rate sinkt stattdessen zunächst der Tilgungsanteil.
Die Vergleichsschwelle liegt in diesem vereinfachten Fall bei 4,50 Prozent. Wäre ein ansonsten gleichwertiger Kredit am späteren Starttermin günstiger erhältlich, hätten Sie für die frühe Sicherheit einen Preis gezahlt. Wäre er teurer, hätte die Festlegung einen Zinsvorteil gebracht. Ob die Zinsen gegenüber heute überhaupt steigen, reicht als Entscheidungskriterium nicht: Sie müssten im Beispiel erst den Aufschlag übersteigen. Zusätzliche Kosten und unterschiedliche Vertragsrechte können diesen Vergleich verändern.
Gleiche Rate, andere Restschuld: Der Vergleich, der wirklich hilft
Stellen wir nun drei mögliche Konditionen zum künftigen Beginn der Anschlussfinanzierung gegenüber. In allen Fällen werden 240.000 Euro finanziert und monatlich 1.500 Euro gezahlt. Der Sollzins beträgt entweder 3,50, 4,50 oder 5,50 Prozent und bleibt für zehn Jahre fest. Das mittlere Szenario entspricht der zuvor angenommenen Forward-Kondition. Die anderen beiden sind mögliche Vergleichsszenarien – keine Prognosen.
Auf dem Handy können Sie die Tabelle seitlich verschieben.
| Sollzins im Beispiel | Zinsen im ersten Monat | Tilgung im ersten Monat | Restschuld nach zehn Jahren |
|---|---|---|---|
| 3,50 % pro Jahr | 700 € | 800 € | rund 125.254 € |
| 4,50 % pro Jahr | 900 € | 600 € | rund 149.281 € |
| 5,50 % pro Jahr | 1.100 € | 400 € | rund 176.197 € |
Eigene Berechnung eines Annuitätendarlehens mit monatlich nachschüssiger Zahlung und monatlichem Zinsansatz von Sollzins geteilt durch zwölf; 120 Raten, keine Sondertilgungen oder zusätzlichen Kosten. Gerundet auf volle Euro. Die tatsächliche bankseitige Berechnung kann durch Zahlungstermine und Zinskonventionen geringfügig abweichen.
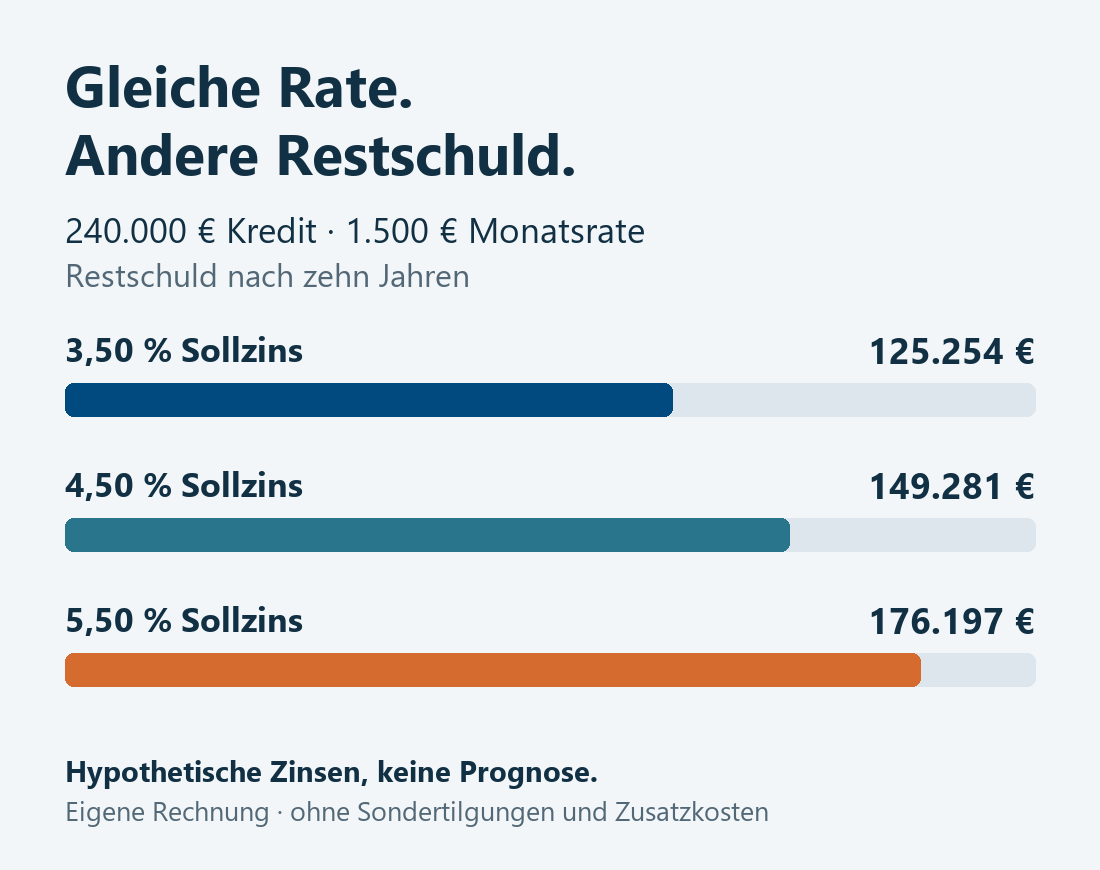
In jedem Szenario verlassen in zehn Jahren insgesamt 180.000 Euro Ihr Konto. Trotzdem beträgt der Unterschied der Restschuld zwischen dem niedrigen und dem hohen Zins rund 50.943 Euro. Beim höheren Zins fließt ein größerer Teil jeder Rate in Zinszahlungen. Dadurch bleibt weniger für die Rückzahlung, und die höhere Restschuld verursacht wiederum weitere Zinsen.
Nach zehn Jahren wären beim Zinssatz von 3,50 Prozent rund 65.254 Euro Zinsen gezahlt, bei 4,50 Prozent rund 89.281 Euro und bei 5,50 Prozent rund 116.197 Euro. Das ist keine pauschale Aussage über den Markt. Es ist die rechnerische Folge der bewusst identischen Ausgangsschuld, Monatsrate und Betrachtungsdauer.
Die anfängliche Tilgung fällt dabei unterschiedlich aus: 4 Prozent, 3 Prozent beziehungsweise 2 Prozent pro Jahr. Das ist beabsichtigt, weil das Beispiel ein festes Haushaltsbudget abbildet. Ein Vergleich mit identischer anfänglicher Tilgung würde eine andere Frage beantworten: Wie stark verändert sich stattdessen die notwendige Rate? Bei 240.000 Euro und jeweils 2 Prozent Anfangstilgung wären es 1.100, 1.300 beziehungsweise 1.500 Euro monatlich.
Für Ihre Entscheidung heißt das: Lassen Sie Angebote einmal mit Ihrer tragbaren Rate und einmal mit einem gemeinsamen Entschuldungsziel berechnen. Eine besonders niedrige Rate ist nur dann ein Vorteil, wenn auch der spätere Schuldenstand zu Ihrer Planung passt.
Wann frühe Sicherheit passt – und wann Abwarten vertretbar ist
Eine frühe Festlegung kann gut passen, wenn Ihr Finanzierungsbedarf feststeht und Sie wenig Spielraum für steigende Belastungen haben. Bleiben Sie voraussichtlich im Haus, ist der Ablösetermin bekannt und trägt Ihr Haushalt das konkrete Angebot auch mit ausreichender Reserve, kann die gewonnene Planbarkeit wertvoller sein als die Chance auf einen später etwas niedrigeren Zins. Das ist eine Abwägung Ihrer Belastbarkeit, keine Prognose über den nächsten Marktschritt.
Abwarten kann vertretbar sein, wenn Sie das Zinsrisiko bewusst tragen können und Flexibilität tatsächlich benötigen. Vielleicht steht eine berufliche Veränderung an oder ein Verkauf ist noch offen. Dann wäre ein frühzeitig fest vereinbarter Kredit möglicherweise unpassend. Abwarten sollte aber einen Prüfplan haben: Welche Rate wäre bei einem höheren Zins nötig? Welcher Tilgungsverlauf wäre noch akzeptabel? Bis zu welchem Datum müssen Angebote und Unterlagen vorliegen?
Aus einer offenen Entscheidung sollte kein unbeaufsichtigtes Hoffen werden. Legen Sie einen nächsten Prüfungstermin fest und rechnen Sie vorher aus, welche Verschlechterung Ihr Budget noch verkraftet. Ein beobachteter Marktzins allein ist als Auslöser zu ungenau; maßgeblich bleibt ein tatsächlich erhältliches Angebot für Ihren Fall.
Wenn schon die heute angebotene Anschlussfinanzierung nur mit dauerhaft minimaler Tilgung oder ohne Liquiditätsreserve tragbar wäre, löst eine Zinssicherung das Grundproblem nicht. Dann müssen Darlehenshöhe, Eigenmitteleinsatz, Rückzahlungsdauer und Haushaltsplanung gemeinsam überprüft werden. Eine geringere Tilgung kann kurzfristig entlasten, verschiebt aber die Entschuldung. Gerade mit Blick auf den Ruhestand gehört dieser Effekt ausdrücklich in die Rechnung.
Hausbank, Bankwechsel und Fristen: Was im Vergleich leicht untergeht
Eine Verlängerung bei Ihrer bisherigen Bank heißt Prolongation. Bei einem Wechsel übernimmt ein anderer Finanzierungspartner die Ablösung. Für einen fairen Vergleich müssen Darlehensbetrag, Startdatum, Zinsbindung und Tilgung übereinstimmen. Bei einem Wechsel können außerdem Kosten für die Übertragung von Sicherheiten anfallen. Lassen Sie diese für Ihren Fall konkret beziffern und im Vergleich berücksichtigen. Quelle: Verbraucherzentrale Niedersachsen, Anschlussfinanzierung und Bankwechsel
Verlangen Sie zu jedem Angebot einen vollständigen Tilgungsplan und vergleichen Sie neben dem Sollzins den effektiven Jahreszins, die Restschuld am gleichen Stichtag sowie einmalige Kosten. Für die Rate ist der Sollzins die Rechengröße; der Effektivzins erleichtert den Kostenvergleich. Unterschiedliche Laufzeiten, Rechte und Zahlungszeitpunkte bleiben trotzdem gesondert zu bewerten. Das standardisierte ESIS-Merkblatt und das konkrete Vertragsangebot enthalten wichtige Angaben zu Konditionen und Kosten. Quelle: EGBGB, Artikel 247 § 1 und Anlage 6 zum ESIS-Merkblatt
Sondertilgungsrechte und Möglichkeiten zum Tilgungssatzwechsel können für Ihre Planung ebenso wichtig sein wie ein kleiner Zinsabstand. Eine hohe zugesagte Sondertilgungsmöglichkeit nützt allerdings wenig, wenn Sie die Mittel voraussichtlich nicht haben. Umgekehrt sollte ein realistischer künftiger Geldzufluss nicht an einer zu starren Vertragsgestaltung scheitern.
Zehn Jahre sind nicht automatisch Ihr Ablösetermin
Bei gebundenem Sollzins eröffnet § 489 Absatz 1 Nummer 2 BGB grundsätzlich eine Kündigung nach zehn Jahren seit dem vollständigen Empfang des Darlehens mit einer Frist von sechs Monaten. Wurde später eine neue Vereinbarung über den Sollzins oder die Rückzahlungszeit getroffen, kann deren Datum den maßgeblichen Fristbeginn ersetzen. Deshalb genügt der Blick auf das Datum des ersten Vertrags nicht. Quelle: § 489 BGB
Für das Ende einer kürzeren Sollzinsbindung enthält § 489 Absatz 1 Nummer 1 eigene Voraussetzungen. Bestehende und neue Finanzierung müssen zeitlich zusammenpassen. Lassen Sie Auszahlung, Bindungsende, spätere Vereinbarungen und Kündigungsfrist anhand Ihrer Unterlagen prüfen, bevor Sie einen verbindlichen Ablösetermin festlegen. Die Darstellung hier ersetzt diese Prüfung des einzelnen Vertrags nicht.
Die verbleibende Zinsbindung sinnvoll nutzen
Auch wer noch nicht unterschreiben möchte, kann die Anschlussfinanzierung vorbereiten. Lassen Sie die Restschuld zum Zieltermin berechnen, stellen Sie Einkommens- und Objektunterlagen zusammen und klären Sie geplante Sondertilgungen. Eigenmittel können den neuen Kredit verringern; eine ausreichende Reserve für das Haus und unvorhergesehene Ausgaben sollte dabei erhalten bleiben.
Bei mehreren Darlehensbausteinen gehören alle Ablösetermine auf einen gemeinsamen Zeitplan. Ein einzelnes günstiges Angebot hilft wenig, wenn ein weiterer Kredit erst Jahre später ausläuft oder eine zusätzliche Modernisierung nicht berücksichtigt wurde. Eine Zusammenführung ist kein Automatismus: Vertragsrechte, mögliche Kosten und die gesamte Belastung entscheiden.
Aus der Zinsfrage wird ein Finanzierungsplan
Der beste Zeitpunkt für Ihre Anschlussfinanzierung lässt sich nicht zuverlässig aus einer Schlagzeile ableiten. Ein guter Entscheidungsprozess ist dagegen möglich: mit einer belastbaren Restschuld, einem ehrlichen Haushaltsbudget und mehreren vergleichbar gerechneten Varianten.
In der Finanzierungsberatung von albfinanz betrachten wir deshalb gemeinsam mit Ihnen, welche Rate dauerhaft passt, wie schnell Sie entschulden möchten und welche Flexibilität Sie brauchen. Dazu gehören die Gegenüberstellung von Finanzierungsmöglichkeiten, die Vorbereitung der Unterlagen und die Begleitung der Abstimmung mit den Finanzierungspartnern.
Für einen ersten Vergleich helfen Ihr aktueller Darlehensvertrag einschließlich späterer Änderungen, der Tilgungsplan, das Ende der Zinsbindung sowie ein Überblick über Einkommen, Ausgaben und verfügbare Rücklagen. Liegt bereits ein Verlängerungsangebot Ihrer Bank vor, können wir es in diese Betrachtung einbeziehen.
So wird aus „Soll ich noch warten?“ eine nachvollziehbare Entscheidung: Welche Kondition ist erreichbar, was kostet die Sicherheit und welche Finanzierung trägt auch Ihre nächsten Lebensjahre? Wenn Sie diese Fragen für Ihr Zuhause klären möchten, können Sie ein persönliches Gespräch mit albfinanz vereinbaren – in Reutlingen oder digital.
Hinweis: Sämtliche Rechenbeispiele sind hypothetisch und dienen der Erklärung. Sie sind keine Kreditangebote oder Zinsprognosen. Die genannten Marktdaten gelten für die jeweils angegebenen Zeiträume; individuelle Konditionen und rechtliche Möglichkeiten sind gesondert zu prüfen.