
Stand: 9. Oktober 2026
Ein älteres Haus in einer schönen Wohnlage, ein eingewachsener Garten und ein Kaufpreis deutlich unter dem modernisierter Vergleichsobjekte: Das kann eine gute Gelegenheit sein. Besonders dann, wenn Sie bereit sind, einige Arbeiten selbst zu organisieren und das Haus nach Ihren Vorstellungen weiterzuentwickeln.
Doch der Preis im Exposé beantwortet nur einen Teil der entscheidenden Frage. Was kostet es insgesamt, dieses Haus in einen Zustand zu bringen, in dem Sie dauerhaft gut und finanziell entspannt wohnen können?
Diese Abwägung ist im Herbst 2026 besonders aktuell. Seit dem 29. Juli gilt das Gebäudemodernisierungsgesetz mit veränderten Heizungsregeln. Die bisherige allgemeine Vorgabe von 65 Prozent erneuerbaren Energien beim Einbau neuer Heizungen ist entfallen. Daraus folgt allerdings keine pauschale Befreiung von energetischen Anforderungen. Für Käufer lohnt sich deshalb ein genauer Blick auf den aktuellen Rechtsstand und das konkrete Gebäude. Quelle: Bundesregierung
Ein älteres Haus ist dann interessant, wenn Kaufpreis, notwendige Arbeiten und verbleibende Risiken zusammenpassen. Wie sich das beurteilen lässt, zeigt dieser Beitrag – einschließlich eines durchgerechneten Vergleichs.
Wann ein älteres Haus eine echte Chance bietet
Bei einem Bestandsgebäude können Eigenschaften zusammenkommen, die Ihnen besonders wichtig sind: die Nähe zur Familie, kurze Wege, ein großes Grundstück oder eine Wohnlage, in der kaum neu gebaut wird. Diese Vorteile bleiben auch dann bestehen, wenn Badezimmer und Heizung nicht mehr zeitgemäß sind.
Außerdem lässt sich ein renovierungsbedürftiges Haus gezielt nach den eigenen Bedürfnissen gestalten. Bei einem bereits modernisierten Objekt bezahlen Sie dagegen auch Entscheidungen mit, die der Vorbesitzer getroffen hat. Eine hochwertige Küche oder ein aufwendig gestaltetes Bad haben für Sie möglicherweise einen geringeren Wert als für den Verkäufer.
Entscheidend ist, was bereits vorhanden und weiter nutzbar ist. Ein älteres Haus mit gutem Dach, trockener Bausubstanz und dokumentierten Erneuerungen ist anders zu beurteilen als ein ähnlich altes Gebäude mit ungeklärten Feuchtigkeitsschäden. Das Baujahr allein reicht als Entscheidungskriterium nicht aus.
Für die Bewertung sollten Sie deshalb fragen: Welche Eigenschaften sind dauerhaft attraktiv? Welche Mängel lassen sich mit überschaubarem Aufwand beheben? Und welche Einschränkungen bleiben selbst nach einer teuren Sanierung bestehen – beispielsweise ein ungünstiger Grundriss oder eine für Sie unpassende Lage?
Auch ein großer Preisabschlag ist erst aussagekräftig, wenn die Vergleichshäuser tatsächlich vergleichbar sind. Wohnfläche, Grundstück, Lage, Modernisierungsstand und Nutzungsmöglichkeiten gehören gemeinsam in die Betrachtung.
Was der Energieausweis zeigt – und was Sie zusätzlich prüfen sollten
Der Energieausweis gibt einen ersten Überblick über die energetische Qualität. Dabei macht es einen Unterschied, ob Sie einen Bedarfs- oder einen Verbrauchsausweis vor sich haben: Der Bedarf wird anhand von Gebäude und Anlagentechnik berechnet, der Verbrauch beruht auf gemessenen Werten und wird auch vom bisherigen Nutzungsverhalten beeinflusst.
Eine Energieklasse ist deshalb keine verlässliche Vorhersage Ihrer persönlichen Heizkosten. Sie verrät außerdem nicht, welche einzelnen Bauteile für ein schlechtes Ergebnis verantwortlich sind. Modernisierungsempfehlungen im Ausweis sind für sich genommen noch keine gesetzlichen Sanierungspflichten. Quelle: Verbraucherzentrale zum Energieausweis
Für die Kaufentscheidung brauchen Sie zusätzlich eine Untersuchung des tatsächlichen Zustands. Sinnvolle Fragen für die Besichtigung und die anschließende fachliche Prüfung sind:
Dach und Gebäudehülle: Welche Arbeiten wurden wann ausgeführt? Gibt es Rechnungen, Fotos oder Nachweise zur Dämmung?
Keller und Feuchtigkeit: Sind Auffälligkeiten erklärbar? Wurde nur die sichtbare Stelle behandelt oder auch die Ursache untersucht?
Elektrik und Leitungen: Was wurde tatsächlich erneuert – und was liegt noch im ursprünglichen Zustand hinter Wänden und Verkleidungen?
Heizung: Wie alt ist die Anlage, wie wurde sie gewartet und welches Heizsystem passt zum geplanten Zustand des Hauses?
Bei älteren Baustoffen gehört auch die Schadstofffrage dazu. Asbest kann beispielsweise in Dachplatten, Bodenbelägen, Fliesenklebern oder Spachtelmassen vorkommen. Gerade bei geplanten Eingriffen können Untersuchung, fachgerechter Ausbau und Entsorgung zusätzliche Kosten verursachen. Das bedeutet nicht, dass jedes ältere Haus vollständig schadstoffsaniert werden muss. Ob Handlungsbedarf besteht, hängt unter anderem von Material, Zustand und vorgesehenen Arbeiten ab. Quelle: Umweltbundesamt zu Asbest
Eine gemeinsame Besichtigung mit einem geeigneten Bausachverständigen hilft, Auffälligkeiten einzuordnen. Auch sie macht verdeckte Bauteile nicht vollständig sichtbar. Wo entscheidende Fragen offenbleiben, sollten weitere Untersuchungen und deren Grenzen ausdrücklich besprochen werden.
Was nach dem Kauf erledigt werden muss – und was warten kann
Für eine belastbare Planung hilft es, Maßnahmen nach ihrem Anlass zu ordnen:
| Anlass | Was das für Ihre Planung bedeutet |
|---|---|
| Gesetzliche Pflicht | Prüfen, ob die konkrete Vorschrift greift und welche Frist gilt. |
| Technischer Handlungsbedarf | Schäden und deren Ursachen bewerten; dringende Arbeiten priorisieren. |
| Wirtschaftlich sinnvolle Verbesserung | Mehrkosten, mögliche Einsparungen und Lebensdauer vergleichen. |
| Persönlicher Wohnwunsch | Nutzen und Budget abwägen; gegebenenfalls später umsetzen. |
Einzelne Nachrüstpflichten bleiben relevant
Ein Beispiel ist die oberste Geschossdecke: Erfüllt sie den vorgeschriebenen Mindestwärmeschutz nicht, kann eine Dämmung erforderlich sein. Ein entsprechend gedämmtes Dach kann die Anforderung ebenfalls erfüllen.
Bei bestimmten Ein- und Zweifamilienhäusern, in denen der Eigentümer am 1. Februar 2002 selbst wohnte, wird die Pflicht erst durch einen späteren Eigentümerwechsel ausgelöst. Die gesetzliche Zweijahresfrist knüpft an den ersten Eigentumsübergang nach diesem Stichtag an. Sie beginnt also nicht bei jedem Weiterverkauf automatisch neu. Voraussetzungen und Ausnahmen müssen am konkreten Objekt geprüft werden. Quelle: § 35 Gebäudemodernisierungsgesetz
Weitere Anforderungen können entstehen, wenn Sie bestimmte Außenbauteile erneuern oder verändern. Gesetzliche energetische Standards beziehen sich dann auf die jeweilige Maßnahme; für kleinere Änderungen bestehen Ausnahmen. Deshalb sollte vor einer Beauftragung geklärt sein, welche Anforderungen das geplante Vorhaben auslöst. Quelle: § 36 Gebäudemodernisierungsgesetz
In Baden-Württemberg kommt Landesrecht hinzu
Für viele ältere Häuser im Land gilt beim Austausch einer Zentralheizung weiterhin das Erneuerbare-Wärme-Gesetz. Bei den erfassten Bestandsgebäuden sind grundsätzlich 15 Prozent erneuerbare Wärme oder anerkannte Ersatzmaßnahmen erforderlich. Der bloße Kauf ist dabei nicht der auslösende Heizungstausch. Geltungsbereich, vorhandene Erfüllungsmaßnahmen und Ausnahmen gehören in die Prüfung. Quelle: Umweltministerium Baden-Württemberg zum EWärmeG
Bei einer grundlegenden Dachsanierung kann außerdem die Photovoltaikpflicht relevant werden. Gemeint ist insbesondere die vollständige Erneuerung der Dacheindeckung oder Abdichtung; Voraussetzung ist eine zur Solarnutzung geeignete Fläche. Ersatzmaßnahmen und Ausnahmen sind geregelt. Wer ein neues Dach kalkuliert, sollte diesen Punkt deshalb von Anfang an berücksichtigen. Quelle: Landesinformationen zur Photovoltaikpflicht
Eine sinnvolle Reihenfolge spart vermeidbare Arbeiten
Die Maßnahmen sollten technisch zusammenpassen. Werden beispielsweise Fenster und Fassade in getrennten Etappen erneuert, müssen die späteren Anschlüsse bereits mitgedacht werden. Bei einer neuen Heizung sollte berücksichtigt werden, welchen Wärmebedarf das Haus nach geplanten Dämmmaßnahmen haben wird. Ein individueller Sanierungsfahrplan kann diese Schritte ordnen; er ersetzt jedoch keine detaillierte Ausführungsplanung oder verbindlichen Angebote. Quelle: dena-Gebäudeforum zum Sanierungsfahrplan
Bei der Wirtschaftlichkeit lohnt eine weitere Unterscheidung: Muss das Dach ohnehin erneuert werden, fallen bestimmte Kosten bereits für die Instandsetzung an. Für die Entscheidung über eine zusätzliche energetische Verbesserung sind dann besonders deren Mehrkosten und zusätzlicher Nutzen interessant. Der Haushalt muss trotzdem die gesamte Rechnung bezahlen können. Die Abstimmung mit anstehenden Instandhaltungen ist auch ein Bestandteil der dena-Anleitung zum Sanierungsfahrplan.
Wie aus dem Kaufpreis ein vollständiges Budget wird
Die Kostenplanung sollte sämtliche Arbeiten umfassen, die bis zum gewünschten Einzug oder zur angestrebten Fertigstellung erforderlich sind. Dazu gehören der Kaufpreis und die Erwerbsnebenkosten ebenso wie Reparaturen, energetische Maßnahmen und gewünschte Umbauten.
Häufig übersehen werden die begleitenden Ausgaben: Planung, Untersuchungen, Baustelleneinrichtung, Gerüst, Rückbau und Entsorgung. Klären Sie bei Angeboten, welche Leistungen bereits enthalten sind. Sonst werden Positionen entweder vergessen oder doppelt gerechnet.
Hinzu kommen mögliche Übergangskosten, etwa weitere Mietzahlungen während der Bauphase oder Kosten einer verzögerten Kreditauszahlung. Der zeitliche Ablauf ist deshalb ein Bestandteil der Finanzierung.
Eine Reserve ist zusätzlich verfügbar zu halten. Sie ist zunächst unverbrauchtes Geld und darf nicht zugleich als fest verplantes Eigenkapital für den Kauf gelten. Ihre angemessene Höhe hängt von der Untersuchungstiefe und den verbleibenden Unsicherheiten ab. Ein unklarer Feuchtigkeitsschaden lässt sich nicht allein dadurch beherrschen, dass irgendein pauschaler Prozentsatz als Puffer angesetzt wird.
Eigenleistung verdient ebenfalls einen realistischen Ansatz. Entscheidend sind die tatsächlich eingesparten Fremdleistungen, verbleibende Materialkosten, verfügbare Zeit und die fachliche Eignung für die Arbeiten. Für die Finanzierung sollte vorab geklärt werden, welche Eigenleistungen die Bank anerkennt.
Renovierungsbedarf und ausreichende Reserven sollten bereits im ersten Finanzierungskonzept enthalten sein. Darauf weist auch die Verbraucherzentrale bei der Budgetplanung für Immobilienkäufer hin.
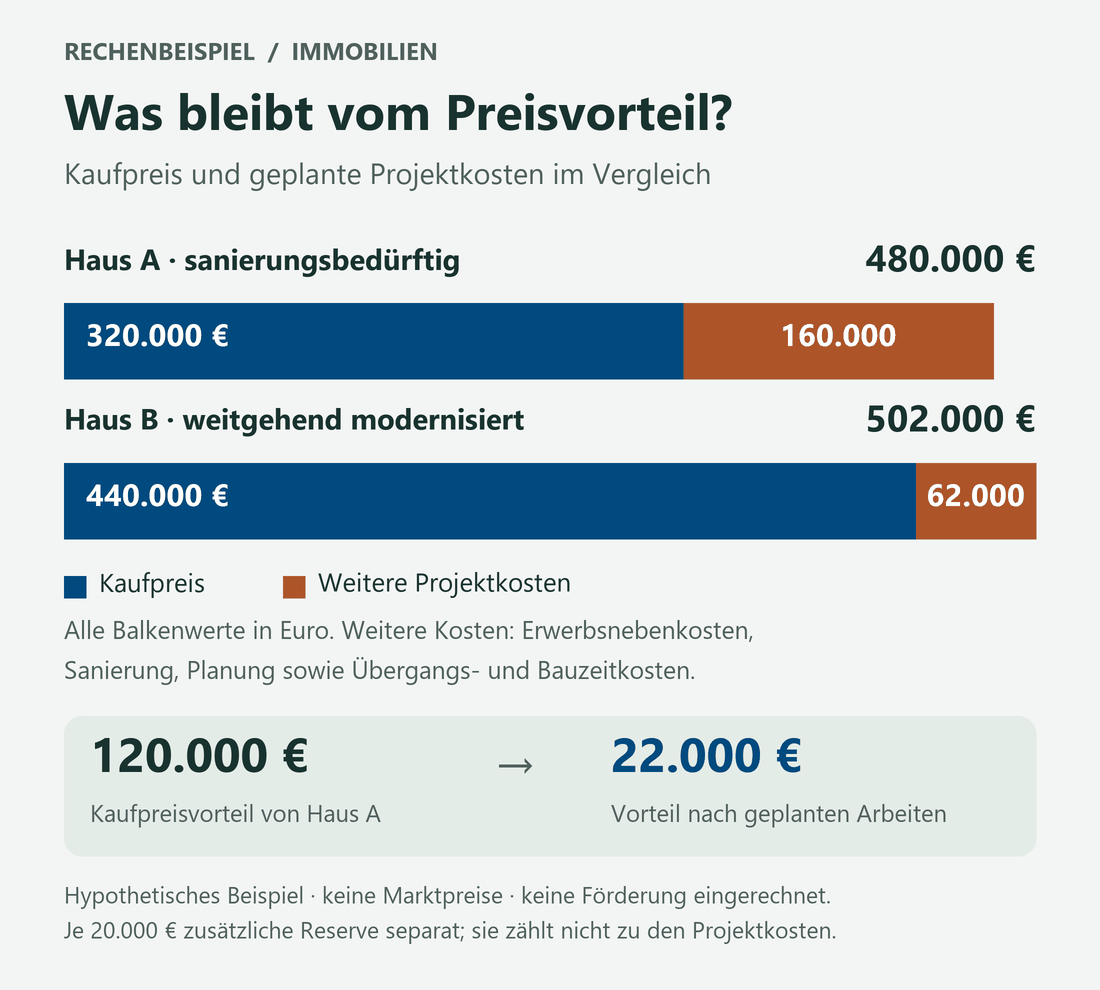
Der Vergleich: 120.000 Euro günstiger – was bleibt davon übrig?
Wir vergleichen zwei frei gewählte Beispielhäuser. Sie haben eine ähnliche Lage, Wohn- und Grundstücksgröße. Haus A benötigt umfangreichere Arbeiten. Haus B wurde bereits weitgehend modernisiert, erfordert aber noch kleinere Anpassungen. Nach den geplanten Arbeiten unterstellen wir einen vergleichbaren Nutzungs- und Energiestandard.
Alle folgenden Beträge sind Rechenannahmen, keine Marktpreise oder Kostenschätzungen für ein konkretes Haus. Für Erwerbsnebenkosten setzen wir vereinfachend jeweils zehn Prozent des Kaufpreises an. Tatsächlich hängen sie unter anderem vom Bundesland und den vereinbarten Vermittlungskosten ab. Die angesetzten Baukosten verstehen sich einschließlich gegebenenfalls anfallender Umsatzsteuer.
Auf kleinen Bildschirmen können Sie die Tabelle seitlich verschieben.
| Position | Haus A: sanierungsbedürftig | Haus B: weitgehend modernisiert |
|---|---|---|
| Kaufpreis | 320.000 € | 440.000 € |
| Erwerbsnebenkosten, angenommen 10 % | 32.000 € | 44.000 € |
| Sanierung und gewünschte Anpassungen | 110.000 € | 15.000 € |
| Planung und Untersuchungen | 10.000 € | 3.000 € |
| Zusätzliche Übergangs- und Bauzeitkosten | 8.000 € | 0 € |
| Geplante Projektkosten | 480.000 € | 502.000 € |
| Zusätzlich verfügbar gehaltene Projektreserve | 20.000 € | 20.000 € |
| Finanziell abzudeckender Rahmen | 500.000 € | 522.000 € |
In den Sanierungsansätzen sind im Beispiel alle vorgesehenen Gewerke einschließlich der zugehörigen Baustellen-, Rückbau- und Entsorgungsarbeiten enthalten. Die Zeile zu den Bauzeitkosten erfasst zusätzliche Kosten der Übergangsphase. Laufende Darlehenszinsen nach Fertigstellung und dauerhafte Betriebskosten werden gesondert betrachtet. Fördermittel sind nicht eingerechnet.
Aus dem Kaufpreisvorteil von 120.000 Euro wird damit ein Vorteil bei den geplanten Projektkosten von 22.000 Euro. Das kann sich lohnen. Es ist aber ein deutlich kleinerer Abstand, als die beiden Exposépreise zunächst vermuten lassen.
Die Reserve von jeweils 20.000 Euro bleibt getrennt ausgewiesen: Wird sie nicht benötigt, ist sie weiterhin Vermögen. Sie ist kein bereits entstandener Sanierungsaufwand und keine allgemeine Empfehlung für die passende Reservehöhe.
Was passiert, wenn die Sanierung teurer wird?
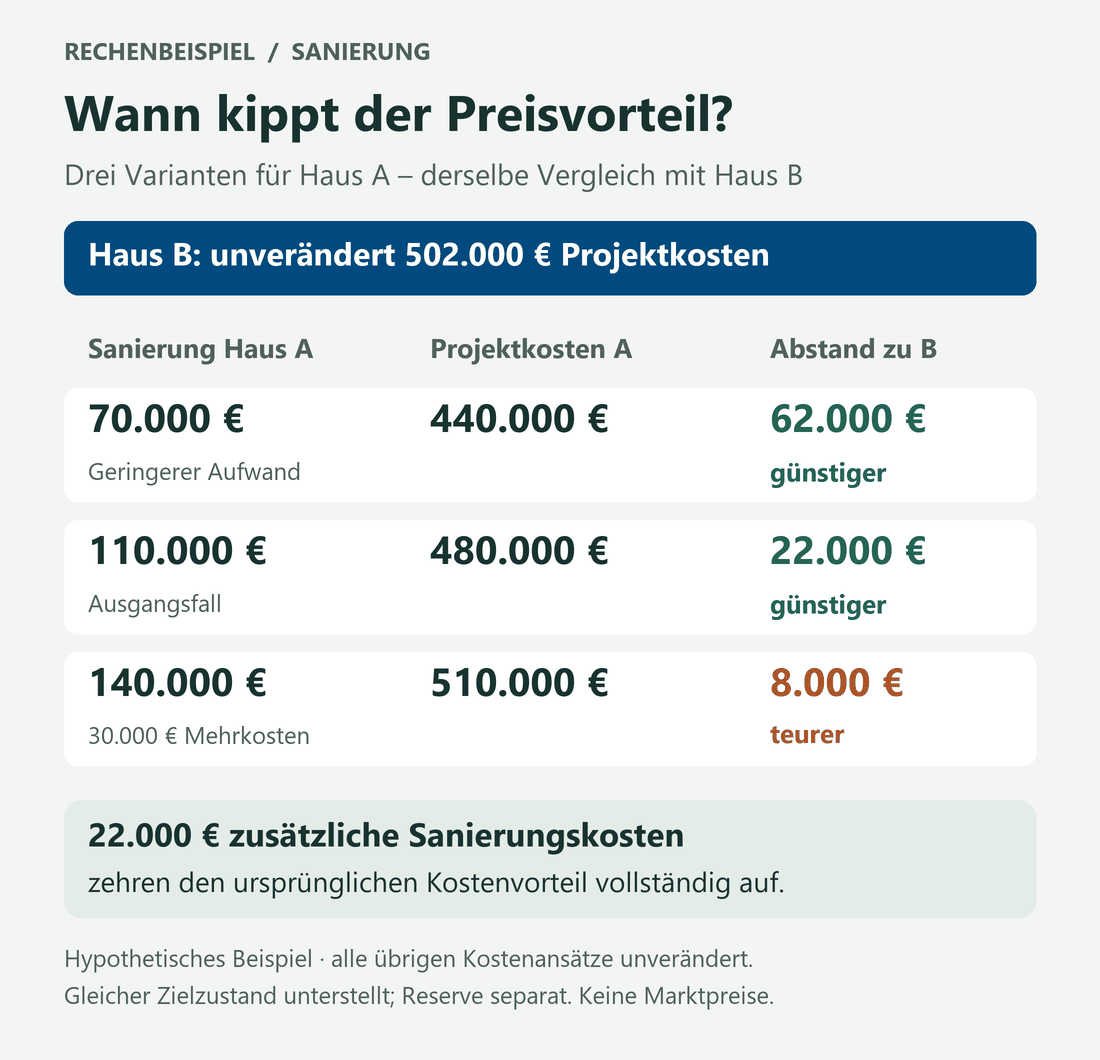
Angenommen, bei Haus A entstehen weitere 30.000 Euro Sanierungskosten. Dann steigen dessen Projektkosten von 480.000 auf 510.000 Euro. Gegenüber den unveränderten 502.000 Euro bei Haus B wäre es nun 8.000 Euro teurer.
Die vorhandene Reserve deckt davon 20.000 Euro ab. Für die restlichen 10.000 Euro wäre zusätzliches Geld nötig; eine Nachfinanzierung müsste erst zugesagt werden. Außerdem wäre der Projektpuffer anschließend aufgebraucht.
Das verdeutlicht einen entscheidenden Unterschied: Eine Reserve hilft, Mehrkosten zu bezahlen. Sie beseitigt diese Mehrkosten nicht. Schon zusätzliche 22.000 Euro würden in diesem Beispiel den ursprünglichen Kostenvorteil vollständig aufzehren.
Wann das ältere Haus deutlich günstiger bleibt
Ergibt die fachliche Prüfung dagegen, dass für denselben angestrebten Zustand nur 70.000 statt 110.000 Euro an Arbeiten erforderlich sind, sinken die Projektkosten von Haus A auf 440.000 Euro. Der Abstand zu Haus B beträgt dann 62.000 Euro. Alle übrigen Ansätze bleiben in dieser Variante unverändert.
Genau deshalb ist eine belastbare Prüfung vor dem Kauf so wertvoll. Sie kann sowohl vor einem zu optimistischen Kauf schützen als auch eine attraktive Gelegenheit erkennbar machen.
Der Vergleich bewertet weder Ihre eigene Organisationszeit noch einen späteren Verkaufserlös. In der Praxis müssen auch die verbleibende Lebensdauer der Bauteile, die Qualität der ausgeführten Arbeiten und Unterschiede zwischen den Häusern berücksichtigt werden.
Was bedeutet das monatlich?
Für die Ausgangsrechnung nehmen wir an, dass 100.000 Euro Eigenkapital in die Projektkosten fließen. Weitere 20.000 Euro bleiben als Projektreserve verfügbar. Eine persönliche Notfallreserve für den übrigen Haushalt wäre zusätzlich einzuplanen.
Damit wären 380.000 Euro für Haus A beziehungsweise 402.000 Euro für Haus B zu finanzieren. Bei rein beispielhaften 4 Prozent Sollzins und 2 Prozent anfänglicher Tilgung ergibt sich nach vollständiger Auszahlung:
Auf kleinen Bildschirmen können Sie die Tabelle seitlich verschieben.
| Finanzierung | Haus A | Haus B |
|---|---|---|
| Darlehensbetrag | 380.000 € | 402.000 € |
| Anfängliche monatliche Kreditrate | 1.900 € | 2.010 € |
Rechenweg: Darlehensbetrag × 6 Prozent ÷ 12. Der angenommene Zinssatz ist kein aktuelles Finanzierungsangebot. Gleiche Konditionen dienen hier der Vergleichbarkeit; tatsächliche Angebote können sich je nach Objekt, Bonität und Finanzierung unterscheiden.
Der monatliche Abstand beträgt in dieser Ausgangsrechnung 110 Euro. Heizung, Strom, Wasser, Grundsteuer, Versicherungen und laufende Instandhaltung kommen hinzu. Auch die Anschlussfinanzierung nach Ende der Zinsbindung muss tragbar bleiben. Eine passende Kreditrate allein beantwortet daher noch nicht die Frage, ob Sie sich das Haus insgesamt leisten können.
Wie Finanzierung und Förderung zusammenpassen müssen
Für Kauf und Sanierung braucht es einen abgestimmten Zahlungsplan: Wann wird der Kaufpreis fällig? Wann verlangen Handwerker Abschläge? Welche Nachweise benötigt die Bank für Auszahlungen? Und wann steht eine Förderung tatsächlich zur Verfügung?
Ein günstiger Kredit hilft nur, wenn er zum Vorhaben und zu dessen zeitlichem Ablauf passt. Eine Förderung sollte daher vor verbindlichen Schritten geprüft werden. Förderdarlehen müssen zurückgezahlt werden; Zuschüsse sind an eigene Bedingungen und Nachweise gebunden.
Ein aktuelles Beispiel ist „Jung kauft Alt“, KfW-Programm 308. Seit August 2026 gelten verbesserte Konditionen und eine zusätzliche Sanierungsoption. Das Programm richtet sich an förderberechtigte Familien beziehungsweise Alleinerziehende, die eine Bestandsimmobilie erwerben und selbst nutzen. Quelle: KfW zu den Änderungen
Je nach Kinderzahl sind bis zu 140.000, 160.000 oder 180.000 Euro Kredit möglich. Das Objekt muss bei Antragstellung der Energieklasse F, G oder H zugeordnet sein. Gefördert wird der Erwerb einschließlich Grundstück; Erwerbsnebenkosten und Sanierungskosten sind in diesem Programm nicht enthalten. Weitere Voraussetzungen betreffen unter anderem vorhandenes Wohneigentum und die Selbstnutzung. Quelle: KfW-Produktseite 308
Die Einkommensgrenze liegt bei einem Kind bei 90.000 Euro, zuzüglich 10.000 Euro je weiterem Kind. Gemeint ist das durchschnittliche zu versteuernde Haushaltseinkommen der maßgeblichen Jahre, nicht das Bruttogehalt. Bei einem Antrag 2026 sind grundsätzlich 2023 und 2024 heranzuziehen.
Mit dem Kredit wird zudem ein konkretes Sanierungsziel vereinbart: innerhalb von 54 Monaten ab Zusage mindestens Effizienzhaus 85 EE beziehungsweise der vorgesehene Denkmalstandard oder alternativ das festgelegte Paket energetischer Einzelmaßnahmen. Einzelne beliebig ausgesuchte Arbeiten reichen dafür nicht automatisch aus.
Der Antrag muss grundsätzlich vor dem notariellen Kaufvertrag bei der KfW eingegangen sein. Ein Vertrag mit einer geeigneten aufschiebenden Bedingung kann eine Ausnahme ermöglichen; das gehört vorab mit Finanzierungspartner und Notariat abgestimmt. Quelle: KfW-Merkblatt 308, Stand August 2026
Eine Förderbedingung kann somit weiter gehen als das, was unabhängig von der Förderung gesetzlich vorgeschrieben wäre. Ob der Fördervorteil zu Ihrem Sanierungsplan passt, lässt sich erst beurteilen, wenn auch die erforderlichen Investitionen berücksichtigt sind.
Was vor Ihrer Unterschrift geklärt sein sollte
Bevor aus einem interessanten Exposé eine Kaufentscheidung wird, sollten Sie fünf Fragen beantworten können:
Was kaufen Sie tatsächlich? Liegen aussagekräftige Unterlagen zu Zustand, Modernisierungen, Wohnfläche und genehmigter Nutzung vor? Sind relevante Grundstücksrechte und Beschränkungen geklärt?
Welche Arbeiten sind wann erforderlich? Gibt es eine fachlich begründete Priorisierung einschließlich möglicher gesetzlicher und förderbedingter Anforderungen?
Wie belastbar sind die Kosten? Welche Beträge beruhen auf Angeboten, welche auf Schätzungen und welche Fragen sind noch offen?
Wie viel Spielraum bleibt? Können Sie Verzögerungen oder zusätzliche Arbeiten finanzieren, ohne die gesamte Haushaltsreserve aufzubrauchen?
Passt die Finanzierung zum Ablauf und zu Ihrem Leben? Sind Kauf, Sanierung, Auszahlungen und Förderung abgestimmt – auch mit Blick auf mögliche Einkommensänderungen?
Wenn der Verkäufer wesentliche Unterlagen nicht bereitstellt oder ein erheblicher Schaden ungeklärt bleibt, ist zunächst weitere Klärung nötig. Zeitdruck verbessert die Informationslage nicht.
Was diese Überlegungen für Eigentümer bedeuten
Was Kaufinteressenten vor ihrer Entscheidung prüfen, ist auch für Eigentümer wichtig, die ein älteres Haus verkaufen möchten. Wie wirken sich Zustand und Modernisierungsbedarf auf den erzielbaren Preis aus? Welche Stärken bringt die Immobilie mit? Und lohnt es sich, vor einem Verkauf noch zu investieren?
Ein älteres Haus verdient eine differenzierte Einwertung. Lage, Grundstück, Ausstattung, bereits erfolgte Modernisierungen und erkennbarer Sanierungsbedarf müssen zusammen mit der aktuellen Marktsituation betrachtet werden. So lässt sich begründen, welcher Angebotspreis zur Immobilie passt und wie sie potenziellen Käufern nachvollziehbar präsentiert werden kann.
Genau hier setzen wir als Immobilienmakler bei albfinanz an. Wir sehen uns Ihre Immobilie an, prüfen die vorhandenen Objektunterlagen und beziehen diese Faktoren in unsere Einwertung ein. Gemeinsam mit Ihnen besprechen wir, welche Vorbereitung für einen Verkauf sinnvoll ist. Daraus entwickeln wir eine Vermarktung, die die Stärken Ihres Hauses sichtbar macht und offene Fragen zum Zustand frühzeitig aufgreift.
Wenn Sie für Ihr älteres Haus über einen Verkauf nachdenken, ist eine fundierte Einwertung ein sinnvoller erster Schritt. Sie schafft Klarheit über Ihre Möglichkeiten – und bildet die Grundlage dafür, den Verkauf gemeinsam mit uns gut vorbereitet anzugehen.


