Ein heftiger Regenschauer, Wasser im Keller, beschädigte Wände und Möbel. Für die Bewohner ist die Situation eindeutig: ein Wasserschaden. Für die Versicherung beginnt die entscheidende Prüfung erst jetzt. Ist Regenwasser über eine überflutete Fläche eingedrungen? Hat die Kanalisation Wasser zurückgedrückt? Oder kommt es unterirdisch durch die Kellerwand?
Diese Unterschiede können darüber entscheiden, welcher Vertrag überhaupt zuständig ist. Eine Wohngebäudeversicherung ist kein Rundumschutz gegen alles, was ein Haus nass macht. Selbst die Ergänzung um Elementarschäden beantwortet noch nicht jede Frage.
Aktuell wird das Thema durch den am 9. Oktober veröffentlichten Naturgefahrenreport 2026 des GDV wieder greifbar. Er nennt für 2025 rund zwei Milliarden Euro versicherte Naturgefahrenschäden. Die Zahl betrifft versicherte Naturgefahrenschäden insgesamt, nicht allein Starkregen an Wohnhäusern. Ein vergleichsweise ruhiges Schadenjahr ist deshalb kein Entwarnungssignal für das eigene Gebäude. Quelle: GDV, Naturgefahrenreport 2026
Stand: 10. Oktober 2026. Die folgenden Beispiele erklären typische Zusammenhänge. Maßgeblich sind Ihre vereinbarten Bedingungen, Nachträge und die tatsächliche Schadenursache.
Auch ohne Fluss vor der Haustür kann Wasser zum Problem werden
Starkregen braucht keinen übertretenden Fluss. Wasser kann über Straßen, Nachbargrundstücke und abschüssige Flächen zum Haus gelangen. Lichtschächte, Kellertreppen und Garagenzufahrten sind mögliche Eintrittswege. In einer Geländemulde kann sich Wasser sammeln; an einem Hang kann es mit hoher Geschwindigkeit zufließen. Ein besonders stark belastetes Kanalnetz eröffnet einen weiteren Weg ins Gebäude: über angeschlossene Abläufe unterhalb der Rückstauebene. Quelle: Starkregenportal der Bund/Länder-Arbeitsgemeinschaft Wasser, Gebäudeschutz
Für die eigene Einschätzung hilft deshalb eine andere Frage als „Wie weit ist der nächste Fluss entfernt?“: Wo würde Wasser bei uns hinfließen, wenn es nicht mehr schnell genug versickert oder abläuft? Eine örtliche Starkregengefahrenkarte kann ein erster Anhaltspunkt sein. Der Blick auf die tatsächlichen Zugänge zum Haus bleibt ebenso wichtig.
Dabei sollten Sie bauliche Vorsorge und Versicherung zusammen denken. Eine zusätzliche Vertragsklausel erhöht keine Kellerschwelle. Umgekehrt ersetzt eine bauliche Schutzmaßnahme keine Prüfung, wer einen verbleibenden Schaden bezahlt. Beides löst unterschiedliche Teile desselben Problems.
Der Weg des Wassers entscheidet über die Versicherungsfrage
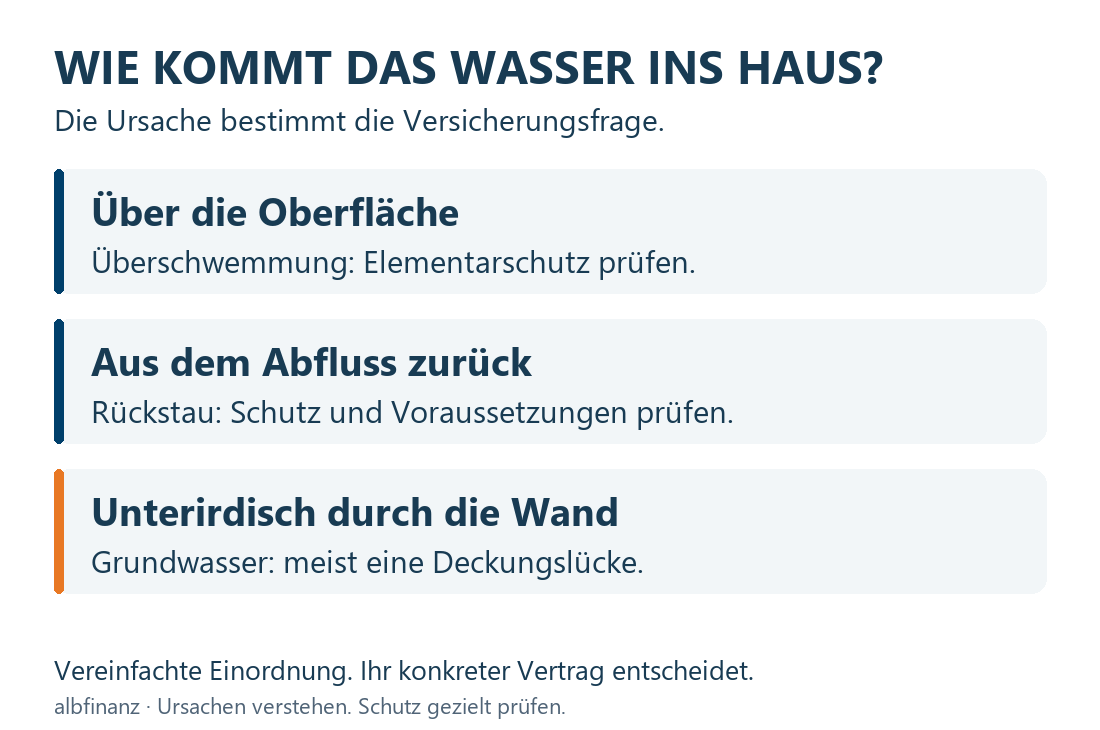
Der Begriff „Wasserschaden“ beschreibt zunächst nur das Ergebnis. Ein Versicherungsvertrag ordnet dagegen Ursachen und versicherte Gefahren zu. Folgende Unterscheidung hilft beim Lesen Ihrer Unterlagen:
| Was ist passiert? | Welcher Schutz ist zu prüfen? |
|---|---|
| Wasser tritt aus einer versicherten Leitung aus. | Leitungswasserschutz im betreffenden Vertrag. |
| Oberflächenwasser dringt infolge einer Überschwemmung ein. | Elementarschutz für Überschwemmung. |
| Wasser drückt bei Starkregen aus gebäudeeigenen Abwasserleitungen oder angeschlossenen Einrichtungen zurück. | Elementarschutz für Rückstau, einschließlich vereinbarter Voraussetzungen. |
| Grundwasser dringt ausschließlich unterirdisch ein. | Meist eine Deckungslücke; besondere Erweiterungen prüfen. |
Bei Überschwemmung kommt es auf die im Vertrag beschriebene Überflutung an. Die GDV-Musterbedingungen VGB 2022 beziehen auch unmittelbar angrenzende Flächen ein. Das pauschale Argument, ausschließlich das eigene Grundstück müsse vollständig unter Wasser stehen, greift daher zu kurz. Die Muster sind unverbindlich; Ihr Versicherer kann abweichende Regelungen vereinbart haben. Quelle: GDV-Musterbedingungen VGB 2022, insbesondere A 4 und A 5
Warum Regen durchs Fenster eine andere Frage ist
Regen, der unmittelbar durch ein nicht ordnungsgemäß geschlossenes Fenster eindringt, ist nicht schon deshalb ein versicherter Überschwemmungsschaden. Die genannten Musterbedingungen enthalten hierfür einen Ausschluss. Eine Ausnahme betrifft Öffnungen, die durch einen versicherten Sturm- oder Hagelschaden entstanden sind. Erweiterte Tarife können anders ausgestaltet sein. Entscheidend ist deshalb die passende Klausel, nicht allein das Wort „Elementar“ auf dem Versicherungsschein. Quelle: GDV-Musterbedingungen VGB 2022, A 5.5.2
Die leicht übersehene Grenze beim Grundwasser
Drückt Grundwasser unterirdisch durch Bodenplatte oder Kellerwände, ist das nach üblichen Elementarbedingungen nicht versichert. Anders kann die Einordnung sein, wenn es infolge von Niederschlägen oder ausgeuferten Gewässern an die Oberfläche tritt und eine versicherte Überschwemmung verursacht. Außerdem kann Grundhochwasser zeitversetzt auftreten: Der sichtbare Hochwasserpegel ist dann möglicherweise schon wieder gesunken. Quelle: Verbraucherzentrale, Grundhochwasser
Daraus folgt eine praktische Konsequenz: „Nach dem Unwetter war der Keller nass“ ist für die Schadenklärung oft zu ungenau. Soweit gefahrlos möglich, ist auch der Weg des Wassers zu dokumentieren. Die Beschreibung der Ursache sollte sich auf Beobachtungen stützen, nicht auf Vermutungen darüber, welche Formulierung versichert klingt.
Gebäude und Hausrat sind zwei verschiedene Schutzbereiche
Die Wohngebäudeversicherung betrifft das Gebäude und seine versicherten Bestandteile, etwa Wände oder die fest eingebaute Heizungsanlage. Die Hausratversicherung betrifft dagegen den versicherten beweglichen Inhalt, etwa Möbel oder eine Waschmaschine. Der Elementarbaustein muss für den jeweiligen Schutzbereich vereinbart sein. Eine Erweiterung der Gebäudeversicherung ergänzt nicht automatisch die Hausratversicherung. Quelle: Verbraucherzentrale, Versicherungsschutz gegen Elementarschäden
Ein vereinfachtes Beispiel: Eine Überschwemmung beschädigt sowohl den Kellerputz als auch Möbel und Haushaltsgeräte. Ist nur das Gebäude gegen Elementarschäden versichert, sollte der Eigentümer nicht davon ausgehen, dass damit auch sein persönlicher Hausrat abgesichert ist. Gerade wenn mehrere Verträge bei unterschiedlichen Gesellschaften bestehen, lohnt sich eine gemeinsame Betrachtung.
Auch Mieter betrifft die Frage nach dem eigenen Hausrat. Wohnungseigentümer sollten sich wiederum die tatsächlichen Gebäudeunterlagen der Eigentümergemeinschaft ansehen lassen. Die Aussage „Das Haus ist versichert“ ersetzt weder die Prüfung des Elementarschutzes noch den Blick auf die eigene Hausratpolice.
Rückstausicherung: Technik und Vertrag müssen zusammenpassen
Bei einer Rückstausicherung kommt es auf die Entwässerung und Nutzung des Gebäudes an. Nicht jede einfache Rückstauklappe passt zu jedem Keller. Für bestimmte genutzte Räume und Ablaufstellen kann eine Hebeanlage die erforderliche Lösung sein. Ein Sanitärfachbetrieb sollte beurteilen, was technisch geeignet ist. Auch Wartung und deren Nachweis gehören dazu; klären Sie zusätzlich, welche Anforderungen Ihr Versicherungsvertrag stellt. Quelle: Verbraucherzentrale, Schutz vor Überflutung und Rückstau
Dabei sind zwei Prüfungen auseinanderzuhalten: Ist die Schadenursache überhaupt versichert? Und wurden vertragliche Pflichten eingehalten? Eine Wartungsfrage ist etwas anderes als ein ausdrücklich ausgeschlossener Schaden.
Aus einer verletzten Vertragspflicht folgt nicht automatisch, dass der gesamte Versicherungsschutz entfällt. § 28 Versicherungsvertragsgesetz unterscheidet unter anderem nach Verschulden und dem Zusammenhang zwischen Pflichtverletzung und Schaden. Vorsatz und grobe Fahrlässigkeit können erhebliche Folgen haben; die konkrete Bewertung hängt vom Einzelfall ab. Quelle: § 28 VVG
Für Sie ist vor allem der Zustand vor dem nächsten Unwetter entscheidend: Ist die Anlage vorhanden, passt sie zum Haus, ist ihre Wartung dokumentiert und ist die vertragliche Regelung verstanden? Diese Punkte lassen sich in ruhigen Zeiten erheblich besser klären als mitten in einem Schadenfall.
Wie viel Sie trotz Versicherung selbst tragen können
„Elementar versichert“ sagt noch nichts darüber aus, welchen Betrag Sie im Schadenfall selbst bezahlen. Ein Selbstbehalt kann als fester Betrag oder als prozentualer Anteil mit Mindest- und Höchstbetrag vereinbart sein. Für den Vergleich reicht es deshalb nicht, lediglich die jährlichen Beiträge nebeneinanderzulegen.
Unser bewusst vereinfachtes Rechenbeispiel stellt zwei frei gewählte Selbstbehaltmodelle gegenüber. Es sind keine Tarifangebote und keine Aussage über marktübliche Konditionen. Angenommen werden ausschließlich vollständig anerkannte, versicherte Schäden in einem Vertrag. Weitere Begrenzungen und Abzüge bleiben für die Rechnung außer Betracht.
Auf dem Handy können Sie die Tabelle seitlich verschieben.
| Anerkannter Schaden | Modell A: 1.000 € fest | Modell B: 10 %, mindestens 1.000 €, höchstens 5.000 € |
|---|---|---|
| 10.000 € | 1.000 € selbst / 9.000 € Leistung | 1.000 € selbst / 9.000 € Leistung |
| 40.000 € | 1.000 € selbst / 39.000 € Leistung | 4.000 € selbst / 36.000 € Leistung |
| 80.000 € | 1.000 € selbst / 79.000 € Leistung | 5.000 € selbst / 75.000 € Leistung |
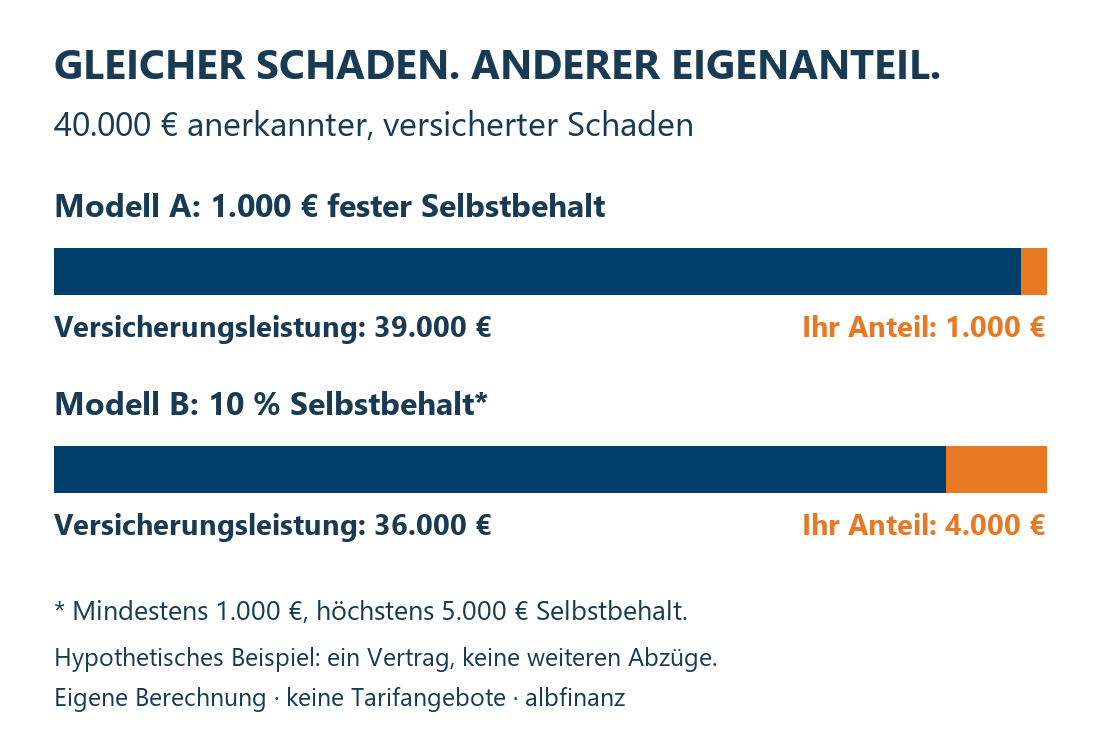
Bei 40.000 Euro Schaden unterscheiden sich die Eigenanteile um 3.000 Euro. Bei 80.000 Euro begrenzt in Modell B der Höchstbetrag den Selbstbehalt auf 5.000 Euro statt rechnerisch 8.000 Euro. Diese Begrenzung ist ein wesentlicher Teil des Vergleichs.
Ein höherer Selbstbehalt kann zu einer bewusst gewählten Absicherung passen, wenn Sie die Summe verlässlich aus einer Rücklage tragen können. Problematisch wird es, wenn der Vertrag nur wegen eines niedrigeren Beitrags ausgewählt wurde und die Belastung im Schadenfall überrascht. Was für einen Haushalt gut tragbar ist, kann einen anderen finanziell überfordern.
Sind Gebäude und Hausrat betroffen, können außerdem Selbstbehalte aus mehreren Verträgen zu beachten sein. Unsere Rechnung bildet diesen zusätzlichen Fall ausdrücklich nicht ab. Für eine persönliche Entscheidung gehören die konkreten Regelungen gemeinsam auf den Tisch.
Ein Vertragscheck, der mehr klärt als ein Häkchen bei Elementar
Welche Unterlagen beschreiben meinen aktuellen Schutz? Legen Sie Versicherungsschein, Bedingungen und spätere Nachträge zusammen. Ein alter Antrag oder eine kurze Produktübersicht muss nicht den heute gültigen Vertragsstand wiedergeben. Gesucht wird eine nachvollziehbare Antwort je Risiko und versicherter Sache.
Welche Geldbeträge bleiben bei mir? Prüfen Sie Selbstbehalte, Entschädigungsgrenzen und die betroffenen Kostenpositionen. Lassen Sie sich unklare Formulierungen an einem konkreten Beispielszenario erläutern. Eine verständliche Antwort ist hilfreicher als ein pauschales „Das ist mit drin“.
Welche Anforderungen muss mein Gebäude erfüllen? Gleichen Sie die Vertragsregelungen mit der tatsächlichen Nutzung, Entwässerung und vorhandenen Schutztechnik ab. Eine neue Nutzung des Kellers sollte Anlass sein, erneut hinzusehen. Halten Sie offene Fragen und erhaltene Auskünfte schriftlich fest.
Ab wann gilt eine Ergänzung tatsächlich? Bei einem gewünschten Ausbau des Schutzes sind die Annahme, der vereinbarte Beginn und gegebenenfalls eine Wartezeit zu klären. Planen Sie mit dem bestätigten Schutzumfang. Ein noch nicht angenommenes Angebot ist keine belastbare Absicherung.
Wenn bereits Wasser im Haus steht
Menschen gehen vor Sachwerten. Betreten Sie einen überfluteten Keller nicht, um Möbel, Unterlagen oder elektrische Geräte zu retten. Es können Lebensgefahr durch Strom und eingeschlossene Fluchtwege bestehen. Dokumentieren Sie Schäden nur, soweit dies gefahrlos möglich ist, und informieren Sie den Versicherer zeitnah. Stimmen Sie die weitere Beseitigung und Entsorgung beschädigter Gegenstände ab. Quelle: Verbraucherzentrale, Hochwasserschäden am Haus
Daneben besteht die Pflicht, einen Schaden soweit möglich abzuwenden oder zu mindern; Weisungen des Versicherers sind gegebenenfalls einzuholen und zu beachten. Das ist keine Aufforderung, sich selbst in Gefahr zu bringen. Quelle: § 82 VVG
Aus vorhandenen Policen einen passenden Schutz machen
Die entscheidende Frage lautet nicht, wie viele Versicherungsunterlagen im Ordner liegen. Sie lautet: Passt das, was tatsächlich vereinbart ist, zu Ihrem Gebäude, Ihrem Hausrat und der finanziellen Belastung, die Sie selbst tragen können?
Bei albfinanz betrachten wir diese Fragen zusammen. In unserer Versicherungsberatung prüfen wir mit Ihnen den vorhandenen Schutz, besprechen erkennbare Lücken und vergleichen passende Möglichkeiten zur Ergänzung. Dazu gehört auch, Grenzen verständlich zu benennen. Technische Maßnahmen am Gebäude müssen gegebenenfalls mit einem Fachbetrieb geklärt werden.
Wenn Sie bei Ihrer eigenen Absicherung unsicher sind, können wir Ihre bestehenden Unterlagen als Ausgangspunkt nehmen. So entsteht aus einer allgemeinen Sorge vor Starkregen eine konkrete Entscheidung: Was ist schon sinnvoll abgesichert, was sollten Sie ändern und welche Eigenbeteiligung passt zu Ihnen? Vereinbaren Sie dafür ein persönliches Gespräch mit albfinanz – in Reutlingen oder digital.
Allgemeine Information, keine Deckungszusage für einen bestimmten Schadenfall. Die tatsächliche Leistung richtet sich nach dem Vertrag und den Umständen des Einzelfalls. Rechenbeispiele: eigene, hypothetische Berechnung von albfinanz.