Bei der Baufinanzierung wirkt eine kleine Rate zunächst beruhigend. Sie lässt mehr Geld für den Alltag und macht ein teures Haus scheinbar erreichbar. Doch wenn die Entlastung allein aus weniger Tilgung entsteht, bleibt die Schuld länger bestehen. Die entscheidende Frage lautet deshalb: Passt die Finanzierung nur heute ins Budget – oder auch bis zur geplanten Schuldenfreiheit?
Stand: 22. Oktober 2026
Der aktuelle Zinsrahmen macht diese Frage besonders relevant. Am 1. Oktober meldete die Europäische Zentralbank für August 2026 einen Anstieg der Finanzierungskosten neuer Wohnungsbaukredite. Der gewichtete Indikator für private Haushalte im Euroraum lag bei 3,60 Prozent, sechs Basispunkte über dem Vormonat. Das ist ein statistischer Euroraumwert, kein deutsches Tagesangebot und keine albfinanz-Kondition. [1]
Eine niedrige Tilgung ist nicht automatisch falsch. Sie braucht aber einen belastbaren Plan für die verbleibende Schuld. Wir zeigen deshalb an derselben Kreditsumme, was verschiedene Raten bewirken. Anschließend prüfen wir, welche Belastung nach zehn Jahren entstehen könnte.
Baufinanzierung: Warum eine kleine Rate täuschen kann
Eine klassische gleichbleibende Darlehensrate besteht aus Zins und Tilgung. Mit dem Zins bezahlen Sie das geliehene Geld. Mit der Tilgung zahlen Sie es zurück. Deshalb sagt die Rate allein wenig darüber aus, wie schnell Ihre Schulden sinken.
Bei einem Annuitätendarlehen bleibt die vereinbarte Rate während der Zinsbindung normalerweise gleich. Gleichzeitig sinkt durch die Rückzahlung die Restschuld. Daher fällt der Zinsanteil nach und nach kleiner aus. Der Tilgungsanteil steigt entsprechend. „Ein Prozent Anfangstilgung“ bedeutet also nicht, dass Sie jedes Jahr nur exakt ein Prozent zurückzahlen.
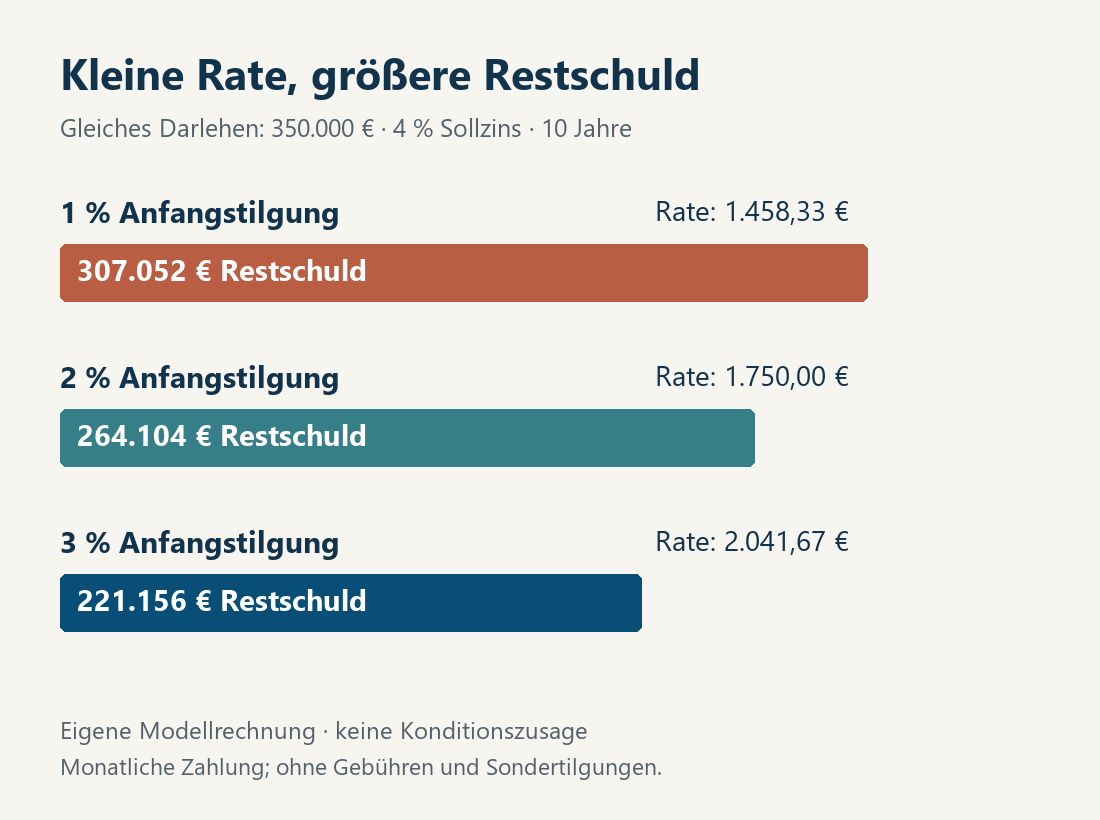
Trotzdem startet ein Darlehen mit geringer Tilgung langsam. Nehmen wir 350.000 Euro Kredit und einen frei gewählten Sollzins von vier Prozent an. Bei einem Prozent Anfangstilgung beträgt die erste Monatsrate rund 1.458 Euro. Davon sind im ersten Monat etwa 1.167 Euro Zinsen. Nur rund 292 Euro reduzieren die Schuld.
Die vier Prozent sind eine Rechenannahme. Sie wurden nicht aus dem genannten EZB-Wert abgeleitet und sind kein Angebot. Zudem unterscheiden sich Sollzins und effektiver Jahreszins. Für einen echten Angebotsvergleich gehören deshalb die ausgewiesenen Kosten und Vertragsbedingungen dazu.
Die Restschuld zeigt den Preis der kleinen Rate
Für den Vergleich halten wir Darlehensbetrag und Sollzins konstant. Außerdem unterstellen wir zehn Jahre Zinsbindung, monatliche Zahlungen am Monatsende und keine Sondertilgungen. Kosten bleiben im Modell außen vor. Wir ändern ausschließlich die anfängliche Tilgung.
| Anfangstilgung | Monatsrate | Restschuld nach 10 Jahren | Zinsen in diesen 10 Jahren |
|---|---|---|---|
| 1 % | 1.458,33 € | 307.052 € | 132.052 € |
| 2 % | 1.750,00 € | 264.104 € | 124.104 € |
| 3 % | 2.041,67 € | 221.156 € | 116.156 € |
Auf kleinen Bildschirmen lässt sich die Tabelle seitlich verschieben. Restschulden und Zinsen sind auf ganze Euro gerundet; intern wurde mit ungerundeten Raten gerechnet.
Zwischen einem und drei Prozent Anfangstilgung liegen monatlich rund 583 Euro. Das ist für einen Haushalt viel Geld. Nach zehn Jahren beträgt der Unterschied bei der Restschuld allerdings rund 85.896 Euro. Davon entfallen 70.000 Euro auf die höheren Einzahlungen. Weitere rund 15.896 Euro entstehen durch vermiedene Zinsen.
Diese Trennung ist wichtig: Die gesamte Differenz ist kein zusätzlicher Gewinn. Ein großer Teil stammt aus Ihrem eigenen Geld. Wer sich die kleinere Rate aussucht, behält dieses Geld zunächst zur Verfügung. Dafür verbleibt mehr Schuld bei der Bank.
Was geschieht mit dem eingesparten Monatsbetrag?
Hier liegt der entscheidende Unterschied zwischen zwei Haushalten mit derselben kleinen Rate. Der eine bildet verlässlich Rücklagen. Der andere verbraucht den freien Betrag vollständig. Beide haben dieselbe Restschuld, aber nur der erste verfügt über ein zusätzliches Polster.
Deshalb sollte ein Vergleich auch dieses Geld berücksichtigen. Seine Verzinsung, Steuern und mögliche Anlagerisiken sind jedoch eine eigene Rechnung. Unser Modell unterstellt keine Anlage der Ratendifferenz. Es zeigt ausschließlich Darlehensverläufe. Eine höhere Tilgung ersetzt außerdem keine jederzeit verfügbare Notfallreserve.
Baufinanzierung im Stresstest: Welche Rate kommt später?
Eine Restschuld wird nicht allein dadurch beherrschbar, dass sie kleiner als der ursprüngliche Kredit ist. Denn nach Ende der Zinsbindung zählt auch der neue Zinssatz. Hinzu kommt die verbleibende Zeit bis zu Ihrem Ziel. Wer in insgesamt 30 Jahren schuldenfrei sein möchte, hat nach zehn Jahren nur noch 20 Jahre übrig.
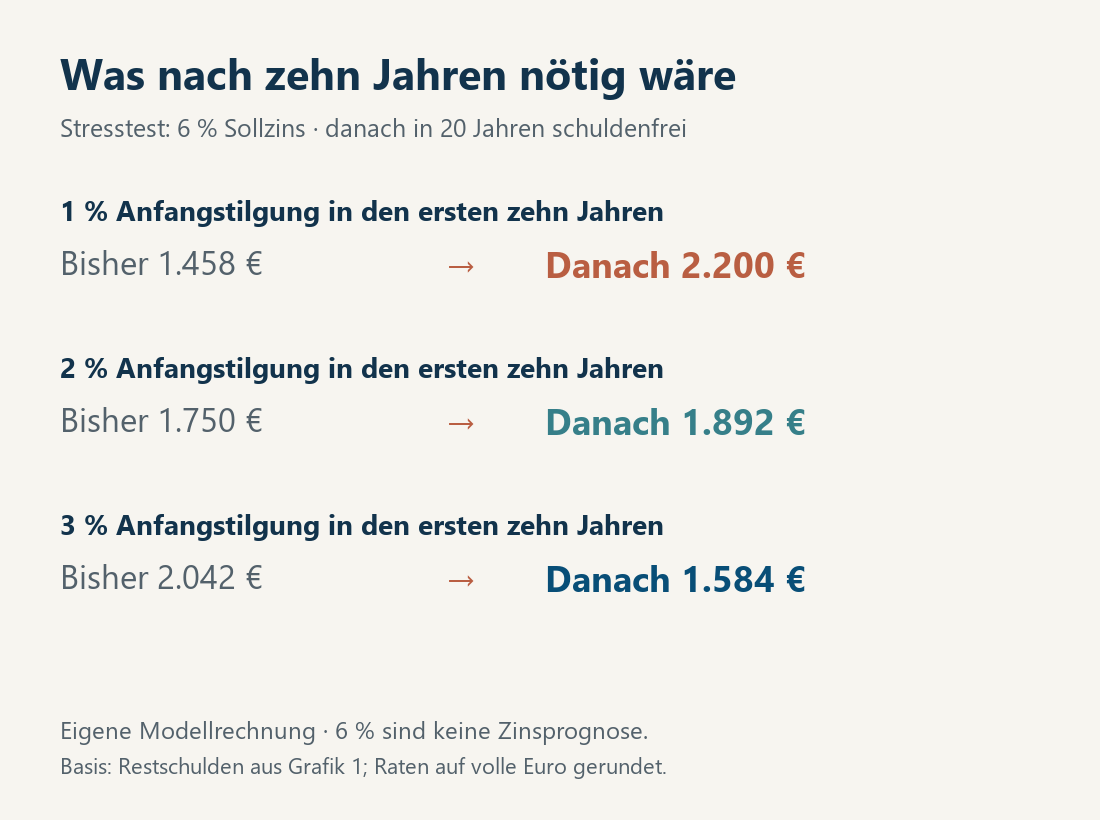
Wir rechnen daher mit den drei Restschulden weiter. Für alle Varianten nehmen wir sechs Prozent Sollzins und vollständige Rückzahlung in weiteren 20 Jahren an. Die sechs Prozent sind ein bewusst gewählter Stresstest, keine Prognose. Auch eine Zusage für die spätere Anschlussfinanzierung ist damit nicht verbunden.
Bei einem Prozent Anfangstilgung wäre anschließend eine Monatsrate von rund 2.200 Euro nötig. Mit zwei Prozent Anfangstilgung wären es rund 1.892 Euro. In der Variante mit drei Prozent genügten unter denselben Modellbedingungen rund 1.584 Euro. Die erste Variante müsste ihre bisherige Rate somit um etwa 742 Euro erhöhen.
Das Ergebnis wirkt zunächst überraschend: Trotz des höheren Modellzinses sinkt die erforderliche Rate in der dritten Variante. Der Grund ist die deutlich niedrigere Restschuld. Außerdem richtet sich die neue Rate nach dem gemeinsamen Ziel von weiteren 20 Jahren. Sie setzt die alte Anfangstilgung nicht einfach fort.
Für die Beratung folgt daraus eine klare Aufgabe: Vergleichen Sie Angebote zum gleichen Zieltermin. Andernfalls kann eine günstiger wirkende Rate lediglich auf einer längeren Rückzahlung beruhen. Die Frage nach dem richtigen Zeitpunkt für eine Zinsfestschreibung behandeln wir ergänzend in unserem Beitrag zur Anschlussfinanzierung.
Wann eine niedrigere Tilgung trotzdem sinnvoll sein kann
Mehr Tilgung ist nicht in jeder Lebensphase die beste Lösung. Wenn nach dem Kauf die gesamten Rücklagen aufgebraucht sind, schafft eine hohe Pflichtzahlung neue Risiken. Denn Reparaturen warten nicht unbedingt, bis der nächste Bonus eingeht. Eine tragbare Rate und eine liquide Reserve müssen zusammenpassen.
Auch eine zeitlich begrenzte Phase mit geringerem Einkommen kann für mehr Spielraum sprechen. Entscheidend ist dann ein realistischer Anschlussplan. Wie lange dauert die Phase voraussichtlich? Welche Rate passt danach? Und lässt der Vertrag eine Änderung tatsächlich zu?
Ein späterer Tilgungswechsel ist nicht automatisch möglich. Die Verbraucherzentrale weist darauf hin: Ohne vertragliche Regelung braucht eine Reduzierung die Zustimmung des Darlehensgebers. Prüfen Sie daher vor Abschluss den erlaubten Bereich, mögliche Kosten und die Anzahl der Änderungen. [2]
Sondertilgung ist eine Möglichkeit, kein festes Einkommen
Eine vertragliche Sondertilgungsoption kann zusätzliche Rückzahlung ermöglichen. Allerdings hilft das Recht allein nicht, wenn das Geld später fehlt. Planen Sie deshalb einen unsicheren Bonus oder ein erwartetes Erbe nicht wie bereits vorhandenes Guthaben ein.
Umgekehrt kann eine moderate Pflichtzahlung mit tatsächlich verfügbaren Sondertilgungen gut passen. Dafür müssen Betrag, Termin und Vertragsgrenzen zusammenpassen. Lassen Sie sich beide Wege rechnen: die verbindliche Rate ohne Extras und einen zweiten Verlauf mit vorsichtig angesetzten Zusatzbeträgen.
Ihr Budget entscheidet auch über die Kredithöhe
Wenn ein Objekt nur mit sehr geringer Tilgung bezahlbar wirkt, sollten Sie auch die Darlehenssumme hinterfragen. Eine niedrigere Rate löst schließlich keinen zu hohen Kaufpreis. Im Modell tragen 1.750 Euro monatlich bei vier Prozent Sollzins und zwei Prozent Anfangstilgung einen Kredit von 350.000 Euro.
Bei derselben Rate und drei Prozent Anfangstilgung wären es dagegen 300.000 Euro. Die Differenz beträgt 50.000 Euro. Sie müssten also weniger finanzieren, etwa durch einen niedrigeren Kaufpreis oder mehr einsetzbares Eigenkapital. Dabei sollte die Notfallreserve erhalten bleiben. Auch diese Rechnung ist ein Modell, keine Kreditentscheidung.
Zum Haushaltsbudget gehören außerdem die laufenden Kosten des Eigentums. Denken Sie an Energie, Instandhaltung und gegebenenfalls Hausgeld. Hinzu kommen weiterhin Ihre übrigen Verpflichtungen. Die bisherige Miete einfach durch die Kreditrate zu ersetzen, kann deshalb zu kurz greifen.
Welche Rate bleibt dauerhaft übrig? Rechnen Sie mit verlässlichem Einkommen und realistischen Ausgaben. Berücksichtigen Sie dabei auch absehbare Veränderungen, etwa Elternzeit oder Ruhestand.
Welche Reserve bleibt nach dem Kauf? Trennen Sie das Geld für Kaufnebenkosten und bekannte Arbeiten vom frei verfügbaren Notfallpolster. Denn bereits verplantes Guthaben steht für unerwartete Ausgaben nicht mehr zur Verfügung.
Welche Restschuld passt zu meinem Ziel? Fordern Sie einen Tilgungsplan bis zum Ende der Zinsbindung an. Lassen Sie anschließend mehrere Zinsszenarien mit demselben Entschuldungstermin rechnen. So sehen Sie, ob die heutige Entlastung später tragbar bleibt.
Mit albfinanz Rate, Restschuld und Spielraum zusammen planen
Eine passende Baufinanzierung beginnt deshalb mit Ihrem Haushalt und Ihrem Vorhaben. Bei albfinanz vergleichen wir mit Ihnen nicht nur den Zinssatz. Wir betrachten auch Tilgungsverlauf, Zinsbindung, Eigenkapital und die vertraglich vereinbarte Flexibilität. Daraus entsteht eine Finanzierung, deren Belastungen Sie nachvollziehen können.
Hilfreich sind eine Übersicht Ihrer Einnahmen und Ausgaben, vorhandene Rücklagen sowie die Unterlagen zur Immobilie. Falls bereits Angebote vorliegen, bringen Sie auch deren Tilgungspläne mit. Gemeinsam prüfen wir, welche Rate heute passt und welche Restschuld später verbleibt. Anschließend begleiten wir Sie bei der Auswahl und Vermittlung einer passenden Finanzierung.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnungen.
[1] Aktueller Zinsrahmen: EZB: MFI-Zinsstatistik für den Euroraum, August 2026, veröffentlicht am 01.10.2026, Seiten 1 und 5. Gewichteter Indikator für neue Wohnungsbaukredite privater Haushalte: 3,60 Prozent, Anstieg um sechs Basispunkte. Euroraumstatistik, keine deutschen Angebotskonditionen.
[2] Vertraglicher Spielraum: Verbraucherzentrale: Möglichkeiten bei Schwierigkeiten mit den Immobilienraten, Stand 30.05.2025, Abschnitt zur Tilgungsänderung. Quellen geprüft am 22.10.2026.
So haben wir gerechnet
Vollauszahlung zu Beginn; Darlehen 350.000 Euro; nominaler Sollzins vier Prozent jährlich, Monatszins 0,04/12; Anfangstilgung ein, zwei oder drei Prozent. Monatsrate = Darlehen × (Sollzins + Anfangstilgung) / 12. Zahlung jeweils am Monatsende. Restschuld nach 120 Monaten = Darlehen × (1 + Monatszins)^120 − Monatsrate × ((1 + Monatszins)^120 − 1) / Monatszins. Zinsen im Zeitraum = 120 × Monatsrate − getilgter Betrag. Berechnung intern ungerundet, dargestellte Monatsraten auf Cent beziehungsweise im Stresstest auf volle Euro gerundet.
Stresstest: Restschuld nach zehn Jahren, neuer frei gewählter Sollzins sechs Prozent jährlich, vollständige Rückzahlung in weiteren 240 Monaten. Neue Rate = Restschuld × (0,06/12) / (1 − (1 + 0,06/12)^−240). Kein prognostizierter Zinssatz und keine Zusage einer Anschlussfinanzierung. Budgetmodell: 1.750 × 12 / (0,04 + 0,02) = 350.000 Euro; bei drei Prozent Anfangstilgung: 1.750 × 12 / (0,04 + 0,03) = 300.000 Euro.
Keine Gebühren, Bereitstellungszinsen, Steuern, Sondertilgungen, Zahlungsunterbrechungen oder Anlageerträge auf Ratendifferenzen berücksichtigt. Zinssätze und Kreditbeträge sind Annahmen, keine albfinanz-Angebote. Individuelle Konditionen und Kreditentscheidung hängen vom jeweiligen Vorhaben und Kreditgeber ab.