Die Cyberversicherung soll helfen, wenn ein Angriff den Betrieb lahmlegt. Doch was heißt das konkret? Wenn Ihre Auftragssoftware ausfällt, bleiben Löhne und Miete fällig. Gleichzeitig warten Kunden auf Lieferungen. Ob und wie viel Ihre Police dann bezahlt, hängt von mehr ab als der Versicherungssumme.
Stand: 21. Oktober 2026
Ein aktueller Anlass ist das am 5. Oktober veröffentlichte CYBERsicher Lagebild 2026. Die Transferstelle Cybersicherheit betrachtet darin die Bedrohung kleiner und mittlerer Unternehmen. Ein Schwerpunkt sind Gefahren durch künstliche Intelligenz. Für Unternehmer folgt daraus eine praktische Frage: Wie lange funktioniert Ihr Geschäft ohne seine wichtigsten digitalen Abläufe? [1]
Ein technischer Notfallplan und eine passende Cyberversicherung ergänzen sich. Entscheidend ist, ob Ihre tatsächlichen Ausfallszenarien zum versicherten Ereignis, zur Leistungshöhe und zur Leistungsdauer passen. Das lässt sich an einer einfachen Rechnung und einer oft übersehenen Cloud-Lücke erklären.
Betriebsstillstand: Warum Umsatz nicht gleich Schaden ist
Stellen Sie sich einen kleinen Versandbetrieb vor. Die Waren sind vorhanden, das Team ist im Haus. Trotzdem kann niemand Bestellungen abrufen oder Versandetiketten erstellen. Ein verschlüsseltes System betrifft damit viel mehr als den Computer: Es blockiert den Weg vom Auftrag zur Rechnung.
Für die erste finanzielle Einschätzung sollten Sie allerdings nicht einfach den gesamten ausgefallenen Umsatz addieren. Denn manche Kosten entfallen während der Pause. Vielleicht müssen Sie vorübergehend weniger Ware einkaufen oder bezahlen weniger Versand. Andere Ausgaben laufen dagegen weiter. Hinzu kommt der Gewinn, den Ihr Betrieb ohne den Ausfall erwirtschaftet hätte.
Ein bewusst vereinfachtes eigenes Beispiel: Ein Unternehmen erzielt üblicherweise 5.000 Euro Tagesumsatz. Davon entfallen 2.000 Euro auf Kosten, die bei einem vollständigen Stillstand im Modell tatsächlich wegfallen. Weitere 2.500 Euro sind fortlaufende Kosten. Es bleiben 500 Euro Tagesgewinn. Der rechnerische Unterbrechungsschaden beträgt somit 3.000 Euro pro Tag: 2.500 Euro laufende Kosten plus 500 Euro entgangener Gewinn.
Das ist eine Modellannahme, keine Bewertung eines realen Betriebs. In der Praxis verändern Teilbetrieb, nachgeholte Aufträge und saisonale Spitzen die Rechnung. Deshalb sollten Buchhaltung und Geschäftsleitung gemeinsam prüfen, welche Kosten tatsächlich weiterlaufen. Eine pauschale Umsatzangabe allein reicht dafür nicht.
Warum die Wiederherstellung länger dauern kann als gedacht
Ein funktionierendes Backup ist ein guter Ausgangspunkt. Trotzdem ist der Betrieb nicht automatisch wieder arbeitsfähig, sobald Dateien zurückgespielt sind. Zugänge, Schnittstellen und Arbeitsabläufe müssen ebenfalls funktionieren. Außerdem können Bestellungen aufgelaufen sein, die das Team erst abarbeiten muss.
Für Ihre Planung lohnt sich deshalb ein realistischer Test: Wie lange brauchen Sie vom erkannten Vorfall bis zum nutzbaren Ersatzsystem? Und wann läuft der Betrieb wieder in seinem üblichen Umfang? Trennen Sie dabei technische Wiederherstellung und wirtschaftlichen Wiederanlauf. Beide Zeiträume können auseinanderfallen. Ob eine Police Folgen des Wiederanlaufs erfasst, ist eine eigene Vertragsfrage.
Was eine Cyberversicherung bei Betriebsunterbrechung leisten kann
Cyberpolicen können mehrere Aufgaben verbinden: Hilfe durch IT-Forensiker, Wiederherstellung von Daten und Unterstützung bei Datenschutzfragen. Dazu kommen je nach Vertrag Leistungen für eigene Ausfälle sowie die Prüfung und Abwehr von Haftpflichtansprüchen. Der GDV beschreibt diese Kombination aus Geldleistung und Service ausdrücklich. Welche Bausteine Sie tatsächlich haben, steht jedoch in Ihrem Vertrag. [2]
Gerade bei einer Betriebsunterbrechung lohnt ein genauer Blick auf die Berechnung. Manche Verträge arbeiten mit einem vereinbarten Tagessatz. Der GDV weist darauf hin, dabei auch saisonale Besonderheiten zu berücksichtigen. Ein Durchschnittstag kann das wichtige Weihnachtsgeschäft nur unzureichend abbilden. [2]
Für unseren Versandbetrieb stellt sich daher eine konkrete Beratungsfrage: Passt ein vereinbarter Betrag zu den 3.000 Euro täglichem Modellbedarf? Wenn das Unternehmen inzwischen wächst, kann eine früher passende Vereinbarung zu klein geworden sein. Umgekehrt rechtfertigt ein höherer Umsatz allein noch nicht dieselbe Erhöhung des versicherten Ausfalls.
Auch Hilfe und Geld sollten Sie getrennt beurteilen. Eine erreichbare Notfallstelle kann wertvoll sein, während die Entschädigung für den Stillstand noch geprüft wird. Umgekehrt ersetzt eine hohe Summe keinen klaren Ablauf für die ersten Stunden. Halten Sie deshalb fest, wen Sie anrufen und welche Fachleute der Versicherer einbindet.
Cyberversicherung: Zeitgrenzen können wichtiger sein als eine hohe Summe
Die unverbindlichen GDV-Musterbedingungen unterscheiden zwischen Haftzeit und zeitlicher Selbstbeteiligung. Die Haftzeit begrenzt den versicherten Zeitraum. Für die vereinbarte zeitliche Selbstbeteiligung besteht kein Anspruch auf den Tagessatz. Außerdem begrenzen Versicherungssumme und Jahreshöchstleistung die Entschädigung. Verbindlich sind immer Ihre Police, Nachträge und Bedingungen. [3]
Was das bewirken kann, zeigt ein frei erfundenes Modell. Wir nehmen einen vollständig versicherten Auslöser, zehn volle Ausfalltage und einen vereinbarten Tagessatz von 3.000 Euro an. Der wirtschaftliche Bedarf beträgt damit 30.000 Euro. Beide Vergleichsverträge haben in diesem Beispiel einen Tag zeitliche Selbstbeteiligung. Weitere Kürzungen oder Geldselbstbehalte lassen wir bewusst weg.
Variante A: Die angenommene Haftzeit reicht über alle zehn Ausfalltage. Nach Abzug des ersten Tages bleiben neun Tagessätze. Das ergibt 27.000 Euro Leistung und 3.000 Euro eigenen Anteil.
Variante B: Die frei gewählte Haftzeit endet bereits nach sieben Tagen ab Beginn der Unterbrechung. Innerhalb dieser sieben Tage entfällt der erste Tag auf die zeitliche Selbstbeteiligung. Es bleiben sechs Tagessätze, also 18.000 Euro. Der ungedeckte Modellbedarf beträgt nun 12.000 Euro.
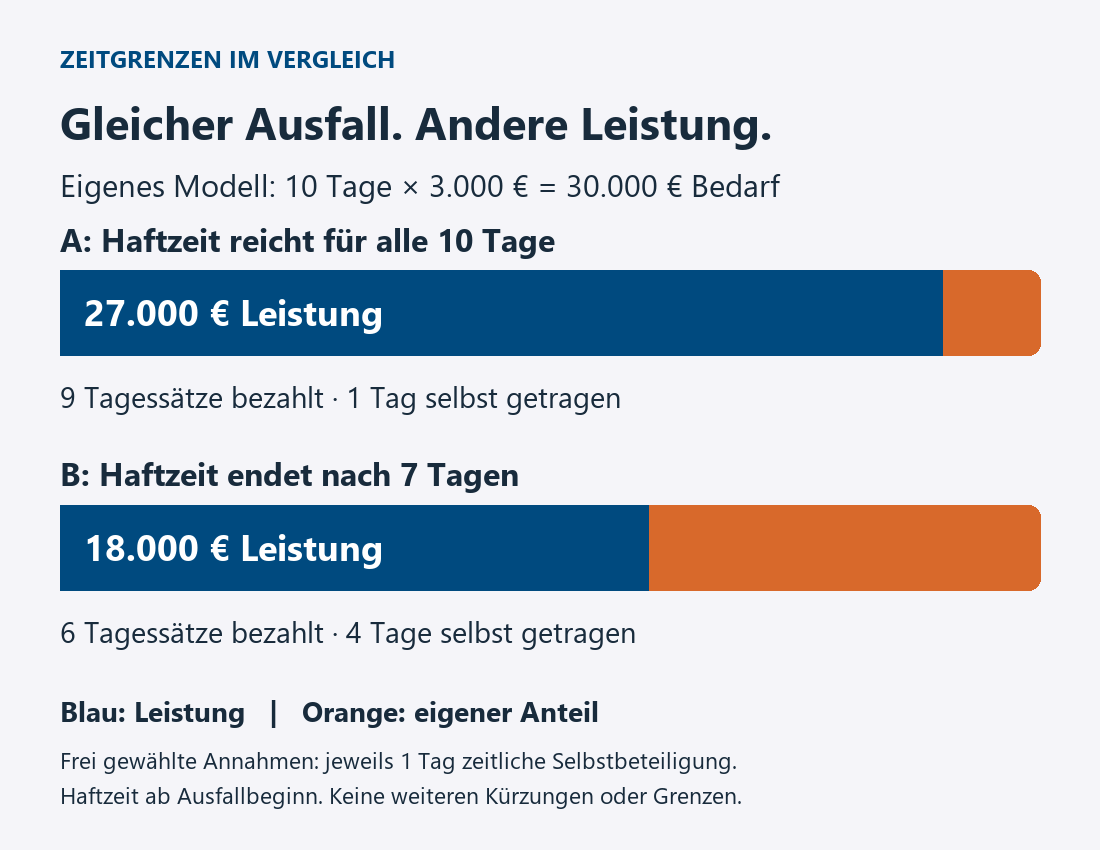
Sieben Tage sind hier keine Aussage über einen üblichen Tarif. Wir haben die kurze Frist gewählt, um den Unterschied sichtbar zu machen. Eine sehr hohe Gesamtversicherungssumme würde die fehlenden Tage in Variante B nicht automatisch ersetzen. Ebenso bedeutet eine vereinbarte Haftzeit keine Zahlung unabhängig vom fortbestehenden Schaden.
Die tatsächliche Abrechnung kann anders aufgebaut sein. Prüfen Sie deshalb auch, wann die Frist beginnt und wie Teilunterbrechungen zählen. Lassen Sie sich die Wirkung von Selbstbeteiligung, Haftzeit und Teilgrenzen gemeinsam erklären. Erst dann ist ein Preisvergleich zwischen zwei Angeboten aussagekräftig.
Cloud-Ausfall: Fremde Systeme können eine eigene Deckungslücke sein
„Unsere Daten liegen beim Dienstleister“ beantwortet die Versicherungsfrage noch nicht. Bei externen Systemen unterscheiden die GDV-Muster zwischen Schäden an Vertraulichkeit oder Integrität und fehlender Verfügbarkeit. Manipulierte oder unbefugt zugängliche Daten können erfasst sein. Der bloße Ausfall des Dienstleisters mit fehlendem Datenzugriff bleibt dagegen im Muster ausgeschlossen. Das erläutert der GDV auch in seiner Mitteilung zur Überarbeitung von 2024. [4]
Für Sie heißt das: Ein Angriff auf das eigene Netzwerk und ein Ausfall Ihrer externen Auftragsplattform können wirtschaftlich ähnlich wirken. Versicherungstechnisch müssen sie dennoch nicht gleich behandelt werden. Fragen Sie daher ausdrücklich nach der Absicherung abhängiger Betriebsunterbrechungen und nach den dafür geltenden Ursachen und Grenzen.
Hilfreicher als das allgemeine Wort „Cloud“ ist eine kleine Abhängigkeitsübersicht. Welche Software steuert Aufträge, Termine, Zahlungen und Buchhaltung? Wer betreibt sie? Gibt es einen nutzbaren Ersatzweg? Legen Sie diese Übersicht neben den Vertrag. So lässt sich gezielt prüfen, ob gerade der wichtigste Engpass erfasst ist.
Auch ein gewöhnlicher technischer Fehler ist nicht automatisch ein versicherter Cyberangriff. Entscheidend ist der vertraglich definierte Auslöser. Ein umfassend klingender Produktname ersetzt diese Prüfung nicht. Deshalb sollte jede Leistungsaussage mit einem konkreten Szenario verbunden sein.
Warum Versicherung gute IT-Sicherheit voraussetzt
Eine Cyberversicherung übernimmt nicht die Aufgabe Ihrer IT-Betreuung. Regelmäßige Datensicherungen, persönliche Zugänge, starke Passwörter, Schutzsoftware und zeitnahe Sicherheitsupdates gehören zu den Maßnahmen, die der GDV bei seinen Musterbedingungen nennt. Die konkreten Anforderungen unterscheiden sich jedoch je nach Vertrag und Risikofragebogen. [4]
Beantworten Sie Fragen zur IT daher gemeinsam mit der Person, die die Systeme betreut. „Wir machen Backups“ ist weniger aussagekräftig als ein dokumentierter Rhythmus samt geprüftem Wiederherstellungsweg. Ebenso kann zwischen einer grundsätzlich verfügbaren Sicherheitsfunktion und ihrer tatsächlichen Nutzung ein Unterschied liegen.
Dokumentieren Sie den Ist-Zustand, statt gewünschte Verbesserungen als bereits umgesetzt anzugeben. Bei offenen Punkten lässt sich vor Abschluss klären, welche Maßnahmen nötig sind. Das ist sinnvoller, als erst nach einem Angriff über die damaligen Angaben zu streiten.
Was Sie vor dem Ernstfall griffbereit haben sollten
Ein kurzer Notfallzettel sollte außerhalb der möglicherweise betroffenen Systeme erreichbar sein. Darauf gehören die Schaden- oder Notfallnummer des Versicherers, Ihre Vertragsnummer und die zuständige IT-Kontaktperson. Ergänzen Sie die interne Person, die Entscheidungen treffen darf. Ein Plan, der nur im gesperrten E-Mail-Postfach liegt, hilft im entscheidenden Moment wenig.
Stimmen Sie außerdem vorab ab, wie externe Hilfe beauftragt wird. So können technische Sofortmaßnahmen und die Abstimmung mit dem Versicherer zusammenpassen. Bewahren Sie Vorfallszeiten und getroffene Maßnahmen nachvollziehbar auf. Bei einem echten Angriff hat die begrenzende Soforthilfe durch Fachleute Vorrang vor einer improvisierten Eigenreparatur.
Ihr Fünf-Minuten-Check für die nächste Beratung
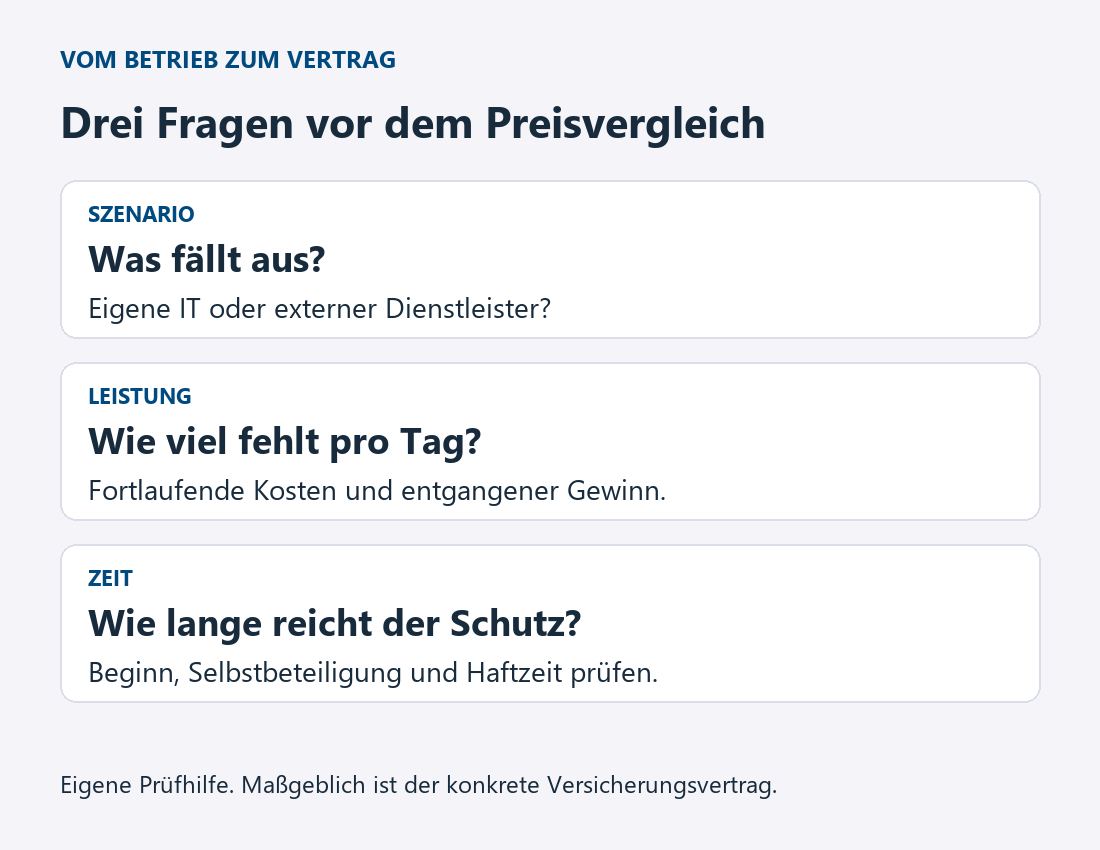
Welcher digitale Ausfall stoppt meinen Betrieb? Benennen Sie einen konkreten Ablauf, etwa die Auftragsbearbeitung. Notieren Sie auch den externen Anbieter, falls dieser beteiligt ist. So wird aus einem abstrakten Risiko ein prüfbares Szenario.
Was kostet mich ein Tag, eine Woche und ein längerer Ausfall? Schätzen Sie fortlaufende Kosten und entgangenen Gewinn getrennt. Kennzeichnen Sie unsichere Werte. Nehmen Sie eine realistische Wiederanlaufzeit hinzu, statt nur die reine Datenrettung zu betrachten.
Wo steht die passende Leistung in meiner Police? Suchen Sie Auslöser, Tagessatz beziehungsweise Berechnungsgrundlage, Selbstbeteiligung und Haftzeit. Prüfen Sie anschließend die Regelung zu externen Dienstleistern. Wenn sich eine Antwort nicht klar finden lässt, ist das ein guter Punkt für das Beratungsgespräch.
Mit albfinanz den Schutz an Ihren Betriebsabläufen ausrichten
Eine passende Cyberversicherung beginnt mit dem Verständnis Ihres Unternehmens. In unserer Beratung zur Cyberversicherung verbinden wir die Vertragsprüfung mit dem Blick auf Ihre Abläufe. Als Versicherungsmakler betrachten wir mit Ihnen, welche Ausfallszenarien finanziell relevant sind und welche davon Ihr bestehender Schutz erfasst. Dabei geht es um nachvollziehbare Lücken, passende Leistungen und eine tragbare eigene Beteiligung.
Bringen Sie Ihre Police samt Bedingungen, einen Überblick über wichtige IT-Dienstleister und eine grobe Kostenschätzung mit. Gemeinsam klären wir, wo Ihr Vertrag bereits passt und wo eine Ergänzung sinnvoll sein könnte. Bei Bedarf vergleichen und vermitteln wir passenden Schutz. Ihre IT-Betreuung bleibt dabei für die technische Bewertung ein wichtiger Ansprechpartner.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnungen.
[1] Aktueller Anlass: Transferstelle Cybersicherheit: CYBERsicher Lagebild 2026, Stand 05.10.2026.
[2] Leistungsbausteine: GDV: Das leistet eine Cyberversicherung, Stand 21.04.2026.
[3] Vertragsbegriffe: GDV: AVB Cyber, Musterbedingungen, Stand Februar 2024.
[4] Dienstleister und Vorsorge: GDV: Überarbeitete Cyber-Musterbedingungen, Stand 19.02.2024.
Quellen geprüft am 21.10.2026. Die GDV-Bedingungen sind unverbindliche Muster. Ihre konkrete Police, Nachträge und Bedingungen entscheiden über den Schutz. Für das Lagebild wurde die offizielle Veröffentlichungsseite ausgewertet; keine statistischen Ergebnisse aus dem Bericht übernommen.
Eigene Modellannahmen: 5.000 Euro Tagesumsatz minus 2.000 Euro entfallende Kosten ergeben 3.000 Euro Bedarf, bestehend aus 2.500 Euro fortlaufenden Kosten und 500 Euro Gewinn. Zehn volle Ausfalltage ergeben 30.000 Euro. Bei einem Tag zeitlicher Selbstbeteiligung: Variante A (10 − 1) × 3.000 = 27.000 Euro; Variante B (7 − 1) × 3.000 = 18.000 Euro. Eigener Anteil: 3.000 beziehungsweise 12.000 Euro. Haftzeit jeweils ab Ausfallbeginn. Versicherter Auslöser und hinreichende Summen vorausgesetzt; keine weiteren Kürzungen, Teilunterbrechungen, nachgeholten Umsätze, Geldselbstbehalte oder Kosten der Krisenbewältigung berücksichtigt. Die kurze Sieben-Tage-Frist ist ausdrücklich kein Marktstandard.