Ihre Hausratversicherung läuft seit Jahren. Die Wohnung ist dieselbe geblieben, doch inzwischen stehen dort neue Möbel, bessere Geräte und vielleicht geerbter Schmuck. Passt die Versicherungssumme noch dazu? Gerade nach einem Einbruch kann sich zeigen, dass ein vorhandener Vertrag und eine ausreichende Entschädigung zwei unterschiedliche Fragen sind.
Stand: 20. Oktober 2026
Der aktuelle Anlass ist der Tag des Einbruchschutzes am 25. Oktober. Die Polizei Brandenburg erinnert in ihrer Mitteilung vom 20. Oktober 2026 an sichere Türen, geschlossene Fenster und aufmerksame Nachbarn. Diese Maßnahmen schützen das Zuhause. Wir nehmen den Aktionstag zusätzlich zum Anlass, den finanziellen Schutz dahinter zu betrachten. [1]
Entscheidend sind drei Prüfungen: Ist das Ereignis versichert? Reicht die Gesamtsumme? Und gelten für die betroffenen Sachen besondere Grenzen? Eine größere Summe allein beantwortet nicht jede dieser Fragen.
Hausratversicherung: Welcher Wert zählt für die Versicherungssumme?
Ein gebrauchtes Sofa lässt sich vielleicht nur noch günstig verkaufen. Für ein gleichwertiges neues Sofa müssten Sie deutlich mehr ausgeben. Diese Differenz ist wichtig: Bei einer Neuwertversicherung orientiert sich der Ersatz grundsätzlich an vergleichbaren Sachen in neuwertigem Zustand. Der damalige Kaufpreis oder der heutige Gebrauchtpreis ist deshalb kein zuverlässiger Maßstab für den gesamten Haushalt. Auch die Verbraucherzentrale weist darauf hin, die Versicherungssumme am tatsächlichen Hausratwert auszurichten. [2]
Für eine erste Bestandsaufnahme lohnt sich ein gedanklicher Gang durch alle Räume. Im Wohnzimmer fallen Fernseher und Sofa schnell auf. Weniger präsent sind Kleidung, Küchenutensilien, Bettwäsche, Bücher und Werkzeug. Viele kleinere Positionen können zusammen einen erheblichen Betrag ergeben. Eine reine Liste der teuersten Geräte bleibt daher unvollständig.
Unsere praktische Empfehlung: Notieren Sie je Raum die wesentlichen Gruppen und schätzen Sie deren heutigen Ersatzbedarf. Markieren Sie unsichere Werte ausdrücklich. So entsteht eine Gesprächsgrundlage, ohne dass Sie jeden Teelöffel einzeln bewerten müssen. Für einzelne wertvolle Gegenstände sammeln Sie dagegen vorhandene Rechnungen oder Bewertungen.
Warum eine alte Summe unbemerkt unpassend werden kann
Stellen Sie sich einen Haushalt vor, der vor Jahren mit einfachen Möbeln begonnen hat. Später kamen ein hochwertiger Arbeitsplatz, eine größere Garderobe und eine Musikanlage hinzu. Keine dieser Anschaffungen hat die Wohnfläche verändert. Trotzdem kann heute mehr zu ersetzen sein.
Prüfen Sie deshalb auch, ob Ihr Vertrag eine automatische Summenanpassung enthält und welchen Zweck sie erfüllt. Eine allgemeine Preisanpassung erfasst nicht automatisch jede persönliche Veränderung. Umzug, Zusammenziehen, eine Erbschaft oder größere Anschaffungen sind gute Anlässe, den Vertrag erneut anzusehen. Dabei geht es nicht pauschal um mehr Versicherung, sondern um die passende Höhe.
Unterversicherung: Warum auch ein Teilschaden betroffen sein kann
„Die gestohlenen Sachen waren doch viel weniger wert als meine Versicherungssumme.“ Dieser Einwand klingt plausibel. Allerdings kann Unterversicherung die Entschädigung auch bei einem Teilschaden beeinflussen. Nach § 75 Versicherungsvertragsgesetz ist bei einer erheblich zu niedrigen Versicherungssumme grundsätzlich das Verhältnis zum Versicherungswert maßgeblich. Vertragliche Verbesserungen, insbesondere ein wirksamer Unterversicherungsverzicht, müssen zusätzlich berücksichtigt werden. [3]
Ein eigenes, vereinfachtes Beispiel macht die Größenordnung deutlich. Der gesamte Hausrat hat einen Versicherungswert von 80.000 Euro. Vereinbart sind 60.000 Euro. Bei einem versicherten Einbruch entsteht ein Schaden von 8.000 Euro. Wir unterstellen, dass kein Unterversicherungsverzicht greift. Vorsorgebeträge, Selbstbehalte und besondere Grenzen bleiben zunächst außen vor.
Die versicherte Quote beträgt dann 60.000 geteilt durch 80.000, also 75 Prozent. Auf den Schaden angewendet ergeben sich 8.000 Euro mal 75 Prozent, somit 6.000 Euro. Im Modell bleiben 2.000 Euro beim Haushalt, obwohl der Schaden weit unter der Gesamtsumme liegt.
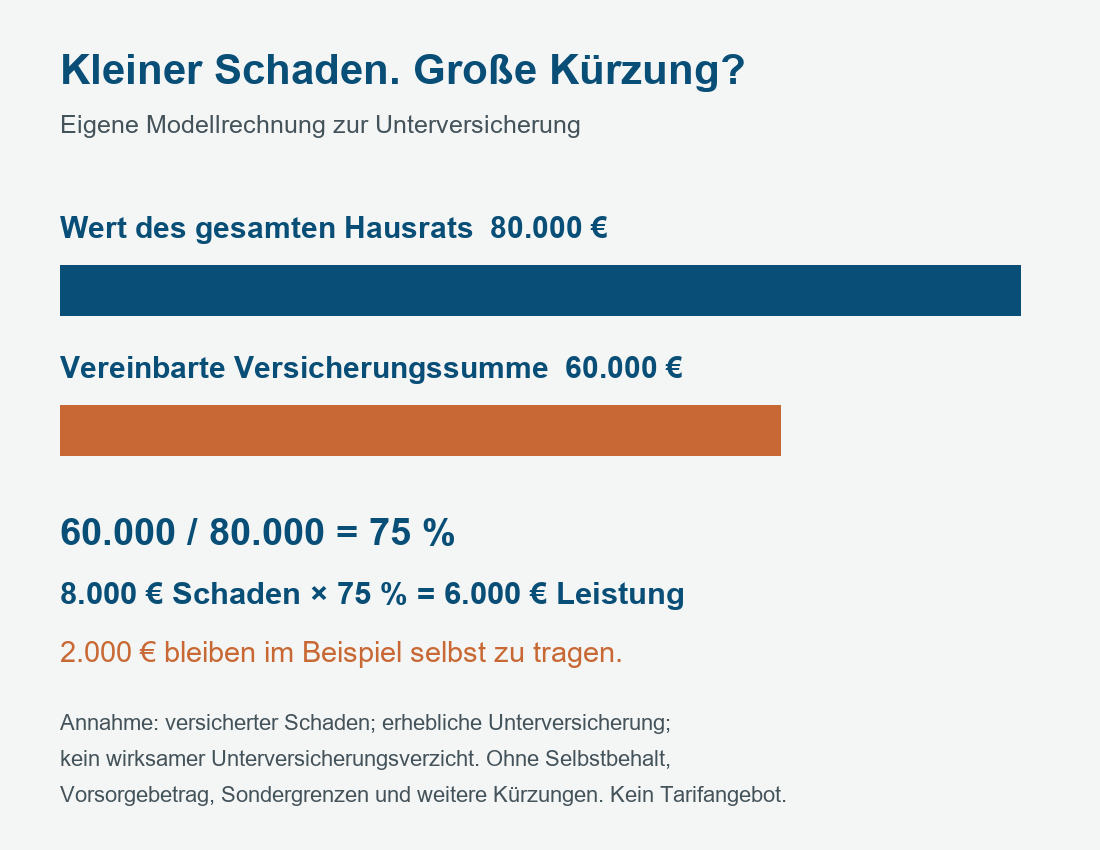
Das Beispiel ist keine Berechnung Ihrer möglichen Entschädigung. Es isoliert einen einzigen Mechanismus. Bei einem konkreten Schaden gehören die Police, Nachträge, Bedingungen und tatsächlichen Werte auf den Tisch. Gerade deshalb ist die Frage „Wie hoch ist die Summe?“ allein zu kurz.
Was ein Unterversicherungsverzicht verbessert – und was er offenlässt
Ein vereinbarter Unterversicherungsverzicht kann die anteilige Kürzung wegen Unterversicherung verhindern. Dafür müssen die vertraglichen Voraussetzungen erfüllt sein. Im GDV-Muster hängen sie unter anderem von der richtigen Wohnfläche und dem vorgesehenen Mindestbetrag je Quadratmeter ab. Die Bedingungen des eigenen Versicherers sind entscheidend; das Muster ist unverbindlich. [4]
Vor allem bedeutet der Verzicht keine unbegrenzte Erstattung. Die vereinbarte Gesamtleistung und besondere Entschädigungsgrenzen bleiben zu prüfen. Auch eine Klausel mit einem beruhigenden Namen ersetzt daher keinen Blick auf die Zahlen.
Bleiben wir bei einem frei gewählten Modell: Ein Haushalt besitzt 80.000 Euro Hausrat. Seine vertragliche Höchstleistung beträgt einschließlich aller hier berücksichtigten Bestandteile nur 60.000 Euro. Selbst wenn ein wirksamer Verzicht eine Quotenprüfung verhindert, fehlen bei einem angenommenen vollständigen Verlust rechnerisch 20.000 Euro. Das ist eine andere Lücke als die anteilige Kürzung im ersten Beispiel.
Die beiden Rechnungen zeigen unterschiedliche Prüfziele. Bei der ersten geht es um die Quote eines Teilschadens. Bei der zweiten geht es um eine feste Obergrenze. Deshalb sollten Sie sich nicht allein auf ein Häkchen beim Unterversicherungsverzicht verlassen.
Wertsachen: Warum die Gesamtsumme nicht die einzige Grenze ist
Für Wertsachen können eigene Grenzen gelten, etwa für Schmuck oder Bargeld. Zusätzlich kann die Aufbewahrung eine Rolle spielen. Die GDV-Musterbedingungen unterscheiden deshalb zwischen der allgemeinen Wertsachengrenze und besonderen Grenzen außerhalb eines geeigneten verschlossenen Wertschutzschranks. Die konkreten Beträge sind dort bewusst offen: Es gibt keinen für alle Policen gültigen Eurobetrag. [4]
Den Unterschied zeigt eine weitere reine Rechenannahme. Ein Vertrag hat eine Gesamtsumme von 70.000 Euro. Für die im Beispiel betroffene Schmuckgruppe greifen wir eine ausdrücklich frei erfundene Grenze von 8.000 Euro heraus. Gestohlener Schmuck hat einen anerkannten Ersatzwert von 12.000 Euro. Unter diesen Annahmen reicht die hohe Gesamtsumme allein nicht: Die besondere Grenze lässt 4.000 Euro offen.
Weder 8.000 Euro noch 70.000 Euro sind Tarifempfehlungen. Die Zahlen sollen einen Denkfehler sichtbar machen. Erhöht man nur die Gesamtsumme, muss eine feste Sondergrenze dadurch nicht steigen. Vor einer Änderung sollte deshalb klar sein, welche Grenze den eigenen Schutz tatsächlich begrenzt.
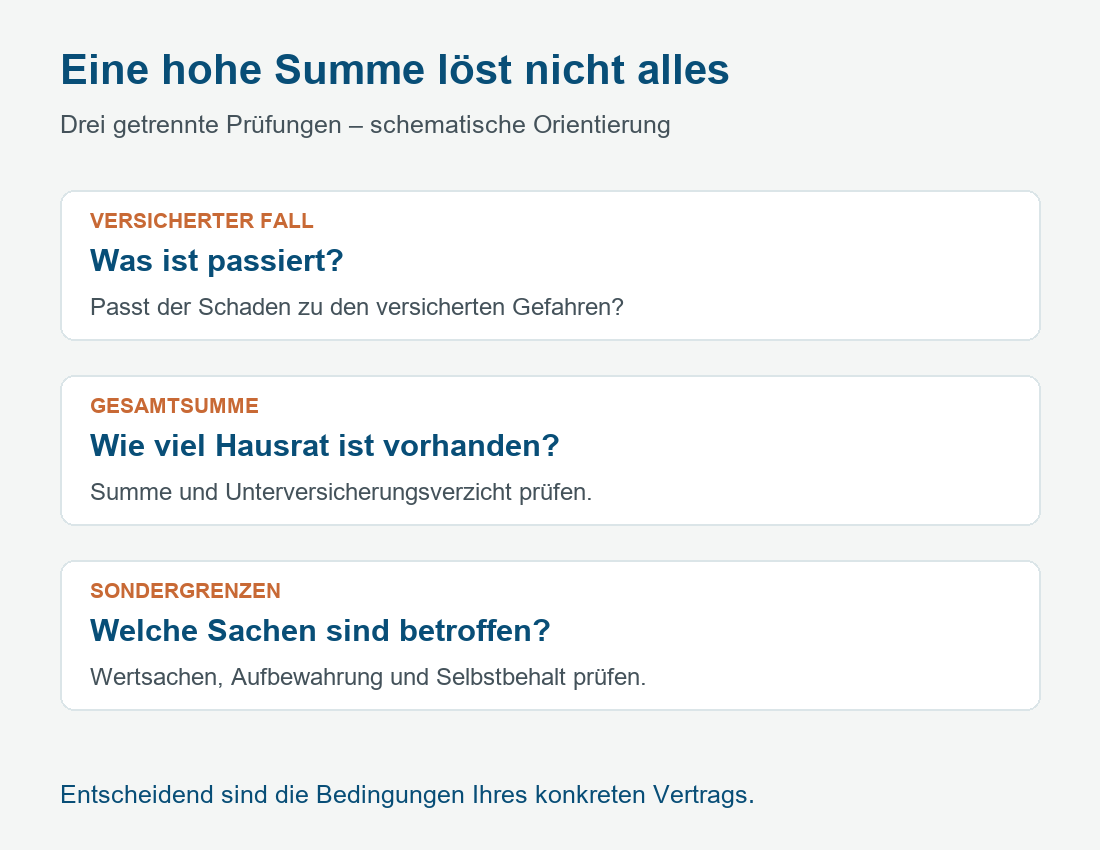
Hinzu kommt die erste Frage aus der Grafik: Das Ereignis muss überhaupt unter den Vertrag fallen. Eine verschwundene Sache ist nicht automatisch ein versicherter Einbruchdiebstahl. Für die Bewertung zählen der konkrete Ablauf und die Bedingungen. Aus einem fehlenden sichtbaren Aufbruchschaden sollte man deshalb weder vorschnell auf Schutz noch auf einen sicheren Ausschluss schließen.
Ein sinnvoller Vertragscheck beginnt mit vier Unterlagen
Die aktuelle Police samt Nachträgen: Nicht nur der ursprüngliche Antrag ist wichtig. Entscheidend ist, welche Vereinbarungen heute gelten. Legen Sie auch die letzte Beitrags- und Summenanpassung dazu.
Die Angaben zur Wohnung: Stimmen Adresse, Nutzung und Wohnfläche noch? Prüfen Sie, welche Flächendefinition Ihr Vertrag verwendet. Übernehmen Sie eine Zahl aus einer anderen Unterlage nicht ungeprüft.
Ein grober Überblick über den Hausrat: Gehen Sie Raum für Raum vor und markieren Sie größere Veränderungen seit der letzten Beratung. Trennen Sie gewöhnliche Einrichtung von Gegenständen, bei denen besondere Grenzen wichtig sein könnten.
Nachweise zu wertvollen Sachen: Fotos, Rechnungen und vorhandene Bewertungen erleichtern die Einordnung. Bewahren Sie Kopien so auf, dass sie bei einem Schaden in der Wohnung nicht ebenfalls verloren gehen. Die Verbraucherzentrale empfiehlt ebenfalls, den Haushalt zu dokumentieren und Belege aufzuheben. [2]
Prävention und Versicherung gehören zusammen
Ein passender Vertrag macht ein verlorenes Sicherheitsgefühl nicht ungeschehen. Nutzen Sie den Aktionstag deshalb auch für einen Blick auf Fenster und Türen. Die Polizei empfiehlt unter anderem das Abschließen der Tür und das Verschließen von Fenstern bei Abwesenheit. Technische Sicherungen lassen sich mit einer polizeilichen Beratungsstelle besprechen. [1]
Für den Versicherungscheck gilt parallel: Eine ungeklärte Frage ist noch kein Grund für einen hektischen Vertragswechsel. Zuerst sollte feststehen, was der vorhandene Schutz leistet. Danach lässt sich beurteilen, ob eine Anpassung genügt oder eine andere Lösung sinnvoll ist.
Mit albfinanz prüfen, ob Ihr Schutz noch zu Ihrem Zuhause passt
Eine gute Hausratversicherung sollte zu dem Haushalt passen, den Sie heute haben. In unserer Beratung zu Privatversicherungen betrachten wir deshalb Versicherungssumme, Unterversicherungsverzicht und besondere Grenzen gemeinsam. So wird aus einem allgemeinen Gefühl eine nachvollziehbare Einschätzung.
Bringen Sie Ihre aktuelle Police und einen kurzen Überblick über größere Anschaffungen oder Wertsachen mit. Gemeinsam klären wir, wo der bestehende Vertrag bereits gut passt und wo eine relevante Lücke bleibt. Bei Bedarf vergleichen wir passende Lösungen und begleiten die Anpassung Ihres Schutzes.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnungen.
[1] Aktueller Anlass und Prävention: Polizei Brandenburg: Tag des Einbruchschutzes 2026, Mitteilung vom 20.10.2026; Aktionstag am 25.10.2026. Keine regionalen Fallzahlen auf Reutlingen übertragen.
[2] Verbraucherinformation: Verbraucherzentrale: Hausratversicherung – auf den Wert der Einrichtung kommt es an. Neuwert, passende Summe und Dokumentation.
[3] Gesetzliche Grundlage: § 75 Versicherungsvertragsgesetz, Unterversicherung. Geprüft am 20.10.2026.
[4] Vertragsstruktur: GDV: VHB 2022, Quadratmetermodell, Stand Juni 2026, insbesondere A 14, A 17 und A 18. Maßgeblich ist der im PDF ausgewiesene Stand, nicht der historische Dateiname. Unverbindliches Muster, keine Zusage für einen bestimmten Vertrag.
Quellen geprüft am 20.10.2026. Alle Eurobeträge in den Rechenbeispielen sind frei gewählte eigene Annahmen, keine Marktwerte oder Tarifangebote. Die Beispiele behandeln unterschiedliche Grenzen getrennt. Sie ersetzen keine Prüfung von Vorsorgebeträgen, Selbstbehalten, Ausschlüssen und der konkreten Schadenumstände.