Jetzt investieren oder warten? Diese Frage fühlt sich besonders groß an, wenn plötzlich ein größerer Betrag verfügbar ist. Vielleicht ist eine Lebensversicherung ausgezahlt, eine Immobilie verkauft oder über Jahre ein Guthaben gewachsen. Sie möchten das Geld sinnvoll anlegen. Zugleich möchten Sie vermeiden, kurz vor einem kräftigen Kursrückgang einzusteigen.
Stand: 20. Oktober 2026
Die Nachrichten machen die Entscheidung derzeit nicht leichter. In seinem Finanzstabilitätsbericht vom 13. Oktober beschreibt der Internationale Währungsfonds widerstandsfähige Märkte und starke Unternehmensgewinne. Gleichzeitig warnt er vor Rückschlägen bei KI-Anlagen und möglichen Zinsanstiegen durch Inflation oder Sorgen um Staatsschulden. Das sind ernst zu nehmende Risiken. Einen verlässlichen Kauf- oder Verkaufstermin liefert der Bericht jedoch nicht. [1]
Für Ihre Entscheidung kommt es deshalb auf drei Dinge an: Welcher Betrag ist langfristig verfügbar? Welche Verluste können Sie tragen? Und mit welchem Einstiegsplan bleiben Sie auch bei Gegenwind handlungsfähig? Wer diese Fragen trennt, muss weder auf den perfekten Börsentag hoffen noch überstürzt alles investieren.
Jetzt investieren oder warten: Was die aktuellen Warnungen bedeuten
Der IWF beschreibt im Oktober ein Spannungsfeld: Gute Geschäftsergebnisse stützen die Märkte, während hohe Erwartungen anfällig für Enttäuschungen bleiben. Außerdem können steigende Anleiherenditen die Bewertung anderer Anlagen belasten. Daraus folgt für uns: Eine belastbare Geldanlage sollte auch eine ungünstigere Entwicklung verkraften. Sie sollte nicht davon abhängen, dass sämtliche Erwartungen eintreffen.
Eine Warnung allein beantwortet aber nicht, ob Aktien nächste Woche günstiger sind. Märkte verarbeiten Erwartungen fortlaufend. Selbst schlechte Nachrichten können zu steigenden Kursen führen, wenn Anleger noch Schlimmeres erwartet hatten. Umgekehrt kann ein gutes Ergebnis enttäuschen, wenn die Erwartungen besonders hoch waren.
Deshalb unterscheiden wir die langfristige Überzeugung von der kurzfristigen Kursprognose. Wir bei albfinanz sehen in technologischer Entwicklung erhebliche Chancen. Dennoch müssen Bewertung, Streuung und persönlicher Anlagehorizont zusammenpassen. Unser Beitrag „KI-Boom oder Blase?“ erklärt diese Zusammenhänge im Detail.
Hier geht es um den nächsten Schritt: Wie bringen Sie verfügbares Geld in eine passende Anlage, obwohl der weitere Kursverlauf offenbleibt?
Der Kontostand ist noch kein Anlagebetrag
Bevor Sie den Einstieg planen, braucht Ihr Geld eine Aufgabe. Eine jederzeit verfügbare Reserve erfüllt einen anderen Zweck als Kapital für den Ruhestand. Ebenso gehört eine bereits geplante größere Ausgabe in eine eigene Betrachtung. Die US-Wertpapieraufsicht SEC stellt bei der Vermögensaufteilung entsprechend Anlagehorizont und Verlusttragfähigkeit in den Mittelpunkt. [2]
Ein einfaches Beispiel: Auf dem Konto liegen 50.000 Euro. Davon sollen 10.000 Euro als Reserve verfügbar bleiben. Weitere 15.000 Euro sind für eine Renovierung in zwei Jahren vorgesehen. Dann stehen zunächst 25.000 Euro für die langfristige Anlage zur Diskussion. Die Beträge sind frei gewählt; eine passende Reserve hängt unter anderem von Einkommen, Verpflichtungen und Ausgaben ab.
Auch die übrigen 25.000 Euro gehören nicht automatisch vollständig in Aktienfonds. Zunächst zählt, wie lange Sie darauf verzichten können. Zusätzlich sollten Sie prüfen, welchen Rückgang Sie finanziell und persönlich aushalten. Ein langer Zeitraum verbessert die Möglichkeit, schwierige Phasen auszusitzen. Er garantiert jedoch weder eine Erholung bis zu einem bestimmten Termin noch einen Gewinn.
Für bald benötigtes Geld kann Zurückhaltung richtig sein. Bei langfristigem Kapital ist dauerhaftes Warten dagegen ebenfalls eine Entscheidung. Zwar kann Guthaben Zinsen bringen. Seine Kaufkraft hängt aber davon ab, was nach Kosten, möglichen Steuern und Inflation übrig bleibt. Nominaler Kontostand und reale Kaufkraft sind unterschiedliche Größen. [3]
Einmalanlage oder Einstieg in Etappen?
Die Einmalanlage: früher vollständig beteiligt
Bei einer Einmalanlage investieren Sie den vorgesehenen Betrag direkt entsprechend Ihrer gewählten Aufteilung. Dadurch nimmt das ganze investierte Kapital von Anfang an an der Wertentwicklung teil. Steigen die Kurse während der folgenden Monate, ist das gegenüber einem späteren Einstieg vorteilhaft. Fallen sie direkt nach dem Kauf, trifft der Rückgang dagegen den gesamten investierten Betrag.
Das ist keine Frage von Mut. Entscheidend ist, ob die gewählte Aufteilung zu Ihnen passt und ob Sie sie durchhalten können. Wer nach dem ersten Minus aus Angst verkauft, hat mit einem rechnerisch attraktiven Einstieg wenig gewonnen.
Die Etappen: den Einstieg über mehrere Termine verteilen
Alternativ teilen Sie einen bereits vorhandenen Betrag auf feste Kauftermine auf. Beispielsweise investieren Sie dreimal 10.000 Euro statt einmal 30.000 Euro. Bei niedrigeren Kursen erwerben Sie für dieselbe Rate mehr Anteile. Bei höheren Kursen sind es weniger. Die FINRA, eine US-Selbstregulierungsorganisation des Wertpapiersektors, beschreibt sowohl diesen Mechanismus als auch seine Grenzen. [4]
Ein solcher Plan kann die emotionale Belastung des Einstiegs verringern. Allerdings bleibt zunächst ein Teil des Geldes außerhalb der Anlage. Bei steigenden Kursen fehlt auf diesen Teil der Kursgewinn. Außerdem können zusätzliche Ausführungen weitere Kosten verursachen. Ein automatischer Renditevorteil entsteht durch die Staffelung nicht.
Wichtig ist die Unterscheidung zum laufenden Sparplan aus Ihrem Gehalt. Dort steht das Geld erst nach und nach zur Verfügung. Bei der gestaffelten Einmalanlage könnten Sie dagegen schon heute den ganzen vorgesehenen Betrag investieren. Das sind zwei unterschiedliche Ausgangslagen.
30.000 Euro im Vergleich: Der Kursverlauf entscheidet
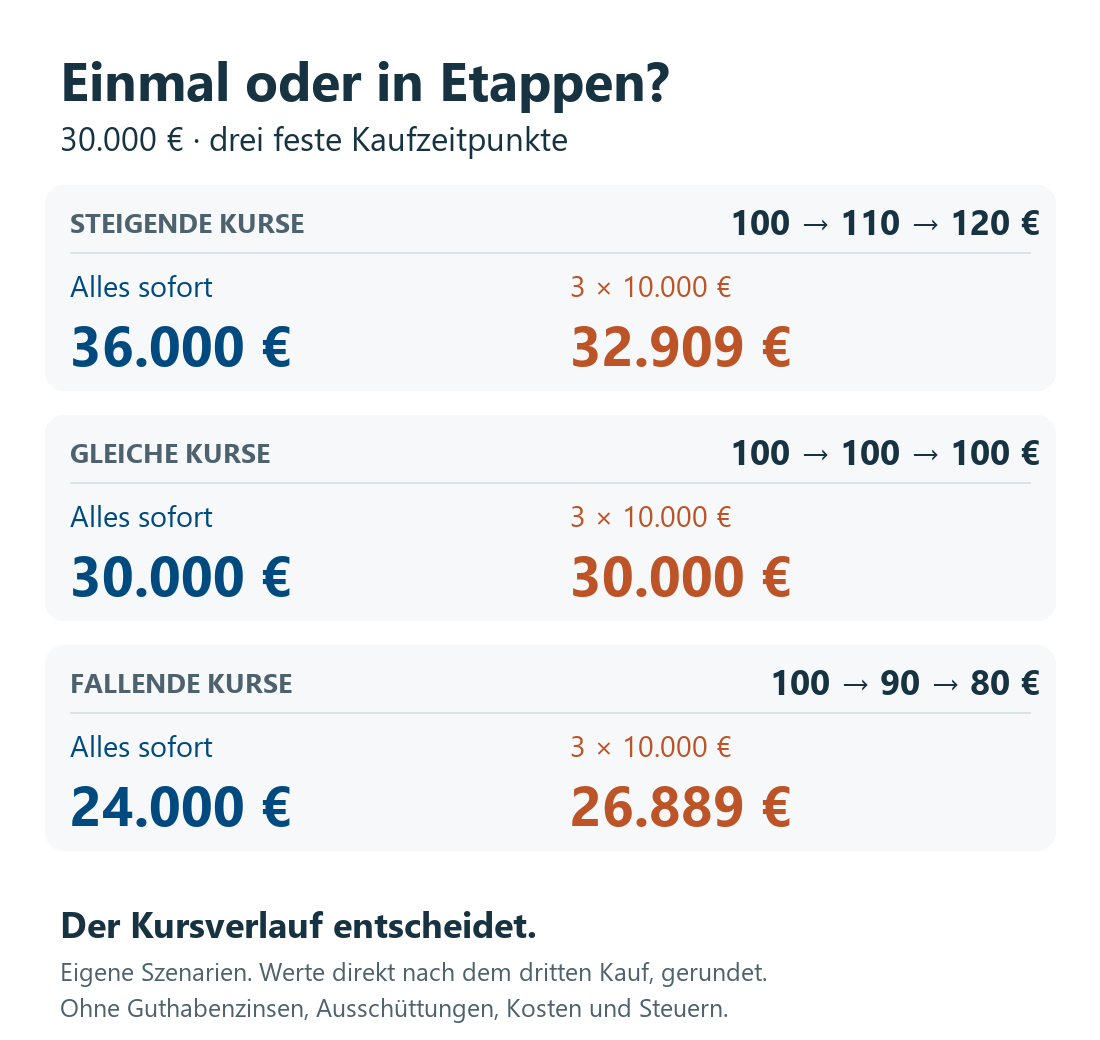
Wie stark der Unterschied ausfallen kann, zeigt eine eigene Modellrechnung. Beide Wege starten mit 30.000 Euro. Die Einmalanlage kauft sofort zum Anteilspreis von 100 Euro. Der Etappenplan kauft jeweils für 10.000 Euro: sofort, nach einem Monat und nach zwei Monaten.
Wir bewerten beide Anlagen unmittelbar nach dem dritten Kauf zum selben dann geltenden Anteilspreis. Dabei erlauben wir rechnerisch Bruchteile von Anteilen. Zinsen auf wartendes Guthaben, Ausschüttungen, Kosten und Steuern bleiben außen vor. Die drei Kursfolgen sind frei gewählte Szenarien, keine Prognosen und keine historischen Marktdaten.
Auf kleinen Bildschirmen lässt sich die folgende Tabelle seitlich verschieben.
| Anteilspreise an den drei Terminen | 30.000 Euro sofort | Dreimal 10.000 Euro |
|---|---|---|
| 100 → 110 → 120 Euro | 36.000,00 Euro | 32.909,09 Euro |
| 100 → 100 → 100 Euro | 30.000,00 Euro | 30.000,00 Euro |
| 100 → 90 → 80 Euro | 24.000,00 Euro | 26.888,89 Euro |
Warum der niedrigere Durchschnittspreis keinen Gewinn garantiert
Im fallenden Szenario kauft die Einmalanlage 300 Anteile zu je 100 Euro. Bei einem späteren Preis von 80 Euro bleiben 24.000 Euro. Der Etappenplan erwirbt dagegen rund 336,11 Anteile: 100 beim ersten Kauf, etwa 111,11 beim zweiten und 125 beim dritten.
Damit sinkt sein durchschnittlicher Kaufpreis auf rund 89,26 Euro. Trotzdem steht auch dieser Anleger im Minus: 336,11 Anteile zu 80 Euro ergeben rund 26.888,89 Euro. Die Staffelung hat den Verlust in diesem Szenario verringert. Sie hat ihn nicht verhindert.
Im steigenden Szenario dreht sich das Ergebnis um. Die späteren Raten kaufen weniger Anteile, weil diese inzwischen teurer sind. Deshalb liegt die Einmalanlage hier um rund 3.091 Euro vorn. Die Tabelle zeigt also keinen stets überlegenen Weg. Sie macht sichtbar, welche Folgen verschiedene Kursverläufe für dieselbe Entscheidung haben.
Die Aktienquote bestimmt das Risiko auch nach dem Einstieg
Ein häufiger Denkfehler lautet: „Wenn ich langsam einsteige, ist mein Depot dauerhaft vorsichtiger.“ Das gilt so nicht. Sobald die letzte Rate investiert ist, unterliegt jeder angelegte Euro den weiteren Schwankungen seiner Anlage. Unterschiedliche Einstandspreise bleiben bestehen. Sie ändern aber nicht die prozentuale Wirkung des nächsten Kursrückgangs auf gleich zusammengesetzte Depots.
Ein zweites, unabhängiges Beispiel verdeutlicht das. Zum Beginn des angenommenen Rückgangs beträgt das Vermögen jeweils 30.000 Euro. Wir vergleichen reine Aktienanlagen mit einer Mischung aus 60 Prozent Aktien und 40 Prozent unverändertem Guthaben. Der Aktienanteil verliert anschließend 30 Prozent. Das ist ein frei gewählter Belastungstest, weder eine Prognose noch der maximal mögliche Verlust.
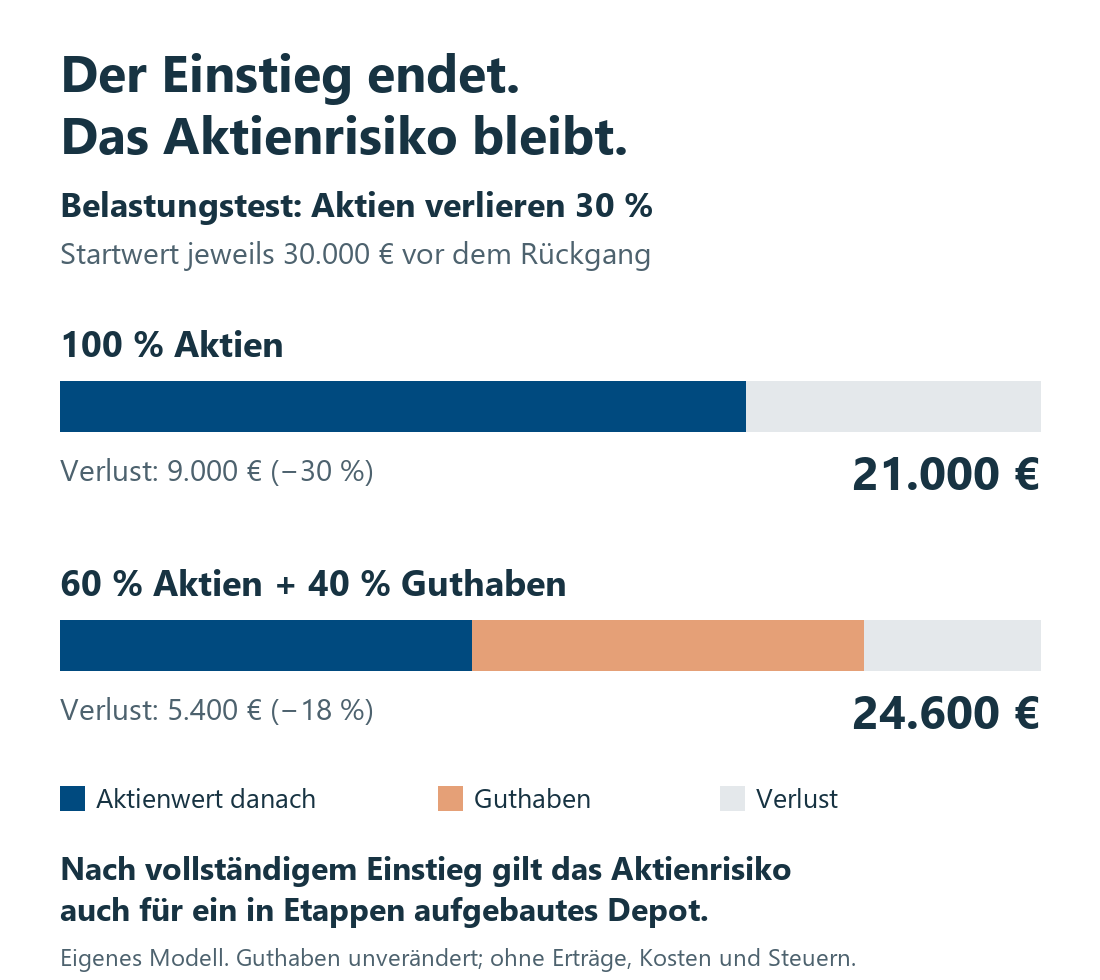
Bei 100 Prozent Aktien sinkt der Wert auf 21.000 Euro. Das gilt für dieselbe Anlage unabhängig davon, ob der Einstieg zuvor sofort oder in Etappen erfolgte. In der Mischung verlieren die 18.000 Euro Aktien dagegen 5.400 Euro. Zusammen mit 12.000 Euro unverändertem Guthaben bleiben 24.600 Euro. Der Rückgang des Gesamtvermögens beträgt hier 18 Prozent.
Diese Mischung ist keine pauschale Empfehlung. Sie veranschaulicht den Zusammenhang zwischen Aufteilung und Verlust. Bei steigenden Aktienkursen würde das Guthaben im Modell die Beteiligung am Kursgewinn ebenso begrenzen. Zudem können andere vermeintlich defensive Bausteine, etwa Anleihefonds, selbst im Wert schwanken.
Wenn Ihnen der mögliche Verlust nach dem vollständigen Einstieg zu hoch ist, braucht die Aufteilung eine Änderung. Ein längerer Ratenplan allein löst dieses Problem nicht.
So wird aus dem Zögern ein verbindlicher Einstiegsplan
Ein guter Plan lässt sich in wenigen klaren Sätzen festhalten. Dabei geht es um konkrete Entscheidungen, die auch nach einer unangenehmen Börsenwoche noch verständlich bleiben.
Der Betrag: Welches Geld bleibt als Reserve und für absehbare Ausgaben verfügbar? Erst der übrige Betrag steht für die langfristige Anlage zur Verfügung. So vermeiden Sie, bei ungünstigen Kursen wegen einer vorhersehbaren Rechnung verkaufen zu müssen.
Die Aufteilung: Welche Mischung passt zu Ihrem Zeithorizont und Ihrer Verlusttragfähigkeit? Übersetzen Sie das Risiko zusätzlich in Euro. Ein Minus von 20 Prozent bedeutet bei 50.000 Euro einen Rückgang um 10.000 Euro. Diese konkrete Zahl ist oft aussagekräftiger als die Selbstbeschreibung „ausgewogen“.
Die Umsetzung: Soll der vorgesehene Betrag sofort in diese Mischung fließen oder zu festen Terminen? Falls Sie Etappen wählen, gehören Höhe, Termine und Abschlussdatum in den Plan. Drei monatliche Käufe sind nur ein Beispiel. Eine universell optimale Zahl gibt es nicht.
Der Umgang mit neuen Nachrichten: Steigende oder fallende Kurse allein sollten einen festen Etappenplan nicht ständig neu starten lassen. Wenn dagegen Ihr Einkommen wegfällt oder eine größere Ausgabe hinzukommt, müssen Sie die Voraussetzungen neu prüfen. So unterscheiden Sie eine veränderte Lebenssituation von einer veränderten Schlagzeile.
Warum „Ich kaufe nach dem nächsten Rücksetzer“ oft unvollständig bleibt
Was genau bedeutet dieser Satz? Zehn Prozent unter dem heutigen Kurs oder zehn Prozent unter einem künftigen Höchststand? Angenommen, ein Anteil steigt zunächst von 100 auf 120 Euro und fällt anschließend um zehn Prozent. Dann kostet er 108 Euro. Sie hätten zwar nach einem Rücksetzer gekauft, aber acht Prozent teurer als zu Beginn. Auch dieses Beispiel ist frei gewählt.
Außerdem braucht der Plan eine Antwort für den Fall, dass der erhoffte Rücksetzer lange ausbleibt. Ohne Termin oder klare Bedingung wird aus einer bewussten Pause leicht dauerhaftes Aufschieben. Ein festgelegter Einstieg kann deshalb hilfreicher sein als die Suche nach einer Nachricht, die endlich völlige Sicherheit vermittelt.
Welche ETFs und aktiven Fonds passen zu diesem Plan?
Der Einstiegsplan beantwortet noch nicht, was Sie kaufen sollten. Zunächst braucht jeder Baustein eine nachvollziehbare Aufgabe. Ein breit gestreuter Aktien-ETF kann langfristige Beteiligung an Unternehmen ermöglichen. Allerdings bleiben Marktrisiken bestehen. Auch die Verteilung über Länder, Branchen und große Einzelpositionen gehört zur Prüfung.
Ein aktiver Fonds kann Positionen anders auswählen oder gewichten als ein Index. Ob er dadurch für Ihr Depot einen Mehrwert bietet, muss das Research begründen. Unser Anspruch bei albfinanz ist ein überzeugender Vergleich nach Kosten mit einem passenden Vergleichsindex. Vergangene Erfolge sichern allerdings keine künftige Überrendite.
Deshalb betrachten wir neben der Anlagestrategie auch Überschneidungen und Kosten. Dazu zählen je nach Produkt und Umsetzung laufende Fondskosten, mögliche Ausgabeaufschläge sowie Depot-, Beratungs- und Transaktionskosten. Besonders bei mehreren Käufen lohnt sich der Blick auf die gesamte Umsetzung. Weder ein ETF noch ein aktives Management nimmt Ihnen die Entscheidung über eine passende Risikoverteilung ab.
Jetzt investieren oder warten? Mit albfinanz einen tragfähigen Weg festlegen
Sie müssen den nächsten Börsentiefpunkt nicht vorhersagen können, um eine fundierte Anlageentscheidung zu treffen. Hilfreicher ist ein Plan, der Ihre finanziellen Ziele mit einer passenden Aufteilung und einem umsetzbaren Einstieg verbindet.
In unserer ETF- und Investmentberatung beginnen wir deshalb bei Ihrer Situation: Welcher Betrag ist wirklich verfügbar? Welche Anlagen besitzen Sie bereits? Welche Verluste könnten Ihre Pläne gefährden? Darauf bauen die Auswahl geeigneter Fonds und ETFs sowie ein nachvollziehbarer Einstiegsweg auf.
Bringen Sie für ein persönliches Gespräch mit albfinanz gern eine aktuelle Depotübersicht und Ihre geplanten größeren Ausgaben mit. Gemeinsam prüfen wir Aufteilung, Kosten und mögliche Überschneidungen. Anschließend begleiten wir Sie im vereinbarten Umfang beim Depotaufbau und bei der laufenden Überprüfung. So entsteht eine Geldanlage, deren Entscheidungen Sie verstehen und auch in unruhigen Phasen mittragen können.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnungen.
[1] Aktueller Anlass: Internationaler Währungsfonds, Global Financial Stability Report, Oktober 2026. Marktstabilität, KI-Risiken und mögliche Renditeschocks bei Staatsanleihen.
[2] Anlageaufteilung: US-Wertpapieraufsicht SEC, Asset Allocation and Diversification. Anlagehorizont, Verlusttragfähigkeit und Streuung.
[3] Kaufkraft: Deutsche Bundesbank, Realzinssätze auf Bankeinlagen. Unterschied zwischen nominaler Verzinsung und realer Kaufkraftentwicklung.
[4] Gestaffelter Einstieg: FINRA, The Benefits and Limitations of Dollar-Cost Averaging, 19. Mai 2026. Mechanismus, mögliche Verhaltensvorteile, entgangene Kursgewinne und Kosten.
Quellen geprüft am 20. Oktober 2026. Sämtliche Euro-Rechnungen und Grafiken sind eigene, vereinfachte Beispiele. Sie bilden keine tatsächliche Fondsentwicklung ab und berücksichtigen keine persönlichen Steuern oder individuellen Produktkosten. Welche Anlage zu Ihnen passt, hängt von Ihrer Situation ab.