Eine leerstehende Gewerbefläche in Wohnungen umzubauen, kann neue Einnahmen ermöglichen. Mit „Gewerbe zu Wohnen 2026“ gibt es dafür einen Zuschuss. Doch wie viel Geld müssen Eigentümer tatsächlich aufbringen, wann kommt die Förderung und was bleibt später von der Miete? An einem Beispiel mit drei Wohnungen zeigen wir den Weg vom ersten Objektcheck bis zur monatlichen Rechnung – einschließlich Mehrkosten und Vorfinanzierung.
Wann Gewerbe zu Wohnen überhaupt eine Option ist
Eine frühere Praxis steht leer, für das Büro findet sich kein Nachmieter, während in der Umgebung Wohnungen gesucht werden. Der Gedanke an einen Umbau liegt nahe. Ob daraus ein gutes Vorhaben wird, hängt zuerst davon ab, welche Wohnungen auf der vorhandenen Fläche tatsächlich entstehen können.
Ein tiefer Bürogrundriss kann beispielsweise viel Fläche bieten, aber nur wenige Räume mit ausreichendem Tageslicht. Zusätzliche Bäder, Leitungswege oder ein zweiter Rettungsweg können den Umbau verteuern. Aus 200 Quadratmetern Gewerbefläche werden deshalb nicht automatisch 200 Quadratmeter vermietbare Wohnfläche. Eine erste Grundrissskizze und eine bauliche Einschätzung helfen, solche Unterschiede früh zu erkennen.
Für die Entscheidung vergleichen Sie drei Möglichkeiten: als Gewerbe weitervermieten, zu Wohnungen umbauen oder verkaufen. Jede Variante braucht eigene Annahmen zu Kosten, erzielbarem Ertrag und Zeitaufwand.
Was das Programm 2026 verlangt
Das Bundesprogramm „Gewerbe zu Wohnen“ ist am 1. Juli 2026 gestartet. Es unterstützt die Umwandlung bisheriger Gewerbeflächen in mindestens eine neue Wohnung, verbunden mit energetischen Anforderungen. Für 2026 sind 300 Millionen Euro vorgesehen. Anträge sind bis zum 31. Dezember 2026 möglich, solange Haushaltsmittel verfügbar sind.
Die Förderung ist damit eine zeitlich begrenzte Chance. Ob die konkrete Fläche förderfähig ist und die Umnutzung genehmigt werden kann, sind getrennte Fragen.
Wie viel Zuschuss möglich ist – und welche Kosten bleiben
KfW 266 fördert 30 Prozent von höchstens 100.000 Euro anerkannten Umbaukosten je Wohnung: maximal 30.000 Euro pro Wohneinheit. Für wirtschaftlich tätige Antragsteller gilt zusätzlich der sogenannte De-minimis-Rahmen. Er begrenzt bestimmte staatliche Beihilfen auf insgesamt 300.000 Euro innerhalb von drei Jahren für ein einziges Unternehmen im beihilferechtlichen Sinn. Dazu kann auch die Vermietung gehören. Bereits erhaltene einschlägige Beihilfen können den Spielraum verringern.
Gebäude- und Grundstückskauf sowie energetische Sanierung gehören nicht zu dieser Zuschussgrundlage. Auch vor Antragstellung entstandene Planungskosten sind hier nicht förderfähig. Diese Ausgaben müssen trotzdem im Gesamtbudget stehen. Ein späterer Kostenanstieg erhöht den beantragten Zuschuss nicht.
Baurecht und energetische Anforderungen früh prüfen
Ausgangspunkt sind beheizte Nichtwohngebäude oder entsprechende Gebäudeteile im Geltungsbereich des Gebäudeenergiegesetzes. Maßgeblich ist die genehmigte Nutzung; der ursprüngliche Bauantrag beziehungsweise die Bauanzeige muss mindestens fünf Jahre zurückliegen. Die Umnutzung ist in der Regel genehmigungspflichtig und früh mit dem Bauamt abzustimmen.
Eine gelistete Energieeffizienz-Fachperson muss eingebunden werden. Grundsätzlich ist Effizienzhaus 85 EE oder Effizienzhaus Denkmal EE zu erreichen. Das sind definierte Anforderungen an die Energieeffizienz des Gebäudes. EE steht für „Erneuerbare Energien“ und betrifft die Wärmeversorgung. Für diese EE-Klasse bestehen bestimmte Ausnahmen bei vorhandener Wärmeversorgung. Die Wohnungen müssen anschließend mindestens zehn Jahre Wohnzwecken dienen. Abschluss und erforderliche Nachweise müssen spätestens 54 Monate nach KfW-Zusage vorliegen.
Woran Sie erkennen, ob der Umbau wirtschaftlich trägt
Für eine belastbare Entscheidung brauchen Sie mehr als einen Baupreis und die erwartete Förderung. Vier Angaben machen aus der Idee eine prüfbare Rechnung:
- Vermietbare Wohnfläche: Rechnen Sie mit dem geplanten Wohnungsgrundriss. Erschließung, Technik und andere nicht vermietbare Flächen verdienen kein Geld.
- Realistische Nettokaltmiete: Prüfen Sie Nachfrage, Zustand, Lage und rechtliche Mietgrenzen. Nebenkostenvorauszahlungen sind kein frei verfügbarer Überschuss.
- Vollständiger Kapitalbedarf: Zum Umbau kommen etwa Energiearbeiten, Planung, Bauzeitzinsen und eine getrennte Reserve für Unvorhergesehenes. Bereits bestehende Darlehen gehören ebenfalls in die Finanzierungsprüfung.
- Laufender Eigentümeraufwand: Berücksichtigen Sie Leerstand, Mietausfälle, Verwaltung, nicht umlagefähige Kosten und Instandhaltung, bevor Sie die Kreditrate abziehen.
Ein einfacher Belastungstest hilft: Trägt das Vorhaben noch, wenn der Bau teurer wird oder die Miete niedriger ausfällt? Und wie schneidet es gegenüber der weiteren gewerblichen Nutzung oder einem Verkauf ab? Das folgende Beispiel zeigt, warum diese beiden Fragen zu unterschiedlichen Antworten führen können.
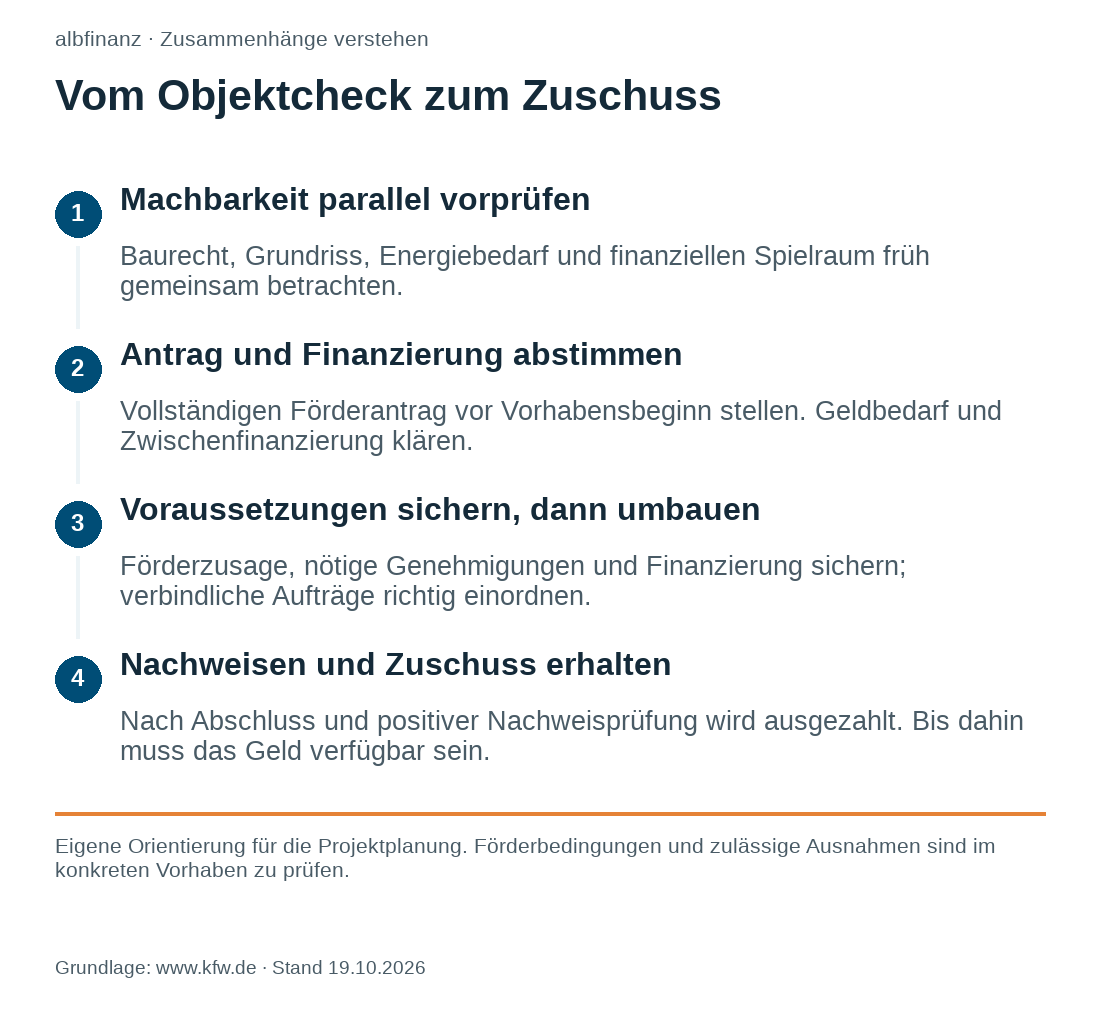
Vom ersten Objektcheck bis zur Auszahlung
Machbarkeit und Finanzierung parallel vorprüfen. Lassen Sie Grundriss, baurechtliche Perspektive und energetischen Aufwand früh einschätzen. Gleichzeitig klären Sie mit der Finanzierung, welchen Kostenrahmen, Eigenkapitaleinsatz und welche laufende Belastung Sie tragen können. Eine fertige Baugenehmigung ist kein sinnvoller Startpunkt für das allererste Finanzierungsgespräch.
Vor verbindlichen Aufträgen den Förderweg sichern. Der vollständige Antrag gehört vor den Vorhabensbeginn; grundsätzlich darf erst nach KfW-Zusage begonnen werden. Bereits ein bindender Ausführungsvertrag kann als Beginn zählen. Zulässige aufschiebende Förderbedingungen sind eine Ausnahme. Frühe Planung und Beratung können möglich sein; ihre Förderfähigkeit ist gesondert zu prüfen.
Die Bauphase finanzieren. Stellen Sie Rechnungsfälligkeiten, Eigenmittel, Darlehensabrufe und Reserven gegenüber. Der KfW-Zuschuss fließt erst nach Abschluss und positiver Nachweisprüfung. Er steht deshalb nicht schon für die ersten Handwerkerrechnungen zur Verfügung. Dafür brauchen Sie ausreichend eigene Liquidität oder eine abgestimmte Zwischenfinanzierung.
Umsetzen, nachweisen und Finanzierung ordnen. Wenn Förderzusage, erforderliche Genehmigungen und Finanzierung vorliegen, kann der Umbau starten. Nach Abschluss werden die Nachweise eingereicht. Mit der Auszahlung lässt sich die dafür eingeplante Zwischenfinanzierung zurückführen.
Modellrechnung: Was nach Kosten und Kreditrate übrig bleibt
Frei gewähltes Rechenbeispiel, keine Marktprognose: Eine bereits vorhandene, schuldenfreie Gewerbeimmobilie wird zu drei Wohnungen mit zusammen 180 Quadratmetern vermietbarer Wohnfläche umgebaut. Sämtliche Kosten, Mieten und Zinsen sind Annahmen. Sie sind weder eine Kostenschätzung für Ihr Objekt noch ein Finanzierungsangebot. Wir unterstellen erfüllte Förderbedingungen, ausreichenden De-minimis-Spielraum und keinen Vorsteuerabzug; die Bau- und Planungskosten enthalten Umsatzsteuer.
Das vollständige Projektbudget
Angenommen sind 300.000 Euro anerkannte Umbaukosten und zusätzlich 60.000 Euro energetische Sanierung. Der Zuschuss beträgt 90.000 Euro: drei Wohnungen × 100.000 Euro × 30 Prozent. Die Baukosten sinken damit rechnerisch von 360.000 auf 270.000 Euro.
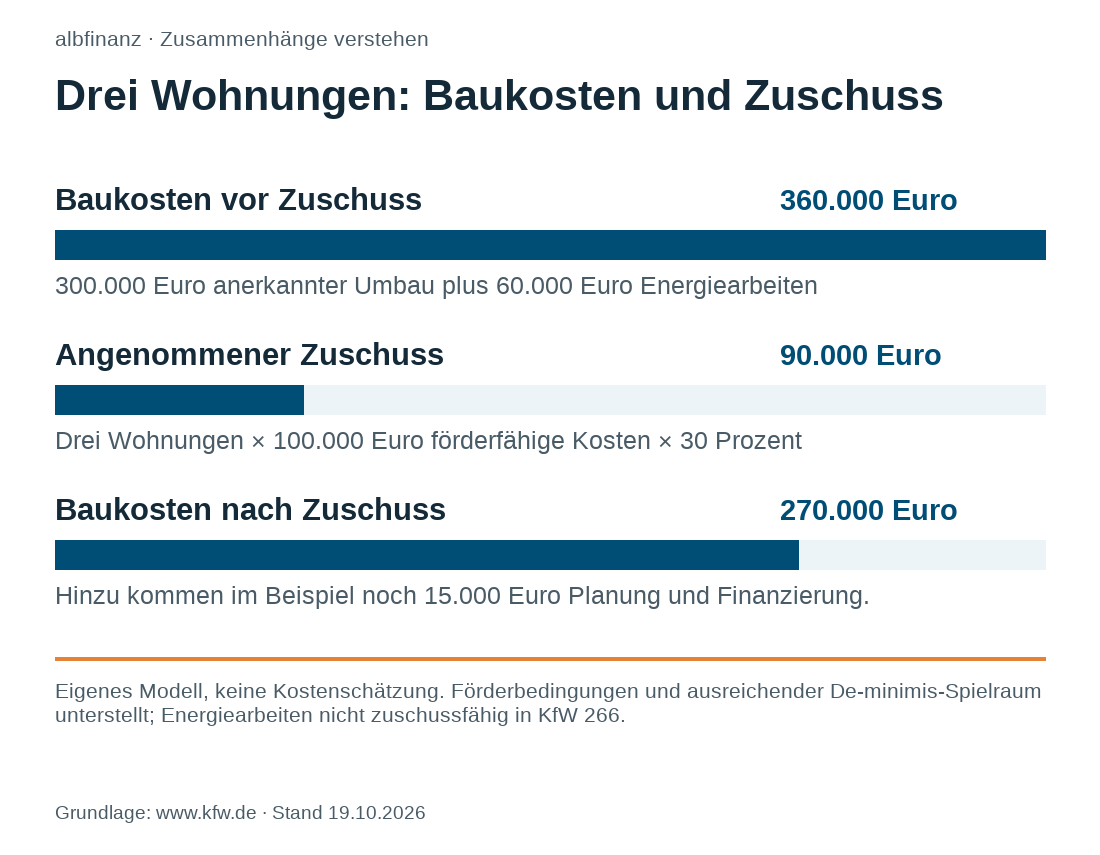
Damit ist das Budget noch nicht vollständig. Hinzu kommen angenommene 6.000 Euro für frühe, nicht förderfähige Planung und 9.000 Euro für Bauzeit- und Zwischenfinanzierungszinsen sowie Gebühren. Diese Positionen sind nicht bereits in den 360.000 Euro enthalten. Insgesamt müssen zunächst 375.000 Euro bezahlt werden. Nach 90.000 Euro Zuschuss verbleiben 285.000 Euro.
Davon werden 90.000 Euro aus Eigenmitteln und 195.000 Euro langfristig finanziert. Zusätzlich bleiben 30.000 Euro eigene Reserve verfügbar. Diese Reserve ist weder schon ausgegeben noch nochmals von den Projektkosten abgezogen.
Der Zuschuss kommt später: 90.000 Euro überbrücken
In der Bauphase stehen den 375.000 Euro Ausgaben im Modell 90.000 Euro Eigenmittel, 195.000 Euro langfristiger Kredit und 90.000 Euro Zwischenfinanzierung gegenüber. Die zusätzliche Reserve bleibt daneben bestehen. Erst der ausgezahlte Zuschuss löst die Zwischenfinanzierung ab.
Wären die vollen 90.000 Euro für zwölf Monate zu angenommenen 4 Prozent geliehen, kostete allein diese Überbrückung 3.600 Euro Zinsen. Sie sind in den genannten 9.000 Euro bereits enthalten. Zwölf Monate sind eine Rechenannahme, keine zugesagte Bearbeitungsdauer. Spätere Auszahlung oder andere Abrufzeiten verändern die Rechnung.
Die monatliche Rechnung nach Fertigstellung
Bei angenommenen 10 Euro Nettokaltmiete je Quadratmeter bringen die drei Wohnungen zusammen 1.800 Euro im Monat. Für den Kredit nehmen wir 4 Prozent Sollzins und 2 Prozent anfängliche Tilgung an. Daraus ergibt sich zu Beginn eine Jahresrate von 6 Prozent auf 195.000 Euro, also 975 Euro monatlich.
| Nettokaltmiete für 180 m² | 1.800 € |
|---|---|
| 5 % Puffer für Leerstand und Mietausfälle | −90 € |
| Instandhaltungsrücklage | −180 € |
| Verwaltung und nicht umlagefähige Kosten, je 90 € | −180 € |
| Kreditrate einschließlich Tilgung | −975 € |
| Verbleibender monatlicher Spielraum | 375 € |
Auch die Rücklagen und Kostenansätze sind frei gewählt. Der Überschuss ist kein steuerlicher Gewinn: Die Kreditrate enthält Tilgung, und die Instandhaltungsrücklage ist zunächst zurückgelegtes Geld. Größere Schäden, Anschlusszinsen und Steuern können die tatsächlich verfügbare Summe verändern.
Was passiert bei Mehrkosten und geringerer Miete?
60.000 Euro zusätzliche Baukosten: Der Zuschuss bleibt im Beispiel bei 90.000 Euro. Wenn das zusätzliche Geld vollständig als Kredit zu denselben Konditionen finanziert werden kann, steigt das Darlehen auf 255.000 Euro und die Monatsrate auf 1.275 Euro. Vom Spielraum bleiben nur noch 75 Euro im Monat. Die Bank muss einer solchen Nachfinanzierung zustimmen; sie steht nicht automatisch bereit.
Zusätzlich 10 Prozent weniger Miete: Bei 1.620 Euro Nettokaltmiete, 81 Euro Ausfallpuffer, unverändert 360 Euro Kosten- und Rücklagenbudget sowie 1.275 Euro Kreditrate fehlen 96 Euro im Monat. Trotz Zuschuss müssten Eigentümer regelmäßig Geld zuschießen.
Ein positiver Überschuss ist noch keine gute Gesamtrendite
Die bestehende Immobilie ist nicht kostenlos, nur weil sie bereits Ihnen gehört. Nehmen wir an, ihr heutiger Marktwert beträgt 300.000 Euro. Zusammen mit den 285.000 Euro zusätzlichen Ausgaben nach Zuschuss sind wirtschaftlich 585.000 Euro im Objekt gebunden. Das ist keine Schätzung seines späteren Verkaufspreises; die separate Liquiditätsreserve gehört nicht zum Objektwert.
Im Ausgangsfall bleiben vor Kreditrate und Steuern, aber nach dem angenommenen Kosten- und Rücklagenbudget, 1.350 Euro monatlich beziehungsweise 16.200 Euro jährlich. Bezogen auf 585.000 Euro sind das rund 2,8 Prozent vor Finanzierung und Steuern. Diese vereinfachte Ertragsquote berücksichtigt keine künftigen Wertänderungen und ist keine vollständige Renditeberechnung über die Haltedauer.
Was Sie daraus mitnehmen können: Der Umbau hat im Grundfall einen monatlichen Puffer, reagiert aber empfindlich auf Mehrkosten und schwächere Mieten. Ob er die beste Entscheidung ist, zeigt erst der Vergleich mit erreichbarer Gewerbemiete, einem Verkauf nach Abzug der Verkaufskosten und Ihren persönlichen Zielen. Die Förderung allein beantwortet diese Frage nicht.
Wie albfinanz Sie bei Ihrer Immobilienentscheidung unterstützt
Aus einer leerstehenden Gewerbefläche können neue Möglichkeiten entstehen. Welche davon zu Ihnen passt, hängt auch von Ihren eigenen Plänen ab: Möchten Sie die Immobilie langfristig behalten und vermieten? Wollen Sie selbst in den Umbau investieren? Oder denken Sie über einen Verkauf nach? Bei albfinanz beginnt die Beratung mit diesen Fragen und einem Blick auf das konkrete Objekt.
Den Wert und die Verkaufsperspektive einordnen
Als Immobilienmakler prüfen wir die vorhandenen Objektunterlagen und betrachten Lage, Zustand, Nutzung und regionale Nachfrage gemeinsam. Daraus erarbeiten wir eine nachvollziehbare Einwertung Ihrer Immobilie. So erhalten Sie eine Grundlage, um einen möglichen Verkauf gegenüber einer weiteren Investition abzuwägen. Ein noch ungeklärtes Umbaupotenzial behandeln wir dabei als offene Frage, die fachlich geprüft werden muss.
Immobilie und Finanzierung zusammen betrachten
Wenn Sie einen Umbau weiterverfolgen möchten, beziehen wir unser Finanzierungsteam ein. Gemeinsam besprechen wir Eigenkapital, benötigte Rücklagen und die finanzielle Belastung. Auf Grundlage der fachlich geprüften Planung und Kostenschätzung vergleichen wir passende Finanzierungsmöglichkeiten und berücksichtigen mögliche Förderbausteine. Dazu gehört auch die Frage, wann Geld benötigt wird und wann es tatsächlich zur Verfügung steht. Die bauliche und energetische Prüfung übernehmen die dafür zuständigen Architektur- und Energieeffizienz-Fachleute.
Einen Verkauf gut vorbereitet angehen
Entscheiden Sie sich für einen Verkauf, begleiten wir Sie von der Preisstrategie über die Aufbereitung der Unterlagen und das Exposé bis zu Anfragen, Besichtigungen und der Abstimmung zum Notartermin. Ihr Vorteil: Die Überlegungen zu Wert, Zustand und Nutzung fließen in eine Vermarktung ein, die Ihre Immobilie nachvollziehbar präsentiert.
Für ein erstes Gespräch helfen uns die Objektadresse, Angaben zur bisherigen Nutzung, vorhandene Grundrisse und Ihre Vorstellungen. Energieausweis oder erste Kostenschätzungen bringen Sie gerne mit, soweit sie schon vorliegen. Gemeinsam sortieren wir, was bereits geklärt ist und welche Informationen für Ihren nächsten Schritt noch fehlen – persönlich in Reutlingen oder im digitalen Gespräch.
Ihr Immobilienvorhaben mit albfinanz besprechen →
Datenstand: 19. Oktober 2026. Förderbedingungen und verfügbare Mittel vor einer Entscheidung erneut prüfen.