HEUTE KLARHEIT. MORGEN ZUHAUSE.

Forward-Darlehen.
Die Zukunft wohnt schon hier.

Ihr Hauskredit läuft noch. Die Zinsen für danach können Sie schon heute festlegen. Wir zeigen Ihnen, was diese Sicherheit kostet – und ob sie zu Ihren Plänen passt.

Kostenlos & unverbindlich · Persönlich und digital
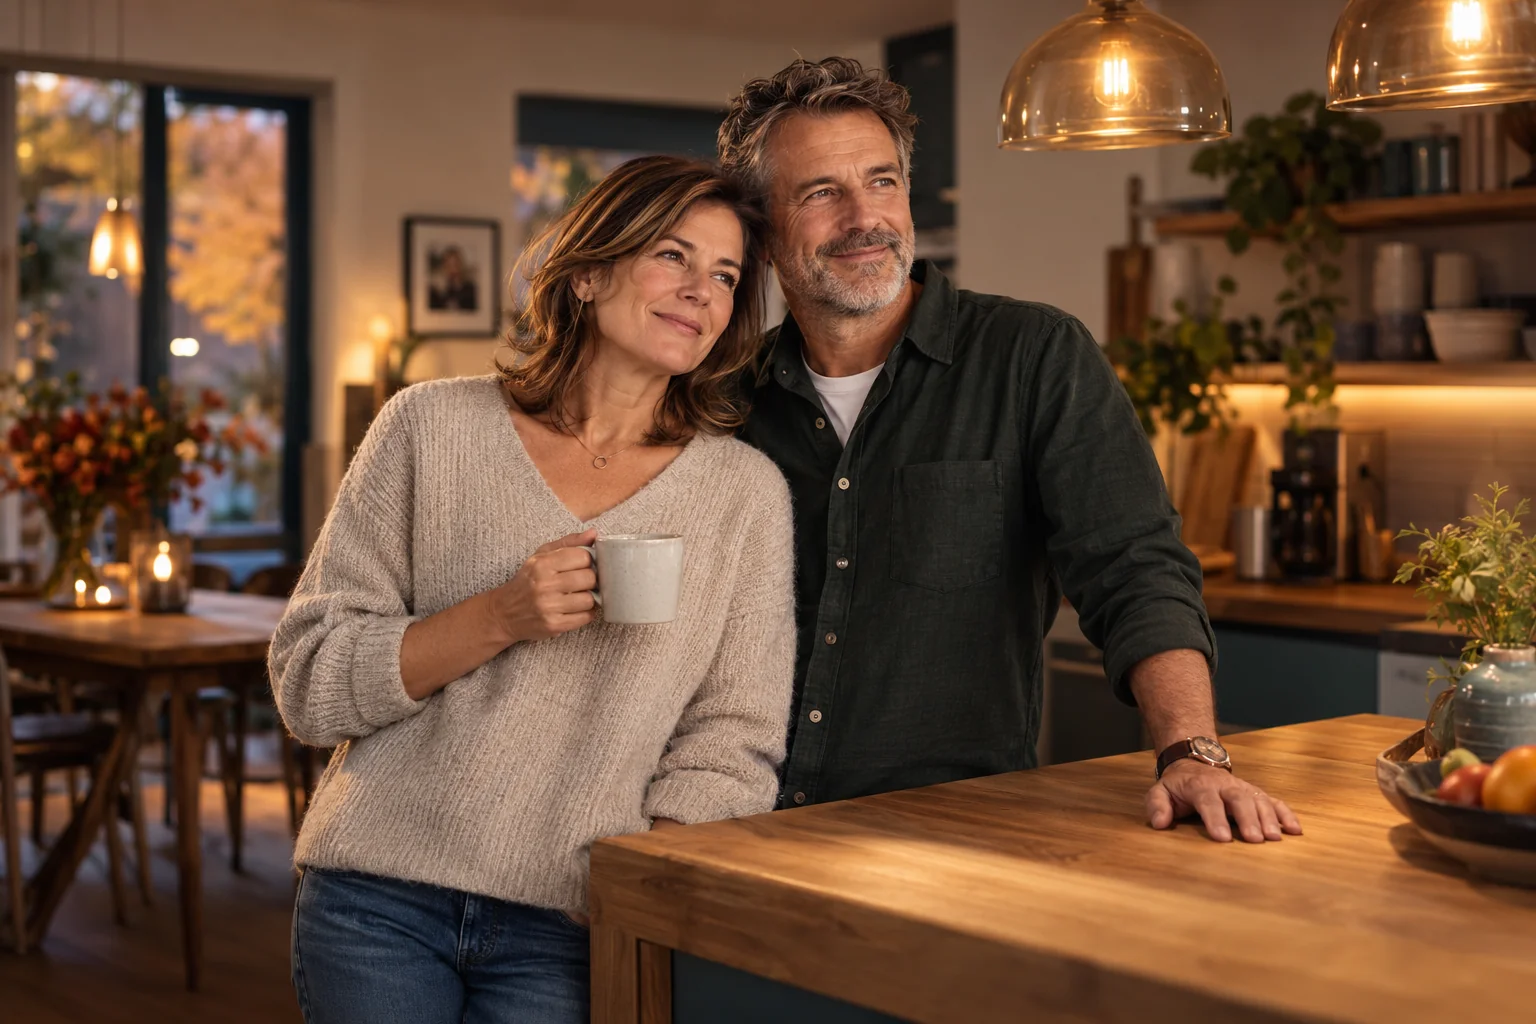
Ein Paar genießt einen entspannten gemeinsamen Moment in der Küche seines Zuhauses
Für das Zuhause,
in dem Ihr Leben spielt.
KI-generiert

Zinsen frühzeitig sichernBis zu fünf Jahre vor dem nächsten Kreditabschnitt.

Ihre künftige Rate kennenHeute festlegen, was Sie später monatlich zahlen.

Nahtlos weiterfinanzierenDie Ablösung auf Ihren bestehenden Kredit abstimmen.

DAS WICHTIGSTE IN KÜRZE

Schon jetzt wissen,
was später gilt.

  • Heute vereinbaren, später starten. Ein Forward-Darlehen legt die Konditionen Ihrer künftigen Anschlussfinanzierung fest.
  • Ihre bisherige Rate läuft weiter. Das neue Darlehen löst den alten Kredit erst zum vereinbarten Termin ab.
  • Sicherheit hat einen Preis. Ein Forward-Aufschlag kann den künftigen Zins erhöhen. Entscheidend ist das gesamte Angebot.
  • Die Vereinbarung ist verbindlich. Auch bei später niedrigeren Zinsen bleibt der abgeschlossene Vertrag bestehen.
ZWEI VERTRÄGE. EIN GEORDNETER ÜBERGANG.

Heute entscheiden.
Später nahtlos anschließen.

Sie müssen Ihren laufenden Kredit nicht vorzeitig ablösen. Sie vereinbaren jetzt, wie die Finanzierung nach dessen Zinsbindung weitergeht.

  1. 01HEUTE

    Konditionen festlegen

    Restschuld, Auszahlungstermin, Zins und Rate für den Anschluss vereinbaren.

    Forward-Vertrag abgeschlossen
  2. 02BIS ZUM ANSCHLUSS

    Der alte Kredit läuft

    Sie zahlen Ihre bisherige Rate weiter. Der neue Kredit wird noch nicht ausgezahlt.

    Vorlaufzeit · zum Beispiel 24 Monate
  3. 03AB DEM ABLÖSETERMIN

    Die neue Rate startet

    Das Forward-Darlehen löst die Restschuld ab. Jetzt gelten die vereinbarten Konditionen.

    Ihre Anschlussfinanzierung beginnt
Während der vereinbarten Forward-Phase fallen für das neue Darlehen keine laufenden Zins- und Tilgungsraten an. Den Preis der Zinssicherung tragen Sie über den vereinbarten Darlehenszins. Schematische Darstellung.

Für die Planung zählt die Restschuld am Ablösetermin. Ihr heutiger Kontostand ist meist höher. Die bis dahin geplante Tilgung und eigene Mittel gehören in die Berechnung.

DER PREIS FÜR FRÜHE KLARHEIT

Was steckt im
Forward-Zins?

Die Bank berücksichtigt, wie lange sie den Zins für Sie festlegt, bevor das Geld ausgezahlt wird. Häufig kommt dafür ein Aufschlag zum Zins einer vergleichbaren sofortigen Finanzierung hinzu.

Manche Angebote enthalten aufschlagsfreie Monate. Andere nennen direkt den fertigen Forward-Zins. Wir vergleichen deshalb den Gesamtzins, den effektiven Jahreszins und dieselben Vertragsdaten – nicht nur den kleinsten Aufschlag.

SO SETZT ER SICH ZUSAMMEN

Ein einfaches Beispiel

Vergleichbarer Sollzins ohne Vorlauf4,00 %
Angenommener Forward-Aufschlag+ 0,30Prozentpunkte
Fest vereinbarter Sollzins p. a.4,30 %
Reine Beispielwerte, kein aktuelles Bankangebot. Der Aufschlag ist hier bereits für die gesamte Vorlaufzeit berücksichtigt.

Was zusätzlich in den Vergleich gehört

Bei einem Bankwechsel: mögliche Notar- und Grundbuchkosten. Eine Abtretung der vorhandenen Grundschuld kann günstiger sein als Löschen und Neueintragen. Wenn Sie den Kredit später nicht abnehmen: eine mögliche Nichtabnahmeentschädigung. Sie ist keine normale Abschlussgebühr, sondern kann bei einem Vertragsausstieg entstehen.

DIE ENTSCHEIDUNG IN EURO VERSTEHEN

Was verändert sich
bei Ihrer Monatsrate?

Mit Forward steht Ihre neue Rate vorher fest. Ohne Forward hängt sie vom Angebot ab, das Sie später abschließen. Dieses Beispiel zeigt beide möglichen Richtungen.

200.000 € Restschuld beim Anschluss2 % anfängliche Tilgung10 Jahre neue Zinsbindung
Später abschließen · höhere Zinsen5,10 % Sollzins
1.183,33 €im Monat
Heute per Forward vereinbart4,30 % Sollzins
1.050,00 €im Monat
Später abschließen · niedrigere Zinsen3,50 % Sollzins
916,67 €im Monat
Modellvergleich mit frei gewählten Sollzinsen und gleicher anfänglicher Tilgung; keine Zinsprognose. Der Forward-Zins enthält den angenommenen Aufschlag. Dargestellt ist die Monatsrate ab Auszahlung, ohne zusätzliche Wechselkosten.

Bei 5,10 % wären es 133,33 € mehr. Mit dem vereinbarten Forward-Zins bleibt die neue Rate hier bei 1.050 €.

Bei 3,50 % wäre Abwarten 133,33 € günstiger. Auch dann bleibt Ihr Forward-Vertrag bei 1.050 €.

Welche Rate passt zu Ihrem Alltag – auch in ein paar Jahren?

Meinen Anschluss prüfen lassen
IHR LEBEN ENTSCHEIDET MIT

Wie viel Sicherheit
passt zu Ihren Plänen?

Den günstigsten Zinstag kennt niemand im Voraus. Ein guter Abschluss gibt Ihnen eine tragbare Rate und passt zu dem, was Sie mit Ihrer Immobilie vorhaben.

Früh festlegen kann gut passen

  • Sie möchten in Ihrer Immobilie bleiben und brauchen den Anschlusskredit voraussichtlich weiter.
  • Eine klar planbare Rate ist Ihnen wichtiger als die Chance auf einen später niedrigeren Zins.
  • Restschuld und Ablösetermin sind verlässlich geklärt; die neue Rate passt zum künftigen Budget.

Unser Blick darauf: Welcher Aufschlag ist Ihnen diese Planungssicherheit wert?
Erst die offenen Pläne klären

  • Verkauf, Umzug oder eine wesentliche Veränderung Ihrer Finanzierung steht im Raum.
  • Größere eigene Mittel könnten den späteren Kreditbedarf deutlich verringern.
  • Sie möchten flexibel bleiben und können eine mögliche höhere Anschlussrate tragen.

Unser Blick darauf: Welche Bindung können Sie heute schon sinnvoll eingehen?

Ein Forward-Vertrag reserviert nicht nur eine Möglichkeit.

Sie verpflichten sich zur Abnahme. Ein später günstigeres Angebot allein löst diese Verpflichtung nicht. Deshalb klären wir mögliche Änderungen Ihrer Lebensplanung vor dem Abschluss.

EIN DETAIL MIT MEHREREN JAHREN UNTERSCHIED

„Zehn Jahre fest“.
Aber ab wann?

Bei einem echten Forward-Darlehen beginnt die neue Zinsbindung mit der Auszahlung. Bei einem unechten beginnt sie bereits bei Vertragsabschluss. Das verändert, wie lange Ihr Zins nach dem Anschluss noch feststeht.

Echtes Forward10 Jahre ab Auszahlung
2 J.Vorlauf10 JahreZinsbindung

Das neue Darlehen läuft volle 10 Jahre mit festem Zins.

Unechtes Forward10 Jahre ab Abschluss
2 J.zählen mit8 Jahrenach Auszahlung

Nach der Auszahlung bleiben 8 Jahre mit festem Zins.

Eigenes Zeitbeispiel: zwei Jahre Vorlauf, jeweils zehn Jahre vereinbarte Zinsbindung. Balkenlängen entsprechen den Zeiträumen.

Vergleichen Sie die Sicherheit ab Auszahlung. Wenn Sie dann zehn feste Jahre möchten, müssen beide Angebote genau diesen Zeitraum abdecken.

ALBFINANZ BRINGT DIE TEILE ZUSAMMEN

Von der ersten Frage
zum passenden Anschluss.

  1. 01

    Termin und Bedarf klären

    Wir prüfen das Ende Ihrer Zinsbindung und die voraussichtliche Restschuld. Geplante Sondertilgungen und Rücklagen rechnen wir mit ein.

  2. 02

    Gleiches mit Gleichem vergleichen

    Bankangebote mit demselben Starttermin und Kreditbetrag einholen. Zinsbindung, Rate, Restschuld, Sondertilgung und Wechselkosten zusammen betrachten.

  3. 03

    Ihre Entscheidung absichern

    Aufschlag, Vertragsbindung und mögliche Veränderungen besprechen. Sie entscheiden, ob und welches Angebot zu Ihnen passt.

  4. 04

    Den Übergang begleiten

    Bankunterlagen, Ablösung und Auszahlung abstimmen. Bei einem Wechsel klären wir mit der neuen Bank auch die Übernahme der Grundschuld.

DAS REICHT FÜR DEN START

Ein Datum.
Eine Restschuld.
Ihre Wunschrate.

Mit diesen Angaben können wir das erste Gespräch konkret machen.

Halten Sie am besten bereit

  • Ihren aktuellen Darlehensvertrag und Tilgungsplan
  • Ein bereits vorliegendes Angebot Ihrer Hausbank
  • Ihre Überlegungen zu Sondertilgung, eigenen Mitteln oder Modernisierung

Für die Bankprüfung kommen Einkommens- und Immobilienunterlagen hinzu. Diese können Sie im albfinanz Kundenportal ergänzen.

Forward-Darlehen anfragen Kostenlos & unverbindlich
ALBFINANZ · PERSÖNLICH AN IHRER SEITE

Sie planen Ihr Zuhause.
Wir den passenden Anschluss.

Wir prüfen Ihren Ablösetermin, die künftige Restschuld und den finanziellen Spielraum. Sie erhalten einen verständlichen Vergleich: mit Aufschlag, Monatsrate, Bindungsdauer und den Punkten, die für Ihre Pläne wichtig sind. So wird aus einem Zinssatz eine Entscheidung, die Sie nachvollziehen können.

Kostenlos & unverbindlich. Persönlich in Reutlingen und digital in ganz Deutschland.

Slobodan Starcevic von albfinanz
Slobodan Starcevic
Alessio Lo Presti von albfinanz
Alessio Lo Presti
Ihre Ansprechpartner für Baufinanzierung07121 / 38 118 01albfinanz kennenlernen ↗
DAS SAGEN UNSERE KUNDEN

Gute Beratung.
Aus erster Hand erzählt.

Google-Bewertungen werden geladen …

NOCH EINE FRAGE?

Gut zu wissen.
Bevor Sie unterschreiben.

Wie früh kann ich mir die Zinsen sichern?

Forward-Angebote sind häufig bis zu fünf Jahre vor der geplanten Auszahlung möglich. Wie weit eine Bank voraus finanziert und ab wann sie einen Aufschlag verlangt, unterscheidet sich. Endet Ihre Zinsbindung schon bald, vergleichen wir auch ein normales Anschlussdarlehen mit passender bereitstellungszinsfreier Zeit.

Zahle ich während der Vorlaufzeit zwei Kreditraten?

Nein. Beim hier beschriebenen Forward-Darlehen läuft bis zum vereinbarten Ablösetermin Ihre bestehende Finanzierung weiter. Für das noch nicht ausgezahlte neue Darlehen fallen in der vereinbarten Forward-Phase keine laufenden Raten oder Bereitstellungszinsen an. Ab Auszahlung zahlen Sie die neue Rate.

Muss ich dafür die Bank wechseln?

Nein. Der früh vereinbarte Anschluss ist bei der bisherigen oder einer anderen Bank möglich. Bei einem Wechsel berücksichtigen wir mögliche Notar- und Grundbuchkosten. Ihre Hausbank kann eine gute Lösung anbieten – ihr Vorschlag sollte aber denselben Vergleich bestehen wie die anderen Angebote.

Was passiert, wenn ich später weniger Geld brauche?

Die Darlehenssumme ist vertraglich vereinbart. Wenn Sie einen Teil nicht mehr benötigen, können dafür Kosten entstehen. Geplante eigene Mittel und Sondertilgungen sollten deshalb vor Vertragsabschluss in den Kreditbetrag einfließen. Zusätzliche Flexibilität muss ausdrücklich mit der Bank vereinbart sein.

Kann ich meinen alten Kredit vorzeitig ablösen?

Das muss zum zulässigen Ablösetermin passen. Bei gebundenem Sollzins kommt unter den Voraussetzungen des § 489 BGB eine Kündigung nach zehn Jahren seit vollständigem Empfang mit sechs Monaten Frist infrage. Spätere Zins- oder Rückzahlungsvereinbarungen können den maßgeblichen Beginn verändern. Wir prüfen die Daten, bevor der neue Starttermin festgelegt wird.

Anschlussfinanzierung im Überblick →
Ist das auch für einen Hauskauf in ein paar Jahren gedacht?

Diese Lösung richtet sich an Eigentümer mit einer bestehenden Immobilienfinanzierung und einem planbaren Anschlussbedarf. Für einen späteren, noch offenen Hauskauf braucht es eine andere Planung. Auf unserer Hauskaufseite finden Sie den passenden Einstieg.

Hauskauf & Neubau ansehen →
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenVerbraucherinformationen zu Forward-Darlehen, Zinsbindung und Bankwechsel sowie die Annahmen unserer Beispiele.

Eigene Beispiele und Grafiken: Die Zinsen sind frei gewählte Modellannahmen und keine aktuellen Bankkonditionen. Der Aufschlag von 0,30 Prozentpunkten ist im Forward-Sollzins von 4,30 % bereits enthalten. Die Monatsraten beruhen auf 200.000 Euro Darlehen und 2 % anfänglicher Tilgung; dargestellt ist die anfängliche Annuität, gerundet auf Cent. Der Ratenvergleich zeigt keine Gesamtzinskosten oder identischen Restschulden. Die Zeitgrafik vergleicht zehn Jahre Zinsbindung ab Auszahlung mit zehn Jahren ab Abschluss bei zwei Jahren Vorlauf. Fachlicher Abgleich: 20. Oktober 2026.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler