Baufinanzierung L-Bank Z15 & Z20
WOHNRAUMFÖRDERUNG IN BADEN-WÜRTTEMBERG

L-Bank Z15 & Z20.
Mehr Raum für Ihre Familie.

Ein Zuhause, das zu Ihrer Familie passt. Und eine Förderung, die sorgfältig geplant ist. Wir prüfen Ihre Möglichkeiten, entwickeln die Finanzierung und begleiten Ihren Antrag – persönlich, gründlich und in Ihrem Auftrag.

Individuelle Begleitung auf Honorarbasis
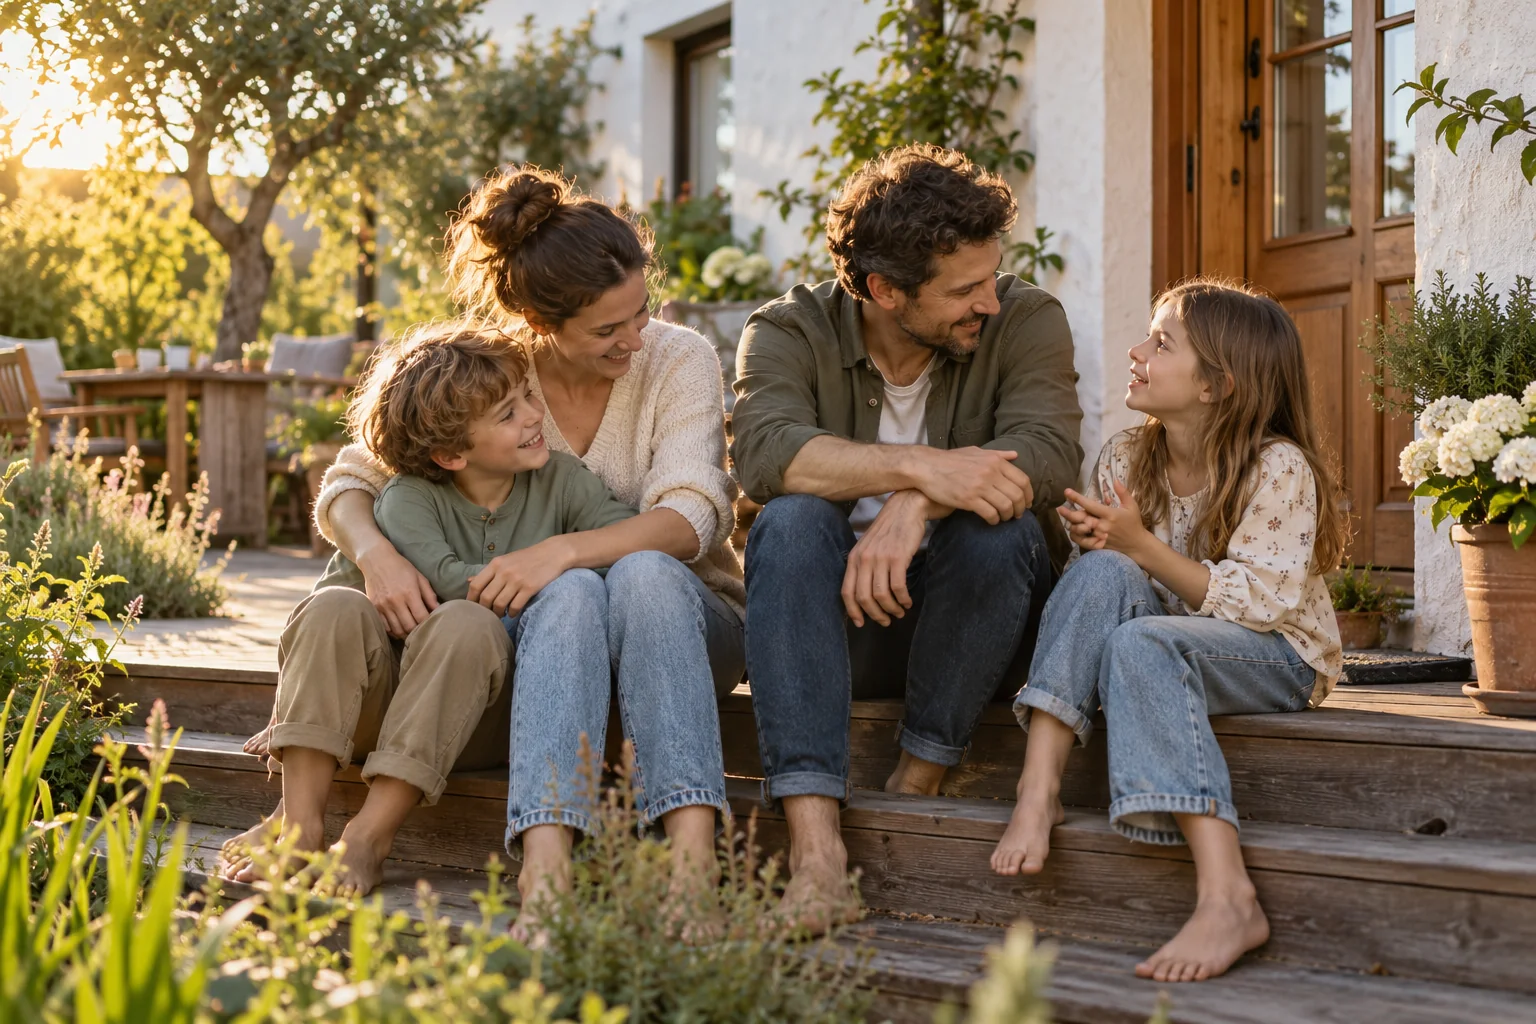
Eine Familie mit zwei Kindern genießt einen gemeinsamen Moment auf der Terrasse ihres Zuhauses
Platz zum Ankommen.
Raum zum Aufwachsen.

Fördermöglichkeiten erkennenIhre Familie und Ihr Vorhaben im Blick

Den Antrag komplett begleitenVon der Prüfung bis zu Rückfragen

Die Finanzierung zusammenbringenEigenmittel, Förderung und Bankdarlehen

DAS WICHTIGSTE IN KÜRZE

Eine starke Förderung.
Ein Plan für das Ganze.

Die L-Bank unterstützt Familien beim selbst genutzten Wohneigentum in Baden-Württemberg. Z15 und Z20 verbinden eine lange Zinsverbilligung mit familienbezogener Förderung.

  • Familie, Einkommen, Eigenmittel und Immobilie müssen gemeinsam zu den Förderbedingungen passen.
  • Z15 ist die Basisförderung. Z20 kommt bei entsprechend energieeffizientem neuem Wohnraum infrage.
  • Die Förderung deckt häufig nur einen Teil des Vorhabens. Der Rest und die Zeit bis zur Auszahlung brauchen ebenfalls einen Plan.
  • Wir übernehmen die Vorbereitung und Begleitung auf Honorarbasis. Leistungsumfang und Vergütung besprechen wir vor Ihrer Beauftragung.
ZWEI WEGE. EIN ZIEL: IHR ZUHAUSE.

Z15 oder Z20?
Die Immobilie macht den Unterschied.

Die Zahlen stehen für die Dauer der Zinsbindung und Zinsverbilligung. Beim Neubau entscheidet zusätzlich der nachgewiesene Energiestandard.

Z1515 Jahre
Zinsbindung und Zinsverbilligung

Die Basis für Ihr Eigenheim

Für den Kauf einer bestehenden Immobilie, förderfähigen neuen Wohnraum sowie bestimmte Änderungen oder Erweiterungen.

  • Die Darlehenshöhe richtet sich unter anderem nach der Familiengröße.
  • Bei neuem Wohnraum ist bereits für die Basisförderung ein energetischer Mindeststandard erforderlich.
  • Passende Zusatzförderungen können die Finanzierung ergänzen.
Unser Blick darauf

Passt das Haus zu Ihrer Familie – einschließlich Wohnfläche, Zustand, anstehenden Arbeiten und Gesamtkosten?
Z2020 Jahre
Zinsbindung und Zinsverbilligung

Mehr Förderung für ein Energiesparhaus

Für neuen Wohnraum, der die erhöhten energetischen Anforderungen der L-Bank an ein Energiesparhaus erfüllt.

  • Die Basisförderung wird um eine Zusatzförderung erweitert.
  • Ein höheres Darlehen und ein Tilgungszuschuss können hinzukommen.
  • Der geforderte Energiestandard muss fachlich nachgewiesen werden.
Unser Blick darauf

Welche Mehrkosten entstehen für den Standard – und wie wirken sich Förderung und laufende Kosten gemeinsam aus?

Neubau bedeutet nicht automatisch Z20. Auch neuer Wohnraum kann unter Z15 fallen. Die genaue Einordnung klären wir anhand der Planung und der Bestätigung Ihres Energieeffizienz-Experten.

WENN IHRE FAMILIE WÄCHST

Mehr Kinder.
Mehr Fördermöglichkeiten.

Die Zahl der berücksichtigten Kinder beeinflusst die mögliche Darlehenshöhe. Das ist zunächst mehr zinsverbilligter Kredit – kein frei ausgezahltes Geschenk.

Kommt später weiterer Nachwuchs hinzu, kann eine gesonderte Ergänzungsförderung möglich sein. Ein Tilgungszuschuss reduziert dann die Restschuld. Dafür sind ein eigener Antrag und die zu diesem Zeitpunkt geltenden Voraussetzungen zu beachten.

Aktuelle Beträge und Bedingungen direkt bei der L-Bank

Die geltenden Einkommensgrenzen, Darlehenshöhen und Konditionen finden Sie in den jeweils aktuellen Unterlagen.

Programm & Unterlagen öffnen ↗
Slobodan Starcevic mit seiner Familie im Grünen
Slobodan Starcevic mit seiner Familie
FAMILIE IST MEHR ALS EINE ZAHL IM ANTRAG

Ein Zuhause muss
zum Leben passen.

Platz für die Kinder, kurze Wege und eine Rate, die auch im Alltag Luft lässt: Hinter einer Finanzierung stehen persönliche Wünsche und Entscheidungen für viele Jahre.

Deshalb betrachten wir Ihre Familie als Ganzes. Wir planen Rücklagen und Veränderungen mit ein – damit nicht nur der Antrag passt, sondern auch das Leben nach dem Einzug.

Ihr Vorhaben mit uns besprechen →
ZUERST KLARHEIT. DANN ENTSCHEIDEN.

Passt die Förderung
zu Ihrer Lebenssituation?

Ein einzelner Wert entscheidet selten über die gesamte Finanzierung. Wir prüfen diese sechs Bereiche zusammen.

01

Ihre Familie

Mindestens ein minderjähriges Kind gehört zum Haushalt oder die Geburt steht bevor. Auch die konkrete Haushaltszusammensetzung zählt.

Genauer ansehen

Erwarteter Nachwuchs kann berücksichtigt werden, wenn die Geburt innerhalb der kommenden sechs Monate ansteht und nachgewiesen wird. Für Menschen mit Schwerbehinderung und besonderen Wohnbedürfnissen gibt es außerdem einen eigenen Förderweg.

02

Ihr Einkommen

Liegt Ihr maßgebliches Haushaltseinkommen innerhalb der Fördergrenze? Und lässt sich die monatliche Belastung dauerhaft tragen?

Zwei verschiedene Prüfungen

Für die Einkommensgrenze und für die Tragbarkeit gelten unterschiedliche Berechnungsregeln. Elternzeit, Rückkehr in den Beruf, variable Gehaltsbestandteile oder Selbstständigkeit müssen richtig eingeordnet und belegt werden.

Beispiel: Kindergeld zählt nicht zur Förder-Einkommensgrenze, kann aber die zulässige monatliche Belastung erhöhen. Deshalb genügt weder ein Blick auf das Nettogehalt noch auf den letzten Steuerbescheid.

03

Ihre Eigenmittel

Wir klären, welches Geld tatsächlich verfügbar ist, welche Reserve Sie brauchen und wie Grundstück oder Eigenleistungen berücksichtigt werden können.

Wenn das Eigenkapital knapp ist

Ein Teil der Basisförderung kann unter bestimmten Voraussetzungen in einen eigenkapitalersetzenden Direktzuschuss umgewandelt werden. Dadurch verringert sich zugleich das Förderdarlehen. Wir prüfen die Auswirkung auf den übrigen Kreditbedarf und die Gesamtrate.

Eigene Arbeitsleistung muss realistisch, nachvollziehbar und anerkennungsfähig sein. Material bleibt eine Ausgabe; dieselbe Ersparnis darf nicht doppelt in die Rechnung eingehen.

04

Ihr Zuhause

Die Immobilie liegt in Baden-Württemberg, wird von Ihnen selbst bewohnt und passt mit Größe und Grundriss zu Ihrer Familie.

Wohnfläche und vorhandenes Eigentum

Geprüft werden unter anderem Zimmer, Flächen, Nutzung und bereits vorhandenes Wohneigentum. Ein Exposé allein reicht dafür nicht. Wir vergleichen die Angaben mit Grundrissen und Wohnflächenberechnung.

Bei begründeten Besonderheiten bereiten wir eine nachvollziehbare Stellungnahme zur Einzelfallprüfung vor. Welche Ausnahme zulässig ist, entscheidet die zuständige Stelle.

05

Ihr Vorhaben

Kauf, Neubau oder Erweiterung: Kosten und technische Nachweise müssen zum gewählten Förderweg passen.

Energie und Zusatzförderung

Bei energetischen Anforderungen kommt der Nachweis vom qualifizierten Energieeffizienz-Experten. Wir kooperieren mit solchen Experten und stimmen Finanzierung und Fachplanung aufeinander ab.

Auch Barrierefreiheit oder die Sanierung beim Kauf eines älteren Hauses können Fördermöglichkeiten eröffnen. Zusatzförderung planen wir rechtzeitig mit ein.

06

Ihr Zeitpunkt

Verträge, Antrag, Kaufpreisfälligkeit und Auszahlung brauchen die richtige Reihenfolge. Sprechen Sie mit uns, bevor Sie sich verbindlich festlegen.

Vor dem Notartermin klären

Ein Kauf- oder Bauvertrag kann bereits als Vorhabensbeginn gelten. Entscheidend sind die rechtzeitige vollständige Antragstellung und die im konkreten Fall zulässigen Vertragsbedingungen.

Ein eingereichter Antrag ist noch keine Förderzusage. Wir klären mit Ihnen und den beteiligten Stellen, wann Sie verbindlich handeln können und wie die Gesamtfinanzierung abgesichert ist.

Sie sind bei einem Punkt unsicher?
Wir prüfen Ihre Situation anhand der Unterlagen und zeigen Ihnen, welche Möglichkeiten tatsächlich bestehen.

Meine Möglichkeiten besprechen ↗
IHR AUFTRAG. UNSERE VERANTWORTUNG.

Sie planen Ihr Zuhause.
Wir bringen die vielen Teile zusammen.

Sie beauftragen uns, Ihre Interessen im Finanzierungsprozess zu vertreten. Unser Honorar bezahlt die sorgfältige Arbeit an Ihrem konkreten Fall: prüfen, rechnen, vorbereiten und abstimmen.

Prüfen, bevor Sie sich festlegen

Wir gleichen Familie, Einkommen, Eigenmittel und Objekt mit den Förderbedingungen ab. Unstimmigkeiten und fehlende Nachweise sprechen wir früh an.

Ihr Nutzen: eine belastbare Grundlage für die nächsten Entscheidungen.

Eine passende Strategie entwickeln

Wir vergleichen Finanzierungswege, prüfen Rangstellen und planen nötige Ergänzungs- oder Zwischenfinanzierungen. Zulässige Gestaltungsmöglichkeiten arbeiten wir nachvollziehbar heraus.

Ihr Nutzen: ein zusammenhängender Plan für Kredit, Kosten und Liquidität.

Den Antrag vollständig übernehmen

Wir ordnen Ihre Unterlagen, erstellen Berechnungen und Stellungnahmen und reichen den vollständigen Antrag bei der Wohnraum­förderungs­stelle ein.

Ihr Nutzen: Sie liefern die Unterlagen. Wir übernehmen Formulare, Antrag und Einreichung.

Abstimmungen begleiten

Wir koordinieren Rückfragen mit Wohnraum­förderungs­stelle, L-Bank und finanzierenden Banken. Benötigte Bestätigungen und nächste Schritte behalten wir mit Ihnen im Blick.

Ihr Nutzen: ein Ansprechpartner, der die Finanzierung als Ganzes kennt.
UNSERE BISHERIGE BILANZ100%

der von uns eingereichten
L-Bank-Anträge bewilligt

Gründliche Vorbereitung
macht den Unterschied.

Vor einer Einreichung prüfen wir den Fall sorgfältig und klären offene Punkte. Unsere bisherige Erfahrung ist ein Ausdruck dieser Arbeitsweise – keine Bewilligungsgarantie für einen neuen Antrag. Die Förderentscheidung trifft die L-Bank.

Angabe von albfinanz zu bisher eingereichten Anträgen · Stand: Oktober 2026
DAS DARLEHEN IST NUR EIN TEIL DER LÖSUNG

Eine Finanzierung,
in der alles ineinandergreift.

Ein günstiger Förderzins hilft wenig, wenn der übrige Kredit nicht zugesagt wird oder das Geld am Kaufpreistermin fehlt. Deshalb planen wir Beträge, Sicherheiten und Zeitpunkte gemeinsam.

Ihr Zuhause. Ein gemeinsamer Finanzierungsplan.
Sie & Ihre FamilieWünsche · Budget · Entscheidung
albfinanzPrüfung · Strategie · Antragsbegleitung
L-Bank &
Förderstelle
Förderung und Antrag
Finanzierende
Banken
Ergänzung und Überbrückung
Notariat &
Fachplanung
Rangstellen und Nachweise

Wir stimmen die Finanzierung mit den Beteiligten ab. Bewilligungen, Beurkundungen und technische Bestätigungen bleiben bei den zuständigen Stellen.

Hier zeigt sich der Wert
einer guten Vorbereitung.

Welche Bank bekommt welchen Rang im Grundbuch?

Der Rang legt fest, in welcher Reihenfolge Banken aus der Sicherheit bedient werden. Die L-Bank verlangt grundsätzlich den ersten Rang; eine nachrangige Absicherung ist unter bestimmten Bedingungen und nach Einzelfallentscheidung möglich.

Wir übernehmen: die Abstimmung zwischen L-Bank, ergänzender Bank und Notariat. So wird früh geklärt, ob die Sicherheiten zu beiden Darlehen passen.

Was ist, wenn die Hausbank den Rest nicht finanziert?

Dann kann die Ergänzungsfinanzierung der L-Bank infrage kommen. Dafür muss die Hausbank bestätigen, dass sie den ergänzenden Finanzierungsbedarf nicht darstellen kann. Die Ergänzungsfinanzierung hat eigene Konditionen.

Wir übernehmen: den Vergleich der möglichen Wege, die Abstimmung der Bankbestätigung und die Vorbereitung der erforderlichen Unterlagen. Eine Zwischenfinanzierung erfüllt eine andere Aufgabe: Sie überbrückt Zeit, nicht dauerhaft fehlendes Kapital.

Was passiert, wenn der Kaufpreis vor der Förderung fällig ist?

Eine Zwischenfinanzierung kann den Zeitraum bis zur L-Bank-Auszahlung überbrücken. Dafür müssen Laufzeit, Zinskosten, Sicherheiten und die spätere Ablösung zusammenpassen.

Wir übernehmen: den Liquiditätsplan einschließlich einer längeren Wartezeit. Wir klären auch, wie die Finanzierung weitergetragen werden kann, wenn die Förderung später oder nicht wie geplant kommt.

Eine Wartezeit bei der L-Bank lässt sich nicht durch einen schnell vorbereiteten Antrag ausschalten. Die jeweils aktuelle Mitteilung finden Sie direkt auf der Programmseite der L-Bank.

Können KfW und weitere Förderungen dazukommen?

Je nach Vorhaben können weitere Förderbausteine passen. Zulässige Kombinationen, geförderte Kosten und technische Anforderungen prüfen wir für jeden Baustein.

Wir übernehmen: die Abstimmung des gesamten Finanzierungsmixes – einschließlich der Rate nach einer tilgungsfreien Anlaufzeit und aller Auszahlungsvoraussetzungen.

KfW-Förderwege verständlich erklärt →
Und wenn ein Punkt nicht ins Standardschema passt?

Etwa bei besonderen Wohnbedürfnissen, vorhandenem Eigentum oder einem ungewöhnlichen Grundriss lohnt eine genaue Einordnung. Wo die Regeln eine Einzelfallprüfung zulassen, bereiten wir Sachverhalt und Nachweise verständlich auf.

Wir übernehmen: fachlich begründete Stellungnahmen und die Abstimmung mit der zuständigen Stelle. Ist ein Weg nicht förderfähig oder finanziell unvernünftig, sagen wir das und prüfen Alternativen.

VOM ERSTEN GESPRÄCH BIS ZUR AUSZAHLUNG

Sie wissen, was ansteht.
Wir behalten den Zusammenhang im Blick.

  1. 01

    Vorhaben & Auftrag klären

    Wir besprechen Ihre Familie, Immobilie, Eigenmittel und Termine. Sie erfahren, welche Begleitung sinnvoll ist und welches Honorar dafür vereinbart wird.

  2. 02

    Prüfen & Finanzierung planen

    Förderfähigkeit, Tragbarkeit, Gesamtkosten und Sicherheiten werden zusammen geprüft. Sie bekommen eine Unterlagenliste und einen abgestimmten Finanzierungsweg.

  3. 03

    Antrag vorbereiten & einreichen

    Wir stellen den vollständigen Antrag zusammen, erstellen Berechnungen und Stellungnahmen und reichen alles bei der zuständigen Wohnraum­förderungs­stelle ein. Sie stellen uns Ihre Unterlagen bereit; die Antragstellung und das Einreichen übernehmen wir.

  4. 04

    Prüfung & Rückfragen begleiten

    Die Wohnraum­förderungs­stelle prüft den Antrag und leitet ihn anschließend an die L-Bank weiter. Wir kümmern uns um Rückfragen, reichen Ergänzungen ein und halten Sie über die nächsten Schritte auf dem Laufenden.

  5. 05

    Zusage & Auszahlung vorbereiten

    Rangrichtige Grundschuld, vertragliche Auflagen und Auszahlungsnachweise müssen vorliegen. Bei einer Zwischenfinanzierung planen wir die Ablösung mit. Den vereinbarten Umfang unserer Begleitung halten wir im Auftrag fest.

Früh anfangen – am besten vor Kauf- oder Bauvertrag. Behördenprüfung und verfügbare Fördermittel bestimmen den Bewilligungszeitpunkt. Wir sorgen für eine geordnete Vorbereitung und planen die Zahlungsfähigkeit auch während der Wartezeit.
UNTERLAGEN MIT SYSTEM

Sie sammeln nicht blind.
Wir sagen Ihnen, was fehlt.

Welche Unterlagen Sie brauchen, hängt von Ihrer Familie und Immobilie ab. Wir erstellen eine passende Liste, prüfen die Zusammenhänge und helfen Ihnen, die richtigen Nachweise bei den jeweiligen Stellen anzufordern.

Für das erste Gespräch reicht ein Überblick.

Bringen Sie, soweit vorhanden, Exposé oder Hausplanung, eine Übersicht über Einkommen und Eigenmittel sowie Ihren Zeitplan mit. Den vollständigen Antrag müssen Sie nicht vorab selbst ausfüllen.

Vorhaben besprechen ↗
Familie & Einkommen

Gehalts- und Steuerunterlagen, Nachweise zu Kindern und gegebenenfalls Elternzeit, Unterhalt oder Selbstständigkeit. Bei geplantem Berufswiedereinstieg kann eine Arbeitgeberbestätigung erforderlich sein.

Wir prüfen Vollständigkeit und die richtige Zuordnung.
Eigenmittel & laufende Verpflichtungen

Guthaben, Darlehens- und Leasingverträge, vorhandene Sicherheiten sowie die nachvollziehbare Aufstellung geplanter Eigenleistungen.

Wir bringen verfügbare Mittel und Gesamtbelastung zusammen.
Haus oder Eigentumswohnung

Grundbuchauszug, vermaßte Pläne, Wohnflächenberechnung und Objektbeschreibung. Bei einer Wohnung kommen etwa Teilungserklärung und Aufteilungsplan hinzu.

Wir gleichen Objektangaben und Förderanforderungen ab.
Neubau, Kauf oder Sanierung

Je nach Vorhaben Bau- oder Bauzustandsbeschreibung, Kostenaufstellung, Exposé oder Vertragsentwurf und technische Energienachweise.

Wir stimmen Finanzierungsunterlagen und Fachplanung aufeinander ab.
Banken, Vollmachten & Nachweise

Kreditkonditionen, geplante Absicherung, vereinbarte Vollmachten und bei einer L-Bank-Ergänzungsfinanzierung die benötigte Erklärung der Hausbank.

Wir koordinieren die finanzierungsbezogenen Schnittstellen.
Offizielle Formulare & vollständige Checkliste ↗
TRANSPARENT VOR DER BEAUFTRAGUNG

Wofür bezahlen Sie
unser Honorar?

Für die fachliche Prüfung, die individuelle Finanzierungsstrategie und die vereinbarte Begleitung Ihres Antrags. Sie bezahlen für eine konkrete Leistung, die Ihnen Arbeit abnimmt und Entscheidungen nachvollziehbar macht.

Im Gespräch klären wir den Leistungsumfang, die Höhe des Honorars und wann es fällig wird. Sie entscheiden anschließend, ob Sie uns damit beauftragen.

Leistung & Honorar besprechen ↗

Ihr Ergebnis unserer Arbeit

  • Eine sorgfältige Einschätzung Ihrer Fördermöglichkeiten.
  • Ein Finanzierungsplan mit Rate, Eigenmitteln, Sicherheiten und Zahlungszeitpunkten.
  • Geordnete Unterlagen, vorbereitete Anträge und fachliche Erläuterungen.
  • Ein Ansprechpartner für die vereinbarten Abstimmungen und Rückfragen.
ALBFINANZ · PERSÖNLICH AN IHRER SEITE

Aus Ihrer Idee wird ein Plan.
Wir begleiten den Weg.

Lassen Sie uns gemeinsam auf Ihr Vorhaben schauen: Welche Förderung passt, wie tragen Sie die Gesamtrate und welche Schritte stehen als Nächstes an? Slobodan Starcevic und Alessio Lo Presti sind persönlich in Reutlingen und digital für Sie da. Für die ergänzende Bankfinanzierung vergleichen wir passende Angebote aus über 600 Banken.

Leistungsumfang und Honorar klären wir vor der Beauftragung. Persönlich in Reutlingen und digital in ganz Deutschland.

Slobodan Starcevic von albfinanz
Slobodan Starcevic
Alessio Lo Presti von albfinanz
Alessio Lo Presti
Ihre Ansprechpartner für Baufinanzierung07121 / 38 118 01albfinanz kennenlernen ↗
DAS SAGEN UNSERE KUNDEN

Gute Beratung.
Aus erster Hand erzählt.

Google-Bewertungen werden geladen …

GUT ZU WISSEN

Ihre Fragen.
Verständlich beantwortet.

Ist die L-Bank dasselbe wie die LBBW?

Nein. Die L-Bank ist die Landeskreditbank Baden-Württemberg – Förderbank. Sie ist für die hier erläuterte Wohnraumförderung zuständig. Die Landesbank Baden-Württemberg, kurz LBBW, ist ein anderes Kreditinstitut.

Kann ich mich beraten lassen, obwohl ich noch kein Haus gefunden habe?

Ja. Gerade dann können wir Budget, grundsätzliche Fördermöglichkeiten und passende Objektmerkmale früh besprechen. So wissen Sie bei der Suche besser, worauf Sie achten sollten. Für einen konkreten Antrag benötigen wir anschließend die Unterlagen zum tatsächlichen Vorhaben.

Ist die Förderung nur für klassische Familien mit zwei Elternteilen?

Nein. Auch Alleinerziehende können die Voraussetzungen erfüllen. Entscheidend sind der förderfähige Haushalt, die berücksichtigten Kinder und die weiteren Bedingungen. Besondere Haushaltskonstellationen prüfen wir individuell.

Wird mein Antrag durch albfinanz schneller bewilligt?

Wir arbeiten an einer vollständigen und schlüssigen Vorbereitung, damit vermeidbare Nachforderungen reduziert werden. Die Prüfungsdauer und Verfügbarkeit der Fördermittel können wir nicht bestimmen. Bei zeitkritischen Vorhaben besprechen wir deshalb früh die Überbrückung und Alternativen.

Übernehmen Sie auch einen schon begonnenen Antrag?

Wir sehen uns zuerst den vorhandenen Stand, bereits geschlossene Verträge und offene Rückfragen an. Danach besprechen wir, ob und in welchem Umfang wir sinnvoll unterstützen können. Eine bereits förderschädliche Verpflichtung lässt sich nicht durch einen Beraterwechsel rückgängig machen.

Muss ich selbst im Förderportal etwas ausfüllen oder hochladen?

Nein. Wir bereiten den Antrag vollständig vor und reichen ihn mit den erforderlichen Nachweisen bei der zuständigen Wohnraum­förderungs­stelle ein. Sie stellen uns Ihre Unterlagen zur Verfügung und leisten die erforderlichen Unterschriften. Die Bearbeitung, das Einreichen und die Abstimmung mit den beteiligten Stellen übernehmen wir.

Was ist nach der Zusage noch zu erledigen?

Die Zusage allein löst noch keine Auszahlung aus. Unter anderem müssen die vereinbarten Sicherheiten und Auflagen erfüllt und Auszahlungsunterlagen eingereicht werden. Bei Bau- oder Sanierungsmaßnahmen können Nachweise zum Fortschritt und zur Durchführung nötig sein. Wir besprechen diese Schritte bereits in der Finanzierungsplanung.

TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenWohnraumförderung in Baden-Württemberg, Voraussetzungen, Unterlagen und Antragswege.

Eigene Darstellung: Ablauf und Finanzierungsübersicht erläutern die Zusammenarbeit der Beteiligten. Sie ersetzen keine Prüfung des konkreten Vorhabens. Angaben zu den Leistungen und zur bisherigen Antragsbilanz stammen von albfinanz. Der genaue Umfang der Begleitung und das Honorar werden vor der Beauftragung vereinbart. Fachlicher Abgleich: 21. Oktober 2026.

Bilder: Familienmotiv im Seitenkopf als KI-generierte Illustration. Persönliches Familienfoto aus dem albfinanz-Bildbestand.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler